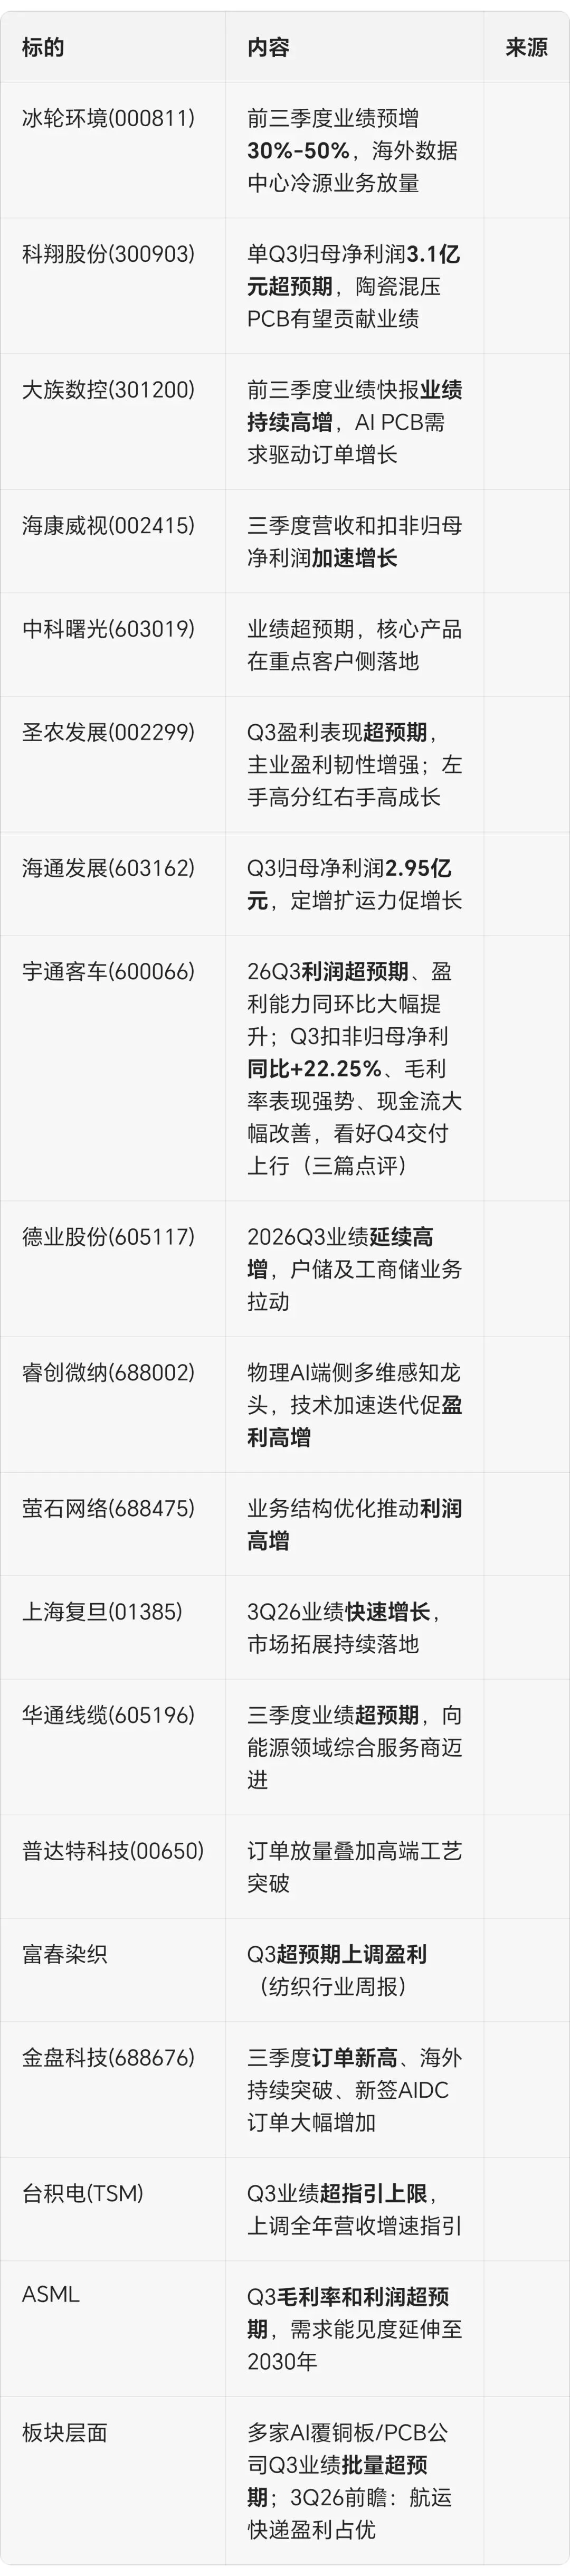
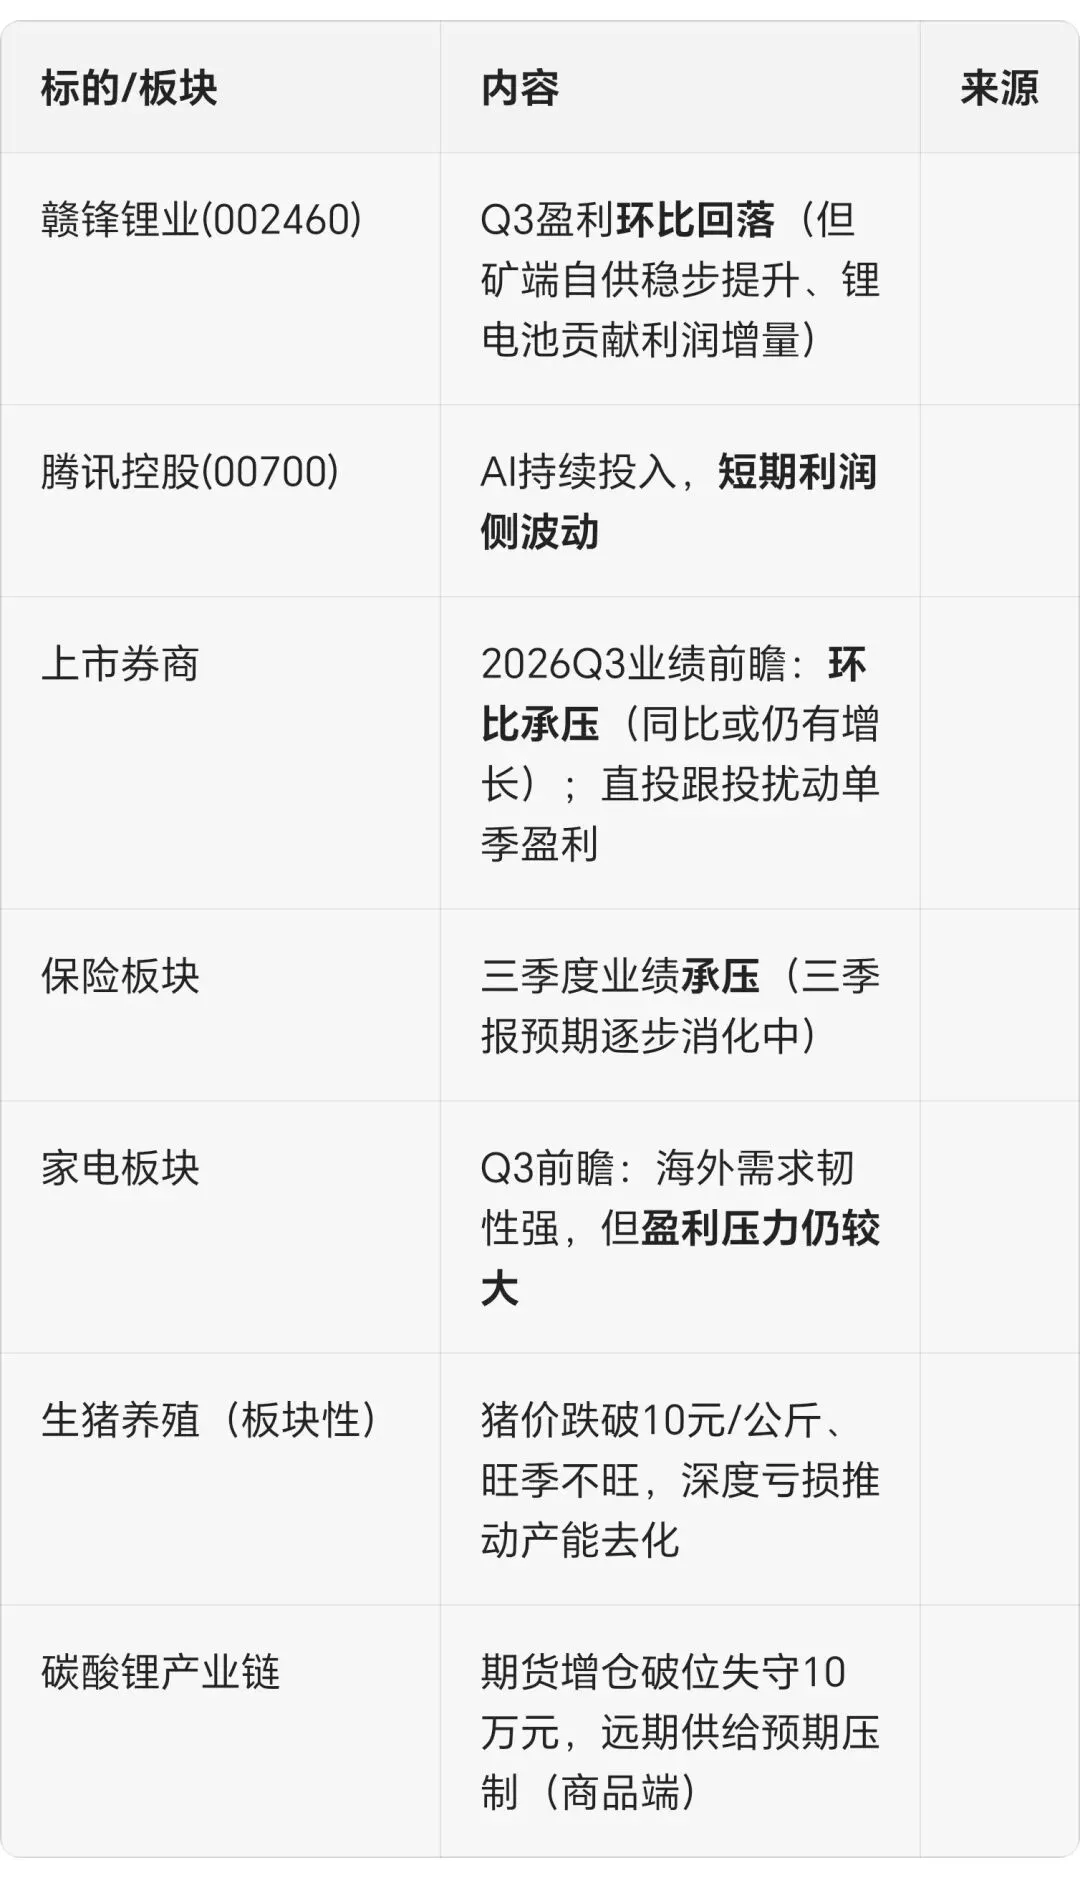
2026-10-19(今日)知识库更新研报全景汇总今日共入库 740 篇研报,分布:行业研究 245、期货研究 240、投资策略 80、公司研究 59、债券研究 52、宏观经济 25、晨会纪要 4、基金研究 4、其他报告 2。其中行业研究清单接口返回 206 篇(另有约 39 篇未随清单返回,主题已由其余部分覆盖);期货研究、投资策略、公司研究、债券研究、宏观经济等板块为全量清单,已逐篇核对、无遗漏列举。一、市场研判(今日核心矛盾:急跌尾声 vs 企稳信号)今日策略报告高度聚焦一个问题:这轮调整是否接近尾声、底部信号是否出现。① 申万宏源《短期调整尾声阶段信号已现》(上/中/短期定位:长期为两大波段上涨间的震荡休整、中期仍偏弱势震荡、短期已超跌):短期性价比改善已见成效:通信和电子持仓浮盈已回落至历史大波段调整底部区域,下行动量效应升至历史高位,算力通胀代表行业赚钱效应收缩至历史极低位,各类资金(中小保险、年金、固收+、主动公募、私募)10月均有减仓,各性价比指标正逐步指向短期反弹需求1长期性价比出清有时间表:电子、通信1/PE已回升至历史中位数附近,三季报披露后通信静态估值将低于历史中位数,可能指向中周期甚至长周期低位区域1当前消化三大悲观预期:算力通胀产业趋势扰动(海外CSP融资受挤压、2027年AI资本开支增速下行担忧)、海外资产配置环境不利(资源民族主义推高通胀、美债收益率高企)、资金供需环境不利(负循环再演绎、进攻性资金匮乏)1配置:非科技重点为CXO、创新药、房地产、煤炭、航运、贵金属、工业金属、基础化工;高股息与科技是"跷跷板",据此关注银行和公用事业1② 国投证券《见底信号》:历史规律:极限调整约为前段涨幅的60%、历时16-19周;本轮创业板指自2026/6/26的4380点回落至10/15的2783点,回撤涨幅的54.4%,已非常接近60%极限阈值2创业板指PE回落至32X左右、PE_TTM历史分位数仅13.4%,叠加2026H1利润增速35%,"高增速+低估值"历史罕见;美股科技与A股科技比值处历史高位,A股科技补涨概率在上升2结论:10月下旬迎来"国内K型经济-海外美债利率"四象限过渡信号,年内AI科技第二波或于10月下旬开启;沪深300ETF净流入超400亿但融资资金大规模流出、全A日均成交连续第二周缩量至15762亿2③ 同日其他策略观点相互印证:"急跌接近尾声"、"市场企稳需要三个契机"、"若是反弹还没来"、"市场底的资金面前瞻指标"、"中长期资金积极介入,市场或逐渐企稳"、"短期可能见底,关注超跌的成长"、"底部重构迎来曙光,确立多头思维、切勿盲目杀跌"、"流动性负反馈何时结束"、"科技筹码出清,走到哪一步了"、"见底信号看什么";偏谨慎一方则有"市场调整持续,分散防御布局"、"海外冲击持续,市场延续震荡整理"、"高波动下的攻守之道"、"外有压制,内有支撑"、"AI退潮拖累指数,港股转向防御逻辑"。资金/流动性:本周沪深300ETF净流入超400亿2、股票ETF大幅净流入800亿+、沪深300ETF单周净申购397亿;长线外资流入红利、短线外资加仓科技;资金利率中枢持续下移、央行呵护加码;10月超储率预计回落;微观资金结构专题。二、海外宏观(覆盖国外券商与外资视角)美国通胀与美联储:9月CPI通胀超预期之下加息预期剧烈波动;美国通胀上行但长端利率反而回落的现象探讨;"美联储加息预期降温?";"美国加息节奏或更缓";全球鹰派代表人物沃什IMF年会发言偏鸽;南华宏观周报称美国通胀连续超预期、沃什拒绝提供预判;冠通期货四季报主题"美联储开启加息之后"。美债与财政:管理美债财政部有哪些招;"当美欧成为金融风险之源";通胀数据偏鹰但美债收益率仍下行(多资产周报);欧债危机会重现吗。地缘与政治:美国中期选举全知道;美伊局势与AI叙事跟踪;中欧贸易进入"边谈判、边防御"双轨期、中欧贸易扰动被忽视的影响;巴西大选首轮投票释放右翼抬升信号;东盟:AI驱动外贸高增、通胀上行考验政策定力;韩国股市调整背景与启示、韩国金融监管机构召开紧急会议稳定股市。AI与就业:Gemini 4 Argon发布、台积电预期AI需求持续上修;AI如何影响我国就业、与美国的差异;浅析AI对美股和美国就业市场的潜在影响。国内宏观配套:汇率升值下的出口缘何坚挺;PPI双顶之后2027年怎么走;10月经济初窥;二手房销售景气仍高、新房有所回落;中美利率的下行可持续吗;金融街论坛回望与期待;财政增量政策加速落地、5500亿地方债结存限额启用。三、债券研究(52篇,全量覆盖)主线是"资金极度宽松 + 长端利率创新低 + 监管关注升温":资金面:资金持续宽松、1y大行存单定价回落至1.45%以下;资金利率再现1.3%之下;资金利率"新常态";央行加量投放长钱债市怎么看;央行投放下资金持续转松、金融街论坛有何期待;DR001 1.25%是否合理的讨论;资金利率"换锚"的"实"与"名"、政策利率换锚的猜想与实际线索。利率债:资金宽松长端创新低(国债期货利率周报);国债期货收涨但拥挤度抬升;"久期做多已成惯性";中长期利率型纯债基金久期加速抬升、债市杠杆率上行;超长债"冬季攻势"路线图、当前超长债怎么看;监管或趋紧、债市波动放大但下行趋势不改;对26T6走弱的再思考;长债仍在看多区间;9月物价贸易金融数据出炉、债市继续走强。信用/结构:10yAA+中票与30y国债收益率首次倒挂、后续怎么看;信用债跟随利率平坦化下行、二永利差被动走扩;拥挤度仍在积累;超长策略超额现分歧;武汉城投新增发债与转型研究;熊猫债、点心债扩容关注配置机会;828房地产现房销售新政对地产债配置的启示。转债/REITs:转债放量下跌、关注底部企稳信号;"转债当下坐标何在";条款风险部分释放;反弹信号增强、风险约束未消;REITs市场放量反弹、两单项目披露Q3经营数据、基金新规将REITs纳入证券管理、权益震荡REITs企稳回升。四、行业研究(245篇,按主题归类;另有约39篇未随清单返回)AI/科技算力链(今日最大主题簇):Token工厂——AI推理商业化浪潮、算力资产的二次革命;国产算力超节点规模落地刚起步、竞争转向系统级整合;玻璃基板进入量产前夕、先进封装多路径演进;多家AI覆铜板/PCB公司Q3业绩超预期、台积电Q4指引乐观;PCB链Q3业绩批量超预期;存储延续涨价行情、关注业绩兑现;长江存储NAND份额跃居全球第三、ABF载板2027年缺口扩大;金刚石能否解算力芯片近结散热、九州一轨激光隐切与金刚石散热;液冷软管智算散热关键配套;燃气轮机AIDC基建打开供需缺口;兆瓦级算力AI整机柜DC800V与吉瓦级数据中心DC800V供配电研究报告、800VDC供电从架构设计走向系统部署、OCP全球峰会赋能AI时代;硅光切割工艺卡位;AI光器件延续供需紧张;海外科技周报:AMD推出Helion机架级平台、ASML评估进一步扩产;AI硬件板块普遍回调、不确定性中寻找确定性;美股科技周报:通胀超预期扰动市场、AI产业长期趋势不改;Anthropic Q3营收增速放缓(点评与深度解读);DeepSeek V4.1 Flash更新降本;谷歌开放Gemini 4 Argon、特斯拉第二代Roadster;个人Agent成为头部企业布局重点。AI应用/传媒:可灵4.0全量上线、单次生成30秒视频;字节在研世界模型、AI视频与互动影游;AI影视全链路重构、AI长视频片单密集;AI短剧规模爆发与商业化升级;互联网三季报前瞻:AI投入年,期待AI长剧等应用爆发;物理AI优质数据先行;AI4S产业落地加速;从TCT深圳展看消费级3D打印;中国包揽全球人形机器人收入前五;机器人心脏移植技术突破与北交所标的。新能源/电力:光伏制造行业规范(2026)征求意见稿出台、格局有望改善;光伏技术出口限制政策点评——中国有望长期保持代差优势;光伏供给侧政策闭环;9月储能装机电池产销高增、风能展北京倡议;"十五五"风电年均装机预期132GW、前三季度电动汽车出口同增72.3%;1-8月全球动力电池装机+19.7%、多晶硅再划价格底线;风储一体、AI赋能、长寿命成风能展技术亮点;国内海风加速落地、容量电价逐步普及;特斯拉飞行汽车全球首秀、巨湾技研全固态产线投产;新能源汽车出口退税率下调政策落地。周期/资源:煤炭——煤价继续上涨供需紧平衡、估值具备优势,冬储推动现货偏强、蒙煤通关弱修复,煤价破千仍稳步上涨、保供再加码,北港库存去化、煤矿保供增产会议召开,增产保供如期加码、供给压力最大时刻已过,安全是增产前提、冬储有望催化行情;石油——EIA预计全球原油约134万桶/日供应短缺、缺口收窄,石化高景气持续、三桶油再迎布局良机,也门局势螺旋升级、油价支撑较强,伊朗及胡塞加快打击能源基础设施,中东局势发酵油价或宽幅震荡;有色——铜铝节后开工回升、关注锡去库,通胀扰动未改黄金韧性、基本金属去库支撑,美国CPI超预期铜价高位承压,轻重稀土分化、镨钕价格坚挺上行,钨价加速调整、锡价回落,铝节后延续去库,悲观情绪消化、业绩底线为锚。消费/医药:食品饮料——白酒价格持续下行筑底、集中度有望提升,2026秋季糖酒会反馈"底部渐明"、秋糖酒类氛围冷清、低度健康成亮点,赔率占优由点到面、防御为先价值凸显、继续重点推荐股息红利主线,双11大促预售开门红,三季报前瞻推荐稳健龙头,食品安全法修订征求意见、合规成本抬升利好份额集中;医药——2026 ESMO倒计时进入Q3业绩披露期、ESMO深度前瞻和读数指南、关注国产重磅新药数据读出;国内企稳+海外占比提升拉动器械复苏、重点推荐开立医疗;小核酸:大睿生物ALK7 siRNA授权罗氏;高毛利原料药放量、减重管线兑现提速(博瑞医药);医疗康复护理扩容方案出台、关注翔宇医疗;26Q3医疗设备招采数据概览。家电/消费:9月家电出口提速、美的进入英伟达MGX生态链;第四批国补落地;家电板块Q3前瞻:海外需求韧性强、盈利压力仍较大;双11大促周期缩短规则简化;一体化电视落地提速。金融地产:保险——三季报预期逐步消化、看好高股息防御品种;"快返型"人身险产品迎排查整改、监管严令整改快返产品;险资权益被动减持压力整体可控;券商——上市券商Q3前瞻:环比承压、同比或仍有增长、直投跟投扰动单季盈利、业绩或展现较强韧性、券商板块抗跌韧性凸显、超额收益显现关注政策催化;港交所T+1结算路线图点评、交易及结算机制优化;银行——优先股加快赎回、26Q3信贷收支表:扩表继续放缓、资金回流定存、金融板块行情有望延续;地产——二手房成交保持增长、商品房预售新政累计八城落地,深杭落实"8.28新政"细则,地产股或正迈向"中期逻辑",第42周成交回升、供给收缩刺激需求释放,七城出台预售新政点评。农业/周期制造:猪价再次跌破"10"、本周生猪均价跌至9.81元、大型猪企需压减出栏、节后供需错配压制猪价、深度亏损推动产能去化、9月出栏缩量增重猪价旺季不旺;玉米价格监测;秋备收官冬储将启、关注钾肥与复合肥;钢铁——钢材去库恢复盈利低位修复、节后周度钢材表需反弹;水泥——广东打响超产治理第一枪、珠三角粤东推涨水泥价格、多地落实地产新政关注消费建材底部弹性;化工——9月PPI同环比持续走高、全球柴油供应趋紧关注生物柴油、看好全球化工反内卷+AI需求大周期、氨纶粘胶长丝景气、氟化工Q4长协上涨;稀土镨钕坚挺。交运/军工/公用:油轮迎来创纪录主升浪、航运快递3Q26盈利占优、油运运价高位波动、快递多地涨价落地、极兔业务量同比高增看好旺季涨价、聚焦均衡配置;军工航展关注度提升、军工电子中报"营收快利润慢";公用——江苏取消零售固定电价、年度电价底部支撑强化、煤价电价同步向上算电融合强化、主席视察乌兰察布算力用电需求或增长、看好下半年电力投资机会。五、公司研究(59篇,全量覆盖)盈利预增/业绩超预期(今日新增,详见第七节单拉):海康威视Q3营收和扣非加速增长、科翔股份Q3净利3.1亿超预期、大族数控业绩持续高增、冰轮环境预增30%-50%、中科曙光业绩超预期、圣农发展Q3超预期、宇通客车Q3利润超预期。重点个股:ASML毛利率和利润超预期、关注扩产与价值定价兑现、营收及毛利率创新高、需求能见度延伸至2030年、2028年产能规划考虑再上修;台积电业绩超指引上限、上调全年营收增速指引;寒武纪"国模+国芯"机遇;腾讯控股AI持续投入、短期利润侧波动、AI产品认可度提升云业务加速;阿里巴巴2026天猫双11发布会:简化优惠机制、AI赋能电商;德业股份Q3延续高增、户储及工商储拉动;赣锋锂业Q3盈利环比回落但资源持续布局、矿端自供稳步提升、锂电池贡献利润增量;比亚迪9月销量延续环比增长、高端化推进;藏格矿业麻米错达产、巨龙分红兑现;药明康德三问三答CXO赋能;博瑞医药减重管线提速;芒果超媒AIGC长剧产业化;萤石网络业务结构优化利润高增;睿创微纳物理AI端侧多维感知龙头;浪潮信息前三季度预告:毛利率回归正常修复、全球化与国产超节点双轮驱动;金盘科技订单新高、新签AIDC订单大幅增加;361度26Q3流水韧性增长(三篇);九兴控股26Q3提价加速;极兔速递拉美件量强劲;优然牧业奶价短调不改周期向上;宝丰能源新增产能巩固煤制烯烃龙头;永兴股份高分红筑底;普达特科技国产半导体设备遗珠;瀚天天成SiC外延领先;上海复旦3Q26业绩快速增长;北交所新股:天元重工(10/20申购)、盛凌电子;次新股:优邦科技、鸿富诚、宇隆科技值得重点跟踪;新氧医美深度。六、期货研究(240篇,全量覆盖,按板块)贵金属:美CPI与PPI双超预期走高、贵金属承压低位震荡;铂钯——通胀升温重燃加息、贵金属承压回落、美联储官员接连表示加息不必操之过急;美债收益率冲高回落、黄金延续震荡;美国通胀数据超预期贵金属震荡企稳;金银在前低附近反弹;国泰君安期货金银周报。黑色系:煤焦——多部委保供持续推进、震荡偏弱、保供落地推进双焦震荡下跌、保供政策再刺激/偏弱震荡(日报)、煤矿保供加码短期价格承压;铁矿——发运回落难抵高库存与成本下移、供应压力与需求走弱共振矿价弱势难改;钢材——下有托底、上缺强驱动、铁水韧性与需求成色之辩、钢厂亏损加剧矿价承压;铁合金——高库存弱需求压制、上行需待减产兑现、硅铁多配、锰硅中期多配。能源化工:原油——地缘推高油价、供应压制结构、中东局势变化仍是关键(四季报);沥青-燃油价差跌至负值、沥青淡季考验高估值;柴油紧平衡、紧缺影响外溢至聚酯产业链;聚酯利润显著修复、关注提负节奏;聚烯烃供应回归偏缓、高价成交转弱、新增产能投产高峰(四季报);PVC估值偏低但社会库存高企限制反弹;甲醇供需偏紧、伊朗封禁海峡支撑价格;纯苯韩国对华出口减量、整体偏多。新能源金属:碳酸锂增仓破位、失守10万元关口、需求端利空释放跌破10万、远期供给预期压制盘面、碳酸锂周报;镍——2026 RKAB配额落定、沪镍伦镍双双去库、配额约束主导镍市定价;工业硅区间震荡大厂挺价、多晶硅下跌期现成交放量、多晶硅厂家库存续增盘面承压。农产品:生猪——现货破十、远月补跌、期现同步重估、被动累库测试下游承接力;鸡蛋——蛋价破四、库存累积、期货增仓下破关键平台、供需或转向宽松预期偏弱;豆粕盘面调整等待情绪稳定、豆粕持续下跌;油脂——现实与预期博弈加剧宽幅震荡、双月报偏空延续震荡市;玉米——上量压力仍存、关注低多机会、粮库开库托底、等待供应压力释放;苹果开秤价持续下行供需承压;白糖多单继续持有、外强内弱。股指/国债/宏观:股指——美联储加息预期继续升温、成长风格跌幅居前、股指期货对冲周报;国债期货——资金宽松长端创新低、收涨但拥挤度抬升、收益率曲线平行下移;宏观——海外通胀高企权益资产持续逆风、关注利率短期趋缓的机会、海外高利率拖累情绪豆粕生猪或震荡偏弱;铜——多重供给约束仍在、短期回调难改中长期上行、供需博弈加剧或暂陷震荡、关税期限将至基本面强力支撑(沪铜四季报);铝节后破位短期或反弹长期仍弱势;航运——马士基、CMA宣涨11月上半月;碳市场双周报。七、重要个股盈利预增 / 预减(今日更新,单独列出)盈利预增 / 超预期八、基金研究(4篇,全量)沪深300ETF单周净申购397亿、首批创业板金融科技ETF上市;A股成长、双创领跌,资金大幅流入大盘、双创ETF;量化基金录得负收益、指增超额分化;国泰海通开放式基金周报。九、晨会纪要(4篇,全量)与其他报告(2篇)开源晨会1019;投顾晨报"外乱内稳保持定力,震荡有底择优布局";华源晨会精粹;湘财证券晨会纪要。其他报告为两篇深度:兆瓦级算力系统AI整机柜DC800V供电架构、吉瓦级数据中心DC800V供配电。十、今日研判一句话总结今日研报高度共识于"急跌尾声、底部渐近":申万宏源认为短期调整尾声信号已现、国投证券以创业板回撤54.4%逼近60%历史极限佐证见底、国海/华鑫等多家同步讨论"企稳契机";约束仍是海外高利率与算力通胀叙事的反复,转机指向10月下旬(美债利率创新高难度增强+国内外财报季AI景气验证)12。配置上防御与超跌成长并重:红利(银行、公用、煤炭、食品饮料股息主线)+ 超跌AI科技(国投明确"无科技不成牛");债市资金极度宽松但拥挤度与监管风险升温;商品端贵金属低位震荡、碳酸锂破位、双焦保供压制。边界说明:行业研究245篇中约39篇未随清单接口返回标题,已在主题层面被其余206篇覆盖;各板块计数合计711篇与总数740篇之间的差额为知识库根目录/归档层级差异,不影响上述主题覆盖。如需对其中任何一篇(如国投见底信号全文、某行业周报数据)做深度拆解或导出为文件,请告知。

 研报速递

发表评论
发表评论: