
 研报速递
点击蓝字 关注我们
核心结论
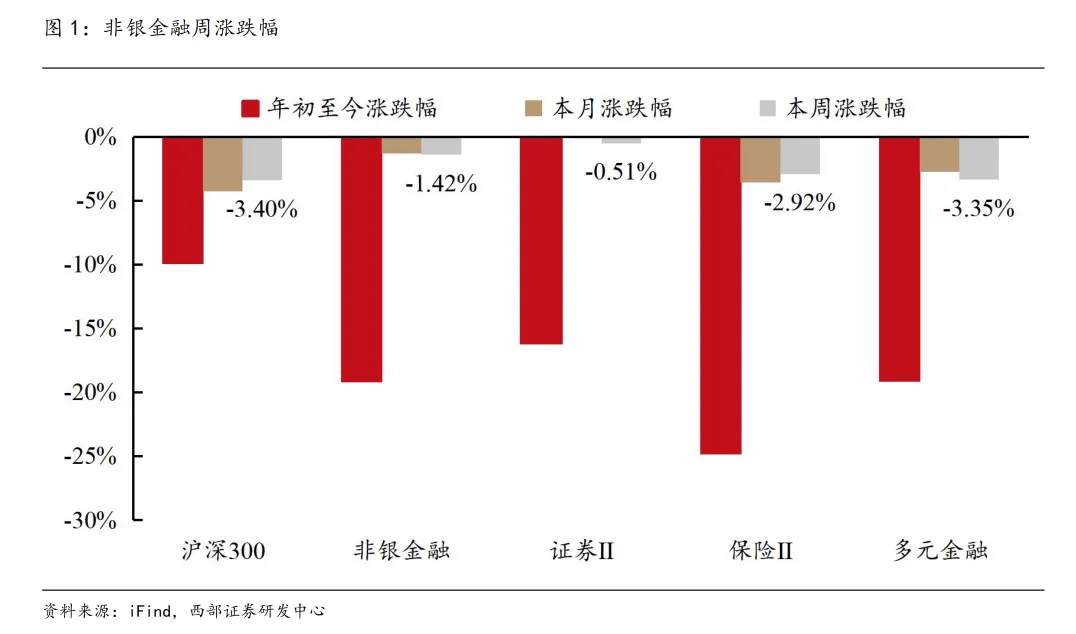
非银金融行业周涨跌幅跟踪:本周非银金融(申万)指数跌1.42%,跑赢沪深300指数1.98pct。本周证券Ⅱ(申万)、保险Ⅱ(申万)、多元金融指数涨跌幅分别为-0.51%、-2.92%、-3.35%。
投资观点:
1)本周保险Ⅱ(申万)下跌2.92%,跑赢沪深300指数0.48pct。本周监管排查“快返型”产品,对人身险负债端形成阶段性利空。①切换产品时间紧张;②产品竞争力有所下降(返本速度优势弱化)。叠加去年同期高基数,以及65号文对分红险演示利率与费用的限制,开门红银保新单保费压力可能较大;头部公司产品储备与渠道掌控力更强,预计表现好于行业。受资本市场波动的影响,保险股三季度利润大概率承压。三季度权益市场明显回调(中证800单季约-14%),新准则下FVTPL权益敞口处于高位,利润弹性反噬。观点:限制快返型产品政策短期影响银保新单,中长期利好行业高质量发展,头部NBV有望改善,集中度进一步提升。
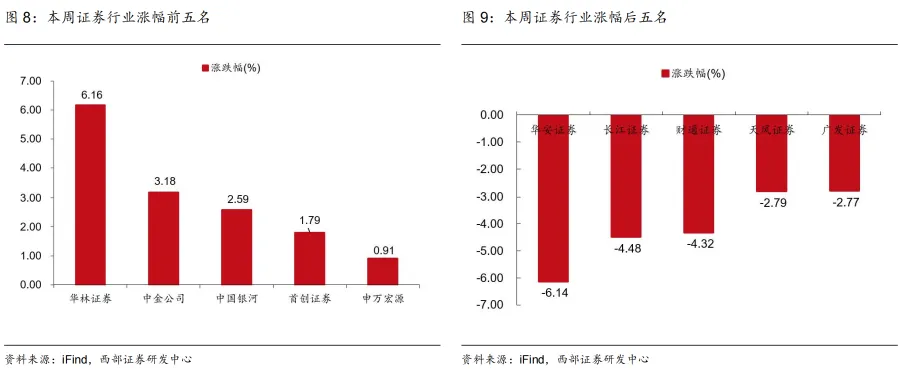
2)券商:本周证券II(申万)下跌0.51%,跑赢沪深300指数2.88pct,板块PB估值为1.08x。事件层面,10月13日长城证券全资香港子公司长证国际举办开业仪式,中资券商加速出海趋势持续深化。政策端,10月16日央行就《银行间债券市场债券发行管理规则》征求意见,新规拟禁止承销机构以低价包销、变相包销等不正当方式承揽项目,利好风控与项目服务能力较强的券商。截至10/16,10月A股ADT为1.6万亿元,显著低于年内前9个月ADT(2.6万亿元),市场交投偏弱、风险偏好处于低位。10月下旬上市券商三季报将密集披露,预计券商三季报业绩将有所分化。
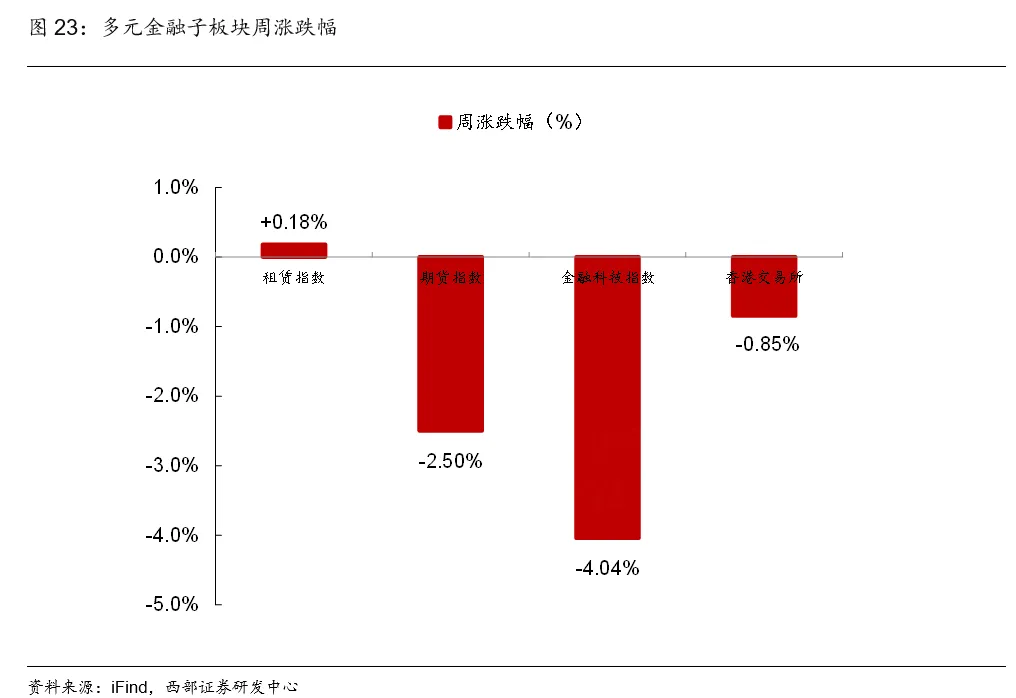
3)多元金融:本周多元金融指数下跌3.35%,跑赢沪深300指数0.04pct本周港交所刊发《缩短香港股票现货市场结算周期的咨询总结》及实施路线图,拟在市场准备就绪并获监管机构批准的前提下,于2028年下半年将现货市场结算周期由T+2缩短至T+1,本次咨询共收到109份非重复回应、市场广泛支持,港股通南向将按主场原则同步过渡。结算周期缩短有助于降低未交收持仓风险、提升资本效率,并缩小与欧美主要市场的结算时差,进一步巩固香港作为国际金融中心的竞争力,中长期利好港交所现货成交与互联互通业务。
投资建议:
1)保险:推荐中国平安、中国太保、新华保险、中国太平、中国人寿,建议关注中国财险;2)券商:推荐招商证券、广发证券、华泰证券、国泰海通、中信证券、中金公司、财通证券,建议关注中信建投和华安证券;3)多元金融:推荐南华期货A+H、瑞达期货、香港交易所、渤海租赁、九方智投控股、远东宏信、中银航空租赁,建议关注中国船舶租赁。
风险提示:政策风险、市场波动风险、利率风险、信用风险。
目录
正文
01
周涨跌幅及各板块观点
本周非银金融(申万)指数跌1.42%,跑赢沪深300指数1.98pct。按子板块来看,本周证券Ⅱ(申万)、保险Ⅱ(申万)、多元金融指数涨跌幅分别为-0.51%、-2.92%、-3.35%,分别跑赢沪深300指数2.88、0.48、0.04pct。
1.1
保险板块周观点
本周保险Ⅱ(申万)指数跌2.92%,跑赢沪深300指数0.48pct。截至10月16日10年期国债到期收益率为1.65%,环比下降3.84BP。
本周监管排查“快返型”产品,对人身险负债端形成阶段性利空。监管近日向人身险公司下发《关于开展“快返型”产品排查整改的通知》,剑指银保渠道“交3保6”普通型、分红型两全险。此类产品存在刻意压低精算费用假设、现金价值快速返本、以“长险短做”冲规模的问题;对盲目冲规模、造成恶性竞争的公司,将依法采取监管约谈、责令整改、暂停产品备案、行政处罚等措施。政策预计对行业银保渠道开门红形成阶段性利空——①切换产品时间紧张;②产品竞争力有所下降(返本速度优势弱化)。叠加去年同期高基数,以及65号文对分红险演示利率与费用的限制,开门红银保新单保费压力可能较大;头部公司产品储备与渠道掌控力更强,预计表现好于行业。
受资本市场波动的影响,保险股三季度利润大概率承压。三季度权益市场明显回调(中证800单季约-14%),新准则下FVTPL权益敞口处于高位,利润弹性反噬。当前股价波动更多反映筹码与资金面,估值处于低位,建议积极关注左侧配置机会。
观点:限制快返型产品政策短期影响银保新单,中长期利好行业高质量发展,头部NBV有望改善,集中度进一步提升。复盘全年政策脉络:6月陆家嘴论坛“防风险”定调→8月保险公司资产负债管理新规→9月保险法修订草案(征求意见稿)→财政部对头部险企注资→本次限制快返型产品销售,全链条均指向强化风险防控、加速尾部出清,头部险企优势有望持续放大。以估值、弹性、股息率作为筛选维度,推荐股息率高且欠配明显的【中国平安】,存量成本较低、经营稳健的【中国太保】,权益投资能力强、弹性大且股息率高的【新华保险】,估值低、投资改善幅度大的【中国太平】,投资能力强、规模效应突出的【中国人寿】,建议关注承保利润稳健,股息率具备竞争力的【中国财险】。
1.2
券商板块周观点
截至10/16,2026 年 10 月 A 股ADT为1.6 万亿元,显著低于年内前 9 个月ADT(2.6万亿元),市场交投偏弱、风险偏好处于低位,经纪、自营业务短期承压。事件层面,区域券商出海落地:10 月 13 日长城证券全资香港子公司长证国际举办开业仪式,公司已于 2026 年 5 月获取香港证监会三类业务牌照并于本月正式运营,中资券商布局跨境业务、拓展海外资本中介与财富业务的趋势持续深化。政策端,10 月 16 日央行就《银行间债券市场债券发行管理规则》公开征求意见,新规拟禁止承销机构通过低价包销、变相包销等不正当竞争手段承揽项目,推动债券承销业务从低价价格战转向综合服务与专业能力竞争,利好风控与项目服务能力突出的券商。
券商布局仍属左侧,后续等待业绩验证及政策超预期催化。10 月下旬上市券商三季报将密集披露,是验证行业盈利韧性、板块估值修复的基本面节点,预计券商三季报业绩将有所分化,投资长鑫科技等硬科技项目的券商将有大额账面浮盈兑现。截至10月16日,证券Ⅱ(申万)PB估值约为1.08x,位于近10年以来的4.4%分位数。我们推荐两条主线,一是有望依靠股权投资实现业绩弹性的【招商证券】、资管业务突出的【广发证券】、机构财富双轮驱动的低估值龙头【华泰证券】、有望实现“1+1>2”协同效应的【国泰海通】,以及综合实力较强的【中信证券】;二是推荐正在推进并购重组的【中金公司】和可转债有转股预期的【财通证券】,建议关注【中信建投】和【华安证券】。
1.3
多元金融板块周观点
本周多元金融指数下跌3.35%,跑赢沪深300指数0.04pct。
本周港交所刊发《缩短香港股票现货市场结算周期的咨询总结》及实施路线图,拟在市场准备就绪并获监管机构批准的前提下,于2028年下半年将现货市场结算周期由T+2缩短至T+1,本次咨询共收到109份非重复回应、市场广泛支持,港股通南向将按主场原则同步过渡。结算周期缩短有助于降低未交收持仓风险、提升资本效率,并缩小与欧美主要市场的结算时差,进一步巩固香港作为国际金融中心的竞争力,中长期利好港交所现货成交与互联互通业务。
多元金融方面,我们推荐跨境清算布局领先、加息环境下有望实现境外业务量价齐升的【南华期货】、中长期受益于互联互通深化的【香港交易所】、资管业务领先的【瑞达期货】、有望实现困境反转兑现业绩的【渤海租赁】、有望实现资产景气提升和负债成本下降共振的【中银航空租赁】、建议关注兼具专业管理能力与较高股息率的【中国船舶租赁】。
02
保险周度数据跟踪
2.1
保险板块细分表现
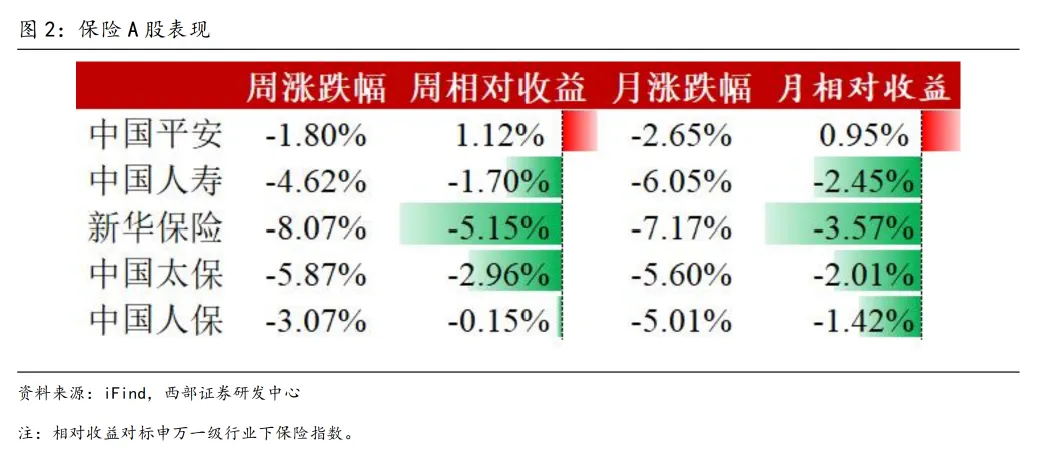
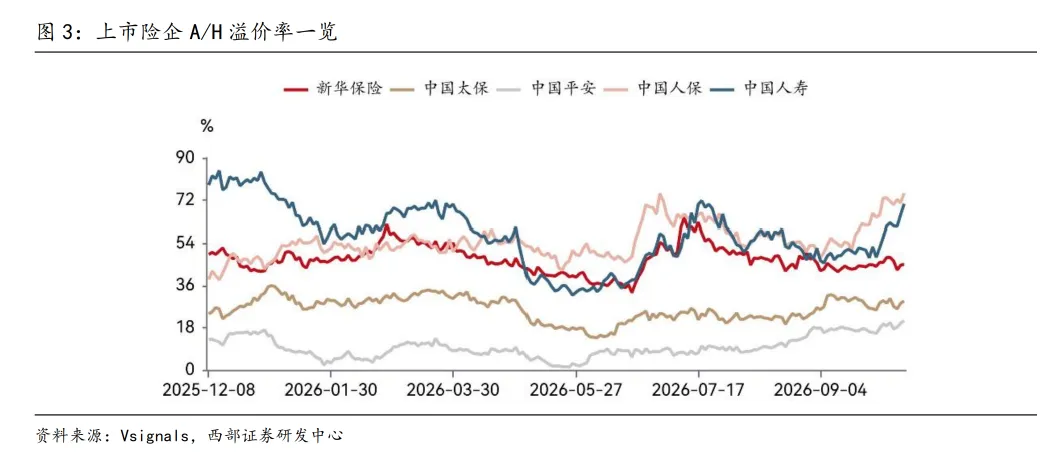
按个股收益表现来看,10月12日至10月16日,A股上市险企周涨跌幅分别为:新华保险(-8.07%)、中国太保(-5.87%)、中国人寿(-4.62%)、中国人保(-3.07%)、中国平安(-1.80%),其中中国平安具有相对收益。AH溢价率方面,截至10月16日,中国人保溢价率最高,为74.88%,环比上周上升1.93pct;中国平安溢价率最低,为21.01%,环比上周上升2.26pct,不同险企A/H溢价率差距仍较大。
2.2
债券及理财收益率表现
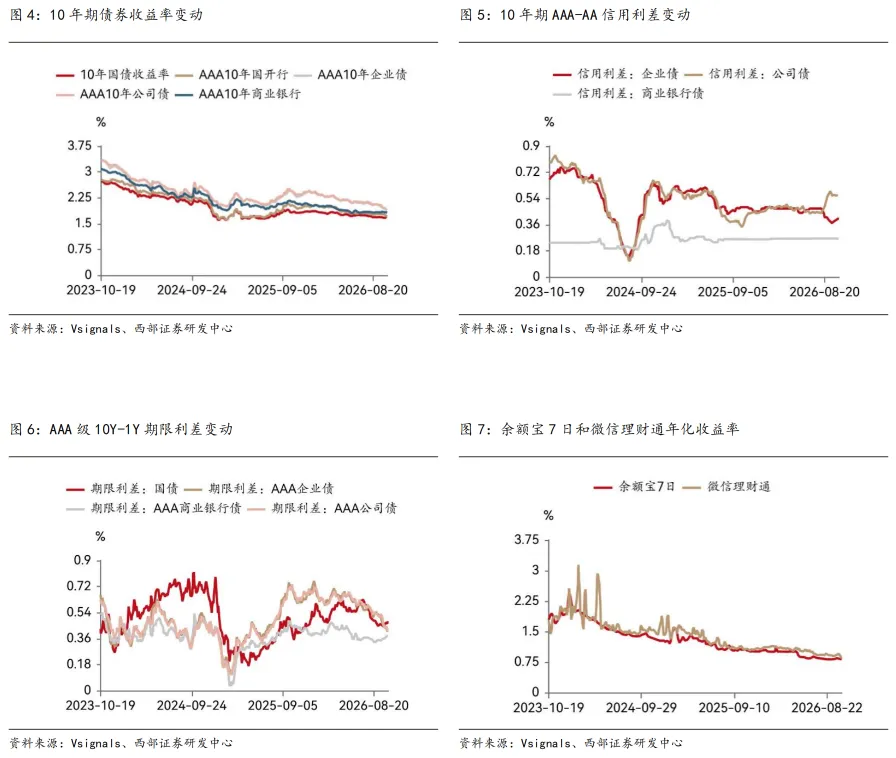
债券收益率:截10月16日,10年期国债到期收益率为1.65%,环下降3.84BP。10年期国开债(AAA)、企业债(AAA)、公司债(AAA)、商业银行债(AAA)到期收益率分别为1.70%、1.89%、1.89%和1.81%,环比分别-6.47、-5.00、-5.00、-1.96BP,所有债券均环比下降。
信用利差:截至10月16日一周内,10年期AAA-AA级企业债、公司债和商业银行债信用利差分别为40.00、 56.30、 26.34BP,企业债、公司债和商业银行债的信用利差变动为0.00、+0.11、0.00BP,企业债与商业银行债信用利差不变,公司债信用利差走阔。
期限利差:截至10月16日一周内,AAA级10Y-1Y国债、企业债、公司债和商业银行债期限利差分别为47.77、40.90、40.08、37.87BP,期限利差变动分别为+0.85、-3.32、-4.15、+0.66BP,企业债和公司债期限利差收窄,国债和商业银行债期限利差走阔。
截至10月16日,余额宝、微信理财通年化收益率分别为0.818%、0.866%,环比-0.70BP,-4.40BP。虽然保险产品的预定利率有所下调,但在无风险利率和银行存款利率持续下调的背景下,具有稳定现金价值的储蓄型保险产品优势仍在,预计仍有稳定的需求。
03
券商周度数据跟踪
3.1
券商板块细分表现
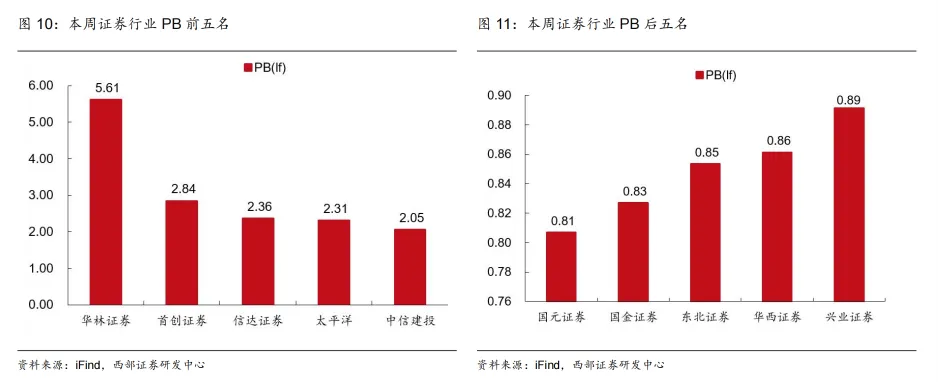
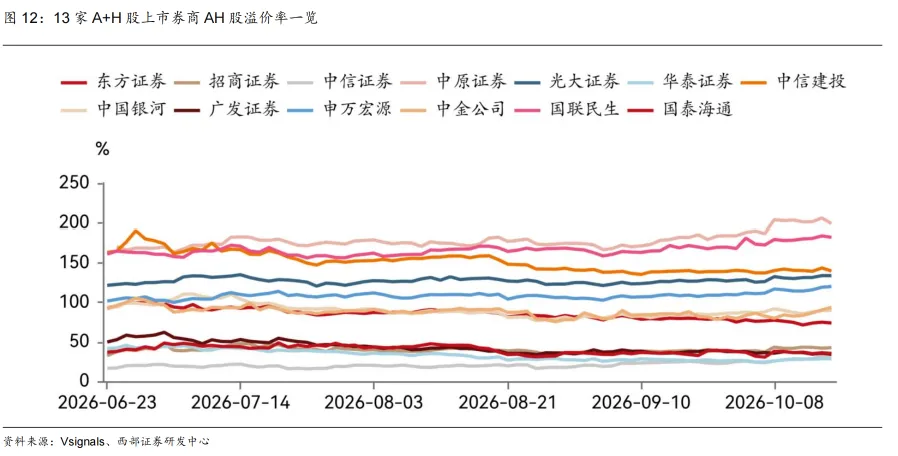
3.2
A股市场交投表现
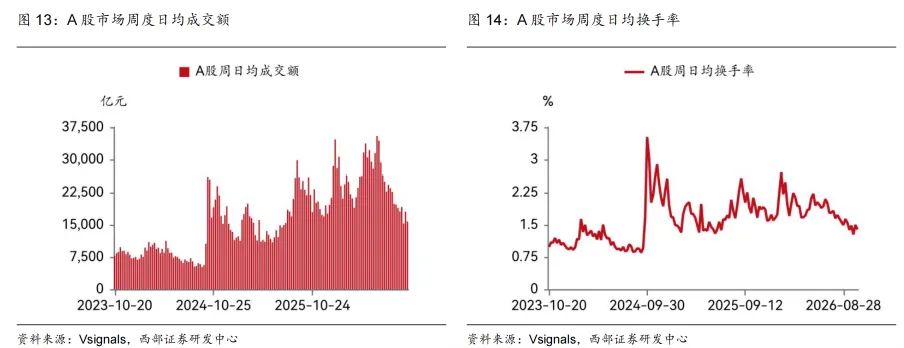
两融余额环比下降。截至2026年10月15日,全市场两融余额为24951.57亿元,较上周环比-2.76%;市场两融余额占沪深A股总市值比重为2.09%。截至2026年10月17日,股票质押股数为2798.16亿股,较上周环比-0.37%;质押市值为24047.82亿元,较上周环比-5.11%;市场质押股数占总股本的比重为3.78%。
3.3
A股市场发行表现
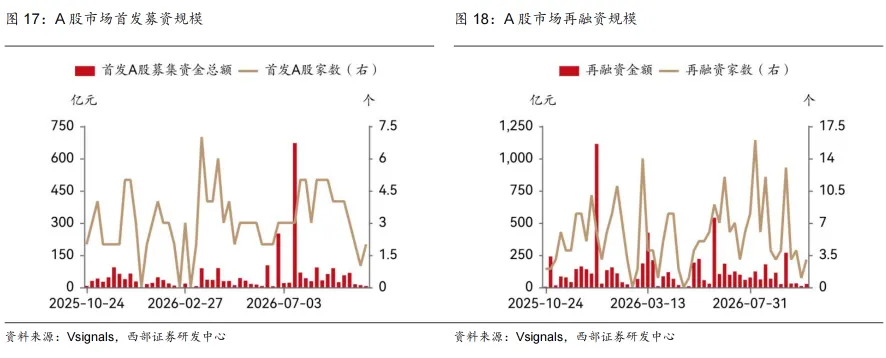
本周IPO募集金额环比下降,共2家再融资项目。2026年10月12日至2026年10月16日,有2家首发A股,募集资金总额5.94亿元,环比-39.39%;有2家再融资项目,募集资金总额15.75亿元。
3.4
公募基金表现
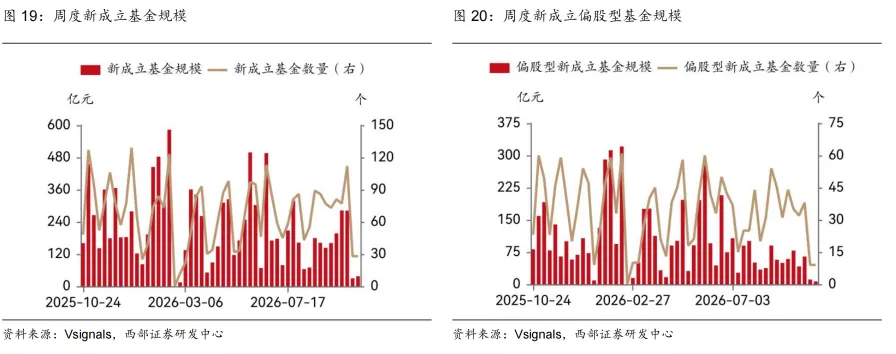
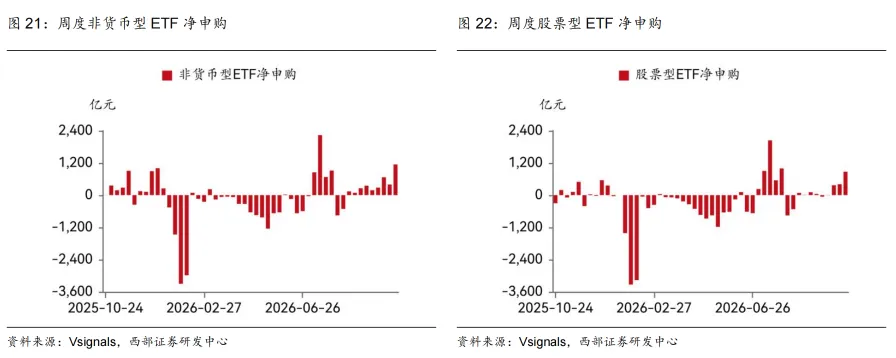
本周ETF净申购规模扩大。截至2026年10月15日,市场非货币型ETF净申购额为834.20亿元;股票型ETF净申购额为634.29亿元。
04
多元金融数据跟踪
4.1
多元金融子板块周度表现
4.2
期货市场周度成交情况
4.3
港股市场周度成交及南向资金
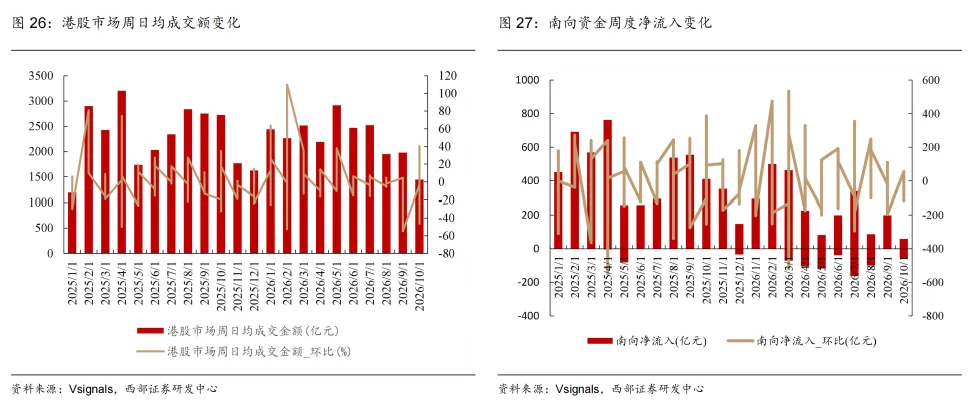
4.4
港股市场IPO情况
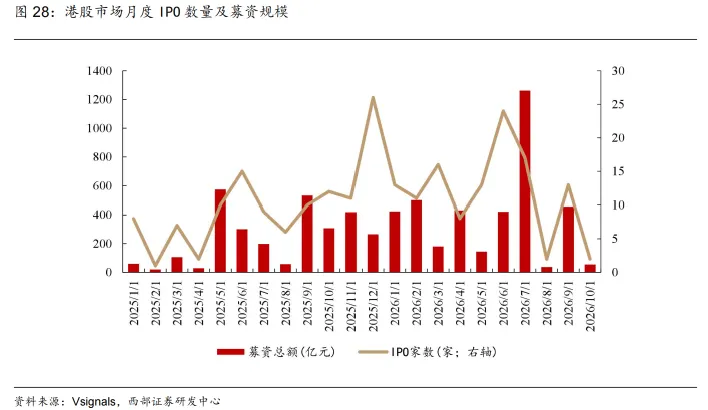
05
行业新闻及重点公司公告
5.1
行业资讯
【港交所】2026 年 10 月 16 日,香港交易所刊发港股现货市场缩短结算周期咨询总结文件,推进现货市场由当前 T+2 结算向 T+1 结算改革。港交所表示,本次改革获得市场广泛支持,计划在市场准备就绪并取得监管批准后,于 2028 年下半年正式落地 T+1 结算,目标市场主体在 2028 年 9 月前完成系统与流程改造。(来源:港交所)
5.2
重点公告
【东方证券】2026 年 10 月 14 日,公司收到证监会注册批复,同意公司向专业投资者公开发行面值总额不超过 600 亿元公司债券。本次债券发行用于补充公司营运资金,优化负债结构。
【中金公司】2026年10月15日,公司换股吸收合并东兴证券、信达证券项目进入换股实施阶段,该事项已获证监会批复。东兴证券、信达证券股票将于 10 月 19 日起终止上市,换股实施股权登记日为10月16日。
06
风险提示
西部金融团队
报告信息
证券研究报告:《非银行业周报(2026/10/18):券商超额价值凸显,港交所T+1改革利好互联互通》
对外发布日期:2026年10月18日
报告发布机构:西部证券研究发展中心
分析师信息
孙寅 (S0800524120007)
sunyin@research.xbmail.com.cn
陈静 (S0800524120006)
chenjing@research.xbmail.com.cn
张佳蓉 (S0800524080001)
zhangjiarong@research.xbmail.com.cn
联系人:许冰洁
xubingjie@xbmail.com.cn
邵颖
shaoying@xbmail.com.cn
免责声明:本报告由西部证券股份有限公司(已具备中国证监会批复的证券投资咨询业务资格)制作。本报告仅供西部证券股份有限公司(以下简称“本公司”)机构客户使用。本报告在未经本公司公开披露或者同意披露前,系本公司机密材料,如非收件人(或收到的电子邮件含错误信息),请立即通知发件人,及时删除该邮件及所附报告并予以保密。发送本报告的电子邮件可能含有保密信息、版权专有信息或私人信息,未经授权者请勿针对邮件内容进行任何更改或以任何方式传播、复制、转发或以其他任何形式使用,发件人保留与该邮件相关的一切权利。同时本公司无法保证互联网传送本报告的及时、安全、无遗漏、无错误或无病毒,敬请谅解。本报告基于已公开的信息编制,但本公司对该等信息的真实性、准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅为本报告出具日的观点和判断,该等意见、评估及预测在出具日外无需通知即可随时更改。在不同时期,本公司可能会发出与本报告所载意见、评估及预测不一致的研究报告。同时,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。本公司不保证本报告所含信息保持在最新状态。对于本公司其他专业人士(包括但不限于销售人员、交易人员)根据不同假设、研究方法、即时动态信息及市场表现,发表的与本报告不一致的分析评论或交易观点,本公司没有义务向本报告所有接收者进行更新。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。客户不应以本报告取代其独立判断或根据本报告做出决策。该等观点、建议并未考虑到获取本报告人员的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素,必要时应就法律、商业、财务、税收等方面咨询专业财务顾问的意见。本公司以往相关研究报告预测与分析的准确,不预示与担保本报告及本公司今后相关研究报告的表现。对依据或者使用本报告及本公司其他相关研究报告所造成的一切后果,本公司及作者不承担任何法律责任。在法律许可的情况下,本公司可能与本报告中提及公司正在建立或争取建立业务关系或服务关系。因此,投资者应当考虑到本公司及/或其相关人员可能存在影响本报告观点客观性的潜在利益冲突。对于本报告可能附带的其它网站地址或超级链接,本公司不对其内容负责,链接内容不构成本报告的任何部分,仅为方便客户查阅所用,浏览这些网站可能产生的费用和风险由使用者自行承担。本公司关于本报告的提示(包括但不限于本公司工作人员通过电话、短信、邮件、微信、微博、博客、QQ、视频网站、百度官方贴吧、论坛、BBS)仅为研究观点的简要沟通,投资者对本报告的参考使用须以本报告的完整版本为准。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“西部证券研究发展中心”,且不得对本报告进行任何有悖原意的引用、删节和修改。如未经西部证券授权,私自转载或者转发本报告,所引起的一切后果及法律责任由私自转载或转发者承担。本公司保留追究相关责任的权力。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。本公司具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91610000719782242D。


发表评论
发表评论: