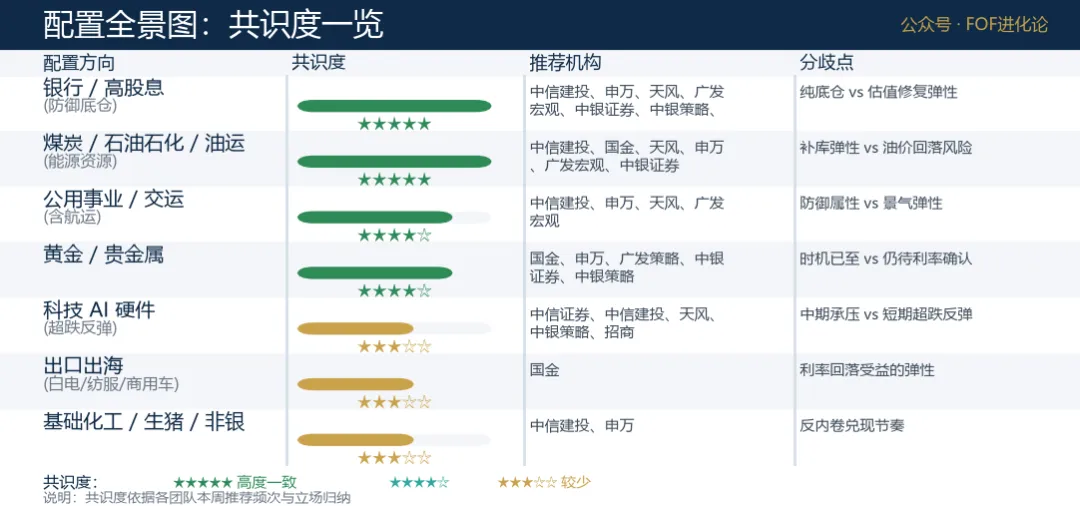
尾声待机——主流券商策略周观点(261018)导读:本周(10月12日至10月18日)A股国庆后第二个完整交易周继续下探,万得全A周跌约5.1%、沪深300跌3.4%、创业板指跌近9%,仅食品饮料、银行收红;全A日均成交萎缩至1.6万亿元下方,融资资金延续净流出、进入第二轮去杠杆,股票型ETF单周净申购近千亿元创阶段新高。本期综合10家主流团队观点,归纳出6个共识方向与4个关键分歧。共性判断是:短期调整已进入尾声区间、估值回落至历史极低分位、赔率明显改善,但外部实际利率与AI估值压缩、内部去杠杆尚未出清,短期仍以防御待机为主;配置上以银行、煤炭、石油石化、公用事业、油运等高股息与实物资产为防御底仓,黄金配置价值上升。分歧集中在调整定位、科技能否抄底、配置主线选择与黄金时机。一图看懂配置全景见文末。一、共识篇:6 个方向形成共振本周共识可以压缩成一句话:A股经历国庆后第二轮快速下跌、已进入调整尾声区间,估值回落至历史极低分位、赔率明显改善,但外部实际利率与AI估值压缩、内部去杠杆尚未出清,短期仍以防御待机为主,右侧信号未至、不宜急于加仓。国庆后首个完整交易周A股继续走弱,万得全A周跌约5.1%、创业板指跌近9%、科创50跌约6.8%,通信、电子、电力设备领跌,仅食品饮料、银行收红。但下跌已把估值打到历史极低分位,沪深300、中证800的PE分别处于历史约6%与9%分位,中证红利股息率超4%、高出10年国债约2.5个百分点;多家量化模型显示"赔率与低拥挤"的左侧信号正在显现,判断短期调整进入尾声的机构在增多。问题在于这是"尾声"而非"反转",情绪指标连续超10个交易日偏空(2024年7月以来首次),融资资金9月下旬以来净流出逾1500亿元、进入第二轮去杠杆,宽基ETF虽放量承接但更多是托底而非趋势反攻。本轮调整的核心外因高度一致,即海外实际利率主导的估值压缩。美国9月CPI同比3.7%、核心2.6%均超预期,12月加息预期走高;更关键的是10年美债收益率的上行主要来自实际利率而非通胀预期,对成长股估值的压制远比通胀预期驱动更直接。叠加AI产业趋势放缓,龙头云厂商营收增速与债券、CDS利差走阔、AI基建债务融资压力上升,全球科技资产集中回调,费城半导体周跌逾11%、韩国综指因存储股重挫周跌逾14%并触发熔断,风险偏好通过外溢传导至A股。中东地缘反复、布油维持110美元附近、美元与黄金震荡,进一步放大波动。海外波动的启示在于,我国作为全产业链大国,保持资本市场行业表现的广谱性、避免单一产业依赖,能有效降低市场脆弱性。内部并非没有支撑。一是资金面托底,本周股票型ETF净申购近千亿元、创阶段新高,稳市资金持续发力;二是赔率改善,A股股权风险溢价已跌破3年均值,系统性下探空间有限;三是政策预期,监管座谈会强调"加强稳市机制建设、拓宽中长期资金来源",金融街论坛召开在即,潜在增量政策工具构成托底。配置上一致性最强的方向浮出水面,以银行、公用事业、煤炭、石油石化、油运为代表的"确定性股息加实物资产"成为防御底仓共识,黄金在利率回落预期下配置价值上升;科技AI硬件中期仍受压制但短期超跌,技术性反弹可期,围绕新技术的交易反复升温。共识的另一面是,在外部实际利率未见顶、内部去杠杆未出清前,仓位上宜防守、结构上宜抓确定性。二、分歧篇:4 个关键判断的深度辨析分歧一、调整定位:尾声已至可左侧布局 还是 仍须轻仓防御、不见右侧不加仓机构立场中信证券 / 申万宏源偏"尾声信号已现"。中信证券认为机构减仓诱发的调整接近尾声,AI硬件第一轮估值调整幅度与时间已接近2021至2022年新能源,宽基ETF放量是积极信号;申万宏源称"短期调整已处于尾声阶段",长期性价比出清已有时间表、短期性价比指标不断增多。招商证券 / 中信建投偏"仍轻仓防御"。招商证券将择时由中性震荡下调至中性偏弱、仓位建议由50%降至40%;中信建投称情绪陷入低迷区、警惕被动去杠杆,维持轻仓、防御优先、观望为主。辨析要点:分歧的本质是"仓位态度"。前者把当前视为左侧布局窗口、小级别反弹可期,后者承认超跌但强调去杠杆未出清、不见右侧信号不加仓。两边都不否认短期有修复,差异在信心与仓位。分歧二、科技AI板块:超跌反弹可参与 还是 中期仍受制、继续谨慎机构立场中信证券 / 中信建投偏"超跌反弹"。中信证券类比新能源,认为AI核心票调整幅度与时间接近尾声,二阶导下修、一阶导仍向上阶段围绕新技术交易升温;中信建投称科技超跌已达历史级,技术反弹可期、三季度业绩有支撑。申万宏源 / 中银策略 / 天风金工偏"中期谨慎"。申万宏源认为短期AI链仍偏逆风、电子通信拥挤度未有效出清;中银策略强调外部实际利率压制、AI盈利斜率是核心;天风金工提示电子仍处高拥挤预警、行业轮动暂未纳入。辨析要点:分歧在"抄底时点"。乐观方看景气与超跌,谨慎方看估值仍高(电子PE仍高于历史中位)、筹码未清、外部利率未顶。共同点是都不否定AI产业趋势,只是否认当下是趋势反转。分歧三、配置主线:红利底仓 还是 资源能化 还是 出口出海机构立场国金策略押注"利率敏感下的黄金加能化加出海",推荐黄金、煤炭、石油、油运,以及出口出海的白电、纺织制造、商用车、家居(兼红利属性),最坚定看多黄金。中信建投 / 天风金工押注"股息加实物资产"。中信建投以确定性股息锁定底仓(银行、非银、公用、煤炭、石油、油运、基础化工、生猪、AI),天风金工行业轮动指向煤炭、纺织服装、石油石化、交通运输、银行。中信证券更侧重"非AI领域结构性机会",认为若海外利率回落,非AI板块孕育新机会,不局限于传统红利。辨析要点:防御派内部也有侧重。国金押注利率敏感下的黄金、能化与出海,中信建投、天风押注股息与实物资产,中信证券押注非AI结构性。差异来自对利率回落节奏与红利持续性的不同假设。分歧四、黄金配置时机:时机已至 还是 仍待观察机构立场国金策略明确"黄金正在迎来配置时机"。AI放缓使美债实际利率回落、利率先于通胀下行,历史经验下美元走弱、黄金受益;本周全球科技回调但非科技不弱,进一步佐证。中银策略 / 中银证券认为黄金仍震荡,美债收益率边际缓和但未有效传导为成长修复,实际利率未见明确顶部,黄金弹性需待利率更明确下行。辨析要点:对黄金的分歧来自对"实际利率是否见顶"的判断。国金把AI放缓视为利率下行的先行信号、果断下注;中银则强调利率高位粘性、黄金需等待更明确的下行确认。这条分歧与分歧三的能化、出海侧重互为表里。三、配置全景图10家机构中多家给出明确配置建议,按共识度归纳如下(星级为各团队推荐频次与立场的归纳,仅供参考)。四、结语本周A股在"外部实际利率与AI估值压缩"和"内部资金托底与赔率改善"之间拉锯,国庆后第二轮快速下跌把估值打到历史极低分位,多家判断短期调整进入尾声,但去杠杆未出清、外部利率未见顶,右侧信号未至。操作上,机构一致建议以银行、公用事业、煤炭、石油石化、油运等高股息与实物资产作防御底仓,黄金在利率回落预期下配置价值上升,科技AI硬件中期承压、短期超跌反弹可期。真正的胜负手,在于谁的业绩能在高利率环境中被持续验证,以及稳市资金与政策预期能否把"尾声"推进为"右侧"。免责声明:本文由公开周度策略观点整理而成,仅作信息汇总与学习交流,不构成任何投资建议。市场有风险,投资需谨慎。参考文献(按当周发布顺序):[1] 中信证券. 策略聚焦:市场调整接近尾声. 2026-10-18[2] 中银策略. 外有压制,内有支撑. 2026-10-18[3] 国金策略. 若是反弹还没来(A股策略周报20261018). 2026-10-18[4] 天风金工. 权益观点:赔率与低拥挤逐渐显现. 2026-10-18[5] 广发策略. 如何扰动市场:中期选举全知道. 2026-10-18[6] 中信建投证券. 情绪低迷,轻仓待机. 2026-10-18[7] 中银证券宏观. 宏观和大类资产配置周报(2026.10.18). 2026-10-18[8] 广发宏观. 韩国股市调整的背景与启示(周度述评第83期). 2026-10-18[9] 招商证券. 走势低于预期,建议仍以防御思路对待. 2026-10-18[10] 申万宏源策略. 一周回顾展望:短期调整尾声阶段信号已现. 2026-10-17整理日期:2026-10-18 公众号:FOF进化论

 研报速递


发表评论
发表评论: