
 研报速递
上一次月报里,我们提示过一个警报:8 月履带起重机内销同比下滑 19.3%,是 18 个月来的首度转负。一个月过去,9 月数据出来了——履带起重机内销同比再跌 30.9%,跌幅不降反扩;总量 332 台、同比 +16.5% 的正增长,几乎全靠出口 +46.3% 撑着。警报解除了吗?恰恰相反,内需的警报还在响。
一屏看懂 · 2026 年 9 月起重机行业
单位:台、% | 来源:中国工程机械工业协会《2026年9月工程机械行业主要产品销售快报二》(9 月单月及 1–9 月累计口径)
一、内销偏弱:总量靠出口撑,内需警报未除
9 月四类起重机里,内销并不亮眼:履带吊内销同比 −30.9%、塔吊 −8.0%,只有汽车吊 +13.0%、挖掘机 +7.2% 温和。真正全面正增长的,是出口:
▍图 1 · 2026年9月:内销偏弱,出口挑大梁
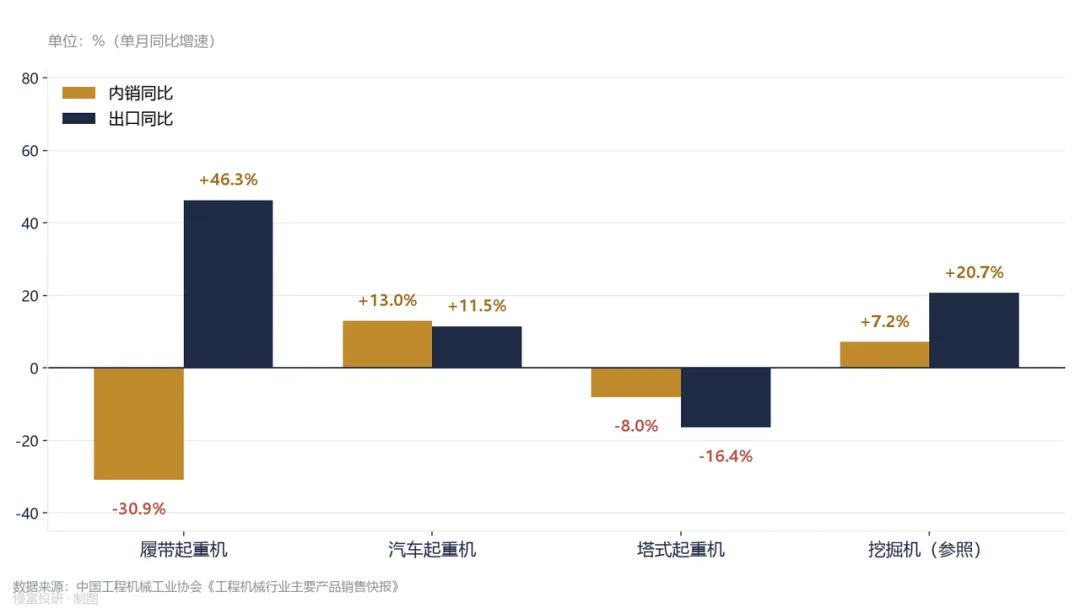
一句话看懂:履带吊内销 −30.9%、塔吊内销 −8.0%,汽车吊 +13.0%、挖掘机 +7.2%——内销冷暖不均,谈不上“爆发”;真正全面正增长的是出口。
但单月数据会骗人。把它放回五年的长周期里,才看得出这是“反弹”还是“反转”:
▍图 2 · 汽车起重机:从 5.4 万台跌到 2 万台,2025 年终于止跌
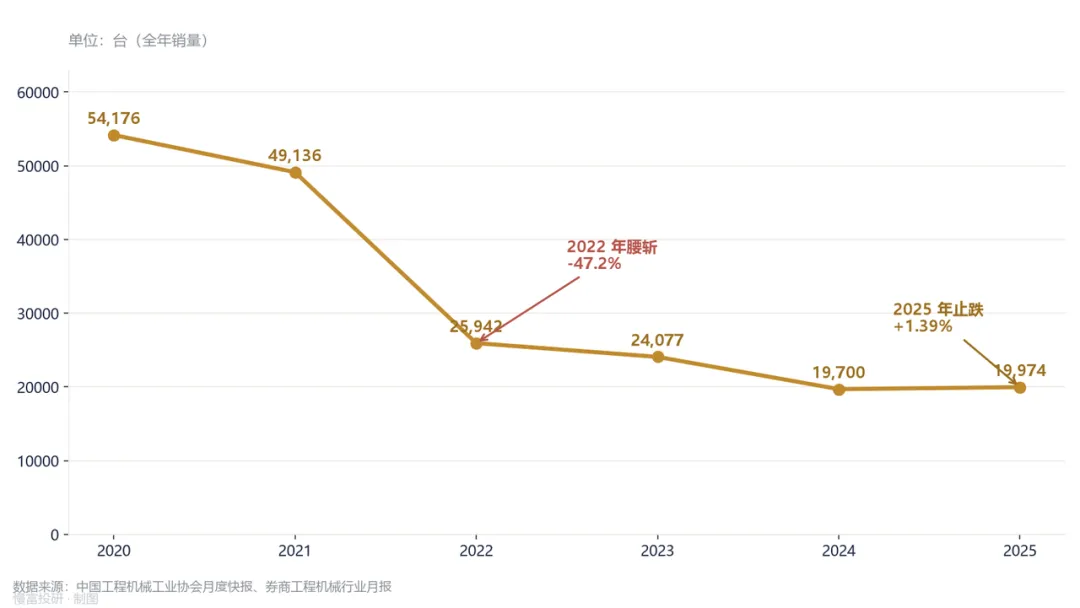
一句话看懂:2020 年顶峰 54,176 台 → 2022 年腰斩至 25,942 台 → 2025 年 19,974 台、同比 +1.39% 首次转正。底部已经探明,但离复苏还有距离。
二、履带吊深度:8 月那次“转负”,到底是什么
履带吊是长期跟踪的细分类别,因为它最能反映重型工程的真实开工强度(风电安装、大型基建吊装)。把 8 月和 9 月放在一起看:
▍图 3 · 履带起重机:总量转正,内销却更弱,全靠出口拉回
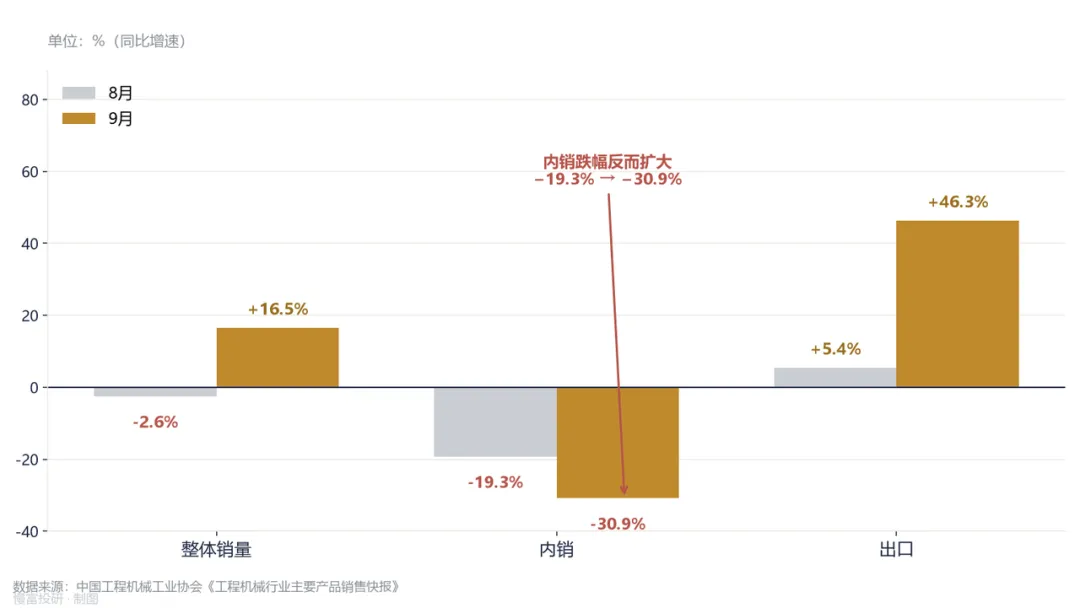
一句话看懂:内销从 −19.3% 跌到 −30.9%,跌幅反而扩大;总量却从 −2.6% 翻正到 +16.5%,全靠出口从 +5.4% 跳到 +46.3%。这不是内销反弹,是出口单月放量。
把时间拉长到三年,看它的内外销结构变化,答案更清楚:
▍图 4 · 履带起重机:内销塌方,出口撑起 68%
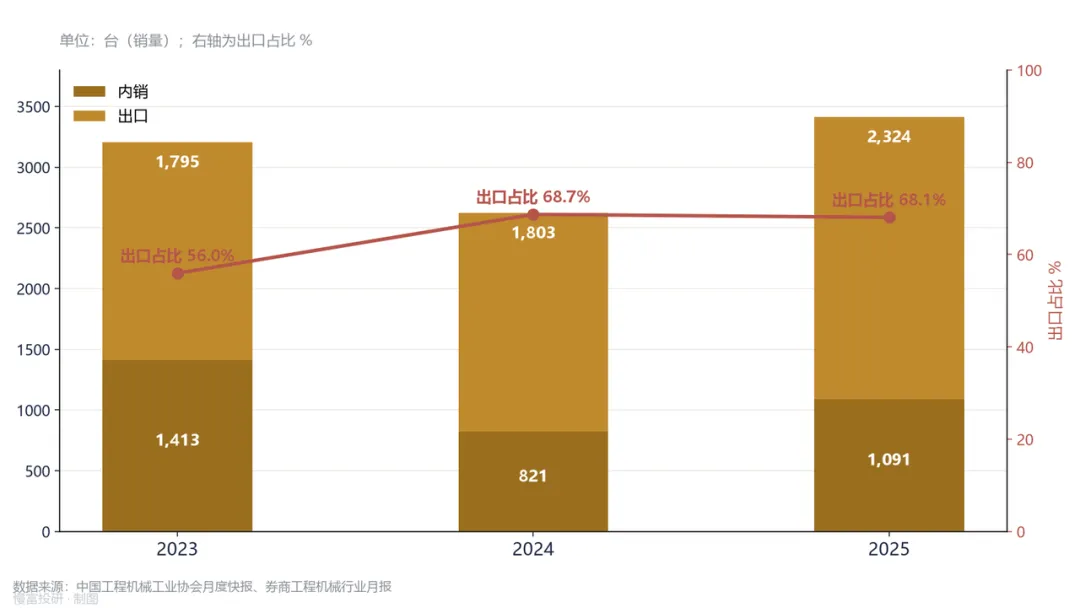
一句话看懂:出口占比从 2023 年的 56.0% 升到 2025 年的 68.05%——每卖 3 台履带吊,就有 2 台是卖给海外。内销的波动,对总量的影响正在变小。
三、出口:不耀眼,但越来越是“命根子”
9 月出口增速普遍温和,但没有一个是负的(塔吊除外)。更值得注意的,是出口占比的结构性抬升:
▍图 5 · 出口依赖度:塔吊一年之间从 27% 冲到 47%
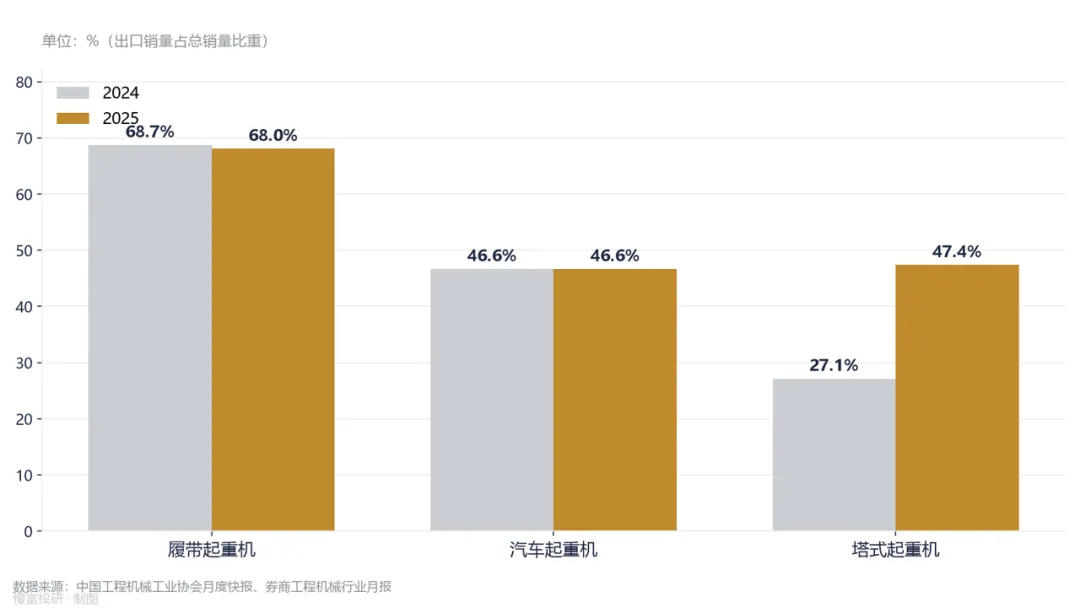
一句话看懂:塔吊出口占比一年飙升 20 个百分点(27.12%→47.35%)。地产塌了,塔吊只能“墙内开花墙外香”——中东、东南亚基建接住了它。
而把这个月三类起重机加总,会看到一个标志性变化:
▍图 6 · 漏斗图:2026年9月,出口首次超过内销
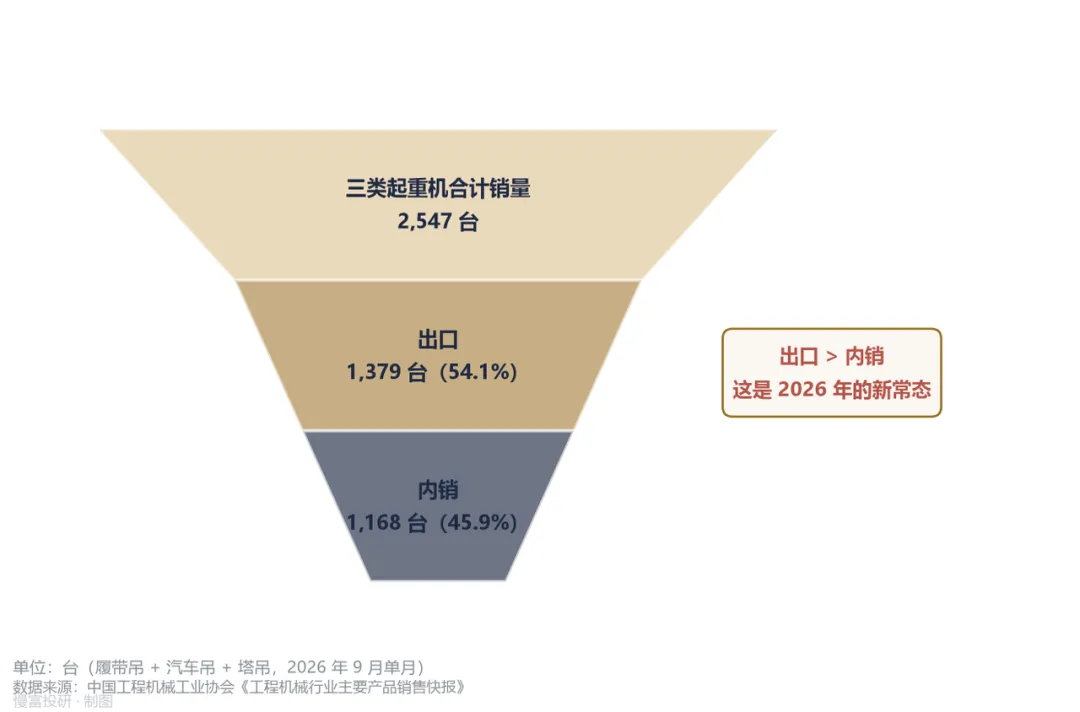
一句话看懂:合计 2,547 台中,出口 1,379 台(54.1%)超过内销 1,168 台。起重机行业已经从“内需驱动”切换成“出口驱动”。
四、分化:不是所有起重机都在涨
这是月报里必须讲清楚的“另一面”——行业内部在剧烈分化。先看最惨的一个:
▍图 7 · 塔式起重机:三年跌掉四分之三,地产的影子
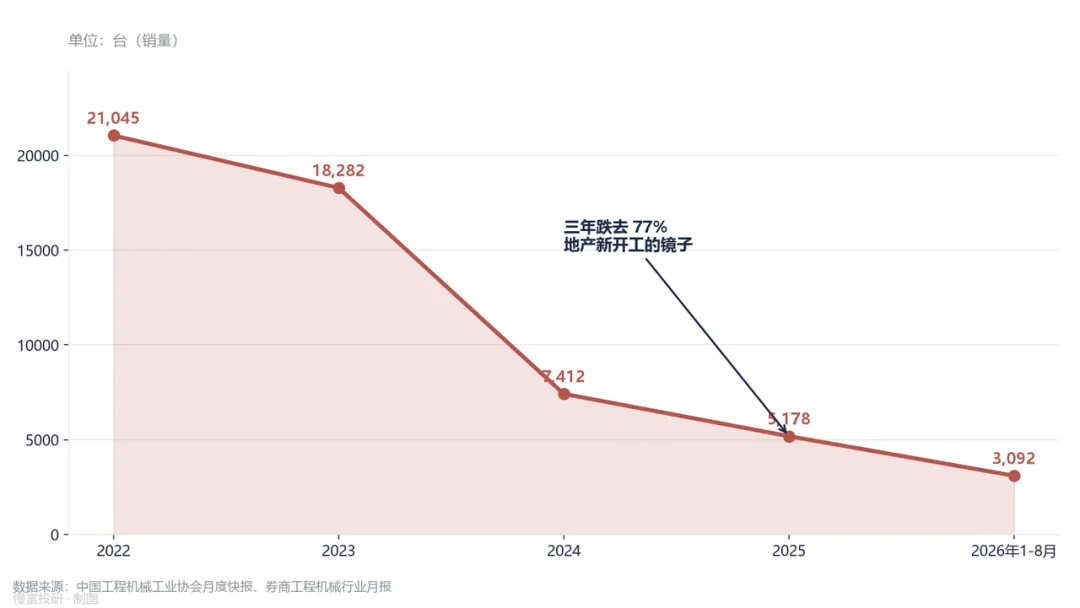
一句话看懂:21,045 台(2022)→ 5,178 台(2025),三年跌去 75%。塔吊销量就是房地产新开工面积的一面镜子。
把四大品类放在同一张图里对比,分化一目了然:
▍图 8 · 四大品类 2024 vs 2025:履带吊 +30%,塔吊 -30%
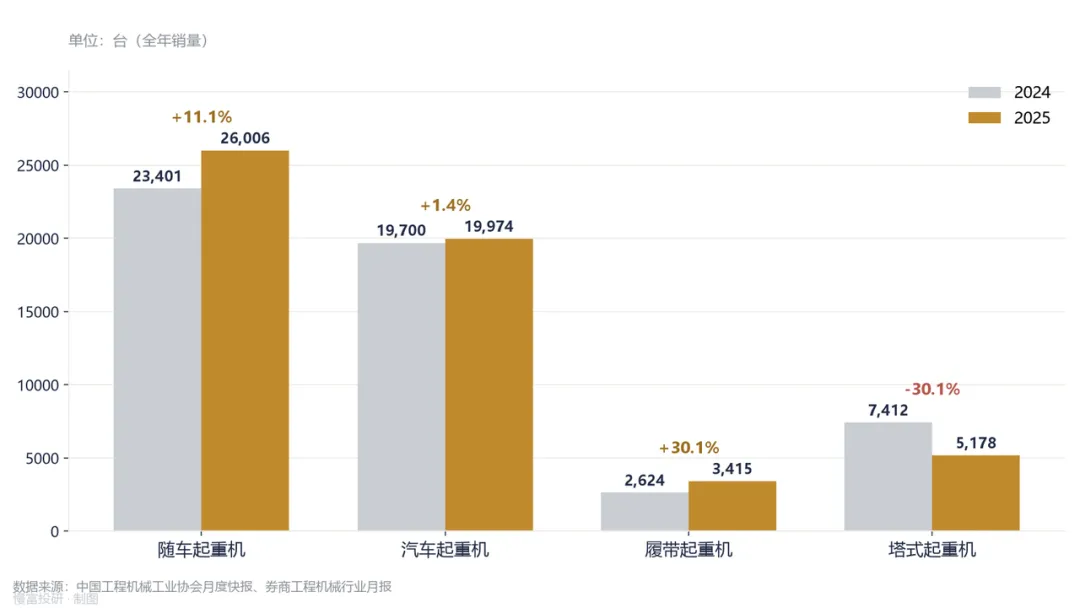
一句话看懂:同一年、同一个“起重机行业”,履带吊 +30.1%、塔吊 -30.7%——相差 60 个百分点。这不是一个行业,是三个方向相反的周期。
为什么会这样?因为每个品类挂钩的下游完全不同:
▍图 9 · 热力表:品类景气矩阵(金色=景气,灰色=平淡,红色=承压)| 来源:中国工程机械工业协会
五、大图景:增长的主引擎早已是出口
跳出起重机单品类,看整个工程机械。挖掘机是行业的“晴雨表”,它的五年曲线最有说服力:
▍图 10 · 挖掘机五年:内销挖出深坑,出口填平了它
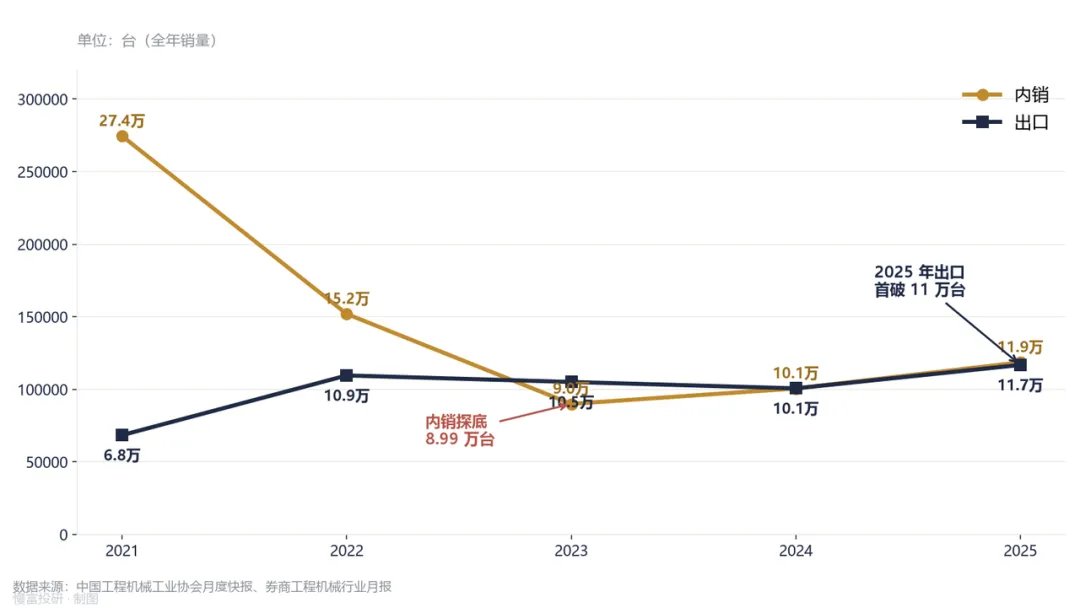
一句话看懂:内销从 27.4 万台(2021)跌到 8.99 万台(2023),再回到 11.85 万台(2025);出口则从 6.84 万台一路涨到 11.67 万台。两条线在 2025 年几乎交叉——出口已经和内销平起平坐。
最后看两个关键仪表读数,判断“设备到底在不在干活”:
▍图 11 · 仪表盘:设备真的在干活,且越来越依赖海外
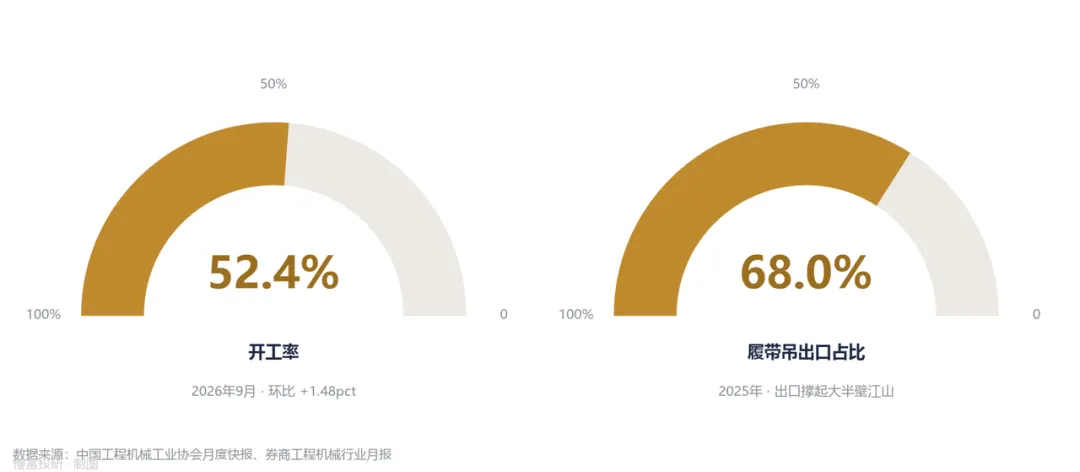
一句话看懂:9 月开工率 52.4%(环比 +1.48pct),设备在真的干活;履带吊出口占比 68.05%,海外是主要支撑。量在恢复,但增长的发动机已经换成了出口。
六、竞争格局:徐工的市占率版图
看懂行业,还要看懂谁在赢。用雷达图看徐工在各品类的市占率变化:
▍图 12 · 雷达图:徐工起重机的市占率版图(2022 vs 2024)
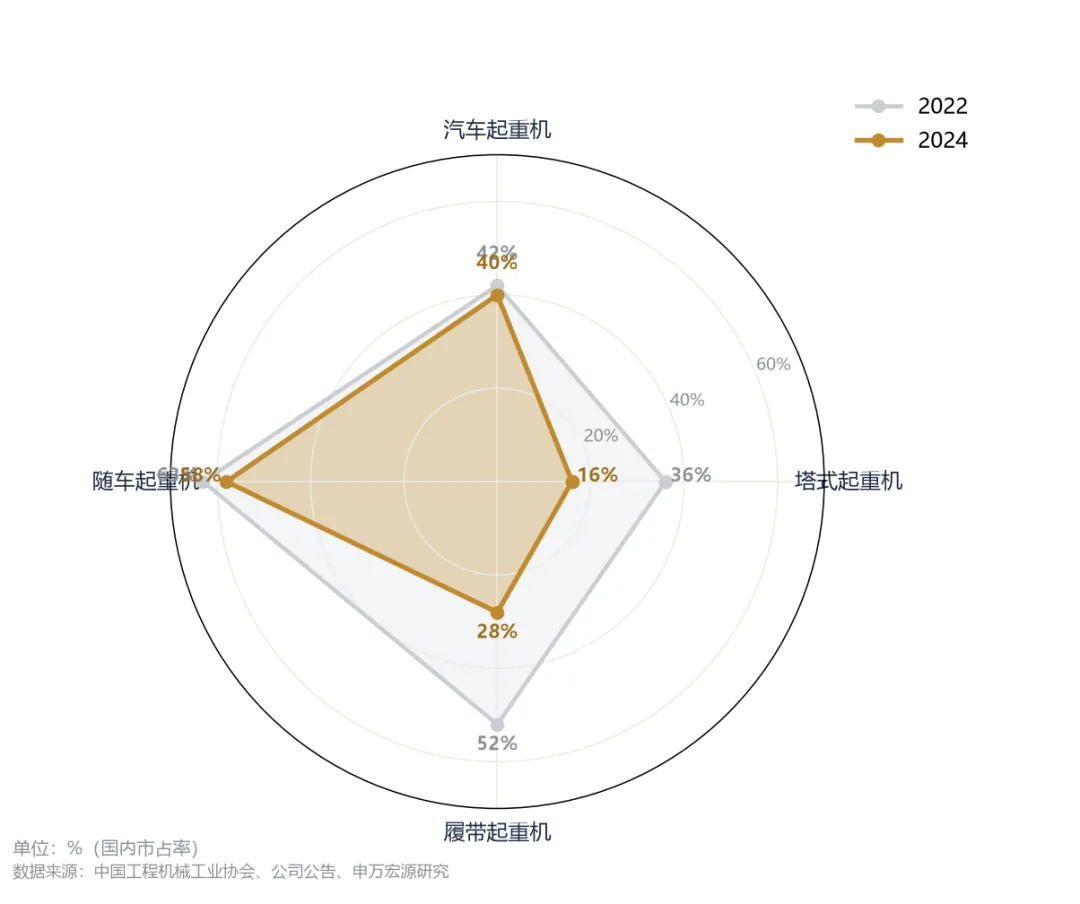
一句话看懂:随车吊(58%)、汽车吊(40%)地位稳固;但履带吊从 52% 掉到 28%、塔机从 36% 掉到 16%。高毛利的重型品类竞争在加剧,这是需要盯紧的信号。
七、给普通投资者的三点启示
1. 单月负增长别慌着下结论,先看累计趋势。8 月履带吊内销 -19.3%、9 月扩大到 -30.9%,但 1–9 月内销累计仍 +1.86%。跟踪周期行业,把“月度增速”和“累计增速”分开看,是第一条纪律。
2. 别用“起重机”三个字概括这个行业。履带吊看风电大基建、塔吊看地产、汽车吊居中。同一年里最好的和最差的相差 60 个百分点。先想清楚你赌的是哪条下游。
3. 出口是“压舱石”,也是“敏感点”。2026 年 9 月三类起重机合计出口 54.1% 超过内销,履带吊出口占比 68%。海外托住了行业下限,但也让它对汇率、地缘、海外基建节奏高度敏感——这是红利,也是敞口。
核心判断8 月内销首度转负(-19.3%),9 月跌幅反而扩大到 -30.9%——这不是噪音式反弹,而是内需持续偏弱的信号;总量 +16.5% 几乎全由出口 +46.3% 贡献。起重机当下是“出口单核驱动”,内销复苏尚未确认;内部仍剧烈分化:跟着基建和风电走的履带吊、汽车吊在上升通道,跟着地产走的塔吊还在泥潭里。看这个行业,与其问“涨不涨”,不如问“哪种涨、哪种跌、你赌的是哪条链”。
*本文数据来源:中国工程机械工业协会《2026年9月工程机械行业主要产品销售快报二》、协会市场指数快报。文中不构成任何投资建议,市场有风险,决策需独立判断。
今日互动
你在工程/制造一线,今年感觉设备开工率是上来了还是下来了?你们公司今年买新设备了吗?留言区聊聊,一线的体感往往比报表更早。


发表评论
发表评论: