
 研报速递
▎核心结论摘要:技术飞轮已经启动,正处于从"地面验证"迈向"在轨演示"的历史拐点
▎第一章 赛道概述:从"概念奇观"走向"工程验证"的能源新赛道
▎第二章 关键技术体系分析:十大关键技术构成"能量从光子到电网"的完整链条
▎第三章 技术飞轮闭环分析:十二环节接力转动,"验证—降本—反哺"的飞轮已经加速
▎第四章 重点企业分析:全球三十余家企业卡位产业链,中美"国家队+创企"双轨并行
▎第五章 趋势展望:2030年兆瓦级验证是"奇点时刻",太空供电将先于地面并网兑现商业价值
▎附录 参考文献 · 关键术语和公式表 · 关键技术转化价值清单 · 潜力企业清单
核心结论:技术飞轮第一圈已经闭合——2023 年 Caltech MAPLE 完成人类首次太空到地面无线能量传输演示,中国"逐日工程"完成 55 米全链路地面验证,赛道从"科学可行性争议"进入"工程经济性竞赛"。
第一章:空间太阳能电站的本质是把"地面光伏电站+输电网"整体搬上太空;六十年三起两落,本轮复兴由可复用重型火箭、超轻光伏与固态微波器件三大成本拐点驱动;五大构型路线并存,核心分歧在聚光与否、旋转关节与否、模块化程度。
第二章:四层十二项关键技术构成"能量从光子到电网"的完整链条,WPT 与超大型结构是当前最硬的两块骨头;当前端到端效率约 10%—12%,并网平价需提升至约 20%。
报告日期:2026年10月 · 下篇
技术飞轮的核心命题是:空间太阳能电站不是单一产品的落地,而是一个“技术成熟度×成本下降×资本信任”相互增强的旋转系统。本报告将技术落地全过程解构为十二个首尾相接的环节,构成单向流动、闭环反馈的飞轮结构:
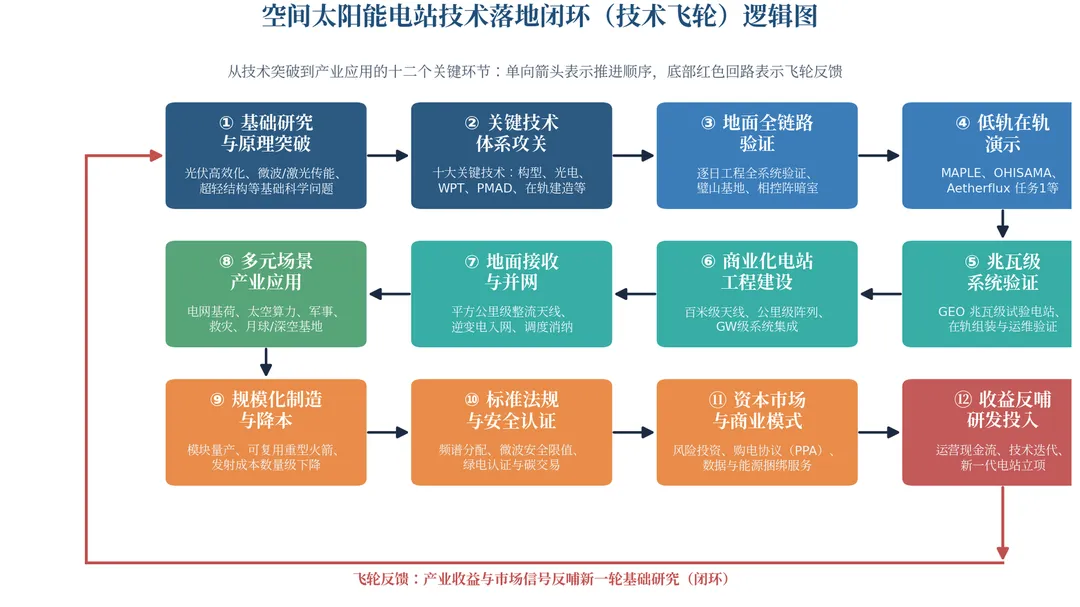
图3-1 空间太阳能电站技术落地闭环逻辑图:十二个环节按单向箭头流转,末端收益反哺起点研发
十二个环节的逻辑关系如下:①基础研究(光伏材料、微波器件、结构力学等原始创新)输出论文与原型,输入②关键技术攻关(十大关键技术的工程化突破);攻关成果在③地面全链路验证中完成系统集成与环境试验(如逐日工程55米/百米级验证);通过验证的系统进入④低轨在轨演示(如Caltech SSPD-1、日本OHISAMA),获取真实空间环境数据;数据支撑⑤兆瓦级系统验证(中国2030年GEO兆瓦级计划、英国2030年代30兆瓦示范),这是从“科学装置”到“能源设施”的分水岭;随后进入⑥商业化电站建设(吉瓦级)与⑦地面接收并网,电力经⑧多元场景产业应用(基荷电网、数据中心、偏远供电、军事前沿等)产生现金流;规模化应用驱动⑨规模化制造降本(模块批产、发射摊薄),并与⑩标准法规安全认证(频谱、电磁安全、空间碎片规则)共同构成制度基础设施;⑪资本市场与商业模式(绿电溢价、容量电价、碳市场)将现金流证券化,最终⑫收益反哺研发,飞轮完成一圈并加速进入下一圈。当前全球产业的精确坐标是:中国处于③→④交接区(地面验证完成、低轨演示筹备),日本处于④(OHISAMA在轨实验),美国处于②③并行(DARPA攻关+创企地面演示),欧英处于③(ESA SOLARIS资助的地面与亚轨道验证)。
第一组齿轮:技术验证链(①→⑤),解决“能不能”的问题。基础研究环节的全球态势呈现“中美双核”:西安电子科技大学、中国空间技术研究院、重庆大学在微波传能与构型设计上形成体系化产出,Caltech、美国海军研究实验室、JAXA与英国团队在超轻结构与激光传能上领先;顶刊顶会(IEEE Transactions on Antennas and Propagation、Acta Astronautica、IEEE MTT-S国际微波研讨会、IAC国际宇航大会)的SBSP论文数量2023年后年均增长超过40%。关键技术攻关环节的焦点已从“效率”转向“效率×质量×成本”的综合指标,例如GaN固态功放以效率70%+、可批量半导体工艺的双重优势替代行波管。地面全链路验证是飞轮第一个实质性啮合点:逐日工程2023年55米验证(波束收集效率87.3%)与2026年百米级千瓦一对多动目标传能,分别解决了“静态对准”与“动态跟踪”两大工程命题[1]。低轨在轨演示是第二个啮合点:MAPLE已证明“太空可以向地面传能”,OHISAMA将证明“地面可以从太空取电”,两者的数据将直接决定兆瓦级验证星的设计冻结。
第二组齿轮:工程建造链(⑤→⑦),解决“建得起”的问题。兆瓦级系统验证是飞轮中成本最高、风险最集中的环节,预计投资10—30亿美元量级,任何国家都无法承受多次失败,因此各国不约而同选择“分级验证”策略:中国以2028年低轨10千瓦级先行,2030年GEO兆瓦级跟进(发电能力大于400千瓦、射频功率200千瓦级)[13];英国Space Solar以2030年代30兆瓦地面可并网示范为目标,中间插入亚轨道与LEO台阶。商业化电站建设环节的本质是“万吨级空间基建”,其组织模式更可能类似国际空间站的多国分工,而非单一公司行为——这为产业链上下游企业(光伏、结构、机器人、发射)提供了确定性订单预期。地面接收并网环节相对成熟,但吉瓦级接收场的选址(需平坦、低人口密度、电网接入条件好的5—10公里场地)将提前十年成为稀缺资源,荒漠与海上漂浮式接收场是两个候选方向。
第三组齿轮:产业扩散链(⑧→⑩),解决“用得起”的问题。多元场景应用的层次结构决定了早期现金流质量:第一层是高电价容忍度场景——军事前沿基地供电(DARPA POWER的核心动机,前沿基地柴油发电等效成本超1美元/千瓦时)、灾害应急供电、海岛与极地供电;第二层是时间套利场景——数据中心夜间供电(Meta与Overview Energy的合作即属此类,为AI数据中心提供“夜间阳光”[18])、太空数据中心直接供电(Star Catcher的商业模式,向在轨卫星与空间计算设施无线供电,省去客户卫星自带电源的质量代价);第三层才是基荷电网场景——在度电成本降至0.05—0.08美元后与核电、燃机调峰竞争。这一“先军后民、先太空后地面、先高价后平价”的渗透次序,与光伏产业1970年代从卫星电源到民用屋顶的历史路径高度同构。规模化制造降本环节的潜力量化:Caltech瓦片式设计目标将系统级成本压至传统构型的1/10以下;标准法规则是飞轮的“隐形润滑剂”,国际电联频谱协调、ICNIRP电磁安全标准、外空条约框架下的电站登记与责任规则,任何一项滞后都将卡住商业化闸门。
第四组齿轮:资本循环链(⑪→⑫),解决“转得久”的问题。资本市场的定价逻辑正在从“概念期权”转向“里程碑债券”:Cowboy Space(Aetherflux)累计融资约3.35亿美元用于2026年低轨千瓦级演示星,Star Catcher累计融资8800万美元并已签下在轨供电意向,TerraSpark获500万欧元推进欧洲路线[21],美国老牌航天能源供应商Rocket Lab(SolAero)、Redwire则通过既有太阳翼业务卡位供应链。收益反哺研发环节在光伏产业已被验证:光伏组件价格每累计出货翻倍下降约20%(斯旺森定律),太空光伏若能接入吉瓦级电站需求,将复制这一学习曲线。飞轮整体转速的观测指标可归纳为三个:兆瓦级验证星是否按期(2030—2032年)上天、发射价格是否跌破500美元/千克、以及是否出现第一个签订长期购电协议(PPA)的商业项目——三者齐备之日,即是赛道从“政府驱动”切换为“市场驱动”之时。
基于传能对象与功率等级的不同,空间太阳能电站的应用场景可分为四个象限。地对地基荷供电:吉瓦级GEO电站对城市电网供电,这是终极场景,对应2035年后的市场,单站年发电收入可达10亿美元量级(按0.1美元/千瓦时、容量因子95%估算)。地对点定向供能:千瓦—兆瓦级对偏远海岛、极地科考站、矿区、灾区供电,激光或紧凑微波接收场即可部署,该场景电价容忍度最高,预计2030年前即可出现商业合同。天对天在轨供电:向其他卫星、空间站、太空数据中心、月球基地无线输电,Star Catcher计划构建“太空电网”(PowerGrid),Aetherflux低轨星座亦瞄准该市场——这是唯一不需要穿越大气的场景,效率与安全约束最宽松,被普遍判断为最早实现现金流的场景。军事与应急:DARPA POWER项目验证了激光中继为前沿阵地与无人机群供能的可行性,800瓦/8.6公里纪录背后的战术价值是“让能源像通信一样无线可达”[15]。
四个象限的共同意义在于:它们构成了一条从“高价值小功率”到“大规模低电价”的平滑需求曲线,使飞轮在每一转速下都能找到付费客户,而不必等到吉瓦级电站建成才有收入——这正是空间太阳能区别于可控核聚变等“全或无”能源赛道的商业优势。
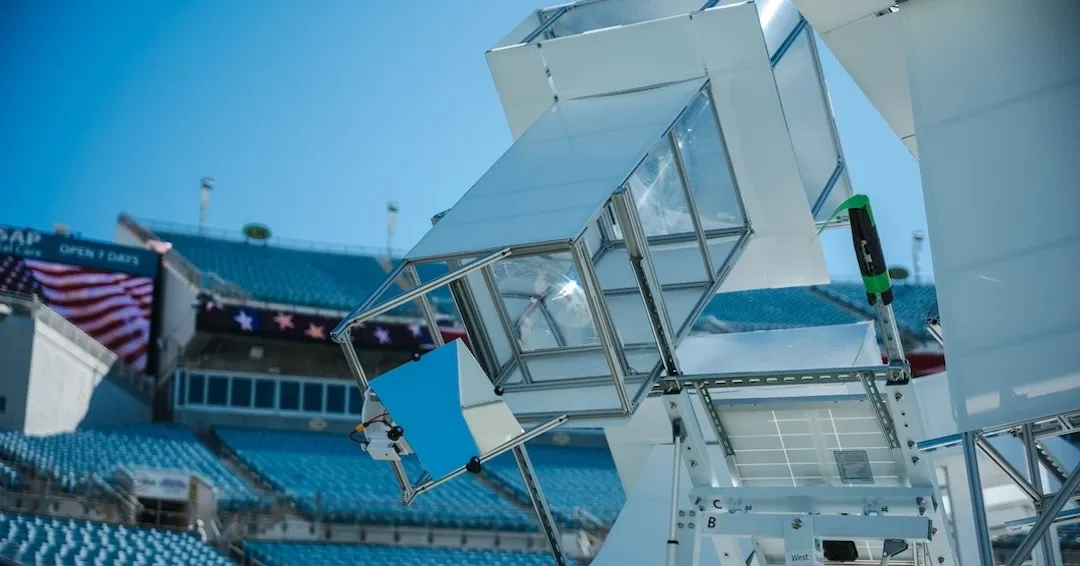
图3-2 美国Star Catcher公司在EverBank体育场完成的光学无线传能演示,2025年11月实现1.1千瓦传输纪录(图片来源:Star Catcher)
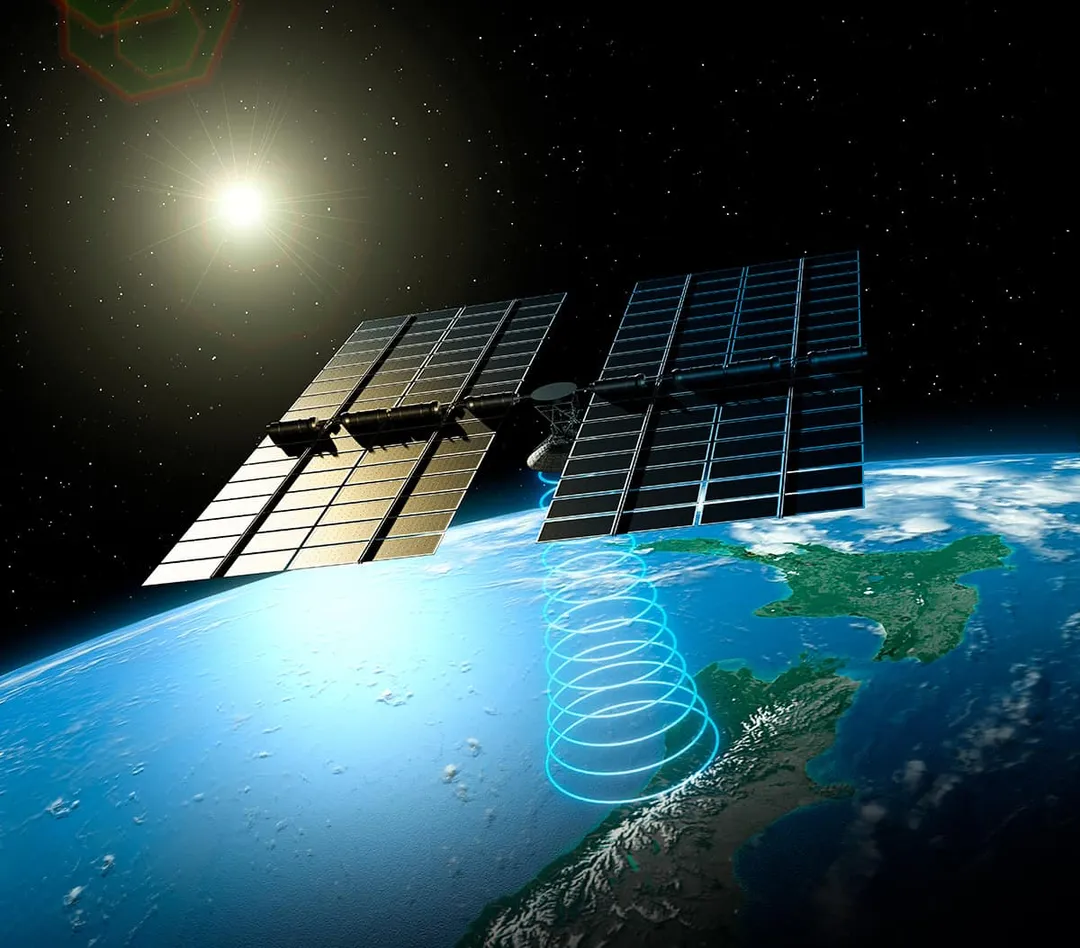
图3-3 空间太阳能电站向地面接收场传输能量概念图:GEO电站—微波波束—地面整流场的完整链路(图片来源:Physics World)
从学术产出看,SBSP研究热点已完成三次迁移:2015年前以构型概念为主(SPS-ALPHA、OMEGA等),2015—2022年以微波器件与整流天线为主,2023年后明确收敛至工程问题——超轻结构动力学、在轨组装机器人、高压PMAD、波束安全控制与系统经济性建模。IEEE MTT-S国际微波研讨会2024年起设立WPT专题分会场,IAC国际宇航大会连续四年设立SBSP专题,中国《空间电子技术》《宇航学报》与美国Acta Astronautica形成东西方两大发文阵地;中国工程物理研究院在微波源、中科院与西电在相控阵、重庆大学在空间站建造衍生技术上的论文密度居前。从专利看,微波整流天线、薄膜光伏集成、波束控制算法是中美日三国申请量最大的三个方向。
从国家战略看,五极路线图的硬节点已排定:中国——航天科技集团提出2028年低轨10千瓦级空间太阳能实验卫星、2030年GEO兆瓦级(发电能力大于400千瓦、射频200千瓦级)、2035年10兆瓦级百米天线验证、2050年吉瓦级商业电站的四步走路线[13],重庆璧山空间太阳能实验基地(占地约200亩)承担地面验证职能[36];日本——经产省与JAXA路线图锁定2050年吉瓦级电站(2.5×2.5公里面板、建设费约1.2万亿日元、目标电价7—10日元/千瓦时),2026年OHISAMA卫星执行世界首次星地闭环取电[17];美国——无统一国家路线图,采取“NASA评估+DARPA攻关+空军研究实验室(SSPIDR项目)+商业创企”的分布式推进,NASA OTPS 2024报告扮演“成本守门员”角色[4];欧洲与英国——ESA SOLARIS计划投入6000万欧元至2025年完成技术成熟度评估与决策准备,英国能源安全与净零部委托Frazer-Nash完成可行性研究(测算2040年LCOE约50英镑/兆瓦时),Space Solar获政府拨款推进CASSIOPeiA[25];韩国——2022年起由韩国航空航天研究院(KARI)与国防发展局启动WPT与空间太阳能预研,重点在5.8GHz相控阵与无人机中继。
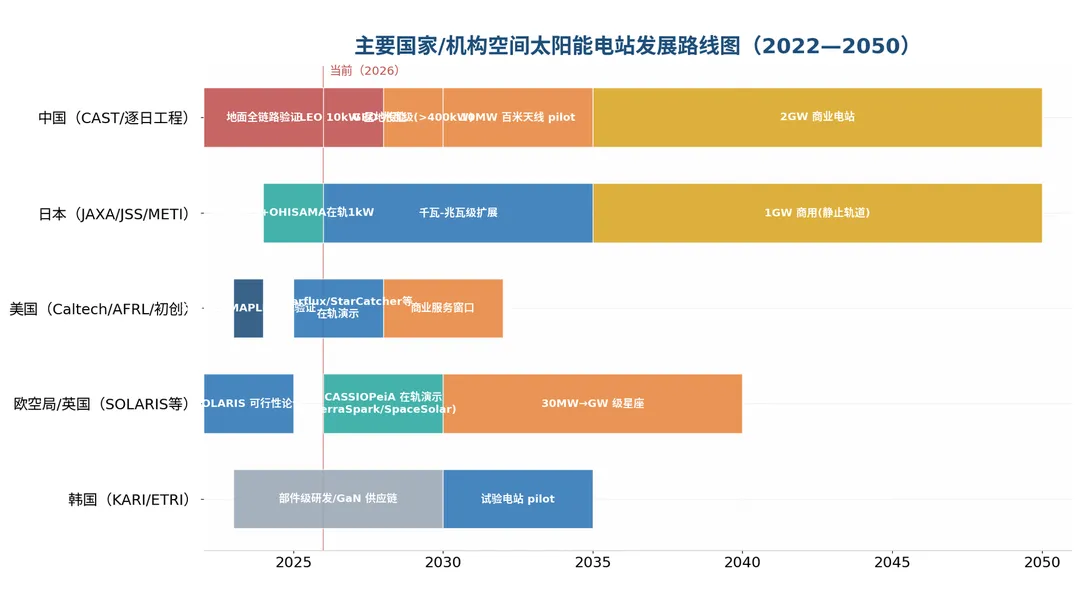
图4-1 中、日、美、欧英、韩五极空间太阳能发展路线图甘特图(2022—2050年)
企业层面的研发动向呈现三个信号:一是演示星竞赛,Aetherflux(2026年低轨千瓦级)、OHISAMA(2026年)、中国低轨实验星(2028年)构成第一轮在轨赛跑;二是供应链卡位,Rocket Lab收购SolAero后控制全球高端空间太阳电池主要产能,Redwire以iROSA供应商身份主导柔性展开结构,Solestial与mPower则以硅基/新型低成本空间电池挑战砷化镓垄断;三是跨界进入,隆基绿能等地面光伏巨头启动太空光伏产品线,Meta等科技巨头以购电协议形式锁定未来供给,标志着需求端开始反向牵引。
表4-1 国际重点企业一览(14家)
国际阵营的结构性特征是“垂直分工清晰”:Caltech与大学系提供源头技术,Aetherflux/Star Catcher等创企承担高风险演示,Rocket Lab/Redwire/Airbus等成熟供应商控制部件与结构产能,DARPA/空军以采购拉动。值得警惕的是,美国在高端空间太阳电池(SolAero)与柔性展开结构(Redwire)上的产能优势,可能在吉瓦级时代转化为类似光刻机的供应链卡点。
表4-2 国内重点企业/机构一览(12家)
国内阵营的结构性特征是“总体强、部件跟、民企活”:航天科技集团掌握系统总体与运载两张王牌,西电与重大构成学术双核,光伏部件环节(隆基、乾照、中电科蓝天、凯迅、德融、云南锗业)已形成从衬底到电池的完整国产链,银河航天等商业卫星公司则以批产能力切入结构环节。短板同样明显:高端GaN功放芯片、在轨组装机器人、吉瓦级地面接收场工程技术尚无对应主体,这三处空白既是风险也是创业与投资机会所在。
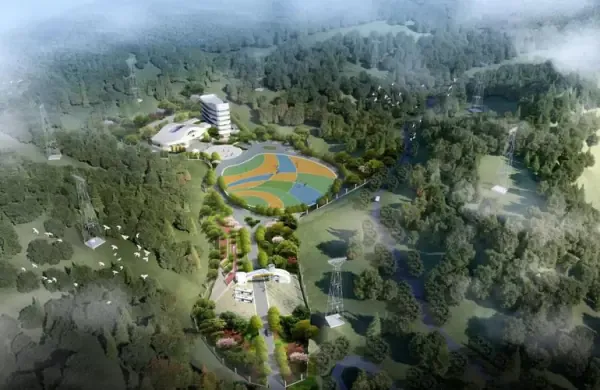
图4-2 重庆璧山空间太阳能实验基地效果图:占地约200亩,承担地面验证与中试职能(图片来源:璧山区政府公开资料)
产学研协同方面,全球已形成三种成熟范式:一是美国“大学孵化+军方采购”范式,Caltech SSPP由Donald Bren家族1亿美元捐赠启动,成果经NASA/DARPA项目放大,再由Aetherflux等创企商业化;二是中国“院士团队+国家工程”范式,西电段宝岩团队的OMEGA构型直接嵌入“逐日工程”国家任务,重庆大学璧山基地承担设施职能,航天科技集团负责在轨转化;三是欧洲“公司牵引+ESA背书”范式,Space Solar以公司为主体申请政府与ESA资助,Frazer-Nash、Roland Berger等咨询机构提供LCOE/VALCoE第三方测算(Roland Berger测算2040年VALCoE可从69欧元/兆瓦时降至49欧元/兆瓦时[25]),增强融资可信度。投融资方面,据本报告不完全统计,2023年以来全球SBSP相关企业融资总额已突破5亿美元量级:Aetherflux约3.35亿美元领跑,Star Catcher约8800万美元(含2025年6500万美元A轮),Caltech获1亿美元捐赠,Solestial累计融资约9500万美元,TerraSpark 500万欧元,国内恒星力量等企业亦获亿元级人民币融资[33]。交易结构上呈现“里程碑定价”特征:投资协议普遍与演示星发射、传能功率纪录、购电协议签署等技术里程碑挂钩,估值随里程碑达成阶梯跳升——这正是技术飞轮在资本端的镜像。
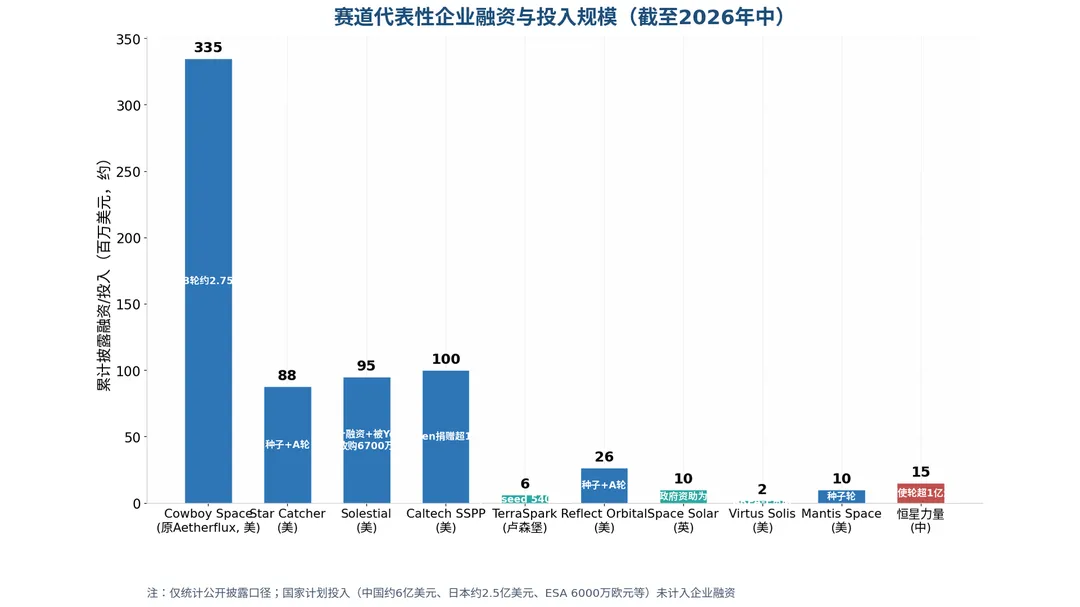
图4-3 全球空间太阳能及空间光伏领域代表性融资/资助规模(百万美元)
多家机构对空间太阳能市场规模的测算呈现“起点小、斜率高、分歧在远期”的特征:Global Market Insights测算2025年全球市场约7.1亿美元,2035年达33亿美元,年复合增长率17.1%,其中微波传能占66.8%份额[23];Mordor Intelligence测算2025年约6.3亿美元,2041年达46.1亿美元,年复合增长率13.24%[24];Market Research Future与Future Market Insights分别给出9%与7.9%的保守增速(FMI口径2034年72亿美元);花旗集团则测算2040年SBSP年销售规模约230亿美元。分歧的根源在于对“兆瓦级验证成败”与“发射成本曲线”两个变量的不同假设:若2030—2032年中英美的兆瓦级验证如期成功且发射价格跌破500美元/千克,市场将切换至指数轨道;反之则在十亿美元量级徘徊至2035年后。
本报告采用分层测算:近期(2026—2030年)市场由演示星、地面验证设施与供应链订单构成,规模约10—20亿美元;中期(2030—2040年)由太空供电网络(星间供电、数据中心夜间补能)与首批兆瓦级电站构成,规模约百亿—200亿美元;远期(2040年后)吉瓦级基荷电站若按花旗口径兑现,对应单站百亿级投资、全球千亿级年市场,并带动光伏、结构、发射、接收场四个千亿级配套产业。从价值分布看,近期利润池集中在核心部件(空间电池、功放、柔性结构),中期向系统集成与运营转移,远期“售电+容量市场+碳信用”将占据价值链七成以上。
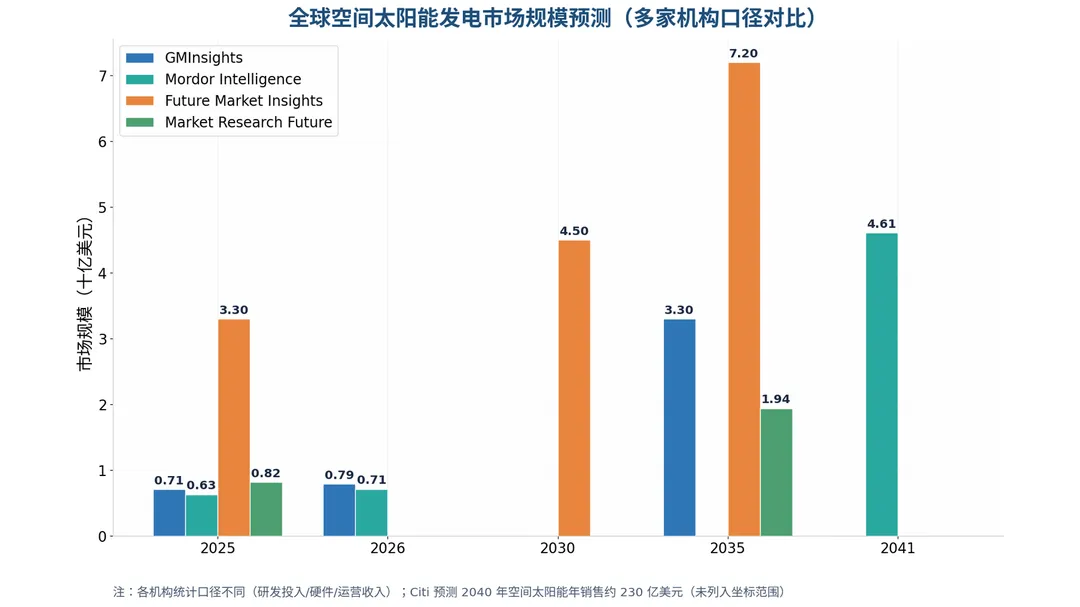
图5-1 全球空间太阳能市场规模预测:四家机构口径对比(亿美元)
综合技术成熟度曲线与成本弹性分析,本报告筛选出五个最具爆发力的新技术与新产品方向。其一,超轻光伏—射频集成瓦片:Caltech路线将电池、天线、芯片集成于百克/平方米级瓦片,若批产成本兑现,可将系统发射质量压缩一个数量级,是“成本革命”的头号候选;其衍生产品(超轻卫星电源板)已可先行销售。其二,晶硅—钙钛矿叠层太空电池:隆基34.85%效率、23W/g比功率的样品指标意味着同等功率下质量仅为砷化镓电池的1/7[31],若抗辐照寿命经在轨验证达标,将重构空间电源供应链,中国在该方向具备地面光伏产业链的独有优势。其三,太空电网(在轨供电网络):Star Catcher与Aetherflux开创的“向其他卫星卖电”模式,免除客户卫星电源系统的质量与展开风险,是现金流兑现最早的产品形态,预计2028年前出现首个常态化运营网络。其四,高压SiC空间电力电子:千伏—万伏级母线的刚需将拉动抗辐照SiC模块、固态断路器、高频变压器形成独立的“空间电力电子”细分产业,技术可直接外溢至电动飞机与舰船综合电力。其五,激光传能与光束服务:DARPA与NTT的纪录表明激光链路正逼近实用门槛,其窄光束、小接收场特性适配军事、应急与移动目标场景,可能以“能量版星链”的形态独立商业化。
五个方向的共同特征是“近地先行、军民两用、可分阶收费”,契合技术飞轮的转速逻辑。
本报告对十大关键技术按技术成熟度(TRL)、转化周期与市场外溢性进行三维权衡(详见附录C清单)。核心结论是:整流天线与微波传能地面系统(TRL 6—7)已具备立即转化条件,可外溢至无人机充电、物联网供电与偏远输电;柔性高比功率太阳翼(TRL 7—8)正随商业卫星放量兑现;GaN固态功放与相控阵(TRL 5—6)受益于地面5G/6G产业链反哺,成本下降最快;高压PMAD与SiC器件(TRL 4—5)是2030年兆瓦级验证的前置条件,转化窗口在2027—2030年;在轨组装机器人(TRL 3—4)转化周期最长但护城河最深,一旦成熟将同时服务于电站建造、卫星维护与太空制造三大市场。
从TRL全景看,十二项技术呈“两头尖”分布:地面端技术(接收并网、整流天线)接近成熟,空间端技术(在轨构建、高压配电)尚在实验室——这决定了未来五年投资的主战场在空间端,而收入的先行者在地面端。
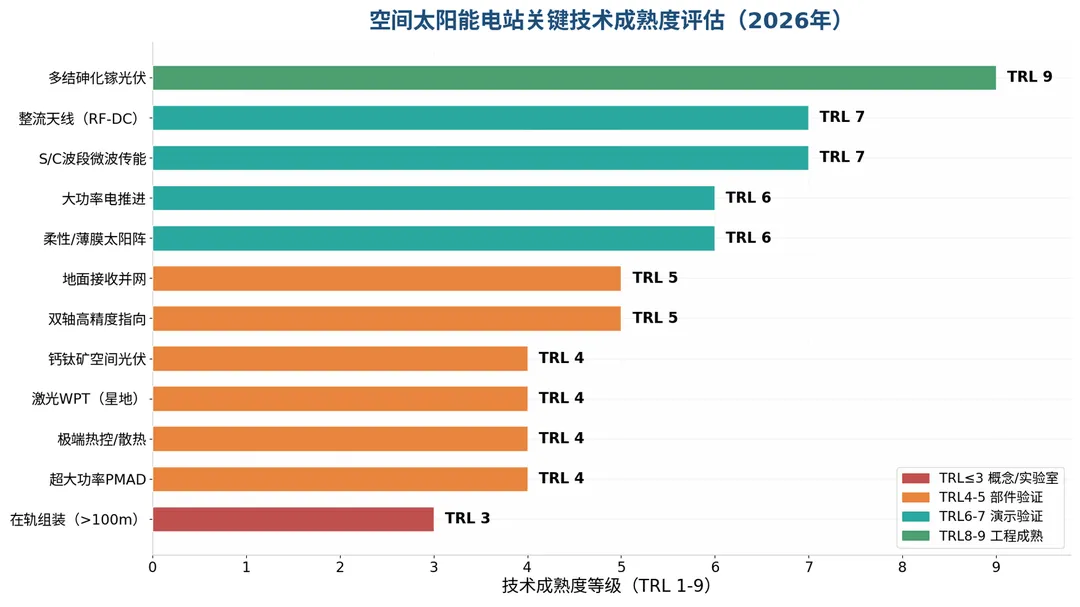
图5-2 空间太阳能电站关键技术成熟度(TRL)评估全景
投资与转化节奏建议:对产业资本,2026—2028年应卡位光伏部件与功放器件的产能,2028—2030年押注兆瓦级验证供应链,2030年后向系统集成与运营权迁移;对风险资本,太空供电网络与激光传能是“五年内可退出”的选项,超轻瓦片与在轨组装是“十年期深度期权”;对地方政府与园区,地面接收场工程技术、微波器件集群与验证设施(对标璧山模式)是招商引资的差异化抓手。需要强调的风险有三:技术风险集中于兆瓦级验证的单点失败可能冻结全行业信心;政策风险集中于频谱协调与空间安全法规的不确定性;市场风险在于地面光伏+储能成本若持续快降,可能压缩SBSP的经济窗口——但反过来看,SBSP“24小时基荷”的不可替代性恰恰在储能无法经济覆盖的长时缺口中最为锋利,两条曲线更可能互补而非互杀。
1.人民日报:《“逐日工程”完成百米级千瓦一对多动目标无线传能试验》,2026年5月,http://paper.people.com.cn/rmrb/pc/content/202605/19/content_30157718.html
2.科技日报:空间太阳能电站相关报道,2026年6月,https://stdaily.com/web/gdxw/2026-06/07/content_528833.html
3.NASA OTPS:《Space-Based Solar Power》报告,2024年1月,https://www.nasa.gov/wp-content/uploads/2024/01/otps-sbsp-report-final-tagged-approved-1-8-24-tagged-v2.pdf
4.SpaceNews:NASA report offers pessimistic take on space-based solar power,https://spacenews.com/nasa-report-offers-pessimistic-take-on-space-based-solar-power/
5.Caltech:In a First, Caltech’s Space Solar Power Demonstrator Wirelessly Transmits Power in Space,2023年,https://www.caltech.edu/about/news/in-a-first-caltechs-space-solar-power-demonstrator-wirelessly-transmits-power-in-space
6.NASA NTRS:1975年Goldstone微波功率传输实验报告,https://ntrs.nasa.gov/api/citations/19790005092/downloads/19790005092.pdf
7.京都大学宇都宫研究室:SPS研究历史综述,https://space.rish.kyoto-u.ac.jp/sps-e.html
MDPI Energies:日本微波无线传能实验综述(含JAXA/三菱重工2015年实验),https://www.mdpi.com/1996-1073/18/20/5451
8.虎嗅:中国“逐日工程”55米全链路地面验证报道,https://www.huxiu.com/article/4839164.html
9.《空间电子技术》:MMR-SPS多旋转关节空间太阳能电站方案,https://spacejournal.cn/article/doi/10.3969/j.issn.1674-7135.2023.03.001
10.《空间电子技术》:空间太阳能电站发展历程回顾与展望,https://spacejournal.cn/cn/article/pdf/preview/201802002.pdf
11.SciEngine:OMEGA-2.0空间太阳能电站方案学术论文,https://www.sciengine.com/
12.科普中国:中国空间技术研究院空间太阳能电站路线图(MR-SPS),https://www.kepuchina.cn/
13.Space Solar公司:CASSIOPeiA构型与路线图,https://www.spacesolar.co.uk/
14.EDN China:DARPA POWER项目800瓦/8.6公里激光传能纪录,2025年5月,https://www.ednchina.com/news/a14564.html
15.Envisioning:NTT与三菱重工激光无线传能1公里/15%效率演示,2025年9月,https://www.envisioning.com/research/cities/power-beaming
16.ElectWork:JAXA OHISAMA卫星2026年星地取电实验,https://electwork.net/news/jaxa-ssps-ohisama-2026/
17.TechCrunch:Meta inks deal for solar power at night beamed from space(Overview Energy),2026年4月27日,https://techcrunch.com/2026/04/27/meta-inks-deal-for-solar-power-at-night-beamed-from-space/
18.Exa Websets:Aetherflux(Cowboy Space)融资档案,https://websets.exa.ai/websets/directory/aetherflux-funding
19.DataCenterDynamics:Star Catcher融资6500万美元A轮报道,https://www.datacenterdynamics.com/
20.TerraSpark:Secures five million euros公司公告,https://terraspark.energy/blog/terraspark-secures-five-million-euros
21.ARPA-E:Virtus Solis莫尔尼亚轨道空间太阳能方案,https://arpa-e.energy.gov/
22.Global Market Insights:Space-Based Solar Power Market报告,https://www.gminsights.com/industry-analysis/space-based-solar-power-market
23.Mordor Intelligence:Space-Based Solar Power Market,https://www.mordorintelligence.com/
24.Cenjows:空间太阳能国际评估汇编(含Frazer-Nash LCOE与Roland Berger VALCoE数据),https://cenjows.in/
25.国家航天局:长征系列运载火箭发展规划,https://www.cnsa.gov.cn/
26.灰机wiki:长征九号运载火箭参数,https://sat.huijiwiki.com/
27.时代周报:太空砷化镓电池产业调查,https://time-weekly.com/post/326896
28.财联社:乾照光电商业航天布局,https://www.cls.cn/detail/2244572
29.36氪:隆基绿能晶硅—钙钛矿叠层电池进展,https://36kr.com/p/1916500944199687
30.雪球:隆基叠层电池34.85%效率与23W/g比功率数据,https://xueqiu.com/
31.Datayes:银河航天柔性太阳翼技术报道,https://m-robo.datayes.com/feed/detail?id=568776
32.投中网:恒星力量公司融资报道,2026年6月,https://www.chinaventure.com.cn/news/114-20260615-391838.html
33.PMC:钙钛矿太阳能电池空间应用研究,https://pmc.ncbi.nlm.nih.gov/articles/PMC13291230/
34.Springer(Nano-Micro Letters):钙钛矿极端环境稳定性研究,2026年,https://link.springer.com/article/10.1007/s40820-026-02173-0
35.百度百科:重庆璧山空间太阳能实验基地,https://baike.baidu.com/
36.arXiv:欧洲脱碳情景下空间太阳能评估,https://arxiv.org/abs/2504.05052v2
37.东方财富证券:太空能源行业深度研究报告,2026年6月,https://pdf.dfcfw.com/pdf/H3_AP202606281826514058_1.pdf
38.BlackNight Space Labs:Cowboy Space与Apex Space商业航天动态汇编,https://blacknightspacelabs.com/
39.KP Sphere:空间太阳能市场与技术分析报告,https://kpsphere.com/
40.AstraVeris:Space-Based Solar Power行业分析,https://astraveris.ai/sectors/space-based-solar-power/
表B-1 关键术语表
表B-2 关键公式表
表C-1 十二项最具转化价值的关键技术
表D-1 全球空间太阳能产业链潜力企业清单(覆盖系统集成、核心部件、验证服务与配套环节)
免责声明:本报告内容仅供一般信息参考,不构成任何投资建议、证券分析意见或商业决策依据。报告中涉及的市场预测、企业信息与技术指标均基于公开资料整理,实际发展可能存在偏差。
未来数字空间卓越创新中心
出品:中关村通力 · 商业航天研究组
商业航天系列研究报告之八 · 2026年10月


发表评论
发表评论: