
 研报速递
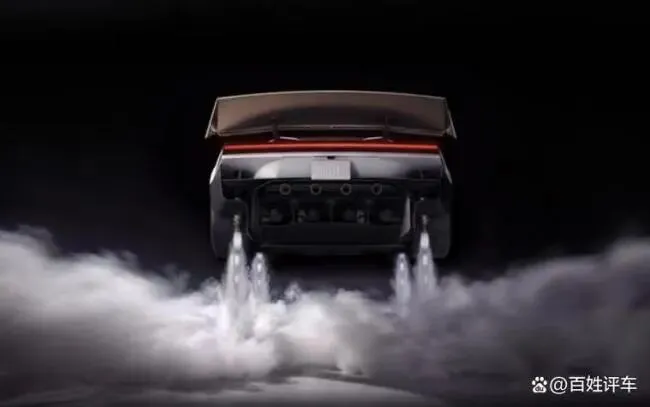
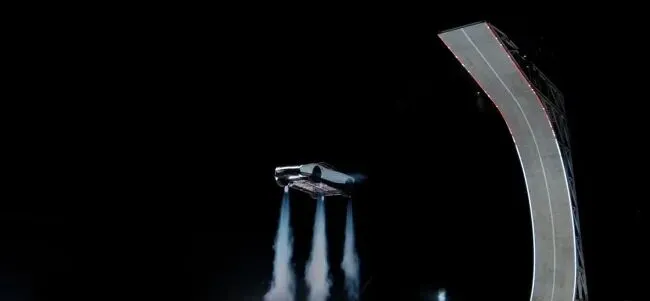
10月16日,摩根士丹利发布研报。在得克萨斯州SpaceX测试基地,第二代Roadster借助推进器及大功率风扇完成了倒置坡道行驶、短暂腾空及空中旋转等动作。现场驾驶座上放置的是一台Optimus人形机器人,并非真人驾驶。马斯克发文称:“事实证明,未来确实会有飞行汽车。”然而,从2017年首次展示第二代车型到计划于2028年启动生产,其间将跨越约11年。
研报指出,市场一致预期显示特斯拉2026年每股收益为1.73美元,2027年为2.00美元,2028年为2.56美元。尽管Cybercab车队在短短30天内规模增长八倍,达到300辆以上,且累计无人监督驾驶里程超过100万英里(约161万公里),晨星高级股票分析师预计其年销量约2000辆,特斯拉明确表示,Roadster目前仍处于研发阶段,无法保证车辆实际交付时间及最终能否交付。
摩根士丹利维持特斯拉“持有”评级,目标价为400美元。以10月15日收盘价362.44美元计算,目标价意味着约10.4%的潜在上涨空间。拆解其每股价值构成,核心汽车业务贡献每股44美元,网络服务业务贡献每股145美元,自动驾驶出行服务业务贡献每股120美元,能源业务贡献每股35美元。值得注意的是,人形机器人业务贡献每股56美元,且已包含50%成功概率折扣。
Roadster的技术参数本身极具冲击力,火箭版从静止加速至每小时60英里(约96.6公里)仅需不到0.59秒,最高时速超过230英里(约370公里)。该车搭载10个推进器及容量为600升的压缩空气储存系统,配备风扇吸附系统、紫外线及低温防护技术、静电消散系统及SpaceX冷气体推进器。冷气体推进器可提供向前及向上推力,辅助横向旋转,使车辆具备短暂腾空能力。Performance、Thrust和Rocket三个版本的续航里程均约为300英里(约483公里)。
商业化的真空期体现在预订与实际交付的巨大落差上。特斯拉中国官网已开放Performance版本预订,意向金为33.2万元人民币;美国官网对应版本意向金为5万美元。假设到2040年网络服务用户采用率达到80%,平均每用户月收入240美元,以及出行网络拥有约500万辆汽车,平均每英里收入约1.33美元,这些长期愿景虽然宏大,却无法解释当下为何需要花费巨额资金去验证一个可能难以无法大规模普及的飞行功能。
摩根士丹利的研报揭示了这种策略的风险:尽管马斯克表示特斯拉计划于2028年启动Roadster生产,但特斯拉同时声明无法保证实际交付时间。在SpaceX测试基地的演示后,关于这辆能飞的跑车究竟何时能真正驶入消费者车库的问题,依然悬而未决。


发表评论
发表评论: