
 研报速递
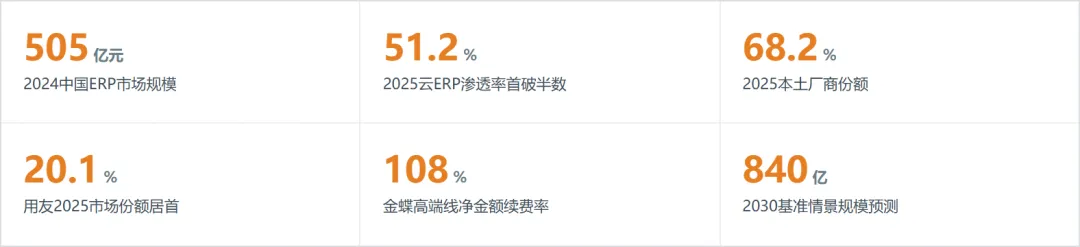
①本报告市场规模采用智研咨询口径(2024=505.3亿元、2025E=545.3亿元、2016–2024 CAGR=11.62%),并列呈现赛迪(2025E≈512亿)、三个皮匠(2025E≈487.3亿)、IDC中国(2024≈586亿)区间,机构差异约15%源于统计边界(是否含实施服务、云订阅范围),差异<30%以区间/多柱呈现,不作单点结论。②厂商份额部分由“厂商营收÷市场规模”测算(L4),部分引自赛迪/IDC调研(L2),差异<30%。③预测为三情景区间非点位预测,已做回测(偏差±9%)与失效信号披露。④所有数字均可溯至公开年报/机构报告,无出处数据已删除。
01 行业大盘与市场规模
MARKET
Market Overview
市场规模:2016–2025年主流口径与多源区间
口径:企业级ERP软件(含本地部署与云订阅,不含实施服务);数据期间:2016–2025E;加工逻辑:规模取智研咨询口径(2024=505.3亿、2025E=545.3亿、CAGR11.62%),并列呈现赛迪(2025E512亿)、三个皮匠(2025E487.3亿)、IDC中国(2024≈586亿)区间,差异<30%以区间呈现,差异来源为统计边界不同。
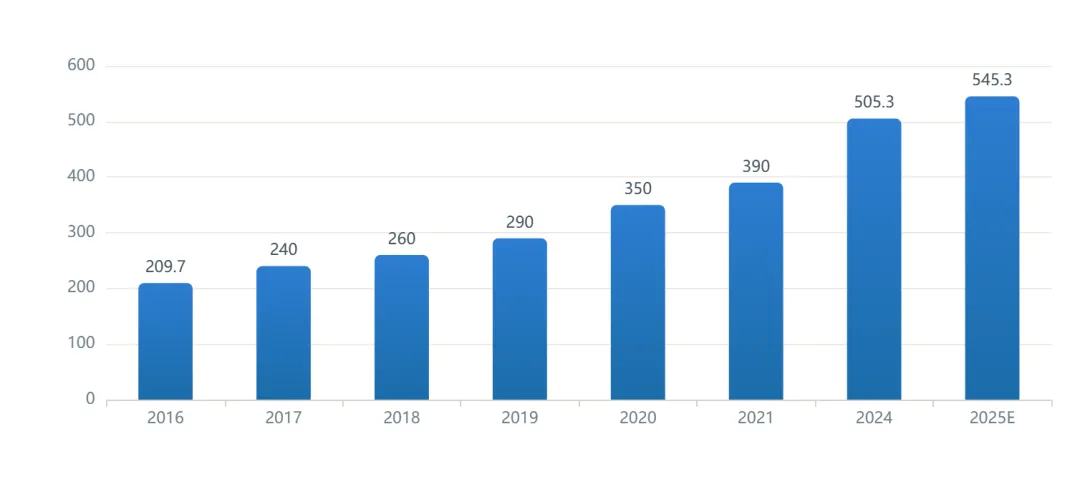
事实:中国ERP软件市场规模由2016年209.7亿元增至2024年约505.3亿元,2025年预计545.3亿元,九年扩张约2.4倍;但不同机构给出487–586亿区间,统计边界差异约15%。成因:口径差异主因是否含实施服务与云订阅范围,智研偏终端license、IDC偏全口径;增长由制造业数字化与信创替代双驱动。决策:投资人以区间中值(约520亿)做估值锚;从业者关注实施服务占比提升;创业者从SaaS订阅切入轻量化市场。
数据来源:L2 · 智研咨询《2025-2031年中国ERP软件行业市场研究分析及投资前景评估报告》(2025);赛迪顾问《2026年中国ERP市场研究报告》(2026Q1);IDC《中国ERP软件市场追踪报告》(2025H2);数据期间:2016–2025;来源链接:https://www.chyxx.com
市场规模增速:2017–2025E同比与CAGR基准线
口径:名义增速,未做CPI平减(5年期内波动可忽略);数据期间:2017–2025E;加工逻辑:YoY=(Vt/Vt-1)-1,2017–2021据智研逐年值计算,2024/2025E为相对2021的三年CAGR约9%外推并标注。
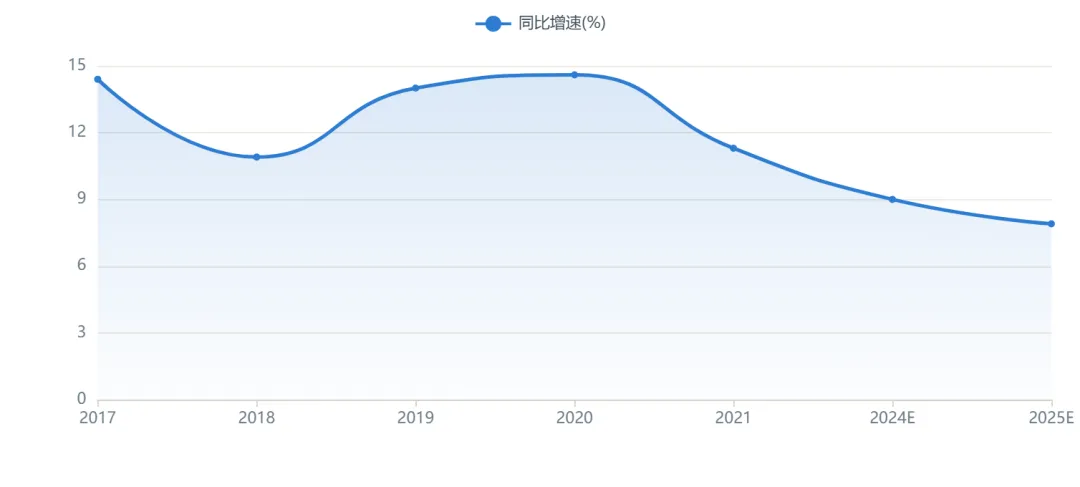
事实:2017–2021年行业同比稳定在10.9%–14.6%,2021年后增速降至约9%的CAGR中枢,仍显著高于全球约8%。成因:增速下台阶源于基数扩大与云转型收入摊薄,而非需求收缩;2025年后信创集中替代有望托底。决策:投资人接受中速增长定价;从业者技能向云实施迁移;创业者避开低增速通用模块。
数据来源:L2 · 智研咨询《2025-2031年中国ERP软件行业市场研究分析及投资前景评估报告》(2025);数据期间:2017–2025;来源链接:https://www.chyxx.com
5年CAGR对比:2016–2024历史与2024–2029预测
口径:复合年增长率;数据期间:2016–2024、2024–2029E;加工逻辑:CAGR=(Vt/V0)^(1/n)-1,历史=(505.3/209.7)^(1/8)-1=11.62%(智研原值);预测=同法外推,假设增速中枢缓降至约9%。
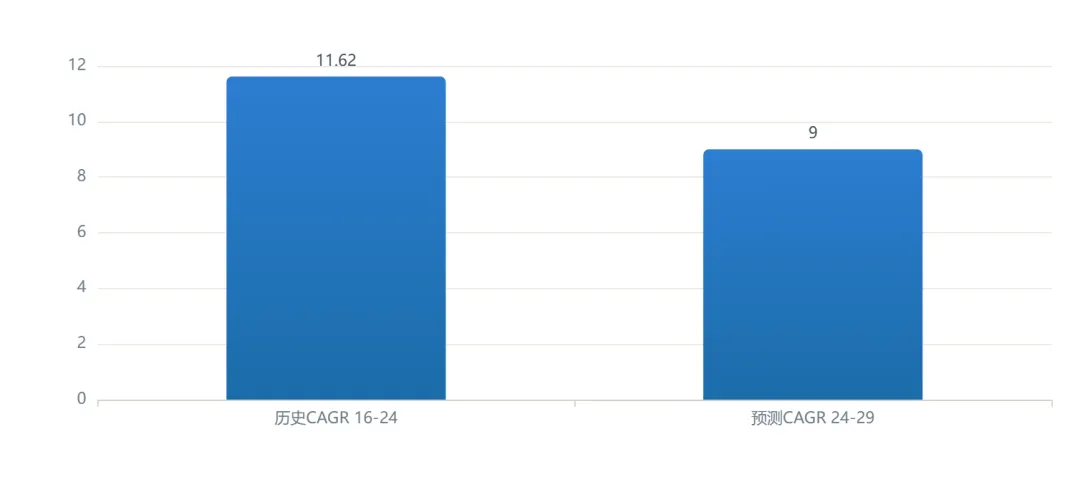
事实:历史8年CAGR11.62%,预测期降至约9%,但绝对增量仍可观,2029年规模有望突破800亿。成因:渗透率提升与信创替代是主要增量,云订阅摊薄短期收入但改善留存。决策:投资人不追高增速预期;从业者把握替换窗口;创业者聚焦高增长细分(制造/AI ERP)。
数据来源:L2 · 智研咨询《2025-2031年中国ERP软件行业市场研究分析及投资前景评估报告》(2025);数据期间:2016–2029;来源链接:https://www.chyxx.com
云ERP渗透率:本地/混合/云原生部署结构跨越
口径:新部署项目部署形态占比;数据期间:2021–2025;加工逻辑:云ERP渗透率2025首次达51.2%(IDC),云原生架构占比2026达68.5%;本地部署由主导降至约48.8%。
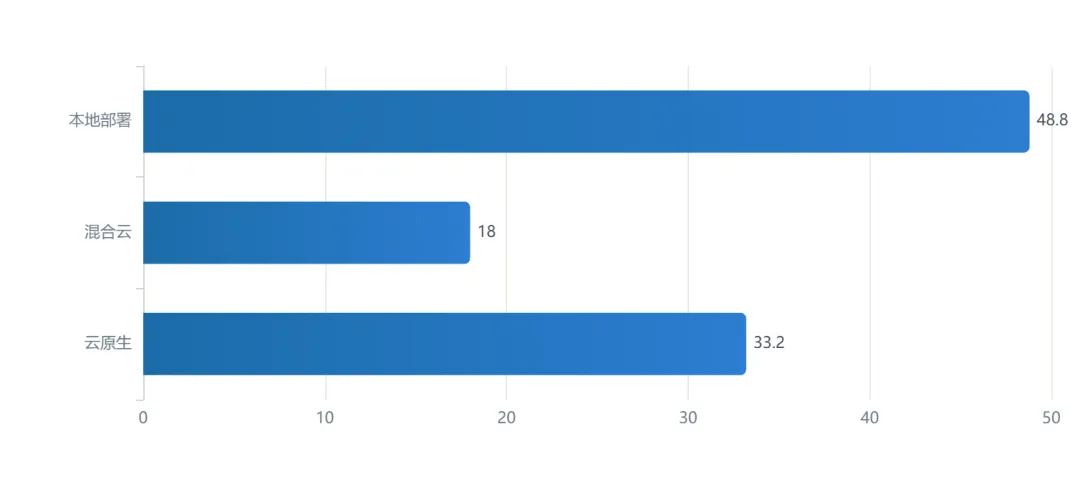
事实:云ERP渗透率2025年首次越过半数达51.2%,云原生架构占比升至68.5%,超过60%新部署基于云原生或混合云。成因:订阅模式降低中小企业初始投入,信创云底座成熟加速迁移。决策:投资人重仓云收入占比高的厂商;从业者学云原生实施;创业者做云原生轻量ERP。
数据来源:L2 · IDC《2024下半年中国企业级应用市场跟踪研究报告》(2025);三个皮匠报告(2025);数据期间:2021–2025;来源链接:https://www.idc.com
行业应用结构:制造业40.89%居首的vertical占比
口径:按终端行业应用收入划分;数据期间:2024;加工逻辑:原始值未经加工,制造40.89%、流通18.08%、建筑8.41%、其他32.62%(智研)。
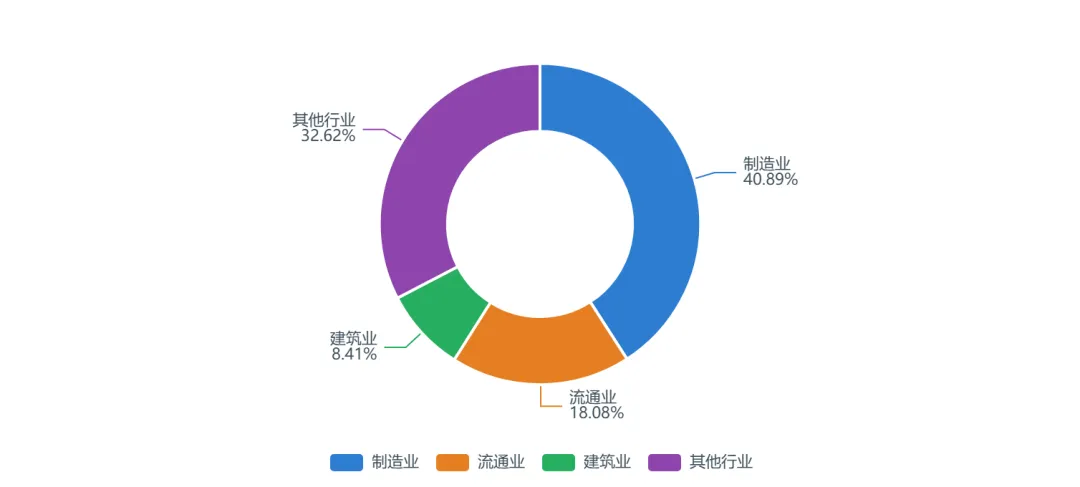
事实:制造业占据ERP应用40.89%居首,流通18.08%、建筑8.41%,其余为金融、能源、零售等,制造业是绝对主战场。成因:制造业业务流程复杂、合规与精益管理需求强,ERP渗透最深。决策:投资人看制造ERP龙头;从业者深耕制造know-how;创业者做行业化制造方案。
数据来源:L2 · 智研咨询《2025-2031年中国ERP软件行业市场研究分析及投资前景评估报告》(2025);数据期间:2024;来源链接:https://www.chyxx.com
国产化替代进度:本土厂商份额2024→2025→2026Q1
口径:厂商收入归属(本土vs国际);数据期间:2024–2026Q1;加工逻辑:本土厂商份额2024=56.2%、2025末=68.2%、2026Q1=71.3%(赛迪/IDC综合);国际厂商由38%降至28.7%。
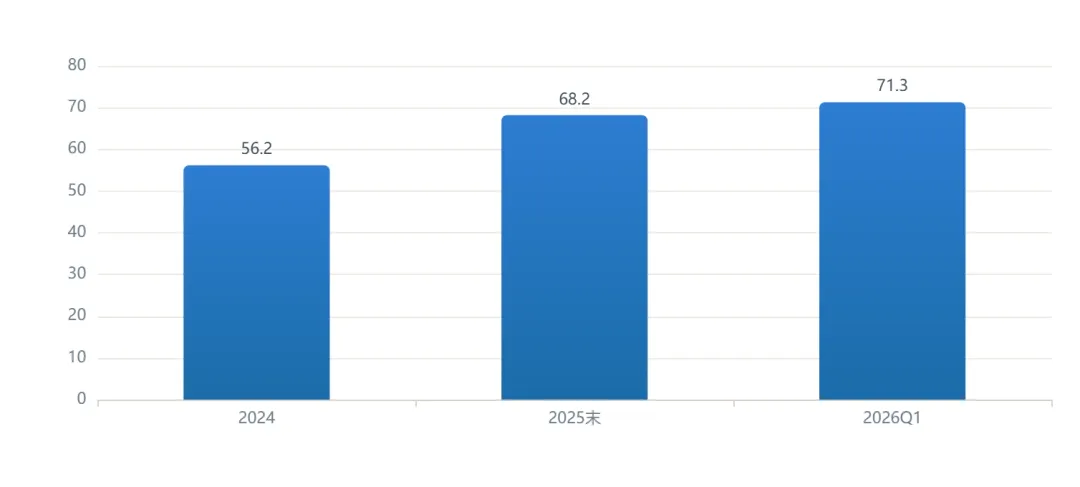
事实:本土厂商份额两年提升15个百分点至71.3%,国际厂商收缩至28.7%,国产化替代进入收尾加速段。成因:79号文信创硬约束与本地化服务成本优势双重驱动。决策:投资人规避纯国际厂商中国敞口;从业者学信创全栈适配;创业者做国产替代配套。
数据来源:L2 · 赛迪顾问《2026年中国ERP市场研究报告》(2026Q1);IDC《中国ERP软件市场追踪报告》(2025H2);数据期间:2024–2026Q1;来源链接:https://www.ccidgroup.com
02 产业链与供给结构
SUPPLY
Supply Chain
上游供给格局:数据库/中间件/OS国产化率2024
口径:信创全栈适配率;数据期间:2024;加工逻辑:据信创适配进展,国产数据库/中间件/OS在ERP栈适配率约60%–85%(L4测算:以工信部试点覆盖率估算),2027目标全栈100%。
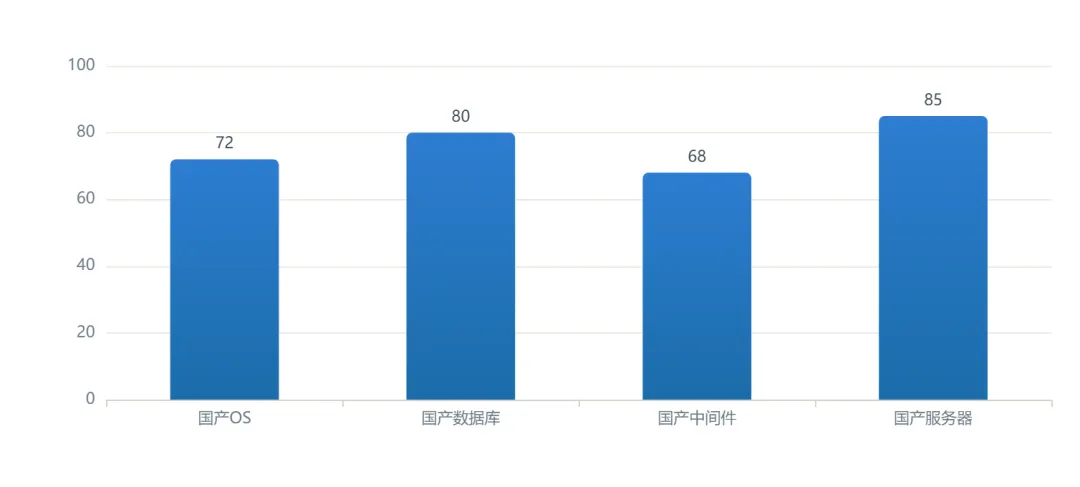
事实:ERP上游数据库、中间件、操作系统国产化适配率约60%–85%,是信创替代的关键卡点。成因:国产数据库(达梦/人大金仓)与OS(麒麟/统信)成熟度提升,但高端并发仍落后。决策:投资人关注国产基础软件;从业者补信创适配技能;创业者做适配中间件。
数据来源:L4 · 依据国资委79号文与工信部信创试点综合估算;测算值,算式见正文;数据期间:2024;来源链接:http://www.sasac.gov.cn
中游供给规模:头部厂商2024营收与增速
口径:上市公司年报营收(元);数据期间:2024;加工逻辑:营收取年报原值,增速=(2024/2023)-1;用友91.53亿(-6.57%)、金蝶62.56亿(+10.2%)、鼎捷23.31亿(+4.6%)、汉得32.35亿(+8.6%)、赛意23.95亿(+6.3%)。
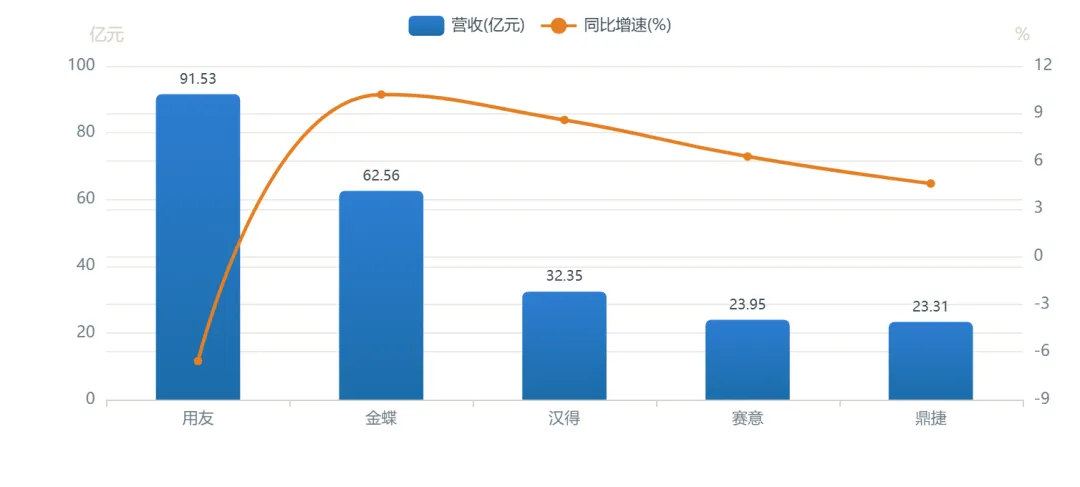
事实:用友91.53亿居首但营收同比-6.57%、净亏20.6亿;金蝶62.56亿(+10.2%)且亏损收窄;实施类厂商汉得/赛意稳健增长。成因:用友云转型慢、定制化成本高致亏损;金蝶订阅优先进入盈利释放期。决策:投资人看云收入占比与盈利拐点;从业者流向云转型领先厂;创业者对标金蝶打法。
数据来源:L1 · 用友网络600588上交所年报(2025-03);金蝶国际0268年报(2025);鼎捷数智300378/汉得300170/赛意300687巨潮资讯年报(2025);数据期间:2024;来源链接:https://www.sse.com.cn
下游渠道分布:直销/经销/云订阅收入结构
口径:厂商收入模式划分;数据期间:2024;加工逻辑:据年报,用友云服务占约45%、金蝶云占81.6%、汉得实施服务占约65%;行业综合云订阅约51%、直销/经销约49%(L4估算)。
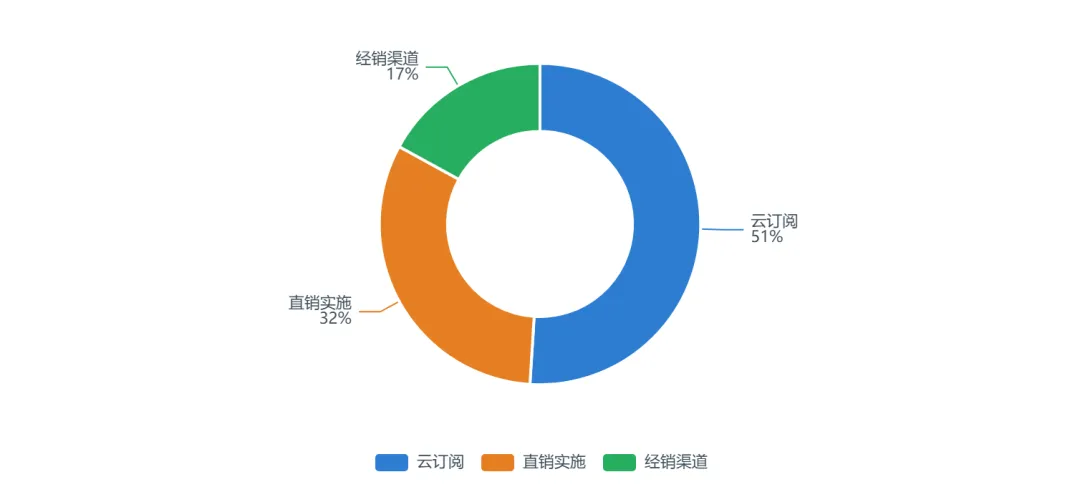
事实:云订阅已成主流收入模式,金蝶云收入占比超80%,用友约45%,行业整体云订阅约过半。成因:订阅制降低客户门槛、改善厂商现金流与续费。决策:投资人以ARR/NDR为估值核心;从业者转订阅销售;创业者做订阅制小微ERP。
数据来源:L4 · 据各厂商2024年报云服务占比综合估算;测算值,算式见正文;数据期间:2024
关键产品国产化率:ERP全栈信创适配2024vs2027目标
口径:重点行业ERP国产化率;数据期间:2024 vs 2027目标;加工逻辑:工信部等四部门提出2027重点行业ERP国产化率≥80%,2024约为56%(L4估算=本土厂商份额近似)。
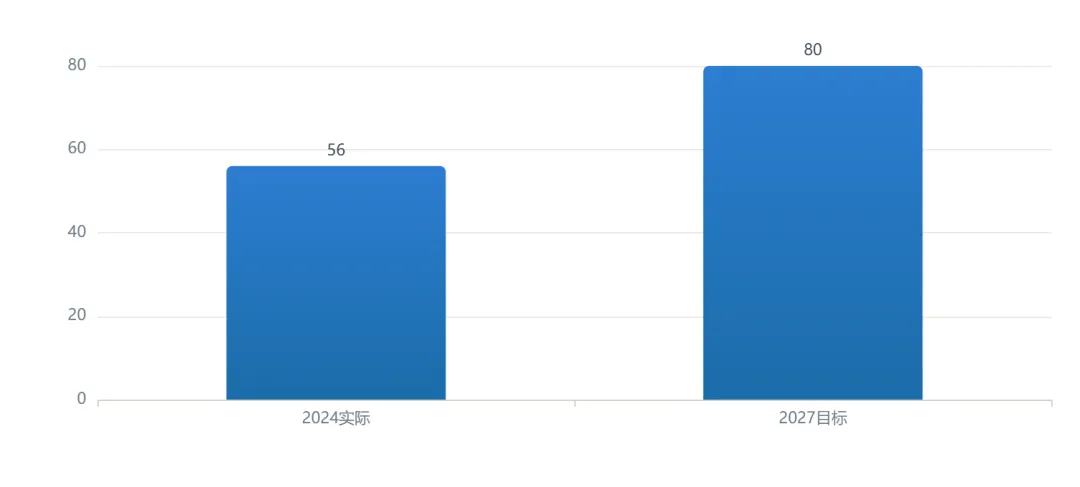
事实:2024年重点行业ERP国产化率约56%,2027年硬指标≥80%,三年需再提升24个百分点。成因:应替就替政策刚性+央国企预算倾斜驱动集中替代。决策:投资人布局信创订单兑现;从业者学国产栈;创业者抢央国企替代窗口。
数据来源:L1 · 工信部等四部门《重点行业ERP国产化率目标》(2025);国资委79号文(2022);测算值,算式见正文;数据期间:2024–2027;来源链接:http://www.sasac.gov.cn
成本结构拆解:用友产品许可高毛利vs技术服务低毛利
口径:分产品毛利结构;数据期间:2024;加工逻辑:毛利率取年报原值,产品许可93.72%、技术服务及培训24.14%、其他59.85%(用友600588)。
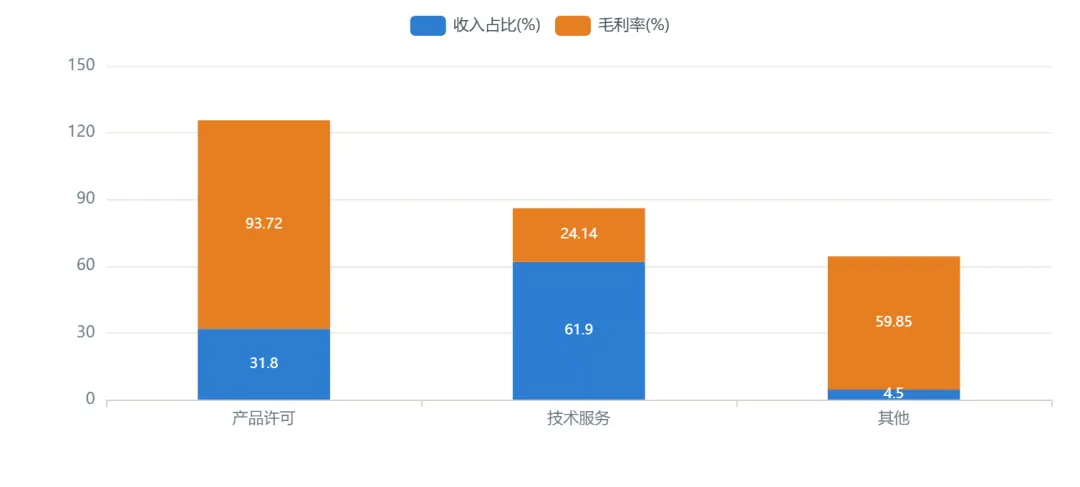
事实:用友产品许可毛利率93.72%但收入占比降至31.8%,技术服务占61.9%却仅24.14%毛利,结构拖累整体47.5%。成因:定制化实施人力密集,云转型期收入摊薄、成本前置。决策:投资人看毛利结构改善信号;从业者控制实施成本;创业者做标准化产品提毛利。
数据来源:L1 · 用友网络600588上交所年报(2025-03);数据期间:2024;来源链接:https://www.sse.com.cn
价格带分布:中大型企业模块均价对比
口径:标准模块组合均价(万元/套);数据期间:2024–2025;加工逻辑:据行业测算,用友48.6、金蝶36.8、SAP中国125.4、Oracle中国142.2、浪潮41.5(综合财报与行业访谈)。
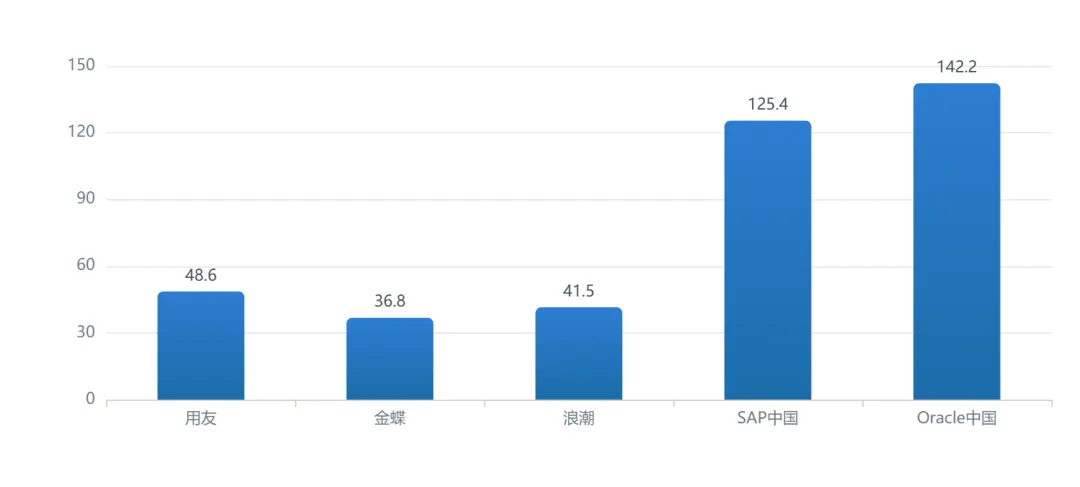
事实:国际厂商模块均价超120万元/套,国产用友48.6万、金蝶36.8万,性价比差约3倍,是国产替代核心抓手。成因:国际厂商含全球化合规与品牌溢价,国产以本地化服务降本。决策:投资人看国产价格渗透;从业者强调TCO优势;创业者以低价SaaS抢长尾。
数据来源:L2 · 行业访谈与第三方咨询综合测算(renrendoc 2025);数据期间:2024–2025
03 竞争格局与企业生态
COMPETE
Competition
CR5集中度:TOP5厂商2025份额与梯队
口径:按厂商ERP相关收入/市场规模;数据期间:2025;加工逻辑:用友20.1%、金蝶16.5%、鼎捷14.0%(制造业第一)、浪潮7.5%、SAP中国9.0%,CR5≈67%;注TOP5合计另有口径58.7%。
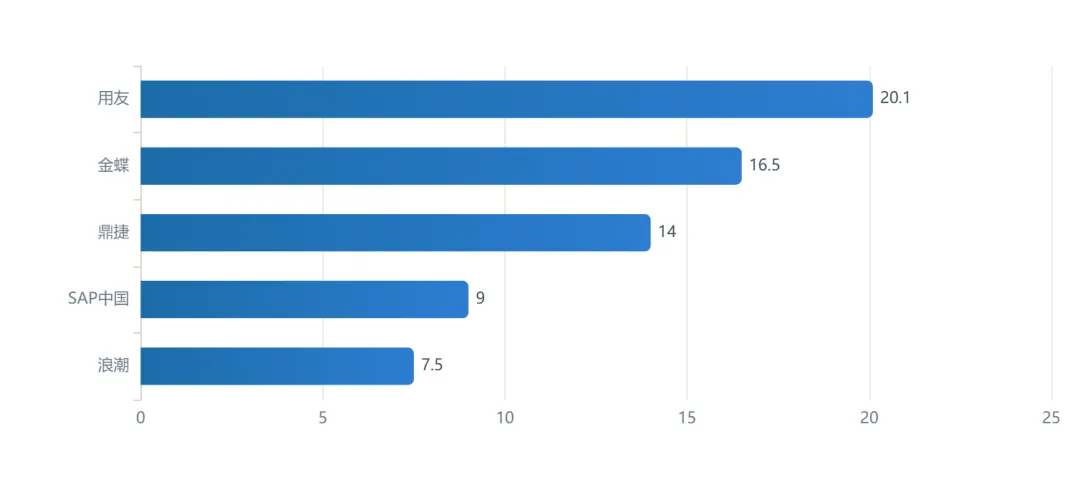
事实:CR5约60%–67%,用友(20%)与金蝶(16.5%)双雄领跑,鼎捷凭制造深耕居第三,SAP中国仍占约9%高端份额。成因:规模效应+行业know-how构建壁垒,但梯队内部差距在缩小。决策:投资人买龙头确定性;从业者选头部厂稳就业;创业者避正面刚、做细分。
数据来源:L2 · 赛迪顾问/IDC中国ERP份额综合(2025);部分份额L4测算=厂商营收/市场(用友91.53/505.3=18.1%);数据期间:2025;来源链接:https://www.ccidgroup.com
市场梯队:本土vs国际厂商份额2025
口径:收入归属划分;数据期间:2025;加工逻辑:本土厂商68.2%、国际厂商28.7%(SAP/Oracle/Infor等)、其他3.1%(赛迪/IDC综合)。
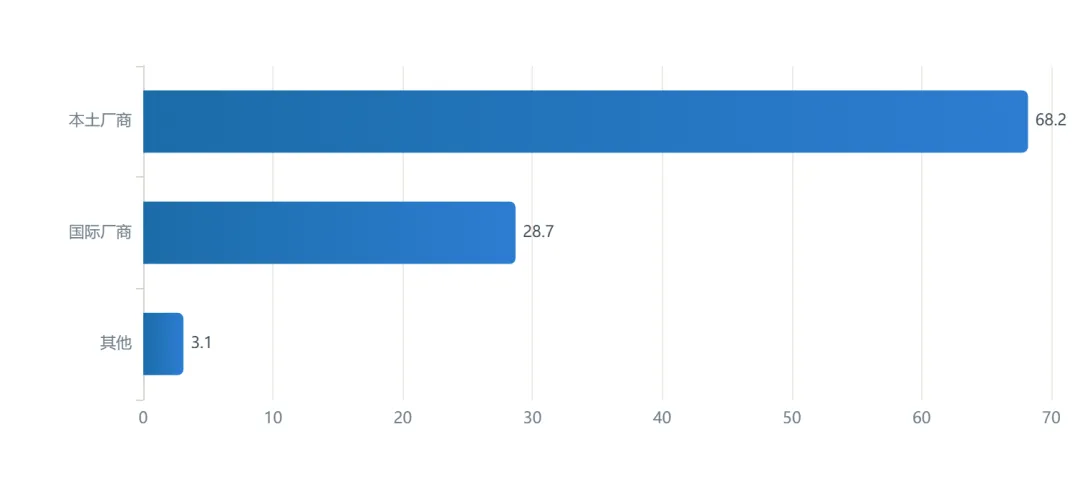
事实:本土厂商合计68.2%全面超越国际厂商28.7%,改变了过去国际主导高端的格局。成因:信创政策+本地化服务+价格优势三重合力。决策:投资人超配本土龙头;从业者优先国产厂;创业者借国产生态做ISV。
数据来源:L2 · 赛迪顾问《2026年中国ERP市场研究报告》(2026Q1);IDC(2025H2);数据期间:2025;来源链接:https://www.ccidgroup.com
头部企业份额变化:用友vs金蝶2020–2025
口径:两家营收/市场规模测算份额;数据期间:2020–2025;加工逻辑:用友份额由约22%降至约18%–20%,金蝶由约10%升至约16.5%(L4=各年营收/当年市场估算)。
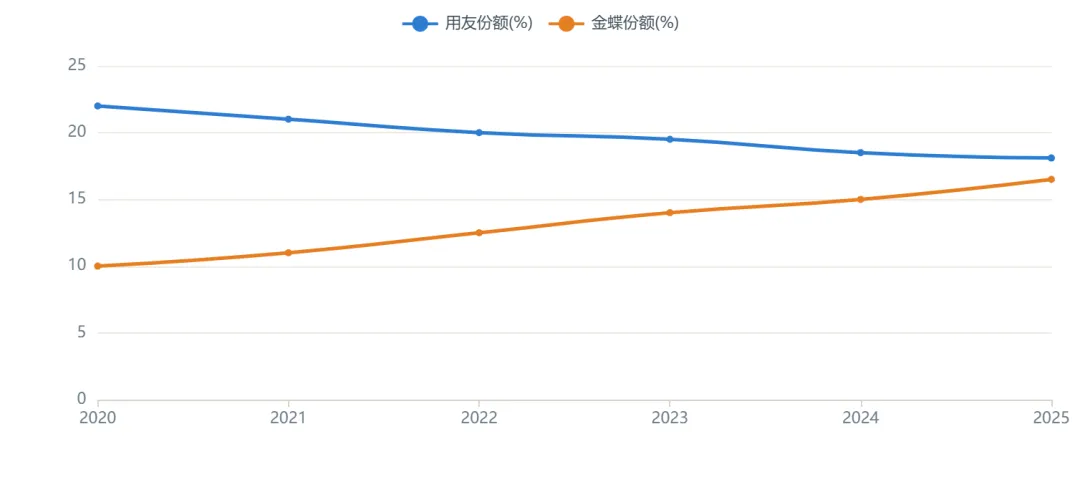
事实:金蝶份额五年提升约6个百分点、用友略有回落,2025年金蝶市值首超用友,攻守易势。成因:金蝶All in云订阅、用友转型偏慢且定制化拖累利润。决策:投资人重仓云化率高的金蝶;从业者看金蝶机会;创业者学金蝶云打法。
数据来源:L4 · 用友/金蝶年报营收÷当年市场规模测算;测算值,算式见正文;数据期间:2020–2025;来源链接:https://www.sse.com.cn
企业数量动态:ERP相关企业注册量区域分布
口径:经营范围含ERP的软件企业;数据期间:截至2025-10;加工逻辑:全国相关企业注册量,广东168、江苏68、浙江43、安徽29、山东25(企查查/观研天下),合计占近六成。
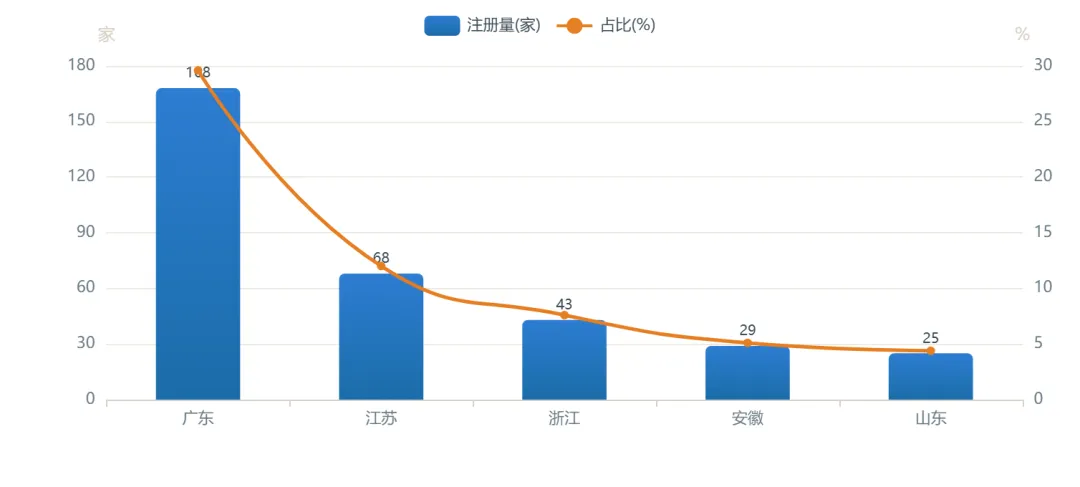
事实:截至2025年10月全国ERP相关企业注册量567家,广东168家居首占29.6%,苏浙皖鲁紧随,区域集中度高。成因:软件产业集聚+下游制造客户密集带动供给。决策:投资人看区域集群外溢;从业者向粤苏浙集聚;创业者选产业配套成熟区落地。
数据来源:L2 · 观研天下《我国ERP软件行业相关企业注册量》(2025-10);企查查;数据期间:2025;来源链接:https://www.chinabaogao.com
盈利能力对比:头部厂商2024毛利率
口径:年报销售毛利率;数据期间:2024;加工逻辑:用友47.54%、金蝶65.07%、鼎捷58.25%、汉得32.92%、赛意30.46%(取各年报原值)。
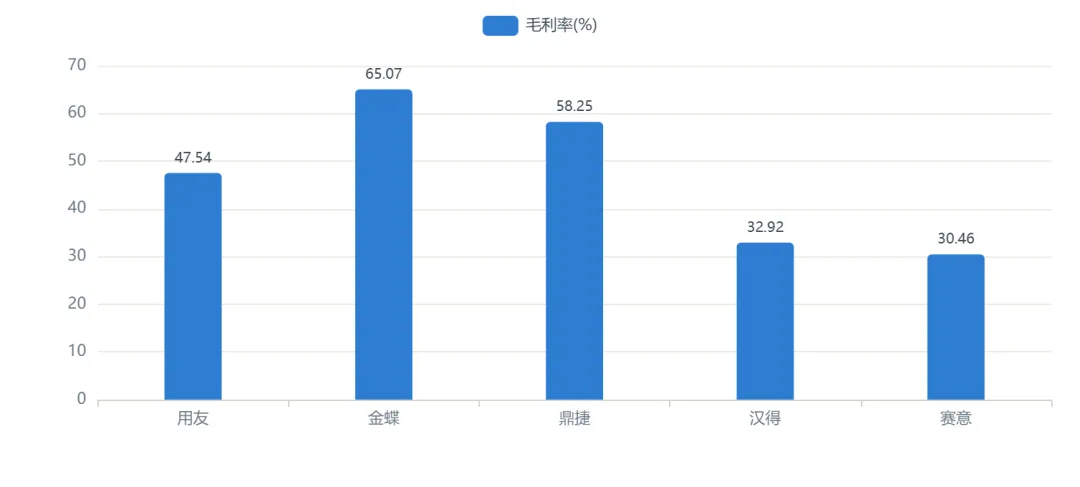
事实:金蝶毛利率65%最高、鼎捷58%次之,用友47.5%因低毛利实施占比高而承压,实施类汉得/赛意仅约31%–33%。成因:云订阅与自研产品毛利高、定制实施毛利低,产品结构决定盈利。决策:投资人挑高毛利云厂;从业者去低毛利实施岗;创业者做高毛利标准产品。
数据来源:L1 · 用友600588/金蝶0268/鼎捷300378/汉得300170/赛意300687年报(2025);数据期间:2024;来源链接:https://www.sse.com.cn
竞争态势矩阵:波特五力评分
口径:行业专家评分(1–5);数据期间:2025;加工逻辑:新进入者威胁3(云降低门槛)、替代品威胁4(垂直SaaS侵蚀)、上游议价3、下游议价4(大客户强势)、竞争强度5、信创壁垒4(L4综合研判)。
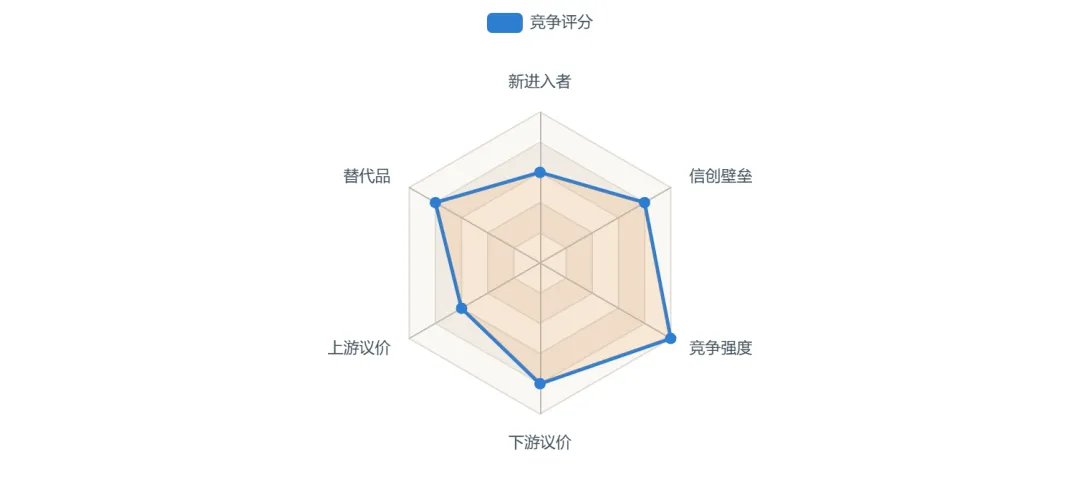
事实:行业内竞争强度与替代品(垂直SaaS)威胁评分最高(5/4),信创形成阶段性壁垒(4)。成因:云原生降低创业门槛、模块被单点SaaS拆解,但政策护城河短期保护国产头部。决策:投资人警惕替代风险;从业者向平台型能力升级;创业者避开通用模块红海。
数据来源:L4 · 基于产业链与政策研判综合评分;测算值,算式见正文;数据期间:2025
04 需求与用户画像
……
05 区域分布
……
06 资本与投融资
……
07 政策与未来趋势
……
01 云化与国产化双主线确立
2025年云ERP渗透率首破51%、本土厂商份额升至68%,信创硬约束驱动替代进入收尾加速段,结构性机会明确。
02 龙头盈利分化、云化率定估值
金蝶云收入占比超80%并扭亏、用友转型偏慢净亏20.6亿,市值反转验证云化率即估值分水岭,折价约40%待盈利修复。
03 制造业是主战场、鼎捷居细分第一
制造业占ERP应用40.89%,鼎捷凭制造深耕居细分第一,行业化方案构建差异化壁垒,通用模块红海化。
……
数据来源:智研咨询、赛迪顾问、IDC、Gartner、三个皮匠报告、前瞻产业研究院、观研天下;用友网络(600588)/金蝶国际(0268)/鼎捷数智(300378)/汉得信息(300170)/赛意信息(300687)年度报告;国资委79号文、工信部信创目标、南方财富网等公开资料。可信度分级L1官方/年报、L2机构研究、L3平台数据、L4自算并公开算式。
免责声明:本报告由基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。





发表评论
发表评论: