
 研报速递
第一章 行业定义与边界
激光医疗,指以激光作能量载体或信息载体,完成疾病诊断、治疗与组织修复的医疗器械,以及配套耗材——大体是这么个范围。归到医疗器械谱系里,它算有源手术与治疗设备这一支,和高频电刀、超声刀、微波消融挤在同一条能量外科赛道上。区别在机理。激光靠的是单色性、方向性和高能量密度,对组织做切割、汽化、凝固、消融,还有光生物调节,精度能压到亚毫米,热损伤带一般落在0.1至1毫米。
产业链的分工还算清楚。上游做激光器本体和光学元器件——泵浦源、增益介质、声光与电光调制器、传能光纤、振镜、扫描模块都归这里,占整机物料成本往往过半;麻烦的是高功率铥激光和超快激光的种子源,眼下还得看进口。中游是整机和系统集成,管光学设计、控制算法、人机交互、注册申报,多数企业会自己啃一部分耗材,为的是把后续复购锁住。下游散在医院皮肤科、泌尿外科、眼科、耳鼻喉科、口腔科、血管外科,还有数量庞大的民营医美机构和基层卫生服务中心。钱在各环节的分布并不均匀:上游器件端毛利率多在30%至45%,中游整机端有注册壁垒撑着,能做到50%至65%;到终端服务那一层,一次治疗的定价里,设备折旧加耗材摊销通常只占两成上下。
口径上有几处争议得先交代。医美用的皮秒、超皮秒、点阵二氧化碳激光算不算"医疗",业界吵了很多年。这类设备拿的是二类或三类注册证,操作的人也得有执业资质,本文把它们算进来。激光诊断设备——眼科OCT、共聚焦皮肤镜、光声成像系统——同样计入。家用低能量激光治疗仪这两年出货在抬,生发帽、慢性疼痛缓解贴片之类,本文只统计拿到注册证的合规产品。不纳入的有三块:体外诊断仪器里的光学读数模块,光动力疗法用的光敏药物,还有激光在口腔技工所和实验室里的非临床加工。
· · ·
第二章 行业发展现状
行业现在处在成长周期的前半程。保有量在涨,注册证在下发,玩家也在往里进。智研瞻产业研究院追踪过公开招标和注册数据,2024年国内新发的激光治疗类三类注册证超过60张;2018年全年不到20张。供给端这道闸门,说句实在话,一直是开着的。
2024年3月,国务院印发《推动大规模设备更新和消费品以旧换新行动方案》,医疗设备更新被划进支持范围,中央和地方配套资金当年下半年陆续投放,县医院、地市级医院捡到了一个近年少见的集中换机窗口。几乎同一时间,医药领域腐败问题集中整治又把节奏压住了——2023年三季度到2024年上半年,部分省份医用设备招标金额同比回落约两成,项目从立项走到签约,周期被拉长三到六个月。到2024年下半年,被压住的需求开始回补,好几个省的采购公告数量直接跳了一档。
资本这边,态度从热到冷走完了整整一程。2021年赛道投融资超过50起,热钱往皮秒和家用激光两条线上挤;2022年落到40起附近;2023年收缩到30起以内,早期项目尤其难融。到2024年,结构变了——新设基金投早投小的少了,产业方和并购基金接手存量资产的交易多了起来,而标的身上通常带着注册证和渠道,不再是一个单纯的技术故事。
需求结构的分化更有意思。医美终端2023年修复了一轮,2024年客单价又开始承压,机构扩张的意愿减弱,设备采购从"开新店"变成"换旧机",对配置的要求也从数量转向性能。临床刚需稳得多:泌尿外科的钬激光前列腺剜除、血管外科的静脉腔内激光闭合、眼科和口腔的治疗性应用,采购节奏基本没乱,在总量里的占比反而抬了上去。技术路线上,超快激光在角膜和皮肤适应症上继续渗透,高功率铥光纤激光抢走了部分传统软组织切割方案的活;激光与手术机器人的组合、基于影像的参数自动调节,正从样机往注册走。国产化率的变化最直观:2018年整机市场的国产份额不足两成,2025年大致到了四成左右。细分差异极大——钬激光国产已经过了六成,眼科飞秒还牢牢握在进口手里。
· · ·
第三章 行业市场规模
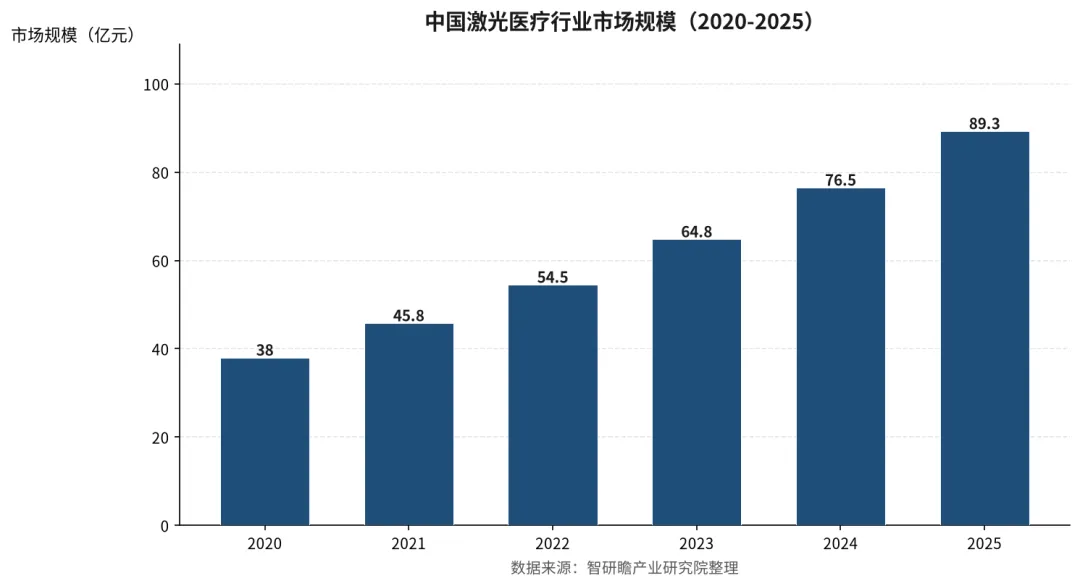
2020年中国激光医疗市场规模约38.0亿元,2021年增至45.8亿元,2022年来到54.5亿元,2023年64.8亿元,2024年约76.5亿元,2025年约89.3亿元。五年下来体量扩了2.35倍,年均复合增速18.6%。逐年看同比:2021年20.5%,2022年19.0%,2023年18.9%,2024年18.1%,2025年16.7%。增速在缓慢收敛,收得很有耐心,年际落差压在4个百分点以内。
坦白讲,这是一条近乎平滑的上行线。没有跳空,没有台阶式跃迁,也看不到明显的库存周期扰动。曲线形态就是成长型行业中段的典型样子:需求已经越过被少数尝鲜者驱动的那一段,离饱和又还远。放到医疗器械大类里横向比,18%上下的复合增速高于影像设备、监护仪这些成熟品类,又低于手术机器人、基因测序那类爆发型赛道——位置恰好在中间。
驱动来自三处。存量替换是基本盘——激光器和整机寿命一般五到八年,2016年到2018年的装机高峰,刚好对应2022年到2025年这波换机潮,这部分需求可预测性最强。适应症扩容是弹性所在:前列腺剜除、静脉曲张闭合、口腔软组织手术、慢性疼痛干预、妇科私密治疗,任何一个新术式获批,都可能打开一块中小型市场。国产化则一身两职,一边压价一边放量,单台均价往下走,使用门槛跟着低,手术和治疗的频次反倒上去了。还有一层容易被忽略:耗材与维保收入在厂商营收里的占比稳步抬升,做出了"剃刀—刀片"式的复利结构,收入因此比设备出货量更平滑。
渗透率在哪一档?拿钬激光前列腺手术说事,中国每百万人口手术量跟欧美成熟市场还差两到三倍;皮秒激光的人均保有量约是韩国的三分之一。第三方测算,若以潜在临床需求作分母,激光医疗在主要适应症上的渗透大致落在25%至30%。加速渗透的中段,不是尾声。
· · ·
第四章 行业竞争格局
集中度呈现"高端高度集中、中低端快速分散"的双重面貌。高端整机市场,波士顿科学旗下激光业务、以色列Lumenis、美国Candela、美国Cynosure、斯洛文尼亚Fotona五家加起来占约七成份额,其中三家以上在超快激光和泌尿高功率领域攒了临床数据,也有时间垒起的墙。国产阵营这一头,武汉奇致激光、深圳半岛医疗、上海瑞柯恩、无锡大华、武汉亚格、北京雷迈等组成第一梯队,营收体量多在3亿至15亿元之间,各有各的主力科室。上游光学器件,锐科激光、杰普特、光库科技、炬光科技已经在医疗专用光纤、半导体激光模块上切了进去;但铥激光增益介质、高损伤阈值光纤光栅这些,还是得看海外供应商的脸色。
壁垒有四道,厚度从硬到软排下来。最难过的是注册证:三类证审批周期三到五年,单产品临床费用从数百万到上千万元,而医生的使用习惯一旦养成,替换成本极高。第二道是封闭耗材,刀头和光纤里埋着识别芯片,机器只认原厂配件,复购收入稳,但也容易招来集采的目光。第三道是医生培训和KOL网络,头部企业通常和三甲医院科室共建培训中心,这既是销售前置,也是临床证据的产出口。第四道是售后响应,激光设备停一天,医院就少一天治疗收入,服务网点的密度是实打实的门槛。
资本侧的信号可以单独拎出来说。2023年复锐医疗科技把旗下能量源业务做出独立估值,港股投资者开始用SOTP给这类公司定价;2024年,欧洲一家皮秒整机厂被亚洲产业资本收走,交易逻辑说白了就是拿注册证换渠道;国内几家国产厂商在2024年至2025年陆续做完Pre-IPO轮,投资方名单里出现了地方引导基金和产业链上游公司的身影。这些交易指向同一件事:资金不再为单一技术买单,转而去押"注册证组合+耗材复购+科室覆盖"这种复合能力。智研瞻研究团队判断,未来三年行业会出现一轮以补证、补渠道为核心的中小并购潮。
· · ·
第五章 行业潜在风险
政策风险排第一,传导路径也最短。带量采购的边界正从高值耗材往能量外科耗材上试探,多省联盟此前对一次性激光光纤、电刀笔做过集采,个别品类降幅超过50%。整机还没被纳进去,可耗材端价格一旦下行,"刀片"利润就直接被切掉——而多数国产厂商的盈利模型,恰恰架在高毛利耗材上。另一条线是医美监管常态化,2021年以来的非法医美整治让部分灰色渠道机构退出,短期压了设备出货,中长期利好合规厂商,但过渡期里谁都不好受。
技术风险偏隐性,杀伤力却不小。波长和脉冲体制迭代得快,押错路线的代价就是整条产品线报废。飞秒、皮秒之后,万一某类新型光源在皮肤和眼科适应症上跑出更优的成本曲线,现有装机可能提前贬值。超快激光的光束整形和部分器件专利攥在海外厂商手里,出海时容易碰上诉讼或者授权谈判。
市场风险,实质是回款。民营医美机构买设备时,分期和融资租赁的比例很高,账期普遍在6至18个月,终端客流一旦下滑,应收账款和租赁敞口会同时露出来。2022年就是一次压力测试——到店受限,部分区域机构的设备分期出现逾期。终端的价格战也在往回传导:治疗项目一打折,机构的资本开支预算就被压缩,设备招标要么推迟,要么降配。
宏观和上游各占一角。激光医疗带消费医疗属性,需求弹性明显大于药品和刚需耗材,居民可支配收入预期一走弱,非治疗性的光电项目最先被砍。上游那边,特种光纤、声光器件、高功率泵浦模块的进口依赖度不低,汇率波动、出口管制,或者单一供应商停产,几个月内就能传到整机交付上。
· · ·
第六章 行业市场规模预测
基准情景架在几条假设上。设备更新政策延续,但力度逐年回落,2027年前后回到常态采购;国产三类注册证保持每年新增50至70张;合规医美机构数量年增5%至8%;整机不进集采,耗材集采停在光纤、探头这类低值品类上;上游光学器件价格平稳,没有重大技术替代。这几条里任何一条被打破,预测区间都得重估。
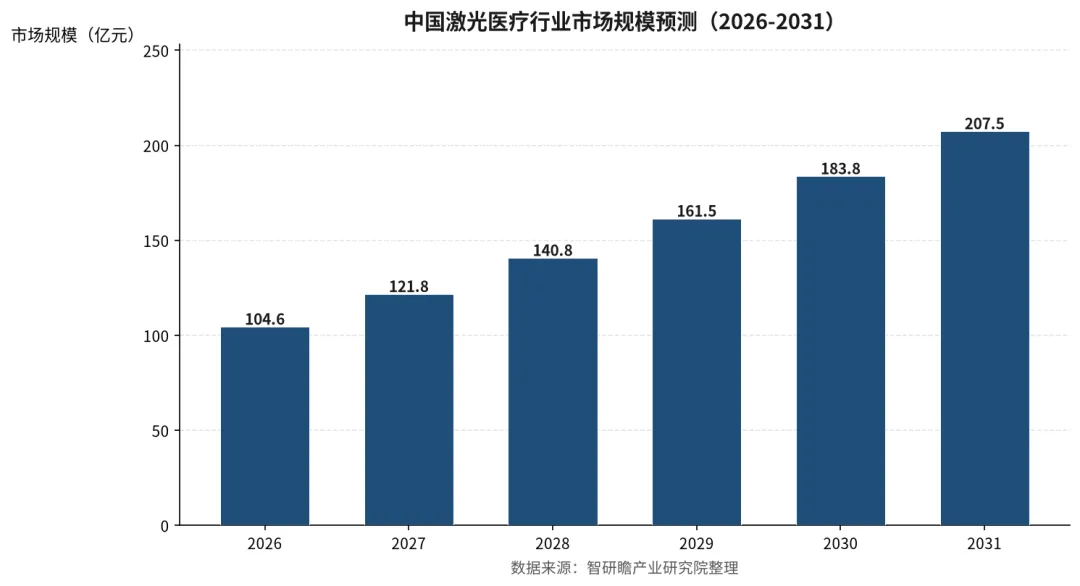
预计2026年104.6亿元,2027年121.8亿元,2028年140.8亿元,2029年161.5亿元,2030年183.8亿元,2031年升至207.5亿元。破百亿的时点落在2026年。六年年均复合增速14.7%,比2020年至2025年的18.6%放慢约3.9个百分点。放缓本身不意外——基数抬高了,早年从零到一的适应症红利在消耗,国产化带来的价格通缩还会继续吃掉一部分金额增速。分年度同比从2026年的17.1%逐步回落到2031年的12.9%。曲线还是上行,只是斜率在变缓。
乐观情景下,若消费医疗2027年后重回双位数增长、国产厂商在东南亚和中东打开出口通道,2031年有望摸到235亿元,对应复合增速约17.6%。悲观情景的假设是控费加码、耗材集采扩围到封闭刀头、终端价格战打三年以上,2031年落在180亿元附近,复合增速约11.5%。
有一个地方容易被误读:金额增速其实低于装机量增速。国产化推进的过程中,单台整机均价每年下探3%到6%,量的扩张速度实际可能维持在18%以上。也就是说,厂商之间比的不是卖不卖得出去,而是能不能靠耗材、维保和升级服务,把每一台存量机器的生命周期价值做厚。
· · ·
第七章 行业发展前景与战略建议
已经达成共识的趋势有三条。国产替代继续推进,钬激光、铥激光、调Q和皮秒整机的国产份额还会往上走,眼科飞秒是最后一块硬骨头。适应症从皮肤科往泌尿、血管、口腔、疼痛、妇科扩散,临床刚需科室的采购会更稳定地托住基本盘。耗材与维保在厂商收入里的占比抬升,从现在的两成左右往三成靠,收入结构会越来越像一个"设备+服务"的复合体。
被低估的也有三条。激光和手术机器人的结合正从概念走向临床,机械臂管的是人手稳定性,激光管的是精度和出血控制,两者叠起来,在泌尿和神经外科的想象空间不小。光声成像与多模态诊断可能开出一个新细分——能量治疗和影像诊断共用一条光学通路,眼科和皮肤科的检查流程会被改写。出海在提速,东南亚、中东、拉美、俄罗斯的民营医疗机构对性价比敏感,国产整机的价格优势,在那里比在国内更容易兑现。
对不同参与者,建议各有侧重。整机厂商该尽早摆脱对封闭耗材的路径依赖,转向"开放主机+认证耗材+软件升级"的组合——既避开集采风险,又靠培训和数据服务攒黏性;同时把临床证据当成产品的第二生命线,一个高质量的术式随机对照研究,对招标结果的影响往往大过参数表上任何一项指标。上游器件企业的机会,在于跟整机厂联合定义医疗专用波长和封装形态,只卖通用激光器,议价空间会越来越窄。投资机构做尽调时,不妨把目光从"技术有多新"挪到"耗材复购占比多少、注册证组合能覆盖几个科室、应收账款周转天数是多少"——这三个指标比专利数量更能预示五年后的现金流。渠道商和服务商可以切基层市场的设备租赁与按次付费,县医院支付能力有限,但治疗需求真实存在,把设备变成一项可分摊的运营成本,比卖一台机器更容易谈成。
平心而论,这个行业不缺技术故事,缺的是把技术变成可重复收入的耐心。未来五年真正分胜负的,不是谁的峰值功率更高,而是谁能在一台机器八到十年的生命周期里,做出稳定、合规、可复制的现金回报。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《激光医疗行业完整版报告》。
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用





发表评论
2026-10-17 15:57:48 回复该评论
发表评论: