
 研报速递
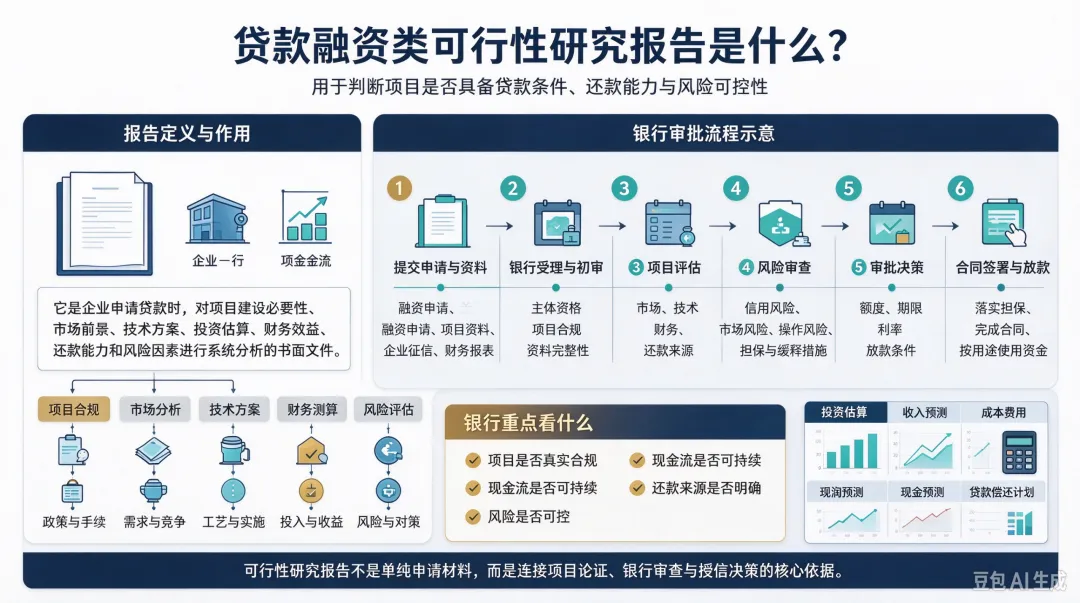
贷款融资类可行性研究报告,简单说,就是借款人或项目单位为了向银行、政策性银行、金融机构申请贷款/融资,而对拟投资项目或融资事项进行的全面论证文件。它既是项目投资决策依据,也是银行授信审批、贷审会评审、放款和贷后管理的重要材料。
它的核心目的不是单纯“证明项目好”,而是证明三件事:项目值得投、借款主体还得起、银行风险可控。
一、贷款融资类可研报告主要写什么?
一般包括:
1. 项目概况:项目名称、建设地点、建设内容、规模、工期、借款主体等。
2. 借款主体情况:股权结构、经营情况、财务状况、信用记录、现有负债。
3. 建设必要性与市场分析:市场需求、竞争情况、政策支持、发展趋势。
4. 技术、建设与运营方案:工艺技术、设备选型、建设条件、运营模式。
5. 投资估算与资金筹措:总投资、资本金、贷款金额、资金来源、使用计划。
6. 财务分析:收入、成本、利润、现金流预测,以及 IRR、NPV、投资回收期等。
7. 偿债能力分析:还款来源、还款计划、偿债备付率、利息保障倍数、资产负债率等。
8. 担保措施:抵押、质押、保证、应收账款质押、账户监管等。
9. 风险分析与对策:市场风险、建设风险、经营风险、政策风险、还款风险。
10. 结论与建议:是否可行,融资方案是否合理,银行是否可接受。
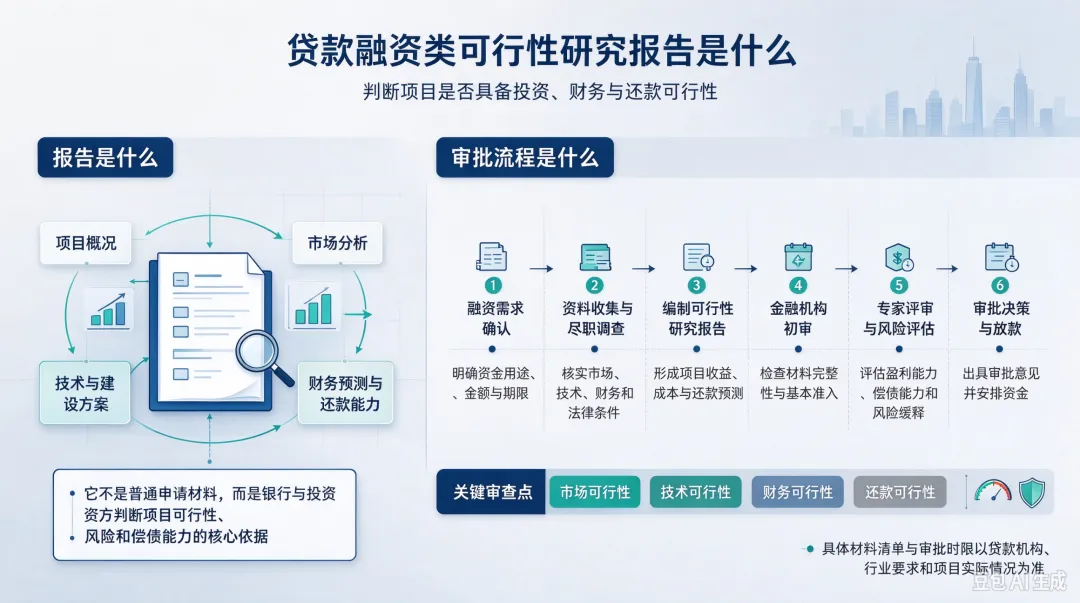
和政府立项用的可研报告相比,贷款融资类可研更强调:现金流、还款来源、偿债能力、担保措施和银行风险控制。
二、审批流程是什么?
要区分两个层面:一是项目/可研报告本身的政府审批或备案;二是银行/金融机构的贷款审批。
1. 可研报告形成与项目合规审批
一般流程:
1. 企业内部决策:董事会、股东会或总经理办公会立项,形成决议。
2. 委托咨询机构编制可研报告:通常找有资质、有经验的工程咨询或投融资咨询机构。
3. 内部评审:企业组织财务、法务、工程、投资等部门评审。
4. 政府侧审批/核准/备案:
政府投资项目:报发改部门审批项目建议书、可行性研究报告、初步设计概算。
企业投资项目:按《核准目录》实行核准,或实行备案。
同时办理用地预审、规划选址、环评、能评、稳评等手续。
5. 形成正式可研报告:用于内部决策、政府报批和银行融资。
注意:银行贷款一般不“审批”可研报告本身,而是把可研报告作为授信申报材料之一进行审查评估。
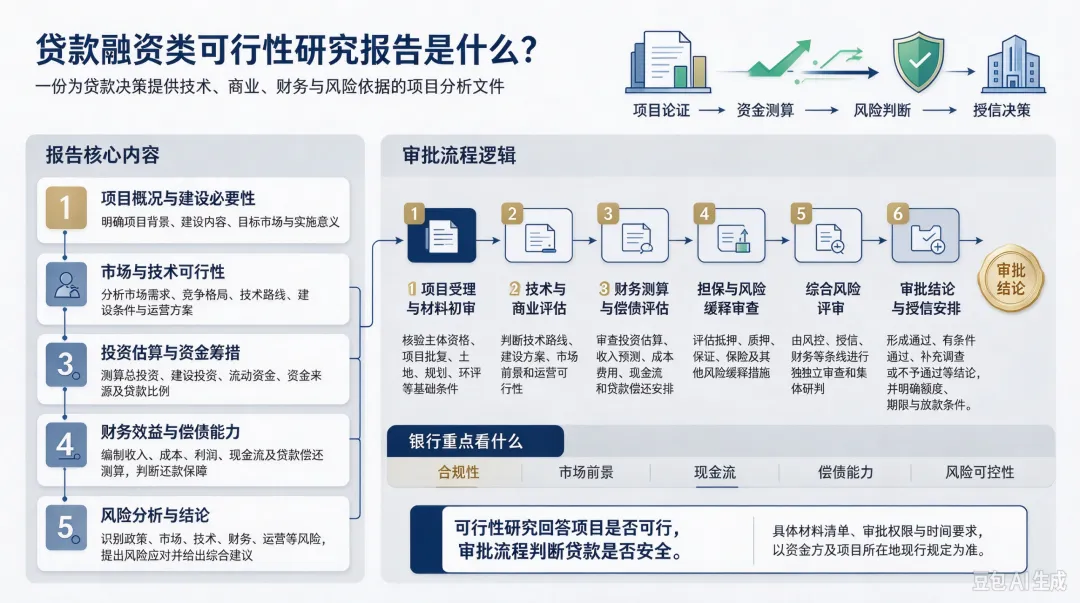
2. 银行/金融机构贷款审批流程
常见流程如下:
1. 贷款申请与受理:向银行提交贷款申请、可研报告、营业执照、章程、财务报表、审计报告、征信、项目批复、担保资料等。
2. 初步审查:客户经理或支行初审,判断是否符合基本准入条件。
3. 尽职调查:银行现场调查,核实项目、财务、还款来源、担保物、借款主体信用等。
4. 评估与审查:风险管理部门、评估中心或授信审查部门出具审查报告。
5. 贷审会/授信审查委员会审议:集体讨论,提出意见。
6. 有权审批人审批:按权限由支行、分行、总行审批,结果可能是批准、有条件批准或否决。
7. 落实审批条件:资本金到位、抵押质押登记、保证合同、账户监管、保险等。
8. 签订合同:签订借款合同、担保合同等。
9. 放款审核与发放:银行审核放款条件后发放贷款。
10. 贷后管理:监控资金用途、项目进度、经营现金流、还款情况,必要时预警、展期或续贷。
三、如果涉及政府专项债或政策性融资
流程还会多出:
项目单位申报;
财政、发改部门审核;
省级评审、入库;
额度下达;
债券发行;
资金拨付与绩效管理。
这类流程比普通银行贷款更复杂,通常需要同时满足财政、发改和金融机构要求。
四、总结
贷款融资类可行性研究报告是给银行看的“融资说明书+偿债能力证明”。
审批流程可以概括为:
企业内部立项 → 委托编制可研 → 内部评审 → 政府审批/核准/备案 → 向银行申请 → 受理初审 → 尽职调查 → 评估审查 → 贷审会 → 审批 → 落实担保条件 → 签合同 → 放款 → 贷后管理。
不同银行、不同贷款品种、不同地区要求不同。实际操作中,建议先与目标银行沟通材料清单和准入条件,再委托编制可研报告,同时推进政府合规手续,这样效率更高。






发表评论
发表评论: