
 研报速递
瑞银|中国券商行业:研究赋能投‑投行飞轮
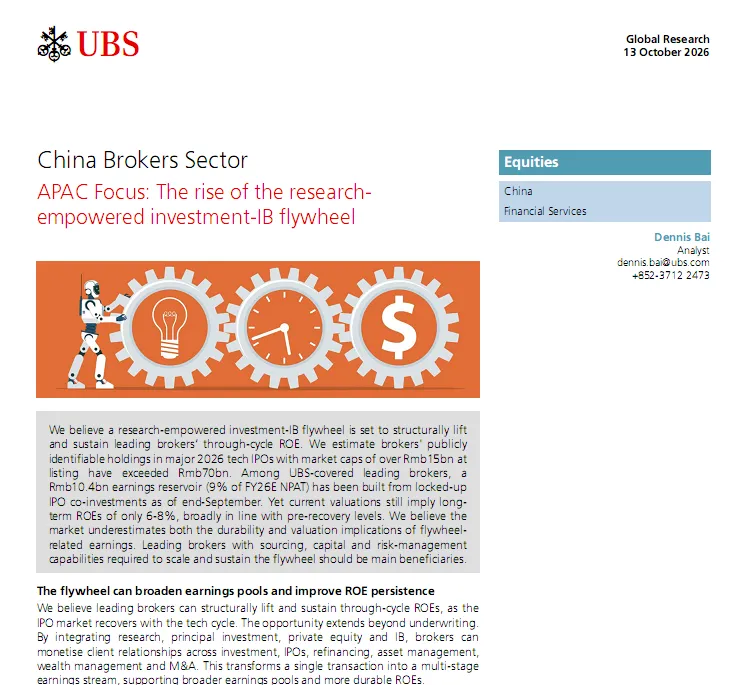
报告:China Brokers Sector APAC Focus‑The rise of the research‑empowered investment‑IB flywheel发布:2026‑10‑13,30页
免责声明:仅客观还原研报观点,不构成投资建议
报告提出研究赋能的投资‑投行飞轮模型(research‑empowered investment‑IB flywheel):头部券商依托研究能力,打通项目获取、直投/参投、IPO承销、再融资、并购、财富管理全客户生命周期,能够结构性抬升穿越周期的ROE。
市场当前估值并未定价该结构性改善:头部券商估值隐含长期ROE仅6‑8%,和复苏前水平相当,市场把券商简单看作资本市场贝塔工具,低估飞轮模式带来盈利持续性。 现实证据:截至2026年9月末,样本头部券商被锁定限售的IPO跟投项目形成1040亿元盈利蓄水池,占2026预测净利润9%;2026年大型科技IPO公开可查券商持仓超700亿元。锁定期+流动性折价会计机制,平滑浮盈释放,降低财报利润随二级市场剧烈波动。 飞轮成功运行需要四大硬核能力:项目获取能力、资本金实力、下行周期坚持投入的韧性、完备风控;该模式向头部集中,中小券商很难复制。 投资推荐:买入:中信证券(A/H)、国泰海通(A)、中金公司(H)、中信建投(H)。华泰综合评分略低。 制度土壤:注册制改革、硬科技IPO扩容、北交所设立、资本市场“九点纲领”及后续配套政策,扩大科创项目供给,拓宽退出渠道,为飞轮提供制度基础。
飞轮运行机理:依托研究+产业资源早期触达科创企业;通过另类投资子公司做股权投资;后续承接IPO承销保荐;上市后承接再融资、并购顾问;延伸至高管财富管理、机构经纪;项目退出回款资金再投入新一批初创企业,形成闭环。
一、飞轮两大价值来源
- 单客户全生命周期多轮变现(收入广度提升)
不再只赚一次性IPO承销费,企业从初创、Pre‑IPO、上市、再融资、并购全阶段,依次获取:股权投资收益、PE管理费、IPO保荐承销、再融资/M&A顾问、机构交易、股权激励、创始人财富管理多重收入。资本轻的服务费(承销、顾问、资管管理费)和资本占用型股权投资收益相互补充。 - 资本使用效率提升
项目退出回收资金循环再投新项目; 跨年份多批次项目组合分散单一项目暴雷风险; - 锁定期+流动性折价会计机制平滑利润释放
:IPO跟投有12‑24个月锁定期,报表不会一次性确认全部浮盈;流动性折价随锁定期到期逐步释放,把高波动资产浮盈转化为分阶段确认利润,缓冲股市牛熊对净利润冲击,形成“盈利蓄水池”。
数据实证:IPO跟投盈利蓄水池
2026年9月末,样本头部券商锁定期内IPO跟投总投入490.5亿元,持仓市值2352.3亿元;未实现浮盈1049.1亿元,占样本券商FY26预测净利润9%。 季度浮盈不是简单跟随大盘同涨同跌:2026Q2浮盈大幅抬升,Q3市场回调,部分标的浮盈回落,但蓄水池依然保持千亿级别。 提示:公开披露只是冰山一角,还有大量Pre‑IPO一级项目未上市,未来将持续贡献增量。
二、制度环境:资本市场改革夯实飞轮土壤
多层次资本市场建设:科创板2019、北交所2021落地;注册制全面推行。 2024年国务院资本市场九点纲领,叠加后续科创板“1+6”改革、创业板深化改革,放宽未盈利硬科技企业上市条件,丰富并购、再融资规则,扩大科创项目供给、打通一二级退出通道。 结果:科创板+创业板占A股总市值比重由2019年12%提升至2026年9月末31%;2024‑2026年前三季度,两大板块IPO数量、募资额占A股半壁江山。 IPO市场向头部高度集中:2026年前三季度CR5券商IPO承销收费占比65%,募资规模CR5达81%,资源进一步向头部聚拢。
三、飞轮模式四大进入壁垒(打分权重)
加权打分结果:中信证券9.0、国泰海通8.7、中金8.5、中信建投8.0、华泰7.5。
- 项目获取
:中信、国泰海通项目储备、科创板项目数量领先;中信建投在半导体(长鑫存储、YMTC长江存储)具备独特产业资源。 - 资本金约束(最核心约束)
:另类投资子公司资本消耗母公司核心净资本。国泰海通合并后净资本规模行业第一;中信证券资本储备充足;中金完成东兴、信达证券吸收合并后资本实力显著补强。 - 下行周期韧性
:市场下行阶段是否维持子公司资本金,决定熊市能否持续布局;国泰海通另类子公司资本金维持高位;中信采取灵活动态调整资本金策略。 - 风控与盈利稳定性
:中信证券投资子公司历史盈利稳定性表现最优;中金资本PE平台收益稳定性较强;国泰海通弹性最大,对资本市场景气度敏感度高。
行业现实:该模式是规模游戏。中小券商受净资本约束,无法构建足够分散的项目组合,很难复制这套飞轮。
四、重点标的深度要点
- 中信证券
综合评分行业第一,飞轮体系最稳健。强大投行+研究+资本,另类投资子公司历史盈利穿越多轮周期,利润稳定性突出。 资本策略灵活,可动态调整子公司注册资本上限。 短板:部分PE子公司收益弹性弱于国泰海通。 - 国泰海通
资本实力行业最强,另类投资子公司资本金规模遥遥领先;对科技资本周期的盈利弹性最高。 优势:项目资源丰富,合并之后投行、直投资源协同。 风险:业绩对市场景气度敏感度更高,下行周期盈利波动更大。 - 中金公司
品牌壁垒高;PE平台中金资本历史收益稳定性强。 短板:另类投资子公司资本金相比头部对手偏小;完成两家券商吸收合并之后,未来存在增资扩表的潜在期权。 - 中信建投
被低估的科技投行;国内少数同时担任CXMT长鑫存储、YMTC长江存储保荐机构,硬科技项目资源突出。 短板:资本平台体量小于中信、国泰海通,部分子公司盈利稳定性尚有提升空间。 - 华泰证券
整体实力第一梯队,但综合评分7.5;项目储备、资本实力尚可,但子公司盈利稳定性弱于同业头部。
五、估值:市场尚未定价结构性改善
当前股价倒推,采用戈登增长模型,A股/H股头部券商隐含长期ROE仅6‑8%,和复苏前水平接近。市场仍将券商简单视作资本市场贝塔工具,只交易当期业绩,不认可飞轮带来的长期盈利韧性。 报告观点:IPO跟投浮盈蓄水池+锁定期会计平滑机制,会提升中长期利润持续性,实际可持续ROE高于市场隐含假设,估值存在修复空间。 对比海外:高盛、大摩12M forward PB在2.2‑2.5x区间;国内头部券商当前 forward PB仅0.7‑1.1x。
六、主要风险
下行风险
A股市场大幅下行,IPO发行收缩,科创项目供给减少; 直投项目大规模减值,蓄水池浮盈大幅缩水; 监管政策变化,约束券商另类投资、IPO跟投规则; 资本充足率监管收紧,限制券商资本金投放能力; 行业竞争加剧,项目成本抬升,拉低直投收益率。
上行风险
硬科技IPO持续超预期,大量Pre‑IPO项目进入退出期; 券商资本补充工具落地,进一步打开资本金投放空间; 一二级估值修复,锁定期结束后大规模释放投资收益。
报告核心浓缩要点
报告核心框架研究赋能投资‑投行飞轮:头部券商依靠研究、项目获取、资本金、风控,打通科创企业全生命周期,从一次性承销费拓展到股权投资、承销、再融资、并购、财富管理多阶段变现,有望结构性抬升穿越周期ROE。 IPO锁定期跟投形成千亿级别盈利蓄水池;锁定期+流动性折价会计机制平滑利润释放,减弱二级市场波动对财报冲击。注册制改革、硬科技上市扩容为飞轮提供制度土壤。 四大壁垒:项目获取、资本金实力、下行周期坚持投入、风控能力;模式显著向头部集中,中小券商很难复制。 市场没有充分定价结构性红利,头部券商估值隐含长期ROE仅6‑8%。推荐买入:中信证券(A/H)、国泰海通(A)、中金(H)、中信建投(H)。 关键跟踪指标:科创板/创业板IPO募资规模、头部券商另类子公司资本金变化、限售IPO跟投项目浮盈蓄水池、减值计提情况。
发表评论
发表评论: