
 研报速递
更多行业资讯
关注联合资信
广西壮族自治区沿海沿江沿边,是中国西南地区最便捷的出海通道,是连接粤港澳与西部地区的重要通道、“一带一路”有机衔接的重要门户、面向东盟开放合作的“桥头堡”、西部陆海新通道核心枢纽,资源禀赋优势明显。2025年,广西经济保持增长,进出口贸易持续拉动经济增长;但地区生产总值、人均GDP及一般公共预算收入在全国排名靠后,城镇化率较低。广西债务负担偏重,稳定增长的上级补助对综合财力提供了有力支撑。
2025年,广西各地级市GDP均突破千亿大关,各地级市经济实力分化明显。南宁市“强首府”优势明显,柳州市、桂林市和玉林市紧随其后;北钦防一体化建设下,临港重工业发展较快;桂东地区在融入粤港澳大湾区过程中,产业转型成效存在差异;桂西、桂中地区以资源型产业为主,正着力推动产业链向下游延伸;多数地市城镇化率偏低,常住人口负增长,第二产业发展相对薄弱。“十五五”期间,广西以人工智能和平陆运河建设为重要支撑,统筹中国-东盟产业合作区发展,通过补齐与延伸产业链、推动工业升级,促进区域经济高质量发展。受房地产市场持续低迷影响,大部分地市政府性基金收入出现不同程度下滑,综合财力对上级补助的依赖程度进一步加深。
作为化债的重点省份之一,近年来,广西通过特殊再融资债券、金融机构支持化债、资产盘活等多种方式推进地方债务化解工作。柳州市统筹推进化债和发展两大关键任务,并取得一定成效,2025年,柳州市全口径债务余额较年初下降15%,市属融资平台债务平均利率降至4.07%,较年初下降0.91个百分点;债务结构持续优化,银行贷款、债券、非标规模占比由年初的66:28:6调整为71:26:3,金融债券和非标规模分别较年初下降10%和59%;隐性债务余额较2018年清查统计时下降81.7%。
广西发债城投企业以地级市城投企业为主,存量债券多集中在柳州市、南宁市及自治区级企业。2025年,广西发债城投企业债务期限结构整体略有改善,但短期偿债能力指标仍表现较弱。自治区级、柳州、桂林、河池城投企业债务负担相对较重。区域融资能力两极分化,自治区级与南宁市城投企业再融资较为顺畅,大部分地市筹资活动现金流普遍收缩,偿付与滚续压力并存。自2022年以来,柳州市城投债持续呈净偿还状态,但债务规模压降有限,“发债城投企业全部债务+地方政府债务”/综合财力近700%,区域债务压力仍较大。
1.广西区域特征及经济发展状况
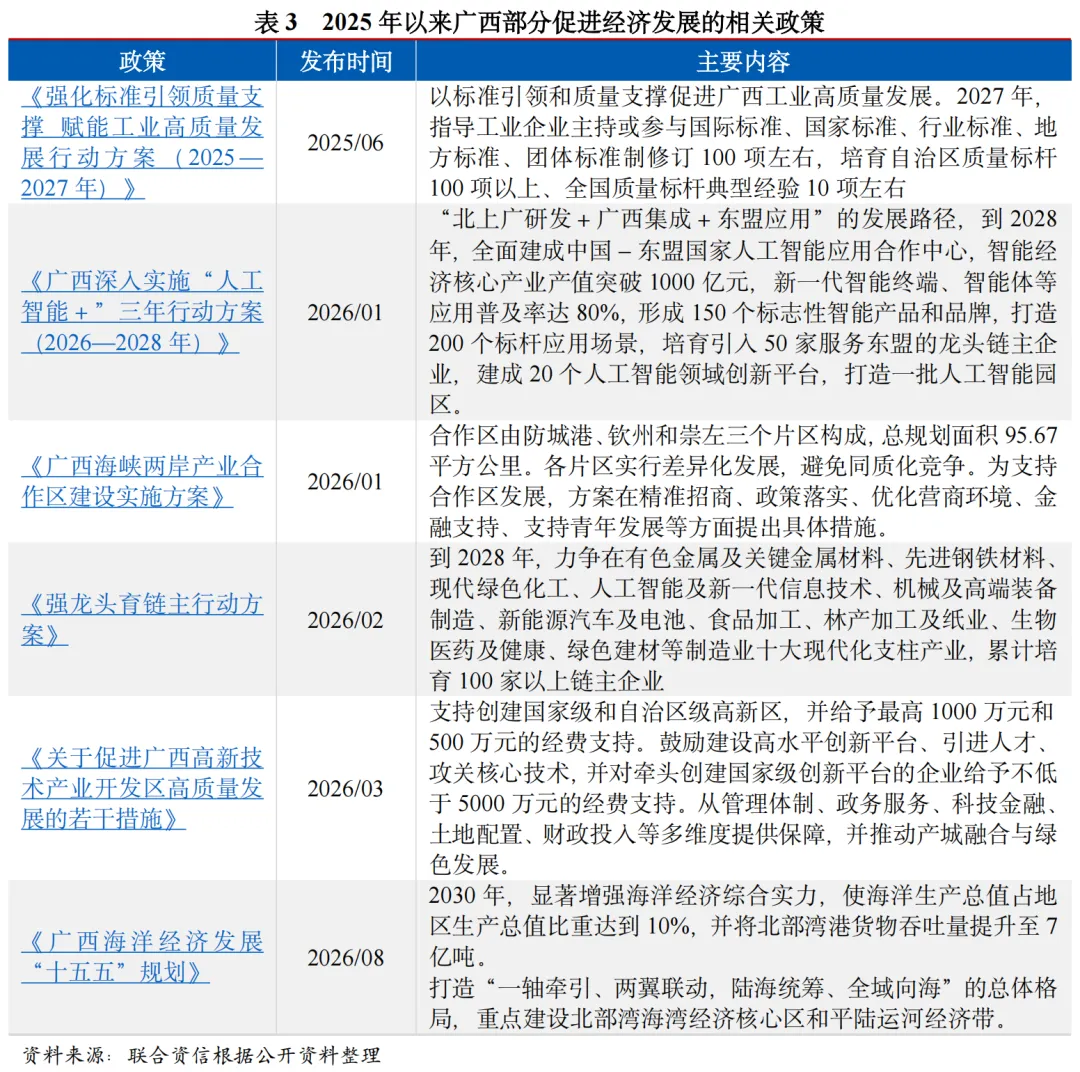
广西经济总量处于全国中下游水平,人均GDP排名靠后,城镇化率偏低,但自然资源禀赋优势明显,战略地位日益凸显。广西积极推动产业结构转型升级,进出口贸易是经济增长主要驱动力。“十五五”期间,广西以人工智能和平陆运河建设为重要支撑,统筹中国-东盟产业合作区发展,通过补齐与延伸产业链、推动工业升级,促进区域经济高质量发展。
广西位于中国西南部,东连粤港澳大湾区,南临北部湾,背靠大西南,面向东南亚,是我国人口最多的少数民族自治区;总面积23.76万平方千米,海岸线长度约1600公里,地貌以丘陵为主,辖14个设区市。
广西矿产资源禀赋优良,是全国10个重点有色金属产区之一;旅游资源丰富,是国内外著名旅游胜地和区域性旅游枢纽。广西沿海沿江沿边,是中国西南地区最便捷的出海通道,在国家经济发展战略中具有独特定位,是连接粤港澳与西部地区的重要通道、“一带一路”有机衔接的重要门户、面向东盟开放合作的“桥头堡”、西部陆海新通道核心枢纽。广西围绕建设“一区两地一园一通道”1战略任务,向海图强、开放发展。截至2025年底,广西综合交通网络总里程近20万公里,北部湾港货物年综合通过能力超4.2亿吨,西部陆海新通道海铁联运年开行班列数量超一万列,中越跨境班列年开行量约3000列。江海联动、海铁联运、水陆并进、空港衔接的现代化立体交通格局初步形成。
“十五五”期间,广西计划系统完善以铁路、高速公路、普通国省干线、内河航道为主的“四横五纵”综合运输通道,对外实现国际至东盟、国内至周边省份的快速通达,对内实现区内地市和枢纽节点的互联互通。计划到2030年,综合立体交通网总里程超21万公里。2026年,平陆运河建成通航,开辟西江至北部湾的江海直连通道,成为广西乃至西南、中南到东盟运距最短、最便捷、最高效的一条水运通道。
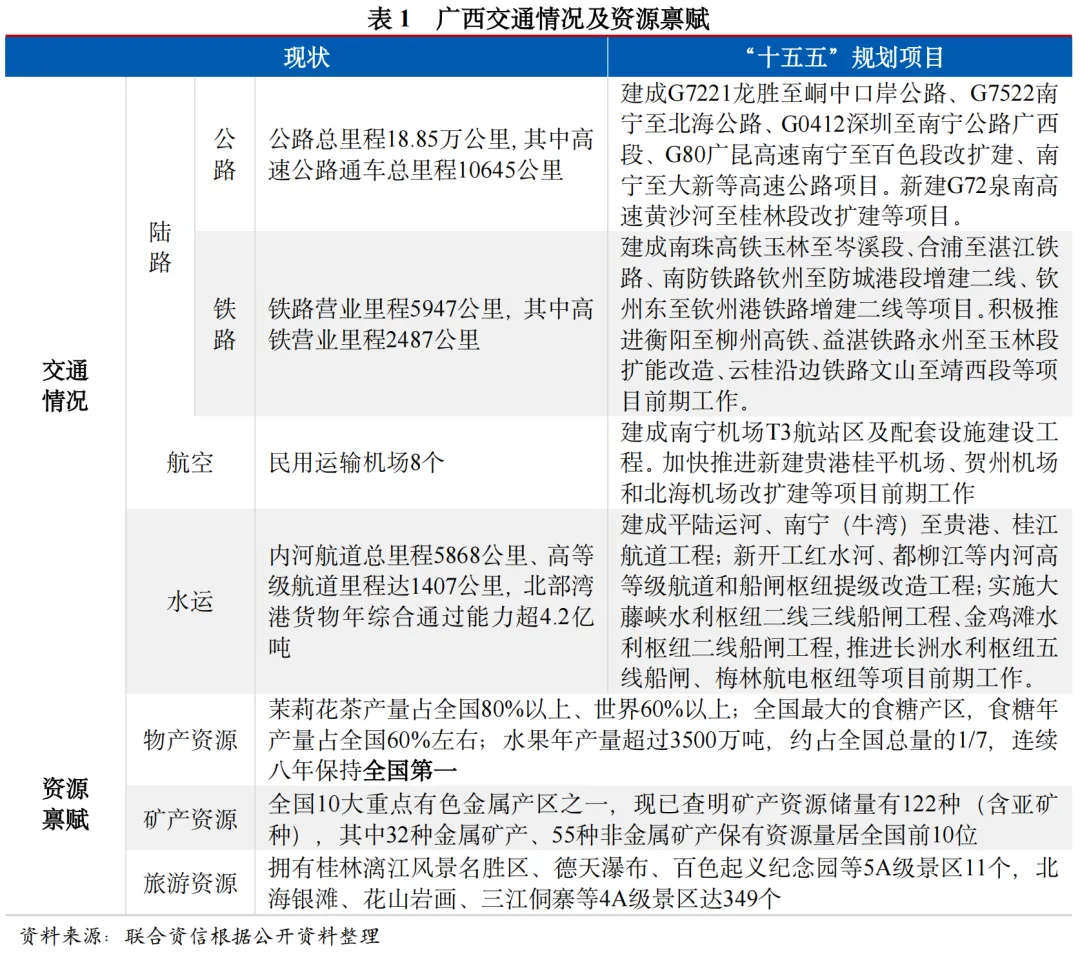
人口基数大但近三年持续呈流出态势,城镇化率偏低。广西人口基数大,2025年底,广西常住人口4989万人,较上年底下降0.48%,近三年呈持续下降态势;同期末,广西城镇化率较上年末提高0.70个百分点至58.09%,仍低于全国城镇化水平(67.89%)。
经济总量居全国中下游,人均GDP排名靠后。2025年,广西GDP与人均GDP分别位居全国第19位和第29位,经济总量居全国中下游,人均GDP排名靠后。2025年,广西GDP增速超全国平均水平(5%),对以越南为主的东盟国家进出口总额持续扩大,进出口贸易持续拉动经济增长,第三产业对经济增长的贡献率达54.7%;房地产开发投资增速持续为负,固定资产投资承压运行。2026年上半年,广西地区生产总值同比增长3.5%,低于全国4.7%的平均水平。同期,全区外贸进出口总额达4242.34亿元,同比增长9.4%,对区域经济形成明显拉动,其中对东盟进出口额占全区外贸总额的50.07%。固定资产投资整体承压,但投资结构呈现优化趋势,新兴产业及技术改造领域投入增速显著,其中,电气机械和器材制造业技改投资同比增长52.4%,核电投资增长42.1%,电力供应投资增长37.8%,汽车制造业、造纸和纸制品业及水利管理业投资分别增长6.2%、6.1%和6.0%。
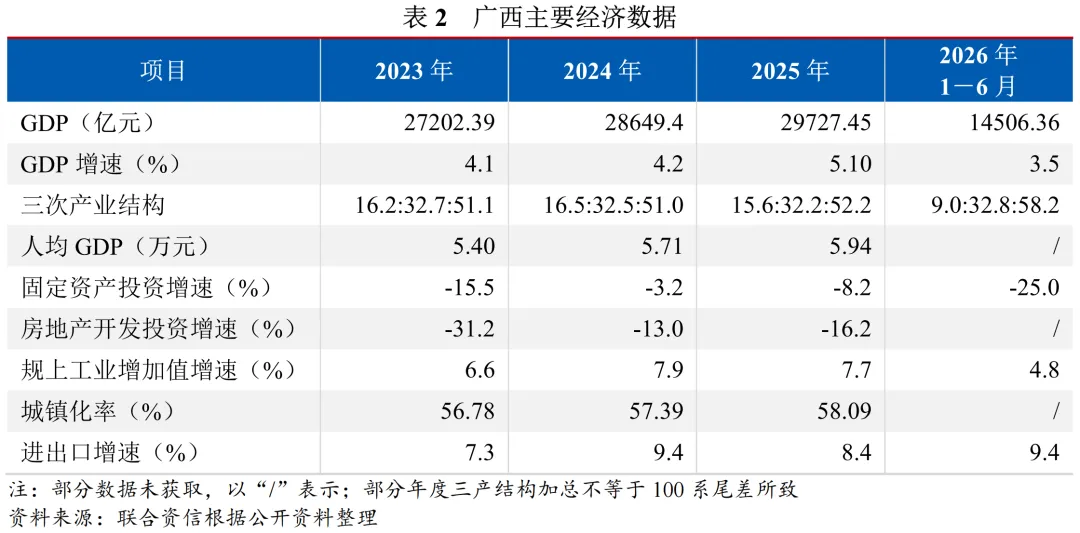
积极推动产业结构转型升级,进出口贸易持续拉动经济增长。依托于丰富的自然资源及便利的交通条件,广西构建了以有色金属、食品、汽车制造和冶金产业为主的产业体系。近年来,广西规模以上工业增加值增速维持在7%左右,2025年,规上工业增加值增速高于全国(5.9%)2个百分点,高技术制造业增加值占规模以上工业增加值比重为7.9%;工业体量偏低,全年全部工业增加值8123.58亿元,占全国(416826亿元)1.95%。对外经济方面,2025年,广西货物进出口总额8192.62亿元,排全国第13位,位居西部地区第2(仅次于四川);增速高于全国外贸整体4.6个百分点;作为我国面向东盟开放合作的前沿和窗口,对东盟国家进出口总额占比达52.39%,对越南进出口规模首次突破3000亿元,增长5.4%;全年进出口顺差扩大至1602.14亿元,净出口对GDP的贡献达28.78%,持续拉动经济增长。出口方面,广西依托区位优势,服务电子产业跨境产供链稳定流转,集成电路、平板显示模组、电脑零附件等电子信息产业中间品出口增长36.9%;在五菱、弗迪等龙头企业带动下,汽车及其零配件、锂电池分别增长24.6%、60.7%;镍材、铜材出口均实现倍增。进口方面,有色金属、钢铁、石化、粮油等支柱产业带动大宗商品进口1941.6亿元,增长9%,占广西进口总值近6成。
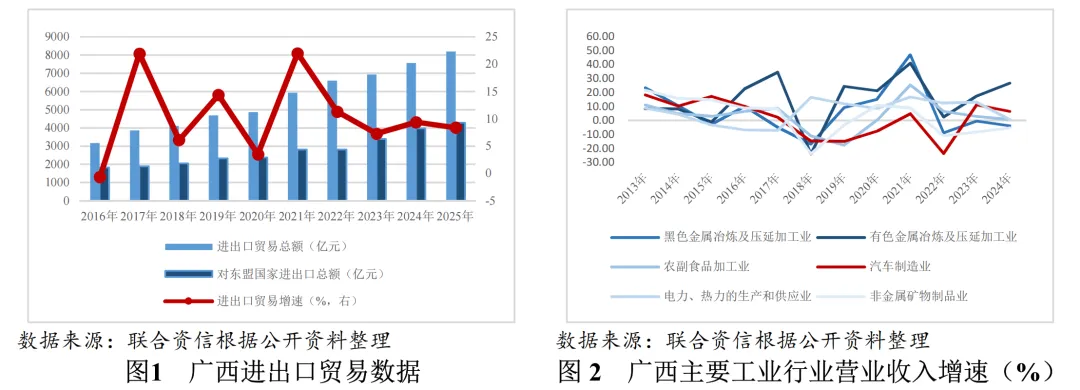
产业发展方面,广西通过统筹推进人工智能与平陆运河建设,优化全区14个设区市产业布局。2026年,自治区计划三年内安排450亿元支持以人工智能为引领的新质生产力发展,14个设区市均已将“人工智能+”纳入政府规划;平陆运河已于2026年9月16日正式建成通航,推动西部陆海新通道形成“江-铁-海”立体交通网络,促进北部湾港向辐射大西南、对接东盟的国家级多式联运枢纽升级,为“4+3+7”中国-东盟产业合作区建设打通陆海联动的物理通道。根据《广西壮族自治区国民经济和社会发展第十五个五年规划纲要》,广西将坚持“解放思想、创新求变,向海图强、开放发展”,做到“六个更加注重”2;全力打造有色金属及关键金属材料、先进钢铁材料、现代绿色化工、人工智能及新一代信息技术、机械及高端装备制造、新能源汽车及电池、食品加工、林产加工及纸业、生物医药及健康、绿色建材等制造业十大现代化支柱产业。高水平共建西部陆海新通道,提升通道承载能力。研究谋划建设面向东盟、服务西南、中南和华南地区的北部湾大宗商品资源配置枢纽,打造一批集航运、通关、物流、商贸、金融等为一体的新通道服务业。
2.广西财政实力和债务情况
2025年,广西一般公共预算收入规模小幅增长,财政自给能力偏弱;政府性基金收入持续下滑,中央政府在转移支付方面给予大力支持。广西政府债务余额持续增长,政府债务率及负债率均排名全国中上游水平,政府债务负担偏重。
2025年,广西一般公共预算收入规模在全国排第24位,工业税收增长7.3%带动一般公共预算收入增长4.6%;财政自给率处于全国中下游水平。政府性基金预算方面,受房地产市场持续下滑及土地出让收入规模走低影响,2025年广西政府性基金收入较上年下降16.50%。近年来,广西上级补助收入持续增长,中央政府在转移支付方面给予大力支持。2026年上半年,广西税收收入同比增长7.4%,受非税收入下降12.5%影响,一般公共预算收入小幅下降。
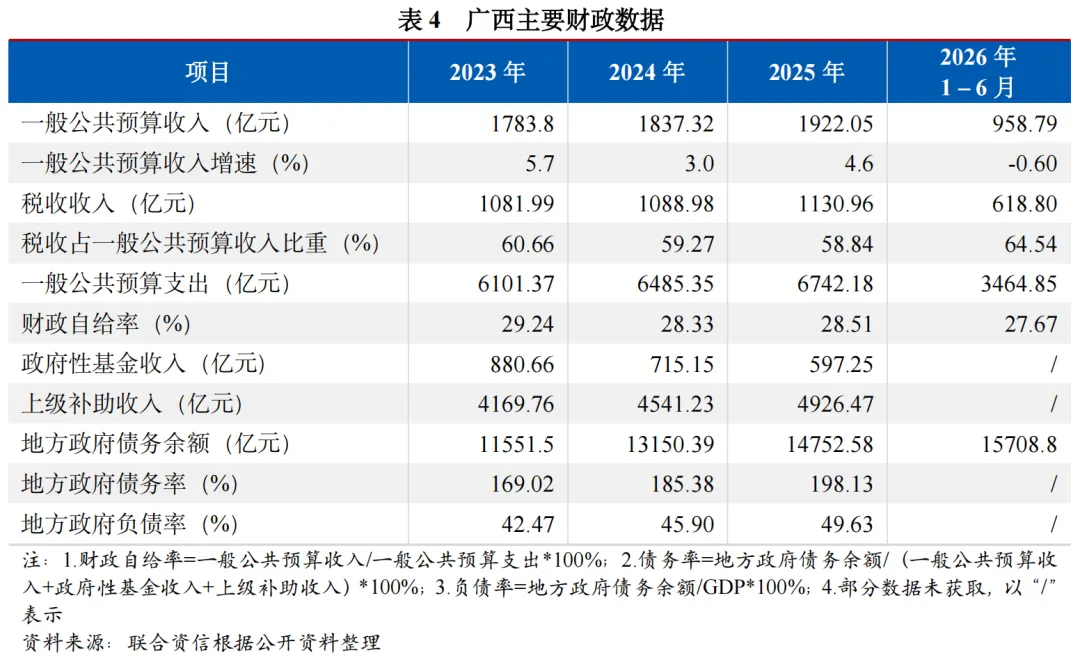
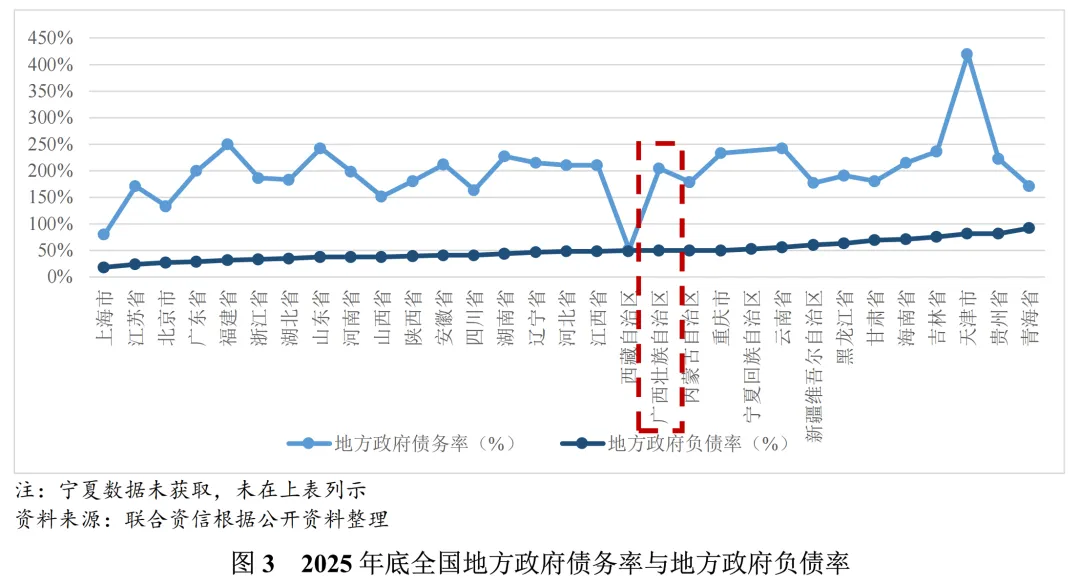
近年来,广西政府债务余额持续增长,政府债务率及负债率均呈上升趋势。截至2025年底,广西地方政府债务余额14752.58亿元,政府债务率及负债率均排名全国中上游水平,政府债务负担偏重。
1. 广西各地级市经济实力
广西各地市经济分化明显。南宁市首府优势显著;北钦防一体化建设下,临港重工业发展较快;桂东地区在融入粤港澳大湾区过程中,产业转型成效存在差异;桂西、桂中地区以资源型产业为主,正着力推动产业链向下游延伸,加快传统产业转型升级;多数地市城镇化率偏低,常住人口负增长,第二产业发展相对薄弱。
截至2025年底,广西辖14个地级市。依据《广西壮族自治区国土空间规划(2021—2035年)》,南宁被确立为全区发展的核心主中心,重点建设南宁都市圈,发挥其在政治、经济、文化及交通枢纽方面的引领作用,带动全区高质量发展。柳州及桂林定位为副中心城市,分别依托其工业基础优势、旅游生态特色优势,增强对周边区域的辐射带动力。北海、钦州、防城港作为北部湾经济区和南宁都市圈的重要组成部分,通过北钦防一体化建设,打造西部陆海新通道门户枢纽。玉林、贵港、贺州、梧州主动融入粤港澳大湾区,带动桂东、桂东南人口密集地区城镇化高质量发展;百色、崇左引领沿边开发开放,带动桂西南地区发展;河池、来宾以共建西部陆海新通道为抓手,提升对桂西北、桂中地区的带动能力。
2025年,广西各地级市GDP均突破千亿大关,但经济实力分化明显。南宁市GDP规模处于领先地位,占全区总量的20.90%。柳州市受益于汽车产业新能源转型及相关政策支持,2025年GDP增速为6.2%,处于全区前列。北海市和防城港市常住人口规模较小,人均GDP高于全国平均水平(9.97万元),玉林市作为人口大市,GDP规模位居全区第四,但人均GDP处于全区较低水平。广西多数地级市城镇化水平仍有待提升。产业结构方面,除百色市、北海市、崇左市和防城港市产业结构以第二产业为主外,其他地级市产业结构均以第三产业为主,且第一产业普遍占比偏高。
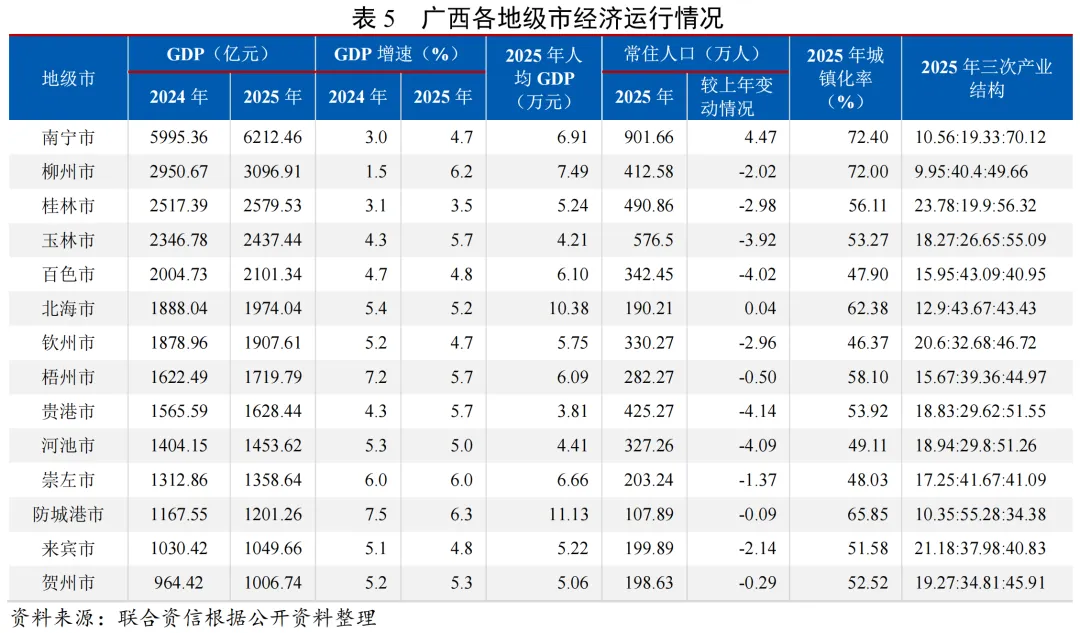
“一主两副”中心城市(南宁、柳州、桂林)经济总量仍居全区前列,但增长走势出现分化。南宁作为首府,经济首位度长期维持在20%左右,工业保持平稳运行;但受建筑业收缩及服务业高基数效应影响,经济增速承压,2026年上半年进一步放缓至3.5%。广西优势产业以资源型为主,产业转移承接空间相对有限,在一定程度上制约了“强首府”战略辐射带动效应的发挥。柳州市传统汽车、钢铁、机械等产业正处于结构调整阶段,叠加地方债务化解对投资的阶段性约束,经济增长面临一定压力。但随着工业转型升级成效逐步显现,2026年上半年柳州市GDP增长5.7%,其中装备制造业、高技术制造业增加值分别增长20.5%和40.6%。作为桂林市经济增长的主要动力,第三产业自2024年以来增速趋缓,GDP增速仍处于较低水平。总体看,“一主两副”中心城市在自治区内的经济地位仍具支撑,且近年工业招商引资与转型升级持续突破,区域工业经济基础有望进一步夯实。
北钦防作为广西北部湾沿海核心区,临港工业竞争力较强,但三市动能结构存在差异。钦州市作为平陆运河的入海门户,临港工业为主要经济增长点,“十四五”期间临港工业产值年均增长16.5%,占全市工业比重达到71.6%,2025年,受平陆运河等重点基建投资项目年度投资强度较往年峰值回落,固定资产投资同比有所下降。北海2026年上半年GDP增长5.0%,受北海炼化、北港新材料等检修产能复产的恢复性拉动,规上工业增加值增速升至10.80%;第三产业仅实现微增,社会消费品零售总额负增长。防城港市2025年GDP增速以6.3%居全区首位,2026年上半年回落至4.8%,经济高度依赖钢铁、铜铝、核电等重工业及外贸;受重工业高基数效应及服务业支撑不足影响,增速自然回落。
桂东、桂东南地区地处西江经济带、毗邻粤港澳大湾区,是广西承接大湾区产业转移与“东融”战略的主阵地。玉林依托位于北海的玉林海港码头与龙潭临港产业园,推动镍钴锂等关键金属新材料重大项目投产;2026年上半年高技术制造、装备制造业增速较快,但固定资产投资与出口仍面临压力。贵港市在木业家居、现代纸业、电子信息、新能源电动车等领域培育新增长点,2026年上半年新增规上工业企业数量居全区首位,新产业有效弥补了传统水泥、钢铁行业的缺口。梧州依托粤桂合作特别试验区全力打造西江枢纽港,推进再生资源、不锈钢等产业集群集聚;2026年上半年受钢材价格下行影响,黑色金属冶炼等主导行业短期承压,经济主要靠第三产业与外贸(进出口增速超40%)拉动。贺州市作为大湾区电子信息与金属新材料产业转移的重要承接地,新动能保持活跃;但固定资产投资承压明显,2025年固定资产投资同比下降22.1%;2026年上半年,受传统钢铁冶金、纺织印染板块受需求走弱影响,规模以上工业增加值呈负增长。
桂西桂中地区均以资源型产业为主,四市禀赋与产业特征存在差异。百色市铝土矿资源丰富,铝产业对工业经济发挥了重要支撑作用,但产业链整体仍处于初级加工阶段,第二产业的增长驱动力相对偏弱;2026年上半年受铝价波动及上年同期高基数等因素影响,经济增速有所回落,资源依赖型结构的抗风险短板显现。崇左市以锰金属新材料、糖业及口岸外贸为支柱产业,2025年受外贸红利与锰行业景气度提升带动,经济增速位居全区前列;2026年上半年受资源与外贸双重走弱影响,经济运行承压。河池市依托有色金属及桑蚕茧丝绸等产业,工业韧性相对较强;规上工业增加值增长11.4%、排全区第2位。来宾市设有糖、电、铝、木、碳酸钙等特色资源集群,以糖业林木、能源电力及金属新材料(电池材料供应)为支柱产业。总体看,四市产业链以初级采选、冶炼及原料加工为主,深加工与高附加值产品供给不足,经济增长对资源价格及少数龙头企业依赖度较高。未来,随着有色金属、糖业等精深加工项目的落地,四市有望通过产业链一体化发展提升经济增长质量。
2. 广西各地级市财政实力及债务情况
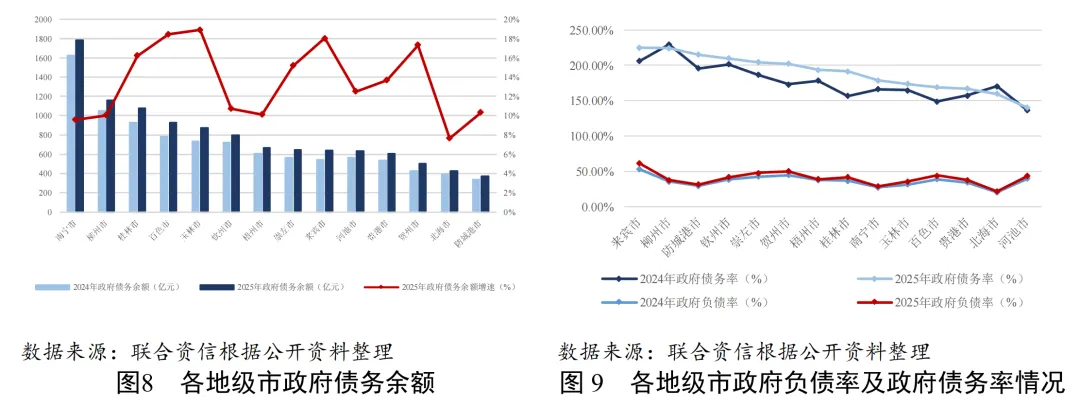
南宁市综合财力显著领先于其他地市。受土地市场持续低迷影响,大部分地市政府性基金收入出现不同程度下滑,综合财力对上级补助的依赖程度进一步加深。2025年广西各地级市政府债务余额呈现较快增长态势,除柳州市与北海市因上级补助收入带动综合财力增加致使债务率有所下降外,其余地市债务率均有所上升,其中桂林市与贺州市增幅较为明显;来宾、柳州、防城港、钦州、崇左及贺州市的政府债务率已突破200%,区域债务分化与局部偿债压力需持续关注。
(1)财政收入情况
一般公共预算方面,广西各地级市收入规模分化显著,南宁市以绝对优势领跑全区。2025年,钦州市一般公共预算收入同比增长11.9%,首次突破100亿元大关;除南宁、百色、柳州、桂林及钦州外,其余地级市一般公共预算收入均在100亿元以下。从增速来看,崇左市与桂林市表现突出,同比分别大幅增长24.91%和18.6%。其中,崇左市出让广西左江治旱驮英水库及灌区工程40年特许经营权,非税收入中的国有资源(资产)有偿使用收入同比增长184.5%至21.89亿元;桂林市加大国有“三资”盘活变现力度,非税收入中的国有资本经营收入同比增加24.04亿元。来宾市非税收入同比下降18.4%导致一般预算收入呈负增长。从收入结构来看,2025年北海市与贺州市税收收入有所回落,大部分地级市税收收入占比保持相对稳定,崇左市与贺州市的税收收入占比降幅相对较大,来宾市与防城港市增幅相对明显。全区地级市税收收入占比中位数为48.64%,各地一般公共预算收入质量整体一般。财政自给能力方面,除南宁市外,其余地级市财政自给率均低于40%,整体财政自给能力较弱。
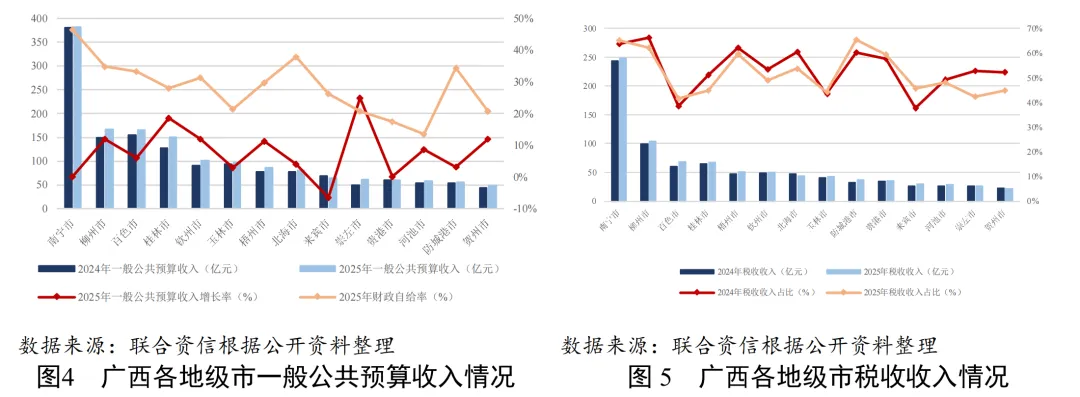
政府性基金预算方面,各地级市收入规模分化显著。南宁市以133.57亿元领跑全区,除钦州市(65亿元)外,其余地级市均在50亿元以下。从变动趋势来看,受国有土地使用权出让收入大幅减少影响,2025年广西多数地级市政府性基金收入出现不同程度的下滑;其中,梧州市与柳州市降幅显著,均超过40%。
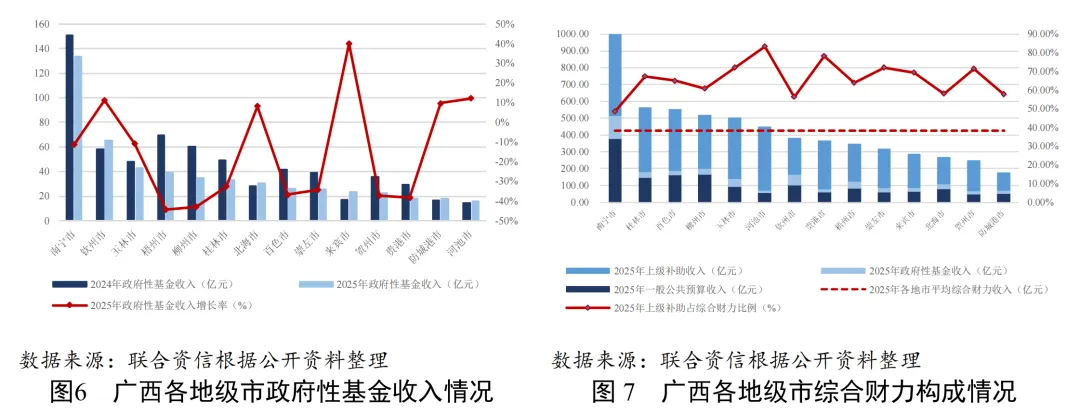
广西多数地级市财政平衡依赖上级补助,上级补助收入对综合财力的贡献度普遍较高。从依赖程度来看,河池市上级补助收入占综合财力的比例超过80%;玉林、贵港、崇左及贺州市的比例均超70%。从绝对规模来看,2025年南宁市获得的上级补助收入规模超400亿元;桂林、百色、柳州、玉林和河池市获得的上级补助收入规模均超300亿元。
(2)债务情况
2025年,广西各地级市政府债务余额合计达11117.2亿元,同比增长13.23%,各地市债务余额均呈上升趋势。从绝对规模来看,南宁市政府债务规模居全区首位,达1784.79亿元;百色、来宾及玉林市的债务余额增速相对较快。从债务率变动来看,桂林市与贺州市的债务率上升较快;仅柳州市与北海市的债务率有所下降,主要系上级补助收入增长带动综合财力增加所致。从债务率水平来看,来宾、柳州、防城港、钦州、崇左及贺州的政府债务率均达到200%以上。
3.债务管控政策及措施
2025年以来,随着“一揽子化债”持续推进,广西通过特殊再融资债券、金融机构支持化债、资产盘活等多种方式推进地方债务化解工作;柳州市统筹推进化债和发展两大关键任务,并取得一定成效。
根据《关于广西壮族自治区全区与自治区本级2025年预算执行情况和2026年预算草案的报告》,2025年广西债务风险持续化解,财政管理质效不断提升。通过债务重组、债务置换和借新还旧等措施,融资平台到期金融债务风险得到有效化解,贷款、债券、非标债务结构进一步优化,融资成本稳步压降。2026年,广西将落实一揽子化债方案,压实各方化债责任,依法合规运用各项化债政策,加大化债资源筹措力度,持续化解存量隐性债务和融资平台经营性债务风险,加快融资平台转型。同时,将防范化解地方债务风险摆在突出位置,健全隐性债务问题问责闭环管理机制,将不新增隐性债务作为“铁的纪律”。
债务置换方面,发行专项债券用于置换存量隐性债务,每年节省利息10亿元以上,并同步实现融资平台数量和金融债务规模“压降”,充分发挥债券资金乘数效应。2025年及2026年上半年,广西分别发行再融资债券515亿元、516亿元,用于置换存量隐性债务。
金融机构合作方面,持续推进通过银团贷款置换非标债务,自治区和各地市层面积极对接政策性银行,以获取置换非标债务专项贷款用于化解非标债务。柳州先后组建建行银团、工行银团、城商行银团等进行化债,通过“非标转标”大幅降低原有债务的还本付息压力。此外,广西政府持续向广西融资担保集团有限公司注入资本金,支持其为区内企业发行债券提供担保增信支持。
资产盘活方面,2025年7月,广西自治区政府基于广西农垦集团、广西宏桂集团、广西国宏集团等企业组建自治区级国有资本运营集团—广西国控资本运营集团有限责任公司(以下简称“广西国控”),全面参与地方资产盘活,协同地方政府搭建区域性资产盘活平台,建立专业化资产盘活机制。2026年,广西国控旗下广西宏桂资本运营集团有限公司收购位于柳州市柳东新区的“启元广场”及“企业总部”等不动产,评估价值合计28亿元。2026年柳州市属企业通过协议转让方式向广西国控转让两面针股份,交易金额12.28亿元;广西国控受让柳州银行67.44%股份,柳州市财政局及柳州市属城投股东退出持股。
2025年以来,柳州市统筹推进化债和发展两大关键任务。2025年6月,广西壮族自治区党委常委会扩大会议专题研究柳州市债务化解工作,审议通过自治区支持柳州市本级一揽子化债方案及防范化解债务风险实施方案,提出力争用三年左右时间推动柳州市化债与发展进入良性循环。在系列政策支持下,柳州市通过减规模、调结构、降利息、盘资产等举措推进化债工作。2025年,柳州市全口径债务余额较年初下降15%,市属融资平台债务平均利率降至4.07%,较年初下降0.91个百分点;债务结构持续优化,银行贷款、债券、非标规模占比由年初的66:28:6调整为71:26:3,金融债券和非标规模分别较年初下降10%和59%;隐性债务累计化解进度达123.7%,余额较2018年清查统计时下降81.7%。2026年,柳州市将继续落实“3+1”化债举措,统筹财政金融政策,通过债务接续、利率调整等方式压降债务成本,加快偿还融资平台债务本金,推动存量债务规模进一步压降,并腾出更多资源用于经济社会发展。
1. 广西城投企业概况
广西发债城投企业主要为地市级城投企业,集中在柳州市和南宁市。
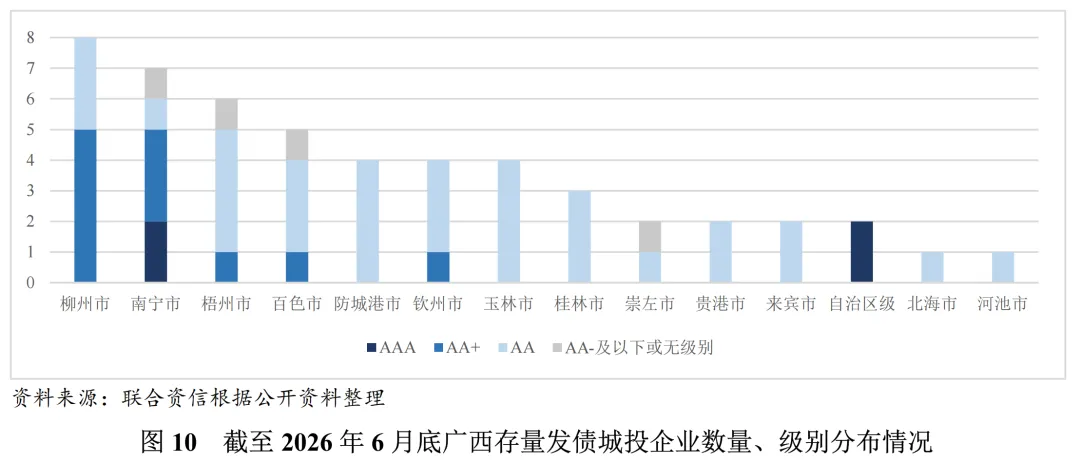
截至2026年6月底,广西有存续债券的城投企业共51家,2025年新增发债企业为南宁乡村振兴集团有限责任公司3;其中自治区级城投企业2家、地市级城投企业40家、区县及园区级城投企业9家。从各地市发债城投企业数量看,柳州市发债城投企业数量最多,其次为南宁、梧州和百色;其他各地级市发债城投企业数量在4家及以下。从级别分布看,最新主体级别为AAA的城投企业共4家,2家为自治区级企业,2家为南宁市级企业(南宁交投、南宁城投)4;AA+和AA城投企业分别为11家和32家,2025年5月,南宁高新产业建设开发集团有限公司主体信用级别由AA上调至AA+。
2. 广西城投企业发债情况
2025年,广西城投债发行规模同比有所回升,发债城投企业集中在柳州市和自治区本级。2025年以来,广西城投债净偿还规模较上年有所扩大,柳州、钦州近三年均呈大规模净偿还状态。
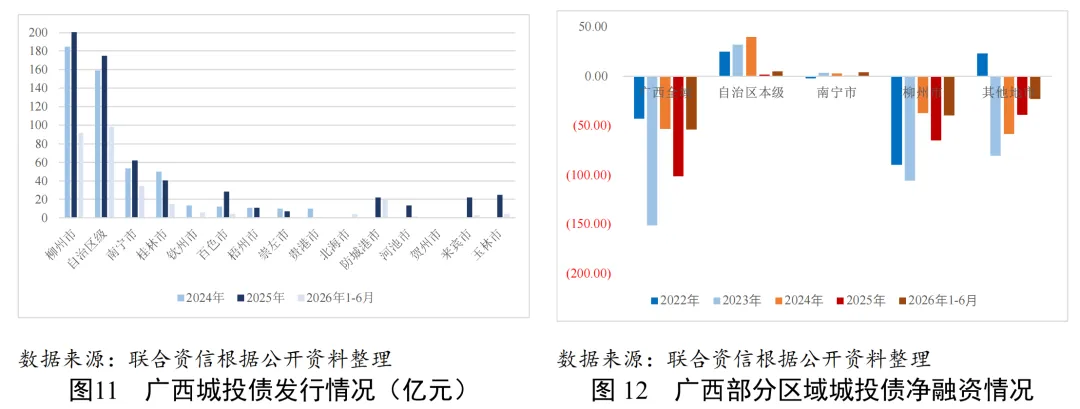
2025年,广西城投企业债券发行规模有所回升,同比增长22.25%,发债用途主要为借新还旧;发债主体主要集中在柳州市及自治区本级。从级别看,AAA和AA+级城投企业发行规模占比分别约为32%和30%。2026年上半年,广西城投企业债券发行规模为290.24亿元,区域仍集中在柳州市及自治区本级。贺州市城投企业已无存续债券。
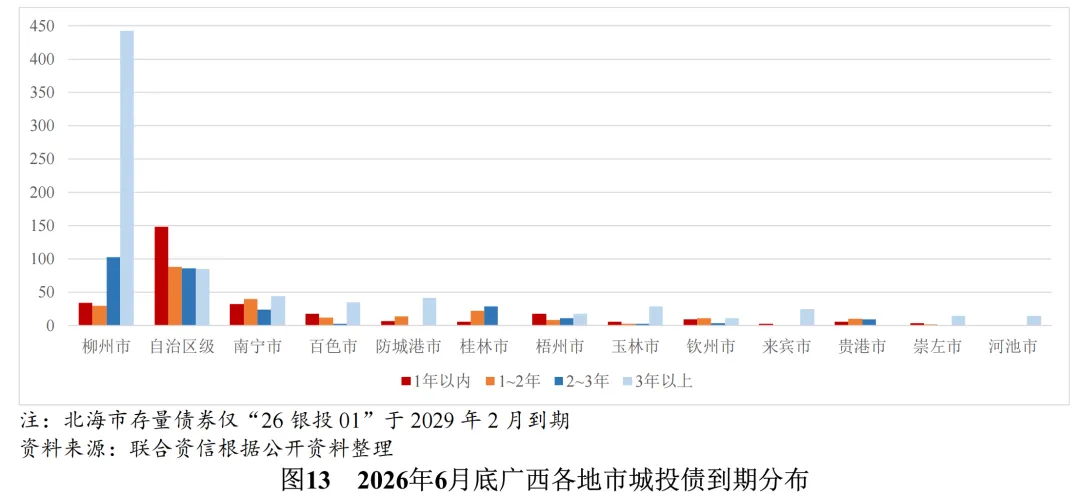
柳州、钦州等地因收到较多银团、特殊再融资债券资金用于提前兑付涉隐债券,近三年城投债均呈大规模净偿还状态。2025年,广西城投债净融资规模为-101.69亿元,较上年净流出规模扩大约50亿元,其中柳州及钦州市净流出规模较大,分别为65亿元和17亿元。2023年至2025年,自治区级及南宁市城投企业债券融资均表现为净融入。2026年上半年,广西城投企业债券融资仍呈净偿还状态,仅自治区级、南宁及钦州净融资规模为正。截至2026年6月底,广西全域未来三年到期规模约为260亿元,集中兑付压力大幅减轻;存续城投债仍主要集中在柳州和自治区本级,占比分别约为39%和26%。其中,未来两年柳州市城投债年度到期规模均在30亿元左右,集中偿付压力已得到明显缓释。
3.广西城投企业偿债能力分析5
2025年底,广西城投企业全部债务规模微增,自治区级、柳州、桂林、河池城投企业债务6负担相对较重;债务期限结构整体略有改善,但短期偿债能力指标仍表现较弱。存量城投债集中在柳州市、自治区本级及南宁市,柳州、贵港、河池、北海城投企业的货币资金对短期债务的覆盖程度较低;区域融资能力两极分化,自治区级与南宁城投企业再融资较为顺畅,大部分地市筹资活动现金流普遍收缩,偿付与滚续压力并存。
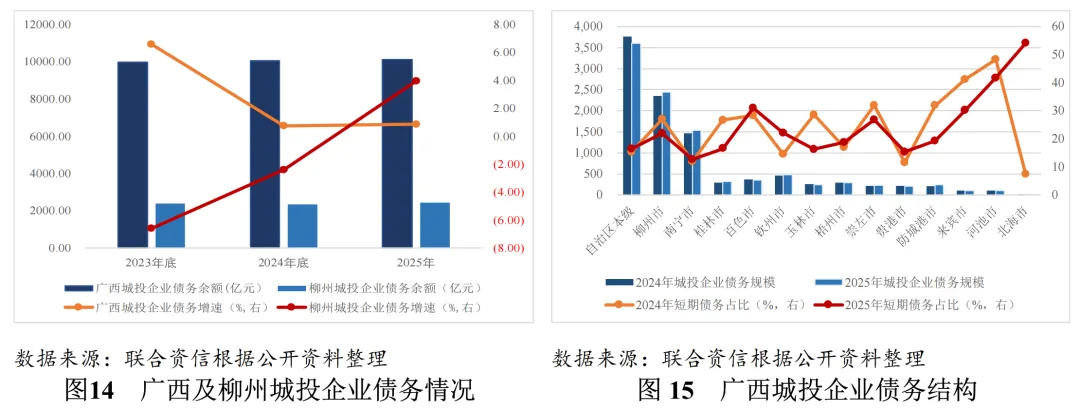
近年来,广西发债城投企业全部债务持续增长,但增速呈下降趋势;截至2025年底,广西发债城投企业全部债务规模约1.01万亿,较上年底微幅增长0.88%。自治区级、柳州和南宁市发债城投企业全部债务规模排名靠前,区域集中度较高。债务期限结构方面,2025年底,广西全域城投企业短期债务占比较上年底小幅下降1.14个百分点,其中桂林、玉林、防城港、来宾下降程度相对较高;受债券到期影响,北海市短期债务占比大幅提高46个百分点;百色、来宾、河池、北海城投企业短期债务占比超过30%,河池及北海短期债务占比超过40%,但存量债务规模较小,实际偿付压力可控。
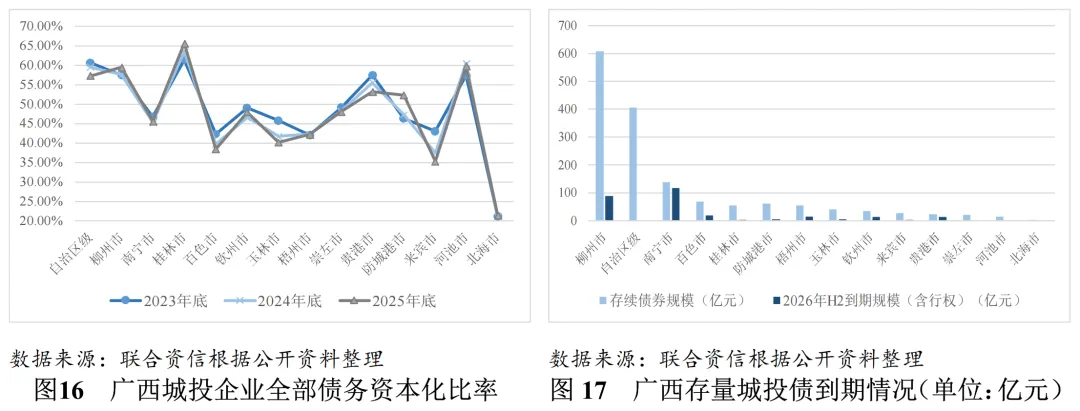
债务负担方面,2025年底,广西整体发债城投企业全部债务资本化比率均值较上年底基本稳定。其中,自治区级、柳州、桂林、河池城投企业债务负担相对较重。债券集中兑付方面,截至2026年6月底,广西存量城投债规模约1561亿元,其中柳州市存量债券规模占比达39%,自治区级、南宁市位列其后,三者合计占比超70%。2026年下半年,广西到期(含行权)债券主要集中在柳州及南宁,其他地级市城投企业的到期债券规模相对较小。
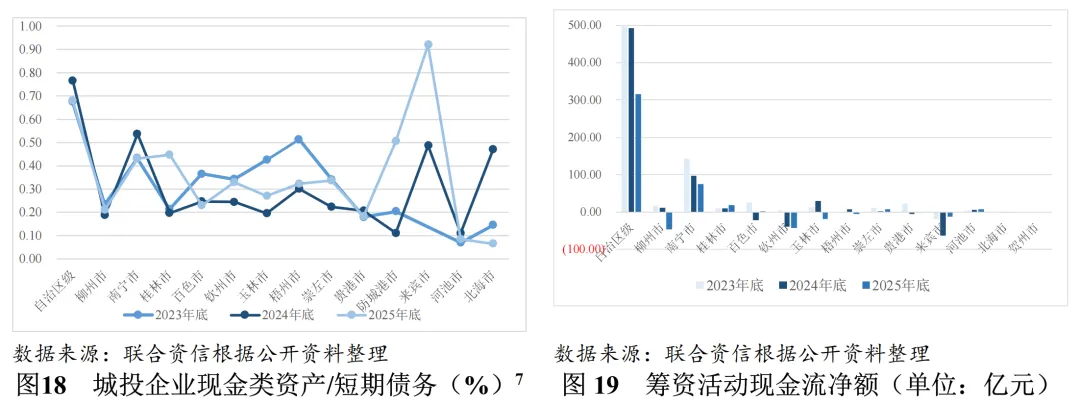
短期偿债指标方面,2025年底,广西短期偿债能力指标仍表现较弱,广西全域城投企业现金短期债务比为0.42倍。不同地区城投企业短期偿债能力分化较为明显,柳州、贵港、河池、北海城投企业的货币资金对短期债务的覆盖程度较低,其中柳州市现金类资产/短期债务为0.21倍,短期偿付压力大。
再融资方面,2025年,广西全域城投企业筹资活动现金流仍为净流入,但规模有所收窄;自治区级、南宁市城投企业融资能力明显强于其他区域,区域融资能力两极分化。柳州市城投企业筹资活动现金净流出46.83亿元。
4. 广西各地级市财政收入对发债城投企业债务的支持保障能力
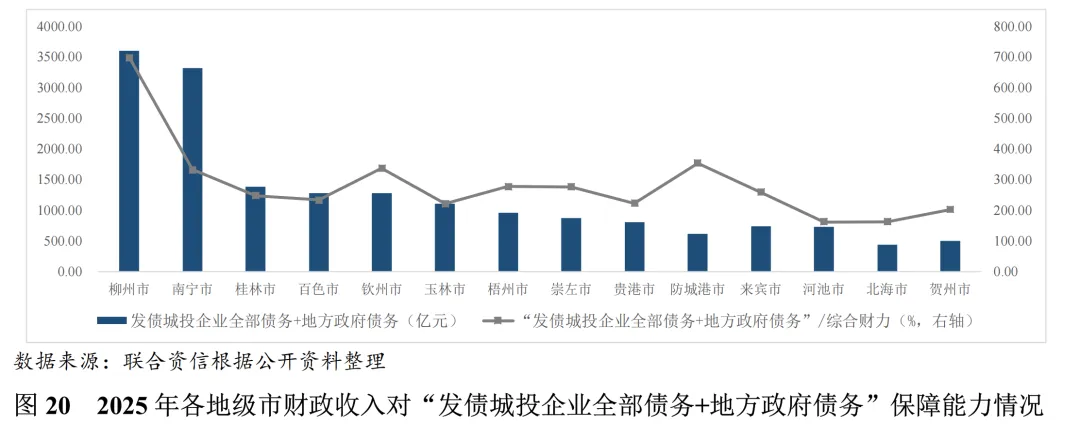
除柳州外,广西其他地市城投企业发债规模较小。南宁市及柳州市“发债城投企业全部债务+地方政府债务”规模较大。其中,柳州市的“发债城投企业全部债务+地方政府债务”/综合财力近700%。近年来,柳州市积极化债,取得阶段性成效,但区域债务压力仍较大。
[1] 即建设国内国际双循环市场经营便利地、粤港澳大湾区与东盟国家间产业合作集聚区、沿边临港产业园区、西部陆海新通道。
[2] 更加注重服务国家所需与发挥广西所能、更加注重人工智能赋能引领、更加注重向海发展与扩大开放、更加注重铸牢中华民族共同体意识、更加注重高质量发展与高水平安全良性互动、更加注重统筹建好政治生态和自然生态。
[3] 定位南宁市实施乡村振兴战略的核心主体,负责农村建设。截至2025年底资产总额105.41亿元,所有者权益45.45亿元,营业收入25.79亿元,净利润0.14亿元。
[4] 南宁轨道交通集团有限责任公司末次评级为AAA(评级时间2023/08/03),截至2026年8月底,未在公开市场查询南宁轨道交通集团有限责任公司最新评级信息。
[5] 本报告对广西城投企业偿债能力分析基于可获取2022—2025年完整财务数据且历史数据具有可比性的城投企业完成,剔除母子公司抵消合并及桂林市交通投资控股集团有限公司后样本总量为43家。
[6] 指发债城投企业的全部债务,其中短期债务=短期借款+应付票据+一年内到期的非流动负债,长期债务=长期借款+应付债券+租赁负债+长期应付款。
[7] 广西来宾工业投资集团有限公司2023年底货币资金63.33亿元,显著高于历史水平,导致来宾市2023年底现金类资产/短期债务水平增高,未在图表列示。
公用评级四部
孙婧

发表评论
发表评论: