
 研报速递
2026泡泡玛特深度分析报告:品类扩张与出海双轮驱动 |附68份报告、数据合集下载
全文链接:https://tecdat.cn/?p=47115
2024年,泡泡玛特营收130.4亿元,同比增长106.9%——把时间轴拉长,这个数字是2017年的约八十倍(来源:国金证券,2026-01)。但同一时间窗口里,伯恩斯坦的20余项高频指标显示,社媒流量较2025年6月峰值回落七至九成,二手市场上86%的LABUBU单品已跌破发售价(来源:伯恩斯坦,2026-04)。一边是历史新高的报表,一边是退潮的二级市场。
我们的判断是:潮玩不是伪需求,飞轮效应已经成立,但支撑热度的两个变量——单一IP集中度与海外增速——正在出现值得警惕的信号。
全文约3500字,阅读约需10分钟。数据来自国金证券、中泰证券、国信证券、东吴证券、伯恩斯坦、高盛等68份研报和一手资料,关键数据首次出现处均已标注来源。本报告包含完整数据图表和68份核心参考报告,完整数据报告请在文末阅读原文链接获取。
一
先说好消息:八十倍增长不是泡沫,是飞轮转起来了
调研显示,泡泡玛特营业收入从2017年的1.6亿元增长至2024年的130.4亿元,七年间增长约八十倍;2022年受闭店影响增速放缓至3%,2023年恢复36.5%,2024年在LABUBU带动下进入爆发期(来源:国金证券,2026-01)。
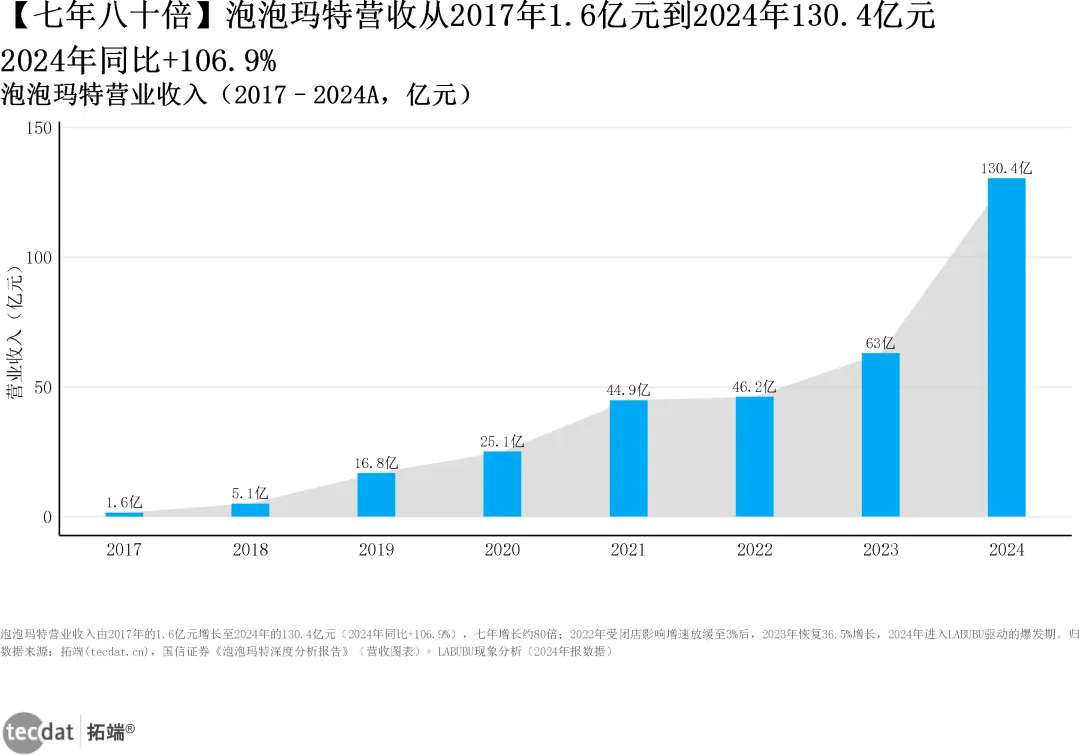
泡泡玛特营收七年增长约八十倍:从2017年1.6亿元到2024年130.4亿元
支撑这条曲线的是三个壁垒的正循环:艺术家人才、营销合作资源、用户数据资产。落到财务上,是2024年66.79%的销售毛利率——高于同期52TOYS的39.9%和TOP TOY的32.7%,低于三丽鸥的75.84%(来源:中泰证券,2026-03;国金证券,2026-01)。落到IP结构上,是艺术家IP收入占比维持在70%至80%、截至2024年底约73个艺术家IP中13个收入破亿(来源:国金证券,2026-01)。
我们的判断:八十倍增长的本质,是“孵化IP—验证爆款—沉淀数据—反哺孵化”的飞轮已经闭环。飞轮一旦转起来,最难的不是加速,而是别让它停下来。
二
一只LABUBU一年涨七倍:是运气,还是能力?
THE MONSTERS(LABUBU所属IP)的收入轨迹值得单独看:2022年2.63亿元、2023年3.68亿元、2024年30.41亿元,同比增长726.6%;2025上半年48.14亿元,一个半年就超过了2024全年,收入占比从2023年的5.8%攀升至34.7%(来源:国金证券,2026-01)。
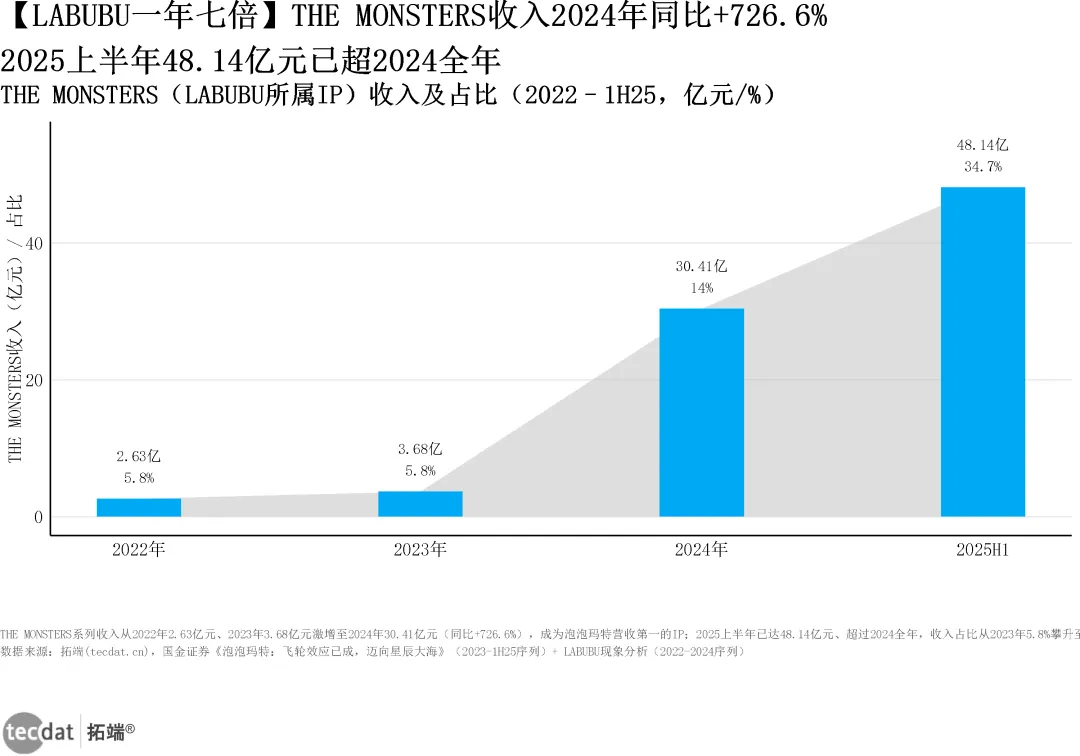
LABUBU一年涨七倍:THE MONSTERS收入占比跃升至34.7%
引爆点是2024年4月泰国明星Lisa的Instagram自拍。但把“一年七倍”归因于明星效应并不完整——本报告的机器学习建模对THE MONSTERS增速做了MAD稳健异常检测,2024年+726%的z-score远超阈值,属于结构突变而非渐进增长。突变能否延续,取决于IP矩阵的接棒能力。
我们的判断:LABUBU证明了飞轮能批量制造爆款,但也把单一IP收入占比推到了34.7%。爆款的幸运可以复制一次,IP矩阵的能力才能复制十年。
三
第二引擎在海外:六年时间,海外收入占比要冲六成
泡泡玛特海外(含港澳台)收入从2022年的4.54亿元(占比9.83%)增至2024年的50.66亿元(占比38.85%);国金证券预计2025至2027年达216.44亿、355.53亿、456.89亿元,占比升至58.57%、64.44%、67.38%(来源:国金证券,2026-01)。2024年海外增速中,东南亚同比增长超600%,北美超510%。
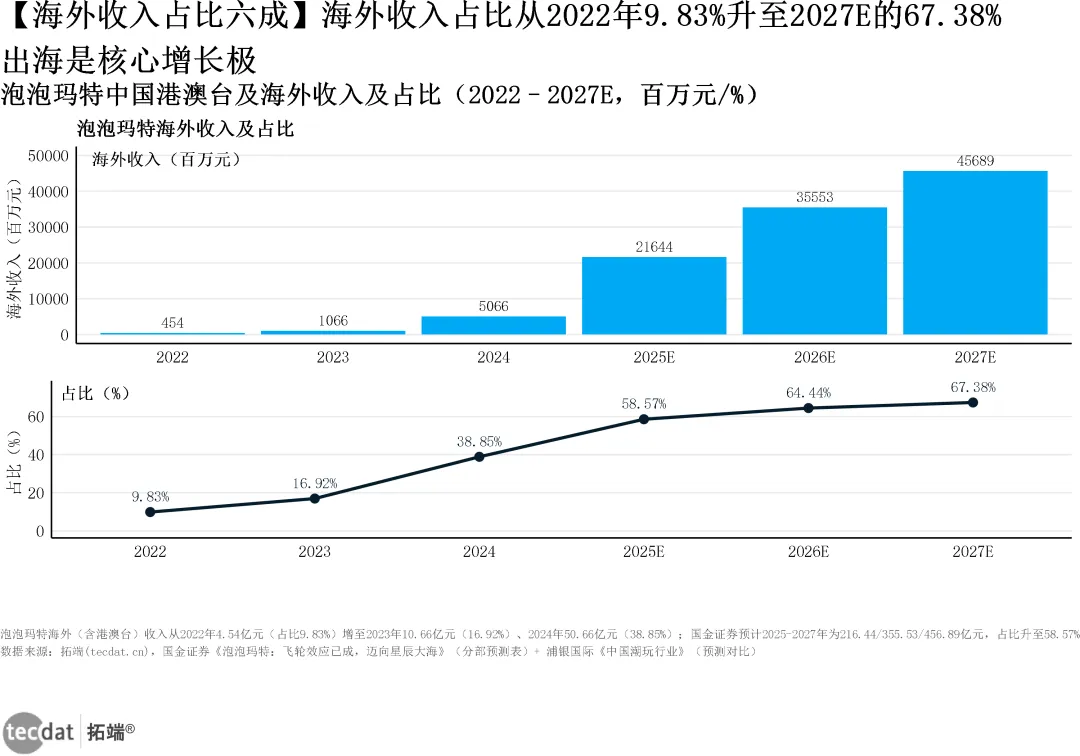
海外收入占比六年从9.83%冲向67.38%:出海成为第二增长引擎
实体支撑是门店:截至2025上半年全球零售店571家,推算海外约162家,两年翻约七倍;公司计划到2026年底在美国开出150家门店,欧洲、东南亚各60家(来源:国金证券,2026-01)。
我们的判断:出海不是锦上添花,是泡泡玛特增长叙事的半壁江山。2027年海外占比若如期过六成,汇率与海外消费景气将直接改写报表——出海打开了天花板,也把公司暴露在新的波动源里。
四
坏消息也真实:销售还在涨,流量已经先降温
伯恩斯坦2026年4月的20余项高频指标呈现罕见分化:销售端,线下平均同店销售+31%、线上平台GMV+117%、旗舰店GMV+167%;流量端,百度指数-94.5%、Google Trends-91%、微信指数-88.5%、Instagram新增粉丝-70%(均对比2025年6月峰值)(来源:伯恩斯坦,2026-04)。
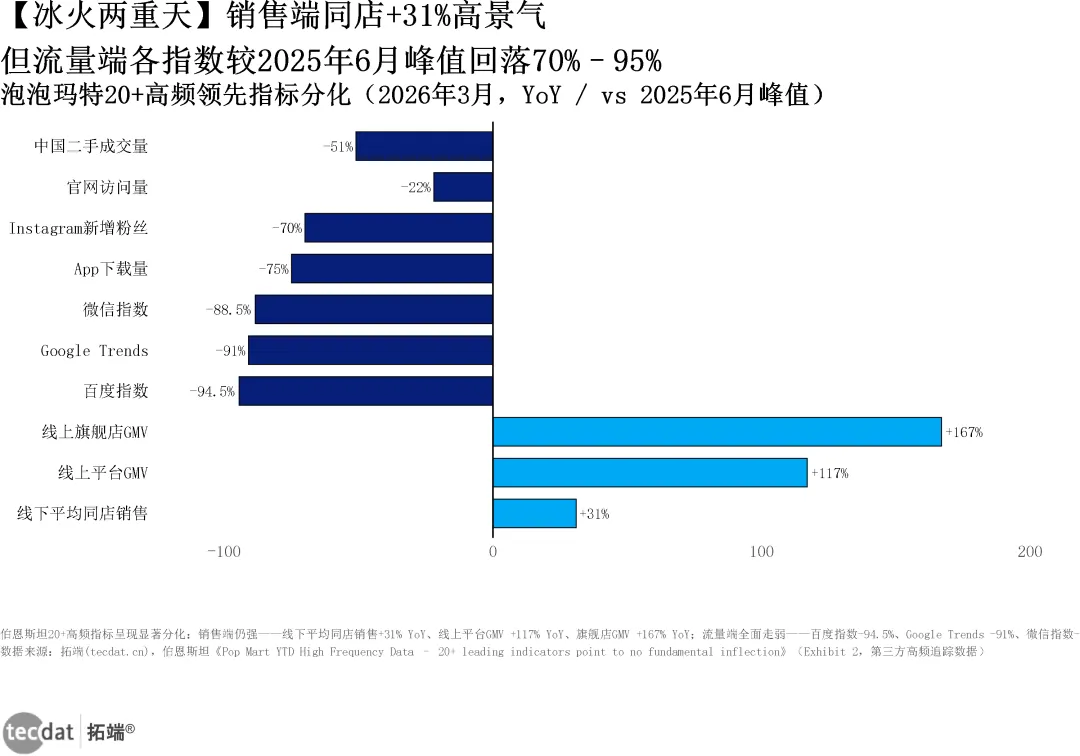
高频指标冰火两重天:销售实收仍强,流量热度回落七至九成
二手市场同步退潮:86%的LABUBU SKU售价低于零售价,中国二手成交量较2025年6月峰值下降94%(来源:伯恩斯坦,2026-04)。
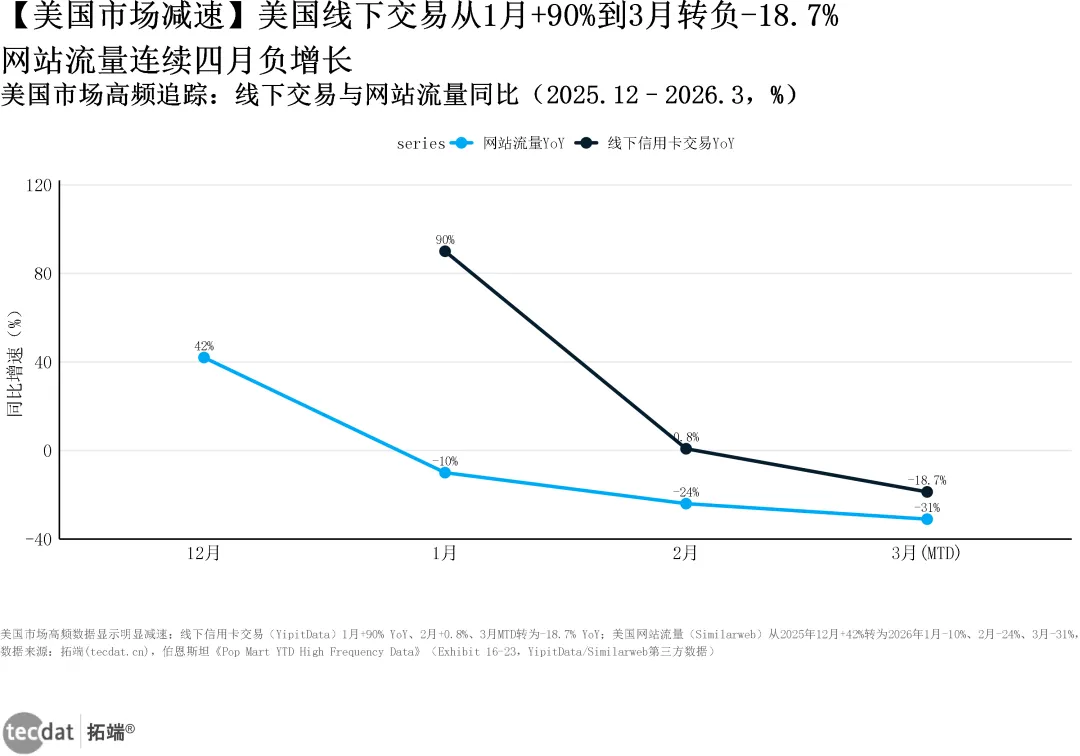
美国市场拐点:线下交易从1月+90%转为3月-18.7%,流量连续四个月负增长
美国市场减速更明确:线下信用卡交易1月+90%、2月+0.8%、3月转为-18.7%;网站流量连续四个月负增长(来源:伯恩斯坦,2026-04)。消费结构上,调研显示冲动与颜值驱动购买者占68%、长期收藏者仅约6%(口径不同,方向参考;来源:伯恩斯坦消费者调查,2025-12,样本约850人)。
我们的判断:热度是潮水,实收才是礁石。伯恩斯坦自己也承认尚无任何单一指标显示基本面拐点——但流量先行指标全面走弱,值得把“退潮情景”提前纳入决策。
五
机器学习交叉验证:八张图指向同一个结论
本报告用基础统计方法做了八组独立建模,对券商观点做交叉验证:对log(营收)拟合ARIMA(1,2,1),2025至2027年预测为255亿、514亿、1019亿元,2027年有望破千亿;Holt-Winters对会员序列的预测为2028年9824万人,逼近1.1亿的渗透天花板——拉新的边际红利正在收敛;K-means把10个高频指标自动切成“销售景气”与“流量退热”两簇,方向截然相反;孤立森林把美国1月+90%判定为唯一统计异常点。
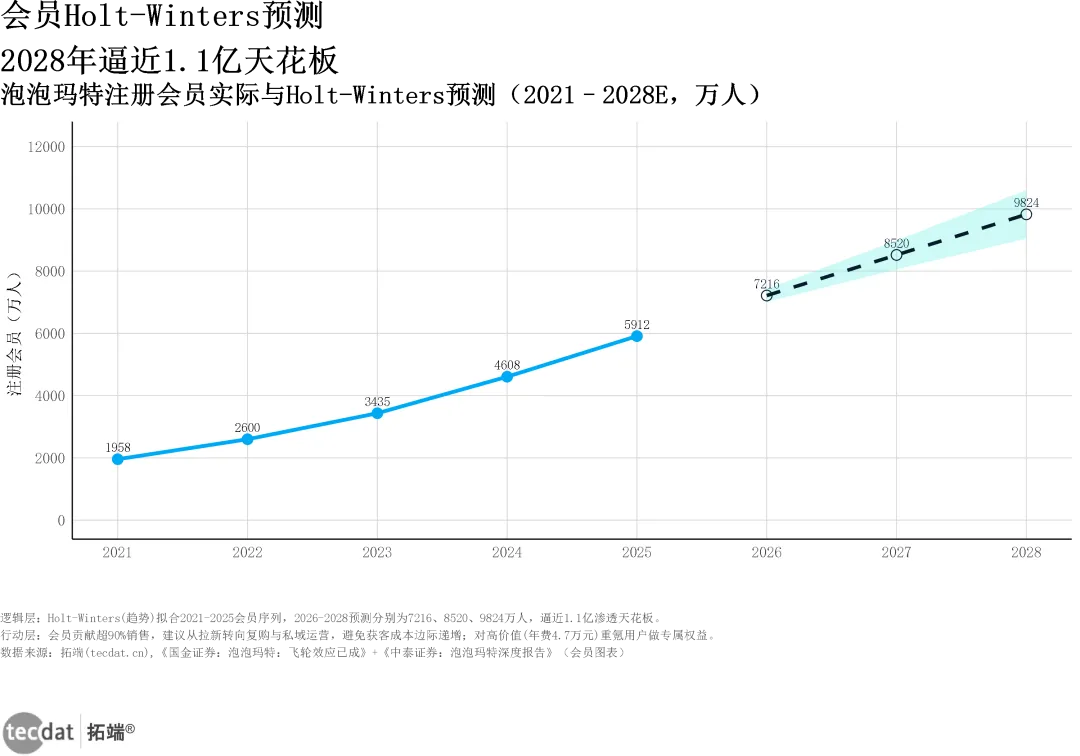
会员规模2028年预测9824万人,逼近1.1亿渗透天花板
最值得注意的是跨源冲突:中泰证券、国金证券、伯恩斯坦对2026年总收入的预测分别为523.64亿、551.72亿、429.63亿元,最大分歧达122亿元,分歧核心在海外增速与LABUBU热度持续性假设(来源:中泰证券,2026-03;国金证券,2026-01;伯恩斯坦,2026-04)。
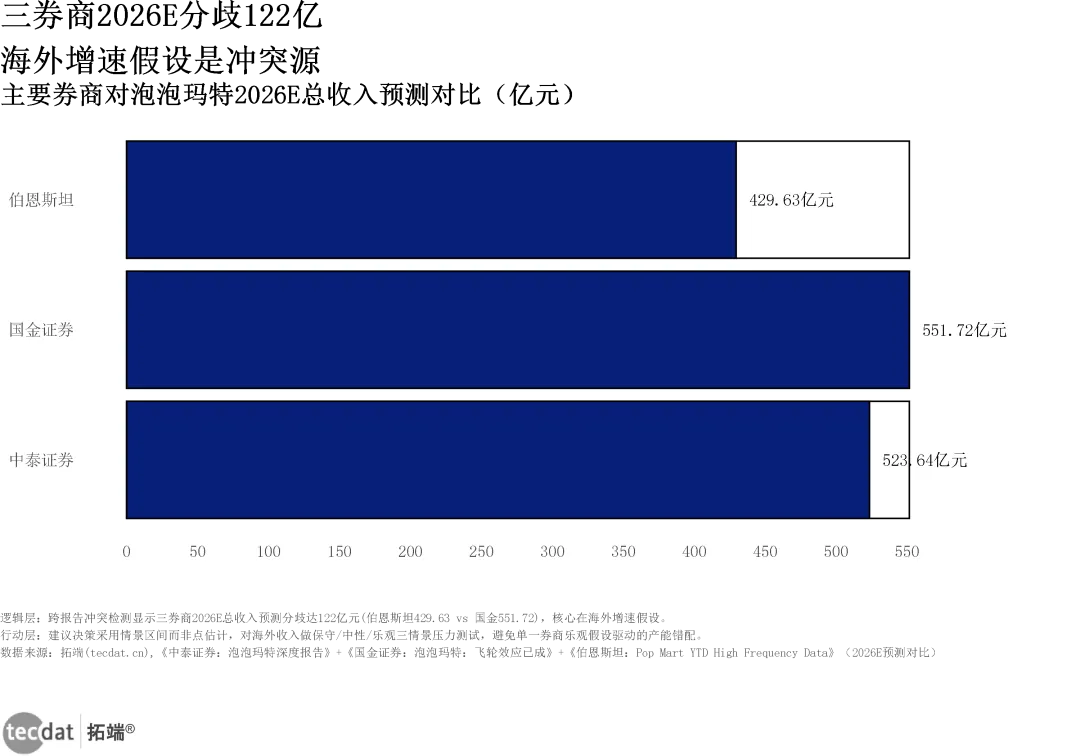
三券商2026年收入预测最大分歧122亿元:情景区间比点估计更可靠
我们的判断:当专业机构之间的预测分歧达到122亿元,任何单一数字都不该被当作规划基准。用情景区间替代点估计,是规避产能与开店错配的关键。
六
给决策者的三件事:换KPI、分散IP、放慢开店
第一,用实收指标替代社媒热度作为经营KPI。销售实收(同店+31%、GMV+117%)与流量热度(百度-94.5%、Google-91%)严重背离,把考核锚定GMV与同店,避免对流量虚假繁荣的过度反应。
第二,把单一IP集中度纳入风控。LABUBU已占2025上半年收入的34.7%,机器学习判定其2024年+726%为结构突变,建议同步加码SKULLPANDA、MOLLY等第二梯队IP,分散单一IP波动。
第三,对海外收入做三情景压力测试,暂缓激进开店。美国市场1月+90%已判为统计异常、3月转负,建议把美国150家开店计划转为本地化库存与折扣去化节奏。
我们的判断:在分歧最大的地方下注,要用情景区间,不要用点估计。
建议先点赞收藏,下次决策时对照第六节的三件事自查。
互动问题:你认为泡泡玛特当前最大的风险是什么?
A. 单一IP依赖,LABUBU收入占比34.7%
B. 海外增速放缓,美国市场3月转负
C. 二手退潮,损伤品牌长期溢价
D. 都不是,飞轮会继续转
相关文章
专题:2025中国企业出海全景报告|附300+份报告PDF汇总下载
原文链接:https://tecdat.cn/?p=43466
内容概要:本文以出海从「抢滩」进入「深耕」为主线,指出2024年全球潮玩市场418亿美元、中国贡献107亿元,其背后是IP孵化与文化解码的双重考验;潮玩市场规模预计由764亿元跃升至1100亿元,泡泡玛特凭「IP叙事+社群运营」实现文化破圈。报告同时给出欧洲潮玩消费中40.77%为子女购买的人群结构,并用中东、拉美、西欧的区域增速差异,提出「大市场看深耕、小市场看爆发」的布局逻辑与组织适配建议。
关于分析师
在此对Kaizong Ye对本文所作的贡献表示诚挚感谢,他在上海财经大学完成硕士学位,并于佛罗里达州立大学获得博士学位,专注统计学与量化研究领域。他擅长运用定量模型与机器学习方法刻画消费行业景气周期,曾参与多项新消费与潮玩赛道的研究。
编者说明
以上判断为编者基于报告数据的推演。本文数据来自国金证券、中泰证券、国信证券、东吴证券、伯恩斯坦、高盛等机构公开研报,引用数据均已在正文首次出现处标注来源与发布时点;其中高盛单月高频追踪为非财报口径数据,仅供方向参考。
参考报告目录(全部68份)
本报告完整版包含全部37张数据图表与68份核心参考报告,完整数据报告请阅读原文链接获取。
报告获取
在公众号后台回复“popmart报告”或点击文末“阅读原文”,可免费获取专题所有报告PDF版本。

如需定制本赛道专属品牌洞察报告/商业决策尽职调查/赛道进入可行性研究/全渠道自媒体分发服务,加小助手微信号:tecdat_cn。





发表评论
发表评论: