
 研报速递
2026 年全球半导体设备市场规模预计达1522 亿美元,同比增长 23.5%;2027 年预计 1660 亿美元,同比增长 9.0%。行业呈现明显的结构性分化:先进逻辑、HBM、3D-NAND 高堆叠存储相关设备维持高景气,28nm 以上成熟制程资本开支增速放缓。
行业底层有三大壁垒:①技术代际壁垒,设备性能直接决定良率,晶圆厂验证严苛,导入后极少更换供应商;②研发规模效应,海外龙头年研发投入 15~47 亿美元;③客户联合研发机制,设备厂商与头部晶圆厂新工艺同步开发,后来者切入难度极高。而一旦设备进入头部供应链,跨品类拓展的阻力就会小很多。
国内产业链分化明显:整机设备处在10~100 的放量成长阶段;上游零部件处在1~10 的验证爬坡阶段,弹性更大但验证周期更长。光刻机国产化率不足3%,刻蚀 30%~35%,薄膜沉积成熟制程约 20%,前道量检测仅 4.2%,涂胶显影不足 10%,国产替代空间广阔。
分析设备企业不能只看营收和净利润(收入滞后订单约8 个月),应优先跟踪新签订单、合同负债、存货三大领先指标,它们通常领先营业收入2~3 个季度。
一、行业驱动逻辑:AI 算力带动全球存储 + 逻辑芯片同步扩产
1.1 需求传导链条
AI 算力需求向上层层传导:AI 服务器→GPU、HBM 高带宽存储需求爆发→海外三星、SK 海力士、英伟达、台积电、英特尔扩产;国内中芯国际、华虹、长江存储、长鑫存储同步扩产,资本开支最终转化为设备采购订单。每万片 12 英寸晶圆产能对应资本开支 7~10 亿美元;国内每年新增 15~20 万片 12 英寸产能,对应稳定的设备增量。
1.2 全球主要厂商扩产规划
(1)存储厂商
·DRAM:三星、SK 海力士规划 2030 年 DRAM 产能接近翻倍,2026Q4 全球 DRAM 总产能预计达 201.5 万片/月。部分厂商将 NAND 产线转做盈利更好的 DRAM,导致 NAND 供给收缩。
·长鑫存储:当前约30 万片/月,2026 年新增 5~6 万片,远期目标 60 万片/月。
·长江存储:当前20 万片/月,三期 10 万片/月预计 2026 年底投产,全部达产后月产能规划 50 万片。
(2)逻辑晶圆厂
1.台积电:2026 年资本开支上调至600~640 亿美元,同比增长52%;同时推进美国、日本多座先进制程工厂建设,2nm 加速量产。
2.英特尔:2026 年资本开支上调至 200 亿美元以上,并指引 2027 年资本开支继续大幅抬升。
3.中芯国际:四座12 英寸新厂合计 34 万片/月,2026 年下半年~2027 年逐步释放产能。
4.华虹:Fab9A 规划 8.3 万片/月,2026Q3 末达产;无锡 Fab9B 规划 5.5 万片/月,2027 年底建成投产。
1.3 设备市场价值量结构
前道制造设备占整体设备市场约87%;其中四大核心设备合计占前道设备的 78%(2025 年报口径):
1.薄膜沉积:23%
2.刻蚀设备:22%
3.光刻机:20%
4.量检测设备:13%
清洗、离子注入、CMP 抛光等环节国产化相对较高,行业 β 跟随大盘,弹性相对有限。
二、五大核心细分赛道深度拆解
2.1 光刻机与涂胶显影设备
2.1.1 光刻机(全球高度垄断,国产化率<3%)
光刻原理:把掩模版上的电路图形通过曝光投射到晶圆表面的光刻胶上,形成图形模板。它是摩尔定律的核心基础,占芯片制造成本约1/3。
·技术代次:UV(i-line/KrF)对应成熟制程;DUV(ArF/ArFi 浸没式)覆盖 45~7nm;EUV 面向 7nm 以下的先进逻辑。
·竞争格局:ASML 高度垄断,EUV 仅 ASML 可以生产;浸没式 DUV 市占率 97.7%。受出口管制影响,中国大陆无法采购 EUV 以及最先进的 ArFi 机型。
·ASML FY2026 指引:存储相关设备收入同比增幅超过75%,反映HBM/DRAM 扩产的高景气;先进逻辑收入同比增幅超过 25%。EUV 产能由 2026 年的 65 台扩至 2027 年的 85 台。
·国内现状:上海微电子已具备90nm 前道设备能力,28nm 前道仍在攻关,现有产品主要用于后道封装。核心零部件中的光源、物镜系统国产化率不足 5%;华卓精科(双工件台)、茂莱光学(精密光学)是主要的配套企业。
·赛道定性:0~1 的战略主题赛道,短期业绩兑现较弱,长期价值在于战略稀缺性。
2.1.2 涂胶显影设备(与光刻机联机配套,国产化率<10%)
涂胶显影完成晶圆涂胶、烘烤、曝光后显影,节拍必须与光刻机完全匹配,直接决定光刻图形良率。
·市场规模:中国大陆市场由2017 年的 20 亿元增长到 2025 年的 143.7 亿元,7 年间规模扩大约 7 倍。
·竞争格局:东京电子TEL 全球市占 92%,近乎垄断;芯源微4%,SEMES、Screen 各 2%。2026 年 TEL 对大陆交付趋紧,报价上调 10% 以上,给国产设备留出窗口期。
·国内龙头:芯源微是国内唯一量产前道涂胶显影设备的厂商,28nm 成熟制程实现全覆盖,28nm 以下先进制程正在客户验证;新一代高产能架构产品等待验证落地。
·催化:国产光刻机落地后,将带动“光刻机 + 涂胶显影”的协同配套验证。
·赛道定性:格局高度集中,替代空间广阔,核心跟踪芯源微的验证与订单落地进度。
2.2 刻蚀设备(国产替代确定性较高,国产化率 30%~35%)
刻蚀是把光刻胶上的图形真正转移到晶圆上的工序,分为干法刻蚀(占90% 市场,高精度)和湿法刻蚀。干法又分CCP(介质刻蚀)与 ICP(硅/金属刻蚀)。
·需求驱动:3DNAND 堆叠层数提升、DRAM 深孔、GAA 先进逻辑、HBM/Chiplet 先进封装 TSV 硅通孔,不断提升刻蚀步骤与高深宽比难度。
·市场规模:2025 年全球刻蚀设备市场 251.3 亿美元,预计 2031 年达 394.3 亿美元,2026~2031 年 CAGR 7.61%;中国市场 2025 年 486.7 亿元,CAGR 37.73%。存储占刻蚀下游的 39.12%,是第一大下游。
·全球格局:泛林Lam 44.1%、东京电子 21.5%、应用材料 18.4%,CR3=84%。
·国内企业:
1.中微公司:CCP 刻蚀国内龙头,已覆盖 5nm 逻辑工艺;ICP 持续追赶;主攻高深宽比刻蚀方向;
2.北方华创:平台型厂商,以ICP 为主,正补齐 CCP 产品线。
·现状:28/14nm 成熟制程国产化率超过 40%;5~7nm 先进制程国产化不足 15%;国内在 3D-NAND 超高堆叠刻蚀方面与海外仍有差距。
·赛道定性:市场空间大,国产化基础扎实,有望受益存储扩产;远期看点是ALE 原子层刻蚀、超高深宽比 HAR 刻蚀的突破。
2.3 薄膜沉积设备(PVD/CVD/ALD,国产化率整体 5%~20%)
薄膜沉积是在晶圆表面生成多层导电、绝缘、阻挡薄膜的工艺,芯片本质上就是多层薄膜堆叠而成的三维结构。主要分三大路线:
1.PVD 溅射成膜:以金属布线为主,成熟制程国产化率约15%~20%;
2.CVD 气相反应:应用占比最高(45%),国产化率 5%~10%;
3.ALD 原子层沉积:逐层原子级生长,是GAA、3D-NAND、DRAM 电容的刚需工艺,增速最快、壁垒也最高,国产化率仅5%~10%。
·市场规模:全球约250~350 亿美元;CR3≈75%(应用材料、泛林、东京电子)。
·国内代表厂商:
1.拓荆科技:PECVD 国产龙头,布局 ALD、混合键合设备(面向 HBM/Chiplet 三维集成);
2.北方华创:PVD 国内主力,PVD 全球份额约 3%,布局 CVD、ALD、外延;
3.微导纳米:ALD 专精厂商,存储客户占比高。
·赛道定性:低国产化率× 高价值量,重点跟踪 PVD 放量、ALD 工艺验证进度。
2.4 量检测设备(增速领先的赛道,国产化率分化)
量检测分为前道量检测(在晶圆制造的每道工序之间插入,量测尺寸与膜厚、检测颗粒缺陷)和后道ATE 芯片测试设备。
核心壁垒:光学+ 算法 + 海量工艺数据库。
2.4.1 前道量检测设备
·市场规模:2025 年全球 192.2 亿美元,2026~2030 年 CAGR 10.8%,显著高于刻蚀、沉积;中国大陆 2026 年市场规模预计 60.5 亿美元。
·格局:科磊KLA 全球份额约 49%;14nm 以下高端设备受美国出口管制影响,基本无法采购。
·国产化率仅4.2%,在主要环节中只高于光刻机。
·国内龙头:中科飞测是国内在光学、X 光、电子束多路线布局的平台型量检测厂商;精测电子布局膜厚、OCD,并向电子束缺陷检测拓展。
2.4.2 后道 ATE 芯片测试设备
·市场规模:2025 年全球 112 亿美元,同比增长 48%,2026 年预计再增长 12%;国内存储测试机市场 2027 年预计达 155 亿元。
·驱动:AI 芯片测试时间拉长、HBM 存储扩产、Chiplet 先进封装新增大量测试工序。
·全球格局:爱德万65%、泰瑞达 28%,构成双寡头垄断;而在高端 SoC、HBM 存储测试环节,国产化几乎空白。
·国内代表:精智达(存储测试)、长川科技、华峰测控、悦芯科技、金海通(分选机)。
·赛道定性:增速居设备板块首位,国产化率极低,海外供给受限带来替代窗口;其中存储测试环节弹性突出。
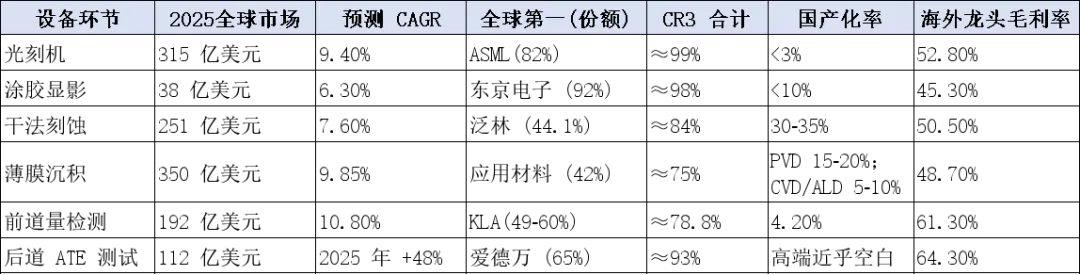
2.5 各环节核心指标汇总表
三、半导体设备公司基本面分析框架
行业特性:订单签订后,生产、调试、客户验收周期约8 个月,订单滞后转化为收入,营收和利润都属于滞后指标,不能单纯看单季度利润表。
3.1 优先跟踪领先指标(景气先行信号)
1.新签订单:最核心;反映下游真实资本开支需求;
2.合同负债(预收客户货款):订单落地的资产负债表体现;
3.存货(含发出商品):反映备货与生产进度。
三者共同指向未来2~3 个季度(约 8 个月交付周期)的收入。
3.2 再跟踪盈利与研发指标
1.毛利率:反映产品竞争力、竞争格局;
2.净利率:注意大量公司存在政府补助、投资收益等非经常性损益干扰,需要扣非看真实经营盈利;
3.研发费用率:设备行业高研发是生存基础;
4.客户结构:存储/先进逻辑/成熟制程的占比,客户名单(是否进入头部存储厂、代工厂);
5.产品矩阵:是单点单品还是平台化多品类布局。
3.3 重点国产厂商梳理
(1)刻蚀 & 平台整机
1.中微公司
·定位:国内刻蚀龙头,由刻蚀向薄膜沉积拓展;
·订单:市场预期在手订单约180 亿元,2026 年订单增速预计超过 50%;
·客户:台积电、长江存储、SK 海力士、中芯国际;
·技术看点:超高深宽比刻蚀、第二代ICP 刻蚀、化学气相刻蚀。
2.北方华创
·定位:国内平台化程度最高设备厂商,刻蚀、PVD、CVD、热处理、清洗多品类;控股芯源微布局涂胶显影;
·订单:2025 年新签订单 500 亿元;机构预测 2026 年订单超过 700 亿元,同比增长超过 40%;成熟制程订单占比下降至 20%,存储与先进逻辑各占 40%;
·客户:中芯国际、长存、长鑫、华虹。
(2)薄膜沉积赛道
1.拓荆科技
·定位:国内PECVD 龙头,向 ALD、混合键合设备延伸;
·订单:2025 年在手订单 110 亿元,2026 年上半年新签订单同比翻倍,全年订单增速预期 60%~70%;存储客户占比超过 60%;
·客户:长鑫存储(第一大客户)、长江存储、中芯国际、华虹;
·看点:ALD 设备放量、HBM 用混合键合设备验证。
2.微导纳米
·定位:ALD 专精厂商,由光伏设备转型半导体,半导体业务收入占比超过 50%;
·订单:半导体订单预期2026 年全年 40~60 亿元,其中约 80% 来自长存、长鑫。
3.迈为股份
·定位:以HJT 光伏设备为基本盘,转型半导体刻蚀、ALD、先进封装键合设备;
·订单:机构预期2026 年半导体新签订单 50 亿元,2027 年 70~80 亿元。
(3)涂胶显影:芯源微
·定位:国内前道涂胶显影唯一量产厂商,同时布局清洗设备;
·订单:2026 年预期新签订单约 60 亿元;
·跟踪重点:新一代高产能涂胶显影机在长存、长鑫、中芯的验证、小批量落地进度。
(4)量检测赛道
1.中科飞测(前道量检测)
·定位:国产前道量检测平台龙头,覆盖光学、X 光、电子束检测量测;
·订单:2026 年预期新签订单 55~70 亿元;先进制程订单占比 60%,HBM 先进封装订单占比持续提升;
·客户:长鑫、长存、中芯国际。
2.精智达(存储ATE 测试)
·定位:专注DRAM 存储测试设备,是长鑫存储产业链的重要供应商;
·订单:2026 年存储测试订单指引约 35 亿元;2026 年 1 月与长鑫签署 13.11 亿元重大合同;存储测试业务同比增长 147%,占总收入 90% 以上。
3.长川科技(后道测试平台)
·定位:后道测试平台(测试机、分选机、探针台),模拟/功率/存储多线布局;
·指标:合同负债、存货为领先指标;客户以封测厂为主(长电、华天、通富微电等)。
4.金海通(后道分选机)
·定位:后道分选机龙头,产品已导入海外IDM 大厂;
·订单:截至2026 年 7 月在手订单 2.87 亿元。
四、行业风险分析
1.全球AI 算力需求不及预期风险:若AI 资本开支下行,存储、逻辑晶圆厂随之下调资本开支,将直接压制设备订单与市场规模。
2.国产化验证进度不及预期风险:半导体设备客户验证周期漫长,若设备性能、稳定性达不到晶圆厂标准,订单放量就会延后。
3.技术迭代风险:先进制程、先进封装的工艺路线发生变化,原有设备价值下降,研发投入面临减值风险。
4.海外供应链与出口管制风险:海外管制政策变化、关键零部件进口受限,会制约国内整机设备的交付。
5.竞争加剧风险:赛道涌入新玩家,价格竞争可能压缩毛利率。
五、总结与观察指标
1.行业本质:本轮周期是AI 算力驱动的结构性资本开支,存储HBM、先进逻辑是核心增量,成熟制程增速放缓。
2.赛道排序(按国产替代弹性):前道量检测>涂胶显影>薄膜沉积(ALD)>刻蚀设备>光刻机(主题属性);后道存储测试设备弹性同样突出。
3.跟踪外部景气高频信号:
·ASML、泛林 Lam 季度财报、订单指引(看存储/逻辑收入占比);
·台积电、三星、SK 海力士资本开支指引、扩产计划;
·SEMI 全球半导体设备月度出货数据。
4.跟踪国内公司重点:新签订单、合同负债、存货,优先于单季度营收、净利润;区分经常性收益与政府补助、投资收益等非经常性损益,看清真实经营能力。
最后想说:行业逻辑和交易节奏是两件事,要注意区分!!
深度复盘与研究创作耗费大量精力,如果本文对你有启发,欢迎点赞、在看,也欢迎转发给同样关注市场的朋友。
✍️ 公众号更新计划
周三|深度专题思考文章(合集:俯视股市)
周五|深度行业研究报告(合集:研究报告)
周日|周度复盘+ 后市行情预判(合集:复盘笔记)
风险提示:本报告仅为行业知识整理,仅作为行业学习研究材料,不构成任何投资建议,不代表对任何标的推荐。文中数据来自研报、上市公司公告及公开机构预测,部分为预测值,实际以公司披露为准。投资有风险,入市需谨慎。

发表评论
发表评论: