
 研报速递
有企业为了拿到Palantir的FDE,先去采购了它的技术。买软件是为了买人——AI商业化的卡点已经不在模型能力,而在"把模型装进客户现场"这一段,而这一段目前只能靠人解决。
柏益华管理咨询2026年10月发布的《AI落地时代的关键人才:FDE前线部署工程师人才趋势研究报告》,记录了这个岗位的升温过程。
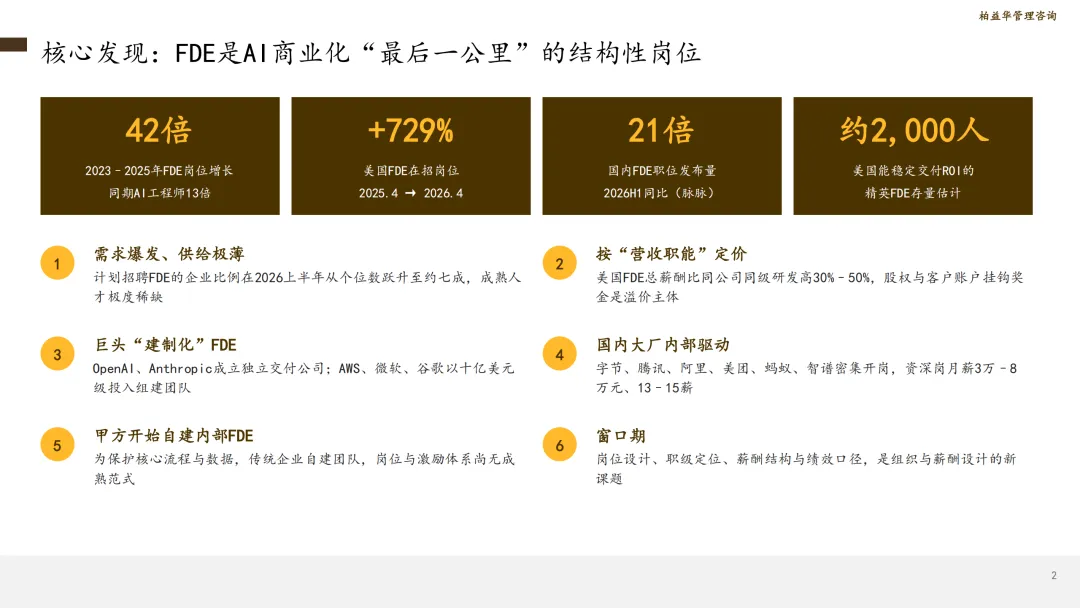
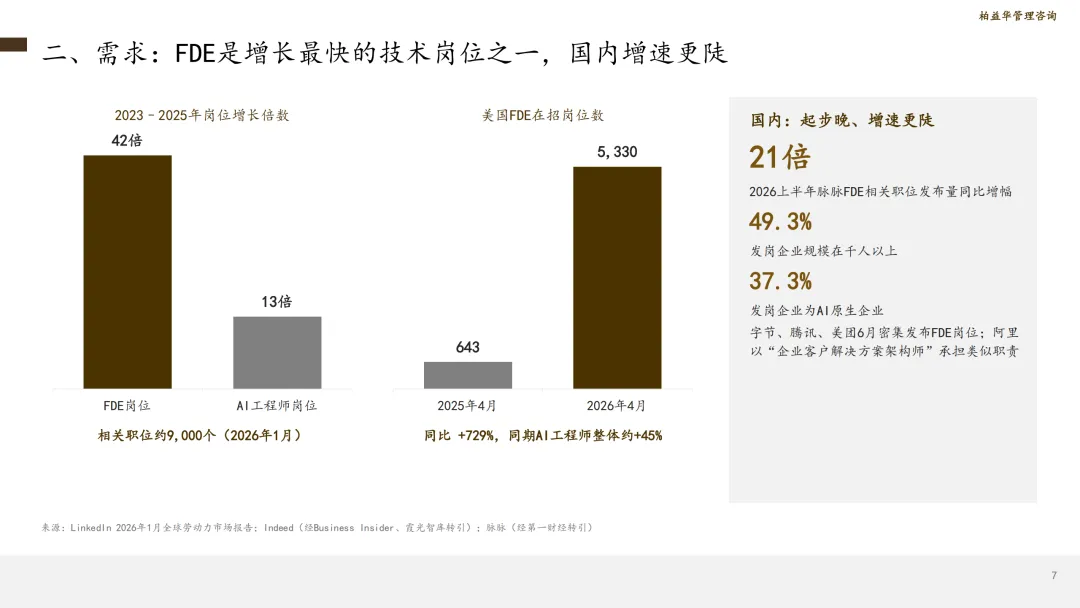
需求涨了42倍,能稳定交付的约2000人
2023至2025年,FDE岗位数量增长42倍,同期AI工程师是13倍。美国FDE在招岗位从2025年4月的643个涨到2026年4月的5330个,同比729%;国内起步晚、坡度更陡,2026上半年职位发布量同比增长21倍。
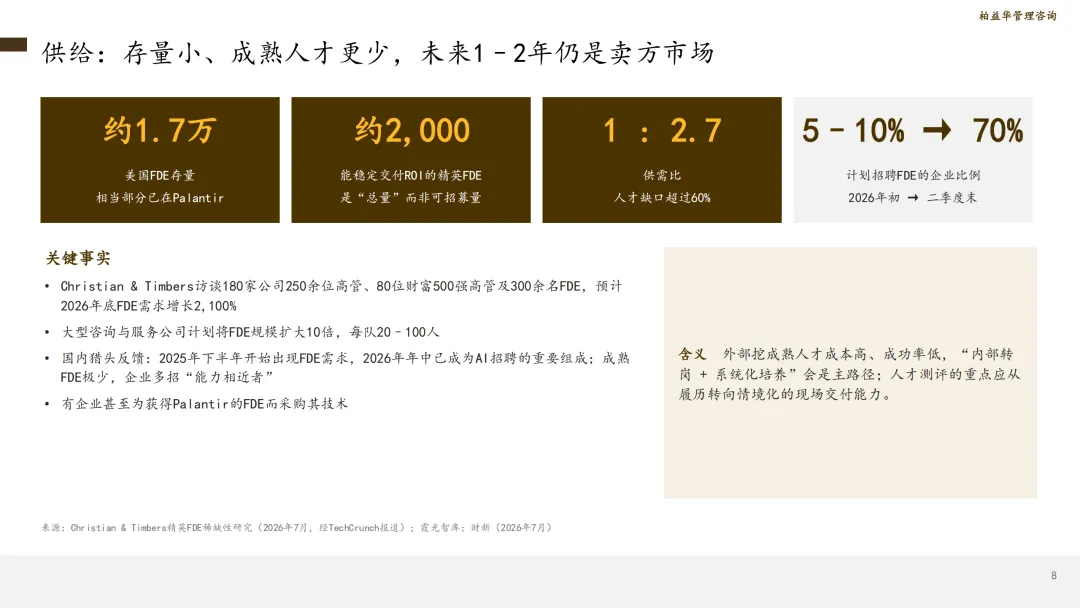
供给端是另一幅图景。美国FDE存量约1.7万,其中能稳定交付ROI的精英估计只有约2000人,而且这是总量,不是可招募量。供需比1:2.7,人才缺口超过60%。计划招聘FDE的企业比例,从2026年初的个位数跳升到二季度末的约70%。
给FDE定价的不是技术职级,是客户结果
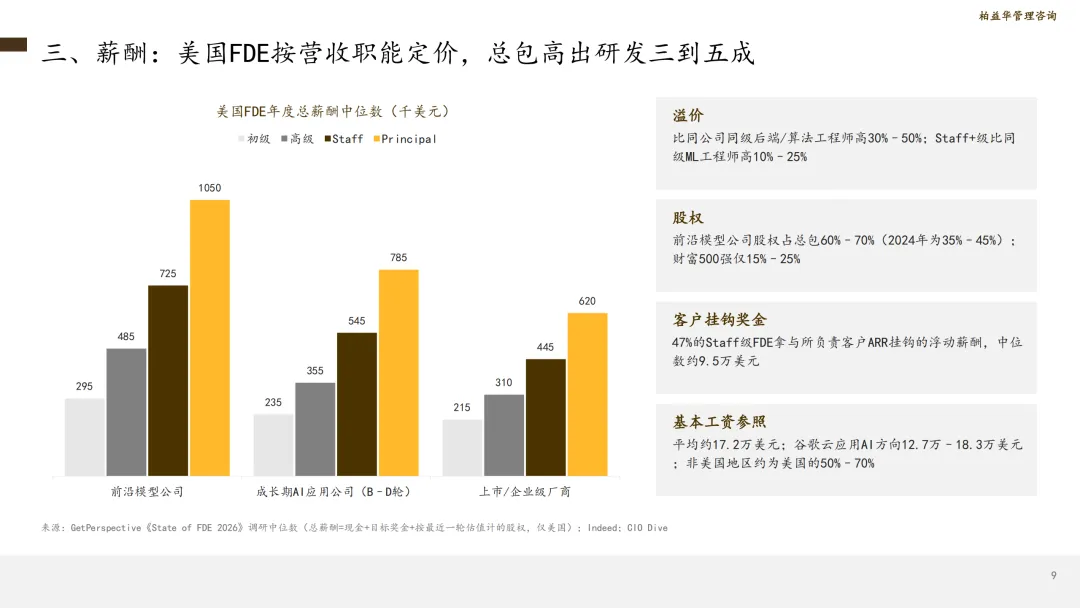
美国FDE总薪酬比同公司同级研发高30%至50%。溢价不来自基本工资——美国FDE平均基本工资约17.2万美元,真正拉开差距的是股权和客户挂钩奖金:前沿模型公司股权占总包的60%至70%(2024年还是35%至45%),财富500强只有15%至25%;47%的Staff级FDE拿与客户ARR挂钩的浮动薪酬,中位数约9.5万美元。
市场是按"营收职能"给这批人定价的:薪酬挂钩的是他所服务的客户收入,不是他的技术等级。
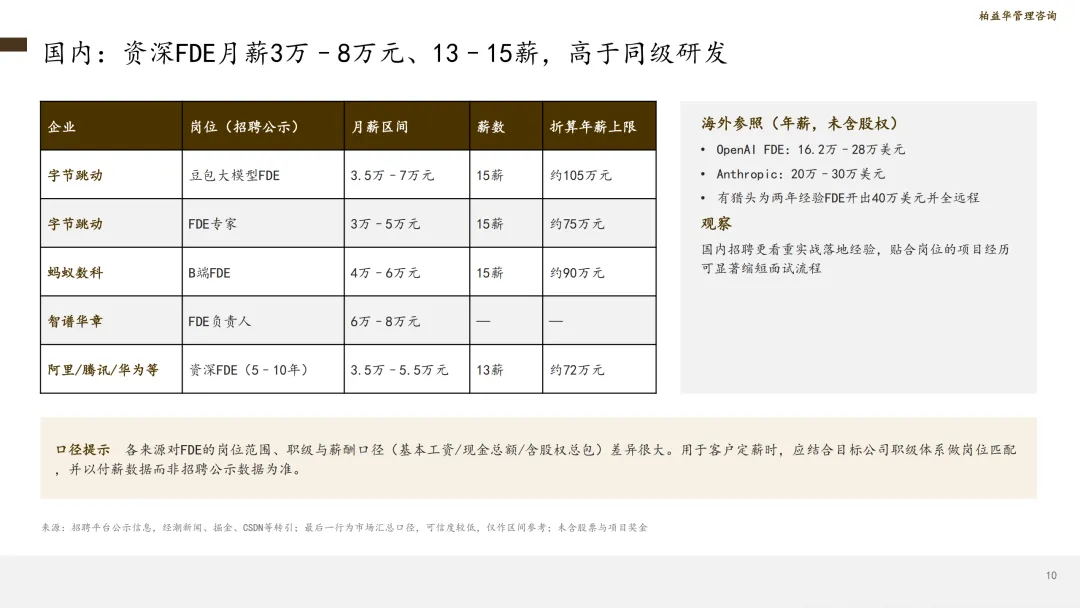
对照国内,这个逻辑还没走通。字节豆包大模型FDE月薪3.5万至7万元、15薪,折算年薪上限约105万元;蚂蚁数科B端FDE 4万至6万元、15薪,约90万元。海外参照是OpenAI的16.2万至28万美元、Anthropic的20万至30万美元。
国内给的钱不算低,差的是结构:基本工资按资深技术岗开,客户价值和长期激励的通道还没建起来。
模型公司自建交付队伍,甲方自建FDE
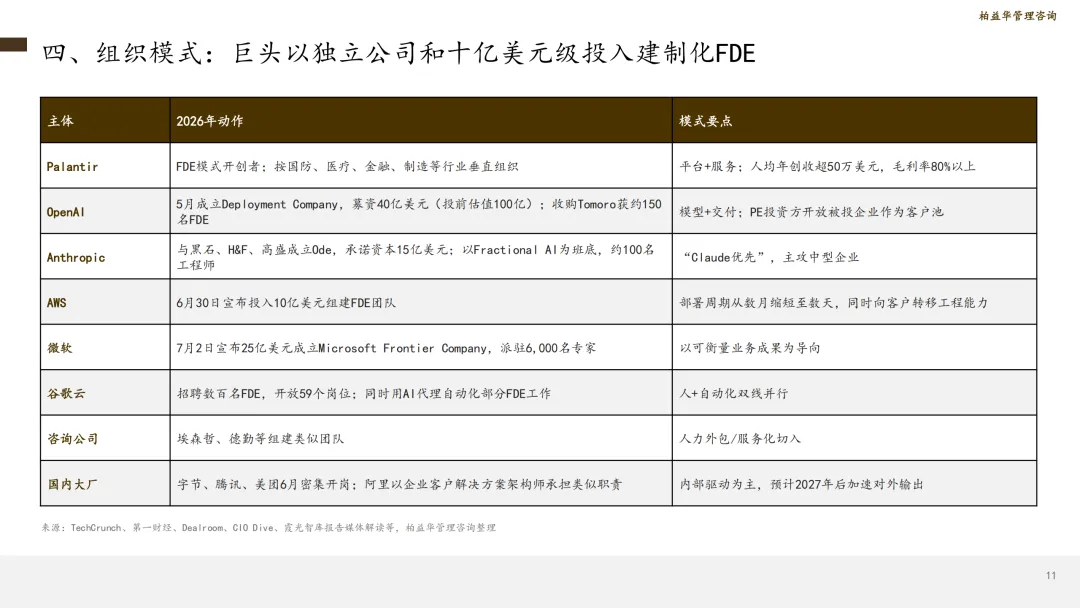
2026年巨头集体动作。OpenAI在5月成立Deployment Company,募资40亿美元;Anthropic与黑石、高盛成立Ode,承诺资本15亿美元;微软投入25亿美元成立Microsoft Frontier Company、派驻6000名专家;AWS投入10亿美元组建FDE团队,把部署周期从数月压缩到数天。国内,字节、腾讯、美团、蚂蚁、智谱6月密集开岗。
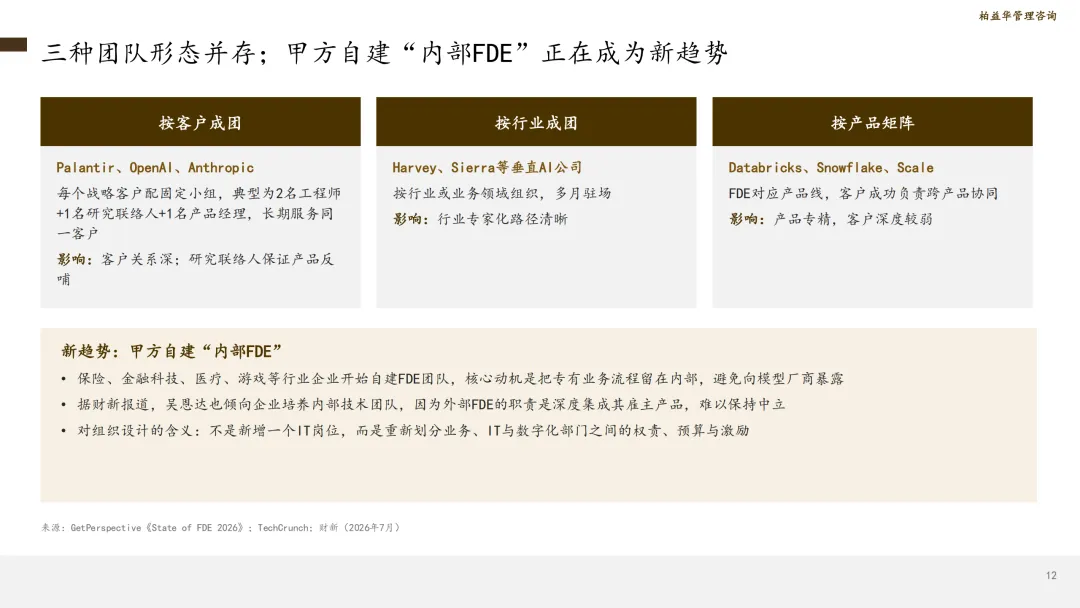
另一头,甲方开始自己养人。保险、金融科技、医疗、游戏行业的企业陆续自建内部FDE团队,动机很直接:把专有业务流程留在内部,避免向模型厂商暴露。吴恩达也倾向企业培养内部技术团队,因为外部FDE的职责是深度集成其雇主的产品,很难保持中立。
结果就是FDE的位置被两边同时抬高——模型公司需要它把产品推进客户,甲方需要它把数据留在自己手里。这种双向争夺,决定了未来几年它都会供不应求。
这个岗位自带淘汰机制
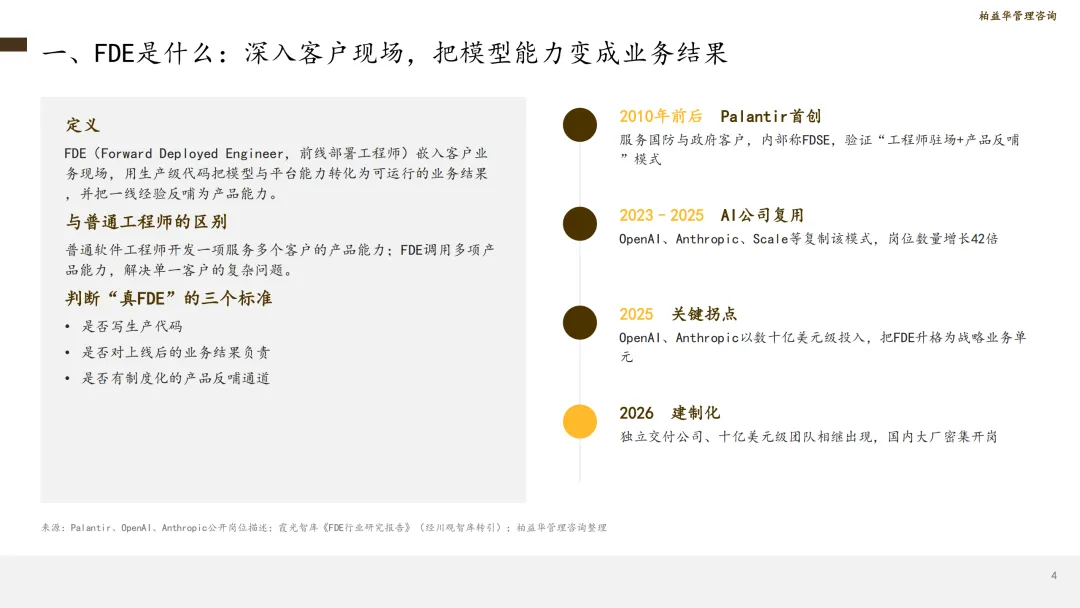
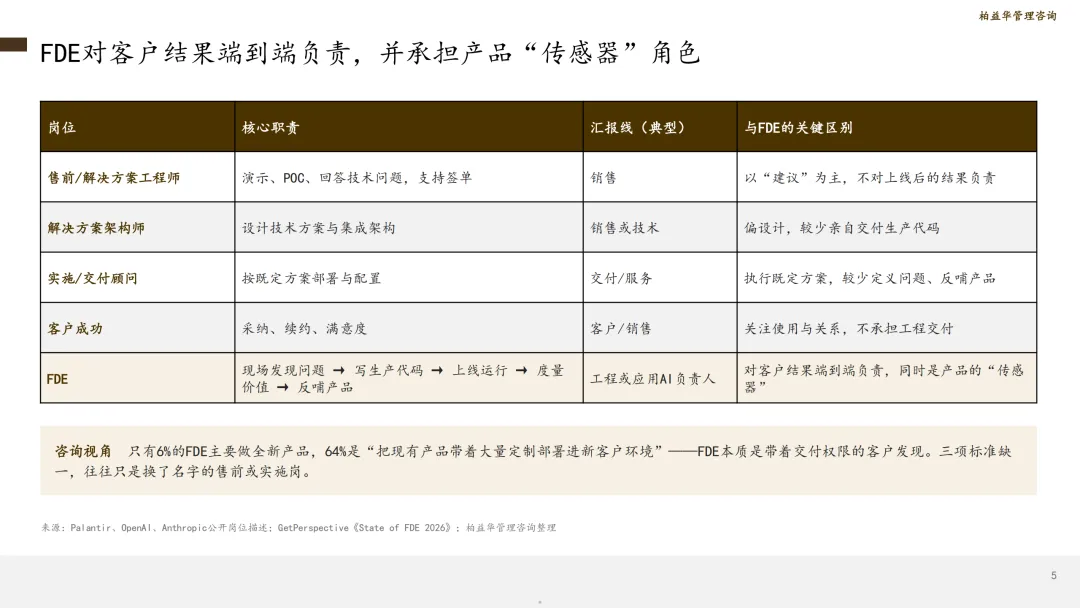
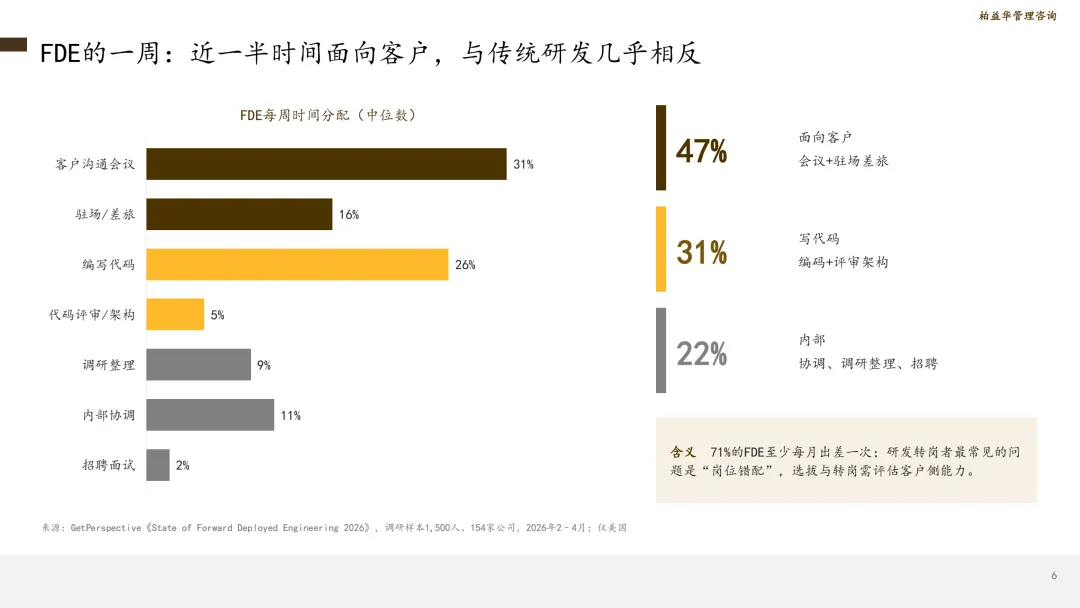
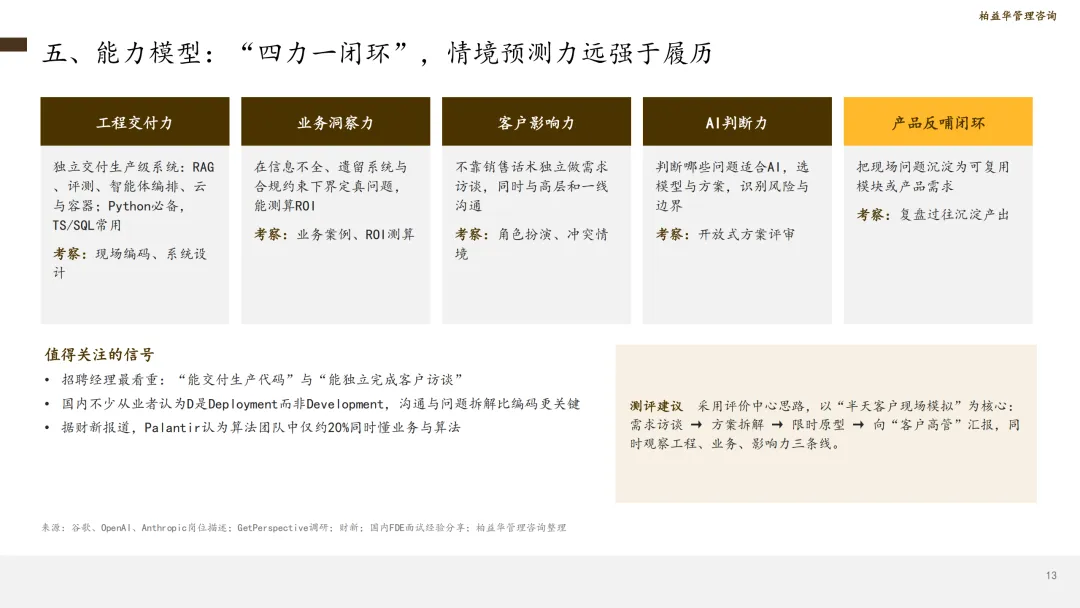
报告给出的"真FDE"标准是三条:是否写生产代码、是否对上线后的业务结果负责、是否有制度化的产品反哺通道。缺任何一条,通常只是换了名字的售前或实施岗。他们的时间分配是:每周47%面向客户,31%写代码,71%至少每月出差一次。
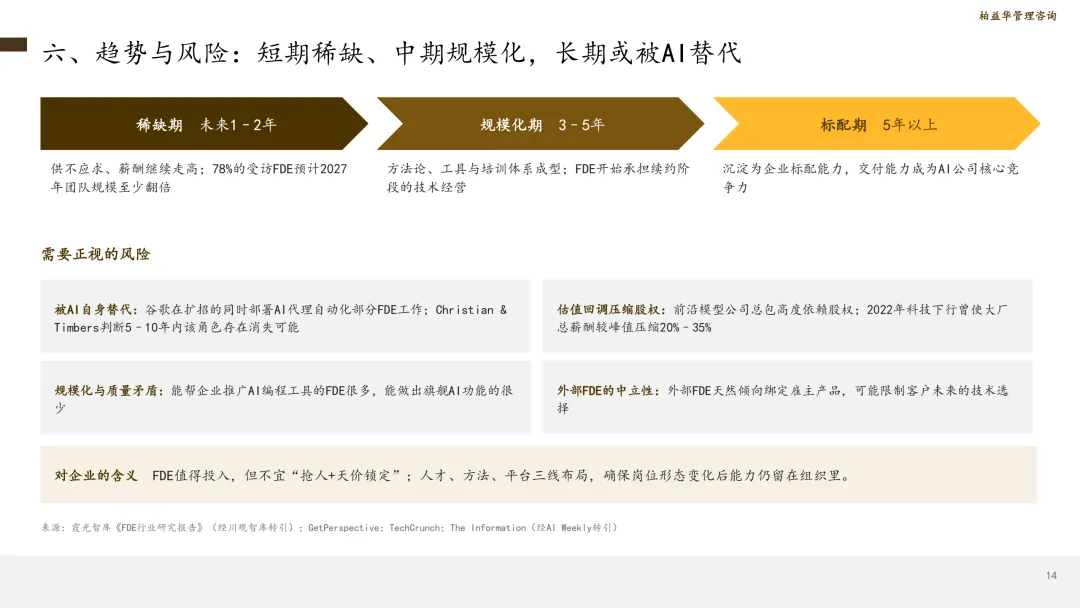
真正需要正视的是它的自我消解属性。谷歌在扩招FDE的同时部署AI代理自动化部分FDE工作,Christian & Timbers判断5至10年内该角色存在消失可能;78%的受访FDE则预计2027年团队规模至少翻倍。规模化与质量的矛盾同样直接——能帮企业推广AI编程工具的FDE很多,能做出旗舰AI功能的很少。
它的价值恰好建立在"把现场问题沉淀成可复用产品能力"这条路径上,做得好,需要它的场景就变少。岗位寿命不靠防守,靠持续推进到新的现场。
该抢的是人,不是天价
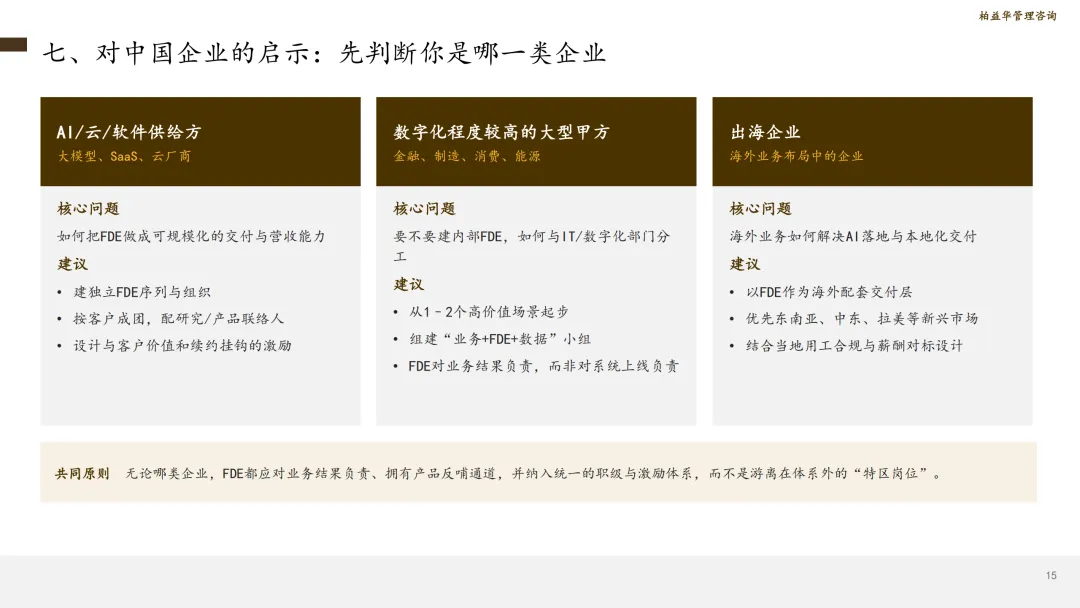
报告按企业角色给建议:AI、云、软件供给方应建独立的FDE序列,按客户成团并配研究或产品联络人;数字化程度较高的大型甲方从1至2个高价值场景起步,组"业务+FDE+数据"小组,FDE对业务结果负责,而不是对系统上线负责;出海企业把FDE当作海外配套交付层,优先东南亚、中东、拉美。
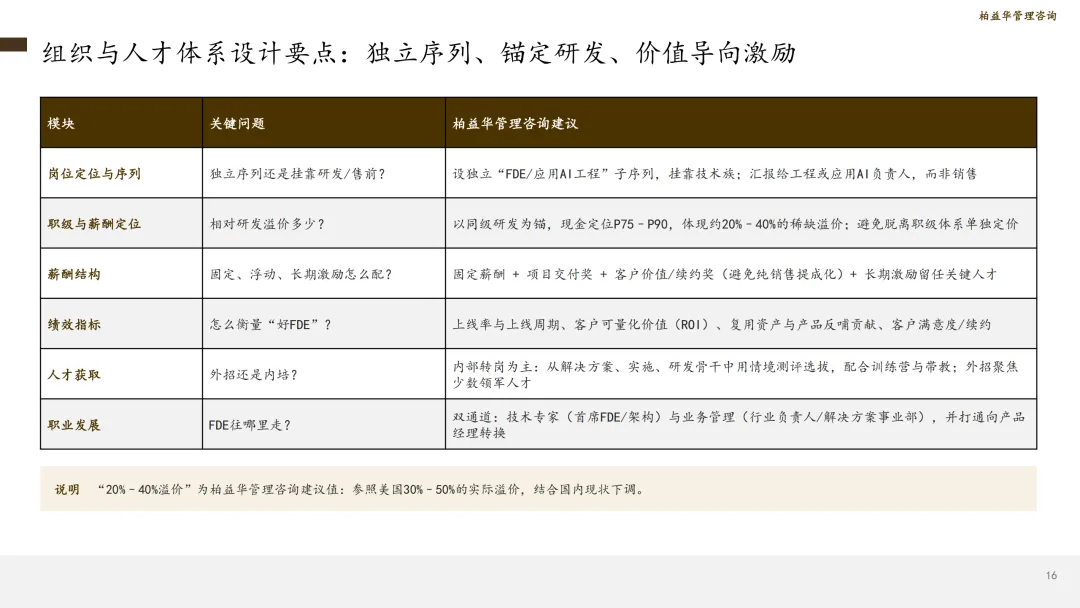
定薪上,报告建议以同级研发为锚、现金定位P75至P90,体现20%至40%的稀缺溢价;结构为固定薪酬加项目交付奖加客户价值与续约奖,避免纯销售提成化。人才获取以内部转岗为主,外招只聚焦少数领军人才。
FDE值得投入,但不宜抢人加天价锁定。真正需要留在组织里的不是某个明星工程师,而是让交付能力可复制的方法与平台。
本文基于柏益华管理咨询《AI落地时代的关键人才:FDE(前线部署工程师)人才趋势研究报告》撰写,详细内容请查阅原文。
以下是报告全文↓↓↓ 文末点击链接免费下载pdf,扫二维码加入交流群
长三角人工智能联盟简介

发表评论
发表评论: