
 研报速递
要理解"真正的财富管理",最好先把最常见的四个误读排干净。它们恰恰是行业里大量"名义财富管理、实为老经纪"的现象根源。
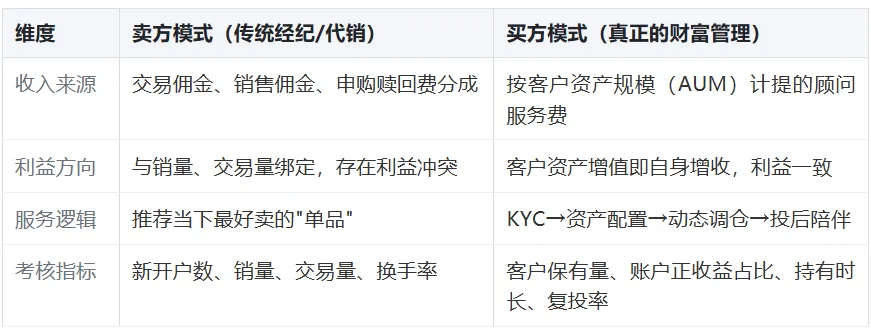
按销售业绩考核、优先推荐佣金高/激励高的产品、以销售量为第一目标——这是标准的卖方代理。它把客户当"货架对面的人",成交即终点。真正的财富管理恰恰相反:成交是服务的起点。
佣金制下"鼓励高频交易"对券商有利、对客户通常无益。A股佣金已卷到万分之一附近(行业净佣金率 1.78‱),靠量价的模式边际空间极窄。真正的财富管理要的是降低无效换手、延长持有、提高账户正收益概率。
荐股解决的是"下一笔买什么"的短期择时问题;财富管理解决的是"这一生平生钱怎么规划"的长期配置问题。前者是零散的碎片,后者是贯穿一生的体系。
高净值/私行只是财富管理中客群分层的一层。真正的财富管理与资管规模无关,与"是否以客户为中心的组织方式"有关——普通白领的养老定投与家族信托,在方法论上是同一件事。
如果说卖产品是"以产品柜为中心",那么真正的财富管理是"以客户账户为中心"——围绕一个客户的一生,做资产配置、投资陪伴、风险与传承规划。它有三个缺一不可的本质。
看问题从客户整体账户出发:他全部资产怎么分布、风险敞口多大、现金流何时要花、目标离现在多远。所有决策服务于"整个账户组合"的最优,而非某一款产品的销量。这是从"卖产品"到"管资产(AUM)"的分水岭。
收费模式决定利益方向。买方投顾的核心是"从客户端收费、按客户资产规模计提",只有客户钱留下来、且在增长,投顾才有收入。这与卖方"靠交易佣金+销售返佣"天然对立。2026 年证监会多次强调"加快推进向投资者回报导向的买方投顾转型"(中国证券投资基金业协会第四届会员代表大会等场合),指向的正是这种机制重构。
财富管理覆盖客户从积累、保值、增值到传承的全过程:年轻时的定投与购房规划、中年时的子女教育与重疾保障、退休前后的养老与现金流、暮年的税务与传承。毕马威把居民诉求概括为"财富保全、跨代传承、税务筹划、养老规划"的综合体系——这正是全生命周期财富管理的写照。
把"名不副实的财富管理"与"真正的财富管理"并排,差异可以落到四个可检验的维度。这正是衡量一家券商是真转型还是"贴牌转型"的标尺。
转型不是情怀驱动,而是经纪业务的利润被挤到墙角后的必然。几组硬数据足以说明。
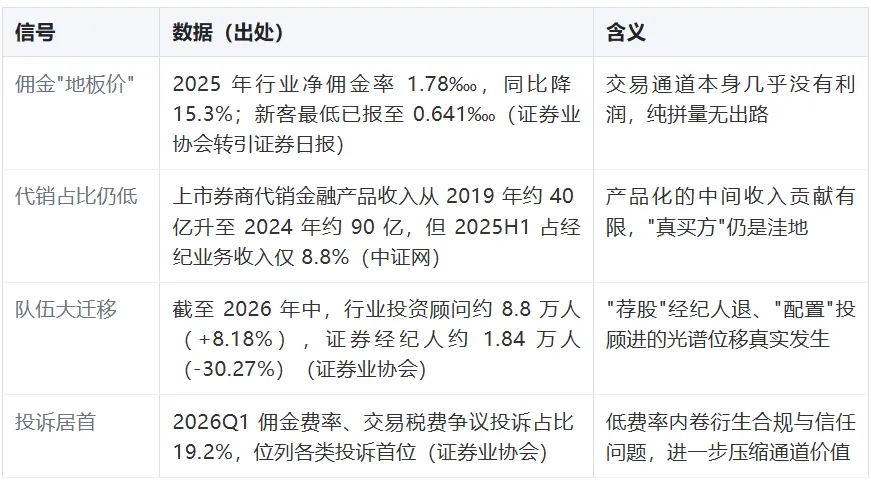
与此同时,居民财富向资本市场大迁徙(净值化、低利率、养老资金入市)带来巨大且尚未被满足的需求。券商要做的是接住这批钱、且接得让客户体面——这只有买方体系能承担。
从"口号"到"能力"之间,是四层要实打实建起来的东西。缺哪一层,转型就卡在哪一层。
把客户按资产规模、生命周期、风险偏好、活跃度精细分层,每层有对应的服务宽度与资源投入。头部券商靠全牌照覆盖高净值综合方案,中小券商靠区域深耕与垂直聚焦突围——分层决定打法。
这是买方投顾的"投"。要把大类资产研究(权益/固收/现金/另类/跨境)做成可复用的配置框架,叠加业绩比较基准对持仓的约束、投资对象风格库,防止"名不副实"与风格漂移。
这是区别于"荐股"的"顾"。投前 KYC 与适当性、投中组合搭建与调仓、投后账户检视、市场解读与行为纠偏。真正做到"不只是给一个组合,而是陪客户走完波动"。
考核从销量转向 AUM、保有量、正收益占比;系统打通线上线下、前中后台;投研成果能实时喂给一线投顾。中证网的研究直接点出:"总部重管控、弱赋能"是转型最大瓶颈——没有数据与工具支撑,一线投顾的专业能力上不去。
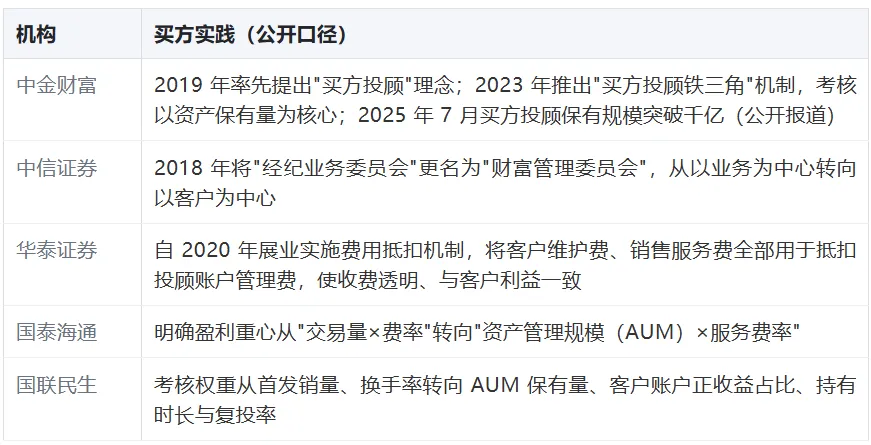
看看几家被公认为"转型纯度较高"机构的公开口径(数据来自公司申报/公开报道,口径以各机构为准)——它们不约而同指向同一件事:买方机制。
对从业者和客户都适用——用下面 8 条检验一家券商的财富管理业务是不是"真的"。全中,是真转型;中一半,是半转型;几乎不中,就是套壳的经纪业务。
- ●钱从哪来:收入是否以 AUM 与服务费为主,而非靠交易佣金和销售激励。
- ●考核什么:一线投顾考核是否以保有量、正收益占比、持有时长为主,而不是销量/开户数。
- ●讲不讲配置:是否给客户一个"整体账户配置方案",而不只是"这个产品好"。
- ●利益冲不冲突:收费是否透明、有无把客户维护费拿来抵扣管理费。
- ●有没有陪伴:是否在波动时主动沟通、做账户检视与行为纠偏,而不是成交即失联。
- ●按不按生命周期:是否覆盖养老、教育、保障、传承等长期目标,而不只谈眼前收益。
- ●系统支不支撑:总部是否给一线投顾喂投研、工具与客户画像,而非只下指标。
- ●口径清不清晰:对外宣传的"规模"是否经得起监管报送口径的检验。
产品可以被模仿、费率可以被复制、系统可以被采购——唯一长期无法复制的,是以客户为中心的机制所换来的信任。买方投顾把一个残酷的事实摆到台面上:当行业发展阶段的早期红利(佣金、兑付、规模)都在退潮,剩下的只有"客户愿不愿意把这一生的钱托付给你"。
真正的财富管理,最终比拼的不是谁卖得动,而是谁能把客户的长期利益活成自己的商业模式。这也正是监管反复强调"投资者回报导向、买方转型"的深意所在。


发表评论
发表评论: