
 研报速递
报告名称:《IISD:2026全球咖啡市场与可持续发展研究报告》-文末附下载方法
报告出品:三个皮匠报告
遍身罗绮者,不是养蚕人。
喝一杯咖啡,我们谈论的往往是风味、烘焙、产地故事;咖啡种植者的真实境遇,却很少走进大众视野。
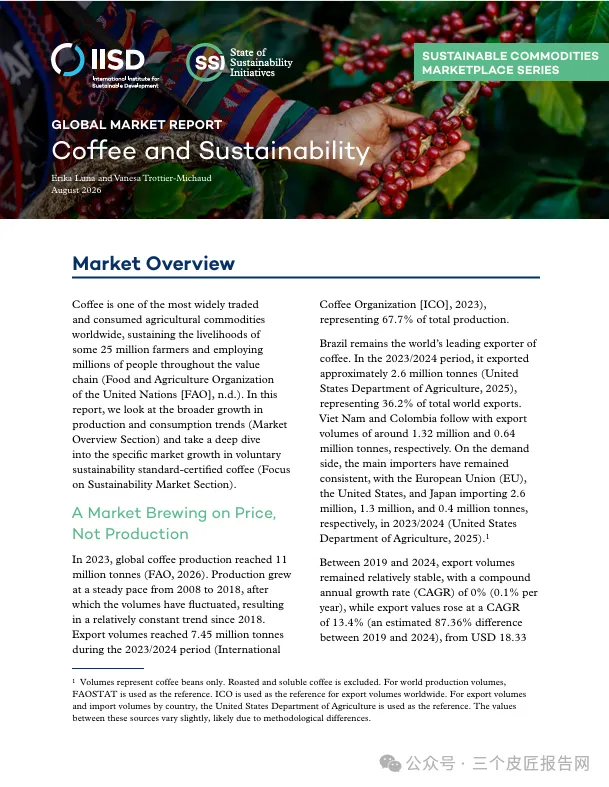
全球咖啡产量近年基本停滞,消费需求仍在持续上涨。市场贸易额大幅走高,背后驱动力并非产量扩张,而是咖啡豆价格的剧烈波动。极端气候、红海航运扰动、化肥成本上涨轮番冲击各大产区,但价格暴涨带来的红利,却很难传导到上游种植端。
整个产业由全球2500万咖啡小农支撑,可绝大多数小农户的收入依旧徘徊在贫困线附近。
气候风险持续侵蚀咖啡产区,欧盟等地溯源合规新规,又给供应链套上新的约束。行业寄希望于各类可持续认证体系去改善现状,认证规模也在持续扩容,但矛盾依然摆在那里:需求端承接不足,农户收益分配失衡。
01
产量平稳,涨的全是价格
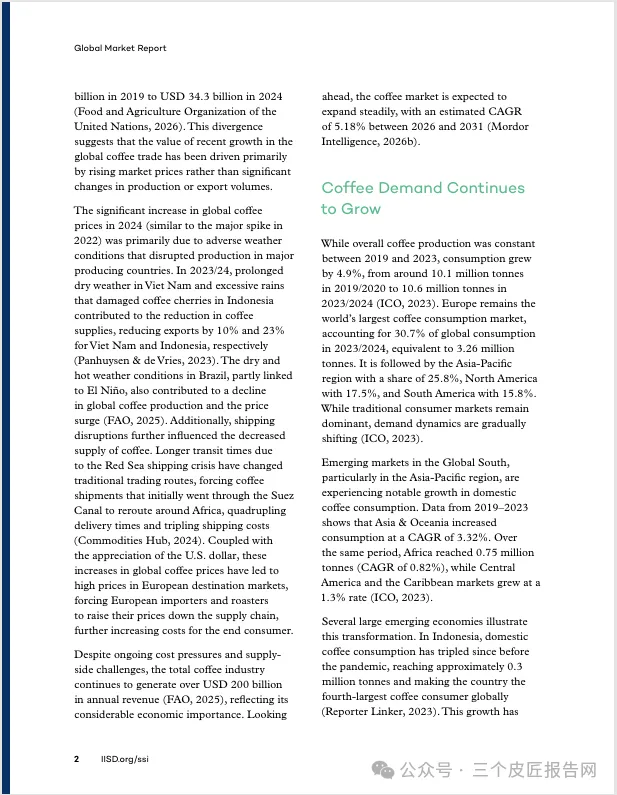
2018年之后,全球咖啡总产量基本稳住,2023年产量 1100万吨。2019‑2024这五年,咖啡出口总量几乎原地不动,但出口贸易额的复合增速冲到13.4%。
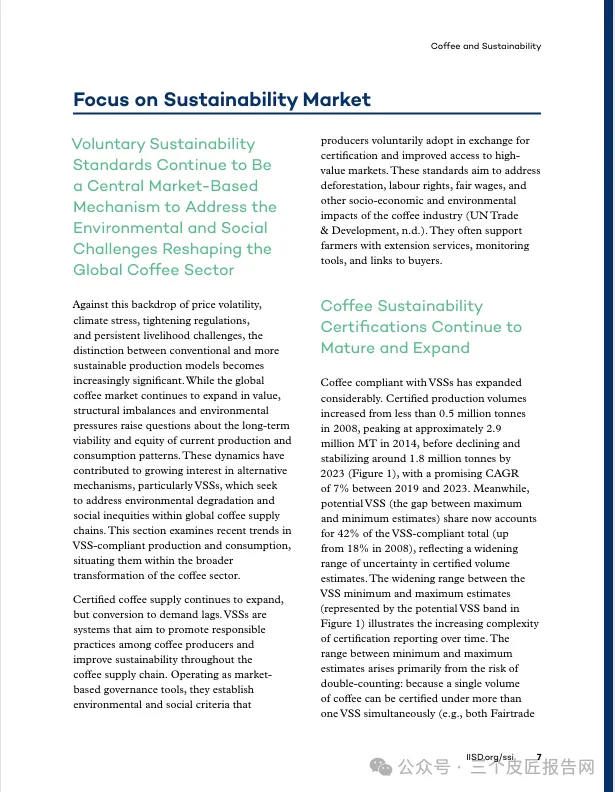
图:全球咖啡生产、出口金额变化
贸易盘子做大,靠的不是多种咖啡豆,而是涨价。主产国接连遭遇极端天气:越南干旱减产、印尼暴雨损毁咖啡果,巴西受厄尔尼诺影响高温干旱。再叠加红海航线改道,部分货轮绕非洲航行,运输时间翻四倍,运费直接涨三倍。美元走强进一步抬高进口成本,一系列压力顺着链条传导,欧洲等消费市场终端售价随之抬升。
即便接连遭遇外部扰动,咖啡全行业年营收依旧超过 2000亿美元,机构预判2026‑2031年市场复合增速维持5.18%。
咖啡消费的重心正在发生地域转移。欧洲仍是全球最大消费地,占比30.7%;亚太紧随其后,占25.8%。新兴市场成为主要增量来源,亚太、非洲、中美洲的咖啡消费持续往上走。印尼国内咖啡消费量较疫情前翻了两倍;印度城市年轻群体带动需求,行业规模预计2030年翻倍;中国过去十年咖啡消费涨幅接近 150%。
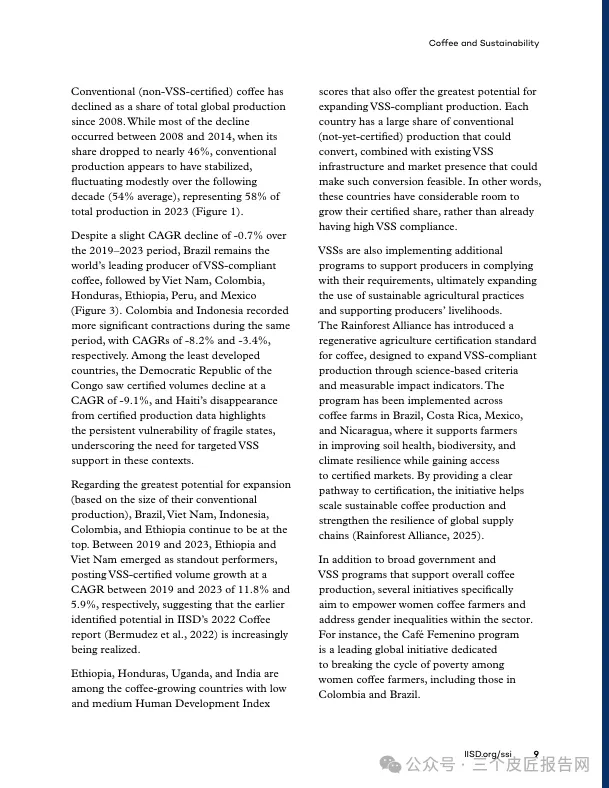
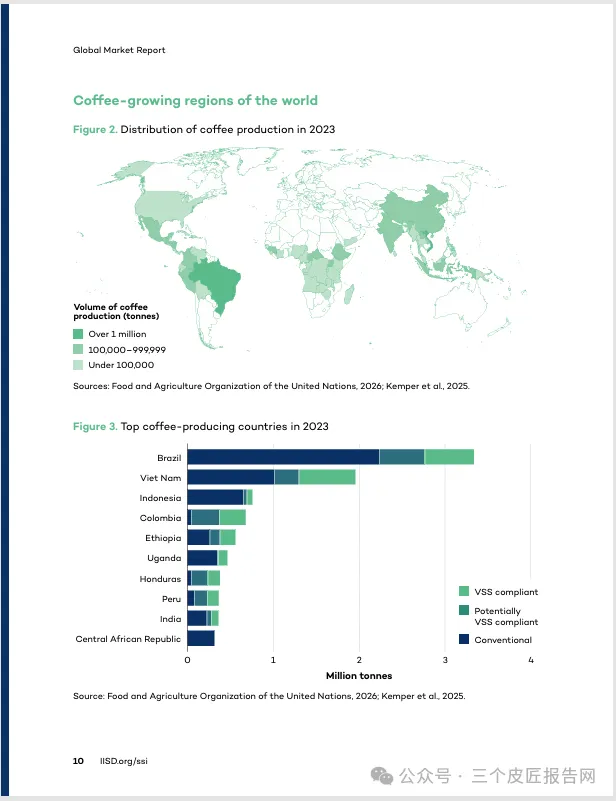
图:2023年全球咖啡生产地域分布
02
风险层层向下,
压力落在小农户身上
气候变化实实在在改变咖啡种植的生存条件。
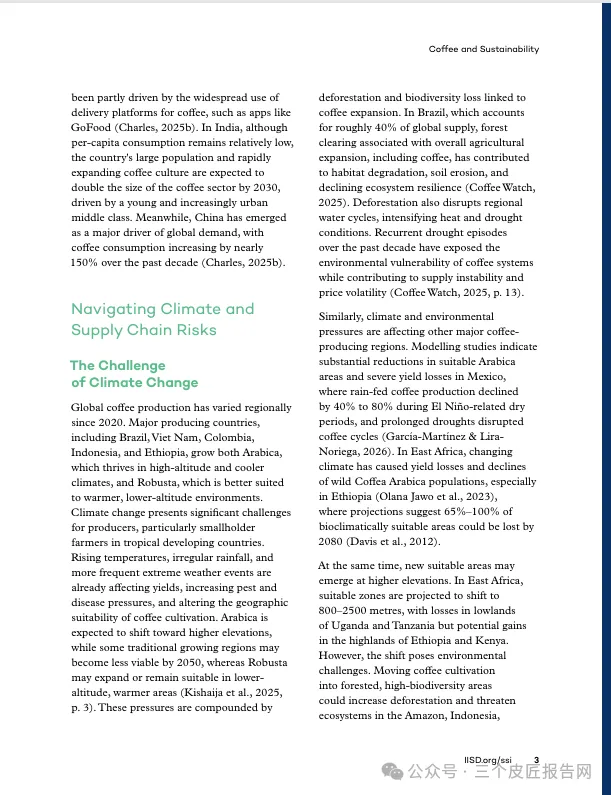
阿拉比卡咖啡偏爱高海拔冷凉环境,气温持续升高,适宜它生长的土地不断向更高山地收缩,不少传统产区未来可能不再适合种阿拉比卡。
耐热的罗布斯塔,则会在低海拔区域获得更多生存空间。
墨西哥、埃塞俄比亚已经出现明显减产。为了寻找合适种植地,咖啡种植向高海拔林区扩张,又带来森林缩减、生物多样性受损的连锁问题。
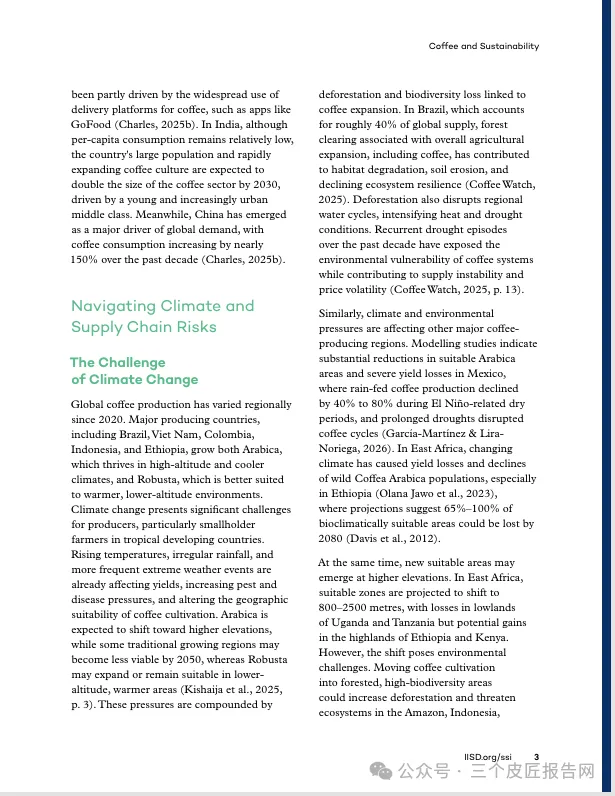
图:气候变化对阿拉比卡适宜种植区影响示意
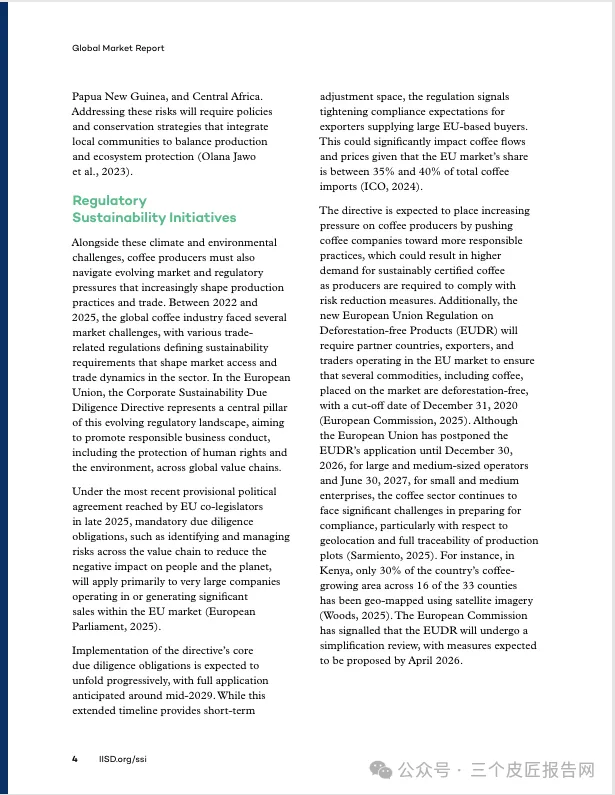
除了气候,欧盟出台的CSDDD企业尽职调查、EUDR 无毁林法规,把环境、人权约束压向整条进口供应链。EUDR几经延后,大中型企业2026年底正式适用这套规则。现实落地阻力不小,拿肯尼亚来说,国内仅三成咖啡种植地块完成卫星测绘,要实现全链路溯源难度很高。
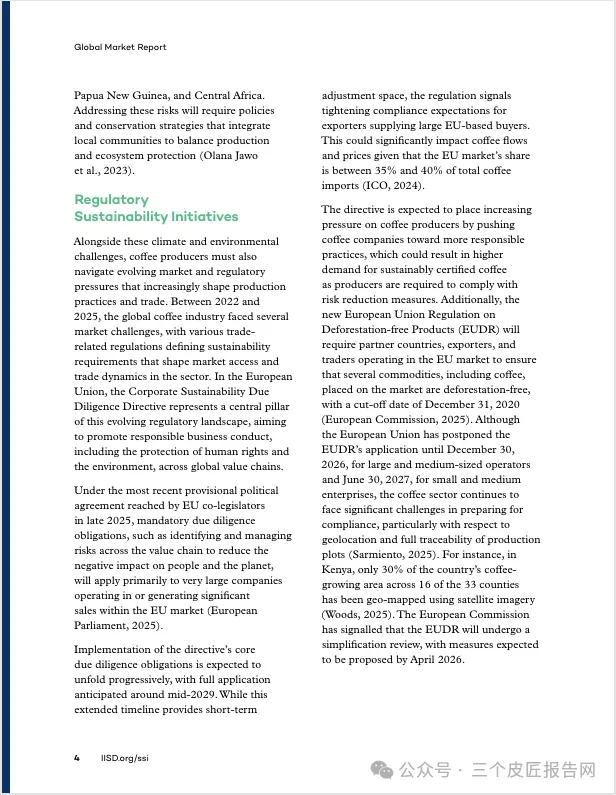
图:EUDR法规咖啡溯源落地难点说明
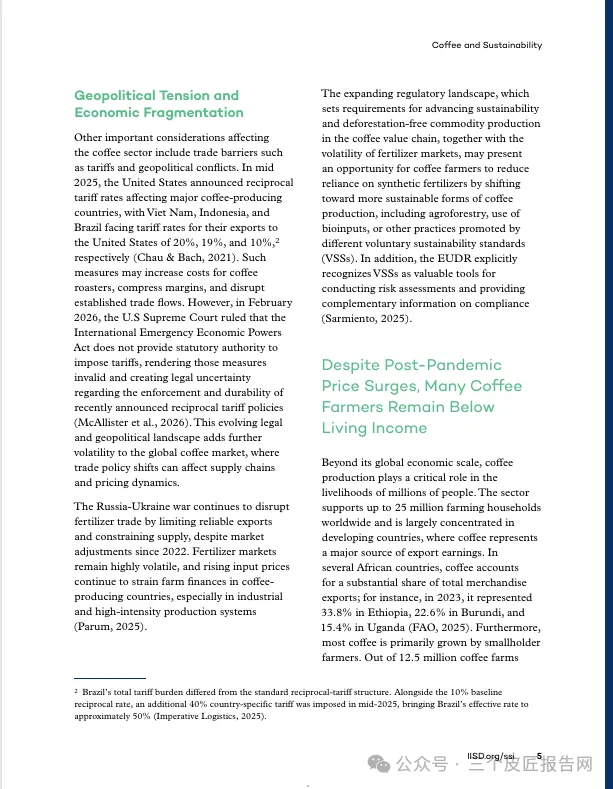
地缘局势同样搅乱市场。俄乌冲突推高全球化肥价格,直接增加种植成本;美国关税政策来回调整,出口国始终要面对不确定性。
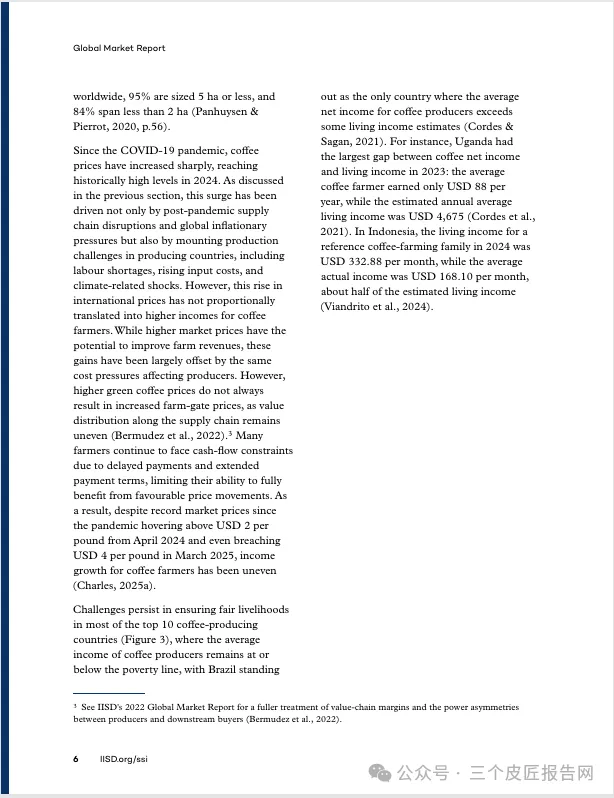
现货咖啡价格已经摸到多年高位,但多数咖啡农户的到手收入,依旧达不到维持基本生活的水平。涨价带来的收益,很大一部分被化肥、人工、物流成本吃掉。产业链利润分配不均,收购付款周期拉长,农户很难吃到行情上涨的红利。乌干达普通咖啡农户年均收入只有88美元,当地维持生活的基准需要4675美元;印尼咖啡农户家庭月均实际收入168美元,还不到生存线的一半。巴西是少数农户平均收入能够跨过生存基准线的主产国。
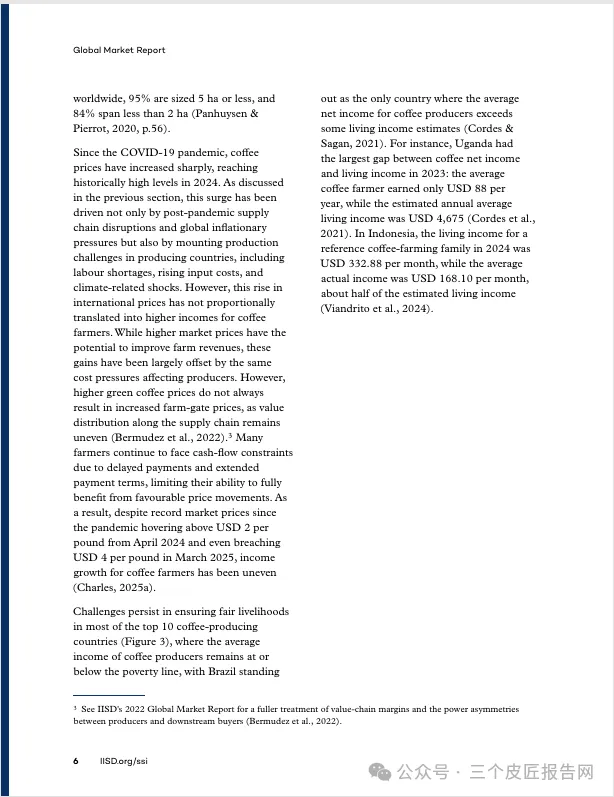
图:主要产国咖啡农户实际收入vs生存收入对比
全球1250万个咖啡农场当中,95%面积不足5公顷,84%还不到2公顷。整个产业的根基,就是大量抗风险能力很弱的小农户。
03
可持续认证:供给跑赢需求,
近半数认证咖啡拿不到认证溢价
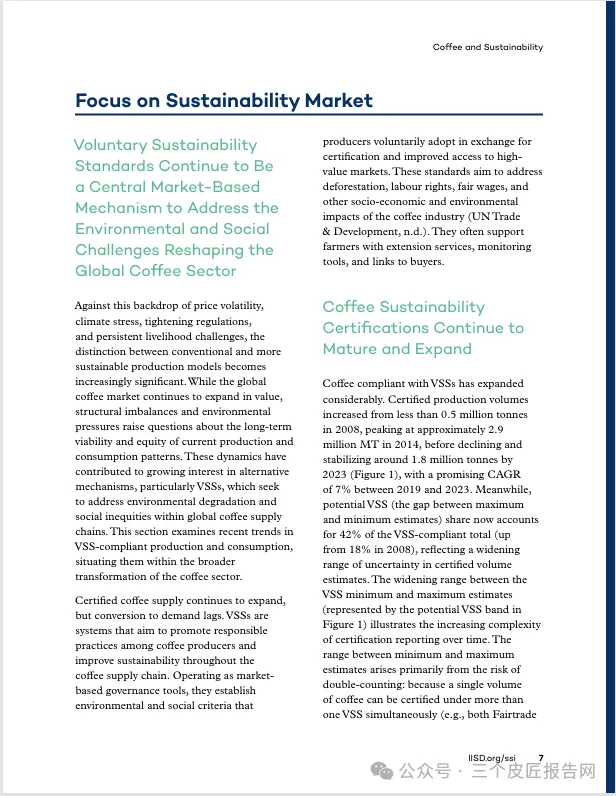
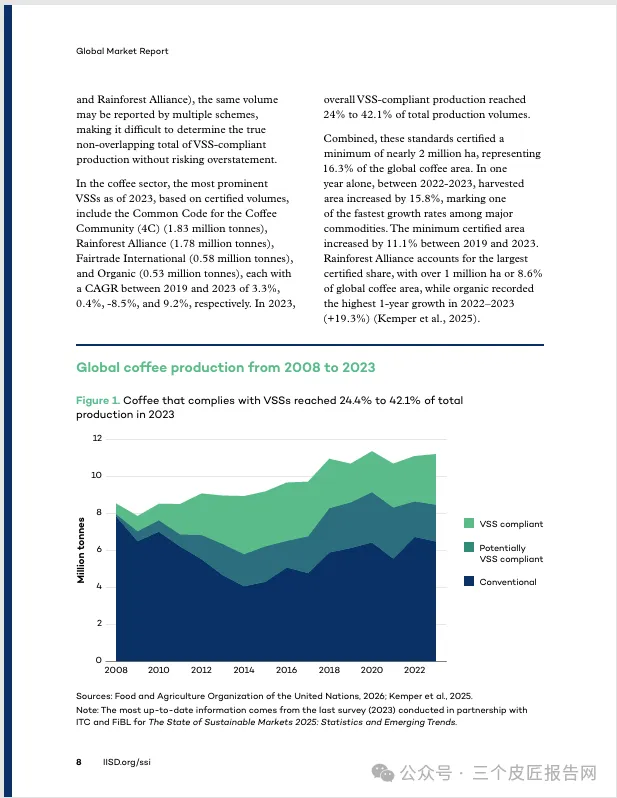
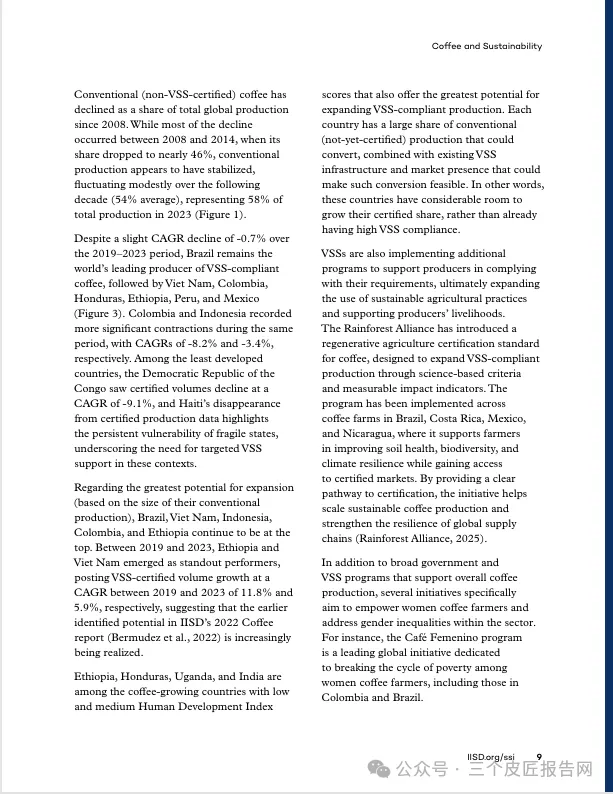
行业普遍用自愿可持续标准(VSS),尝试去缓解产地的环境和社会问题。2023年,拿到可持续认证的咖啡产量,占到全球总产量的24%‑42.1%。不同认证体系规模差距明显,4C认证体量最大,之后依次是雨林联盟、公平贸易、有机认证。
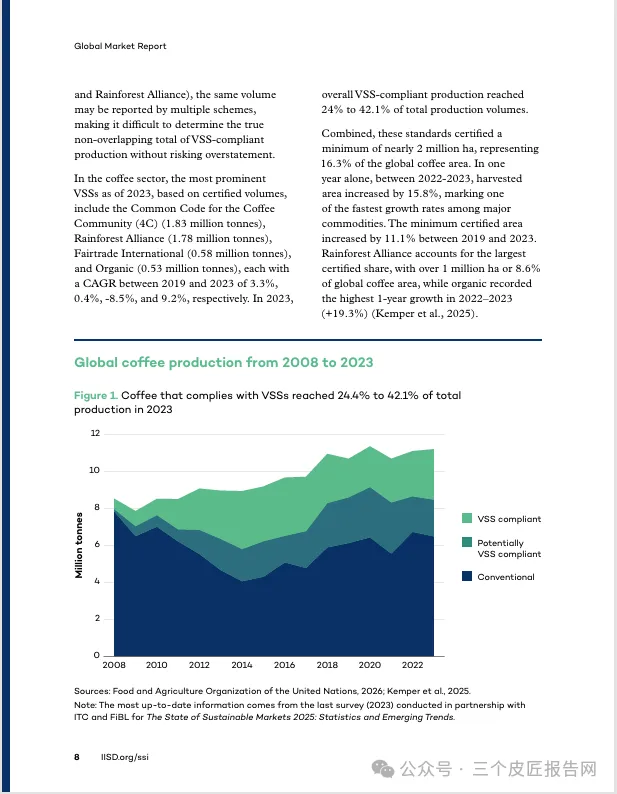
图:2008‑2023常规咖啡与 VSS认证咖啡产量
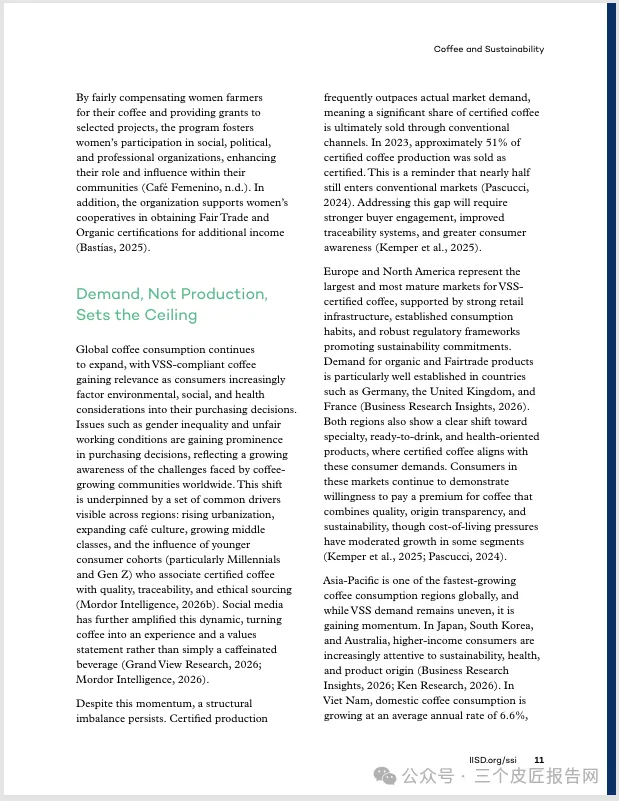
认证产能越做越大,但市场承接能力跟不上。2023 年,所有经过可持续认证的咖啡豆,只有51%能以认证产品的身份销售出去;剩下接近一半,只能当作普通咖啡豆交易。拿到认证标签,不等于自动拿到更高收购价,这是行业绕不开的现实。
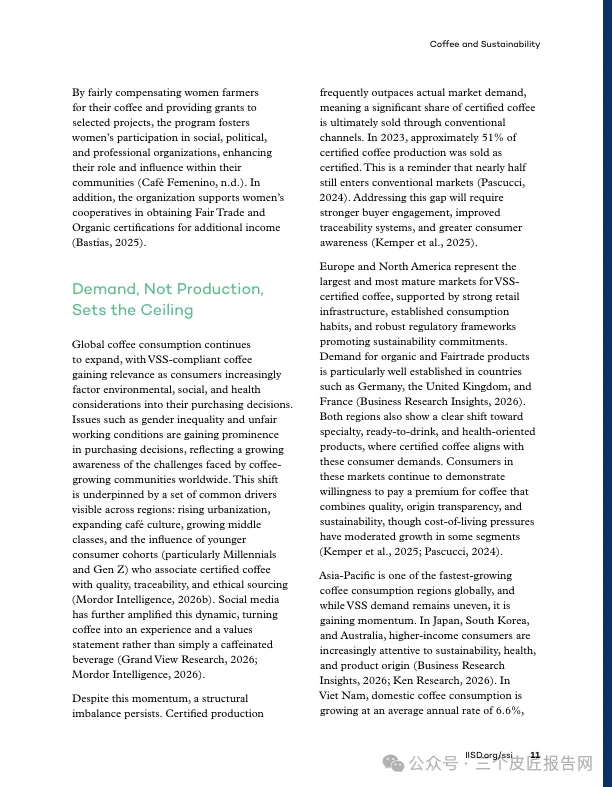
图:VSS认证咖啡供给与实际销售占比
各地区市场表现差异很大。
欧美市场相对成熟,消费者愿意为溯源、伦理属性多花钱,但生活成本上涨,也在压制一部分消费;
亚太市场正在起步,日韩、越南城市年轻人接受度慢慢提升,普通消费者对各类认证了解有限;
拉美本身是咖啡主产地,本土消费还是以平价速溶为主;
非洲咖啡消费整体还处在早期。
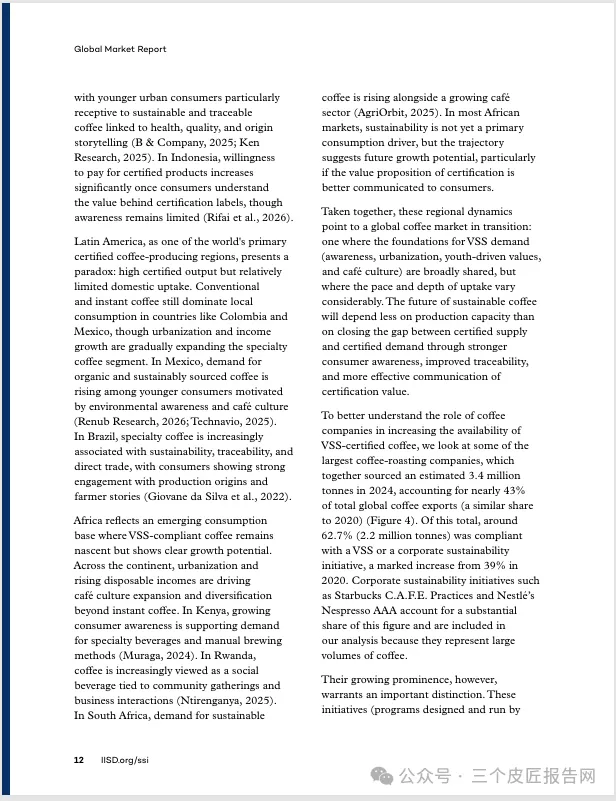
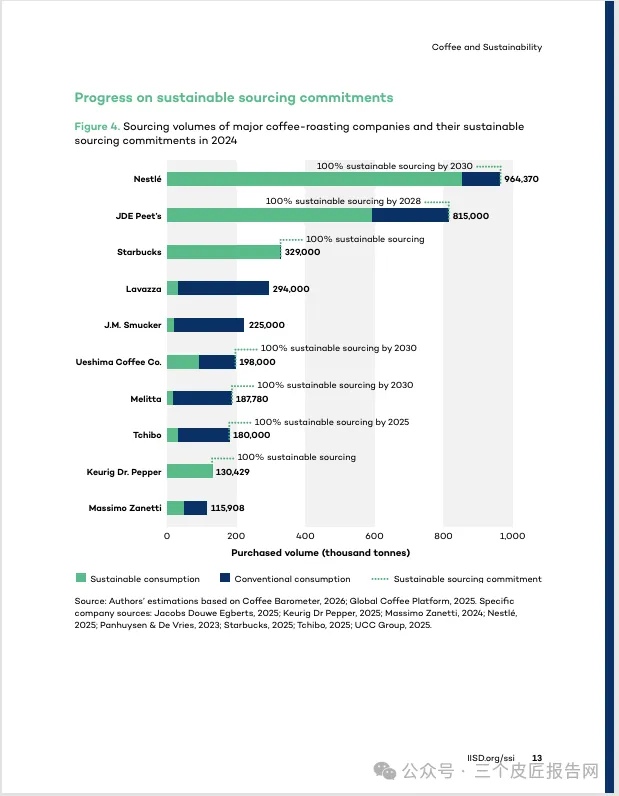
不止第三方认证体系在扩容,雀巢、星巴克等头部品牌打造的内部可持续项目,规模也在快速做大,星巴克 C.A.F.E. Practices、雀巢 Nespresso AAA都属于这类。2024年,头部烘焙商采购的咖啡豆里,62.7% 来自第三方认证或是企业自有项目,而2020年这个数字仅39%。
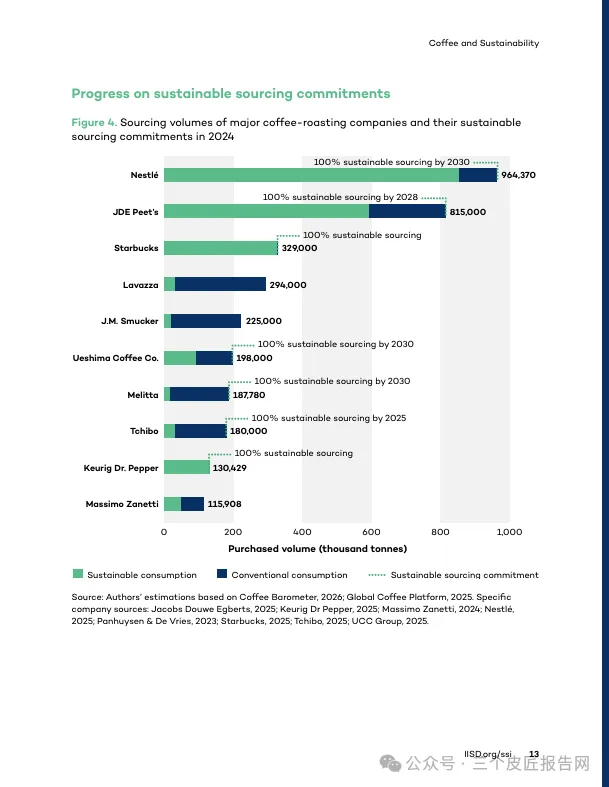
图:头部烘焙商采购量与可持续采购目标
不过企业自研项目,不能直接等同于独立第三方认证。这类内部标准缺少外部中立机构审计,即便部分参考成熟认证体系,审核、申诉权限掌握在品牌手上,天然存在公信力短板。它可以作为补充手段,却无法完全替代第三方认证。
头部企业之间差距也在拉大。雀巢、星巴克、Keurig Dr Pepper的可持续采购占比已经逼近目标;JDE Peet’s提升很快。但Lavazza、Melitta 等品牌相关占比偏低,部分企业甚至没有对外公开采购目标。欧盟相关法规2029年才全面落地,不少企业还有缓冲时间。
04
写在最后
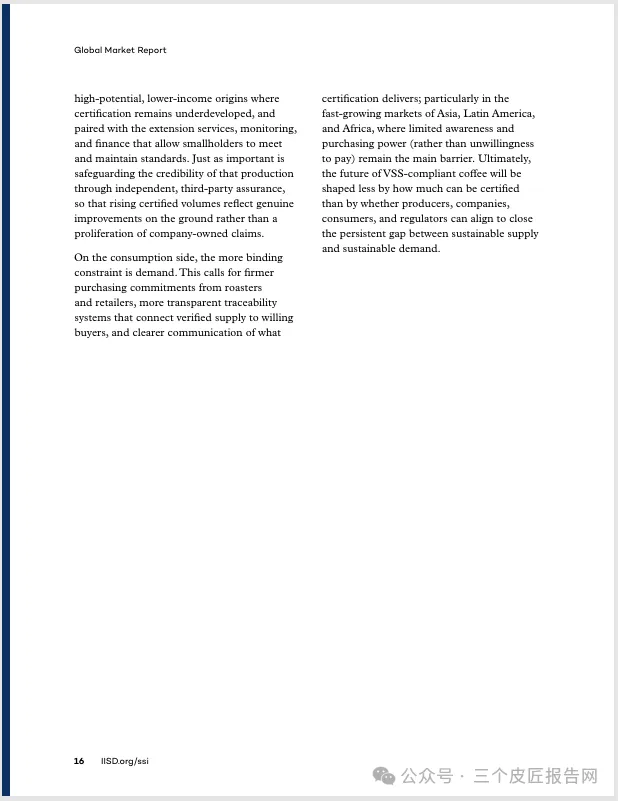
消费者愿意为风味、为故事买单,各类可持续认证项目层出不穷,但认证标签不等于农户收入的切实改善。气候、海运、海外监管带来的风险,总是优先压到议价能力最弱的种植小农身上。即便拿到全套可持续认证,如果下游没有对应的真实采购承接,认证就只是纸面符号。种植者承担认证成本,溢价却未必能流向产地。
第三方自愿认证,是当下可落地的市场化工具,但远称不上解药。想要改变现状,不是靠几张证书就能完成。品牌实实在在的采购承诺、产地的扶持投入、消费者对认证价值的真正理解,缺一不可。可现实里,这些条件全部凑齐,并不容易。
报告节选
报告下载
全文查阅


发表评论
发表评论: