
 研报速递


成交量重回万亿规模的情况下,各家券商的策略团队对于后市看涨似乎分歧不大。不过,有意思的是,纷纷看涨的同时,有人却开始梳理,市场出现哪些信号时就得警惕。
归纳所得的信号与非必然发生的结果

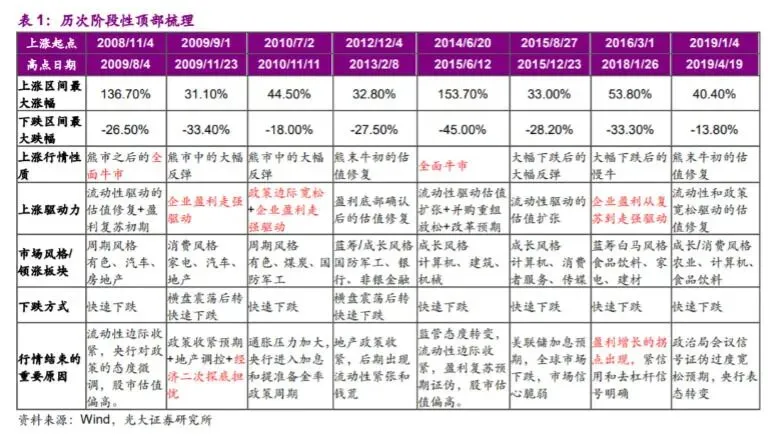
谈及风险信号整理,首先不得不提的报告是光大证券近期整理的《A股经历过的“顶部信号”》,其在对2009年以来A股的8次阶段性顶部梳理后发现,有五类信号必须提防:分别对应1. 盈利预期下行、2.政策收紧、3. 资金信号(换手率、两融交易额占比)、4. 估值信号、5. 市场行为(如是否出现毫无逻辑的滞涨板块补涨、指数是否频繁出现高位跳水等)。
事后来看,以上信号的总结非常详尽、无可挑剔。不过,从天风证券策略报告整理的两份数据中,我们却发现了部分信号的发出与市场见顶并非必然发生因果关系。
比如,换手率高企背后的泡沫化,若无外力打破还会持续一段时间。以2015年以来创业板五次换手率超5%的情况为例,期间确实形成了泡沫化趋势,但在没有黑天鹅事件外力打断的情况下,上涨仍然持续,并对应了7%-40%的涨幅。
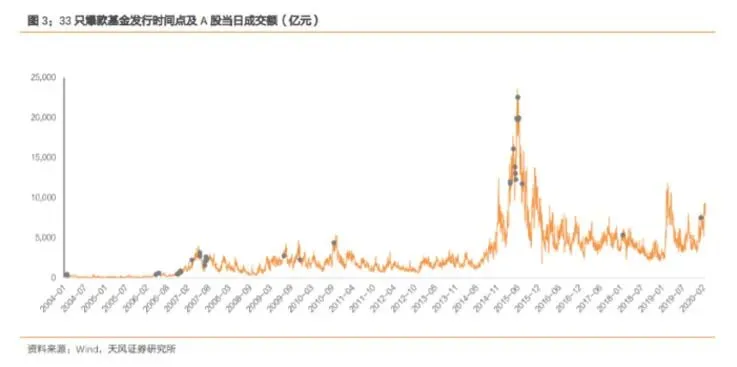
又如,所谓爆款基金预示市场见顶的概率,也要远低于我们的认知。2004年以来的33只100亿以上的权益类爆款基金,在发行后一个月内和三个月内指数均下跌的有13只,仅占总数的 40.6%;与此同时,在发行时间一个月及三个月内上证综指均上涨的情况,同样有13只。这至少说明,从指数走势本身来看,爆款基金的出现并不一定是市场见顶下跌的充分条件。
如此一来,对市场顶部信号的归纳就陷入了一种略显鸡肋的状态——事后看,都对;但若作为预警指标,由于信号与结果非必然对应,以及即使对应却存在时滞性,使得信号即使出现,也会让人举棋不定。
与上涨“共存”的风险信号

相比之下,另一个与上涨共存的风险信号,似乎更值得关注。
光大证券的报告中曾提到,本轮上涨主要是货币驱动的估值修复,因此需要关注政策收紧的信号,因为无论是2003年的非典后还是2009年的经济复苏,在货币驱动转向盈利驱动的过程中,均出现过决策者在担心释放过多的M2有加速通胀的风险而收紧政策,或市场担忧决策者会误判形势而过度收紧政策。由于企业盈利复苏仍在初期,复苏趋势仍存在一定的不确定性,因此市场往往对政策收紧极度敏感,可能在政策收紧信号下出现阶段性顶部。
这种担忧并非一家之言。东吴证券近期发布的中期策略报告中,专门开辟一个章节用于陈述其眼中的四季度下行风险。其中,除了美国大选等海外因素外,特别提到国内经济一旦回归正轨,可能面临货币紧缩和信用收紧(预计6-12月新增社融将负增长);而一旦国内货币政策不再宽松,股票估值可能开始下降(部分行业的估值处于历史最高水平)。
当然,以上这个风险信号事关政策,作为普通投资者看似无从防范。但从另一个角度看,却也并非毫无抓手,比如,审视自己的持仓,评估一下哪些个股的估值更经得住货币收紧的考验。月满则亏,水满则溢,好股票也要有好价格,就算是真牛股,长期来看,也未必值得以偏离公司正常发展规律的视角来仰望。

本材料不构成投资建议,据此操作风险自担。本材料仅供具备相应风险识别和承受能力的特定合格投资者阅读,不得视为要约,不得向不特定对象进行复制、转发或其它扩散行为,管理人对未经许可的扩散行为不承担法律责任。
识别二维码 关注我们
中泰资管APP
官网:www.ztzqzg.com
扫描二维码开启新旅程


发表评论
发表评论: