首页 »
行业资讯 » 别只看杠杆和点差,选券商先把监管看懂
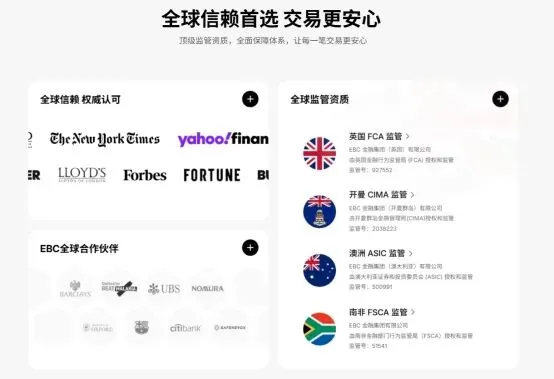
别只看杠杆和点差,选券商先把监管看懂交易者选择券商时,容易把注意力放在杠杆、点差、交易品种和平台体验上。但在这些因素之前,还有一个更值得优先确认的问题:监管够不够强。监管不是简单地看有没有牌照,而是要看牌照背后的体系。不同国家和地区、不同监管结构、不同准入要求,最终带来的约束力度并不一样。金融机构服务于本地市场,当一个国家或地区金融发展较晚、制度建设不完善、国际金融参与度不高时,其监管环境自然会受到影响。金融是第三产业,通常建立在经济发展基础之上。经济发达、金融起步早、在国际金融市场中拥有重要地位的地区,往往能够形成更高效的监管体系。英国、美国、中国香港、瑞士、新加坡都具备这类条件。其中,伦敦与纽约长期位于全球金融市场的核心位置,英国 FCA 和美国 NFA 所代表的监管水平也更受市场关注。如果把国际投资进出效率也纳入考虑,伦敦更有优势;而 FCA 作为官方金融监管机构,与属于自律组织的 NFA 相比,也拥有更明确的官方监管属性。“在岸监管”和“离岸监管”的区别,直接影响券商受到的约束程度。一般情况下,在岸监管会要求机构在当地实际经营,并持续接受监管审查;离岸监管更多是完成注册后即可开展相关安排,因此约束通常较少。所以,大方向上,在岸监管绝大部分情况下要优于离岸监管。但也存在优质离岸监管。开曼 CIMA 和塞浦路斯 CySEC 就是其中的代表。开曼作为英国的海外属地,金融体系与英国有较深关联,且是全球第四大离岸金融中心;塞浦路斯则是欧盟国家,金融发展程度较高。另一方面,在岸监管对杠杆的限制普遍更严,大多在 30 倍以内,对小资金来说未必足够灵活。因此,市场上出现了不少在岸与离岸并行的监管组合。EBC 持有英国 FCA、澳洲 ASIC、开曼 CIMA,属于“顶级在岸 + 顶级离岸”的组合。这种结构既能强化资金安全底线,也能兼顾不同交易风格。不少国家和地区采用分业监管。银行归银行监管,证券归证券监管,各自管理各自的领域。分业监管的好处是边界清晰,但金融业务经常跨越多个领域。交易资金可能在银行体系内,交易规则又归证券体系管理,遇到复杂问题时,容易出现责任衔接不够顺畅的情况。统一监管虽然能减少交叉问题,却也容易带来一家独大的风险。目前较成熟的做法是“双峰监管”。审慎监管局(PRA)专注审慎监管,FCA 负责行为监管,两套体系各有侧重,也能相互配合。这个模式最早由英国提出,澳洲是第一个把它落地的国家。因此,同时受到英国 FCA 和澳洲 ASIC 监管的券商,会面临更全面的审视。EBC 同时具备这两项监管资质,合规要求也更立体。普通监管牌照通常由申请费和不同业务的单独授权费构成,费用从几千到几百万美金不等,机构还需提交年报和审计报告。顶级牌照则需要更高成本和更持续的投入。以 FCA 为例,机构必须满足资本金、专业保险、审计报告和持续合规等要求。资本金要求达到12.5万-73万英镑,同时每年购买不低于 100 万英镑保额的专业保险,并按要求提交审计报告和财报。开曼 CIMA 也设置了较高条件,包括申请费、资本金,以及 100 万开曼元保额的强制保险。EBC 持有开曼 CIMA 全牌。全牌是分档中最高的一档,不仅需要资本金、专业保险和审计支持,而且全牌的发放中间有过好几年是空白的。监管是否有力量,不能只看条文,还要看它能不能把风险控制住。一个简单判断方式是:这个监管体系下,有没有券商卷走客户的钱跑路。如果此类事件时有发生,说明监管执行的效果值得警惕。FCA 迄今没有跑路的先例。其“判断式”原则,是重要原因之一。只要 FCA 认为机构存在潜在问题,机构就需要主动解释;无法作出合理说明的,可能被暂停展业,甚至被摘牌。这种机制强调事前识别和及时处置,而不是等风险扩大后再进行补救。英国 FCA 的 FSCS 赔付保障,对投资类客户最高为 8.5万英镑;瑞士 FINMA 的最高保障为10万瑞郎;塞浦路斯 CySEC 的最高保障为2万欧元。需要特别注意,这些保障只在券商破产时才会触发,并非所有交易纠纷或资金损失都可以获得赔付。从赔付金额看,英国 FCA 和瑞士 FINMA 各有优势;从实际执行效果看,FCA 对应的 FSCS 已有长期记录。按照 FSCS 官网数据,它累计帮助了超过 450 万名客户,赔付金额超过 260 亿英镑。把监管作为挑选券商的起点,能够减少许多不必要的风险判断。若希望寻找一个合规安全的券商,EBC是一个不错的选择。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递

发表评论
发表评论: