
 研报速递
一、核心结论
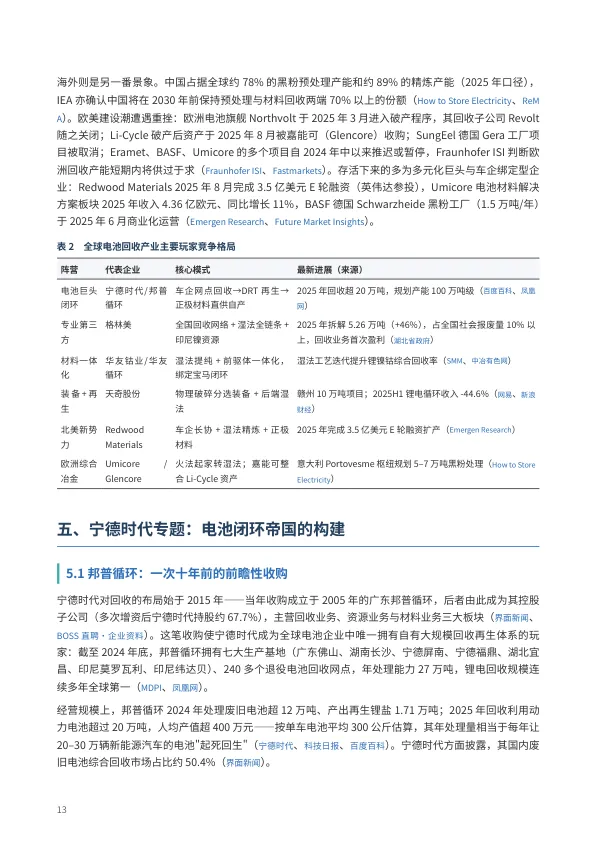
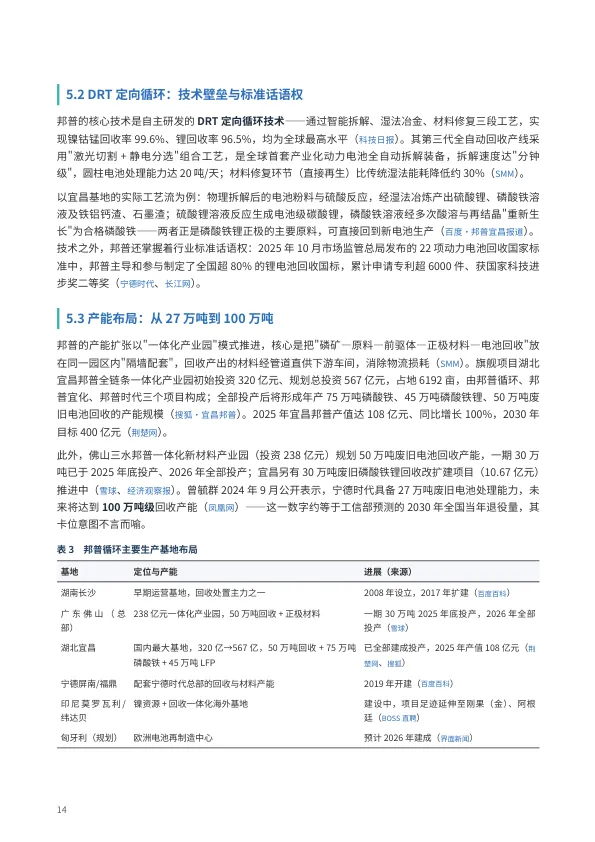
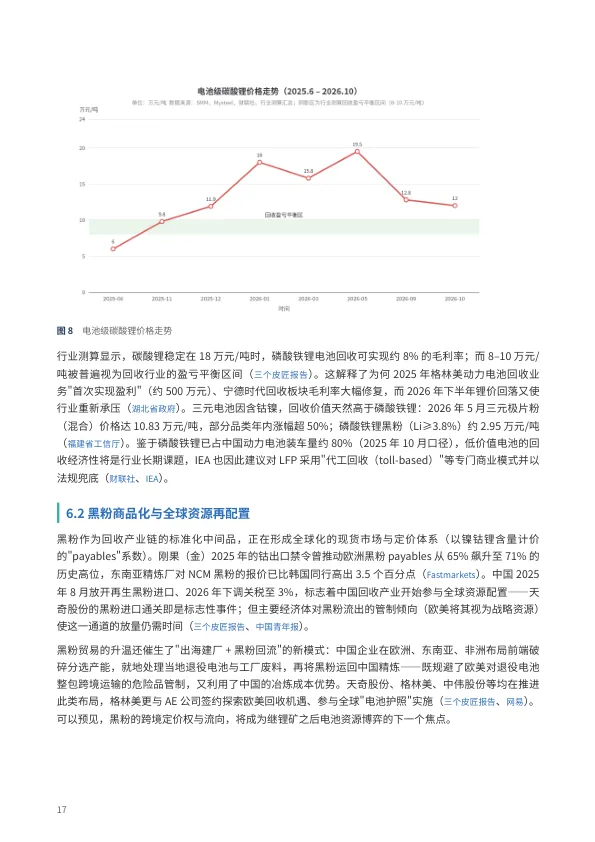
动力电池并非"到期即报废",退役后经梯次利用或拆解再生两条路径,其中富含的锂、镍、钴、锰等金属可被高效提取并重新制成电池材料。欧盟《新电池法》(EU 2023/1542)以强制回收效率、材料回收率和再生材料比例"层层加码",构建全球最严密的电池循环法网;中国于2026年4月1日施行首部部门规章《新能源汽车废旧动力电池回收和综合利用管理暂行办法》,溯源管理体系进入"2.0时代";美国则以《通胀削减法案》财税激励驱动产能建设。宁德时代通过控股子公司邦普循环,以DRT定向循环技术实现镍钴锰回收率99.6%、锂回收率96.5%(均居全球最高),构建了全球规模最大的电池闭环回收体系。
二、关键事实
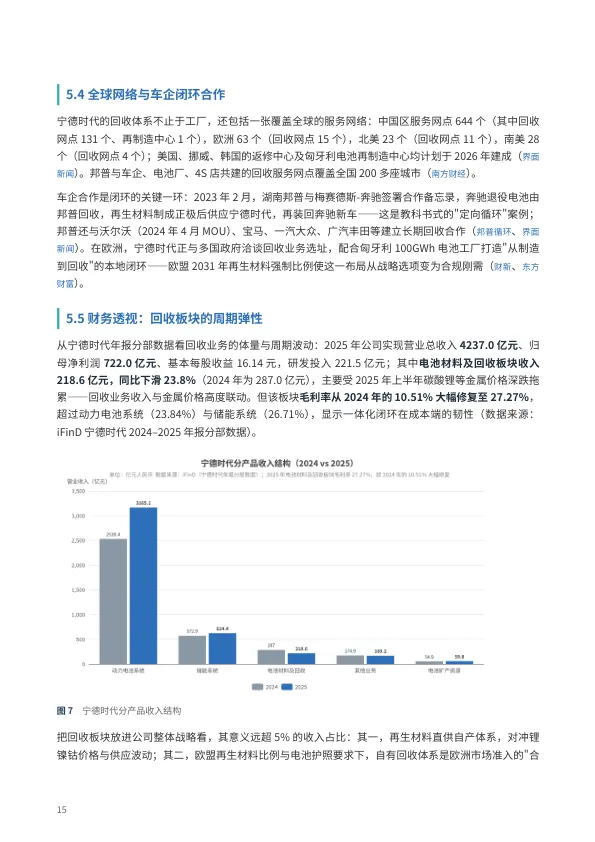
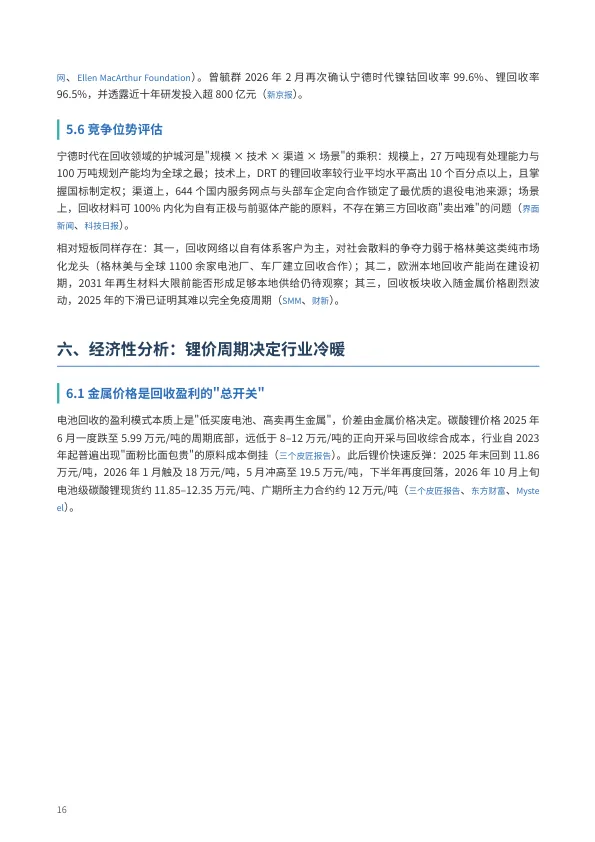
技术端,"物理破碎分选+湿法冶金"是绝对主流,湿法产能占市场七成以上;产业端,2025年中国废旧动力电池综合利用量超40万吨(同比+32.9%),市场规模约222亿元起步,预计2030年突破千亿元,但白名单企业产能利用率仅16.4%,行业处于"产能过剩、原料短缺"阵痛期。经济性上,金属价格是回收盈利的"总开关",碳酸锂2025年6月曾跌至5.99万元/吨底部、2026年冲高至19.5万元/吨后回落至12万元/吨附近,8-10万元/吨被视为行业盈亏平衡区间。宁德时代2025年电池材料及回收板块收入218.6亿元(同比-23.8%),但毛利率从10.51%大幅修复至27.27%。
三、趋势研判与风险
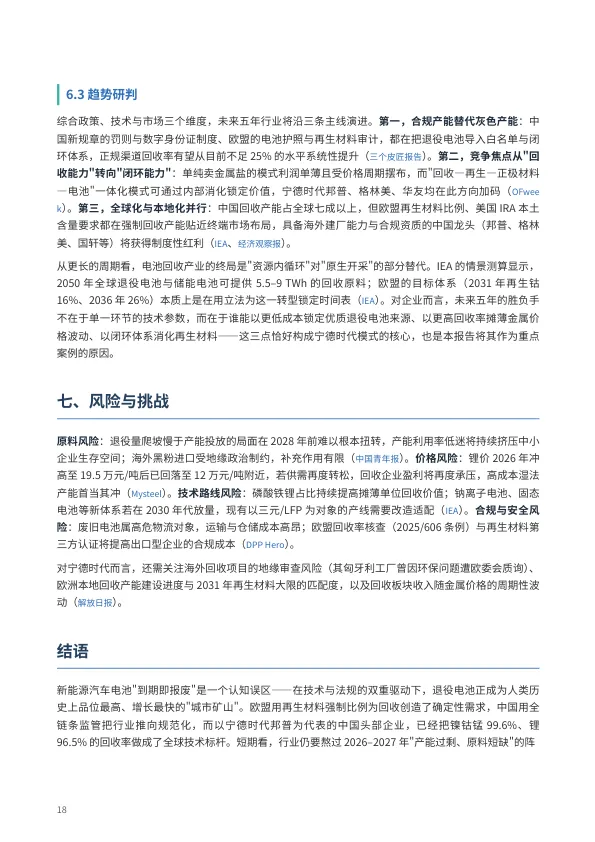
未来五年行业沿三条主线演进:合规产能替代灰色产能、竞争焦点从"回收能力"转向"闭环能力"、全球化与本地化并行。主要风险包括:2028年前退役量爬坡慢于产能投放、锂价周期波动、磷酸铁锂占比提高摊薄单位回收价值、钠离子及固态电池等新体系带来的产线适配压力,以及欧盟核查条例(2025/606)与再生材料第三方认证推高的合规成本。短期仍需熬过2026-2027年阵痛期,但2028年乘用车大规模退役启动、2030年当年百万吨级退役量到来之时,率先完成"渠道+技术+闭环"布局的企业将收获最大红利。
PS:本文摘要由IMA copilot辅助生成,原文可加入【汽车人知识库】后查看
文末可获取本文PDF文件下载链接哦,无任何套路!
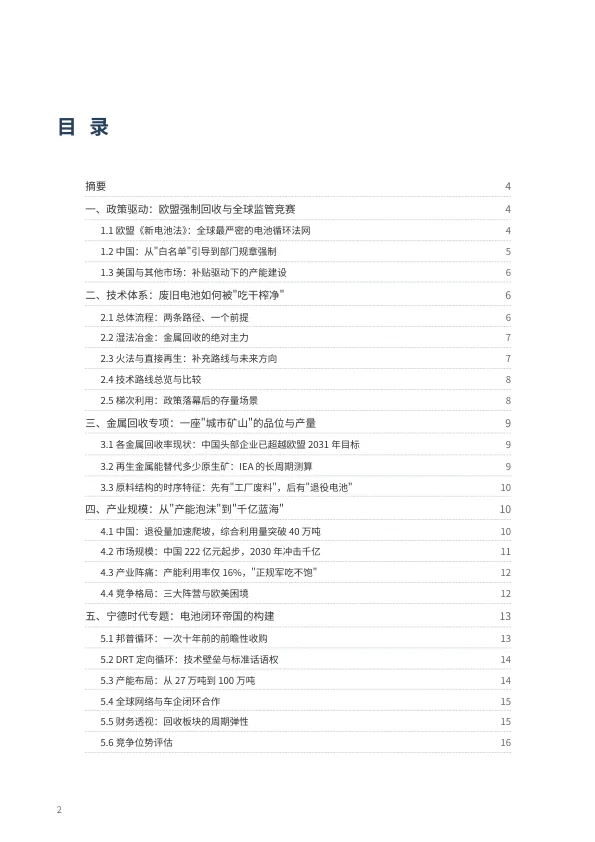
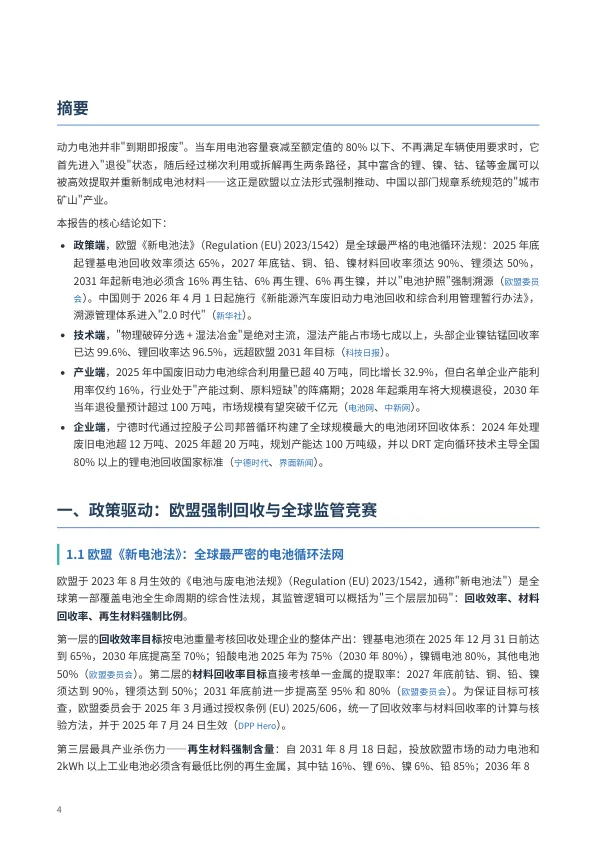
获取方式:关注公众号后台回复【4793】即可获取
-END-
【免责声明】部分内容和图片来自网络,仅供学习参考,版权归原创作者所有,如有内容、版权等问题,请联系作者删除。
走之前记得点个在看哟~


发表评论
2026-10-15 18:31:20 回复该评论
发表评论: