
 研报速递

华西中小盘
收入盈利加速 产品升级拓宽空间
存储与计算芯片毛利同步提升,推动公司盈利加速释放。2026H1收入39.57亿元、归母净利润11.98亿元,同比分别增长75.95%和489.59%;综合毛利率升至51.75%,同比提高16.21个百分点。存储贡献主要利润体量,计算受益于均价与产品结构改善,模拟提供稳定毛利。公司上半年毛利同比增加12.49亿元,其中存储与计算分别贡献8.01亿元和4.42亿元;同期研发费用增长9.73%,收入增长快于费用增长,规模效应进一步放大盈利弹性。二季度毛利率升至57.1%,长协调价与前期备货成本结转共同推动业绩改善。
利基存储量价齐升 高容量NOR拓展AI应用
利基存储以汽车和工业客户为基础,合同重定价与高容量产品放量共同推动增长。2025年汽车、工业医疗合计占存储收入81.2%,较长的认证与供货周期形成客户黏性。消费类DRAM价格自2025年年中前后开始上涨,公司主要自2026Q1起陆续调价,新价格随交付影响收入;2026Q1存储销量、隐含均价分别增长38.76%和10.72%,上半年收入26.32亿元、毛利率48.07%。DRAM规格升级与持续供货支持客户平台更新,NOR则受益于AI服务器和光模块对启动、固件及微码存储的需求。512Mb SPI NOR已逐渐放量,1Gb SPI NOR与512Mb Octal Flash继续送样,高容量、高带宽产品扩充应用覆盖。
视觉与MPU升级 AI新品延伸端侧应用
计算业务由视觉SoC与MPU支撑,产品升级和端侧AI拓展成长空间。2025年视觉SoC占计算收入77.11%,MPU收入增长61.12%;高清、多摄和本地识别推动图像处理、编码、算力及内存带宽升级,提高芯片价值。2026Q1计算收入增长49.09%,其中隐含均价增长32.90%,均价与产品结构贡献约75.2%的收入增量;上半年计算收入10.43亿元、毛利率61.06%。T32 Pro结合4K视频、AI推理与低功耗能力,X2600通过计算、控制、内存及接口集成提升平台适配性。2026年7月AI MCU首批量产晶圆投片,高端异构MPU已完成流片,配合Magik等软件工具,产品平台持续向轻量推理和高性能端侧设备延伸。
模拟业务稳固基础 互联扩展汽车布局
模拟与互联业务以LED驱动为盈利基础,沿汽车照明、电源和通信扩充产品组合。2025年LED驱动占模拟收入95.90%,汽车电子占该业务收入48.89%;2026H1收入2.70亿元、毛利率49.86%。矩阵照明、RGB氛围灯及红外照明增加驱动通道和控制节点,提升单车芯片配置与功能集成需求。Combo将MCU、驱动、感知或连接功能组合,Green PHY面向车辆与充电设备通信,部分客户已开始采购。存储与模拟共享汽车、工业客户及销售服务体系,多类产品协同有助于扩大客户覆盖,形成较稳定的毛利贡献。
投资建议
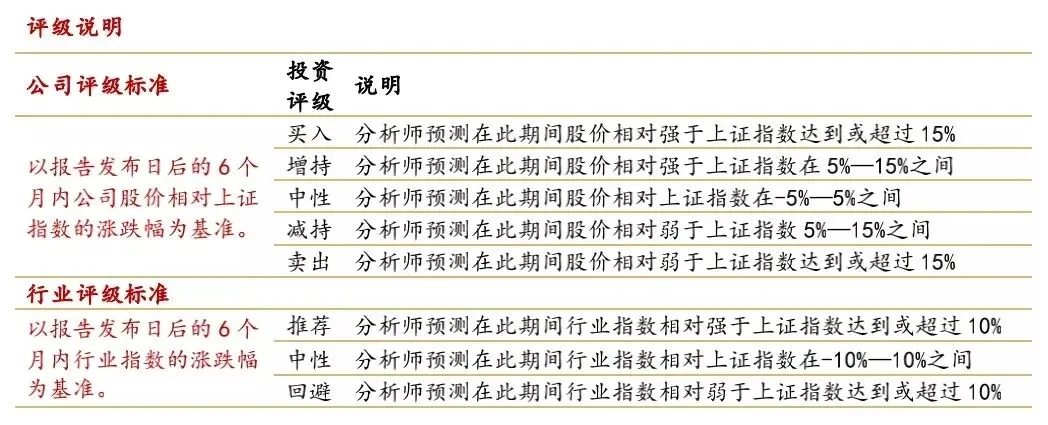
公司布局“计算+存储+模拟”三大板块,凭借多年的行业和产品深耕,把握供需错配机遇,积极拓展下游客户和调整产品结构,实现快速成长。我们预计公司2026-2028年营业收入为99.5、133.7、143.6亿元,EPS分别为7.20、10.98、11.66元/股,对应2026年10月12日收盘价111.64元/股,PE分别为15.5、10.2、6.6倍,首次覆盖给予“买入”评级。
风险提示:计算芯片及存储价格回落;需求与合同调价不及预期;新品验证和量产进度不及预期;晶圆及封测供给与成本波动。
证券分析师:刘文正 S1120524120007;
发布日期:2026-10-13;
《君正股份深度研究报告:存储与计算共振,端侧AI拓展成长》
重要提示:
《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过本订阅号发布的观点和信息仅面向华西证券的专业投资机构客户。若您并非华西证券客户中的专业投资机构客户,为控制投资风险,请取消订阅、接收或使用本订阅号中的任何信息。因本订阅号受限于访问权限设置,若给您造成不便,敬请谅解。市场有风险,投资需谨慎。
法律声明:
本订阅号为华西证券研究所设立及运营。本订阅号不是华西证券研究报告的发布平台。本订阅号所载的信息仅面向华西证券的专业投资机构客户,仅供在新媒体背景下研究观点的及时交流。本订阅号所载的信息均摘编自华西证券研究所已经发布的研究报告或者是对已发布报告的后续解读,若因对报告的摘编而产生歧义,应以报告发布当日的完整内容为准。
在任何情况下,本订阅号所推送信息或所表述的意见并不构成对任何人的投资建议。华西证券及华西证券研究所也不对任何人因为使用本订阅号信息所引致的任何损失负任何责任。
本订阅号及其推送内容的版权归华西证券所有,华西证券对本订阅号及推送内容保留一切法律权利。未经华西证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。

发表评论
发表评论: