
 研报速递
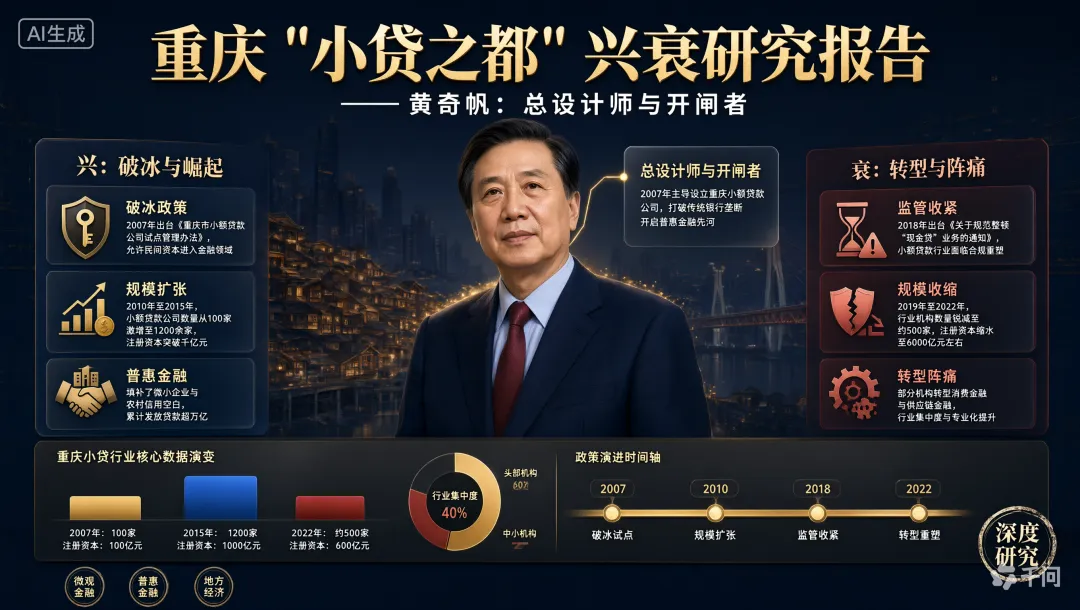
报告摘要(核心结论) 1.为何能兴:政策土壤(2008 全国试点)+重庆"另类金融中心"定位+黄奇帆率先批设网络小贷+税收优惠与 2.3 倍杠杆融资便利+互联网巨头南下集聚。 2.为何而衰:网络小贷跨区域展业突破属地监管→蚂蚁 ABS 循环放大约 100 倍杠杆→2020 年网络小贷新规与蚂蚁 IPO 暂停→2021 年消费金融牌照替代→2024 年起全国集中清退。 3.功与过:功在推动民间借贷阳光化、服务小微企业长尾客群、带动重庆金融生态;过在高杠杆、贴红线利率、暴力催收与过度借贷,最终由居民杠杆风险买单。 4.关键人物:黄奇帆既是重庆金融"总设计师"与网络小贷"开闸者",也因 ABS 循环监管缺口后患被卷入争议;2026 年 10 月其本人亦被通报调查。 |
起源与政策土壤
从格莱珉到全国试点:小贷为何而生
小额贷款公司的逻辑,是给被银行排斥的小微企业与农户一条"合法放贷"的通道。它奉行两条铁律:只贷不存(资金来自股东出资,或向不超过两家银行融资)与属地经营(原则上在本省县域经营)。这两条原则,恰恰埋下了重庆日后"超生"网络小贷的伏笔。
1.2005年末:央行在五省(区)率先开展"只贷不存"试点,引导资金流向农村与欠发达地区。
2.2006年:尤努斯凭格莱珉模式获诺贝尔和平奖,小贷试点乘势推向全国。
3.2008年 5 月:原银监会印发《关于小额贷款公司试点的指导意见》,成为此后十余年最重要的行业监管文件。[1]
4.2008年 8 月:重庆金融办宣布当年批准设立8—10 家小贷公司先行试点。[2]
5.2009年:银监会发布《小额贷款公司改制设立村镇银行暂行规定》,激发民间资本热情。
一句话理解:2008 年指导意见为民间资本开了"持牌放贷"的门——只贷不存、属地经营,本意是防非法吸储与跨区风险;但"属地"二字,成了日后网络小贷监管套利的最大漏洞。 |
黄奇帆:总设计师与开闸者
2002 年的"穷家底"与"另类金融中心"定位
黄奇帆在《重组与突破》中回忆,2002 年重庆金融十分困难:内资省级分行仅 17 家、外资银行 1 家、保险公司 7 家;全市贷款余额 2200 多亿元中不良资产高达 420 多亿元,不良率接近 20%;金融业占 GDP 仅 3.8%。他给出的四个解法是:金融服务实体经济、构建良好金融生态、帮本地机构申请牌照、发展区域性要素市场。[3]
黄奇帆提出重庆不学上海(交易市场主导)、不学北京(机构总部聚集),而建"另类金融中心",重点发展担保、小贷、租赁、信托、私募、风投等八类"另类金融机构"。至 2014 年,重庆已有各类非银机构 664 家、资本金 1456 亿元,撬动融资 2400 多亿元。[4]
金融本质三句话与"负面清单"监管理念
金融的本质就是三句话:一是为有钱人理财、为缺钱人融资;二是信用、杠杆、风险;三是金融必须为实体经济服务,不能是自拉自唱的"卡拉 OK"(空转),否则就是毫无意义的泡沫。[5] |
这套"信用—杠杆—风险"框架,构成他监管金融工具的底层逻辑,也支撑其监管三原则:持牌经营、先证后照;业务落在正面清单内;每类牌照定出负面清单(小贷不准非法集资吸储、不放高利贷、属地经营、不超范围投资)。[6]
批设网络小贷:决定性一步
黄奇帆对 P2P 深恶痛绝,"在重庆没有批过一个 P2P";但对"有互联网基因的放贷"大开绿灯。他在《结构性改革:中国经济的问题与对策》(2020)中回忆:2013 年马云想成立网上小贷公司,因浙江正清理整顿小贷而批不下来。黄奇帆对马云说——只要不做 P2P、利用产业链场景获取企业信用信息、以自有资本金和规范融资放贷,重庆就批。[1]
于是 2013 年重庆批设了首家真正意义的网络小贷公司,当年重庆蚂蚁小贷注册资本飙至30 亿元,用约 2倍杠杆向银行融入约60 亿元,形成约90 亿元网上小额贷款——花呗、借呗正是从这笔钱里生长而来。[7]网络小贷资质随后吸引京东、小米、百度、海尔等到重庆注册,广东、浙江、上海等全国多地跟进批设,"哪个地方政策松,股东就去哪里设公司"。
规模与格局
登顶轨迹:余额连续多年全国第一
重庆小贷的特色是机构数量不多、单体规模巨大:2018年重庆仅274 家小贷(数量居全国第16 位),贷款余额却达1633 亿元、居全国第一——因为真正的巨头都在重庆。[8]2016年至2024 年,重庆网络小贷贷款余额一直雄踞全国第一;2022年末重庆小贷余额2384.2 亿元,占全国四分之一。[9]
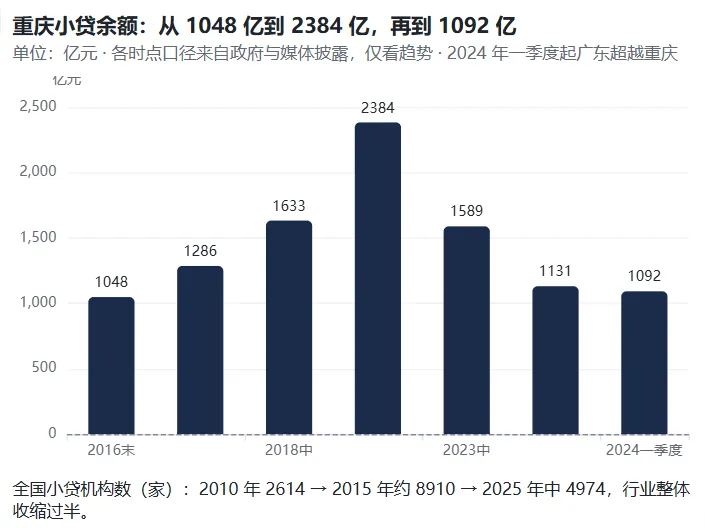
上图显示:重庆小贷余额从 2016 年末约 1048 亿元升至 2018 年中的 1633 亿元,2022 年末冲至约 2384 亿元峰值,随后在 2024 年一季度降至约 1092 亿元——同期全国小贷机构总数也从 2015 年峰值约 8910 家收缩至 2025 年中的 4974 家。[3]
关键企业与格局
类别 | 代表机构 | 特征 |
头部互联网平台 | 蚂蚁(蚂蚁小微/蚂蚁商诚)、京东(京东盛际/京东同盈)、美团三快、百度度小满、携程、众安、滴滴等 | 依托流量入口与数据风控,全链路能力,注册资本普遍达实缴标准 |
产业/上市公司板块 | 海尔、美的、永辉、分众、千方、猪八戒宜创、小雨点 | 依托实体供应链场景或线下渠道,资金相对稳健 |
本地老牌 | 东鼎、隆携、信喜等 | 部分可追溯至 2008 年首批试点,业务半径集中于成渝地区 |
消费金融承接是转型关键:2021 年 6 月重庆蚂蚁消费金融成立(注册资本 80 亿元)承接花呗借呗,2023 年增资至 230 亿元。[10]全国注册资本超 50 亿元的 12 家小贷中,有 7 家位于重庆。
商业模式与杠杆
合规路径:传统小贷怎么加杠杆
传统小贷资金由三块构成:自有股东出资+银行/股东借款等非标融资+ABS 等标准化融资。以重庆 2012 年《重庆市小额贷款公司融资监管暂行办法》为例,各类融资合计上限为资本净额的2.3 倍(银行贷款 0.5 倍、股东借款 1 倍、资产转让 0.5 倍、同业拆借 0.3 倍)。行业人士经典算法:"1 亿资本金能从银行融资、再做点资产证券化,放贷规模扩到 2—3 亿元,利润率能到 20%—30%。"[1]
失控路径:蚂蚁的"高杠杆永动机"
网络小贷真正的问题不在 2.3 倍内,而在 ABS 循环与联合贷款的体外放大。黄奇帆曾在演讲中点破:花呗、借呗用 30 多亿资本金,贷款放到了 3000 多亿,放大近百倍——因证监会未限制 ABS 循环次数,同一笔余额可反复打包发 ABS,几年循环约 40 次。[7]到 2017 年 6 月,借呗余额 1659.85 亿元、花呗 992.09 亿元,合计约 2652 亿元,远超重庆要求的 2.3 倍。此后蚂蚁借联合贷款(自身出资仅 1%—2%),用约 360 亿元表内资产撬动约 1.8 万亿元联合贷款。
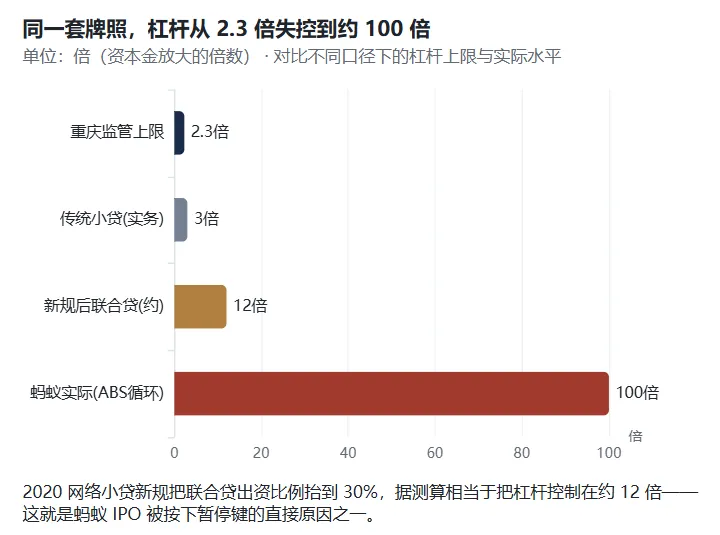
上图呈现同一套牌照下杠杆的失控轨迹:重庆监管上限 2.3 倍、传统实务约 3 倍、2020 新规后联合贷被压到约 12 倍,而蚂蚁 ABS 循环实际放大至约 100 倍。2020 年 11 月《网络小额贷款业务管理暂行办法(征求意见稿)》要求跨省经营资本金 50 亿元、对外融资 ≤净资产 1 倍、ABS ≤净资产 4 倍、联合贷出资比例 ≥30%——据测算相当于把杠杆控制在约 12 倍,直接按下了蚂蚁 A/H 股 IPO 暂停键。[11]
暗面:被"出租"的牌照与通道产业链
2025 年审计署排查发现,部分小贷公司不走合规发债、ABS,而把牌照"出租"给缺乏放贷资质的助贷平台当"通道",由后者实际获客、风控,借助第三方支付机构以"会员费""权益费"名义自动扣款,综合融资成本普遍突破年化 36% 红线;行业通道费通常按放贷金额 0.5%—0.6% 收取。[9]
利率、不良与追偿
利率:从贴着 36% 到合规分层
口径 | 年化利率 | 说明 |
民间借贷旧上限 | 24% / 36% | 2020 年前司法保护双轨基准 |
民间借贷新上限(4 倍 LPR) | 约 15.4% | 2020 年 8 月最高法修订[1] |
蚂蚁消费贷平均 | 约 15% | 紧贴红线[7] |
2025 合规产品分层 | 借呗 5.5%—21.9%,花呗 0%—24% | 综合利率上限普遍压至 24% 内[12] |
通道业务平台 | 综合成本突破 36% | 会员费、担保费变相抬价 |
不良与催收
重庆小贷早年资产质量相当不错:黄奇帆曾披露,银监会刚准许小贷时重庆 300 家小贷不良比例约2% 出头;蚂蚁借呗 2017 年前三季度净利近 45 亿元、不良率约 1%。[13]但放量下沉客群后,风险被高利率与高杠杆掩盖;行业"空壳""失联"机构与通道业务大量存在,真实不良难以估量。
贷后追偿多外包给第三方催收机构,催生高频骚扰、夜间轰炸、"爆通讯录"等边界手段。黑猫投诉"暴力催收"关键词检索已突破约 109.6 万条;2025 年全国消协金融类投诉从 6778 件激增至 14791 件、增速 118%。[14]
客群与上下游
客群画像:银行的长尾客户
小贷与网络小贷的客群,本质是被银行风控系统剔除的长尾群体:缺乏抵押物的小微企业主、个体工商户、农户、新市民,以及消费贷场景下授信覆盖不足的个人消费者。
•传统小贷:以经营主体为主。重庆小雨点明确"重点发力小微企业群体";中和农信深耕三农;重庆推出"榨菜贷""脆李贷"等"一业一贷"产品,累计信贷资金逾 480 亿元。
•网络/消费贷:以个人长尾为主。监管2021 年明令禁止向大学生发放互联网消费贷;新规把个人单户余额压至≤30 万元且不超过近 3年年均收入1/3。
上下游:资金—通道—客群
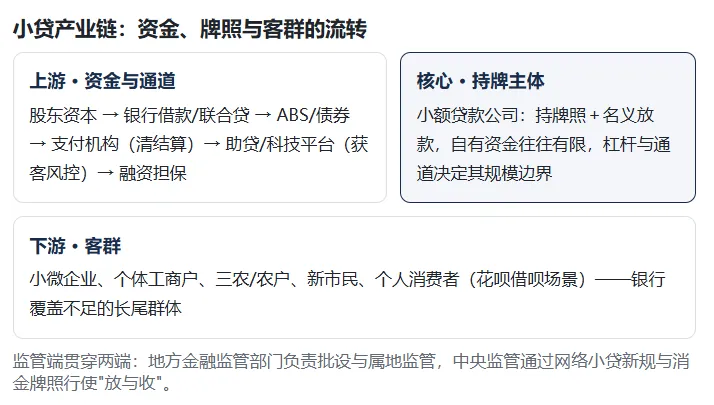
上图把产业链分为上游资金/通道、核心持牌主体与下游客群三段:小额贷款公司居于中枢,其规模边界由杠杆约束(2.3 倍内合规、ABS 循环与联合贷可体外放大)与是否出租牌照当"通道"共同决定。
•上游(资金/通道):股东资本 →银行借款 →发行ABS/债券 →联合贷中的银行资金 →支付机构(清结算)→ 助贷/科技平台(获客风控,含违规通道)→ 融资担保公司。
•下游(客群):小微企业、个体工商户、三农/农户、新市民、个人消费者(花呗借呗场景)。
•监管端:地方金融监管部门(批设+属地监管)与中央监管(网络小贷新规、消金牌照),构成"放与收"的博弈。
兴起与衰落
十五年时间轴
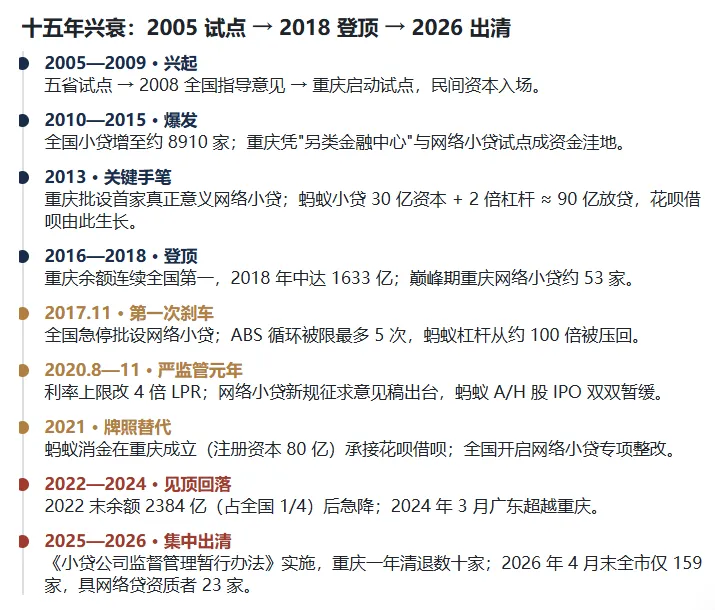
上图完整呈现从 2005 试点、2010—2015 爆发、2018 登顶,到 2017 年 11 月急停批设、2020 严监管、2021 牌照替代、2022—2024 见顶回落、2025—2026 集中出清的全过程。
衰落的复合成因
1.政策收紧:利率红线、网络小贷新规、2025 年《小额贷款公司监督管理暂行办法》及各省集中清退。
2.竞争挤压:消费金融公司扩容、互联网平台信贷产品迭代,压缩传统小贷空间。
3.行业污名化:高杠杆与暴力催收使小贷被与高利贷、套路贷混同。
4.居民杠杆担忧:监管关注个人用户超前消费、过度借贷。
5.牌照替代:消费金融成为更优业态。
功过是非与结论
正向价值与负向价值
正向价值 | 负向价值 |
普惠金融先行者:推动民间借贷阳光化;为小微企业、农户、新市民提供可得性融资;带动重庆金融生态、税收与就业;花呗借呗成为数字普惠样本 | 被杠杆与催收反噬:高杠杆失控(约 100 倍);贴红线利率;诱导过度借贷与校园贷;暴力催收与百万级投诉;网络小贷跨区域展业与牌照出租构成监管套利 |
黄奇帆的功过之争
正面看,他以"另类金融中心"和批设网络小贷,把一个金融资源贫瘠的重庆打成全国小贷高地,"持牌经营、负面清单"理念具前瞻性;他坚决抵制 P2P(重庆从未批设一家),客观上避免了更严重的资金池灾难。[13]
反面看,他为蚂蚁打开网络小贷闸门时,ABS 循环监管缺口使杠杆最终放大至约 100 倍,形成其本人也承认的"高杠杆"后患;重庆的宽松政策客观上构成跨区域监管套利。2026 年 10 月,卸任重庆市市长近 10 年的黄奇帆被通报接受审查调查,让这场"金融市长"实验的功过评价更添一层历史底色。[15]
结论与启示
重庆小贷之都的十五年,是一部"政策红利催生产业、又因杠杆失控而收缩"的教科书。它的价值不在"小贷"本身,而在验证了金融创新的边界。
•普惠与风控须并重:服务长尾客群是对的,但必须以可核实的资本金约束放贷规模,杜绝体外循环。
•属地监管与全国展业的矛盾:网络小贷跨区域经营须交由中央统一监管,地方"放水"终成隐患。
•牌照不是护身符:从网络小贷到消费金融,监管通过"持牌替代"完成业态升级——蚂蚁消金 2023 年增资至 230 亿元,即是"小贷之都"向"消金重镇"的转身。
•功过留给时间:黄奇帆的实验为重庆留下金融基础设施与人才,也留下高杠杆与催收的教训。

发表评论
发表评论: