
 研报速递
一、核心结论总览
指数 | EPS 变化 | PE 变化 | 点位变化 | 驱动特征 |
上证指数 | +0.3% | 11.9 → 15.6 | +31.3% | 估值修复为主,盈利基本走平 |
双创指数 | +44.4% | 41.1 → 50.2 | +76.3% | 盈利与估值双升,弹性居 A 股之首 |
标普500 | +60.4% | 22.7 → 27.3 | +92.9% | 盈利驱动为主,估值温和扩张 |
纳斯达克 | +80.1% | 24.5 → 31.0 | +127.9% | 盈利驱动最强,AI 是核心引擎 |
二、四指数 EPS / PE 单独曲线(图1–4)
图1上证指数
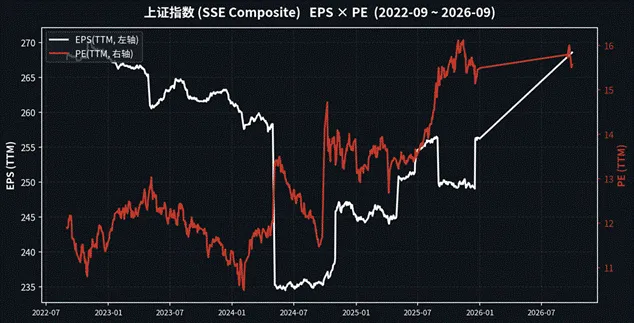
图析:上证指数四年EPS 基本横盘(234.5~270.4,累计仅+0.3%),行情几乎完全由估值驱动:PE 从 2024-02-05 的历史低位 10.49 一路修复至 2025-11 的 16.12,与 2024 年「9·24」政策转向及2025 年增量资金入市高度同步。点位 +31.3% 全部来自估值贡献,是典型「分母端行情」。当前 PE 15.57 处于近十年偏上沿,安全边际较 2024 年初明显收窄。
图2双创指数(科创创业50)
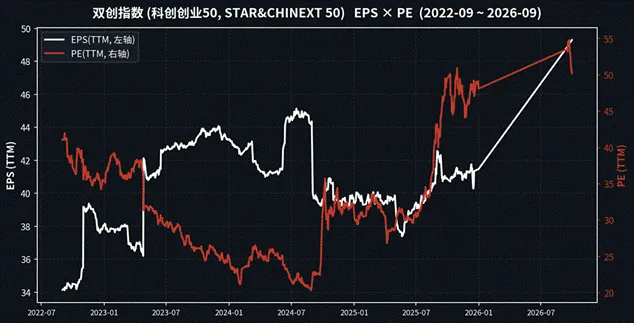
图析:双创指数呈现「盈利+估值」双击:EPS从34.1 升至49.3(+44.4%),受益于科创板半导体、创新药与创业板新能源/算力链的盈利兑现;PE从2024-08 低位20.36 大幅抬升至2026-09 的50.2。2025年下半年起PE 与EPS 同向上行,是A 股最锐利的成长行情。风险在于当前 PE 50.2 已处历史高位,透支程度依赖 2026Q3/Q4 业绩预告的持续兑现(成分股中兆易创新 +885%、普冉股份 +6452% 等已验证高增)。
图3标普500
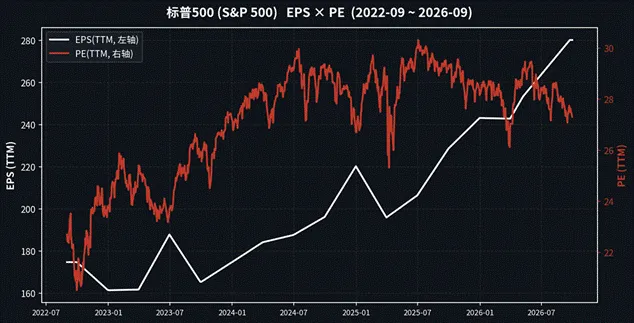
图析:标普500 EPS 从174.7 美元升至280.2 美元(+60.4%),2023年起盈利曲线持续陡峭上行,AI 资本开支与云业务是主要引擎;PE 在 20.5~30.3 区间波动,2025-07 见顶 30.31 后随盈利消化回落至 27.3。+92.9% 的涨幅中约三分之二来自盈利、三分之一来自估值,结构比 2021 年「纯拔估值」健康。按 Q3 预告 EPS $89.84(+29.5%)推算,前瞻 PE 约 19 倍,估值压力可控。
图4纳斯达克
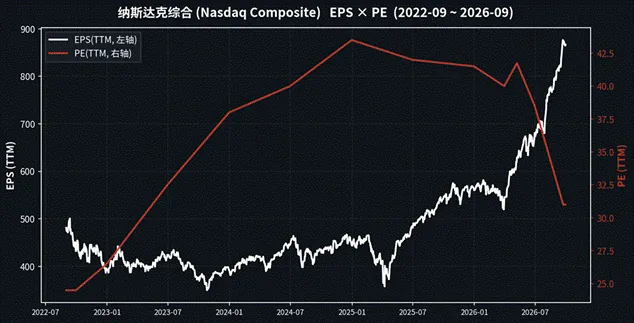
图析:纳斯达克是四指数中盈利弹性最大者:EPS从481 升至866.5(+80.1%),2023-2024年PE 从24.5 扩张至43.5 后,2025-2026年进入「盈利追估值」阶段——PE 回落至 31.0 而 EPS 仍在创新高,这是典型的由虚转实的健康去泡沫。+127.9% 的涨幅中盈利贡献占绝对主导。AI 算力链(英伟达生态)盈利兑现是核心变量,需跟踪 2026Q4 起资本开支增速的边际变化。
三、中美对比:EPS 与 PE 水平(图5–6)
图5上证指数vs标普500
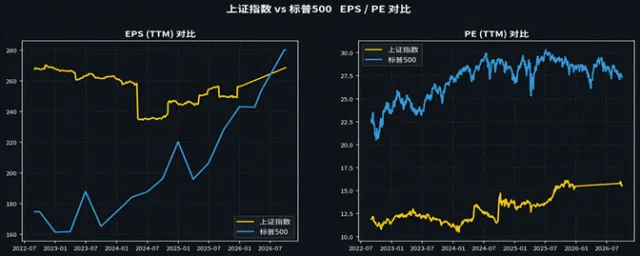
图析:盈利面:标普EPS 累计+60.4% vs 上证+0.3%,差距悬殊,反映美股上市公司的全球盈利能力与回购文化 vs A 股传统权重行业(金融、地产链、能源)盈利停滞。估值面:上证 PE(11.9→15.6)始终低于标普(22.7→27.3)约 10-12 倍,A 股呈「低估值、低增长」,美股呈「高估值、高增长」。当前上证相对标普的估值折价仍大,若盈利周期回暖(名义 GDP 企稳+上市公司分红回购提升),存在双击空间;反之若美股 AI 盈利兑现不及预期,标普的估值溢价面临收缩。
图6双创指数vs纳斯达克
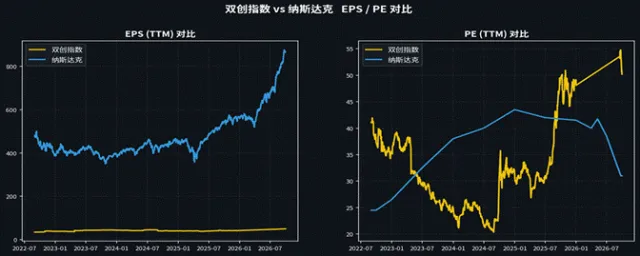
图析:这是「两国科技成长股」的直接对话:盈利面纳指 +80.1% vs 双创 +44.4%,但双创 2025H2 起 EPS 加速,叠加 Q3 预告(存储、PCB、CCL 龙头普遍 3-60 倍级增速),追赶态势明显。估值面走势罕见地「剪刀差收敛又反转」:2024 年纳指 43.5 倍 vs 双创 20.4 倍,到 2026-09 双创 50.2 倍反超纳指 31.0 倍——A股科技股已从深度折价转为溢价,隐含市场对中国 AI 产业链(国产算力、存储涨价周期)的高预期。溢价能否维持取决于 Q3/Q4 业绩兑现。
四、AI 细分板块中美对比(图7–10)
图7存储(Memory)
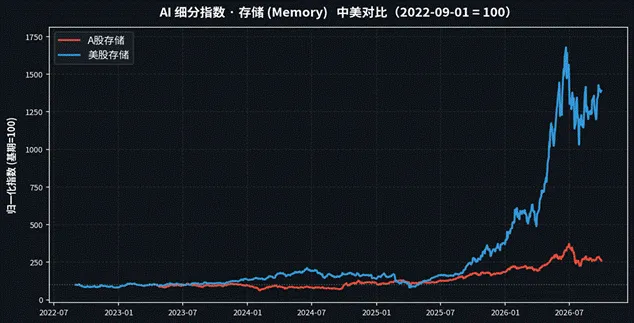
图析:美股存储组合(美光/希捷/西数/闪迪)累计13.9 倍(2026-06峰值16.8 倍),A股存储芯片指数峰值3.7 倍、收于2.6 倍——美股弹性约为A 股4-5 倍。驱动差异:美股直接受益于 HBM 与数据中心 DRAM 涨价(美光 FY26Q4 营收 +379%、EPS $33.42);A 股存储以利基市场+国产替代为主,弹性较小但2026 年起受益于涨价传导(兆易创新 +885%、普冉股份 +6452%),追赶斜率明显抬升。
图8PCB(印制电路板)
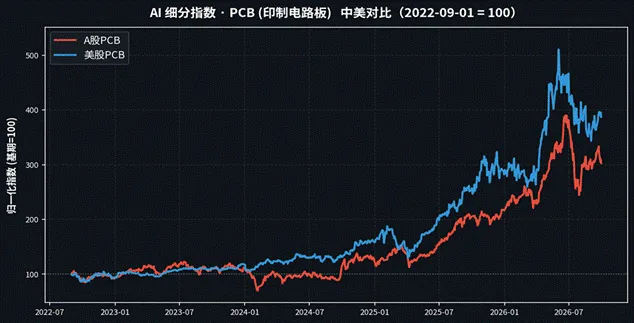
图析:美股PCB 组合(TTM/CLS/SANM/FLEX)峰值5.1 倍、收于3.9 倍;A股PCB 概念指数峰值3.9 倍、收于3.0 倍——两者弹性接近,是四大细分中中美差距最小的一环。A 股胜在「业绩硬度」:沪电股份(+100~110%,已正式披露)、胜宏科技(+45~63%)等 AI 服务器板龙头已连续多季兑现,且全球高端 PCB 产能向中国大陆集中。美股 TTM/CLS 受益于北美云厂 ASIC 板卡放量。相对而言 A 股 PCB 的盈利可见度更高、估值不贵,是中美对比中 A 股性价比最突出的板块。
图9CCL(覆铜板)
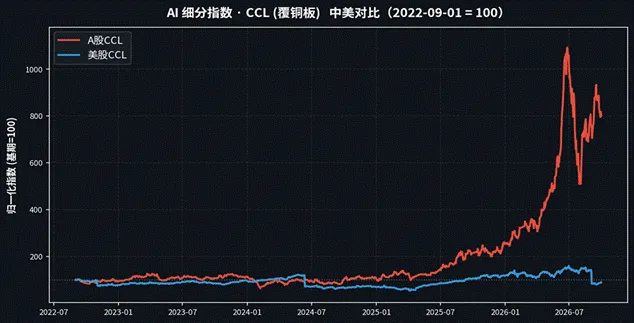
图析:A股CCL 组合(生益/华正/南亚新材等)峰值10.9 倍、收于8.0 倍,远超美股CCL 组合(罗杰斯/安费诺,峰值1.6 倍、收于0.9 倍)——这是A 股对美股反差最大的细分。原因在于全球高端 CCL 产能几乎全部在中国:高速覆铜板随 AI 服务器 PCB 升级量价齐升,机构Q3 预测华正新材 +2658%、南亚新材 +605%、生益科技 +175% 全面爆发。美股组合偏消费/军工用板,未能充分受益AI 主线。CCL是本轮中国AI 硬件链「业绩+弹性」双优的核心环节。
图10光模块(Optical Transceiver)
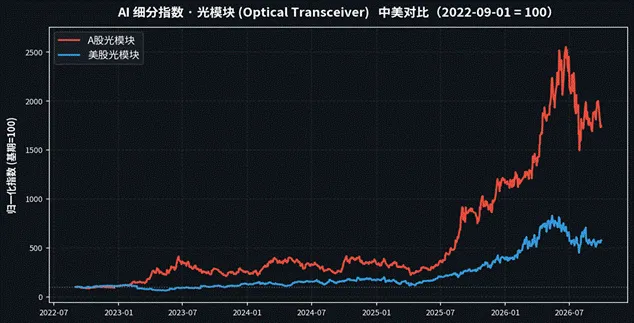
图析:A股光模块组合(中际旭创/新易盛/天孚/光迅/源杰)峰值25.5 倍、收于17.4 倍,美股组合(Coherent/Lumentum/AAOI/Fabrinet)峰值8.3 倍、收于5.8 倍——A股弹性约为美股3 倍。全球光模块前十大厂商中国占七席,800G/1.6T 放量使中际旭创、新易盛连续八个季度高增,盈利密度全球最高。美股标的偏上游器件与代工,弹性次之。光模块是「中国制造+全球AI 需求」的最佳交汇点,风险在 2027 年北美资本开支增速放缓与 CPO 技术路线替代。
六、总结与启示
维度 | 排序/结论 | 要点 |
盈利弹性 | 纳指 > 标普 > 双创 > 上证 | AI 资本开支是最强盈利引擎 |
估值水平 | 双创(50.2) > 纳指(31.0) > 标普(27.3) > 上证(15.6) | A股科技已由折价转溢价 |
性价比 | 上证 < 标普≈纳指 < 双创 | 双创业绩兑现度决定溢价持续性 |
AI细分 | CCL/光模块 A股反差最大;PCB 中美接近;存储美股领先 | A股优势集中在制造与材料环节 |
美股 AI 行情已从「拔估值」进入「盈利验证」阶段,纳指 PE 从 43.5 回落至 31 的同时 EPS 创新高,泡沫化程度下降; A股经历了 2024 年低点以来的估值修复,科技成长(双创)已到高估值区间,后续转向业绩驱动,2026Q3 预告的高增(存储、CCL、PCB)是支撑; AI 硬件链内部,中国优势环节(CCL、光模块、PCB)的全球份额与盈利弹性已系统性超过美国同业,但要关注「业绩预告持续兑现 + 估值未透支」。


发表评论
发表评论: