
 研报速递
国枫研究院是国枫律师事务所设立的专业研究机构,旨在立足律师业务,洞察行业趋势,推动法治进步。国枫研究院将定期发布研究报告,深度剖析法律实务中的热点难点问题。
本期发布的是由国枫律师事务所陆易律师团队完成的《基于公开案例,讨论进出口商品归类争议中的典型抗辩》。进出口商品归入错误的商品编码,可能产生税率或监管条件差异,进而引发应纳税额确认、补税和滞纳金、行政处罚等后果。实务中,企业与海关间归类争议频发。本文结合公开裁判文书,评析企业在归类争议中的常见抗辩误区,并讨论如何实现在归类争议中的有效救济。
进出口商品归类是技术性很强的工作。进出口商品归入错误的商品编码,可能产生税率或者监管条件差异,进而引发应纳税额确认、补税和滞纳金、行政处罚等法律后果。
实践中,企业通常以既往申报已获放行、商品编码由报关企业或者供应商提供、其他企业或其他口岸采用相同税号、境外海关作出相同归类、商业名称或预期用途与申报税号相符,以及企业不存在主观故意、海关执法程序存在瑕疵等理由提出抗辩。
上述抗辩理由的效果因争议事项而异,且未必能够化解争议。商品归类、税款征收与行政处罚适用不同的规范性文件;无主观过错或者程序违法等主张,符合法定条件时虽可能影响处罚的成立或者处理决定的合法性,但并未实质性化解争议;发生争议后,如企业仅通过进出口报关代理反复沟通,未及时申请担保放行、未妥善收集证据或者保留沟通记录,可能增加后续救济的难度。
本文结合公开案例,分别讨论既往放行与合法信赖、委托报关中企业的责任、其他企业或者境外海关归类的效力、货物的状态和归类的关联、商业名称与产品标准是否能决定税号、主观过错与法律责任的关联、检测报告与海关化验结论的效力和关系、程序瑕疵对于行政行为的影响、以及对于海关归类意见以及化验结论不服如何救济等问题。
归类争议发生后,企业应当明确争议对象和请求内容,使证据与归类要件相对应,并根据争议行为的性质选择救济程序,在法定期限内提出申请,实现在归类争议中的有效救济。
目 录
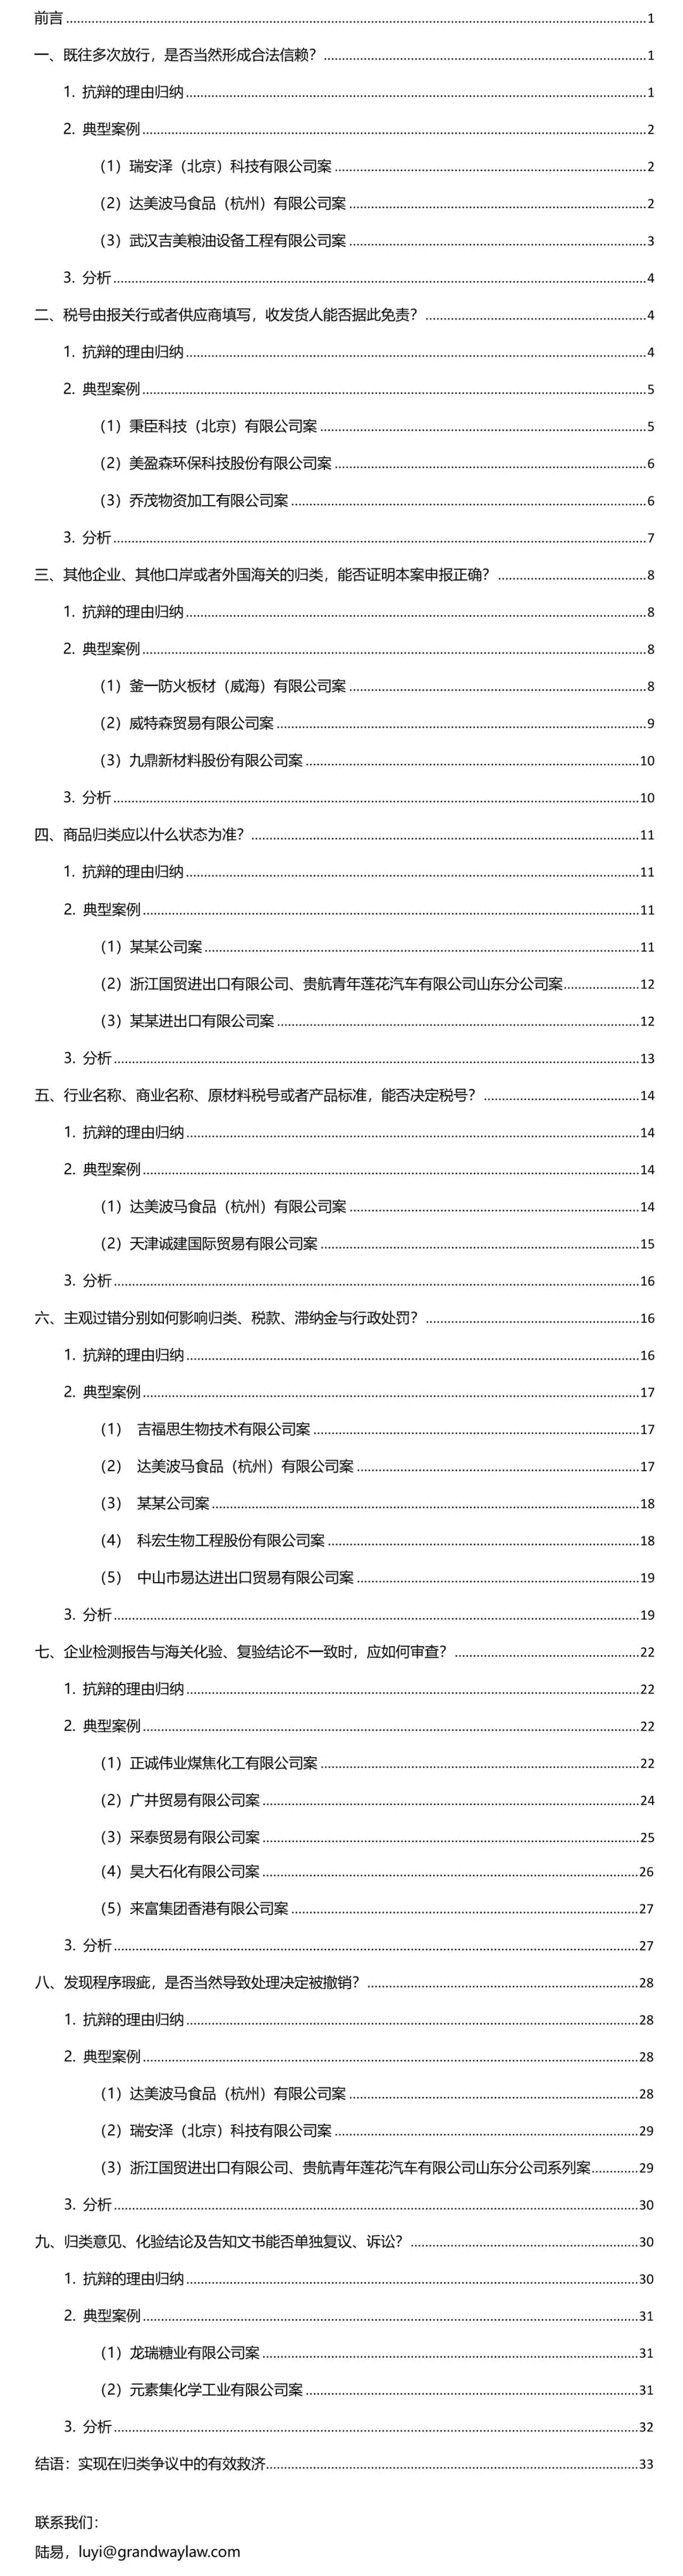
滑动查看完整目录↑
❖
✦+
+
往期国枫研究报告回顾
国枫简介
如转发本文,请注明作者及文章来源


发表评论
发表评论: