
 研报速递
近日,沙利文发布的《2026年全球人形机器人市场研究报告》(以下简称《报告》)显示,2025年全球人形机器人厂商营收排名前五的企业均来自中国,展现出中国企业在这一新兴赛道上的强劲竞争力。
这份《报告》围绕全球人形机器人产业的发展现状展开深入研究,全面梳理了产品界定、应用领域、市场体量、行业竞争态势及核心制胜要素,并对2025年全年及2026年上半年的市场表现进行了系统分析与总结。
从《报告》披露的信息来看,人形机器人行业正逐步告别技术探索和小规模交付阶段,向批量化生产与商业化落地加快转型。在这一产业变革过程中,中国企业凭借不断增强的技术实力与市场拓展能力,正成为全球人形机器人竞争格局中的重要力量。
接下来,本文将从市场体量、行业竞争态势和商业化落地进展三个方面切入,深入解读《报告》中的关键数据,剖析其背后所反映的产业发展趋势与市场逻辑。
先看总量。《报告》显示,以销量计,2025年全球人形机器人市场销量为3.5万台;2026年上半年,这一数字达到3.6万台。仅用半年时间,就超过了去年全年总销量。
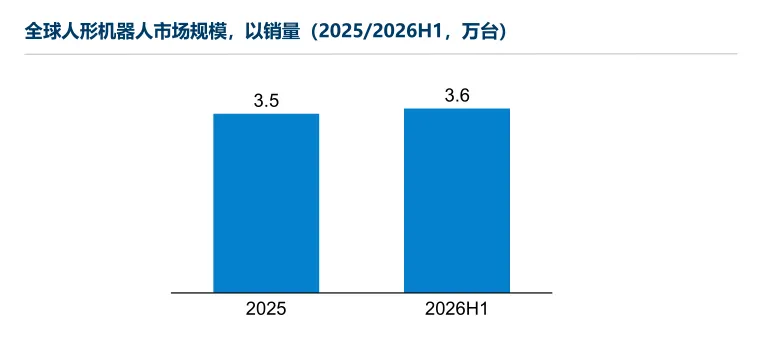
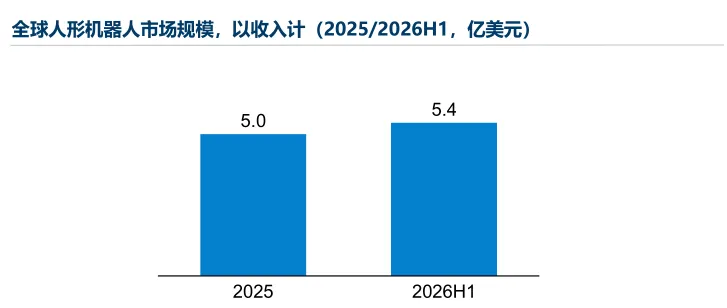
以收入计,2025年全球市场规模为5.0亿美元,2026年上半年达到5.4亿美元。销量和收入同步加速,说明人形机器人已经不再停留在“样机展示”阶段,而是进入了真实交付周期。
但总量增长背后,结构正在剧烈分化。
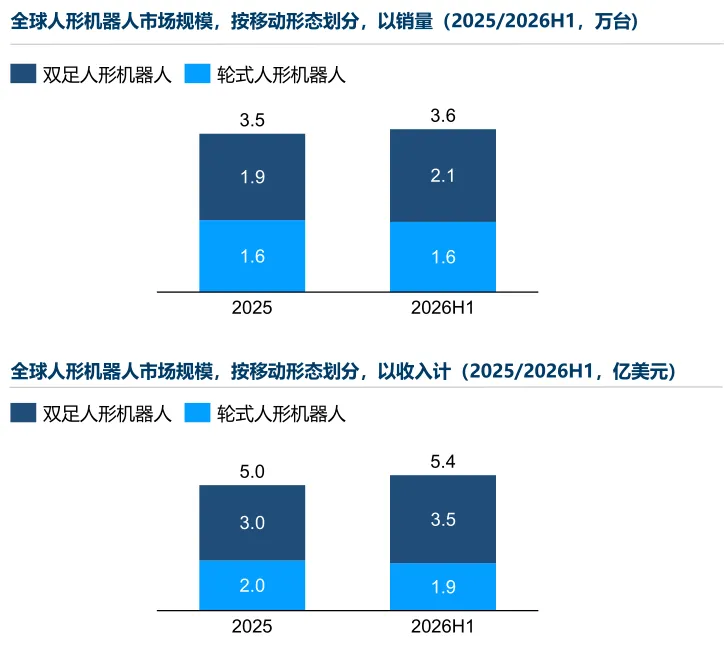
按移动形态划分,2025年全球双足人形机器人销量为1.9万台,轮式人形机器人为1.6万台;2026年上半年,双足产品销量增至2.1万台,轮式产品为1.6万台。双足机器人增速明显更快,反映出市场对拟人化移动能力、复杂地形适应能力的偏好正在增强。
按产品尺寸划分,全尺寸人形机器人是绝对的价值高地。2025年,全尺寸产品销量仅0.8万台,但收入高达3.8亿美元,占全球总收入的76%;2026年上半年,全尺寸产品收入进一步升至4.1亿美元,占比稳定在75%以上。
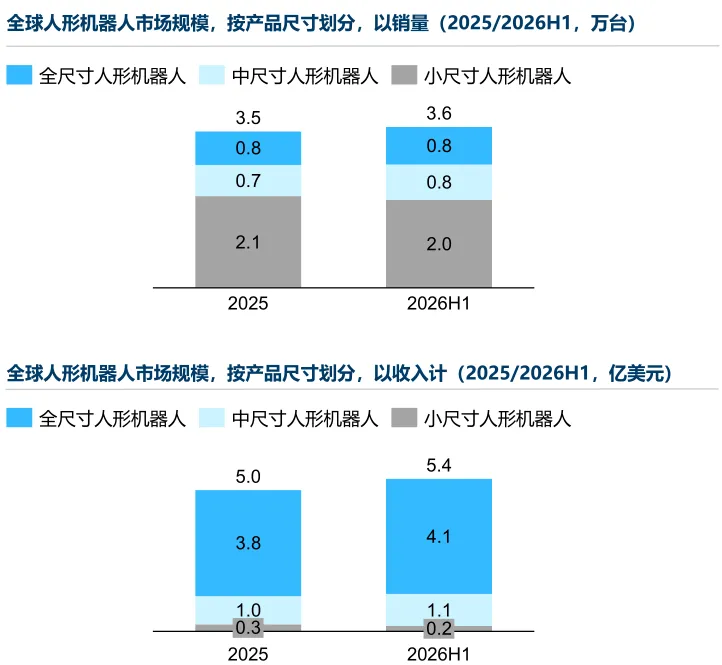
相比之下,小尺寸产品虽然销量最大,2025年达到2.1万台,但收入仅0.3亿美元,单价低、价值密度小。这意味着,当前人形机器人市场的收入大头,仍然集中在技术门槛更高、单机价值更大的全尺寸产品上。
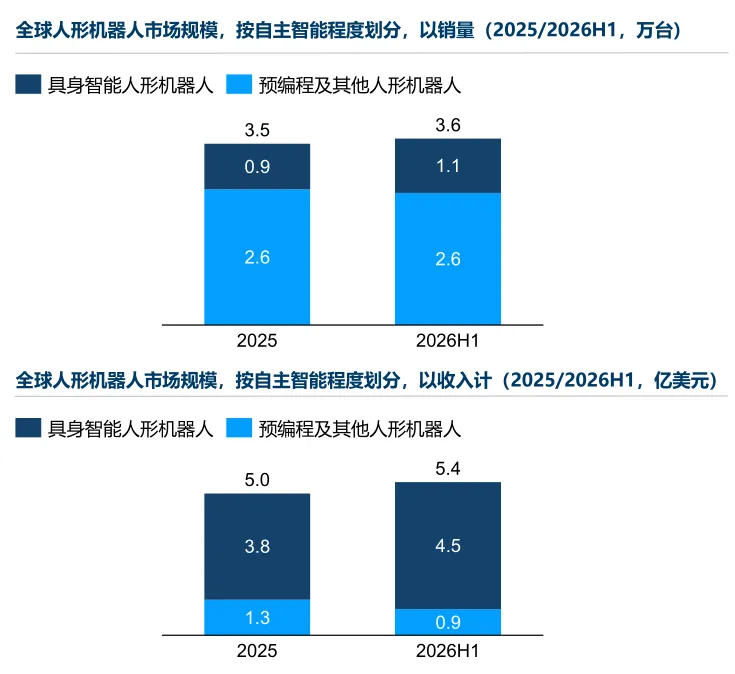
按自主智能程度划分,具身智能人形机器人正在快速抢占市场。 《报告》指出,2025年具身智能产品销量0.9万台、收入3.8亿美元;2026年上半年,销量增至1.1万台,收入达到4.5亿美元,占总收入的83%。预编程及其他产品收入则从1.3亿美元降至0.9亿美元,萎缩趋势明显。
市场正在用真金白银为“具身智能”投票。不具备自主智能能力的预编程机器人,正在被快速边缘化。
竞争格局是此份《报告》最值得关注的板块。根据报告数据,2025年和2026年上半年,全球人形机器人领先厂商前五名,全部为中国企业。
《报告》显示,以收入计,2025年优必选收入8.7亿元,市占率24.8%,销量13,838台;宇树科技收入8.7亿元,市占率24.8%,销量5,511台;智元机器人收入8.4亿元,市占率24.0%,销量5,168台;乐聚机器人收入2.2亿元,市占率6.2%,销量4,656台;银河通用收入2.0亿元,市占率5.7%,销量375台。(注:竞争格局部分收入单位按《报告》表格口径,为人民币亿元。)
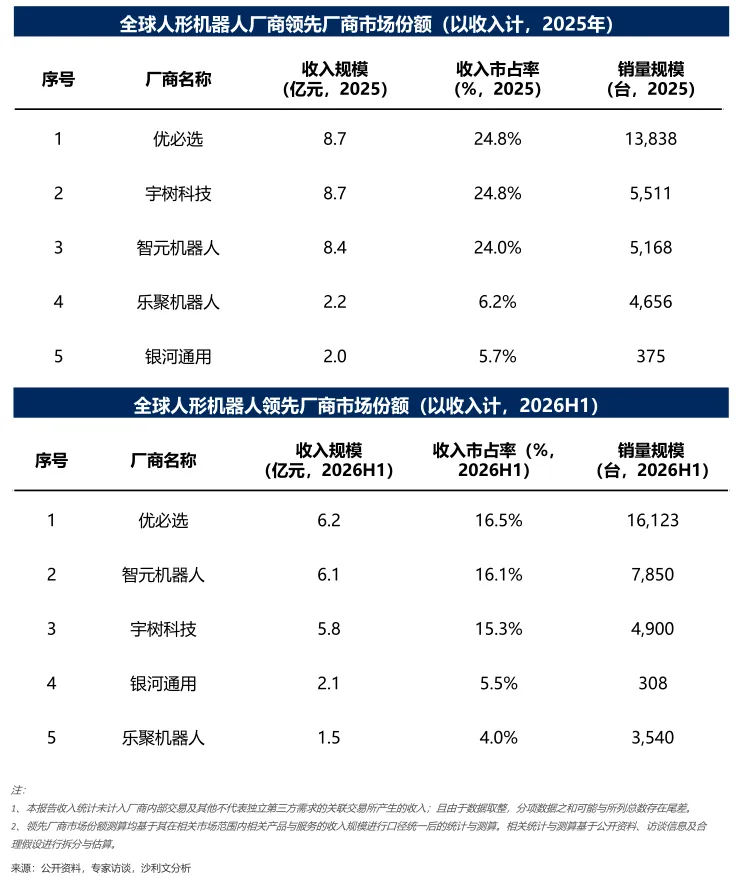
2026年上半年,格局略有变化。
收入市占率榜单上,优必选以6.2亿元收入、16.5%市占率继续领跑;智元机器人以6.1亿元收入、16.1%市占率升至第二;宇树科技以5.8亿元收入、15.3%市占率位列第三; 银河通用收入2.1亿元,市占率5.5%;乐聚机器人收入1.5亿元,市占率4.0%。前五名依然全部为中国企业。
但如果看销量排行榜,位次又有不同。
2025年,优必选销量13,838台排名第一,宇树科技5,511台第二,智元机器人5,168台第三,乐聚机器人4,656台第四,银河通用375台第五。2026年上半年,优必选销量16,123台继续第一,智元机器人7,850台升至第二,宇树科技4,900台第三,乐聚机器人3,540台第四,银河通用308台第五。
值得注意的是,收入榜与销量榜的排名并不一致。2026年上半年,收入榜第四是银河通用、第五是乐聚;销量榜第四是乐聚、第五是银河通用。这说明,银河通用的产品单价和收入贡献更高,乐聚则靠更多销量撑起规模。不同厂商的产品结构、单价策略和场景定位,正在拉开差距。
如果进一步聚焦全尺寸具身智能人形机器人这一核心细分市场,竞争同样激烈。(注|报告给出定义:全尺寸具身智能人形机器人身高≥160 厘米,通常本体AI算力达到200TOPS以上,非遥控、非预编程。)
《报告》显示,2025年,优必选收入市占率高达45.1%,销量1,079台,排名第一;智元机器人市占率15.9%,销量964台;银河通用市占率11.0%,销量375台;星动纪元市占率4.0%,销量120台;乐聚机器人市占率3.0%,销量178台。
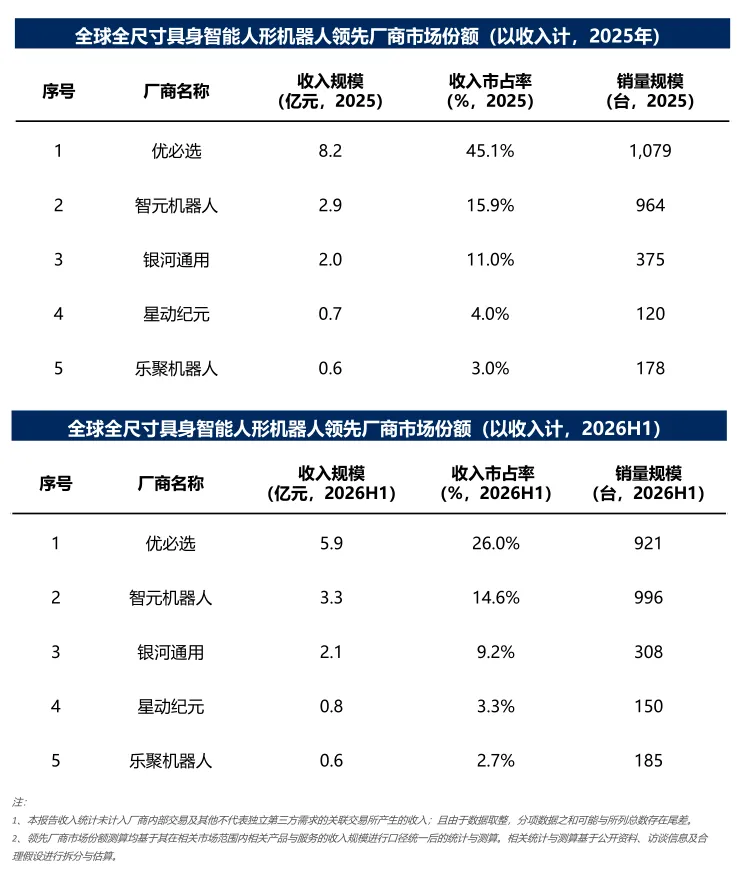
进入2026年上半年,优必选收入市场份额仍为26.0%,但销量为921台,已被智元机器人的996台超越。智元收入市场份额为14.6%,银河通用9.2%,星动纪元3.3%,乐聚机器人2.7%。销量遭超越、收入依旧领先,表明头部阵营尚未定型,行业竞争正逐渐进入深水区。
《报告》把全球人形机器人市场企业划分为三大类型:人形机器人初创企业、大型科技公司、工业自动化厂商。
人形机器人初创企业专注整机与具身智能系统开发,在软硬件融合、敏捷迭代、多场景适应方面更具优势;大型科技公司依靠AI基础模型、计算平台及软件生态布局;工业自动化厂商则利用运动控制技术、工业客户基础和生产经验拓展人形机器人业务。
伴随2025年至2026年上半年主要厂商不断提升交付规模,行业竞争正从初期技术探索,转向产品表现、规模制造及商业化应用能力的全面比拼。技术积累、软硬件融合、高效迭代、多场景适应,以及实际场景数据沉淀和规模应用经验,正逐步成为影响行业排名的重要因素。
商业化应用层面,《报告》将人形机器人场景划分为四类:娱乐表演、科研教育、数据采集、生产作业。
从销量看,娱乐表演是当前最大的应用场景。
2025年,娱乐表演场景销量1.9万台,科研教育1.3万台,数据采集0.3万台,生产作业仅0.1万台。2026年上半年,娱乐表演增至2.1万台,科研教育1.2万台,数据采集0.3万台,生产作业0.1万台。
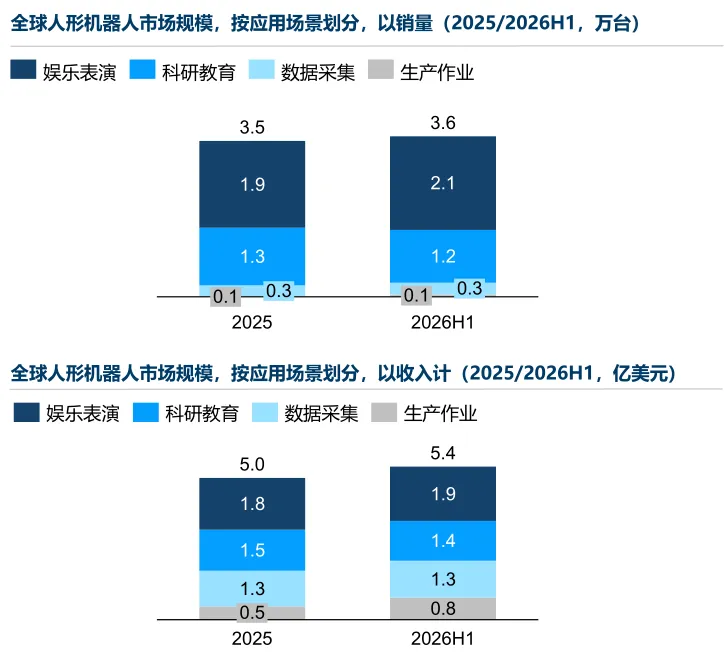
从收入看,2025年娱乐表演收入1.8亿美元,科研教育1.5亿美元,数据采集1.3亿美元,生产作业0.5亿美元;2026年上半年,生产作业收入跃升至0.8亿美元,增速显著。
娱乐表演对自主作业能力要求不高,核心诉求集中在运动表现、外观呈现、互动体验和内容定制上,不少任务依靠预设程序、远程操控或人工辅助就能完成。整机销售、短期租赁、商业演出、内容服务等模式,都能较快形成收入。
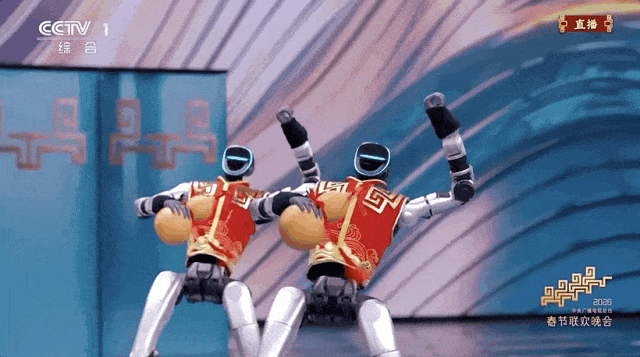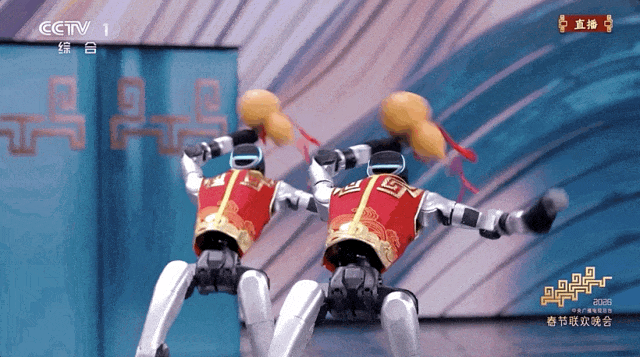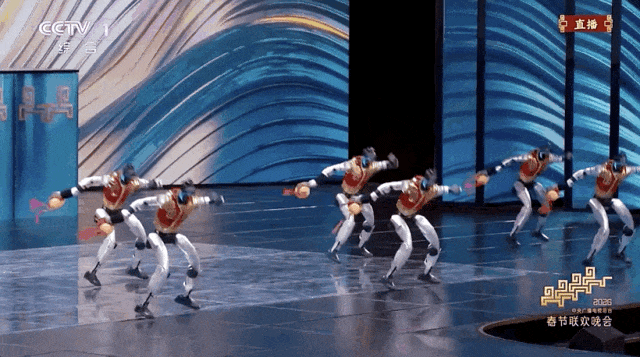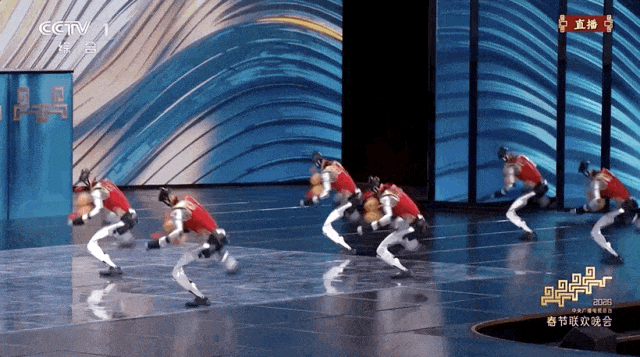
不过,《报告》同样强调,娱乐演出场景实现商业化应用,并不意味着机器人已经拥有大规模替代人力或产生实际生产效益的能力。娱乐领域侧重呈现效果与传播影响力,而生产作业更加看重任务执行质量、运行稳定性、工作效率及投入产出水平。两类场景在技术能力需求和商业价值衡量标准上存在显著差异。
在四大应用领域中,数据采集市场体量相对有限,2025年收入约为1.25亿美元,但其承担着具身智能模型训练的数据基础作用。缺乏真实场景中的交互信息,机器人操作水平与泛化能力便难以不断增强,生产作业领域的大规模应用也将难以实现。
生产作业才是人形机器人未来发展的核心方向。
《报告》指出,生产作业涉及制造业、物流业及商业运营等实体领域,具体任务涵盖物料搬运、上下料、分类拣选、零部件装配、质量检测及运营协助等,呈现出应用范围更广、使用需求更稳定、复制部署空间更大、商业价值体现更直接四大特点。当机器人在某一具体任务中完成应用验证后,便能够逐步推广至类似工位、生产线及运营环节,展现出较大的规模部署空间。
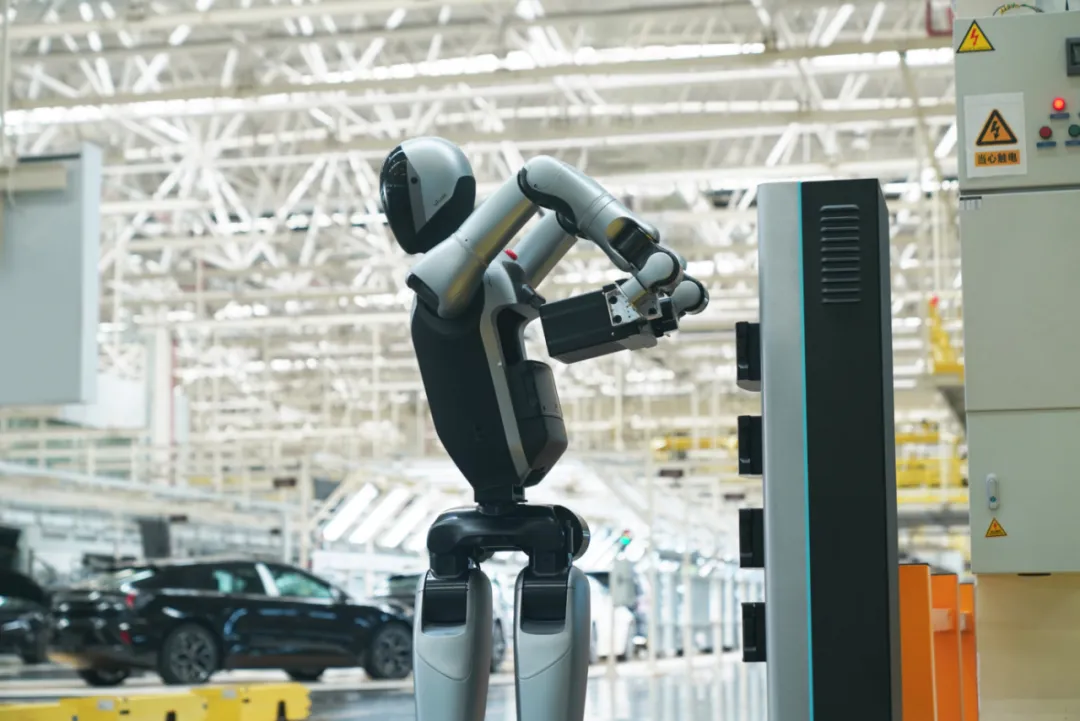
不过,生产作业的商业化进程呈现阶梯式发展特点:技术演示、客户测试、付费应用、常态化运行、规模化推广。目前,人形机器人在生产作业领域整体仍处于客户测试向付费应用转变的阶段,尚需经过现场安装、工艺匹配、安全资质认证、持续运行测试及长期可靠性检验,商业化验证所需周期相对较长。
全尺寸具身智能机器人在身高、臂展及承载能力方面与成年人较为接近,是生产作业领域的重要应用载体,可承担物料搬运、上下料、分拣、组装、巡检及工具使用等生产任务。2025年,全尺寸具身智能人形机器人在生产作业领域实现收入0.3亿美元;2026年上半年,该数值提升至0.6亿美元。尽管整体体量依然有限,但增长速度和产品单价均明显高于其他应用领域。
在生产作业领域,客户更加重视任务执行成功率、工作效率以及投资回收周期。能够率先在生产作业中建立可行经济模式的企业,将更有机会开启人形机器人真正的大规模应用市场。
从这份《报告》的数据来看,全球人形机器人产业正呈现三个明确趋势:
市场层面
产业规模快速扩张,商业化进程持续提速。 仅半年时间,全球人形机器人销量便已超过上一年全年水平,市场收入也实现显著增长。这意味着行业正在逐渐跨越技术验证阶段,向规模化生产与批量交付加速迈进。
竞争层面
中国企业占据领先位置,市场格局仍在动态演变。 全球营收前五强均由中国厂商占据,其中优必选在收入和整体销量两个维度均位居榜首,智元、宇树等企业则保持着强劲的追赶势头。值得关注的是,在全尺寸具身智能机器人这一细分领域,智元的销量已经超过优必选。这也表明,尽管头部企业的竞争优势初步显现,但行业座次尚未最终确定,未来仍存在较大的格局重塑空间。
应用层面
娱乐展示率先实现市场化,生产性场景将成为长期增长核心。 当前,娱乐演出等应用领域已率先形成商业化需求,但从产业长远发展来看,工业生产及实际作业场景才是推动人形机器人释放商业价值的重要方向。而具备更强环境适应能力和任务执行能力的全尺寸具身智能机器人,有望成为拓展生产性应用市场的重要突破口。
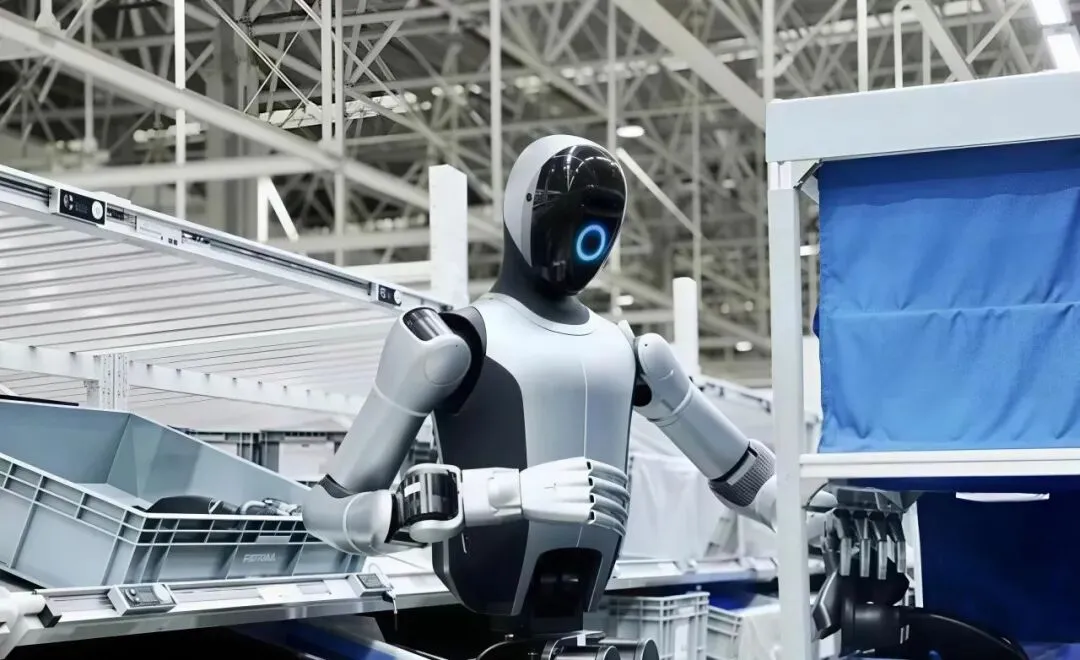
《报告》进一步强调,未来企业能否在全球竞争中占据有利位置,将越来越依赖于核心技术积累、供应链整合与规模制造水平、应用场景验证及客户开拓能力,以及产品持续升级和商业化落地效率。
如果说人形机器人产业发展的前一阶段,主要围绕技术可行性验证与应用场景探索展开,那么接下来的竞争重点,将逐渐转向批量化交付能力与可持续商业模式的构建。
目前,中国企业已在产品出货规模、产业链协同和供应链体系等方面积累了一定的先发优势。不过,决定未来行业竞争格局的关键,并非一时的市场排名,而是企业能否真正深入生产作业场景,建立具备成本优势、实际应用价值和规模复制能力的商业模式。
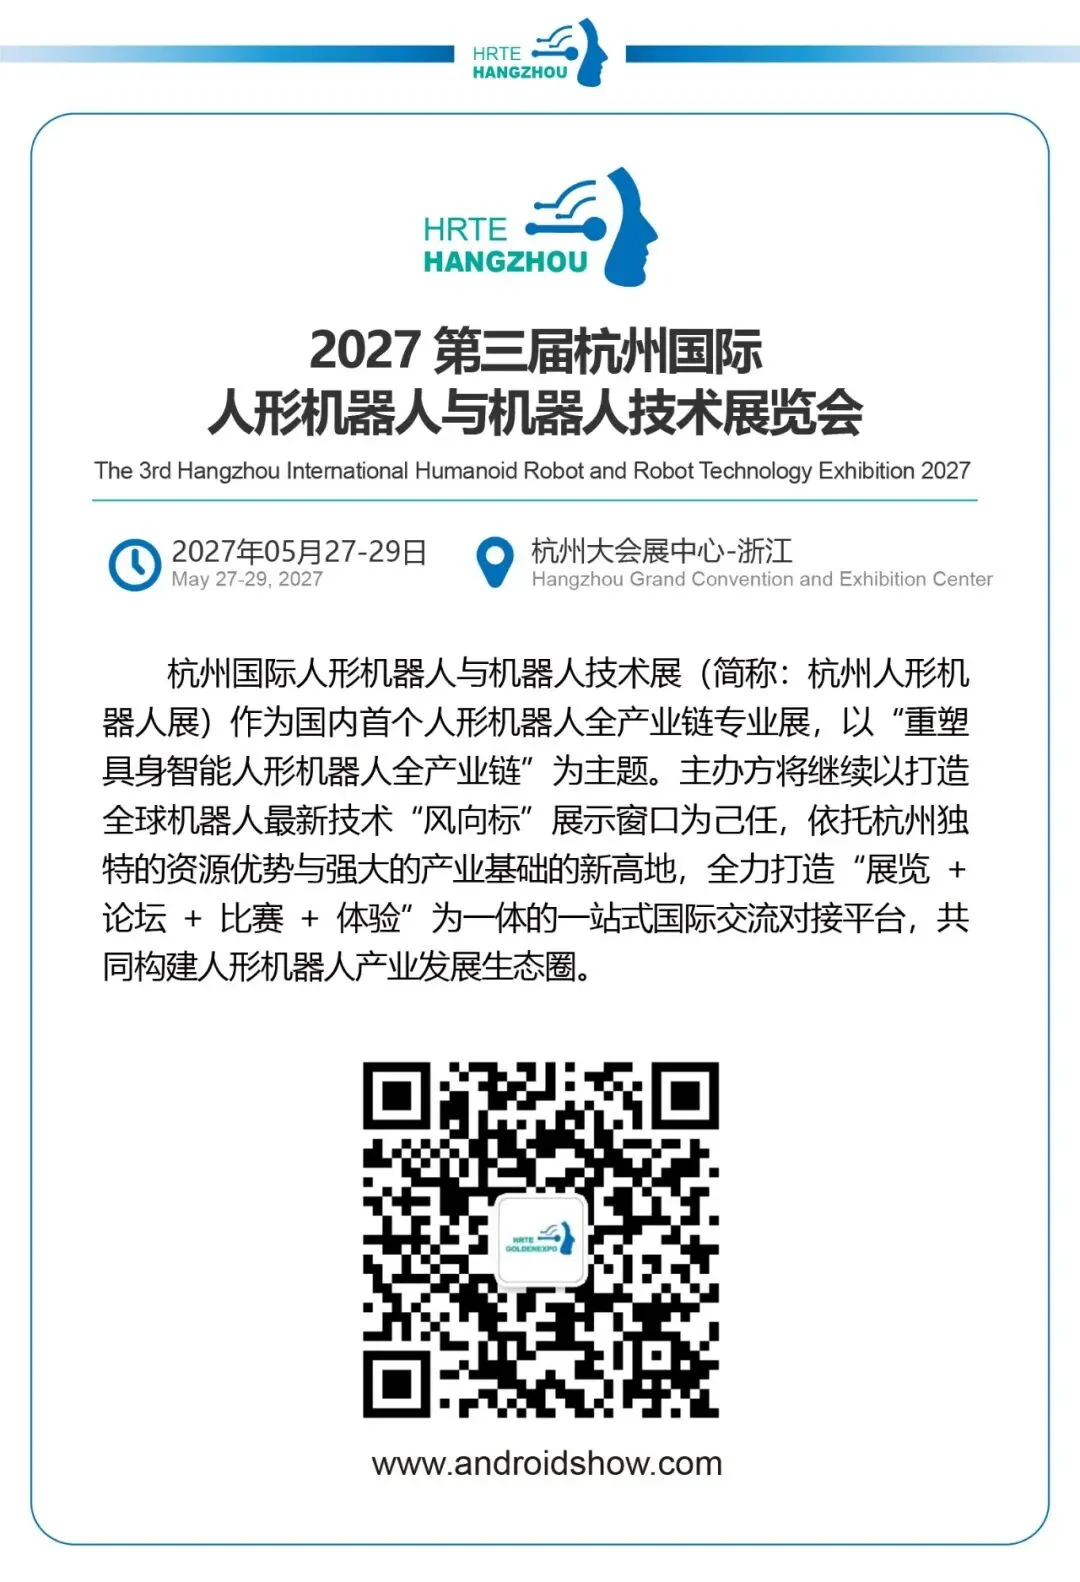
从技术创新迈向商业价值释放,将成为人形机器人产业下一阶段发展的重要方向。随着行业加速向规模化量产与商业化应用迈进,产业链上下游的技术协同、资源整合与供需对接也将愈发重要。作为国内聚焦人形机器人全产业链的专业展会,2027第三届杭州国际人形机器人与机器人技术展览会将于2027年5月27日至29日在杭州大会展中心隆重举办。本届展会以“重塑具身智能人形机器人全产业链”为主题,聚焦人形机器人核心技术、关键零部件、整机制造、人工智能、具身智能、应用场景及产业生态等重点领域,全面提升展览规模、专业论坛、国际商贸对接及配套活动水平,致力于打造集技术展示、成果发布、产业交流与商务合作于一体的国际化专业平台,助力人形机器人产业加快技术成果转化与商业化应用进程。
文章来源于网络
如有侵权,请联系删除


发表评论
发表评论: