
 研报速递
“
数量扩张迈向质量效益——检验检测服务业走过十二年进阶之路。
检验检测是国家质量基础设施(NQI)的核心支柱,也是现代服务业的重要组成部分。本报告基于2013—2025年共十三份全国检验检测服务业统计简报(数据说明:市场监管总局、国家认监委公开数据),从机构规模、从业队伍、仪器设备、资产原值、实验室面积、营业收入、报告数量等核心维度进行系统梳理,结合近年来推动行业高质量发展的政策脉络,勾勒出一条从“数量扩张”迈向“质量效益”的清晰轨迹。
✦ 数据说明文中图表已尽量保持口径一致与序列连续,对个别年度统计口径调整或数据缺失,已在相应位置显式标注。
OVERVIEW
总览:数据里的十二年
十二年间,检验检测服务业完成了从“铺摊子”到“上台阶”的跨越。机构数量由2013年的24,847家增至2025年的54,340家,年均增长约6.7%;营业收入由1,399亿元增至5,303.08亿元,年均增速达11.7%,明显快于机构数量增速——行业“含金量”持续提升。值得关注的是,2024年机构数量首次出现同比下降(53,057家,−1.44%),而2025年营收增速(8.76%)达到机构数量增速(2.42%)的3.6倍,增长动能已由“铺机构”转向“提效能”。
54,340家
机构总数(2025年)
5,303.08亿元
营业收入(2025年)
11.7%
营收年均增速(2013—2025年)
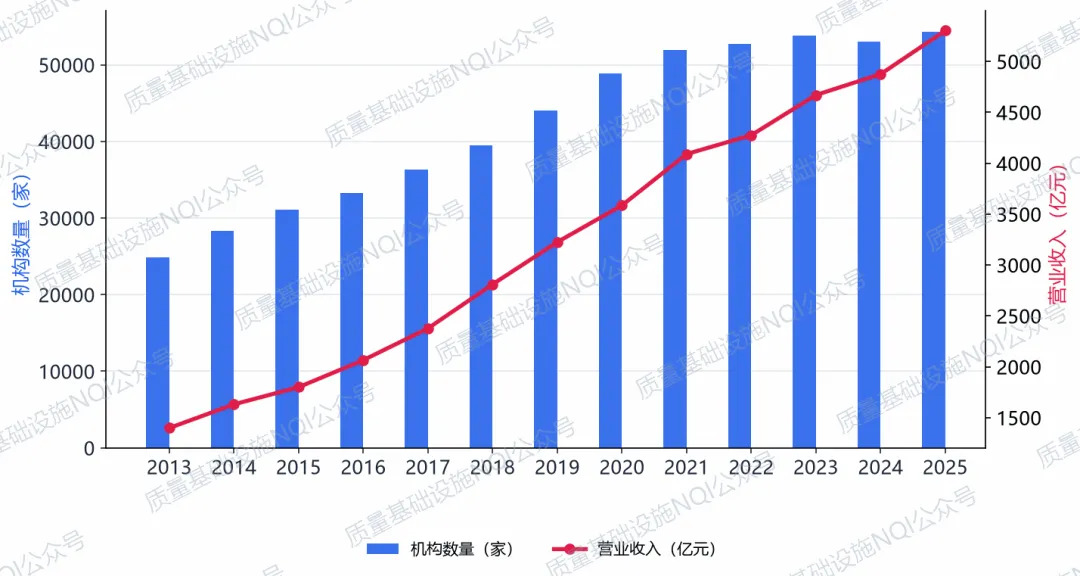
图1 全国检验检测服务业七大核心指标变化趋势(2013—2025)
出具检验检测报告数量“冲高回落”:2021年达到峰值6.84亿份,此后连续三年下降,2024年降至5.51亿份,2025年小幅回升至5.71亿份。与此同时,从业人员从77.6万人增至158.64万人,但2024年出现首次下降(−0.76%),反映行业正用更少的人、更高的效率支撑更大的产出。单份报告“含金量”从2013年的约494元升至2025年的约929元。
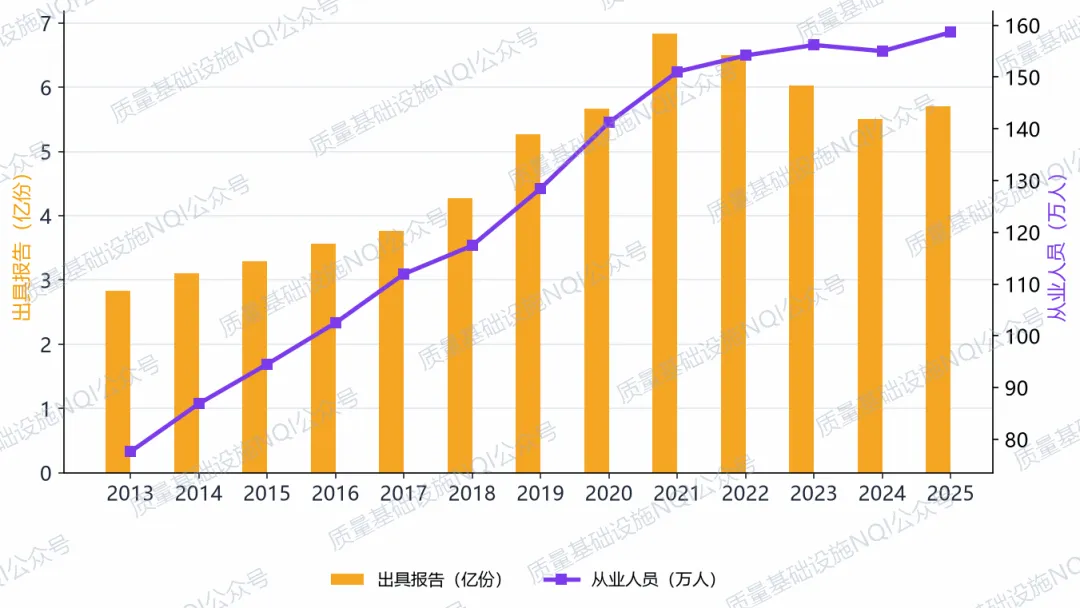
图2 出具报告数量与从业人员规模变化
硬件底盘同步夯实。仪器设备数量从328.1万台(套)增至1,131.0万台(套),仪器设备资产原值由1,880.1亿元增至5,895.0亿元;实验室面积在2015年(起披露年)为5,369万㎡,2025年已达1.25亿㎡,十年间增长逾一倍。
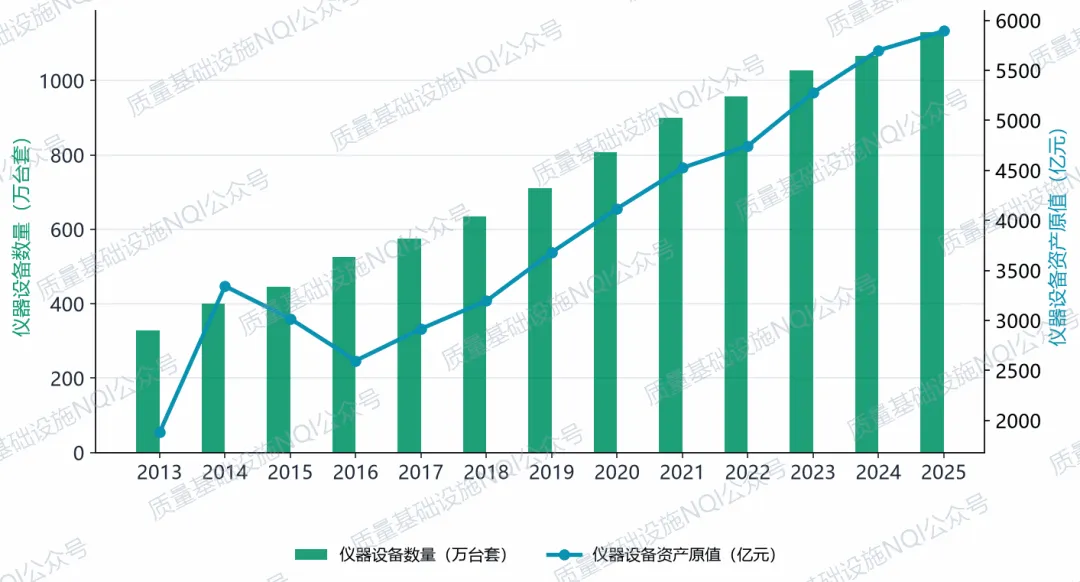
图3 仪器设备数量与资产原值变化
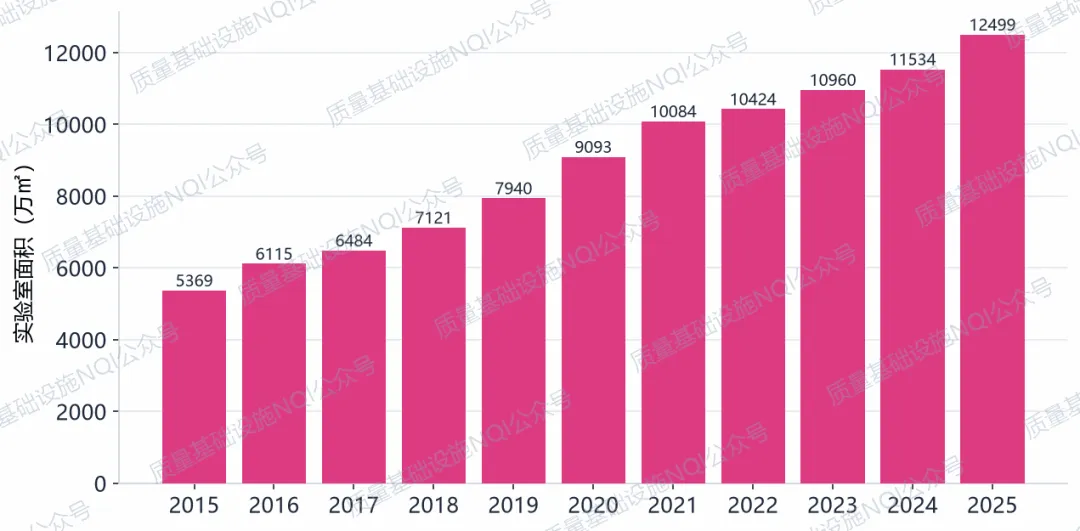
图4 实验室面积变化(2015年起披露)
STRUCTURE
结构之变:从“国字号”到“民营化”“专业化”
所有制结构深刻重塑。企业制机构占比由2014年的56.1%升至2024年的77.8%,事业制机构由40.6%降至19.0%;民营机构数量占比更是从2014年的约32%攀升至2024年的63.88%,成为绝对主力——市场化改革释放出巨大活力。
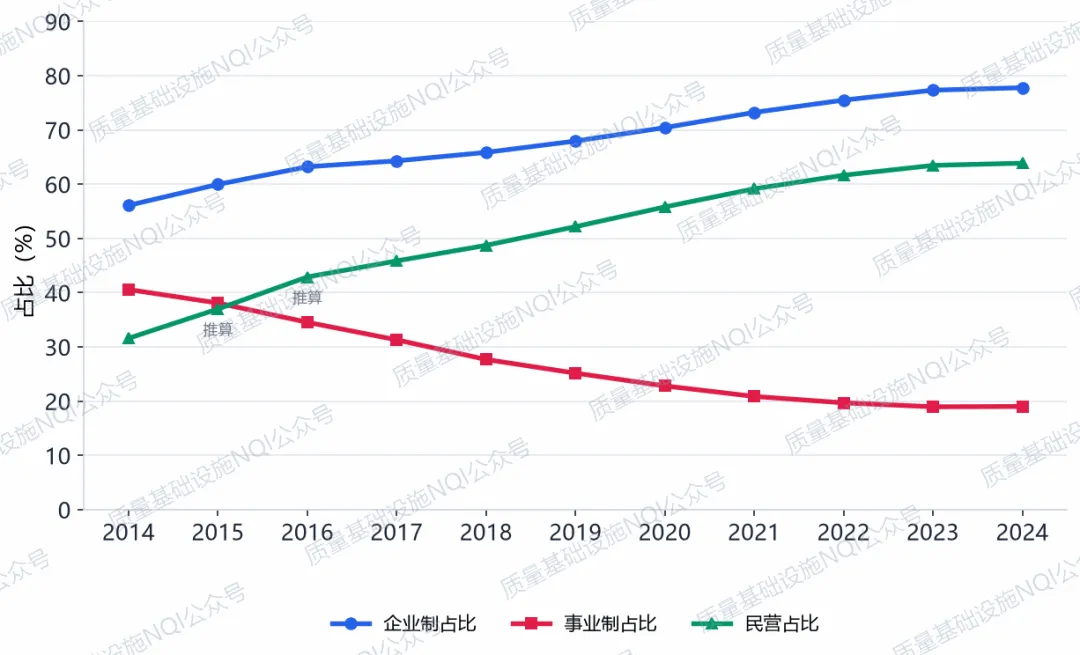
图5 机构所有制结构变化(企业制/事业制/民营占比)
规模结构“二八分化”。2025年规模以上(年营收1,000万元及以上)机构8,277家,占机构总数15.23%,却贡献了81.67%的营业收入,集约化特征突出;小微机构数量庞大但产出占比有限,行业“长尾”正在被市场之手重新塑形。
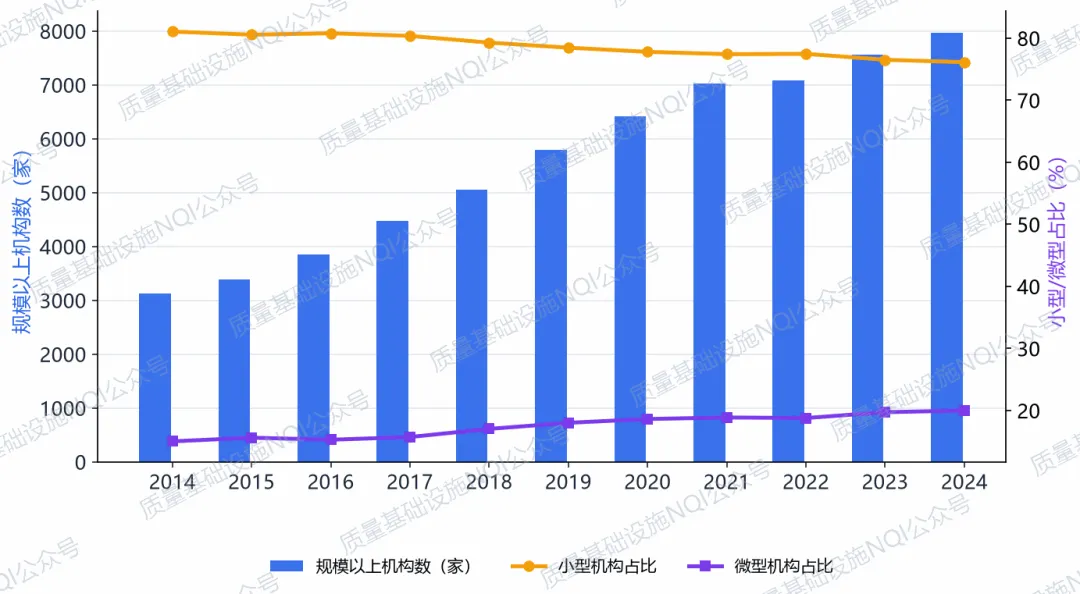
图6 规模以上机构数量与营收占比
领域结构“新旧动能转换”。传统领域(建筑工程、建筑材料、机动车检验等)营收占比由2016年的47.09%降至2025年的34.97%,下降逾12个百分点;新兴领域(电子电器、机械、软件及信息化、能源等)营收占比升至21.16%,新质生产力相关检测需求加速释放。
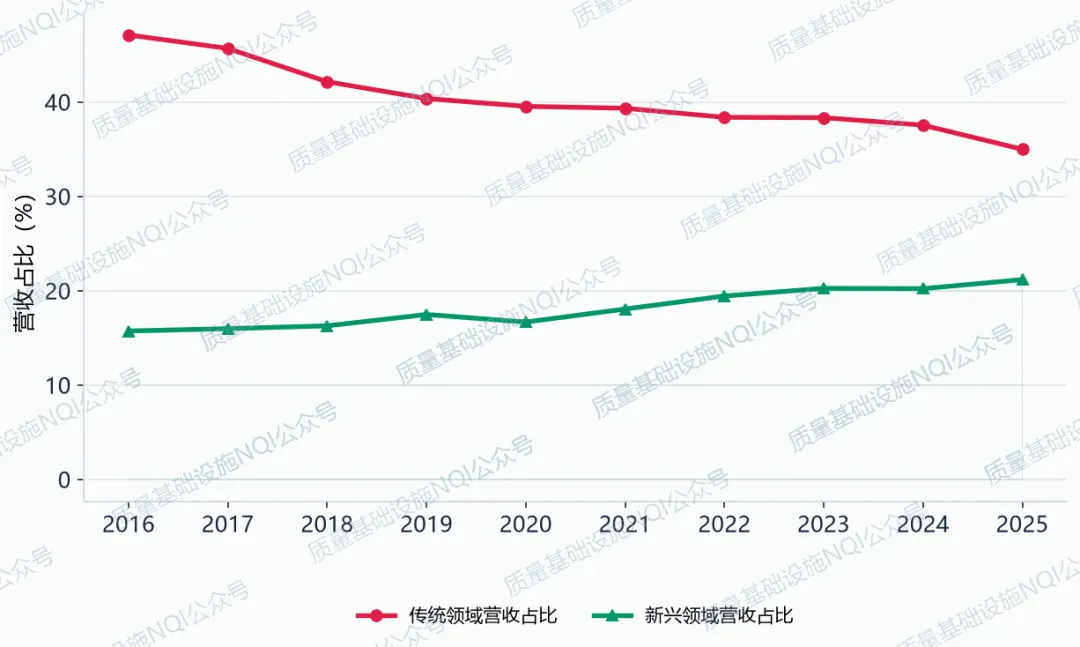
图7 传统领域与新兴领域营收占比变化
专业化水平稳步提升。2025年高新技术企业6,321家,占机构总数11.63%;专精特新“小巨人”企业449家。检验检测机构正从“通用化验室”向“技术策源地”演进。
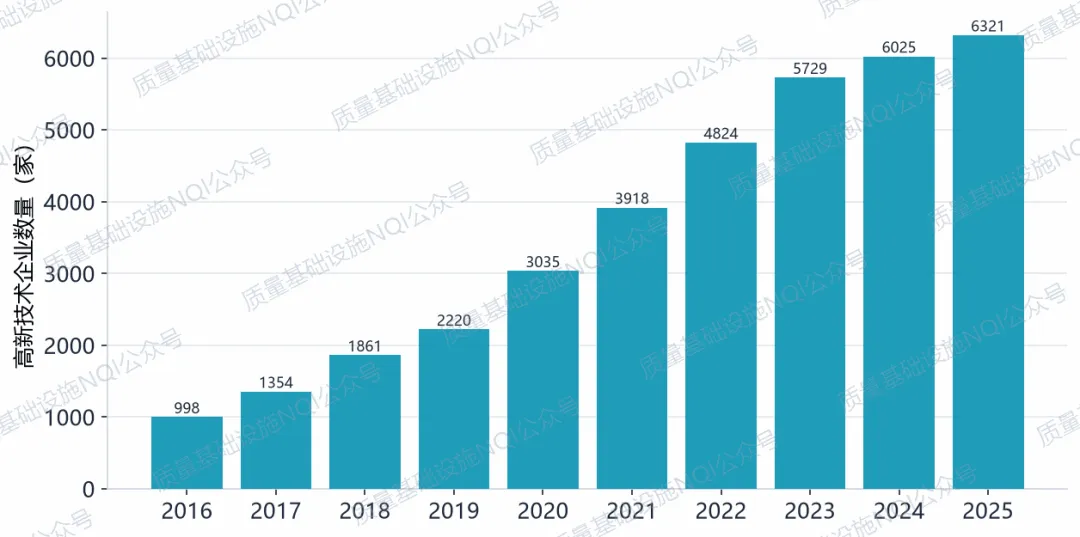
图8 高新技术企业数量变化(2016—2025)
GEOGRAPHY
空间格局:与GDP同频的区域版图
区域分布与国民经济版图高度适配。2025年东部、中部、西部、东北地区机构占比分别为47.36%、21.14%、24.33%、7.17%,营业收入占比分别为59.66%、17.01%、17.53%、5.80%——东部以不到一半的机构数量贡献了近六成营收,效率高地效应显著。
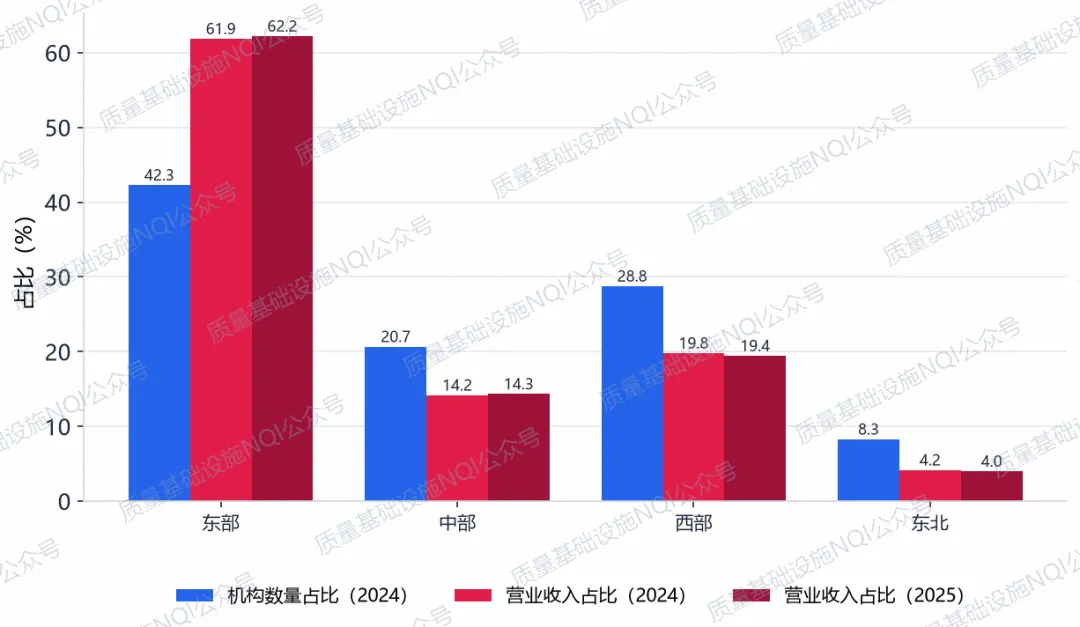
图9 四大区域机构与营业收入占比(2024→2025)
省份梯队分明。2025年广东(4,901家)、江苏(4,105家)、山东(3,926家)、河南(3,081家)、河北(2,604家)位列机构数量前五;营收前五为广东(805.89亿元)、江苏(511.41亿元)、浙江(463.86亿元)、上海(417.73亿元)、北京(387.04亿元)。机构数量与营收的“错位”说明:产业基础与市场化程度,比机构数量更能决定产出。
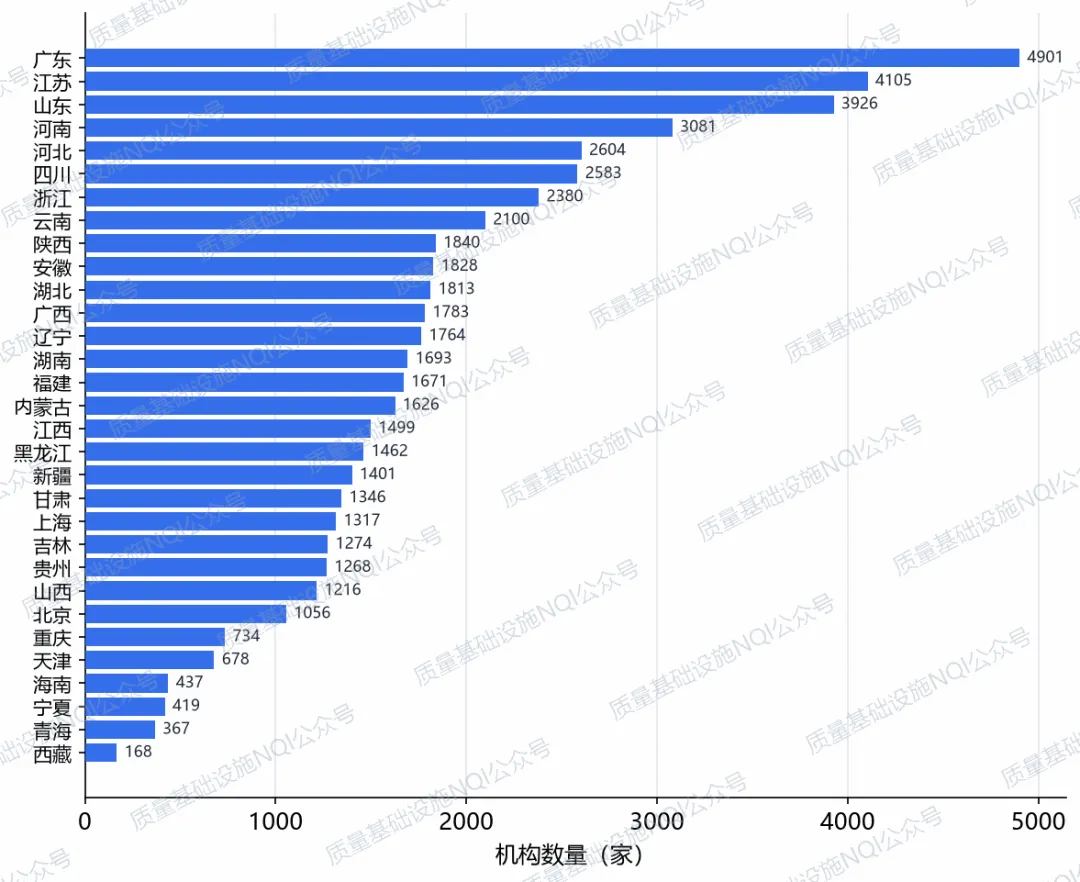
图10 2025年各省份检验检测机构数量(31省份)
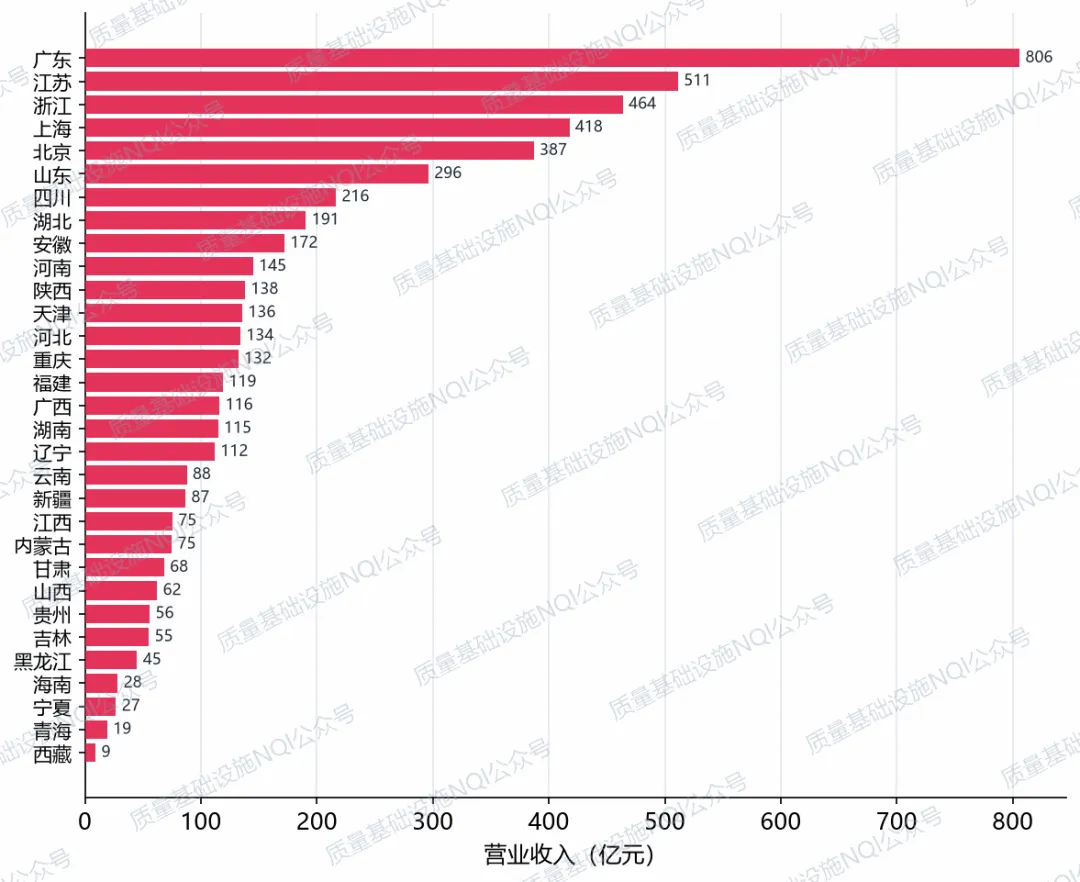
图11 2025年各省份检验检测营业收入(31省份)
三大经济圈合力托举。2025年长三角(沪苏浙皖)、珠三角、京津冀三大经济圈检验检测营业收入合计约占全国的56%,明显高于三者GDP合计占全国的比重(约44%),三大经济圈已成为行业高质量发展的核心引擎。
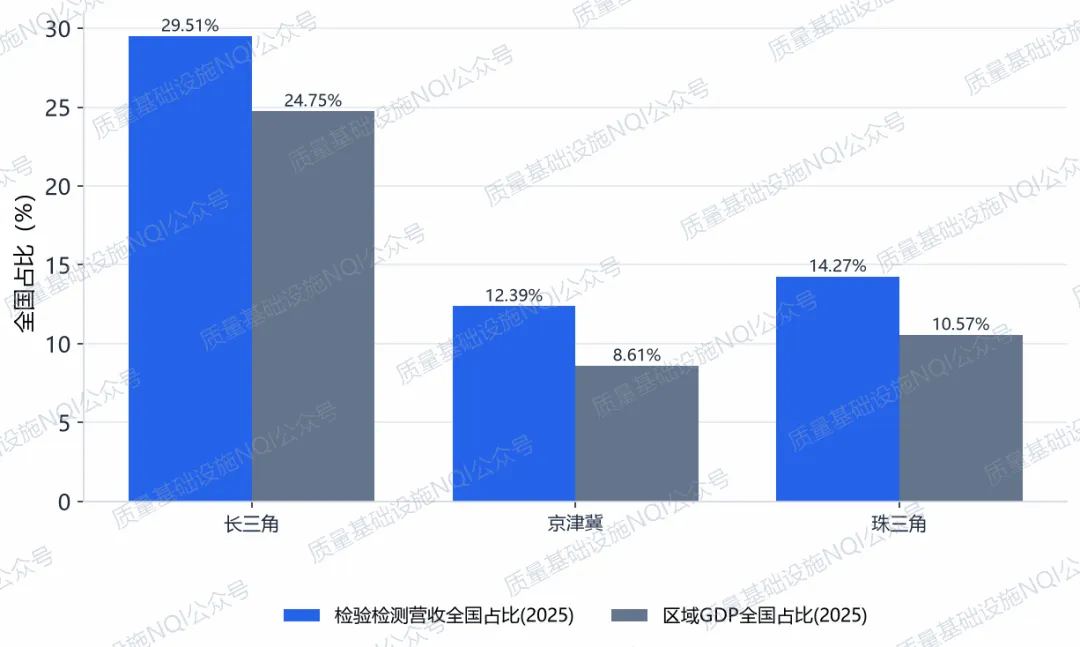
图12 三大经济圈检验检测营收占比与GDP占比(2025)
解剖案例:广东与浙江的两条路径
同样身处第一梯队,广东与浙江走出了截然不同的升级路径,恰好构成“量质并行”与“减量提质”的对照样本。
广东——“量质并行”的规模龙头。机构数量由2018年的3,060家增至2025年的4,901家(+60.2%),营业收入由2021年的626.06亿元增至2025年的805.89亿元(+28.7%)。2025年广东以占全国9.02%的机构,贡献了15.20%的营收、17.97%的报告数量,户均营收达1,644万元——名副其实的“产业压舱石”。
浙江——“减量提质”的效率标杆。机构数量在2023年达峰(2,487家)后回落,2025年为2,380家(较2018年+19.7%,较峰值−4.3%),但营业收入却从2021年的300.08亿元跃升至2025年的463.86亿元(+54.6%),户均营收高达1,949万元、约为全国均值的2倍,人均营收53.9万元亦显著高于全国平均水平。“机构几乎不增、营收大幅跃升”,是“以质取胜”的鲜活注脚。
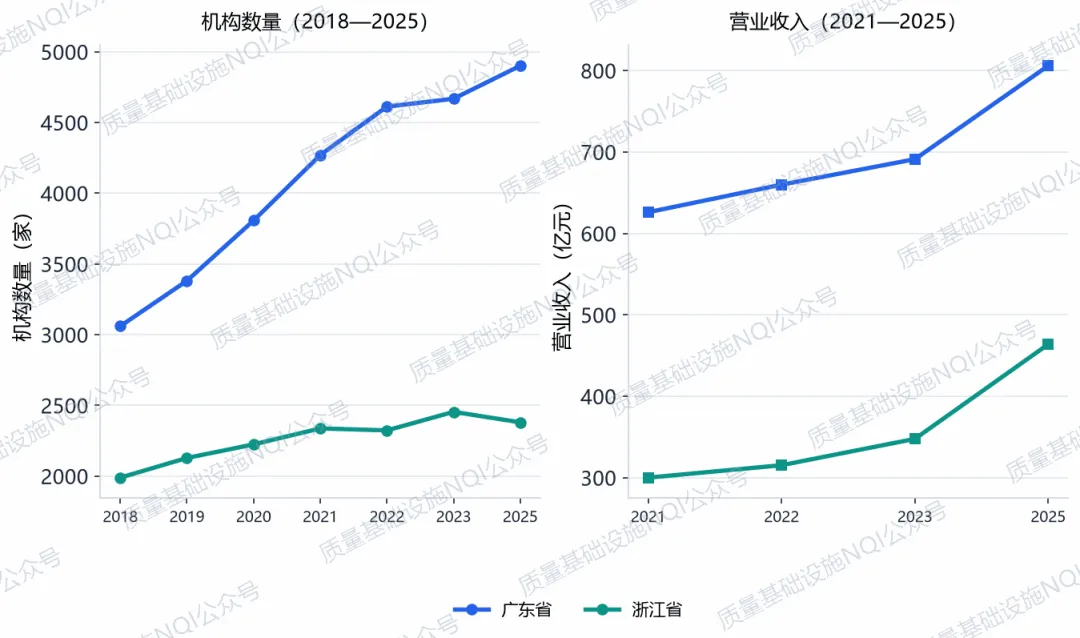
图13 广东、浙江机构数量与营业收入变化(2018—2025)
表1|广东、浙江解剖案例关键指标(2025)
SECTORS
领域生态:谁数量最多,谁最“赚钱”
机构数量与盈利能力严重“错配”,是行业最耐人寻味的图景。机动车检验以17,349家机构高居榜首,但户均营收仅约185万元;而电子电器(888家)户均营收约3,718万元、建筑工程(5,299家)约1,412万元、机械(579家)约4,464万元——技术壁垒与产业附加值,直接决定“赚钱能力”。
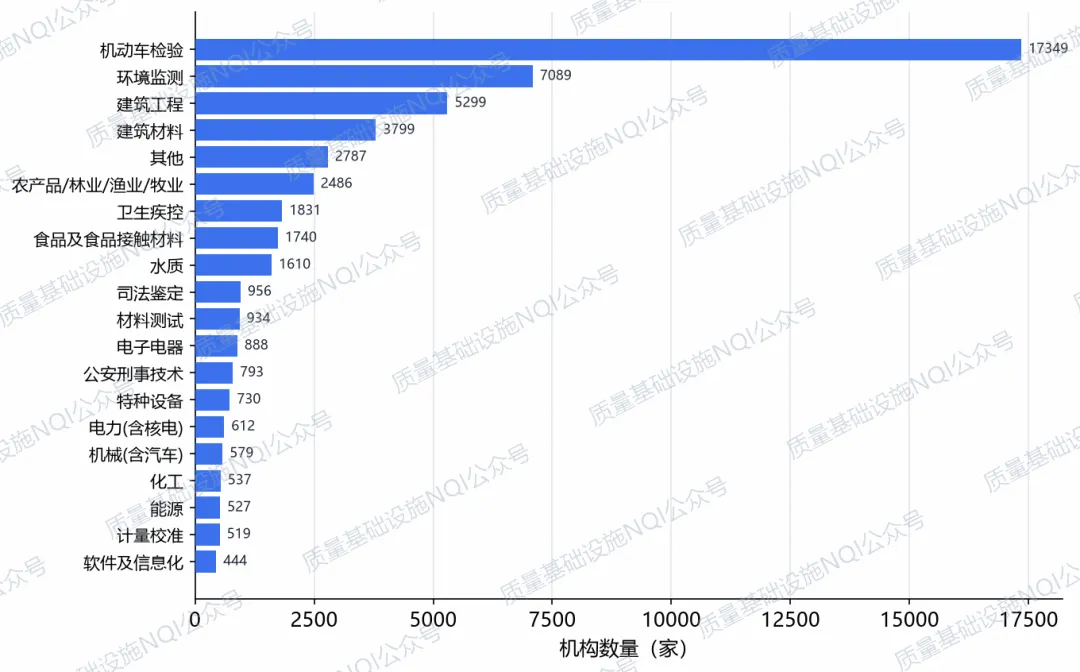
图14 2025年主要专业领域机构数量
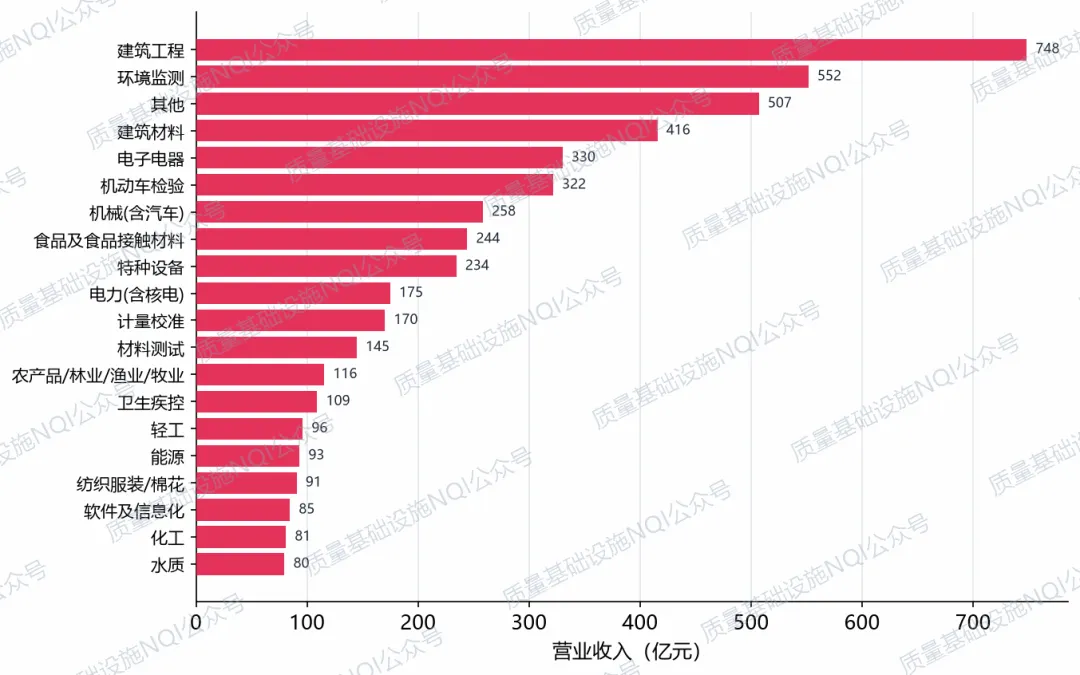
图15 2025年主要专业领域营业收入
EFFICIENCY
质效升级:从“拼数量”到“拼质量”
报告类型结构凸显市场化特征。2024年社会委托类报告5.00亿份(占比90.8%),行政执法类报告0.30亿份(占比5.5%),司法鉴定类报告142.09万份(占比0.26%),其他报告0.19亿份(占比3.5%)——社会委托业务占据绝对主导地位。
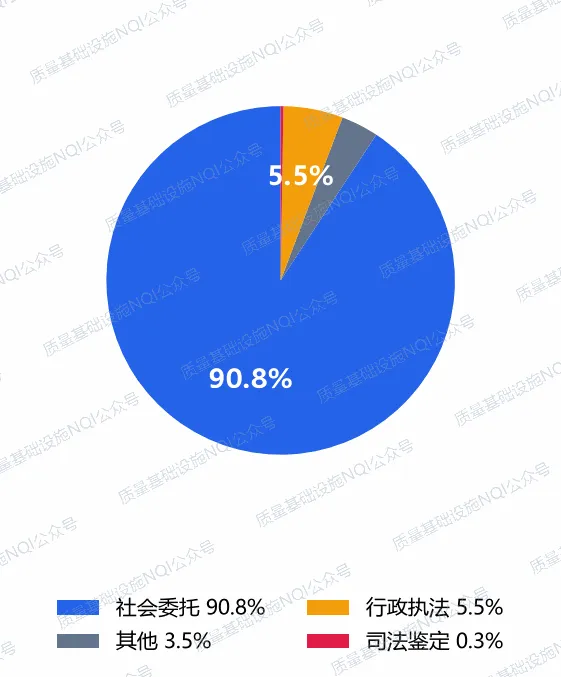
图16 2024年检验检测报告类型结构
人员素质持续优化。2024年从业人员中,拥有研究生及以上学历16.01万人(占比10.33%)、大学本科学历67.62万人(占比43.62%);具有高级职称20.21万人(占比13.04%)、中级职称33.39万人(占比21.54%)——“高学历、高职称”人才占比持续提升。
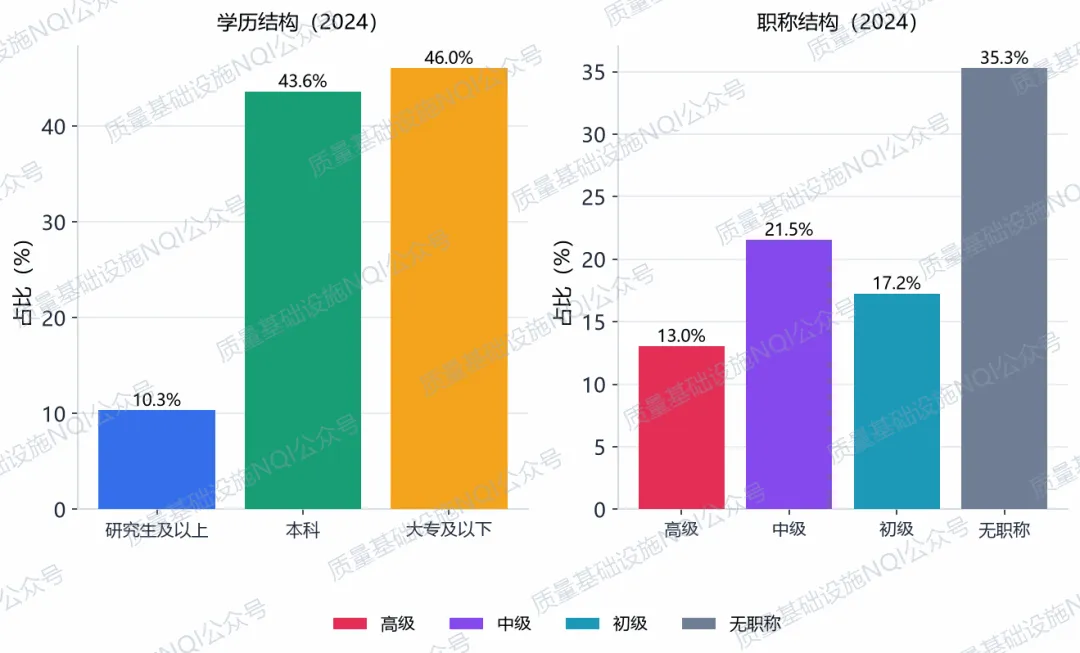
图17 检验检测从业人员学历与职称结构(2024)
单位产出效率全面跃升。户均营收由2013年的563万元升至2025年的976万元,人均营收由18.1万元升至33.4万元,单份报告收入由494元升至929元,“少人高效”成为新常态。
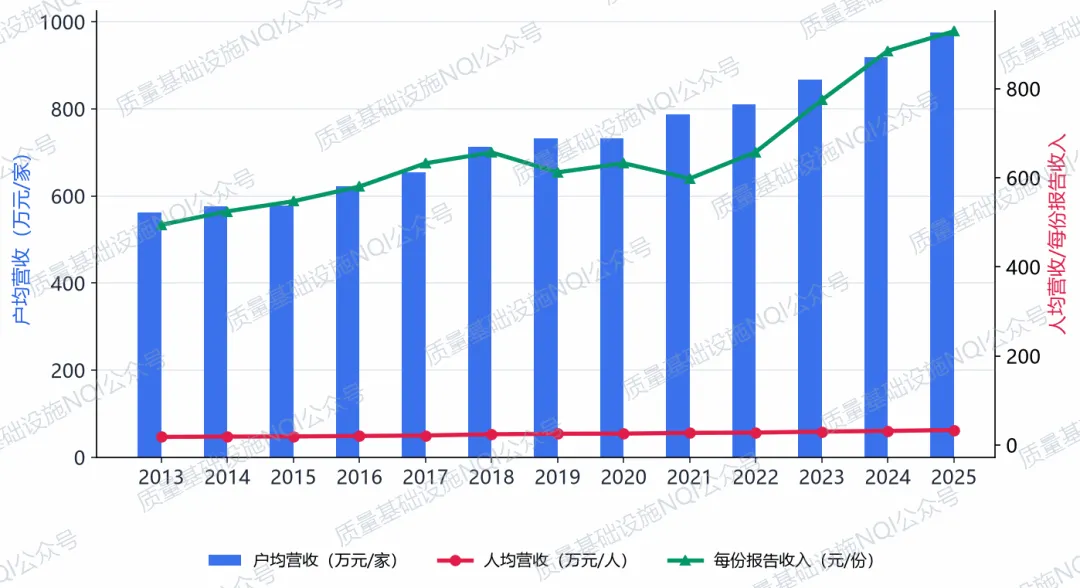
图18 户均/人均营收与单份报告收入变化
创新活力增强。2025年获得发明专利1.99万项、实用新型5.10万项、外观设计0.27万项,以及软件著作权4.96万项——技术要素正加速向行业集聚。
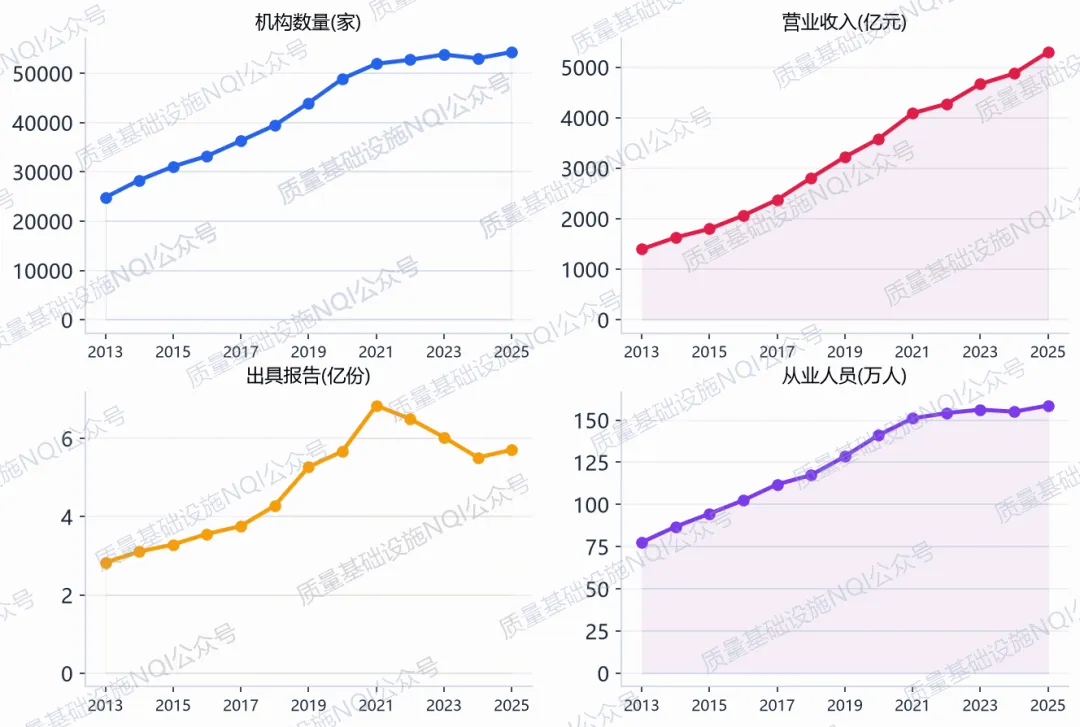
图19 专利与软件著作权情况(2025)
POLICY
政策脉络:高质量发展的顶层推动
检验检测服务业的每一次结构性跃迁,背后都有国家政策的强力牵引。梳理十二年来的关键节点:
2014年
国办发〔2014〕8号《关于整合检验检测认证机构的实施意见》,明确“政事分开、事企分开、管办分离”,市场化改革破题。
2017年
《中共中央 国务院关于开展质量提升行动的指导意见》,质量提升上升为国家行动。
2021年
国发〔2021〕30号《“十四五”市场监管现代化规划》,提出“加大认可和检验检测改革创新力度”、引导产业集约化发展、推动中高端检验检测仪器设备国产化。
2023年
中共中央、国务院印发《质量强国建设纲要》,以专栏形式部署“质量基础设施升级增效工程”,要求建立权威高效的认可、检验检测体系;同年新质生产力重大论断提出,检验检测被赋予服务新质生产力发展的新使命。
2024—2025年
市场监管总局修订执行《检验检测统计调查制度》,深化改革、强化监管,推进行业公信力和专业化建设。
2026年4月23日
市场监管总局发布《关于对检验检测机构资质认定实施“一单一库”管理的公告》(2026年第14号,自2026年6月1日起施行),标志着资质认定管理进入“清单化、透明化”新阶段。该政策明确:检验检测机构应当在“一单一库”范围内申请资质认定,依法依规使用资质认定证书及标志(CMA);对于未取得资质认定的检验检测项目,不得使用资质认定证书,不得在检验检测报告上标注资质认定标志。“一单一库”涵盖产品质量检验、食品检验、农产品质量检验、机动车排放及安全技术检验、医疗器械检验、化妆品检验、司法鉴定检测、生态环境监测、林业产品质量检验、林木种子及草种质量检验、进出口商品检验等11大类法定领域,同步建立动态管理与“沙盒监管”制度,实现“事项全公开、流程全透明、标准全统一”,既守住安全底线,又为新业态留足创新空间。这是对行业“放管服”改革的深化,也是推动行业“去水分、提公信”的关键一招。
OUTLOOK
趋势研判:八个判断
增速换挡:行业已从两位数高速扩张转入中速高质量发展阶段,营收增速将持续高于机构数量增速。
总量见顶:机构数量2024年首降,未来或将进入“存量优化”而非“增量扩张”阶段。
集约提速:规模以上机构贡献超八成营收,行业集中度有望继续提升。
民营主导:民营机构占比已超六成,市场化浪潮不可逆转。
动能转换:新兴领域(电子电器、机械、软件、能源)接棒传统领域成为增长主引擎。
区域收敛:东部效率高地效应稳固,中西部、东北在承接产业转移中孕育新增量。
质效为王:户均、人均营收与单份报告收入上行,“少人高效”成为竞争壁垒。
监管趋严:资质认定“一单一库”等新政将加速落后产能出清,公信力成为核心资产。
APPENDIX
附表:核心数据全景
表2|全国检验检测服务业核心指标(2013—2025)
注:实验室面积自2015年起披露,2013—2014年无数据;仪器设备资产原值2015—2016年出现回落,与统计口径调整有关,跨年比较请注意口径差异。
表3|2025年各省份检验检测机构与营收(按机构数量降序)
表4|2025年主要专业领域机构与营收(按机构数量降序)
喜欢此内容的人还喜欢
@质量基础设施NQI
@质量基础设施NQI
@质量基础设施NQI
@质量基础设施NQI
来源 / 市场监管总局、国家认监委等
编辑 / 质量基础设施NQI公众号
一审 / 肖雨洁
二审 / 范蔚琳
三审 / 张洁
联系我们
Contact Us
投稿邮箱:NQI@yuanjiantech.com
联系电话:010-64482109
点赞
分享
推荐



发表评论
发表评论: