
 研报速递
阶段性供给压力大
糖价承压
2026.6.1
巴西产量大幅超预期
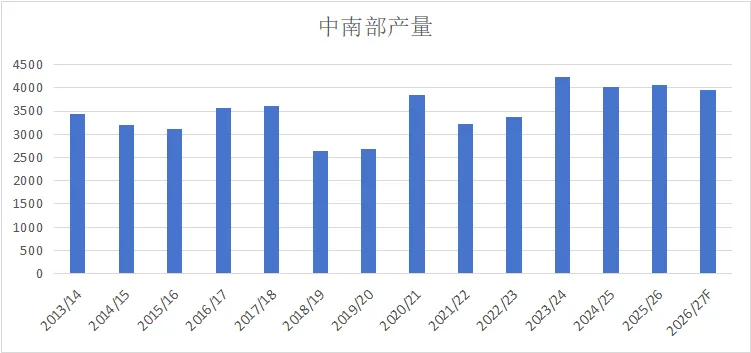
巴西是全球最大的产糖国之一,也是全球最大的糖出口国。目前主流机构对巴西2026/27年度甘蔗产量的达到6.5亿吨,大幅超之前的预期。
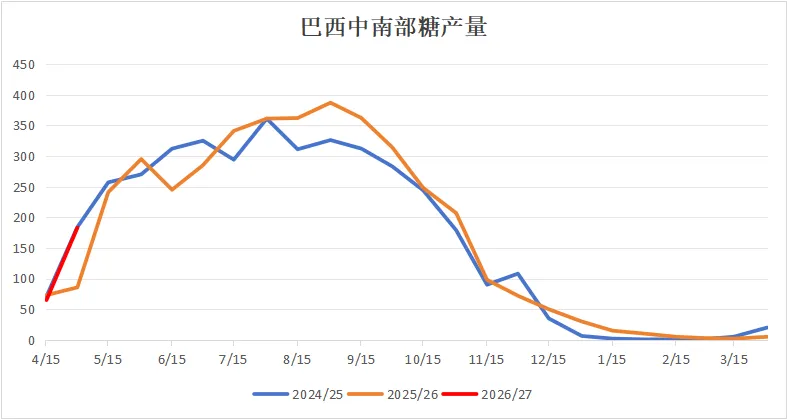
UNICA最新发布半月报数据,巴西中南部4月下半月压榨甘蔗4006.17万吨,同比增加123.12%;产糖182.78万吨,同比增加96.85万吨;甘蔗制糖比38.16%,去年同期为45.23%,环比4月上半月32.93% 上调7.41%;出糖率116.89千克/吨,去年同期109.92。
2026/27榨季截至4月下半月,巴西中南部累计压榨甘蔗6045.78万吨,同比增加74.58%;累计产糖247.5万吨,同比增加88.07万吨;累计甘蔗制糖比38.16%,上年同期的45.23%;累计出糖率112.58千克/吨(去年同期106.81)。
图1:巴西中南部糖产量预估(单位:万吨)
(数据来源:同花顺Ifind)
图2:巴西中南部糖产量(单位:万吨)
(数据来源:同花顺Ifind)
印度增产不及预期
1、印度糖增产不及预期
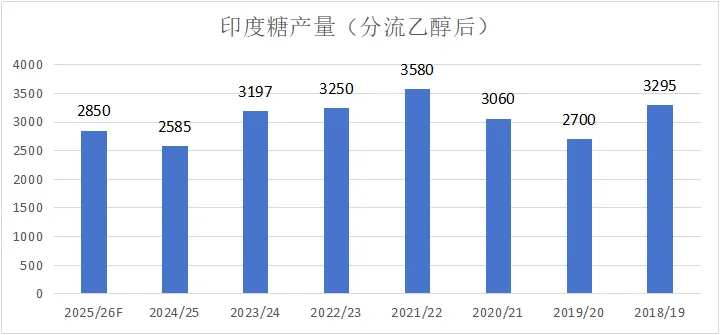
根据印度糖业和生物能源制造商协会(ISMA)的数据,印度2024/25榨季的食糖产量约2590万吨。2025/26 榨季(截至 9月结束)印度食糖产量预计将在2850万至2900万吨之间。2月下旬,ISMA下修糖产量预估,预计糖总产量约3240万吨,预计用于生产乙醇的糖分转移量约310万吨,净糖产量约2930万吨(比上年增长12%)。
截至2026年5月15日,印度全国合作糖厂联合会(NFCSF)发布 2025-26榨季数据显示,本榨季印度累计产糖 2780 万吨,同比增长 8%,糖厂平均产糖率达 9.58%,目前仅剩 4 家糖厂仍在生产。预计印度最终产量将在2850万吨附近。
对于长期来看,由于国际化肥价格大幅上涨,近期印度化肥招标出现流标,在甘蔗生长的关键期,如果没有足够的化肥,则会影响下一年度印度甘蔗的产量。对于长远来看,印度可能在下一年年度出现产不足需的情况。
图3:印度食糖产量(单位:万吨)
(数据来源:同花顺Ifind)
2、印度食糖库存与出口政策
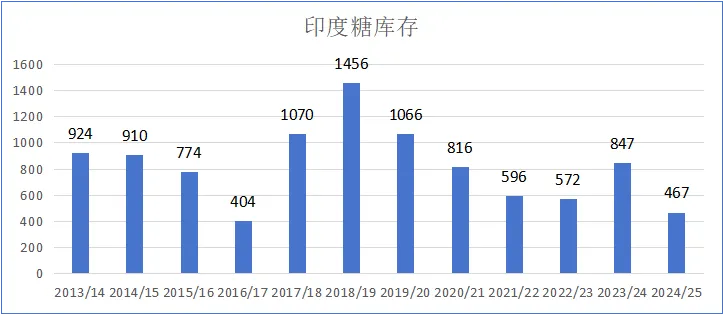
预计印度国内糖消费量在2900万吨,目前其期初库存为400-500万吨左右,在产量预估下调之后,印度食糖自身供不应求;印度政府于2026 年 5 月 13 日宣布,即日起至9月30日全面禁止原糖、白糖、精制糖出口。但考虑到印度出口平价在18-19美分左右,因此,印度禁止出口政策影响不大。
图4:印度糖库存(单位:万吨)
(数据来源:同花顺Ifind)
国内供需状况
1、新年度国内糖产量超预期
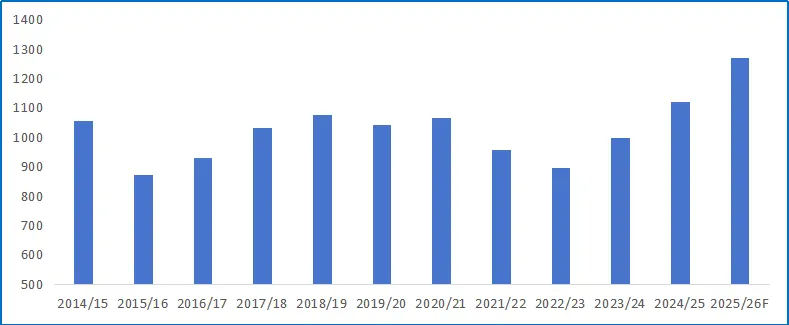
根据中国糖业协会的统计,2024/25榨季全国食糖产量1116.21万吨,同比增加119.89万吨,增幅12.03%。对于2025/26榨季,2025/26榨季中国食糖产量预估在1280万吨左右,大幅高于之前预估1200产量。截至 2026年4月底,2025/26榨季全国食糖累计产糖1276万吨左右。
图5:国内糖产量(单位:万吨)
(数据来源:同花顺Ifind)
2、进口量维持在高位,糖浆进口有放量趋势
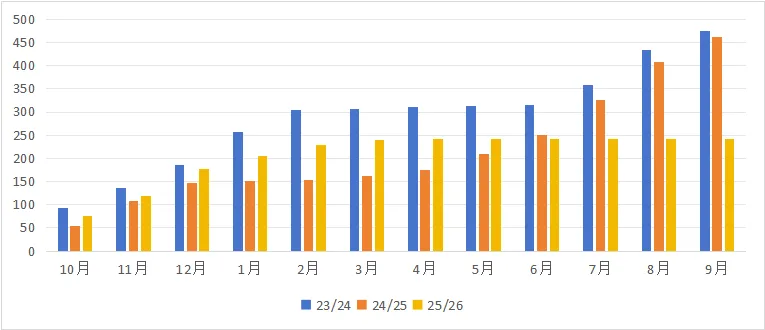
中国进口糖分为配额内、配额外两类,配额内进口实行15%关税,配额外进口进口关税为50%。按目前商务部公告,中国每年白糖(食糖)配额内进口量固定为 194.5万吨/年。根据海关总署发布的最新数据,2025/26 榨季(2025 年 10 月 —2026 年 4 月)我国食糖进口累计达到241.55 万吨,同比增加67.06 万吨。
5月份,国内对配额外进口发放了100万吨左右,算进口政策落地,虽然发放数量减少,但是减少量不足以抵消国内增产带来的压力。
图6:国内食糖累计进口量(单位:万吨)
(数据来源:同花顺Ifind)
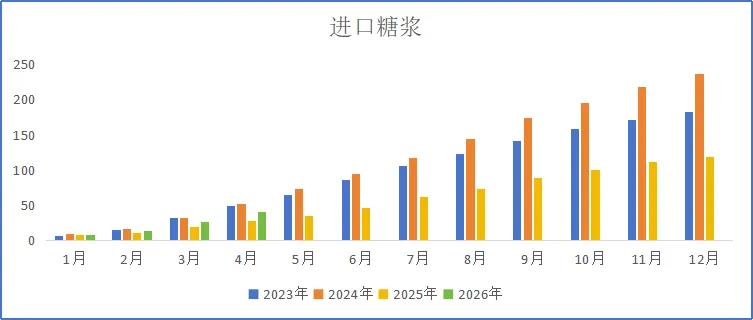
2026 年4月,我国糖浆与预混粉合计进口14.27万吨,同比增加5.75万吨;其中糖浆进口12.10万吨,同比增加7.77万吨,白砂糖预混粉进口2.17万吨,同比减少2.01万吨。2026 年 1—4 月两类产品累计进口40.64 万吨,同比增加 12.82 万吨;2025/26 榨季(2025 年 10 月 —2026 年 4 月)累计进口 70.61 万吨,同比减少 21.13 万吨,降幅 23%。
图7:国内糖制品累计进口量(单位:万吨)
(数据来源:同花顺Ifind)
3、国内供需平衡分析
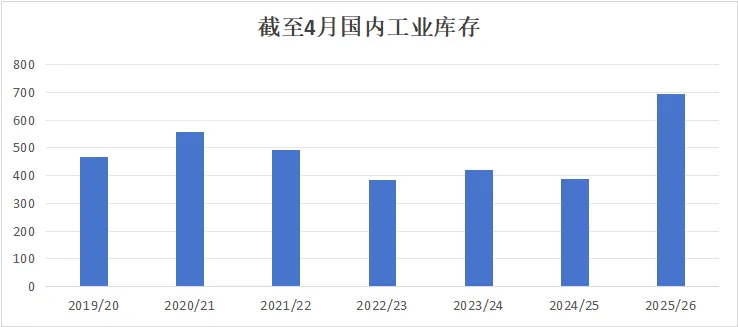
从国内来看,预期产量在1280万吨左右,配额内进口约195万吨,两者合计约1480万吨左右;考虑到需求大约在1500万吨,不考虑配额外进口和糖浆进口供需已经达到平衡。但是每年配额外进口大约还有100-200万吨左右,另外还有几十万吨进口糖浆,因此国内供给压力较大。这从国内工业库存也可以看出,截至到4月底,国内食糖工业库存为696万吨,同比增加309万吨,处于历史同期最高水平,现实的库存压力较大。
图8:国内工业库存(单位:万吨)
(数据来源:同花顺Ifind)
总结
短期来看,从巴西生产数据来看,产量大幅超预期,主要原因甘蔗产量超预期,虽然巴西制糖比下调,但是甘蔗产量上升,食糖产量反而增加。印度食糖产量不及预期,且禁止出口,但印度出口平价价格较高,其政策短期影响有限。长期来看,国际化肥价格大幅上涨,推升全球农产品生产成本,下一榨季全球减产迹象明确,外盘中长期价格中枢将抬升。
国内情况,预计国内产量将增加至1280万吨左右,产量大幅超预期,预计全年配额内、配额外和糖浆进口总量可能达到500万吨左右。在年度消费约1500万吨的情况下,国内呈现供给过剩格局,国内库存压力较大。
国内短期供给压力非常大,短期国内糖价仍然偏弱运行。
风险点:巴西制糖比,中国食糖进口政策
姓名 | 期货从业资格号 | 交易咨询从业证书号 |
张伟 | F3011397 | Z0012289 |
分享资讯
如果您喜欢这篇文章,可点击右上角按钮,轻松分享给朋友。
联系我们
西南期货有限公司
地址:重庆市江北区金沙门路32号23层
全国统一客服热线:400-801-7321
官方网站:www.swfutures.com
免责申明
西南期货有限公司具有期货交易咨询业务资格和经营期货业务资格(许可证号:91500000202897127J)。本报告仅供西南期货有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。
本报告中的信息来源于公开的资料或实地调研,尽管我们相信报告中资料来源的可靠性,但本公司对这些信息的准确性及完整性不作任何保证。本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整,本公司没有义务和责任去及时更新本报告并通知客户。本报告所载的全部内容只提供给客户做参考之用,不作为客户的直接投资依据,本公司不因客户使用本报告而产生的损失承担任何责任。
本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“西南期货”,且不得对本报告进行任何有悖原意的引用、删节和修改。
若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该机构以要求获悉更详细信息或进行交易。本报告不构成本公司向该机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。
投资有风险,入市需谨慎。
- End -
扫码关注 西南期货研究所

发表评论
发表评论: