
 研报速递
1摘要与研究背景
1.1 研究背景与目标
自噬(Autophagy)是细胞通过溶酶体途径降解受损细胞器、错误折叠蛋白与入侵病原体的关键稳态机制。它既是细胞在营养匮乏、氧化应激、感染等压力下的生存策略,也是决定细胞命运的重要开关。过去十年间,自噬研究从酵母遗传学模型走向哺乳动物疾病模型,从单一的自噬体形成机制走向选择性自噬、线粒体自噬、内质网自噬、核自噬等精细分支,并与铁死亡、焦亡、凋亡、免疫原性细胞死亡等多种细胞死亡方式形成复杂的调控网络。
在疾病层面,自噬与肿瘤发生发展、神经退行性疾病(阿尔茨海默病、帕金森病)、代谢性疾病(糖尿病肾病、非酒精性脂肪肝)、心血管疾病(动脉粥样硬化、心肌肥厚)、免疫炎症(脓毒症、自身免疫病)、骨关节疾病(骨关节炎)以及组织损伤修复(脊髓损伤、缺血再灌注损伤)高度相关。正因如此,自噬长期是全球生物医学研究中竞争最激烈、产出最密集的方向之一。
本报告基于武汉世纪搜网站提供的近五年自噬相关文献聚合数据,从发文热度、顶刊认可度、研究热点、机构分布、核心 PI、靶点与试剂品牌六大维度构建分析框架,并结合专家视角进行深度解读,旨在回答三个核心问题:第一,自噬研究的热度是否见顶?第二,研究焦点正在向哪些方向迁移?第三,试剂市场的竞争格局正在发生怎样的重构?报告结论可为科研选题、资源投放与商业决策提供数据支撑。
1.2 关键数据速览
在展开详细分析之前,先以四组核心指标勾勒自噬研究近五年的整体面貌。这四组指标分别对应产出规模、增长速度、质量结构与热点强度,构成理解后续各章的数据基线。

- 热度持续攀升:2021–2025 年累计发文 23,748 篇,CAGR(复合年均增长率,Compound Annual Growth Rate,用于衡量多年期指标折算到每年的平均增长速度,计算公式为 (末期值 ÷ 基期值)1/年数− 1)约 14.70%,2025 年达峰值 6,464 篇。
- 质量结构改善:IF>10 论文从 540 篇增至 1,311 篇,占比提升 5.82 个百分点,高/低影响力论文比值提升 56.5%。
- 热点加速迁移:线粒体自噬(mitophagy)2024 年起超越凋亡(apoptosis),成为第二大高频词;铁死亡(ferroptosis)五年 CAGR 达 41.8%。
- 机构高度集中:TOP20 机构全部为中国机构,其中临床医院占 73.55%,四川大学华西医院、华中科技大学同济医学院附属同济医院、协和医院居前三。
- 试剂格局重塑:Beyotime 于 2025 年登顶年度品牌第一;Vazyme、Servicebio、MCE、Abclonal 增速领先;国际传统品牌份额系统性收缩。
关于 2026 年数据的说明
2026 年已收录发文 2,335 篇,为不完整年度,不可与 2021–2025 年直接比较年度增速或计算 CAGR。 2021–2025 年合计 23,748 篇,与全库总量 26,083 篇的差额(2,335 篇)即为 2026 年数据。 2026 年数据仅用于观察趋势延续性,例如 IF>10 占比、关键词排名、品牌格局等结构性信号。
2 文献热度年度变化趋势
2.1 年度发文量总体走势
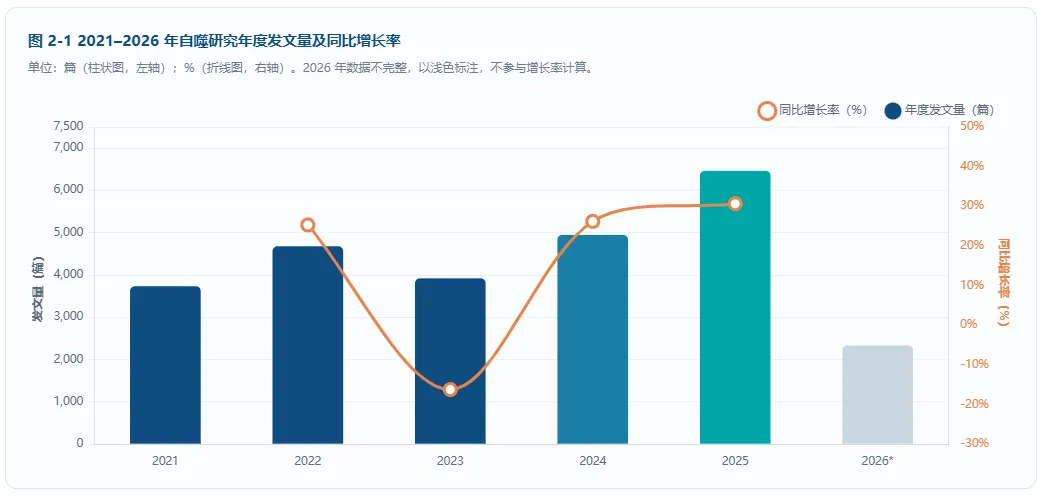
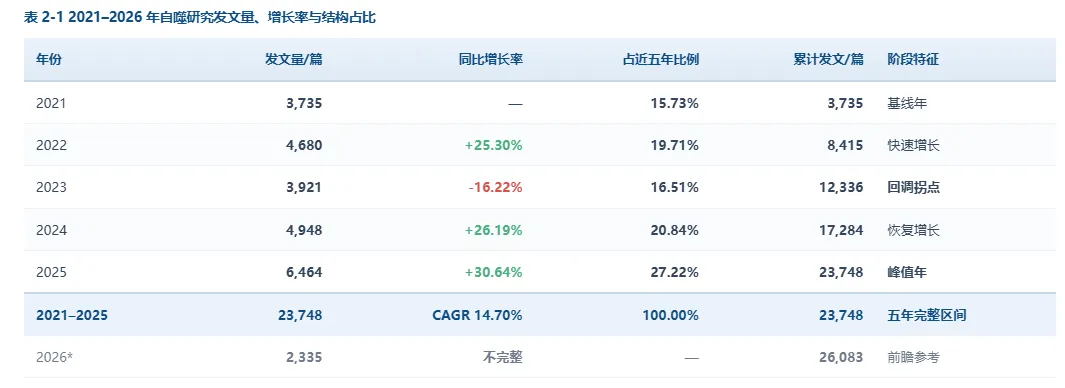
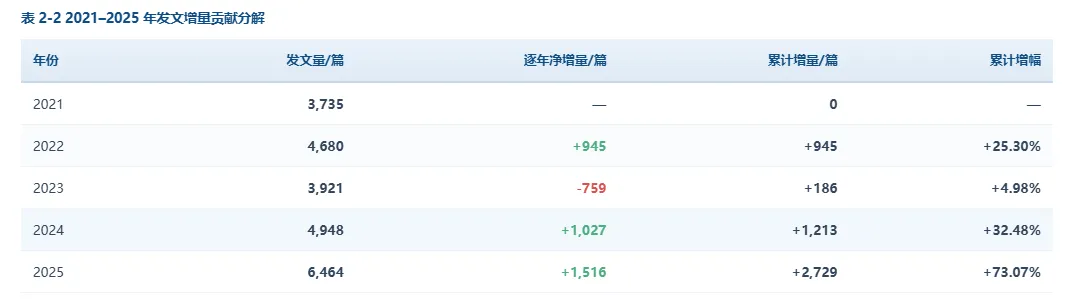
自噬研究在 2021–2025 年间走过了一条「稳步扩张—深度回调—加速反弹」的完整曲线。2021 年 3,735 篇构成五年基线,2022 年迅速攀升至 4,680 篇,同比增长 25.30%,显示疫情后科研产出集中释放与自噬方向热度叠加的双重效应。然而 2023 年出现意外回调,发文量降至 3,921 篇,同比下滑 16.22%,成为五年中唯一的负增长年份。这一回调并非方向衰退,而是研究结构从「数量扩张」向「质量竞争」切换的阵痛期——同一年 IF>10 论文数量反而增长 6.78%,恰好印证了这一判断。
进入 2024 年,自噬研究强势反弹至 4,948 篇,同比增长 26.19%;2025 年进一步冲高至 6,464 篇,同比增长 30.64%,创五年新高。尤其值得注意的是,2025 年的增速高于 2024 年,说明领域仍处于加速扩张通道而非见顶回落。五年复合年均增长率(CAGR)约 14.70%,显著高于全球生物医学文献整体增速,自噬依然是高景气研究方向。
需要特别说明的是 CAGR 这一指标的含义:CAGR 即复合年均增长率(Compound Annual Growth Rate),它把五年间的总增长折算成"每年平均增长多少",计算公式为 (末期值 ÷ 基期值)1/年数 − 1。与简单平均增长率不同,CAGR 假设增长是复利式累积的,能够更真实地反映长期增长节奏。以本报告为例,2025 年发文量 6,464 篇、2021 年 3,735 篇,年数差为 4,则 CAGR = (6464 ÷ 3735)1/4 − 1 ≈ 14.70%。它并不代表每一年都恰好增长 14.70%,而是描述五年整体增长的年化速度。
为什么 2023 年会出现回调?三个层次的解释
- 统计口径层面:
2023 年全球科研产出在疫情后进入结构性调整期,部分期刊出版节奏与数据库收录存在滞后,导致年度可比性受到一定影响。 - 质量优先层面:
2023 年总发文虽下降 16.22%,但 IF>10 论文数量反而从 649 篇增至 693 篇(+6.78%),说明领域主动或被动地从"数量扩张"转向"质量提升",低影响力论文被挤出。 - 周期波动层面:
2021–2022 年的高速增长透支了部分选题,2023 年成为研究者重新聚焦的调整年;随后 2024–2025 年的强势反弹证明这是"蓄力"而非"退潮"。 - 五年 CAGR 14.70% 的含义:
即使经历了 2023 年的回调,五年整体仍保持近 15% 的年化增速,说明自噬研究的长期动能充足,短期波动不改变向上趋势。
2.2 增长拐点与阶段划分
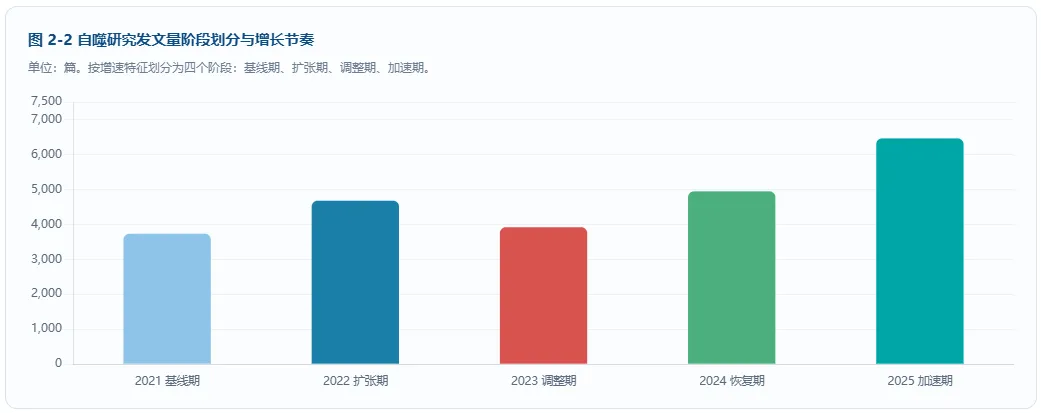
如果把五年数据放进同一坐标系,可以清楚识别出四个阶段。第一阶段为「基线期」(2021 年),发文 3,735 篇,是理解后续增长的起点。第二阶段为「扩张期」(2022 年),单年增长 945 篇,增速 25.30%,属于典型的顺周期扩张。第三阶段为「调整期」(2023 年),单年减少 759 篇,为五年唯一负增长,构成最关键的拐点。第四阶段为「加速期」(2024–2025 年),两年连续高增长,且 2025 年增速(30.64%)高于 2024 年(26.19%),呈现"增速再加速"的强势特征。
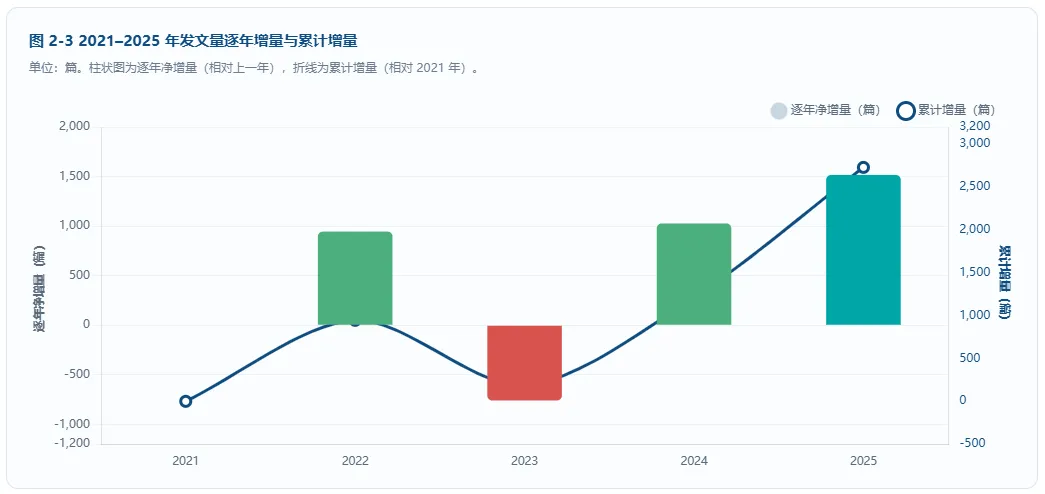
从增量贡献看,2025 年相对 2021 年的净增量为 2,729 篇,而 2024 与 2025 两年相对 2023 年合计新增 2,543 篇,超过 2021–2023 三年总和(1,745 篇)。这意味着近两年的增量已超过前三年总和,自噬研究正处于产出集中释放期。
增长节奏的"两段式"特征与战略含义
- 第一段(2021–2022):
高速扩张,年增量 +945 篇,反映自噬作为成熟热点方向的持续吸引力,也受益于疫情后科研产出的集中释放。 - 第二段(2023):
深度调整,年增量 -759 篇,为五年唯一负增长年份,是研究结构切换的"分水岭"。 - 第三段(2024–2025):
强势反弹且加速,两年净增 2,543 篇,超过 2021–2023 三年总和(1,745 篇),说明领域已完成一轮"挤泡沫"式调整,当前处于高质量扩张期。 - 战略含义:
对于科研机构,2024–2025 年的加速意味着竞争窗口正在打开;对于试剂企业,产出放量直接对应试剂需求增长,是加大投放的关键时点。
2.3 年度发文占比与结构变化
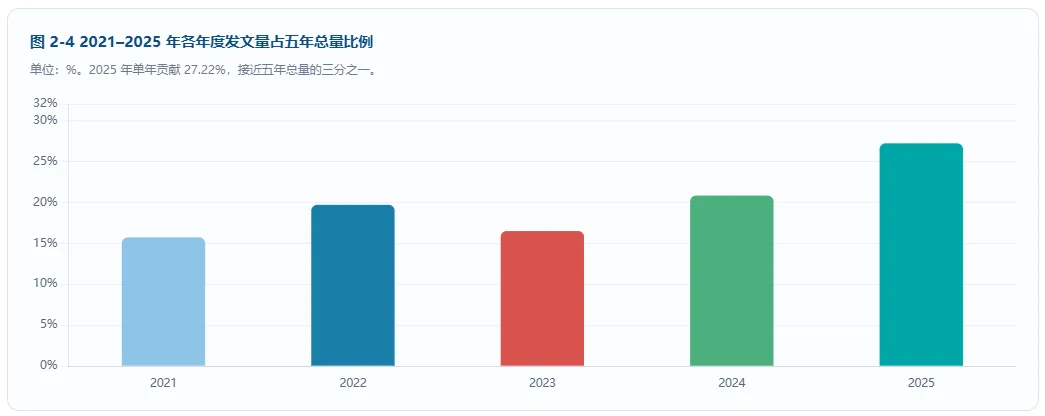
从五年总量结构看,2021–2023 三年合计占 51.95%,2024–2025 两年合计占 48.05%,后两年几乎追平前三年总量。其中 2025 年单年占比 27.22%,为五年最高,接近五年总量的三分之一。这一结构变化说明,自噬研究的产出正在向近期集中,领域活跃度不降反升。
进一步观察年度占比的波动轨迹:2021 年 15.73%、2022 年 19.71%、2023 年回落至 16.51%、2024 年 20.84%、2025 年跃升至 27.22%。2023 年的占比回落与 2025 年的占比跃升形成鲜明对比,二者之间的"V 型"结构,正是领域从调整走向爆发的直观写照。这种结构变化与"线粒体自噬 + 铁死亡 + 免疫治疗"三大交叉方向的集中爆发高度同步。
结构解读:产出向近期集中的三重含义
- 含义一:领域未老化。
如果研究方向趋于成熟或衰退,通常会出现产出向早期集中的现象;而自噬研究呈现产出向近期集中,说明领域仍在扩张期。 - 含义二:新方向带动增量。
2024–2025 年的增量主要来自线粒体自噬、铁死亡、神经炎症、免疫治疗等新兴方向,而非传统凋亡研究的重复产出。 - 含义三:资源投入正当时。
产出加速意味着实验需求、试剂消耗、数据服务需求同步增长,2025–2027 年可能是自噬相关资源的投入回报高峰期。
3 顶刊关注度与学术认可度
3.1高影响力论文数量与占比
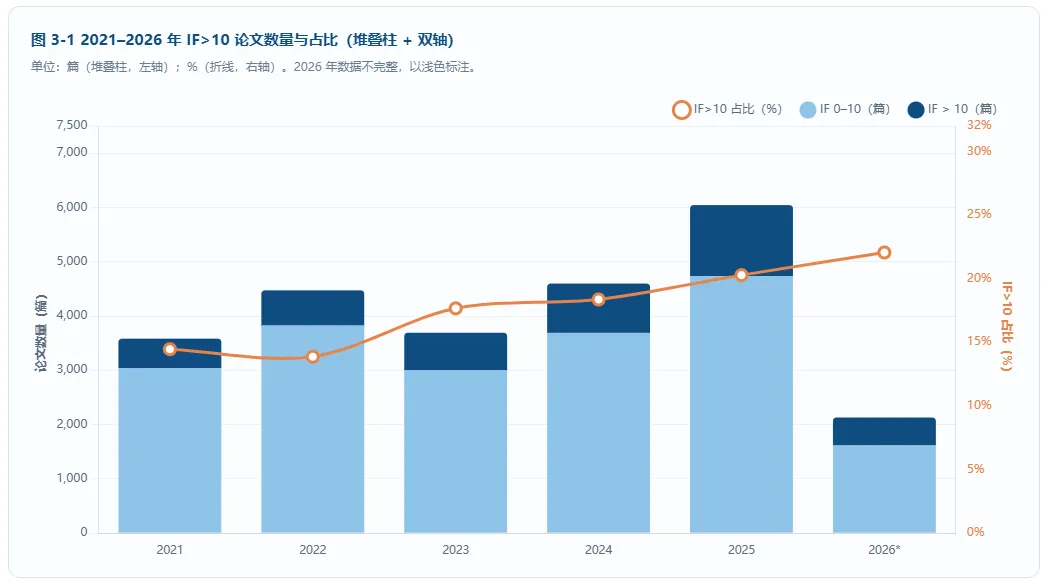
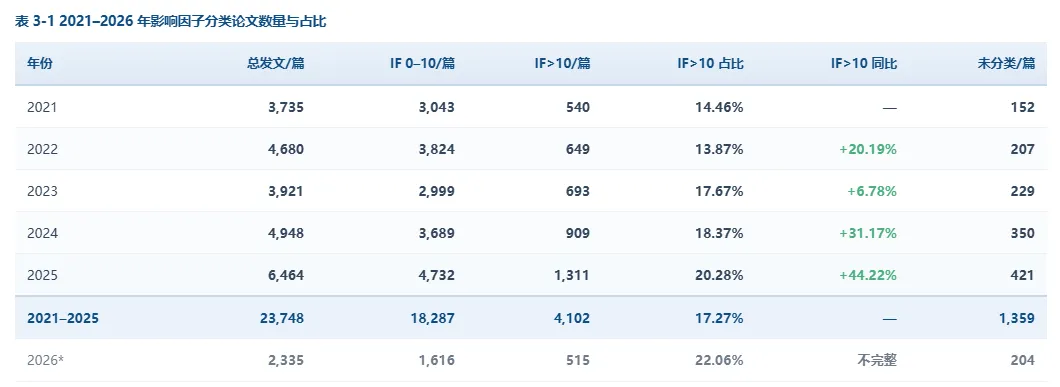
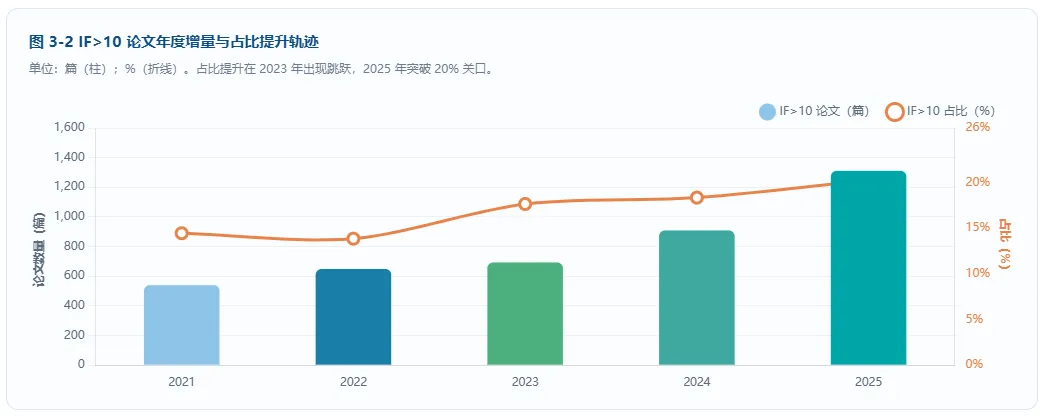
影响因子(Impact Factor, IF)大于 10 的期刊通常被视为各学科的国际顶刊,其论文数量与占比是衡量一个研究方向学术认可度的核心指标。自噬研究在这两个指标上均呈现显著上升。IF>10 论文数量从 2021 年的 540 篇增至 2025 年的 1,311 篇,五年增长 142.78%,接近 1.43 倍。同期占比从 14.46% 提升至 20.28%,提升 5.82 个百分点。
更值得关注的是增长节奏。2022 年 IF>10 论文 649 篇,同比 +20.19%;2023 年在总发文下降 16.22% 的背景下,IF>10 论文仍增至 693 篇,同比 +6.78%,这是"质量逆势提升"的关键证据;2024 年增至 909 篇,同比 +31.17%;2025 年跃升至 1,311 篇,同比 +44.22%,增速为五年最高。顶刊论文增速在 2024–2025 年连续跑赢总发文增速,说明自噬研究的增量主要来自高质量研究。
从五年累计看,2021–2025 年 IF>10 论文合计 4,102 篇,占全部可分类论文的 18.32%。若保持当前增速,2026 年完整年度 IF>10 论文有望突破 1,500 篇,占比可能接近或超过 22%。
质量提升的三重信号
- 信号一:数量与占比双升。
IF>10 论文五年累计 4,102 篇,占全部可分类论文的 18.32%,2025 年占比首次突破 20%,说明顶刊对自噬研究的接受度系统性提高。 - 信号二:增速跑赢大盘。
2025 年 IF>10 论文同比 +44.22%,显著高于总发文同比 +30.64%,剪刀差达 13.58 个百分点,说明增量主要来自高质量研究。 - 信号三:2023 年"逆势增长"。
总发文下降 16.22% 的年份,IF>10 论文仍增长 6.78%,这是领域从"量的扩张"转向"质的竞争"的关键证据,也意味着低质量重复研究正在被淘汰。 - 未分类记录占比上升:
未分类论文从 2021 年 152 篇增至 2025 年 421 篇,可能与新刊收录、期刊 IF 缺失有关,提示数据完整性需持续跟踪,但不影响整体质量提升的判断。
3.2 IF>10 论文增量与占比提升轨迹
将 IF>10 论文数量与占比放在同一张图上,可以清晰看到两条轨迹的协同上升。数量方面,五年间从 540 篇增至 1,311 篇,年均增加约 193 篇;占比方面,从 14.46% 升至 20.28%,年均提升约 1.46 个百分点。值得注意的是,占比提升并非匀速:2021–2022 年基本持平(14.46% → 13.87%),2023 年出现跳跃(→17.67%),2024 年小幅提升(→18.37%),2025 年再度跃升(→20.28%)。
2023 年是占比提升的第一个关键节点,与总发文下降同步发生,说明这是"分母收缩 + 分子增长"共同作用的结果。2025 年是第二个关键节点,此时总发文大幅增长,占比仍能提升,说明分子增长更快,属于更健康的质量提升。
关键判断:质量提升的两个节点
- 节点一(2023 年):被动质量提升。
总发文下降导致分母收缩,同时 IF>10 论文继续增长,占比被动跃升。这一阶段的提升带有"挤水分"性质。 - 节点二(2025 年):主动质量提升。
总发文增长 30.64% 的同时,IF>10 论文增长 44.22%,占比主动跃升。这一阶段的提升是真实的研究质量改善。 - 2025 年 IF>10 论文 1,311 篇,是 2021 年(540 篇)的 2.43 倍。
若保持当前增速,2026 年完整年度有望突破 1,500 篇。 - 战略含义:
高影响力论文的快速增长,意味着自噬研究的方法学门槛、机制深度与临床转化要求同步提升,低水平重复研究的生存空间将持续收窄。
3.3 中低影响力与高影响力论文的结构消长
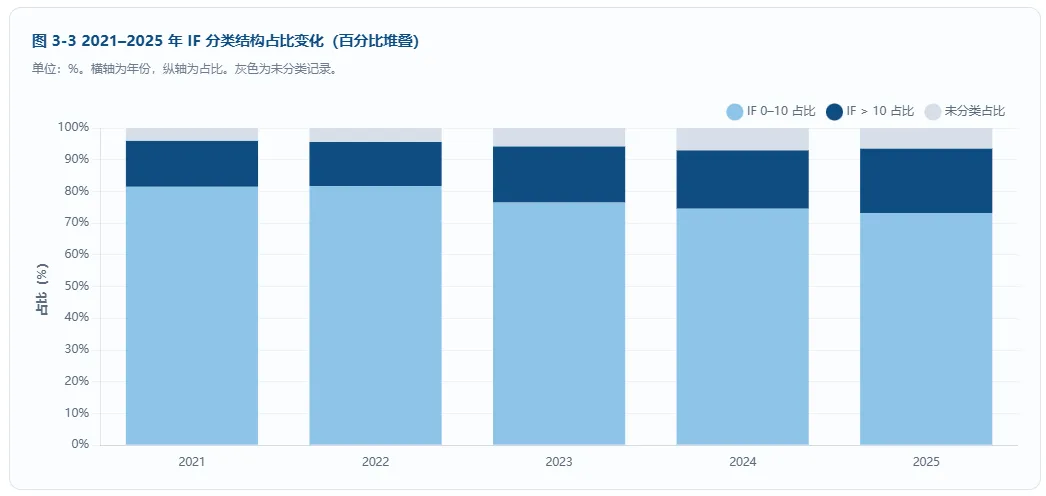
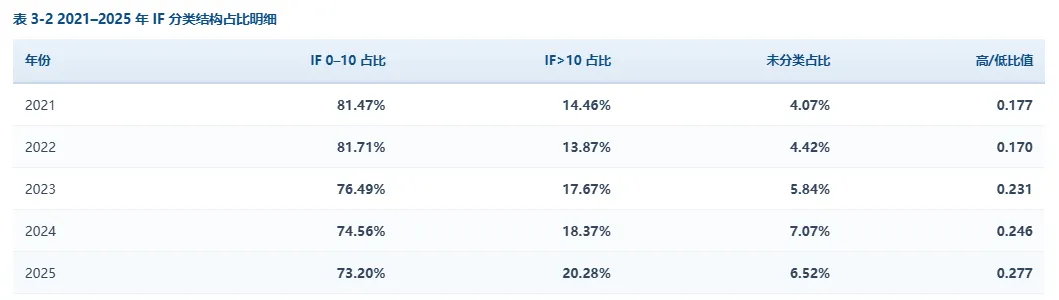
从结构看,IF 0–10 论文仍占主体,但其占比从 2021 年 81.47% 降至 2025 年 73.20%,五年下降 8.27 个百分点;同期 IF>10 论文占比从 14.46% 升至 20.28%,提升 5.82 个百分点;未分类记录占比从 4.07% 升至 6.52%,提升 2.45 个百分点。这一升一降,构成自噬研究"质量结构升级"的核心证据。
更能说明问题的是高/低比值——即 IF>10 论文数量与 IF 0–10 论文数量之比。该指标从 2021 年 0.177 升至 2025 年 0.277,提升 56.5%。高/低比值比单纯占比更能反映"顶刊相对强度",因为它不受未分类记录的影响,其持续抬升说明自噬研究的顶刊产出效率在系统性改善。
结构升级的三个层次
- 第一层:中低影响力论文占比下降。
IF 0–10 论文占比从 81.47% 降至 73.20%,说明低影响力论文的相对空间被压缩。 - 第二层:高影响力论文占比上升。
IF>10 论文占比从 14.46% 升至 20.28%,顶刊接受度显著提高。 - 第三层:高/低比值持续抬升。
从 0.177 升至 0.277,提升 56.5%,这是质量结构改善最有力的证据。 - 对科研管理者的启示:
自噬方向的投入产出比正在优化,适合作为重点培育方向;但同时对研究者的方法学与机制深度要求更高,低水平重复研究将难以获得顶刊认可。
4研究热点演变:关键词词频与词云
4.1 高频关键词词云
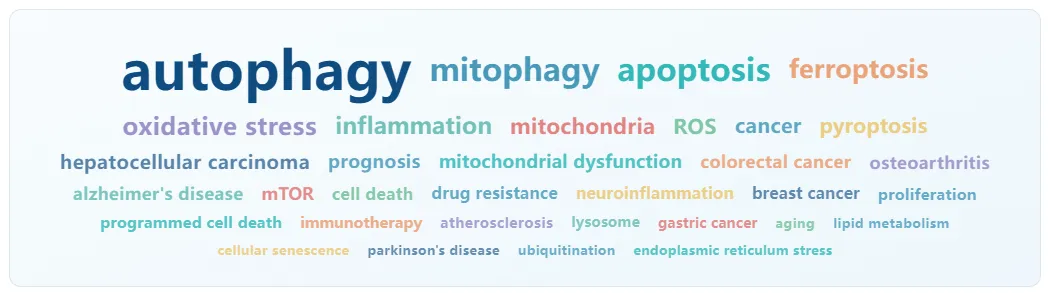
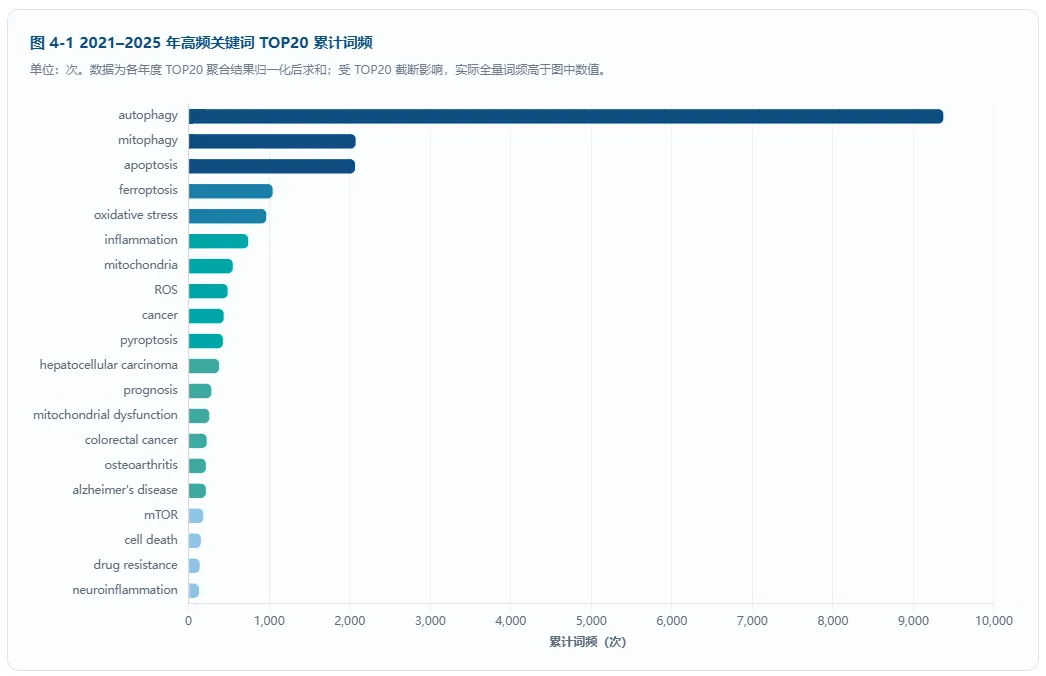
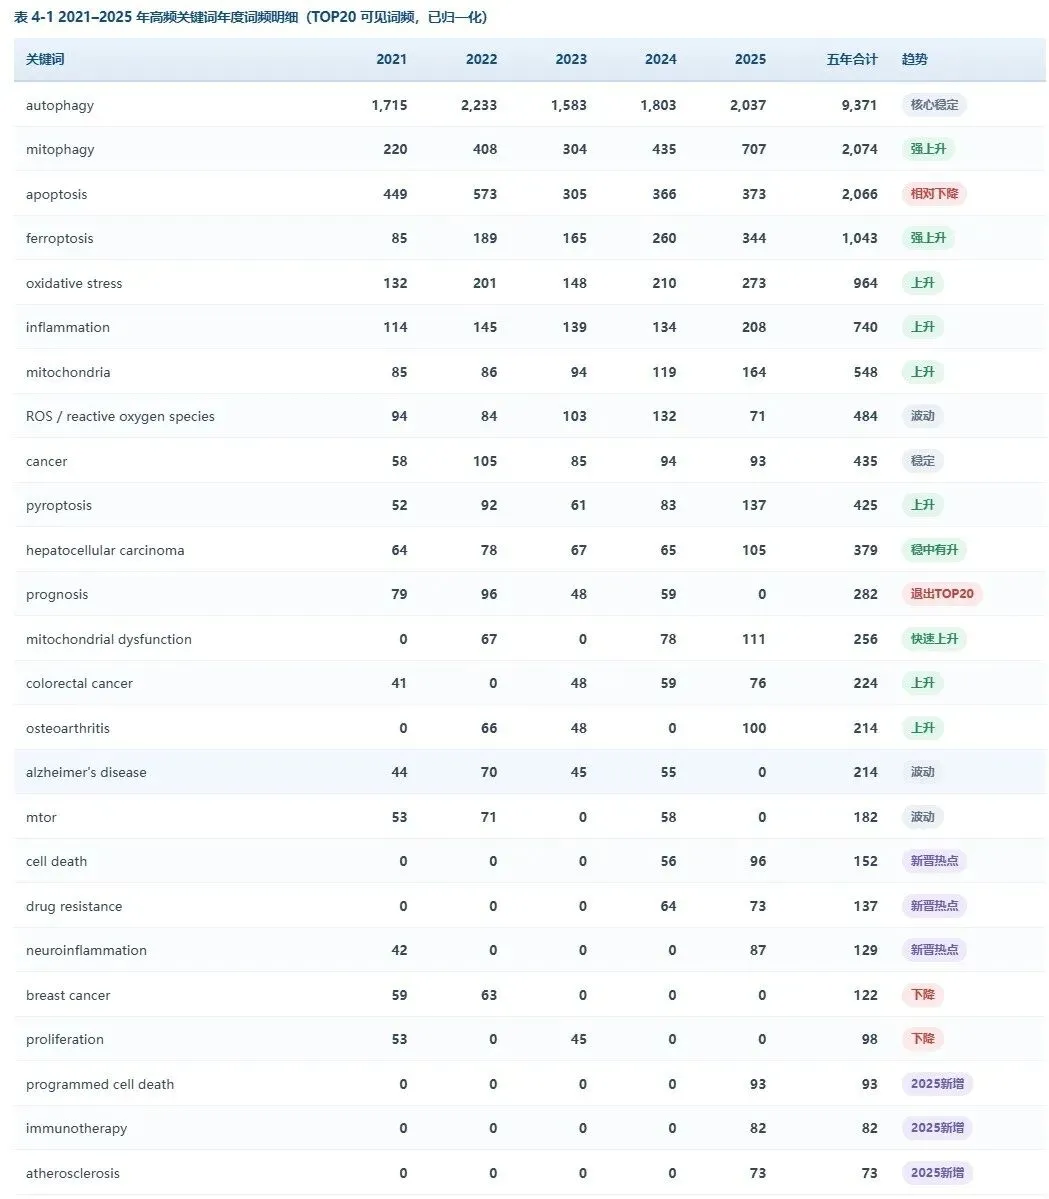
关键词是研究热点的直接映射。基于 2021–2025 年各年度关键词 TOP20 汇总(已归一化),autophagy 以绝对优势位居第一,五年可见词频 9,371 次,是第二名 mitophagy(2,074 次)的 4.5 倍,说明自噬作为领域根词的地位牢不可破。第二梯队由 mitophagy(2,074)与 apoptosis(2,066)构成,两者几乎并列,但趋势截然相反——mitophagy 快速上升,apoptosis 相对下降。第三梯队包括 ferroptosis(1,043)、oxidative stress(964)、inflammation(740),构成新的增长集群。
从词云的字号分布可以直观感受层级差异:autophagy 占据中心且字号最大;mitophagy、apoptosis、ferroptosis 构成次中心;oxidative stress、inflammation、mitochondria、ROS、cancer、pyroptosis 等构成外围。这种"一超多强"的词频结构,说明自噬研究既有坚实的核心概念,又有多元化的延伸方向。
词云结构的三个观察
- 观察一:核心词高度稳定。
autophagy 五年词频 9,371 次,即使在各年度 TOP20 截断的情况下仍远超其他词,说明领域根基稳固。 - 观察二:第二梯队发生换位。
2021 年 apoptosis(449)远高于 mitophagy(220);到 2025 年,mitophagy(707)已是 apoptosis(373)的 1.90 倍。这一换位是五年内最重要的热点迁移信号。 - 观察三:疾病与机制词并重。
hepatocellular carcinoma、colorectal cancer、osteoarthritis、alzheimer's disease 等疾病词与 ferroptosis、pyroptosis、oxidative stress 等机制词同处高频区,说明自噬研究是"机制—疾病"双轮驱动。
4.2 高频关键词 TOP20 累计词频
将 TOP20 关键词按五年累计词频排序,可以清楚看到四个层级。第一层为 autophagy(9,371 次),是唯一的"万级"词汇。第二层为 mitophagy(2,074)与 apoptosis(2,066),构成"两千级"双雄。第三层为 ferroptosis(1,043)、oxidative stress(964)、inflammation(740)、mitochondria(548)、ROS(484)、cancer(435)、pyroptosis(425),构成"数百级"集群,是研究热点最活跃的区域。第四层为 hepatocellular carcinoma(379)、prognosis(282)、mitochondrial dysfunction(256)等,构成"细分疾病与机制"层。
值得注意的是,prognosis(预后)从 2021 年 79 次、2022 年 96 次,降至 2023 年 48 次、2024 年 59 次,2025 年退出 TOP20。这一变化说明单纯以"自噬标志物预测预后"的研究模式正在退潮,研究者更关注机制深度与治疗转化。相反,mitochondrial dysfunction、cell death、drug resistance、neuroinflammation 等词在 2024–2025 年集中出现,代表新的增长方向。
词频结构的三层分化
- 第一层(绝对主导):
autophagy 五年可见词频 9,371 次,是第二名 mitophagy 的 4.5 倍,领域根基稳固,短期内不会被替代。 - 第二层(快速上升):
mitophagy(2,074)、ferroptosis(1,043)、oxidative stress(964)、inflammation(740)构成新的增长集群,是当前最值得关注的研究方向。 - 第三层(新晋/退出):
immunotherapy、atherosclerosis、programmed cell death 在 2025 年新晋 TOP20;prognosis、breast cancer、proliferation 退出。这一进一出,勾勒出研究焦点的迁移路径。 - 关键提示:
受各年度 TOP20 截断影响,表 4-1 中的"0"并不代表该年完全没有相关研究,而是未进入当年 TOP20。因此,本表更适合观察趋势方向,而非绝对规模。
4.3 关键词前后期对比分析
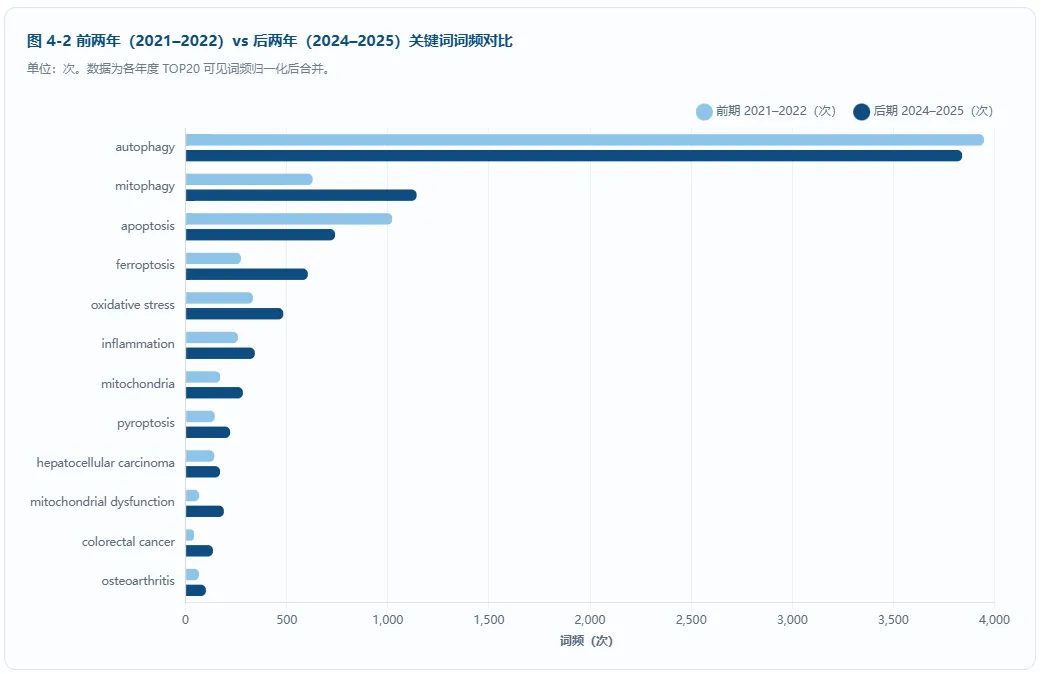
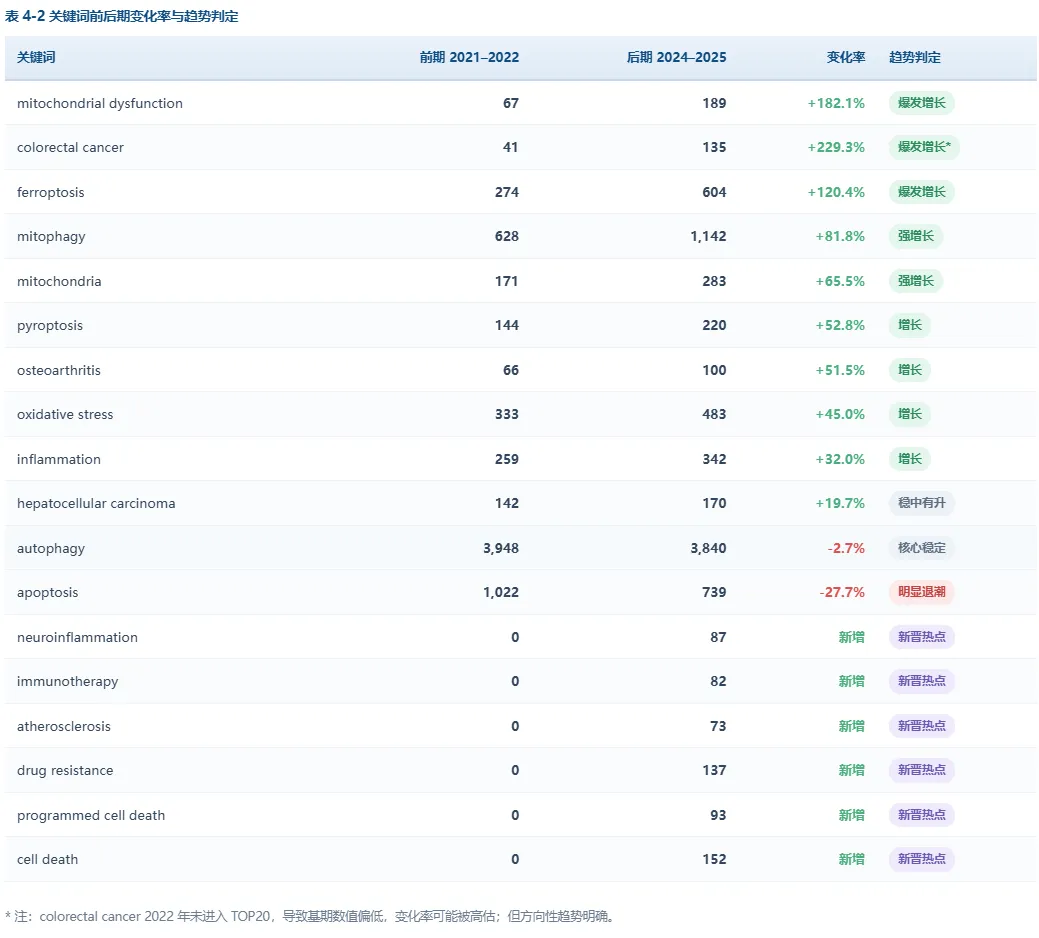
将 2021–2022 年合并为"前期",2024–2025 年合并为"后期",对比可见清晰的热点迁移路径。mitophagy(+81.8%)、ferroptosis(+120.4%)、mitochondrial dysfunction(+182.1%)为最强增长方向;apoptosis(-27.7%)明显退潮,成为唯一负增长的核心词。研究焦点从"凋亡中心"转向"线粒体质量控制 + 铁死亡 + 炎症死亡"的多元格局。
更细致地看,线粒体相关词汇形成"三词共振":mitophagy(+81.8%)、mitochondria(+65.5%)、mitochondrial dysfunction(+182.1%),三者同步上升,说明线粒体质量控制已成为自噬研究最核心的细分方向。铁死亡相关词汇同样强势:ferroptosis(+120.4%)从边缘概念成长为主流方向,2025 年词频 344 次,已接近 apoptosis 的 373 次。炎症方向中,pyroptosis(+52.8%)、inflammation(+32.0%)、neuroinflammation(新增 87 次)形成梯度增长。
疾病层面,肿瘤仍是主战场(hepatocellular carcinoma +19.7%,colorectal cancer +229.3%),但非肿瘤方向明显拓宽:osteoarthritis(+51.5%)、atherosclerosis(新增 73 次)、neuroinflammation(新增 87 次)进入视野。此外,immunotherapy(新增 82 次)、drug resistance(新增 137 次)的集中出现,说明自噬研究正加速向临床治疗策略靠拢。
研究焦点的四大迁移路径
- 路径一:从"凋亡"到"多元细胞死亡"。
apoptosis 下降 27.7%,而 ferroptosis(+120.4%)、pyroptosis(+52.8%)、programmed cell death(新增)、cell death(新增)全面上升。自噬研究正从"自噬-凋亡"二元框架,扩展为"自噬-铁死亡-焦亡-免疫原性死亡"多元网络。 - 路径二:从"整体自噬"到"选择性自噬"。
mitophagy 增长 81.8%,2025 年达 707 次;同时 mitochondria(+65.5%)、mitochondrial dysfunction(+182.1%)同步上升。线粒体自噬已成为自噬领域最核心的细分方向。 - 路径三:从"肿瘤为主"到"多病种并进"。
肝细胞癌稳中有升(+19.7%),结直肠癌上升,同时 osteoarthritis(+51.5%)、neuroinflammation(新增)、atherosclerosis(新增)进入视野,疾病谱明显拓宽。 - 路径四:从"机制描述"到"治疗转化"。
immunotherapy、drug resistance 在 2024–2025 年集中出现,说明自噬研究正加速向临床治疗策略靠拢,这是未来 3–5 年最具商业价值的方向之一。
4.4 核心关键词年度趋势曲线
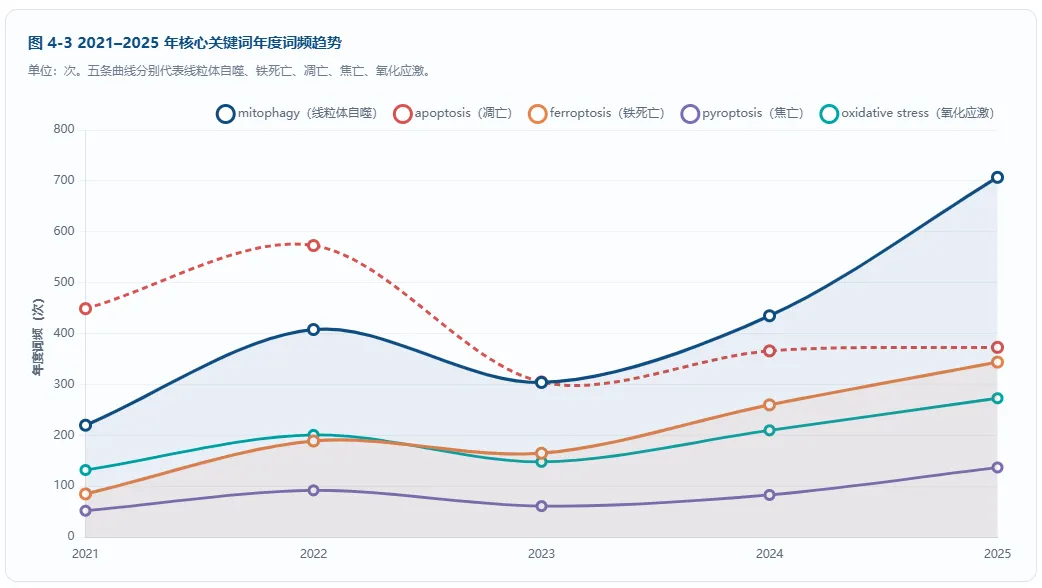
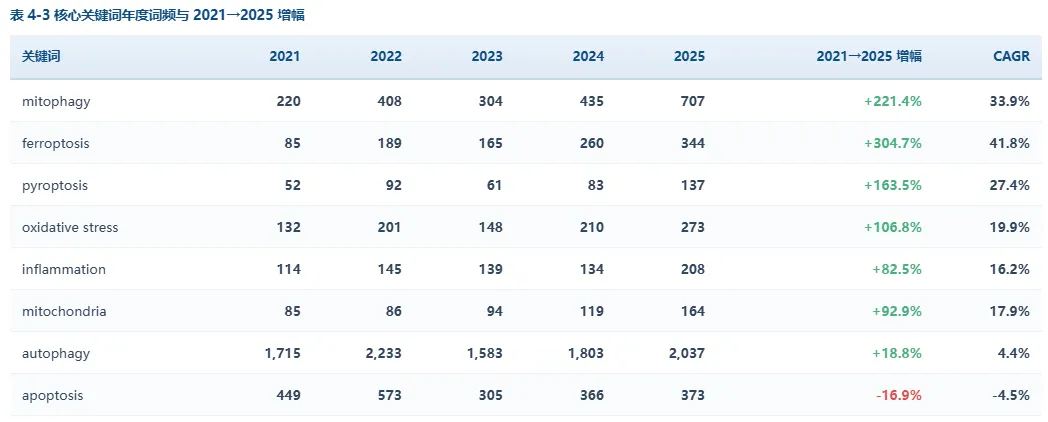
将 mitophagy、ferroptosis、apoptosis、pyroptosis、oxidative stress 五条曲线叠加,可以清晰看到热度迁移的动态过程。mitophagy 在 2022 年首次超越 apoptosis,2023 年短暂回落后于 2024 年再度超越,2025 年拉开明显差距(707 vs 373)。ferroptosis 保持单调上升,从 2021 年 85 次增至 2025 年 344 次,五年 CAGR 达 41.8%,为所有核心词中最高。pyroptosis 与 oxidative stress 保持稳定增长,分别达到 137 次与 273 次。
apoptosis 的曲线最为特殊:2022 年达到峰值 573 次后,2023 年骤降至 305 次,2024–2025 年小幅回升至 366、373 次,但始终未能回到 2022 年水平。五年 CAGR 为 -4.5%,是唯一负增长的核心词。这一趋势并非 apoptosis 不再重要,而是说明自噬研究已不再以凋亡为主要对照或下游终点,研究者更关注铁死亡、焦亡等新型死亡方式。
CAGR 排序揭示方向强弱
- ferroptosis(CAGR 41.8%):五年增速第一,已从边缘概念成长为主流方向,2025 年词频 344 次,接近 apoptosis 的 373 次,预计 2026 年将完成超越。
- mitophagy(CAGR 33.9%):绝对量最大、增速第二,2025 年 707 次,是 apoptosis 的 1.90 倍,已成为自噬领域最重要的细分方向。
- pyroptosis(CAGR 27.4%):炎症性细胞死亡方向稳定增长,与 NLRP3 炎症小体研究高度联动,是免疫-自噬交叉的重要入口。
- oxidative stress(CAGR 19.9%):作为连接线粒体损伤与铁死亡的桥梁词,保持稳健增长,是机制研究的枢纽概念。
- apoptosis(CAGR -4.5%):唯一负增长的核心词,标志着研究范式从"凋亡中心"向"多元死亡"迁移。
- autophagy(CAGR 4.4%):作为领域根词,增速平稳,反映其基础地位已牢固,增量主要来自细分方向而非核心概念本身。
4.5 关键词共现结构(基于 TOP20 PI 关键词的定性网络)
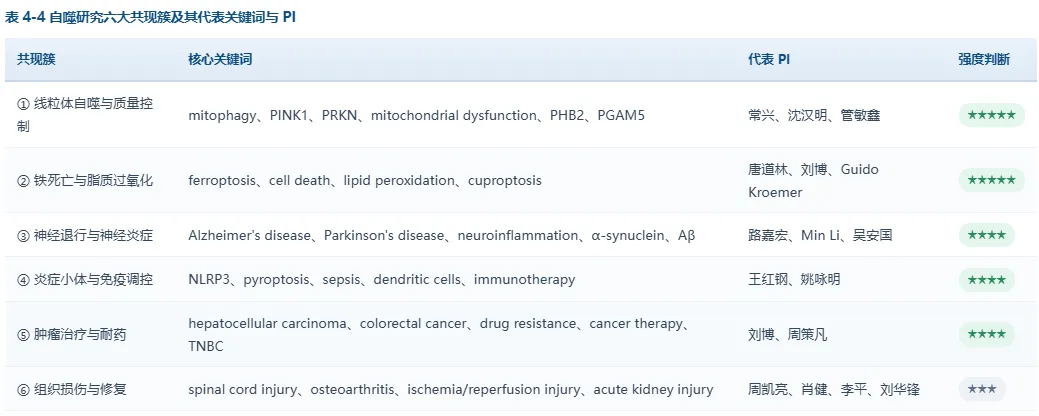
综合各年度高频关键词与 TOP20 PI 的研究方向,可以将自噬研究归纳为六大共现簇。这些簇并非孤立存在,而是通过 ROS / oxidative stress / mitochondria 等桥梁词高度耦合,形成一个多中心、强连接的研究网络。
簇一(线粒体自噬与质量控制)是当前强度最高的簇,核心词包括 mitophagy、PINK1、PRKN、mitochondrial dysfunction、PHB2、PGAM5,代表 PI 有常兴、沈汉明、管敏鑫。该簇与簇二(铁死亡)通过"线粒体损伤—ROS—脂质过氧化"机制紧密耦合,构成当前自噬研究的两大增长极。
簇三(神经退行与神经炎症)以 Alzheimer's disease、Parkinson's disease、neuroinflammation、α-synuclein、Aβ 为核心,代表 PI 有路嘉宏、Min Li、吴安国。簇四(炎症小体与免疫调控)以 NLRP3、pyroptosis、sepsis、dendritic cells、immunotherapy 为核心,代表 PI 有王红钢、姚咏明。簇五(肿瘤治疗与耐药)以 hepatocellular carcinoma、colorectal cancer、drug resistance、cancer therapy、TNBC 为核心,代表 PI 有刘博、周策凡。簇六(组织损伤与修复)以 spinal cord injury、osteoarthritis、ischemia/reperfusion injury、acute kidney injury 为核心,代表 PI 有周凯亮、肖健、李平、刘华锋。
共现网络的结构性判断
- 双核心结构:
线粒体自噬簇与铁死亡簇构成当前自噬研究的两大增长极,且两者通过"线粒体损伤—ROS—脂质过氧化"机制高度耦合,形成最强的共现关系。 - 连接节点:
ROS / oxidative stress / mitochondria 是连接各簇的关键桥梁词,适合作为机制研究的切入枢纽。任何围绕线粒体损伤与氧化应激的研究,都可能同时连接到线粒体自噬、铁死亡、炎症小体等多个方向。 - 应用出口:
神经退行、肿瘤耐药、组织损伤修复构成三大转化出口,与疾病模型和临床样本高度相关,也是试剂需求最集中的领域。 - 网络演化趋势:
2021–2022 年网络以"自噬—凋亡—肿瘤"为主轴;2024–2025 年网络演化为"自噬—线粒体自噬—铁死亡—免疫治疗"多主轴结构,连接密度显著提高。
5 研究机构地域分布
5.1 TOP20 机构发文量排名
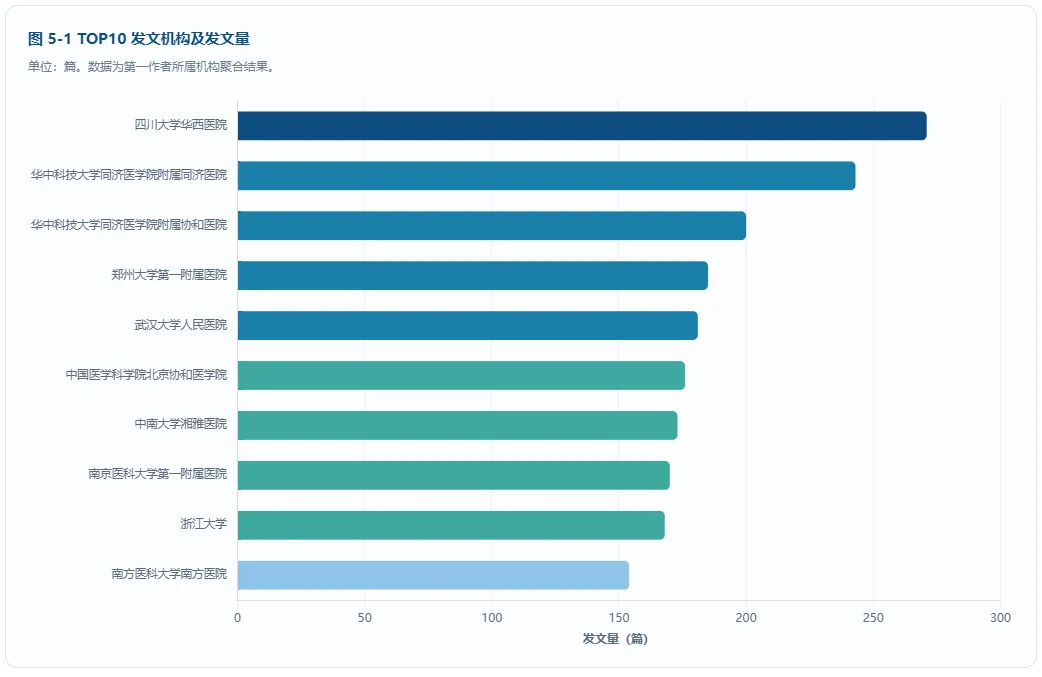
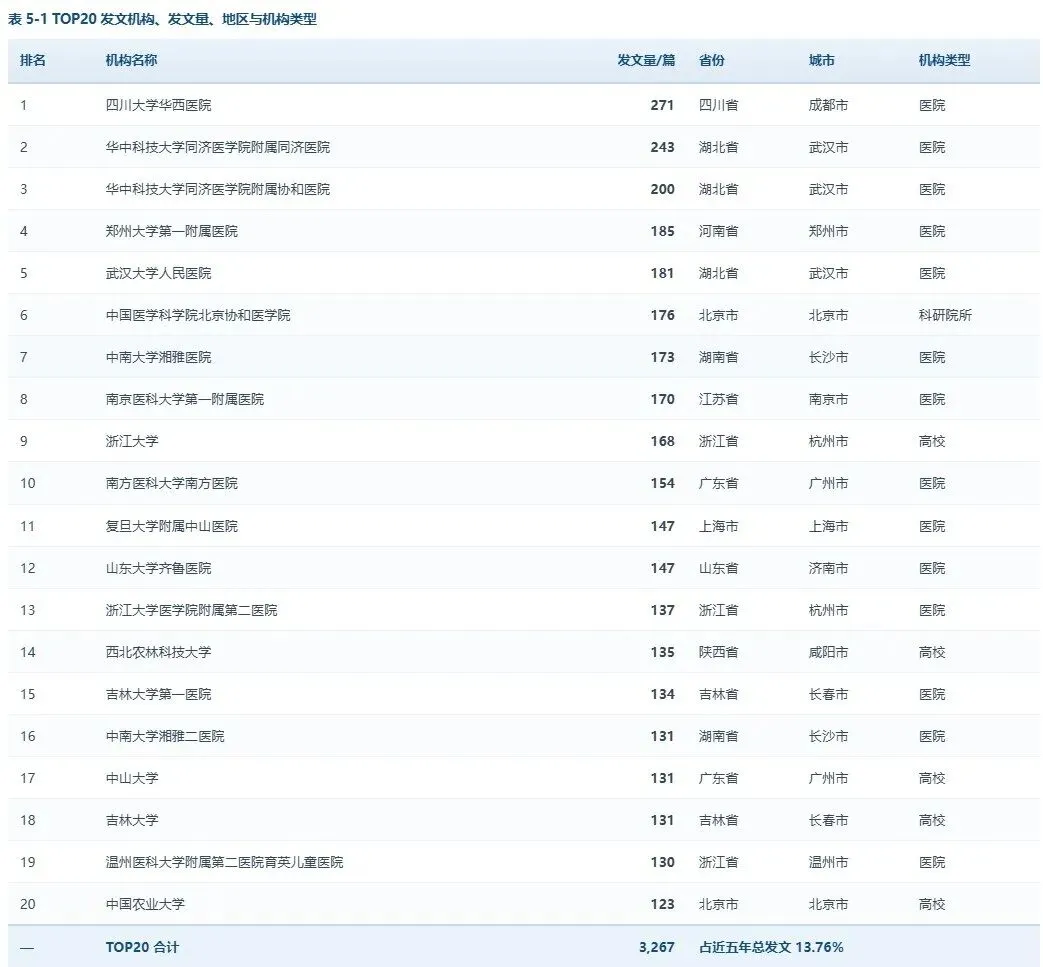
机构发文量是衡量研究力量分布的核心指标。TOP20 机构全部为中国机构,这一结果既反映中国在自噬研究领域的强劲投入,也说明自噬已成为中国生物医学研究的重点方向之一。四川大学华西医院以 271 篇居首,华中科技大学同济医学院附属同济医院(243 篇)、协和医院(200 篇)紧随其后。TOP20 机构合计发文 3,267 篇,占近五年总量的 13.76%。
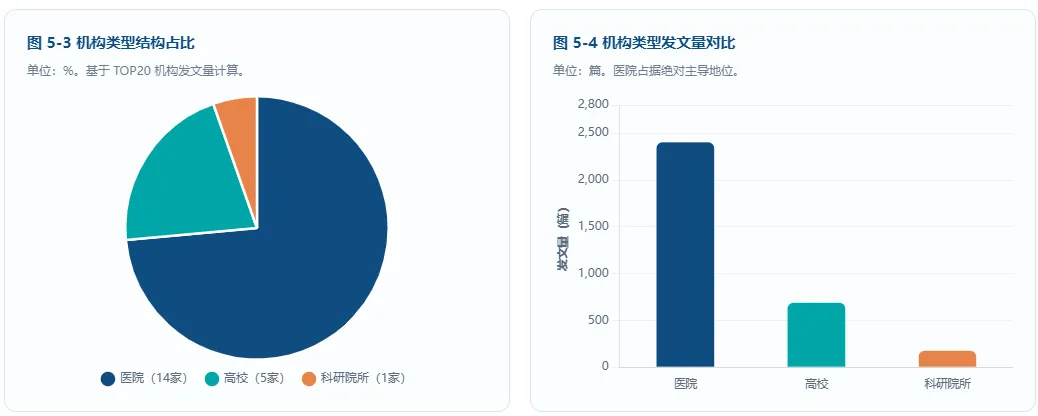
从机构类型看,临床医院占据绝对主导。TOP20 中 14 家为医院,合计发文 2,403 篇,占 TOP20 的 73.55%;高校 5 家(浙江大学、西北农林科技大学、中山大学、吉林大学、中国农业大学),合计 688 篇,占 21.06%;科研院所 1 家(中国医学科学院北京协和医学院),176 篇,占 5.39%。这一结构说明,自噬研究高度依赖临床样本、病理组织与疾病模型,医院是自噬研究最重要的产出主体。
从竞争格局看,头部机构差距不大。第 1 名华西(271 篇)与第 10 名南方医院(154 篇)差距约 1.76 倍,第 11–20 名机构集中在 130–147 篇区间,竞争非常密集。这意味着中后位机构通过资源聚焦有望实现排名跃升,机构格局尚未固化。
机构格局的四个特征
- 特征一:临床医院主导。
TOP20 中 14 家为医院,合计发文 2,403 篇,占 73.55%。说明自噬研究高度依赖临床样本与疾病模型,医院的病理科、肿瘤科、神经内科、肾内科是主要产出科室。 - 特征二:头部差距不大。
第 1 名(271 篇)与第 10 名(154 篇)差距约 1.76 倍,第 11–20 名集中在 130–147 篇,竞争格局相对分散,尚未形成绝对垄断。 - 特征三:农业院校入榜。
西北农林科技大学(135 篇,第 14 位)与中国农业大学(123 篇,第 20 位)入榜,说明自噬研究已从医学扩展至植物病理、真菌发育与农业科学,形成差异化分支。 - 特征四:武汉三院强势。
华中科技大学同济医院(243 篇)与协和医院(200 篇)合计 443 篇,加武汉大学人民医院(181 篇),武汉三院合计 624 篇,为机构最密集城市,这与华中科技大学同济医学院的学科积累密切相关。
5.2 地域分布:省份与城市
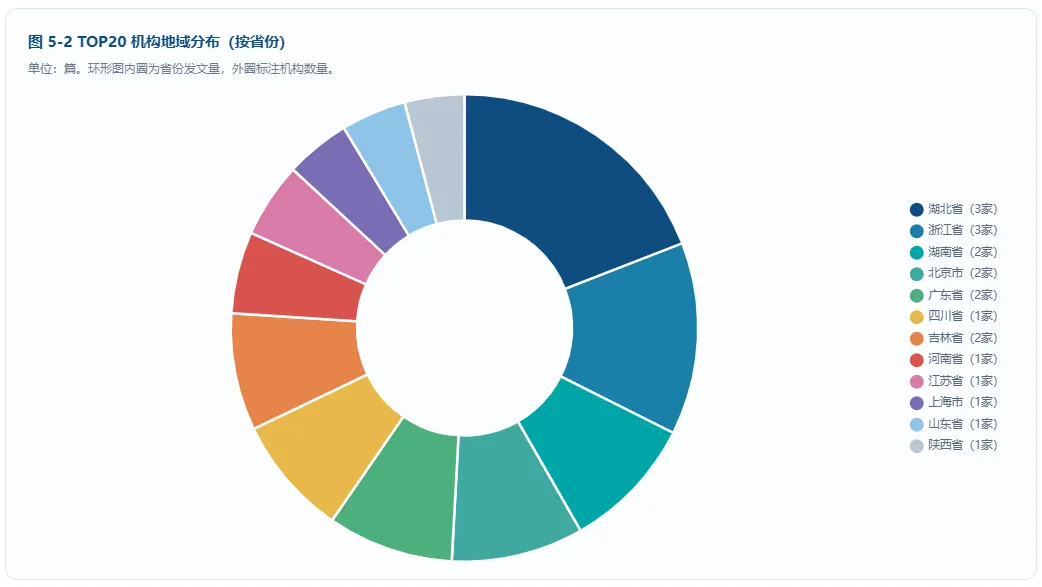
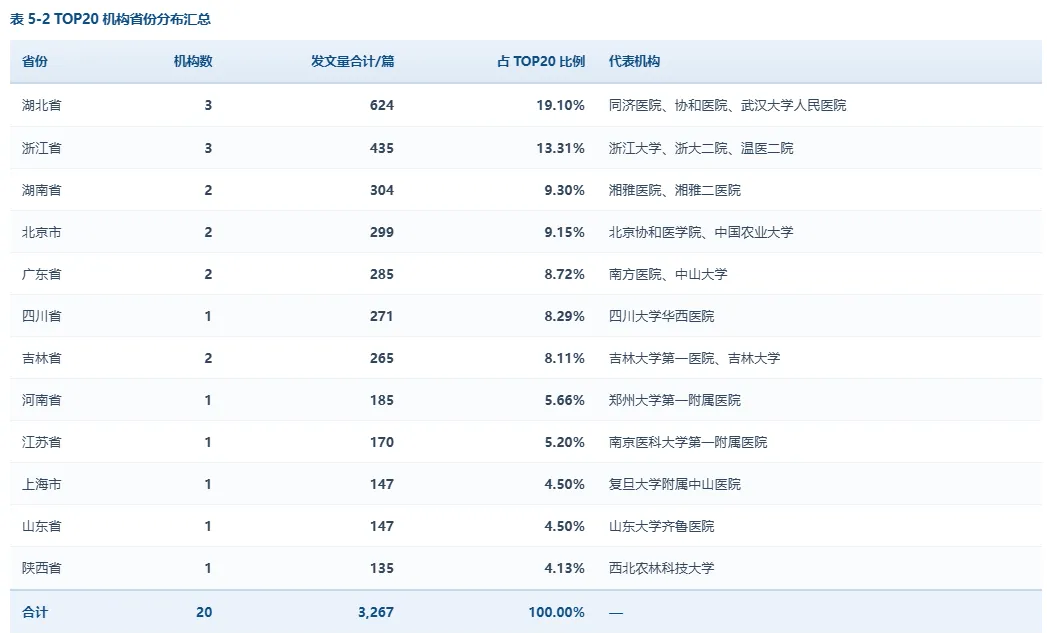
从省份看,湖北(3 家,624 篇)居首,浙江(3 家,435 篇)次之,湖南(2 家,304 篇)、北京(2 家,299 篇)、广东(2 家,285 篇)紧随。五省合计 1,947 篇,占 TOP20 的 59.60%。地域分布呈现"中部+东部沿海+一线城市"的多中心格局,没有出现单一省份垄断。
从城市维度看,武汉(3 家,624 篇)、杭州(2 家,305 篇)、长沙(2 家,304 篇)、北京(2 家,299 篇)、广州(2 家,285 篇)、长春(2 家,265 篇)为六个主要集聚城市。其中武汉以 624 篇位居第一,是自噬研究机构密度最高的城市。长三角集群(浙江 435 + 江苏 170 + 上海 147 = 752 篇)合计占 TOP20 的 23.02%,形成区域协同优势。
地域格局的战略含义
- 中部崛起:湖北以 3 家机构、624 篇居首,武汉成为自噬研究机构密度最高的城市。这与华中科技大学同济医学院在病理学、肿瘤学、器官移植等领域的学科积累密切相关。
- 长三角集群:浙江(435 篇)+ 江苏(170 篇)+ 上海(147 篇)合计 752 篇,占 TOP20 的 23.02%,形成长三角研究集群,区域内机构合作与人才流动频繁。
- 临床资源决定产出:医院占比 73.55% 说明,自噬研究的高产出高度依赖大样本临床队列、病理组织与疾病模型。拥有丰富临床资源的附属医院在自噬研究中具有天然优势。
- 农业科学特色:西北农林科技大学与中国农业大学入榜,提示植物/真菌自噬是一个被低估的细分市场,相关试剂(如真菌自噬标记、植物自噬体分离试剂)可能存在供给缺口。
- 机构竞争启示:头部机构差距较小,中后位机构(第 11–20 名,130–147 篇)集中度高,通过资源聚焦有望实现排名跃升。
5.3 机构类型结构
将 TOP20 机构按类型划分,可以清楚看到自噬研究的产出主体结构。医院 14 家,合计 2,403 篇,占 73.55%;高校 5 家,合计 688 篇,占 21.06%;科研院所 1 家,合计 176 篇,占 5.39%。医院的主导地位远超高校与科研院所之和,这在生物医学研究领域中并不常见,反映出自噬研究的强临床属性。
这一结构对科研管理者与试剂企业都有重要含义。对科研管理者而言,自噬研究的突破更可能来自"临床问题驱动 + 基础机制支撑"的团队;对试剂企业而言,医院客户是自噬试剂的核心采购方,其采购决策更注重产品的临床样本适配性、批次稳定性与技术支持响应速度。
机构类型结构的三个判断
- 判断一:医院是绝对主体。
73.55% 的占比意味着,自噬研究的知识生产主要由临床医生与临床科研人员完成,这与其他以高校为主体的基础研究方向形成鲜明对比。 - 判断二:高校承担基础机制研究。
浙江大学、中山大学、吉林大学、西北农林科技大学、中国农业大学 5 所高校合计 688 篇,虽然数量不及医院,但在机制原创性、方法学开发方面承担重要角色。 - 判断三:科研院所数量少但质量高。
中国医学科学院北京协和医学院以 176 篇进入 TOP6,说明国家级科研院所在自噬研究中具有高质量产出能力。 - 对试剂企业的启示:
应针对医院客户设计"临床样本友好型"产品,例如适用于石蜡切片、冰冻切片、穿刺活检样本的抗体与试剂盒,并提供快速技术支持。
6 核心 PI 图谱与研究方向聚类
6.1 TOP20 高影响力 PI 排名
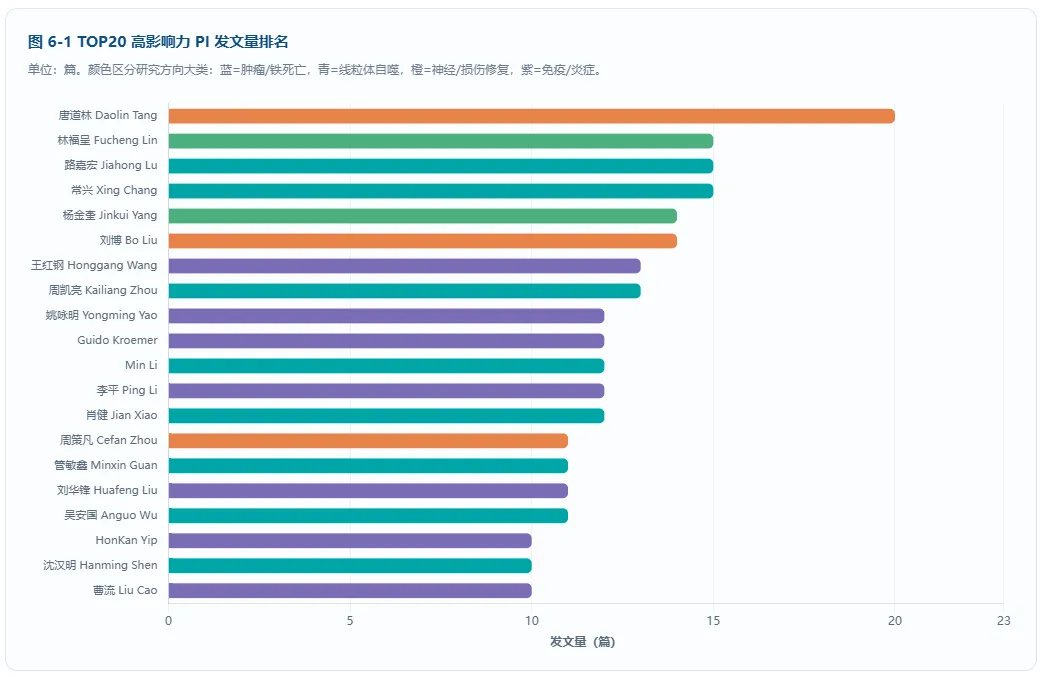
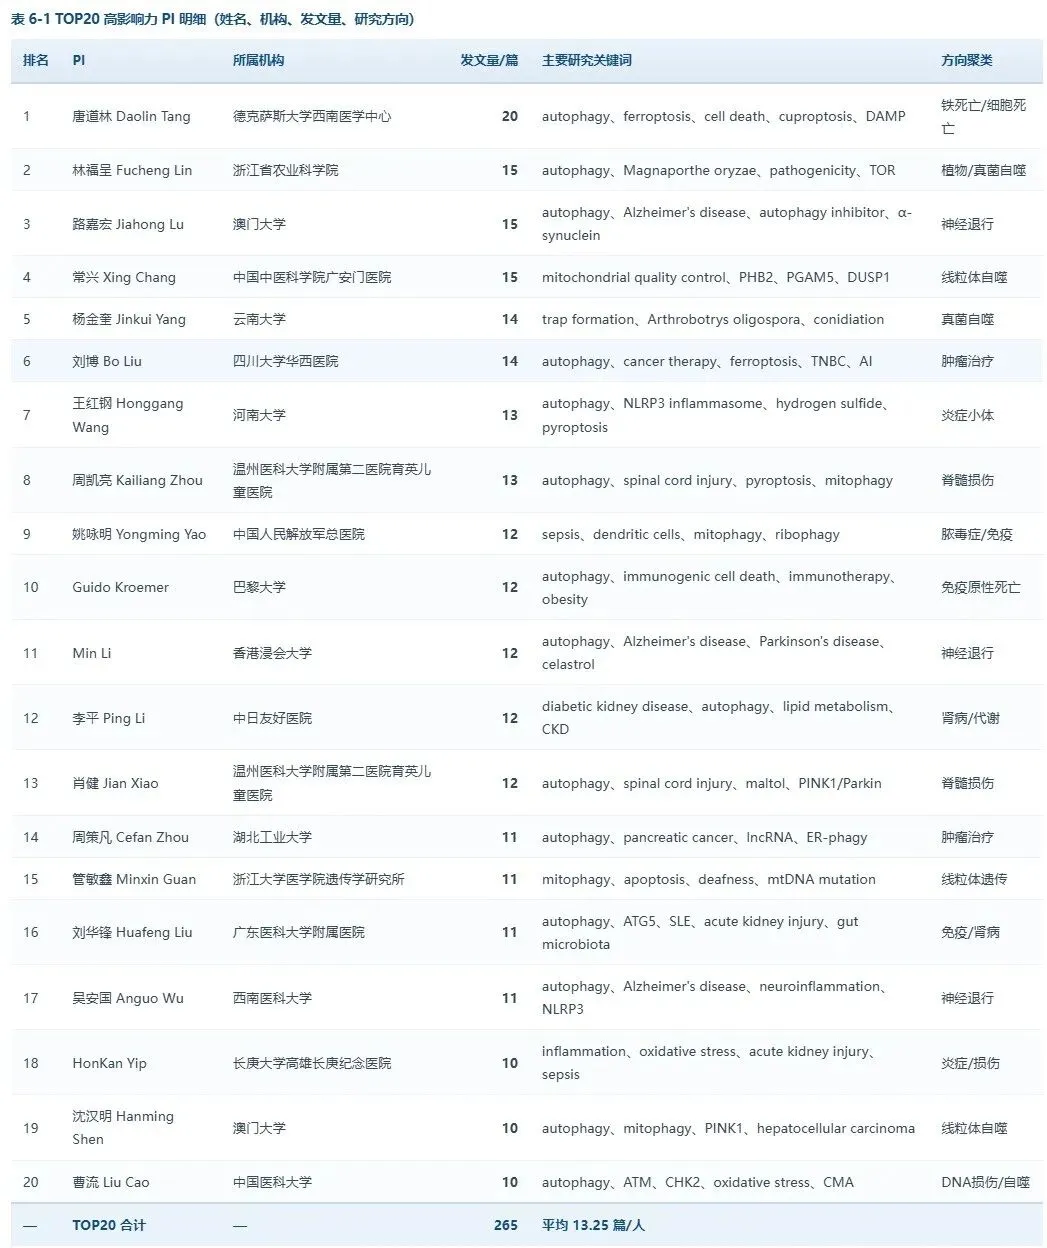
基于发文量识别出 TOP20 高影响力 PI。唐道林(Daolin Tang)以 20 篇居首,其研究聚焦自噬、铁死亡、细胞死亡、铜死亡(cuproptosis),是自噬-铁死亡交叉领域最具代表性的学者之一。林福呈、路嘉宏、常兴各 15 篇并列第二。TOP20 PI 合计发文 265 篇,平均 13.25 篇/人。
从机构分布看,TOP20 PI 来自多个国家和地区,包括德克萨斯大学西南医学中心、浙江省农业科学院、澳门大学、中国中医科学院广安门医院、云南大学、四川大学华西医院、河南大学、温州医科大学附属第二医院、中国人民解放军总医院、巴黎大学、香港浸会大学、中日友好医院、湖北工业大学、浙江大学医学院、广东医科大学附属医院、西南医科大学、长庚大学高雄长庚纪念医院、中国医科大学等。这一分布说明自噬研究是高度国际化的领域,同时中国大陆机构占据多数席位。
从研究方向看,TOP20 PI 覆盖铁死亡、线粒体自噬、神经退行、脓毒症、脊髓损伤、糖尿病肾病、肿瘤治疗、真菌自噬、DNA 损伤自噬等多个方向,与第 04 章的关键词热点高度吻合。其中温州医科大学附属第二医院拥有周凯亮、肖健两位 TOP20 PI,澳门大学拥有路嘉宏、沈汉明两位,显示出明显的团队集聚效应。
PI 格局的五个观察
- 观察一:头部集中度低。
TOP20 PI 平均发文 13.25 篇,第 1 名(20 篇)与第 20 名(10 篇)差距仅 2 倍,说明自噬领域 PI 竞争格局分散,尚无绝对权威垄断,新人仍有较大上升空间。 - 观察二:团队集聚效应。
温州医科大学附属第二医院有周凯亮、肖健两位 TOP20 PI;澳门大学有路嘉宏、沈汉明两位;吉林大学系统有吉林大学与吉大一院入榜,显示团队与机构协同效应。 - 观察三:国际化程度高。
唐道林(UT Southwestern)、Guido Kroemer(巴黎大学)、Min Li(香港浸会大学)、HonKan Yip(长庚大学)等海外/港澳台学者入榜,说明自噬研究是高度国际化的领域。 - 观察四:农业自噬独立成派。
林福呈(水稻稻瘟病菌)、杨金奎(捕食线虫真菌)两位农业领域 PI 入榜,形成独特分支,说明自噬机制在真菌发育与植物病理中同样关键。 - 观察五:中医机构入榜。
常兴(中国中医科学院广安门医院)入榜,反映中医药与自噬交叉研究的活跃度,这一方向可能成为具有中国特色的研究增长点。
6.2 PI 研究方向聚类分析
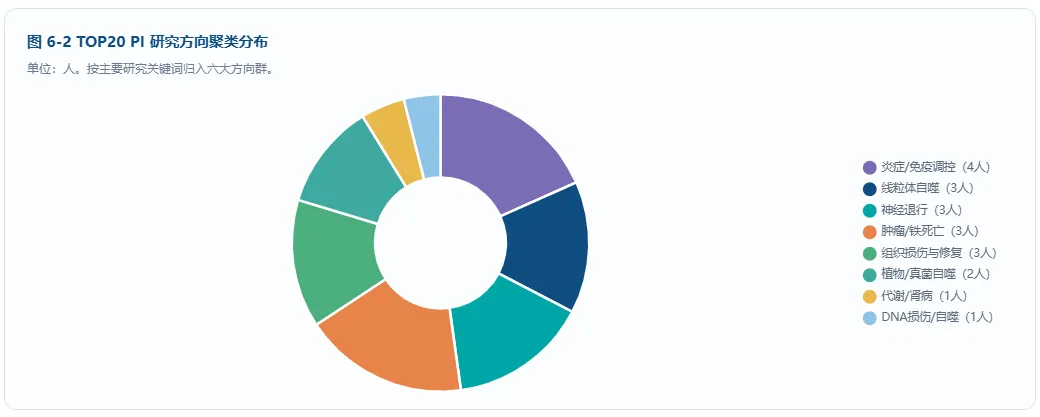
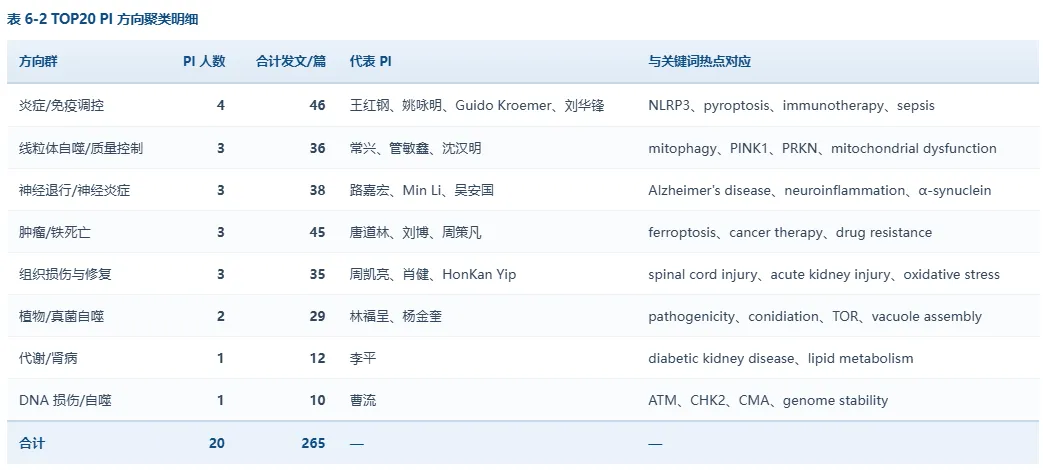
将 TOP20 PI 按研究方向聚类,可归纳为八大方向群。其中炎症/免疫调控(4 人,46 篇)、线粒体自噬/质量控制(3 人,36 篇)、神经退行/神经炎症(3 人,38 篇)、肿瘤/铁死亡(3 人,45 篇)为四大主要集群,合计 13 人、165 篇,占 TOP20 的 62.26%。这四大集群与第 04 章的关键词热点高度吻合,说明高产出 PI 集中在高增长赛道。
从人均产出看,肿瘤/铁死亡方向人均 15.0 篇,为所有方向群中最高;植物/真菌自噬方向人均 14.5 篇,紧随其后;炎症/免疫调控方向人均 11.5 篇,虽然人数最多但人均产出略低,说明该方向竞争更为激烈、参与者更多。组织损伤与修复方向人均 11.7 篇,代谢/肾病(12 篇/1 人)与 DNA 损伤/自噬(10 篇/1 人)因样本量小,仅作参考。
PI 与热点的耦合关系
- 耦合一:方向与热点高度一致。
线粒体自噬、铁死亡、神经炎症、免疫调控四大热点方向均有 3–4 位 TOP20 PI 覆盖,说明高产出 PI 集中在高增长赛道,科研资源与热点方向形成正反馈。 - 耦合二:炎症/免疫方向 PI 最多(4 人)。
与 NLRP3、pyroptosis、immunotherapy 词频上升形成呼应,是当前最具活力的方向群,也是未来 3 年最可能产生突破的方向之一。 - 耦合三:肿瘤/铁死亡方向人均产出最高。
3 人合计 45 篇,人均 15.0 篇,高于 TOP20 平均(13.25 篇),说明该方向竞争强度与产出效率最高。 - 耦合四:植物/真菌自噬形成独立生态。
2 人合计 29 篇,人均 14.5 篇,虽人数少但产出效率高,且与医学自噬形成差异化竞争,相关试剂市场可能存在供给缺口。 - 耦合五:机构协同效应明显。
温州医科大学附属第二医院、澳门大学各拥有 2 位 TOP20 PI,形成明显团队集聚优势,这类机构在自噬试剂采购中往往具有示范效应。
7靶点格局与试剂品牌竞争分析
7.1 靶点频次 TOP10
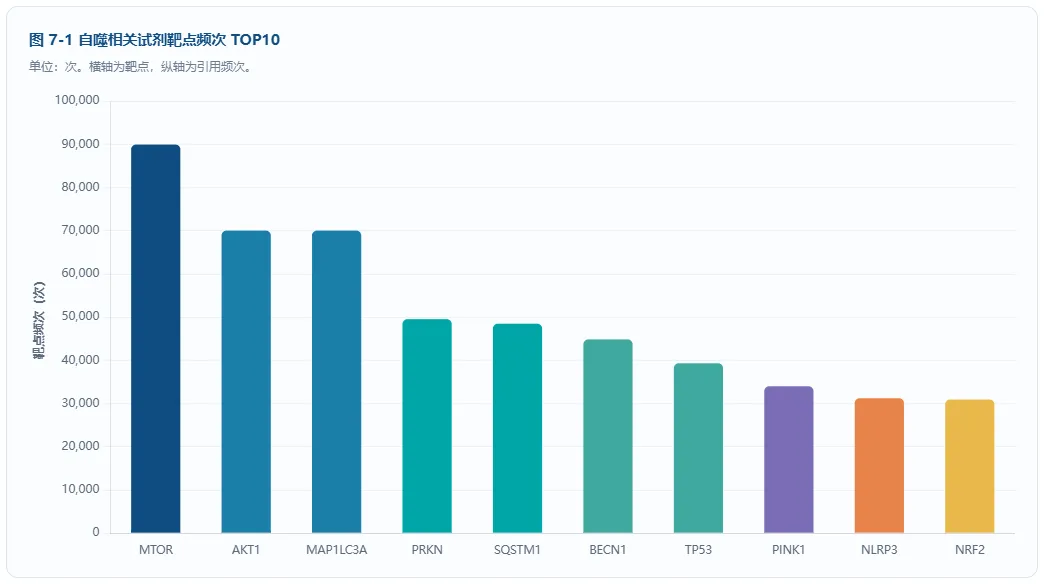
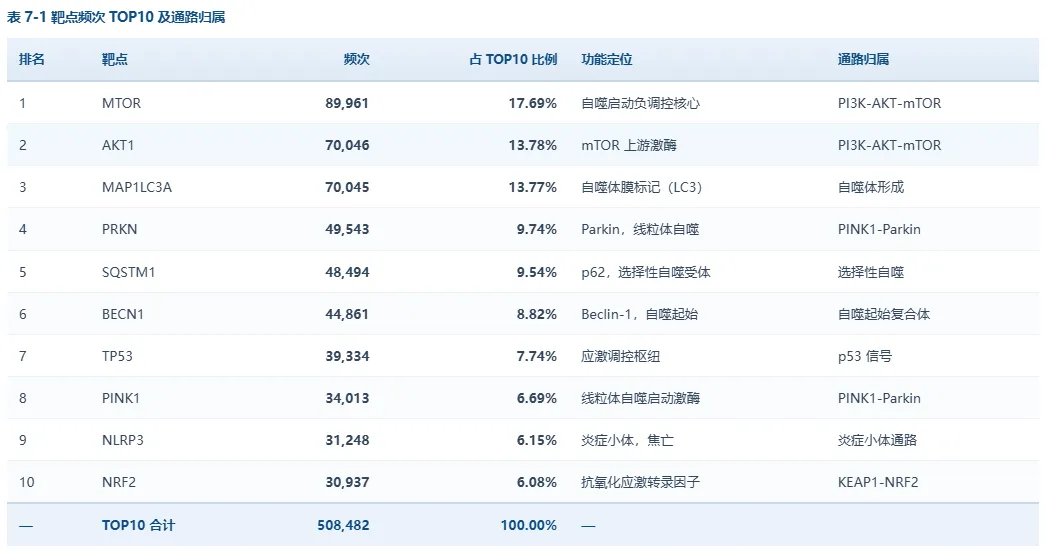
靶点频次反映了自噬研究对特定蛋白、基因或通路的关注程度,也是试剂需求的核心映射。自噬相关试剂靶点高度集中于经典自噬通路、线粒体自噬、炎症小体和氧化应激。MTOR 以 89,961 次居首,AKT1(70,046)与 MAP1LC3A(70,045)几乎并列第二。TOP10 靶点合计 508,482 次,构成自噬试剂市场的核心需求池。
从通路归属看,TOP10 靶点可分为五大类:PI3K-AKT-mTOR 通路(MTOR、AKT1)合计 159,007 次,占 31.27%;自噬体形成与起始(MAP1LC3A、SQSTM1、BECN1)合计 163,400 次,占 32.14%;线粒体自噬(PRKN、PINK1)合计 83,556 次,占 16.43%;炎症小体通路(NLRP3)31,248 次,占 6.15%;氧化应激响应(NRF2、TP53)合计 70,271 次,占 13.82%。其中,自噬体形成与起始与 PI3K-AKT-mTOR 通路合计占 63.41%,构成自噬试剂需求的"双基本盘"。
靶点结构的四大特征
- 特征一:经典通路三足鼎立。
MTOR + AKT1 + MAP1LC3A 合计 230,052 次,占 TOP10 的 45.24%,构成自噬试剂需求的基本盘。这三个靶点对应"抑制自噬启动—激活自噬启动—标记自噬体"的完整链条,是任何自噬研究都绕不开的核心工具。 - 特征二:线粒体自噬双星。
PRKN(49,543)+ PINK1(34,013)合计 83,556 次,占 16.43%,与 mitophagy 词频爆发高度吻合。随着线粒体自噬成为第二大热点,这两个靶点的试剂需求预计将继续快速增长。 - 特征三:选择性自噬受体突出。
SQSTM1(p62)48,494 次,是选择性自噬研究的核心工具靶点。p62 与 LC3 的组合检测已成为自噬流分析的标配,相关抗体与试剂盒需求稳定。 - 特征四:炎症与氧化应激入口。
NLRP3(31,248)与 NRF2(30,937)几乎并列,分别对应焦亡/炎症和抗氧化应激两大方向,是自噬交叉研究的重要入口,也是未来增长潜力最大的靶点之一。
7.2 品牌引用频次与市场占比
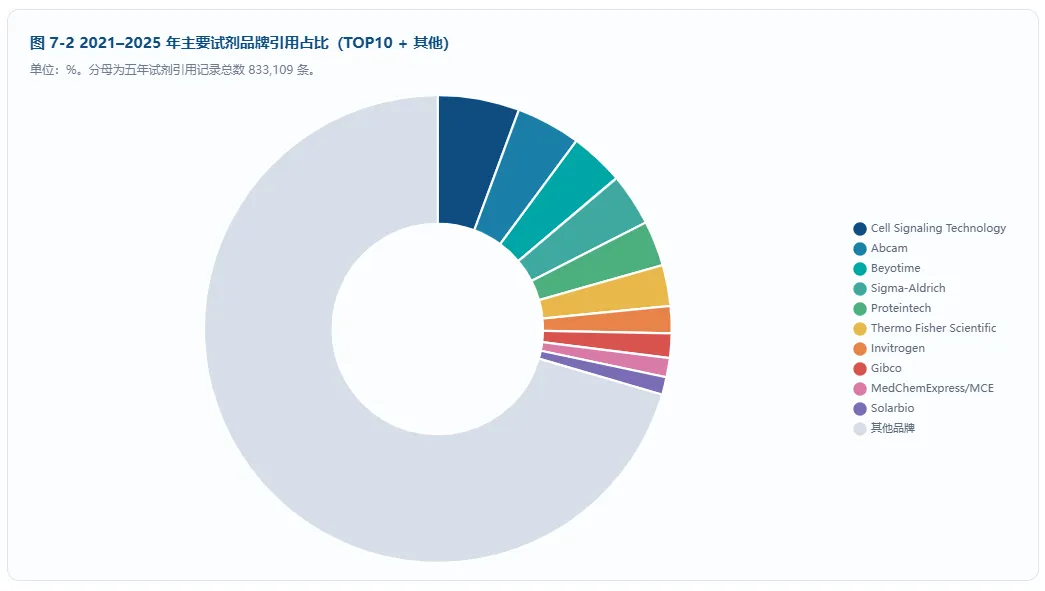
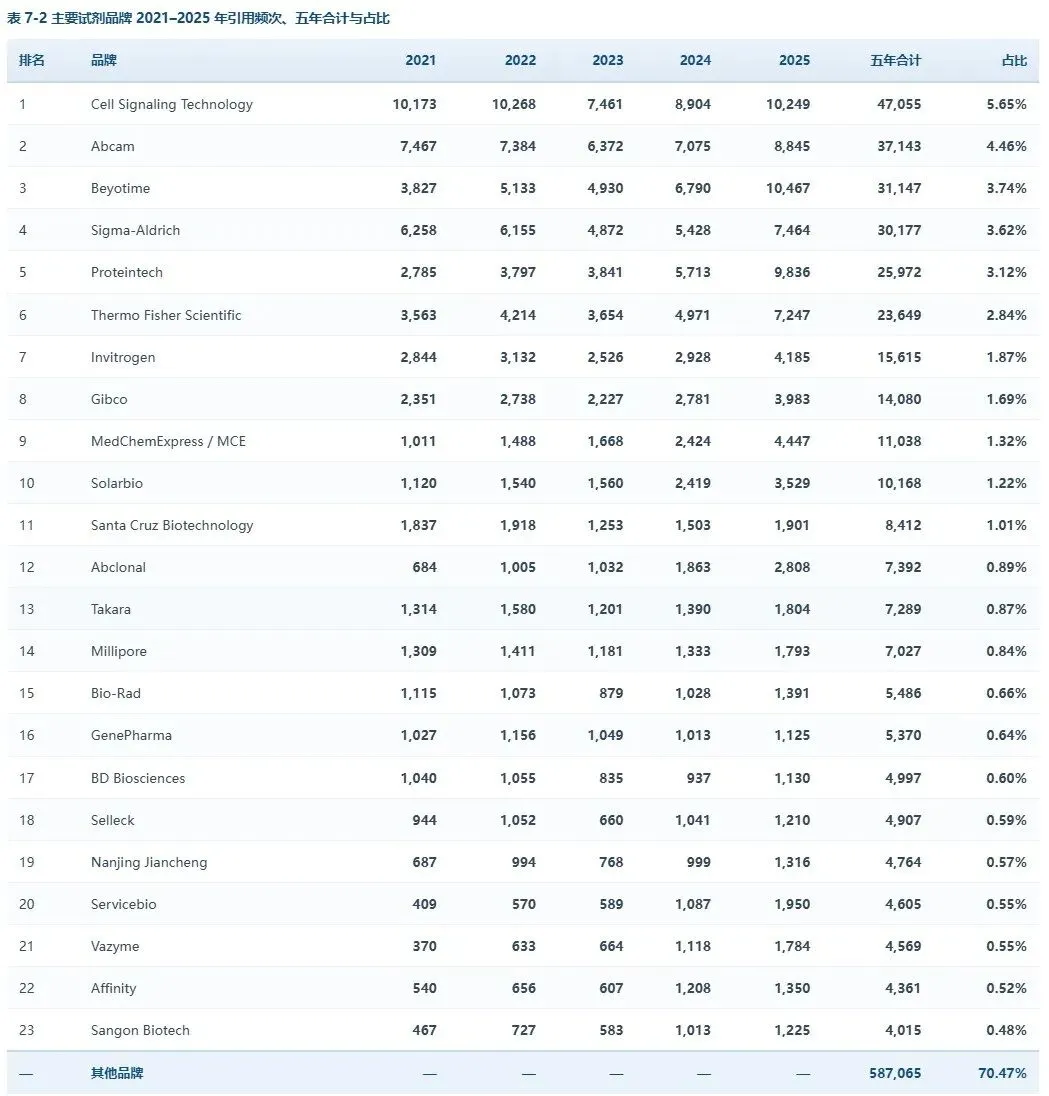
2021–2025 年试剂引用记录总数为 833,109 条。CST、Abcam、Beyotime、Sigma-Aldrich、Proteintech 居前五。TOP10 品牌合计 246,044 条,占全部试剂记录的 29.53%;TOP5 合计 171,494 条,占 20.58%。这一集中度在生物试剂市场中属于中等偏分散水平,说明自噬试剂市场尚未形成寡头格局。
从品牌来源看,前五名中 CST、Abcam、Sigma-Aldrich 为国际传统品牌,Beyotime、Proteintech 为中国品牌(Proteintech 总部位于美国,但核心生产与研发在中国武汉,市场通常将其视为中国品牌阵营)。TOP10 中还包括 Thermo Fisher Scientific、Invitrogen、Gibco 等国际品牌,以及 MedChemExpress/MCE、Solarbio 等中国品牌。这一混合格局说明,中国品牌已在自噬试剂市场占据重要位置。
竞争集中度判断(CR 分析)
- CR5 = 20.58%:
前五品牌合计占比约五分之一,市场集中度中等偏低。这意味着没有任何单一品牌能够主导市场,用户选择分散。 - CR10 = 29.53%:
前十品牌合计不足三成,长尾品牌空间巨大。70.47% 的试剂记录来自 TOP10 之外的品牌,说明中小品牌与区域性品牌仍有广泛生存空间。 - CR20 = 36.77%:
前二十品牌合计约 36.77%,其余 63.23% 分散在大量中小品牌中。这一结构在生物试剂市场中属于典型的"分散竞争型"。 - 战略含义:
自噬试剂市场尚未形成寡头格局,新进入者与高增长品牌仍有显著突围机会。对于中国品牌而言,当前是扩大份额的最佳窗口期。
7.3 主要品牌年度引用趋势
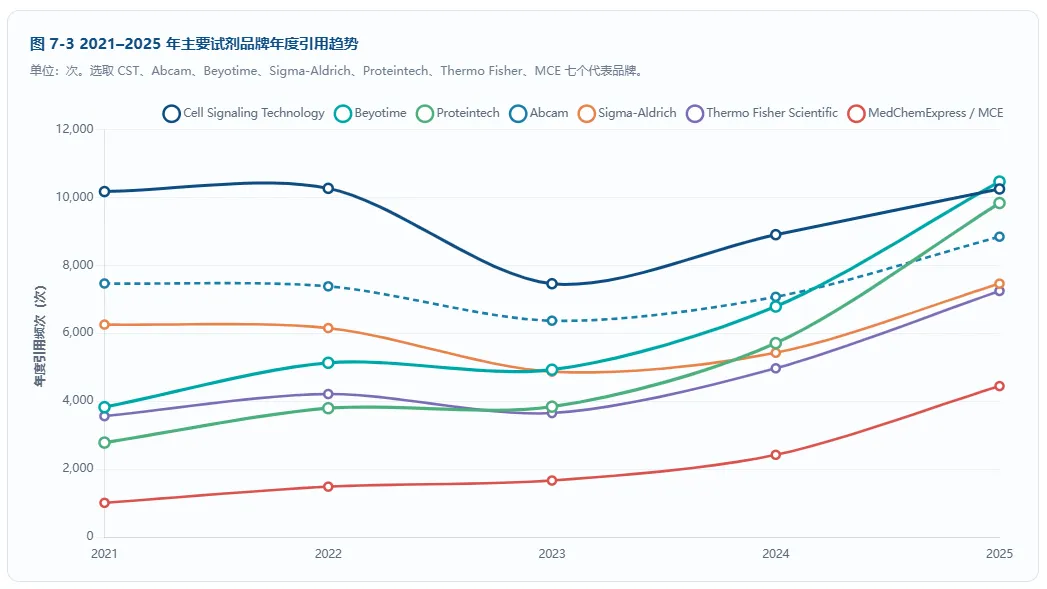
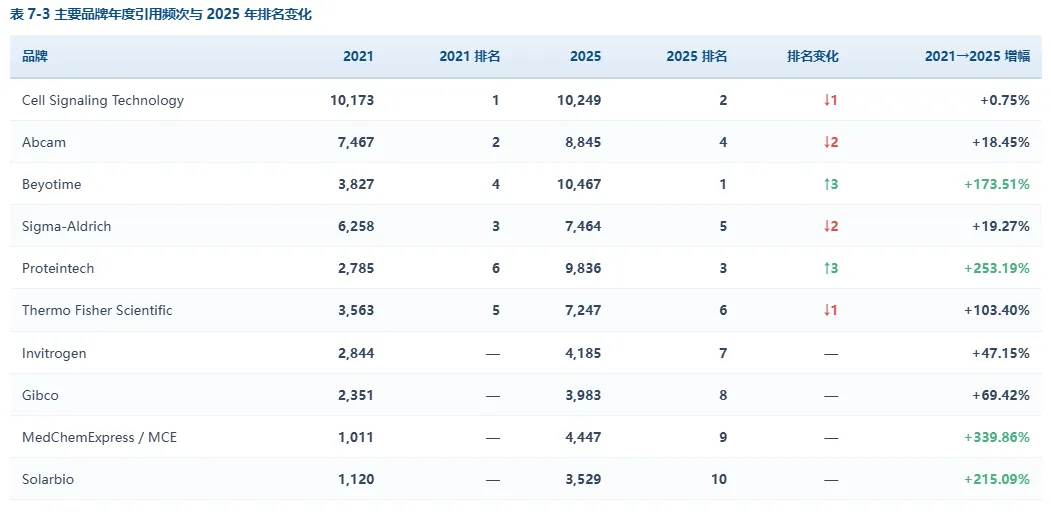
从年度趋势看,品牌格局正在发生实质性变化。Beyotime 于 2025 年以 10,467 次超越 CST(10,249 次)登顶年度第一,结束了 CST 在 2021–2024 年的长期领先。Proteintech 从 2021 年 2,785 次跃升至 2025 年 9,836 次,逼近 Abcam(8,845)与 Sigma-Aldrich(7,464),排名从第 6 位升至第 3 位。
中国品牌的集体崛起是五年间最显著的结构性变化。Beyotime、Proteintech、Abclonal、Solarbio、Vazyme、Servicebio、Sangon Biotech、Affinity 等中国品牌在年度趋势曲线上均呈现陡峭上升。与此同时,CST 五年基本持平(10,173 → 10,249),Abcam 小幅增长(7,467 → 8,845),Sigma-Aldrich 温和增长(6,258 → 7,464),Santa Cruz 几乎停滞(1,837 → 1,901)。传统国际品牌与中国品牌之间的增速差距,正在快速改变市场格局。
品牌格局的三重变化
- 变化一:年度冠军易主。
Beyotime 2025 年以 10,467 次登顶,结束 CST 的长期领先(2021–2024 年 CST 均为第一)。这是中国品牌在自噬试剂市场首次登顶年度第一,具有标志性意义。 - 变化二:中国品牌集体崛起。
Beyotime、Proteintech、Abclonal、Solarbio、Vazyme、Servicebio、Sangon、Affinity 等中国品牌增速全面领先,CAGR 普遍在 25%–48% 区间,远高于国际传统品牌。 - 变化三:传统国际品牌增速分化。
CST 五年增幅仅 0.75%,Abcam 18.45%,Sigma-Aldrich 19.27%,Santa Cruz 3.48%,均显著低于市场整体增速(五年试剂记录总数从 124,472 增至 252,685,增长约 103%);而 Thermo Fisher(+103.40%)保持稳健,说明产品组合与渠道策略决定国际品牌的分化。
7.4 增长最快品牌与 CAGR 排名
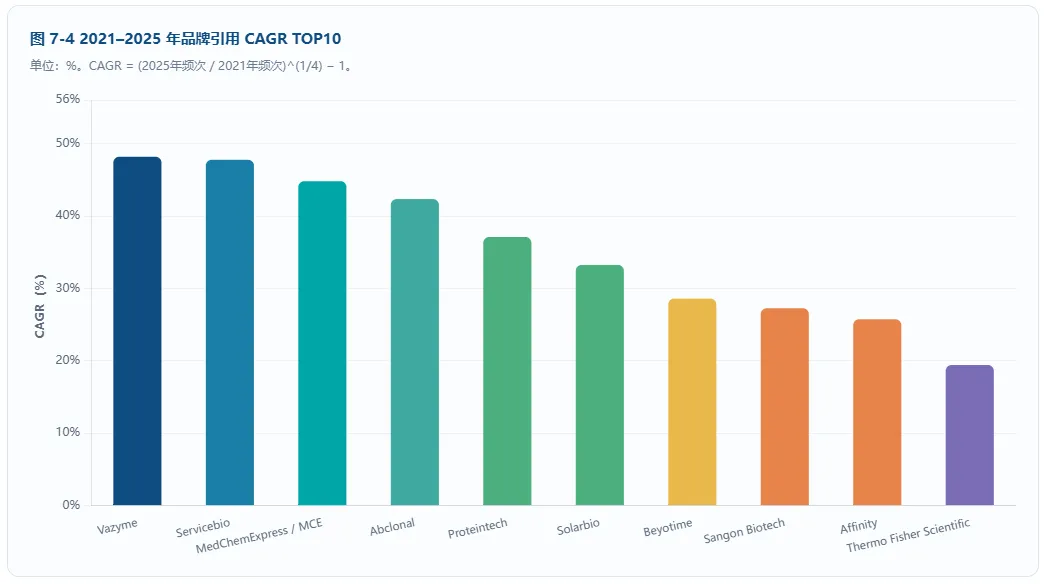
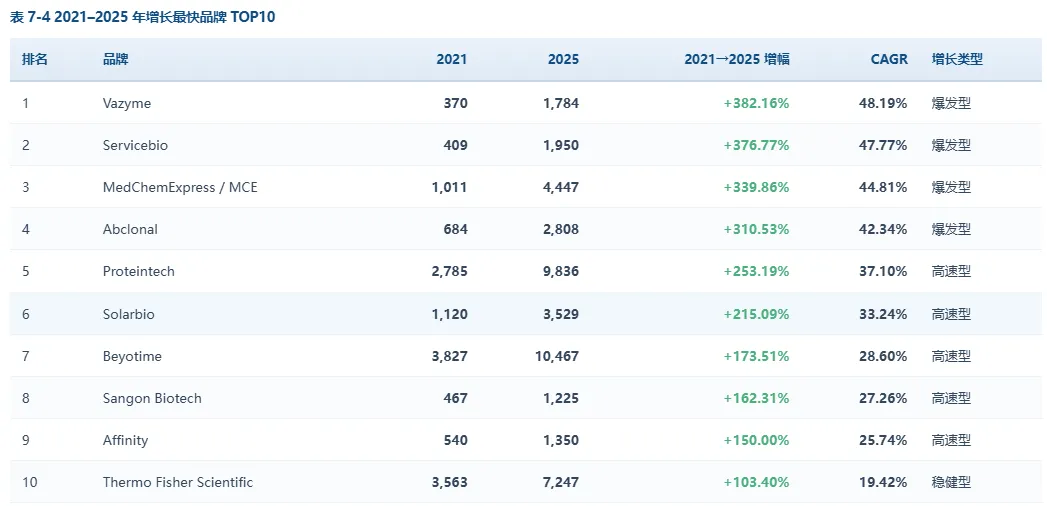
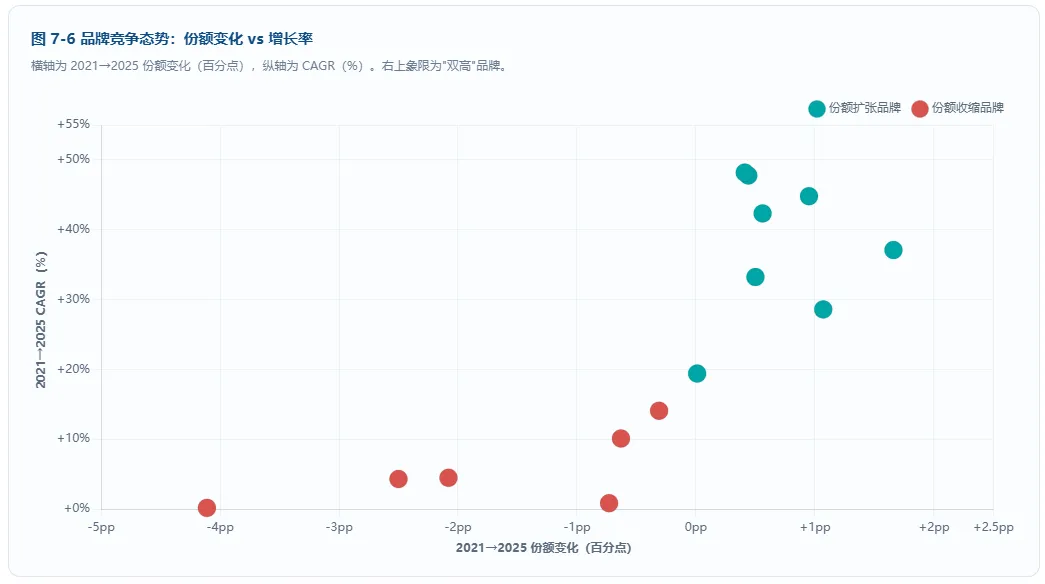
以 2021 年与 2025 年年度引用频次计算 CAGR,可以识别出增长最快的品牌。Vazyme(CAGR 48.19%)、Servicebio(47.77%)、MedChemExpress/MCE(44.81%)、Abclonal(42.34%)构成"爆发型"第一梯队,五年增幅均超过 300%。Proteintech(37.10%)、Solarbio(33.24%)、Beyotime(28.60%)、Sangon Biotech(27.26%)、Affinity(25.74%)构成"高速型"第二梯队,五年增幅在 150%–260% 之间。Thermo Fisher(19.42%)作为国际品牌代表,保持"稳健型"增长。
这些高增长品牌的共同特征是:产品线覆盖自噬核心靶点、价格具有竞争力、本地化技术支持响应快、文献引用激励政策积极。其中 Vazyme 以分子生物学试剂见长,Servicebio 以病理检测与抗体服务见长,MCE 以抑制剂/激活剂小分子见长,Abclonal 以抗体与重组蛋白见长,形成了差异化的竞争路径。
高增长品牌的四个共同特征
- 特征一:产品线精准覆盖自噬核心靶点。
高增长品牌普遍在 LC3、p62、Beclin-1、PINK1、Parkin、mTOR 等靶点上布局齐全,能够满足自噬研究的"一站式采购"需求。 - 特征二:价格具有竞争力。
相比国际品牌,中国品牌在抗体、试剂盒、小分子抑制剂等品类上具有明显价格优势,尤其适合经费有限但产出需求大的临床医院客户。 - 特征三:本地化技术支持响应快。
中国品牌能够提供中文技术文档、快速实验方案优化、样品试用与问题排查服务,这在临床医院客户中尤其受欢迎。 - 特征四:文献引用激励政策积极。
高增长品牌普遍设有文献引用奖励、优秀论文评选、科研合作基金等政策,有效提升了品牌在高 IF 论文中的曝光率。
7.5 品牌年度份额变化(2021 vs 2025)
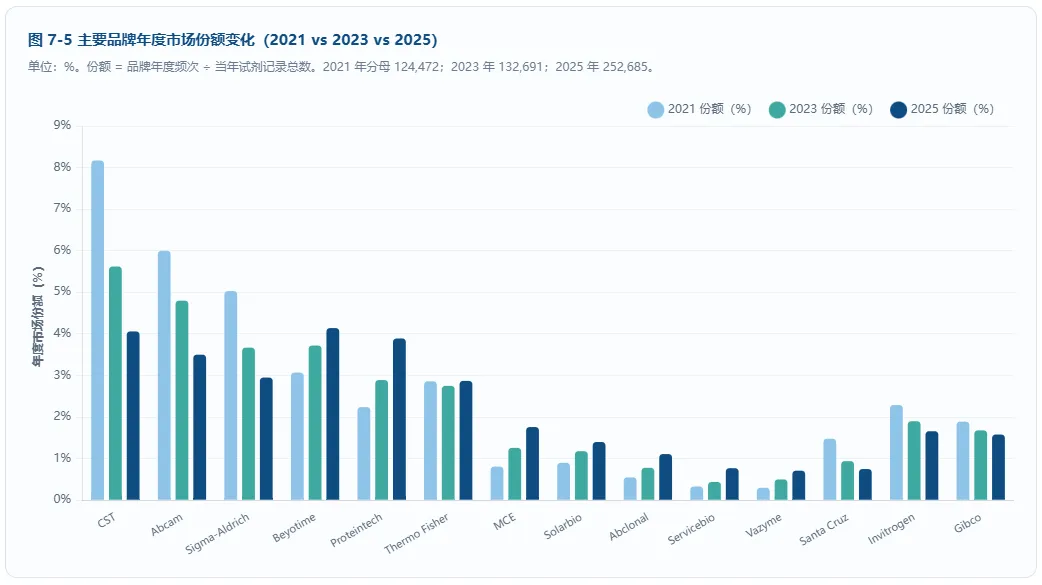
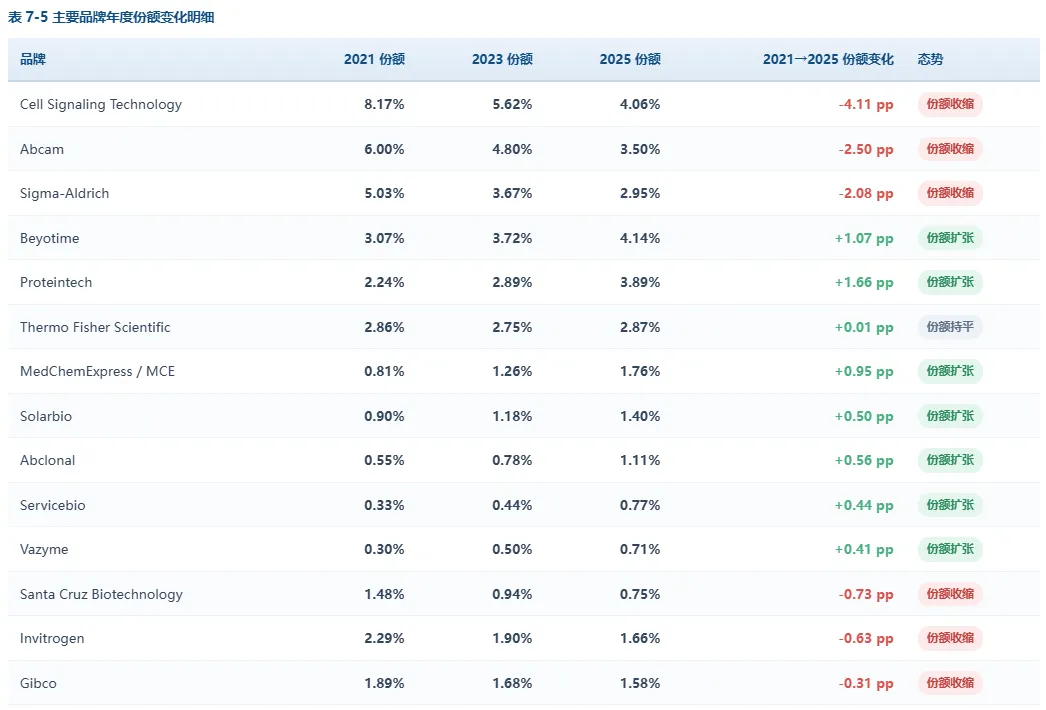
份额变化比绝对频次更能反映竞争态势。以各年度试剂记录总数为分母(2021 年 124,472 条,2023 年 132,691 条,2025 年 252,685 条),可以计算各品牌的年度市场份额。结果显示:Beyotime 份额从 3.07% 升至 4.14%,Proteintech 从 2.24% 升至 3.89%,MCE 从 0.81% 升至 1.76%;而 CST 从 8.17% 降至 4.06%,Abcam 从 6.00% 降至 3.50%,Sigma-Aldrich 从 5.03% 降至 2.95%。份额格局发生实质性重构。
从份额变化的绝对幅度看,CST 下降 4.11 个百分点,为所有品牌中最大;Proteintech 上升 1.66 个百分点,为所有品牌中最大。Abcam、Sigma-Aldrich、Santa Cruz、Invitrogen、Gibco 五家国际品牌合计份额下降约 6.35 个百分点;Beyotime、Proteintech、MCE、Abclonal、Solarbio、Servicebio、Vazyme 等中国品牌合计份额扩张约 5.59 个百分点。这一"此消彼长"的格局,说明自噬试剂市场正在经历系统性的国产替代进程。
7.6 品牌竞争态势矩阵
将品牌的"份额变化"与"CAGR"放在同一张散点图上,可以形成竞争态势矩阵。右上象限为"份额扩张 + 高增长"的双高品牌,包括 Proteintech、Beyotime、MCE、Abclonal、Solarbio、Servicebio、Vazyme;左下象限为"份额收缩 + 低增长"的品牌,包括 CST、Abcam、Sigma-Aldrich、Santa Cruz、Invitrogen、Gibco。Thermo Fisher 位于中间偏右位置,份额持平但增长率中等,属于"稳健守成"型。
份额重构的四个关键判断
- 判断一:国际传统品牌份额系统性收缩。
CST(-4.11pp)、Abcam(-2.50pp)、Sigma-Aldrich(-2.08pp)、Santa Cruz(-0.73pp)、Invitrogen(-0.63pp)、Gibco(-0.31pp)六家合计份额下降约 10.36 个百分点。 - 判断二:中国品牌份额系统性扩张。
Proteintech(+1.66pp)、Beyotime(+1.07pp)、MCE(+0.95pp)、Abclonal(+0.56pp)、Solarbio(+0.50pp)、Servicebio(+0.44pp)、Vazyme(+0.41pp)等合计扩张约 5.59 个百分点。 - 判断三:Thermo Fisher 是唯一份额持平的国际巨头。
其 2021 年份额 2.86%、2025 年 2.87%,几乎零变化,说明其产品组合与渠道策略具备较强韧性,是国际品牌中防守最成功的案例。 - 判断四:市场尚未固化。
CR10 仅 29.53%,长尾品牌占据 70.47%,说明自噬试剂市场仍处于品牌重构期,新品牌仍有较大成长空间。对于中国品牌而言,当前是扩大份额的最佳窗口期;对于国际品牌而言,需要重新审视产品定价、本地化服务与渠道策略。
8 2026 年不完整年度前瞻
8.1 2026 年数据概览
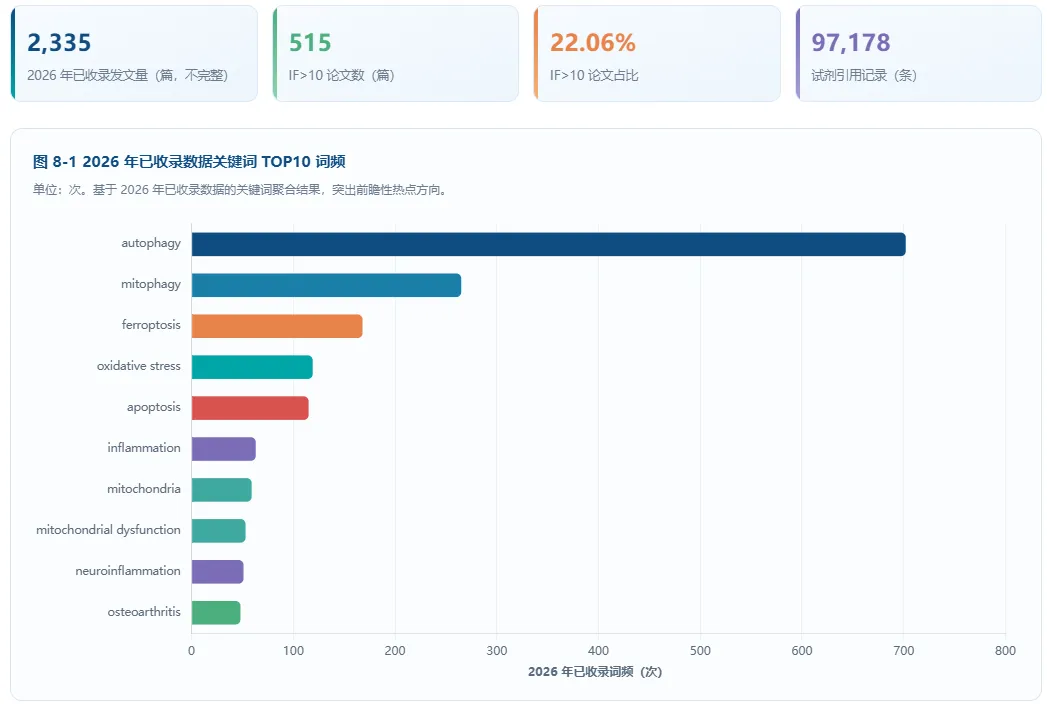
2026 年数据为不完整年度,仅 2,335 篇,不构成完整年度统计口径。但已收录数据仍可提供前瞻性信号:IF>10 论文 515 篇,占比 22.06%,高于 2025 年(20.28%);关键词与品牌格局延续 2025 年趋势。这些结构性信号说明,自噬研究的热度与质量提升趋势在 2026 年并未中断。
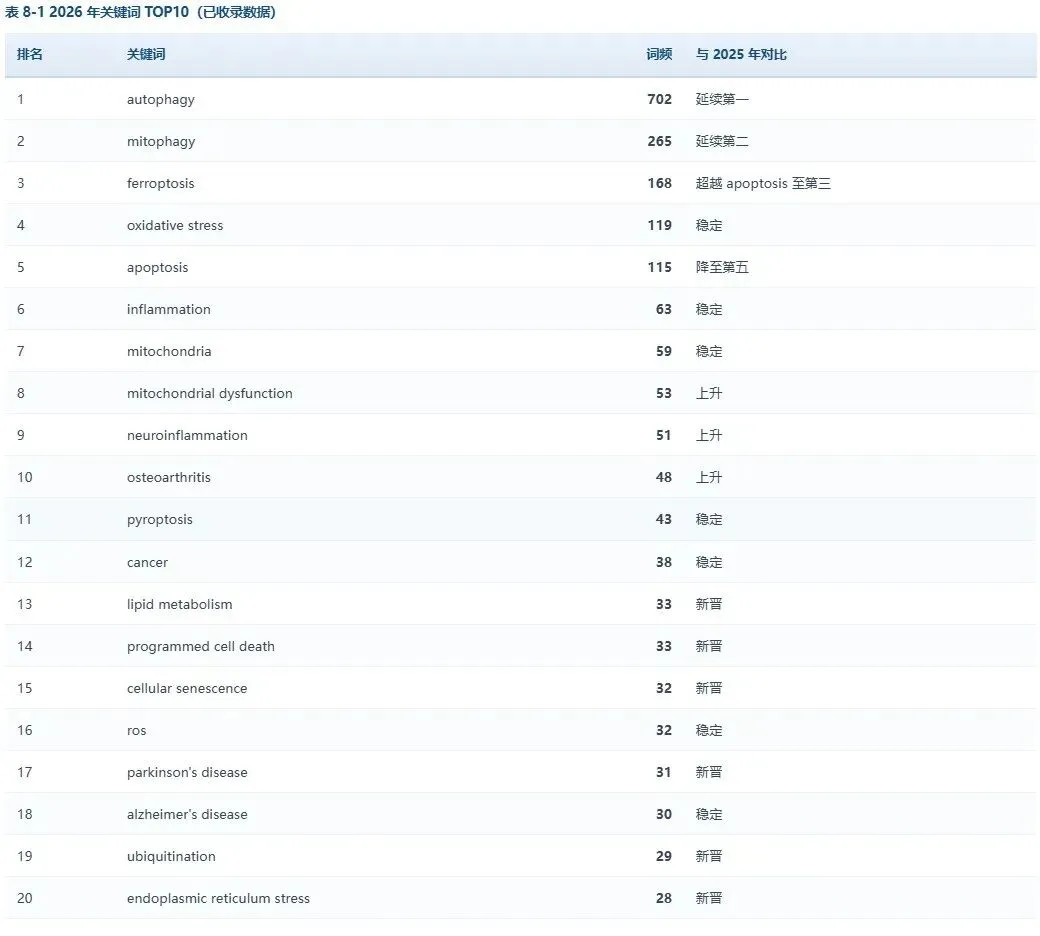
从关键词看,2026 年已收录数据中 ferroptosis(168)已超过 apoptosis(115),验证了"铁死亡成为主流方向"的判断。mitophagy(265)继续保持第二,mitochondria(59)+ mitochondrial dysfunction(53)合计 112,线粒体相关词汇仍是最大细分簇。新晋关键词包括 lipid metabolism(33)、cellular senescence(32)、ubiquitination(29)、endoplasmic reticulum stress(28)、Parkinson's disease(31),提示研究向代谢、衰老、蛋白稳态、内质网应激等方向延伸。
从品牌看,Beyotime(3,680)、Proteintech(3,320)、CST(3,107)继续领跑,中国品牌优势延续。Thermo Fisher(2,724)、Sigma-Aldrich(2,486)、Abcam(2,476)紧随其后,格局与 2025 年基本一致。
8.2 2026 年关键词 TOP10
2026 年已收录数据的关键词排名延续了 2025 年的趋势,但出现了几个值得关注的结构性变化。第一,ferroptosis(168)超越 apoptosis(115),升至第三位,这是铁死亡首次在年度排名中超过凋亡。第二,mitochondrial dysfunction(53)与 neuroinflammation(51)排名上升,说明线粒体损伤与神经炎症持续升温。第三,osteoarthritis(48)进入前十,说明骨关节炎方向热度提升。第四,lipid metabolism(33)、cellular senescence(32)、ubiquitination(29)、endoplasmic reticulum stress(28)等新晋关键词出现,提示研究向代谢、衰老、蛋白稳态、内质网应激等方向延伸。
2026 前瞻性信号
- 信号一:ferroptosis 超越 apoptosis。
2026 年已收录数据中 ferroptosis(168)已超过 apoptosis(115),验证"铁死亡成为主流方向"的判断,预计 2026 年完整年度这一差距将进一步扩大。 - 信号二:新晋关键词涌现。
lipid metabolism、cellular senescence、ubiquitination、endoplasmic reticulum stress、Parkinson's disease 等进入 TOP20,提示研究向代谢、衰老、蛋白稳态、内质网应激等方向延伸,这些方向可能成为下一阶段的热点。 - 信号三:线粒体自噬保持强势。
mitophagy(265)+ mitochondria(59)+ mitochondrial dysfunction(53)合计 377,仍是最大细分簇,PINK1/Parkin 相关试剂需求预计继续增长。 - 信号四:品牌格局延续。
Beyotime(3,680)、Proteintech(3,320)、CST(3,107)继续领跑,中国品牌优势延续,市场重构趋势未变。
9核心结论
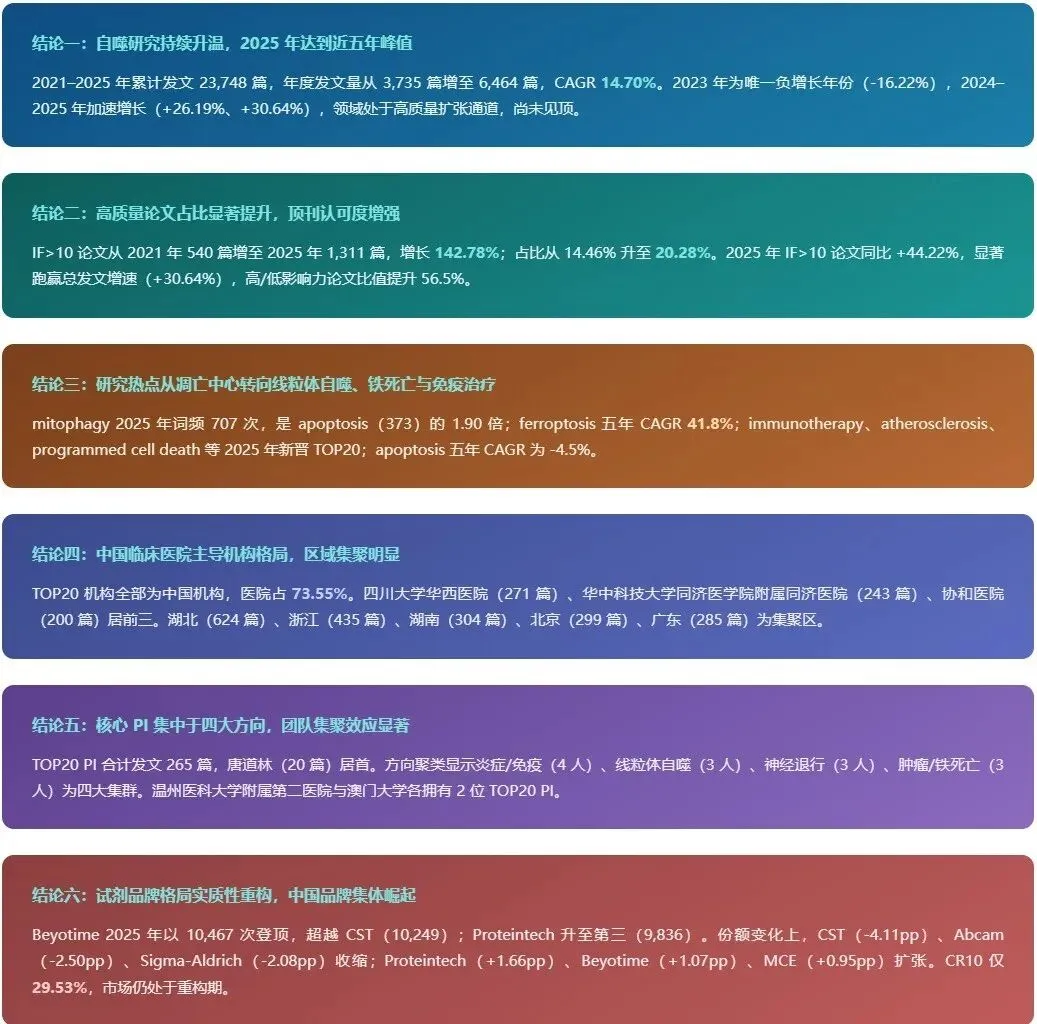
9.1 六大核心结论
10.1 技术研发建议
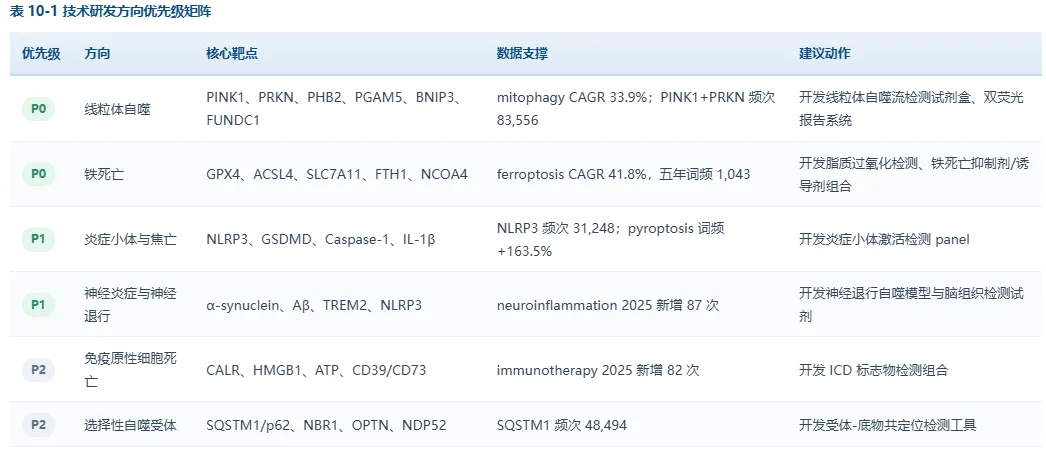
自噬研究正处于"机制深化 + 疾病拓展 + 转化加速"三期叠加的关键阶段。对试剂企业而言,技术研发投入应紧密跟随研究热点迁移路径,优先布局高增长机制方向,构建核心靶点组合产品线,并提升试剂的特异性与场景适配能力。以下四条建议基于前文的词频 CAGR、靶点频次、PI 方向聚类等数据,按优先级排序。
技术研发的四条落地路径
- 路径一:优先布局四大高增长机制方向。
按词频 CAGR 排序,铁死亡(41.8%)、线粒体自噬(33.9%)、焦亡(27.4%)、氧化应激(19.9%)为增速最快的方向。其中线粒体自噬绝对量最大,铁死亡增速最快,建议作为 P0 级投入。 - 路径二:构建核心靶点组合产品线。
围绕 MTOR / AKT1 / MAP1LC3A / PRKN / SQSTM1 / BECN1 / TP53 / PINK1 / NLRP3 / NRF2 十大核心靶点,构建"抗体 + 抑制剂/激活剂 + 检测试剂盒 + 对照品"的一体化产品组合。其中 MTOR+AKT1+LC3(合计 230,052 次,占 TOP10 的 45.24%)应作为基本盘产品线,PINK1+PRKN(83,556 次)应作为增长型产品线。 - 路径三:提升试剂特异性与场景适配能力。
随着 IF>10 论文占比提升至 20.28%,研究对试剂的特异性、灵敏度、批次稳定性要求同步提高。建议重点投入:翻译后修饰抗体(磷酸化、泛素化、乙酰化)、活细胞成像与自噬流动态监测试剂、类器官/单细胞/空间组学适配试剂、线粒体与溶酶体分离试剂。 - 路径四:加强疾病模型与临床转化工具开发。
结合机构分布数据(医院占 TOP20 的 73.55%),建议优先围绕肝细胞癌、结直肠癌、骨关节炎、脊髓损伤、糖尿病肾病、阿尔茨海默病、动脉粥样硬化七大疾病方向,开发配套动物模型、病理检测与伴随诊断工具。
10.2 商业销售建议
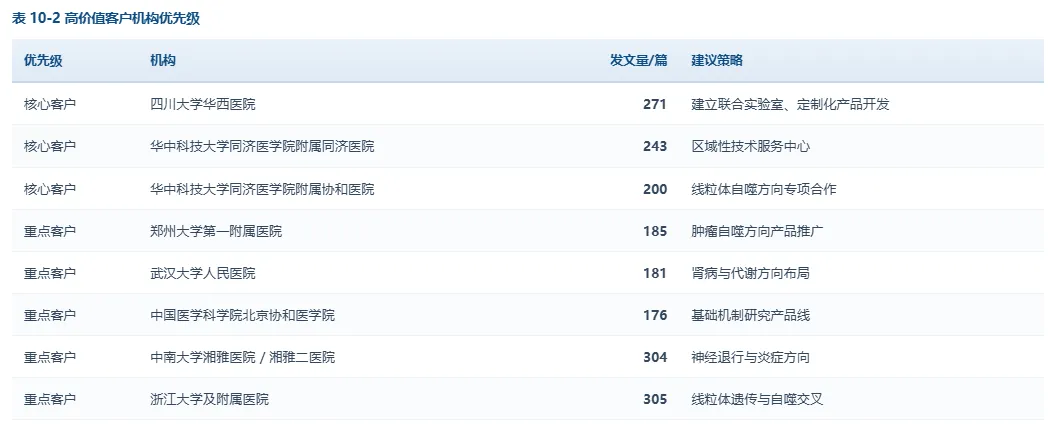
自噬试剂市场 CR10 仅 29.53%,处于品牌重构期,中国品牌正迎来历史性的份额扩张窗口。商业销售策略应围绕"抓住重构窗口、聚焦高价值客户、把握靶点节奏、国产替代与出海并行、建立数据驱动监测机制"五条主线展开。以下建议结合前文机构分布、PI 图谱、品牌份额变化等数据,给出可执行的落地路径。
商业销售的五条落地路径
- 路径一:抓住品牌重构窗口期。
CR10 仅 29.53%,市场尚未固化。建议中国品牌在 2026–2027 年加大投入,重点提升:文献引用激励(鼓励用户在高 IF 论文中规范引用产品品牌)、本地化技术支持(提供实验方案优化、问题排查、数据解读服务)、试用装与组合装(降低新用户试用门槛,提高客单价)。 - 路径二:聚焦高价值客户机构。
建议将华西、华中同济/协和、郑大一附院、武汉大学人民医院、北京协和医学院、湘雅系统、浙大系统作为核心与重点客户,建立长期合作、联合实验室与定制化产品开发机制。 - 路径三:把握靶点销售节奏。
基本盘(持续投入):MTOR、AKT1、LC3、Beclin-1、p62;增长盘(加大投入):PINK1、Parkin、NLRP3、NRF2、GPX4;机会盘(提前布局):GSDMD、ACSL4、SLC7A11、TREM2、CALR。 - 路径四:国产替代与出海并行。
中国品牌 CAGR 普遍在 25%–48%,远高于国际传统品牌(0.19%–19.42%)。建议在国内市场持续推进国产替代,重点抢占 CST、Abcam、Sigma-Aldrich 收缩的份额;在海外市场(东南亚、中东、拉美、欧洲)建立渠道,以性价比 + 本地化服务切入;通过国际期刊引用激励、国际会议赞助提升品牌国际能见度。 - 路径五:建立数据驱动的市场监测机制。
建议以本报告为基线,建立季度更新的文献计量监测机制,持续跟踪关键词词频与 CAGR 变化、品牌份额与排名变化、高 IF 论文的机构与 PI 分布、新晋靶点与新兴方向的早期信号。
11 总结与展望
11.1 总体总结
2021–2025 年,自噬研究进入稳定扩张与质量升级并行的发展阶段。五年累计发文 23,748 篇,CAGR 14.70%;IF>10 论文累计 4,102 篇,占比从 14.46% 提升至 20.28%。领域已完成从"数量驱动"向"质量驱动"的结构性转变。2023 年是五年中唯一负增长年份,但同年的 IF>10 论文数量反而增长 6.78%,成为领域结构调整的关键证据;2024–2025 年则呈现"总量高增 + 顶刊加速"的双优格局。
研究重心从经典的"自噬-凋亡"框架,扩展为"自噬-线粒体自噬-铁死亡-焦亡-免疫原性死亡"多元细胞死亡网络。mitophagy 于 2024 年起超越 apoptosis 成为第二大高频词,2025 年词频达 707 次;ferroptosis 以 CAGR 41.8% 成为增长最快方向,2026 年已收录数据中已超越 apoptosis;neuroinflammation、immunotherapy、atherosclerosis、drug resistance 等新晋热点持续涌现。
机构格局上,中国临床医院占据主导地位(TOP20 中医院占 73.55%),四川大学华西医院、华中科技大学同济医学院附属同济医院、协和医院居前三。湖北、浙江、湖南、北京、广东形成区域集聚。核心 PI 集中于炎症/免疫、线粒体自噬、神经退行、肿瘤/铁死亡四大方向,团队集聚效应显著。
试剂市场方面,五年试剂引用记录 833,109 条,市场集中度偏低(CR10 = 29.53%)。Beyotime 于 2025 年登顶年度第一,Proteintech 升至第三;中国品牌份额系统性扩张,国际传统品牌份额系统性收缩,市场进入品牌重构期。这一格局为科研机构、试剂企业与投资者都提供了重要的决策参考。
11.2 未来展望
展望 2026 年及之后,自噬研究预计将继续向机制精细化、疾病场景多元化、多组学与临床转化方向发展。以下四个趋势值得重点关注。
趋势一:机制研究走向"多死亡方式协同"
自噬、铁死亡、焦亡、凋亡的交叉调控网络将成为主流研究范式。 线粒体作为"死亡信号枢纽"的地位将进一步强化。 单细胞、空间组学、活细胞动态成像将推动机制研究精细化。 蛋白稳态、内质网应激、泛素化等新晋关键词将进入主流视野。
趋势二:疾病场景持续拓宽
肿瘤仍是主战场,但骨关节炎、动脉粥样硬化、神经退行、肾病、脊髓损伤等非肿瘤方向增速更快。 代谢、衰老、肠道菌群与自噬的交叉将成为新增长点。 中医药与自噬交叉研究活跃度上升,可能形成中国特色方向。 植物/真菌自噬作为独立分支,将持续贡献差异化成果。
趋势三:临床转化加速
immunotherapy、drug resistance 等词频上升,说明自噬正从机制研究走向治疗策略。 自噬相关药物、抑制剂、激活剂的临床前与临床研究将增加。 伴随诊断与疗效预测标志物需求上升。 类器官、PDX 模型、临床队列研究将成为转化研究的重要工具。
趋势四:试剂市场格局继续重构
中国品牌份额有望继续提升,CR10 可能从 29.53% 进一步上升。 产品竞争从"有无"转向"特异性、灵敏度、场景适配"。 组合型、方案型、服务型产品将成为差异化竞争关键。 国产替代与出海并行,中国品牌有望在全球自噬试剂市场占据更重要位置。
结语:自噬研究正处于"机制深化 + 疾病拓展 + 转化加速"三期叠加的关键阶段。对科研机构而言,把握线粒体自噬、铁死亡、神经炎症、免疫治疗四大方向,有望在下一轮竞争中占据先机;对试剂企业而言,市场份额尚未固化,中国品牌正迎来历史性的重构窗口;对投资者而言,自噬相关靶点、模型、检测与治疗工具的产业链机会正在逐步显现。未来 3–5 年,自噬研究有望从"高热度基础研究"走向"高价值临床转化",成为生物医学领域最具确定性的增长赛道之一。

发表评论
发表评论: