
 研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
摘要:
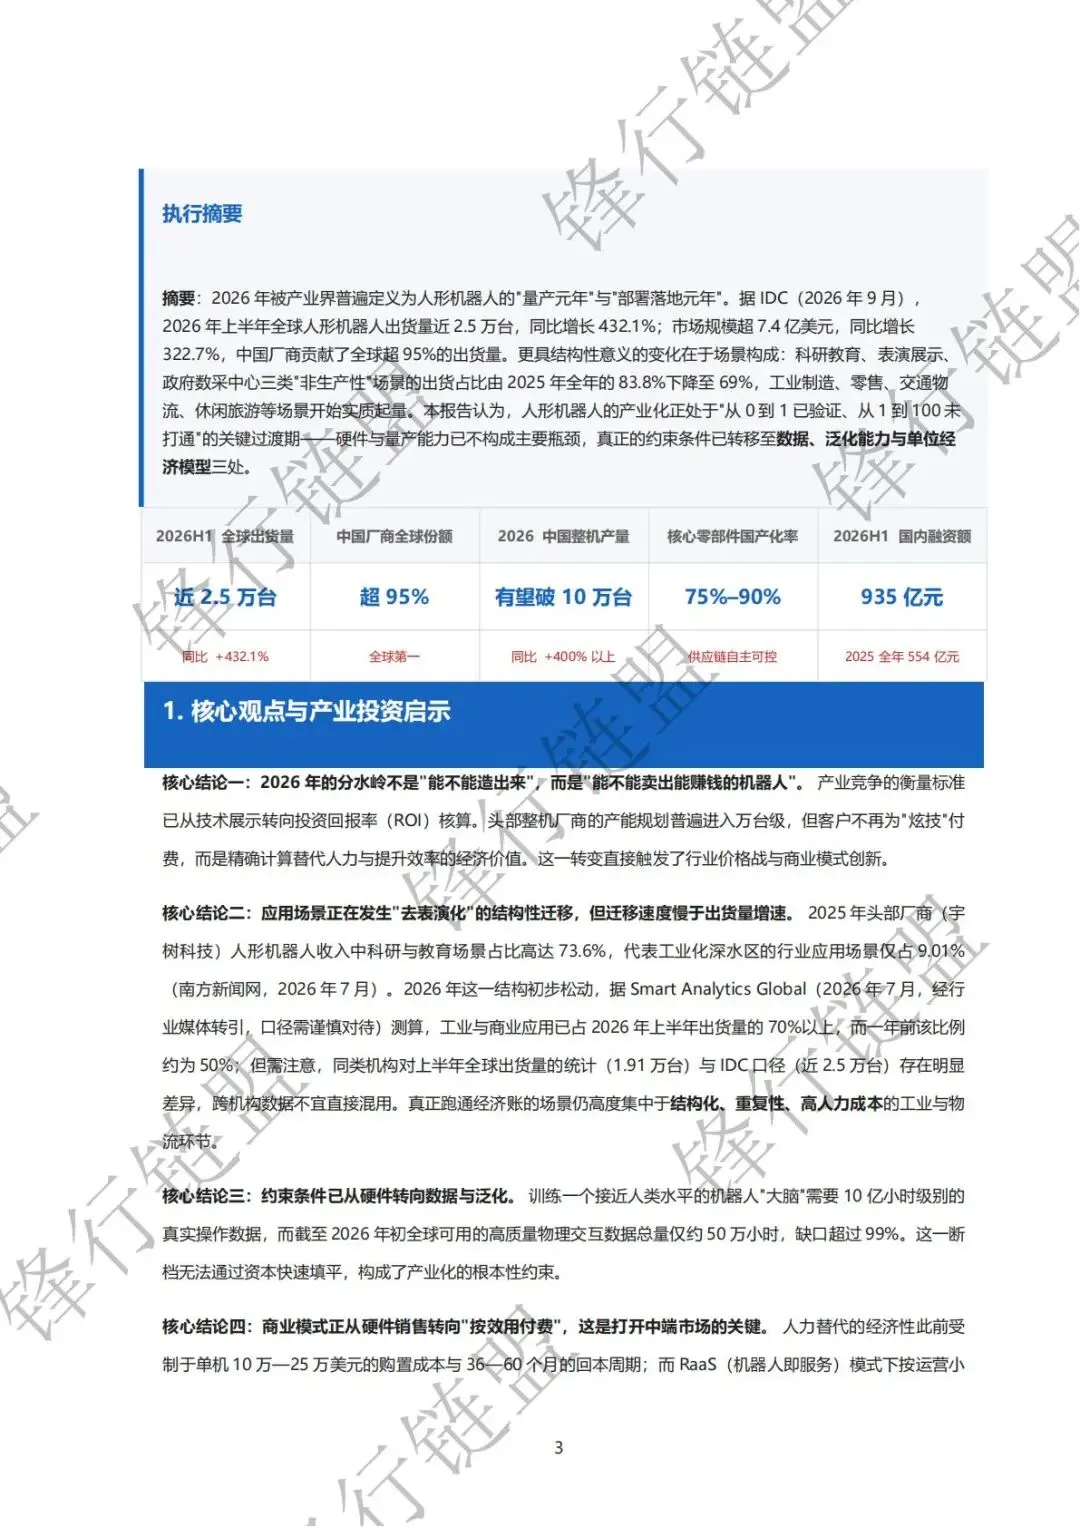
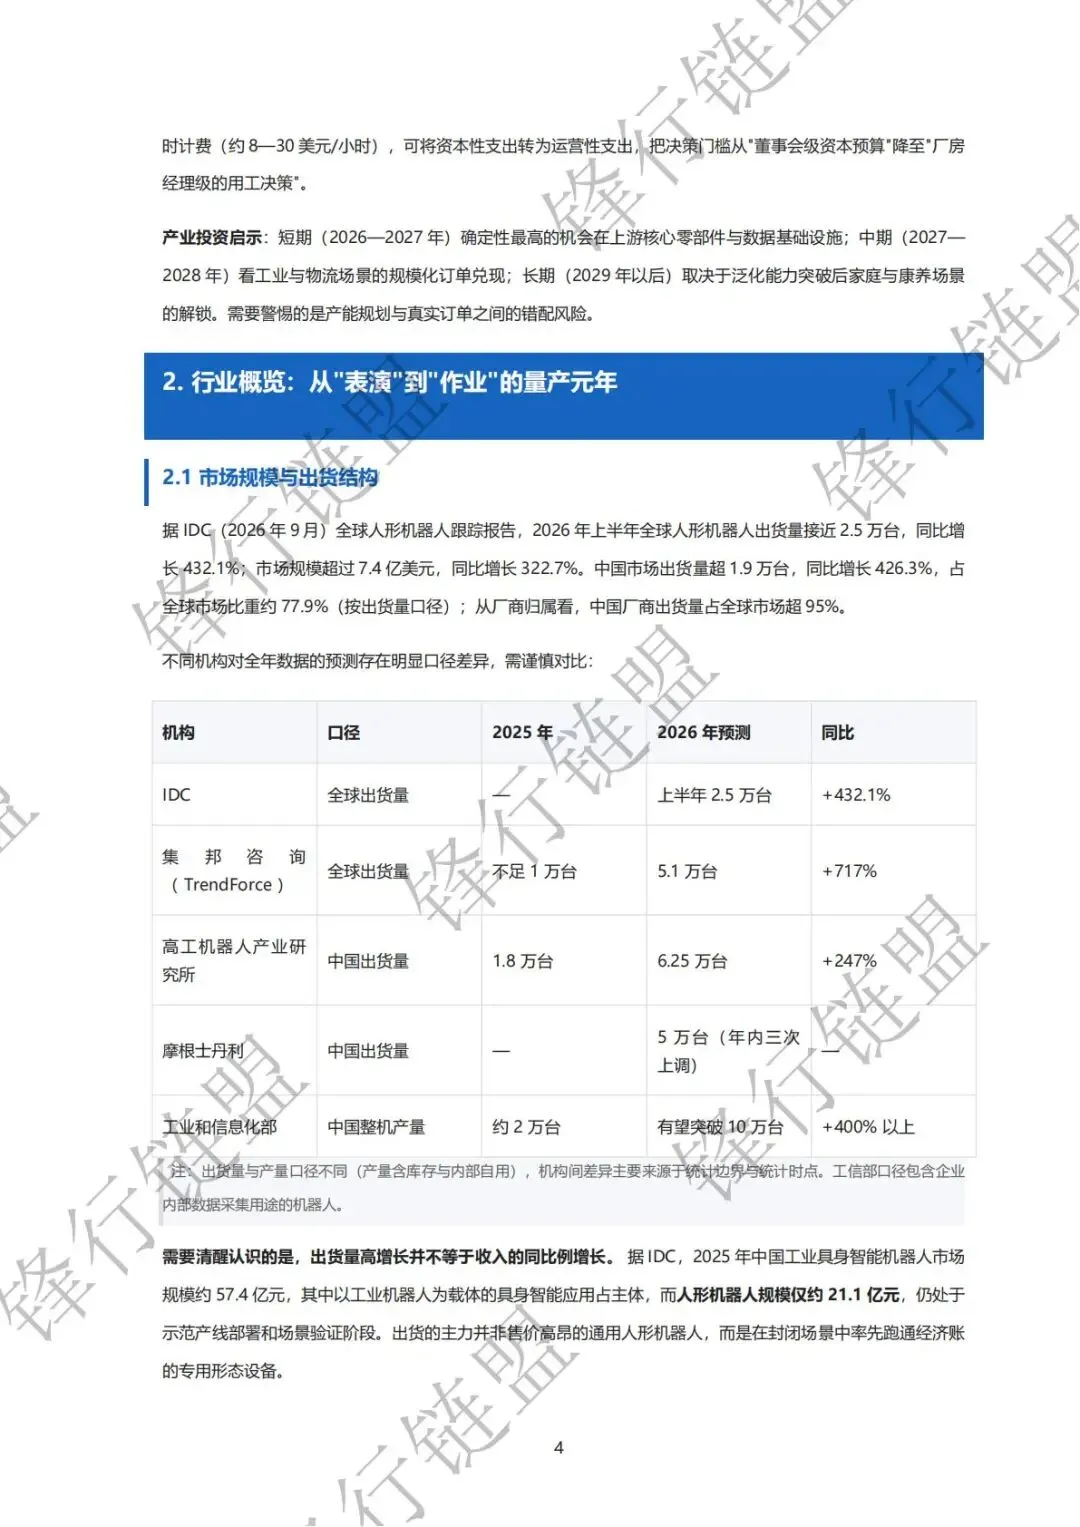
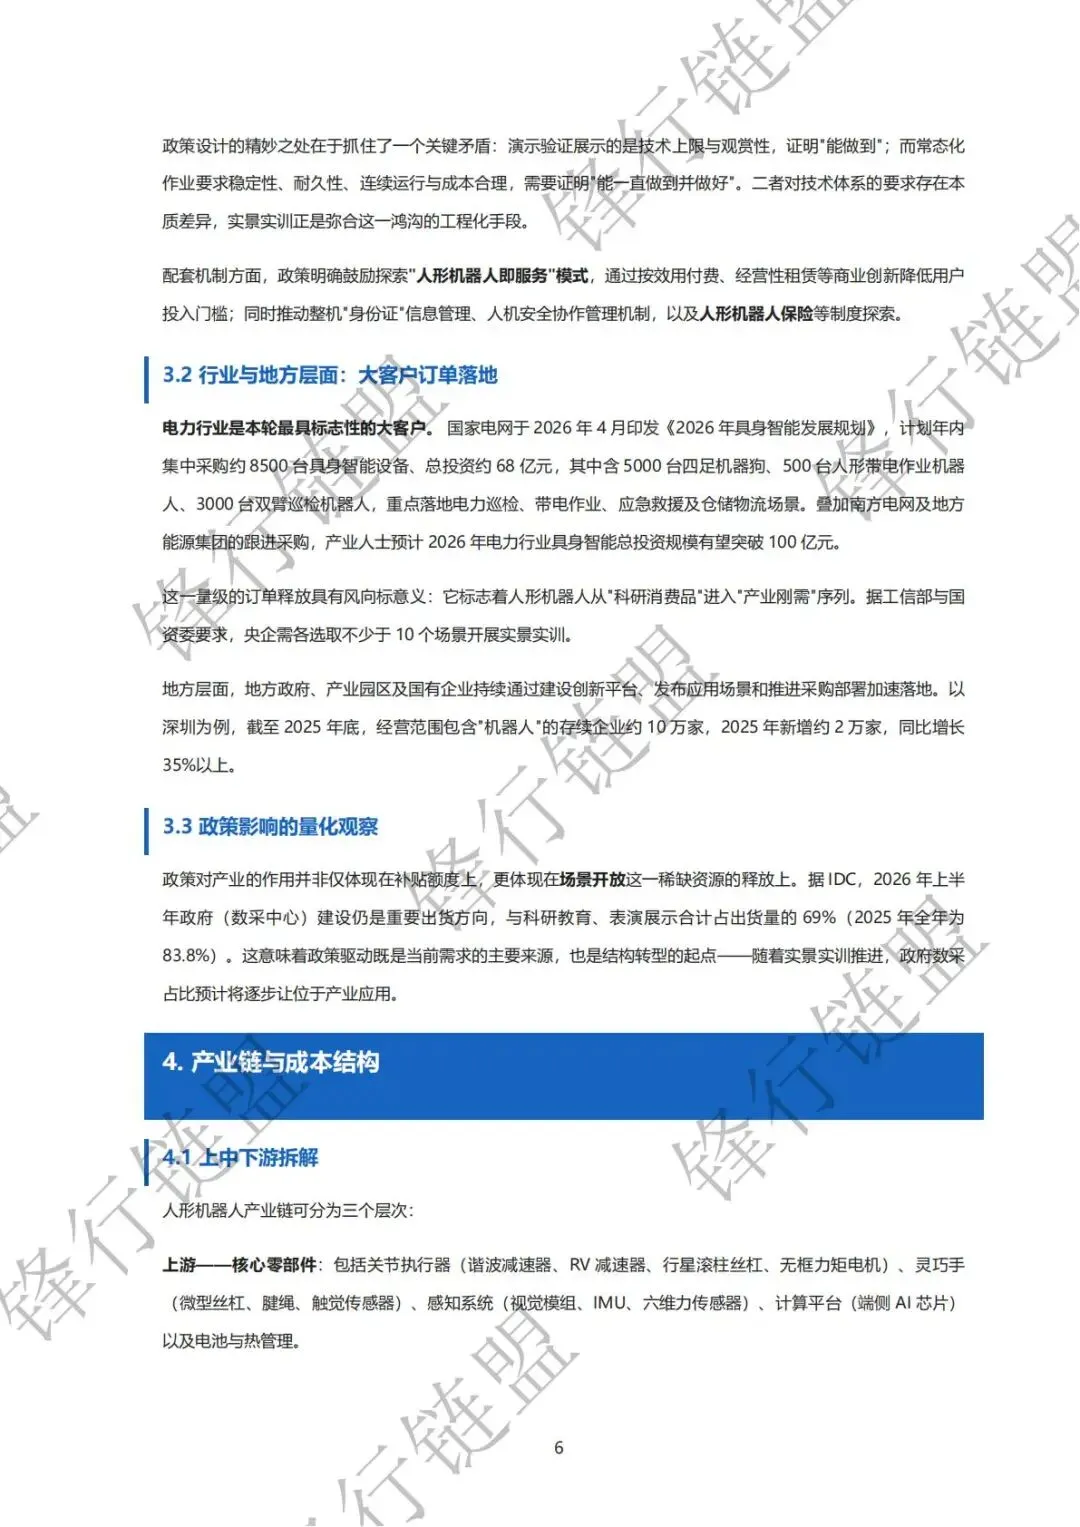
2026年被产业界普遍定义为人形机器人的"量产元年"与"部署落地元年"。据IDC(2026年9月),2026年上半年全球人形机器人出货量近2.5万台,同比增长432.1%;市场规模超7.4亿美元,同比增长322.7%,中国厂商贡献了全球超95%的出货量。更具结构性意义的变化在于场景构成:科研教育、表演展示、政府数采中心三类"非生产性"场景的出货占比由2025年全年的83.8%下降至69%,工业制造、零售、交通物流、休闲旅游等场景开始实质起量。本报告认为,人形机器人的产业化正处于"从0到1已验证、从1到100未打通"的关键过渡期——硬件与量产能力已不构成主要瓶颈,真正的约束条件已转移至数据、泛化能力与单位经济模型三处。
核心结论:
核心结论一:2026年的分水岭不是"能不能造出来",而是"能不能卖出能赚钱的机器人"。产业竞争的衡量标准已从技术展示转向投资回报率(ROI)核算。头部整机厂商的产能规划普遍进入万台级,但客户不再为"炫技"付费,而是精确计算替代人力与提升效率的经济价值。这一转变直接触发了行业价格战与商业模式创新。
核心结论二:应用场景正在发生"去表演化"的结构性迁移,但迁移速度慢于出货量增速。 2025年头部厂商(宇树科技)人形机器人收入中科研与教育场景占比高达73.6%,代表工业化深水区的行业应用场景仅占9.01%(南方新闻网,2026年7月)。2026年这一结构初步松动,据Smart Analytics Global(2026年7月,经行业媒体转引,口径需谨慎对待)测算,工业与商业应用已占2026年上半年出货量的70%以上,而一年前该比例约为50%;但需注意,同类机构对上半年全球出货量的统计(1.91万台)与IDC口径(近2.5万台)存在明显差异,跨机构数据不宜直接混用。真正跑通经济账的场景仍高度集中于结构化、重复性、高人力成本的工业与物流环节。
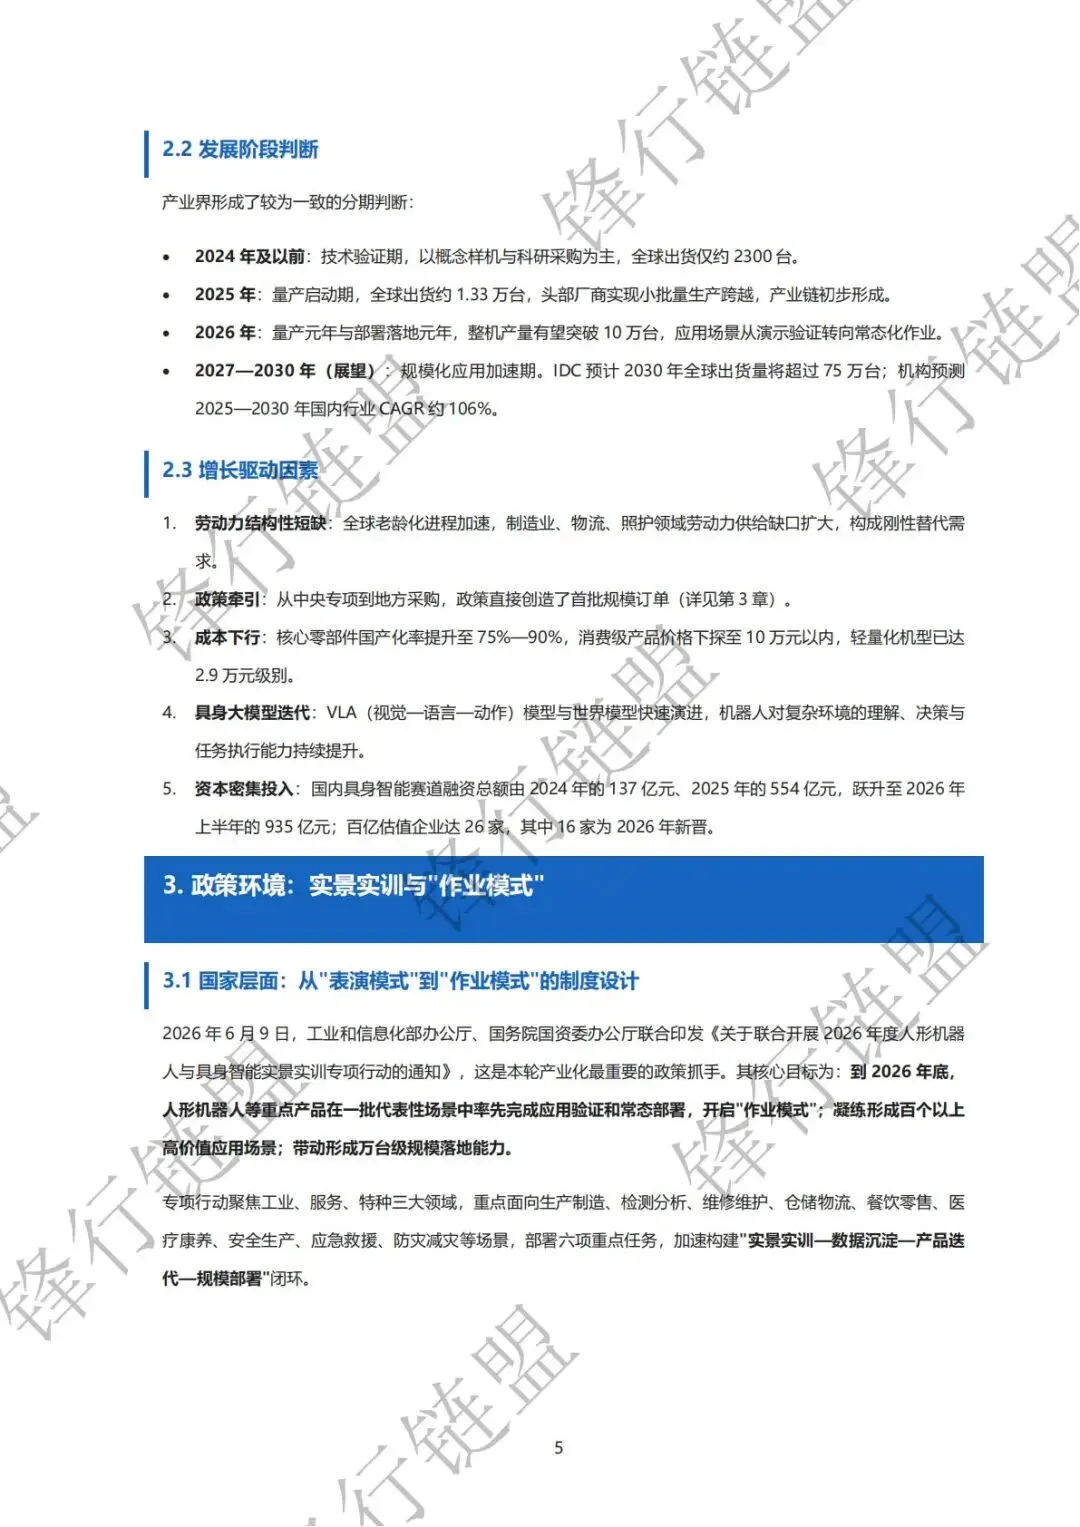
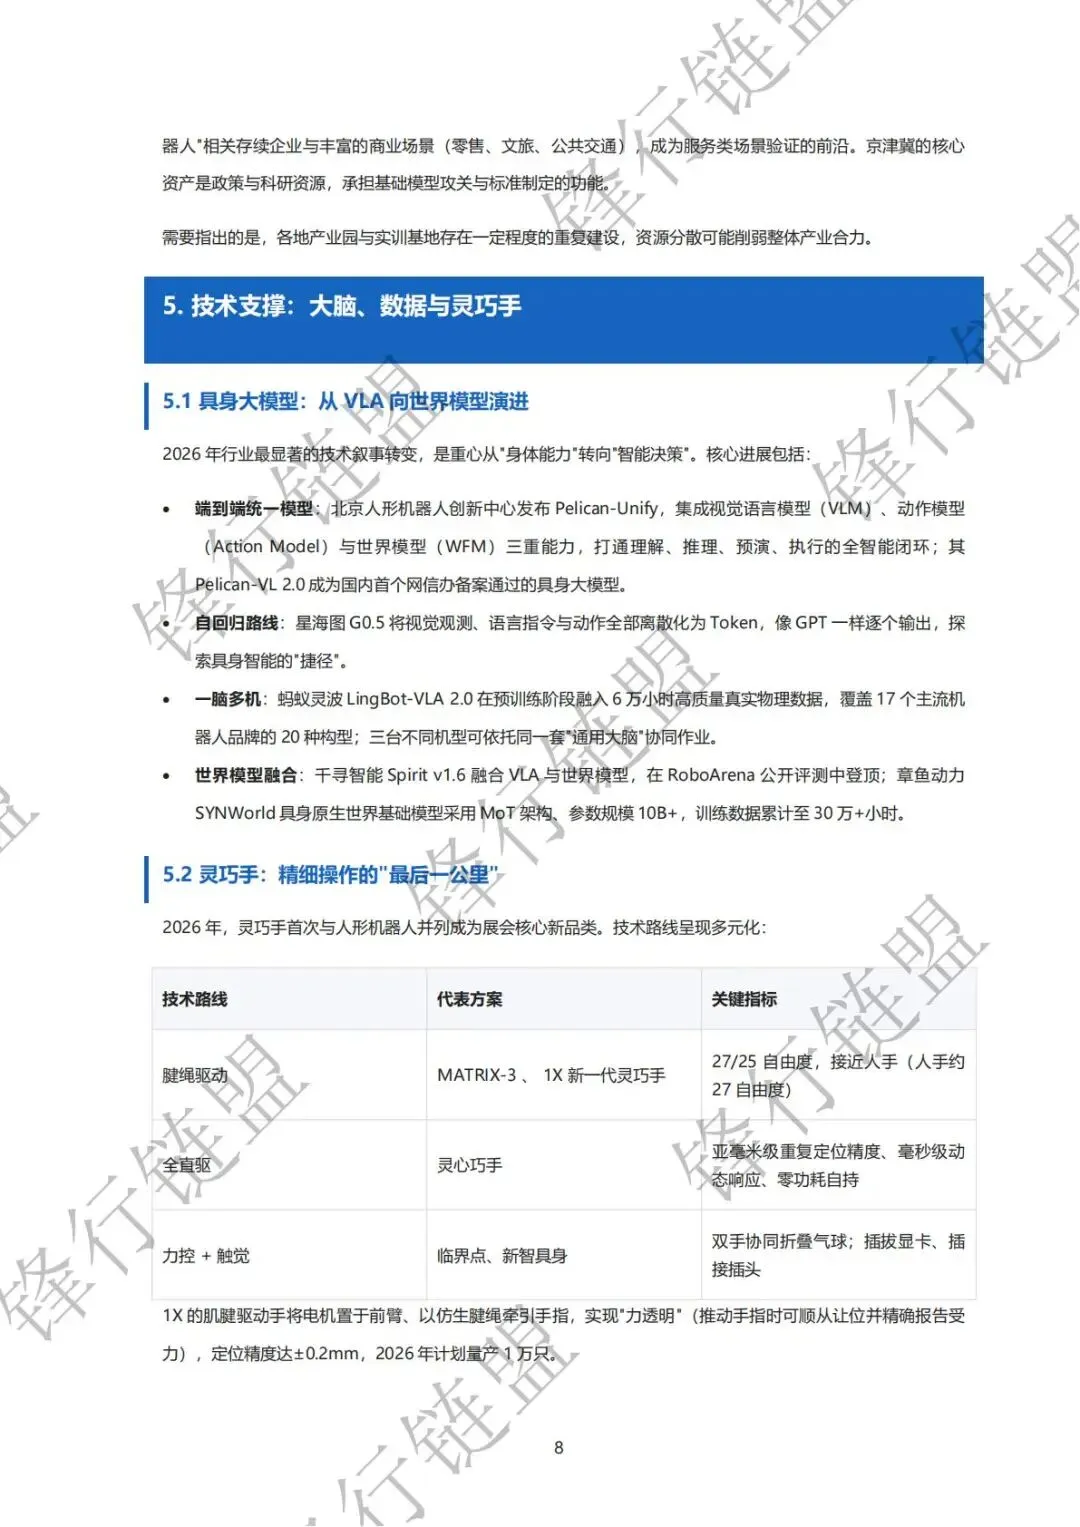
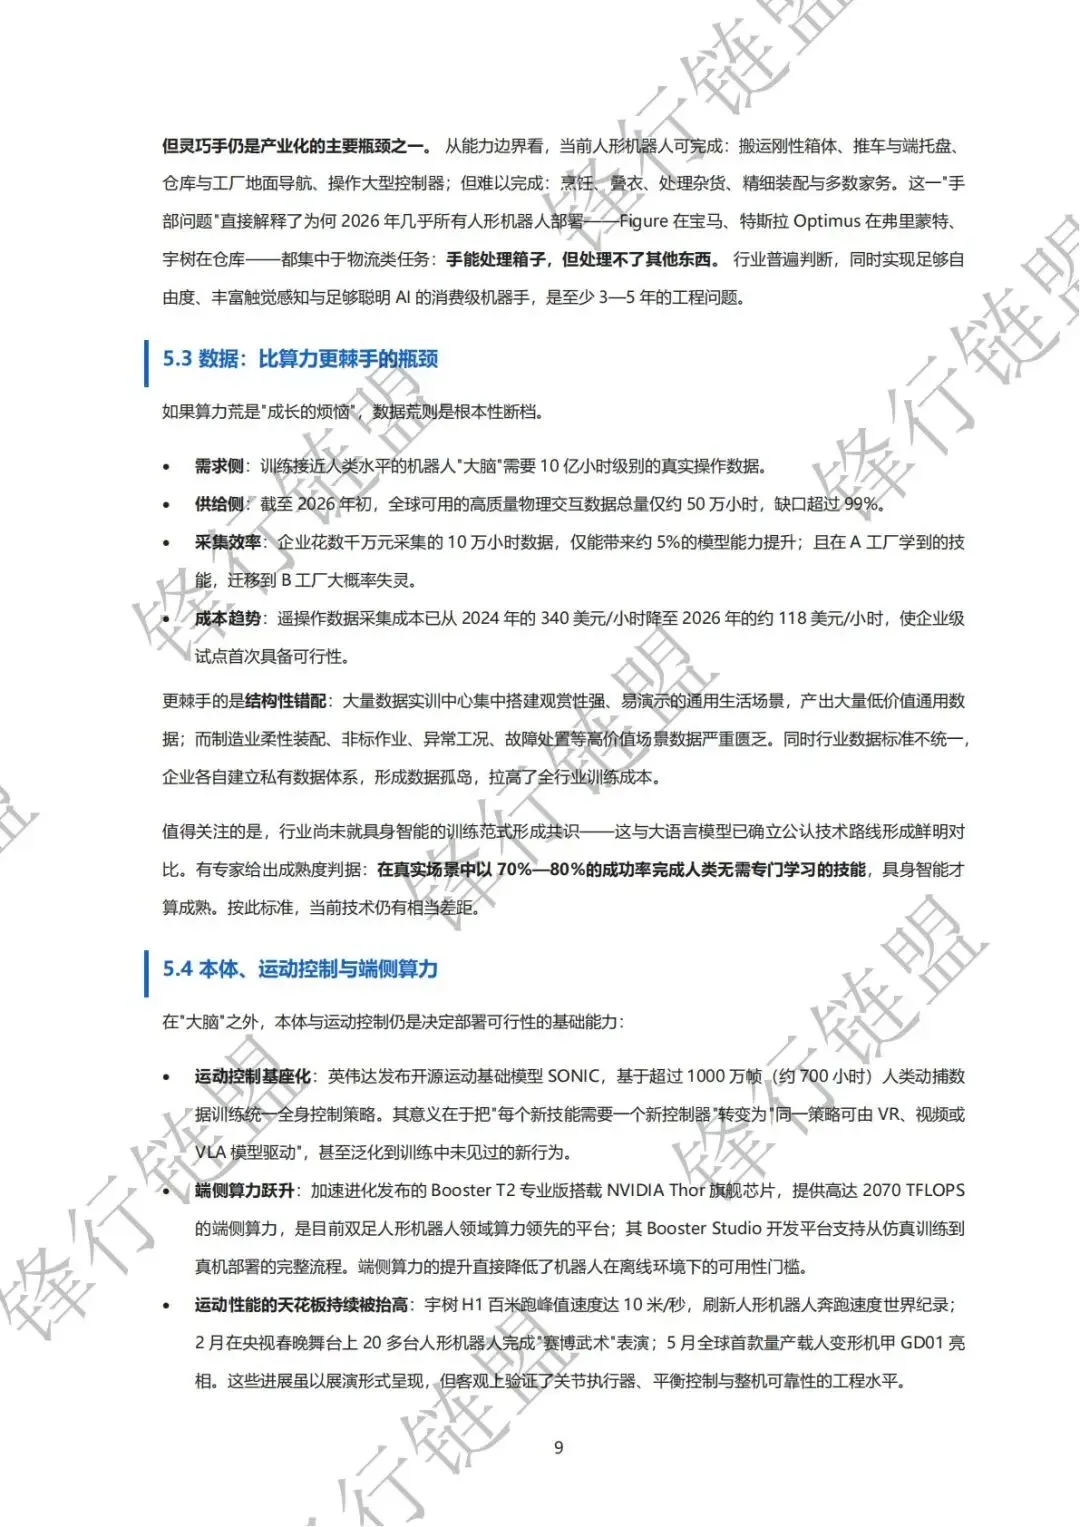
核心结论三:约束条件已从硬件转向数据与泛化。训练一个接近人类水平的机器人"大脑"需要10亿小时级别的真实操作数据,而截至2026年初全球可用的高质量物理交互数据总量仅约50万小时,缺口超过99%。这一断档无法通过资本快速填平,构成了产业化的根本性约束。
核心结论四:商业模式正从硬件销售转向"按效用付费",这是打开中端市场的关键。人力替代的经济性此前受制于单机10万—25万美元的购置成本与36—60个月的回本周期;而RaaS(机器人即服务)模式下按运营小时计费(约8—30美元/小时),可将资本性支出转为运营性支出,把决策门槛从"董事会级资本预算"降至"厂房经理级的用工决策"。
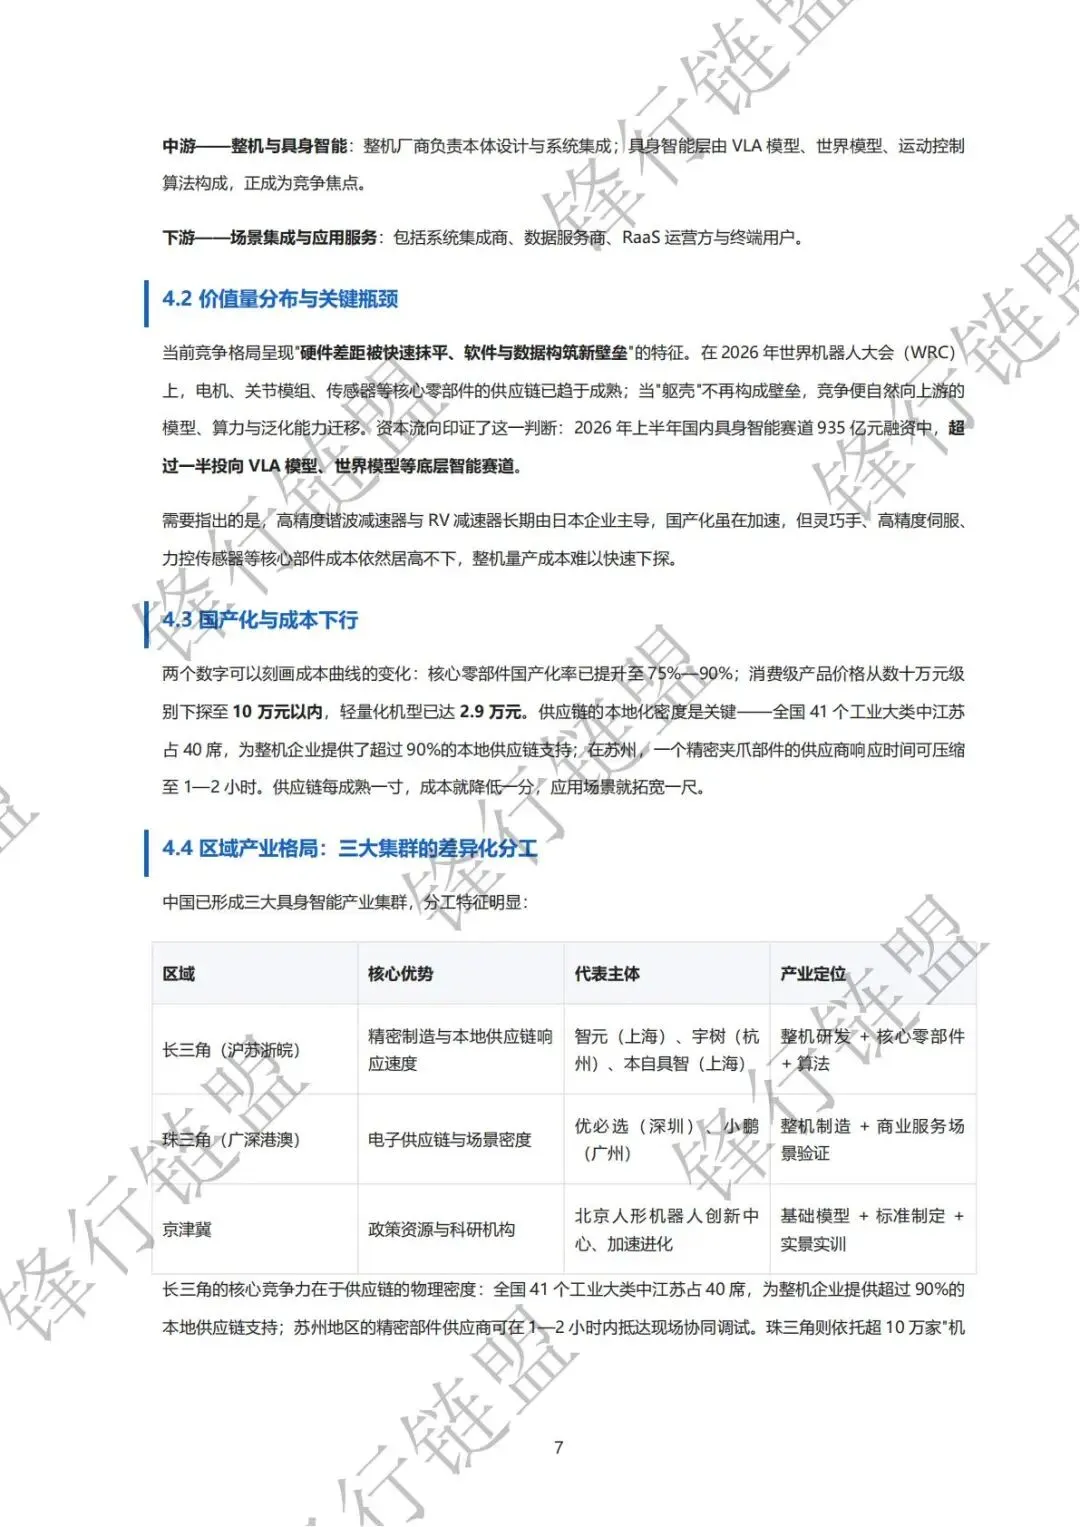
产业投资启示:短期(2026—2027年)确定性最高的机会在上游核心零部件与数据基础设施;中期(2027—2028年)看工业与物流场景的规模化订单兑现;长期(2029年以后)取决于泛化能力突破后家庭与康养场景的解锁。需要警惕的是产能规划与真实订单之间的错配风险。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。

发表评论
发表评论: