
 研报速递
中国主要农作物产业研究系列
小麦产业研究报告
播种分布 · 农时历 · 价格周期 · 科学施肥 · 政策展望
报告日期 2026-10面积产量口径 国家统计局2025年公告价格截止 2026-08-26施肥依据 农业农村部冬小麦提单产指导意见类型 冬小麦为主·东北西北春小麦单位 公斤/亩(折纯)
一、全国种植分布
小麦是我国第二大粮食作物和北方口粮主体,分为冬小麦(秋播、越冬、次年夏收,占绝大比重)与春小麦(春播、秋收,东北、西北)两大类型。
据国家统计局《关于2025年粮食产量数据的公告》(2025年12月12日),2025年全国小麦播种面积23581.8千公顷(约3.54亿亩),与上年基本持平;总产量14007.2万吨(2801.4亿斤),基本持平;单位面积产量5939.8公斤/公顷(约396.0公斤/亩)。
从区域格局看,我国小麦生产高度集中于黄淮海冬小麦区(河南、山东、安徽、河北、江苏),与冬小麦—夏玉米一年两熟配套;其次为长江中下游冬麦区(湖北、四川)与西北绿洲/东北春麦区(新疆、甘肃、内蒙古、黑龙江)。
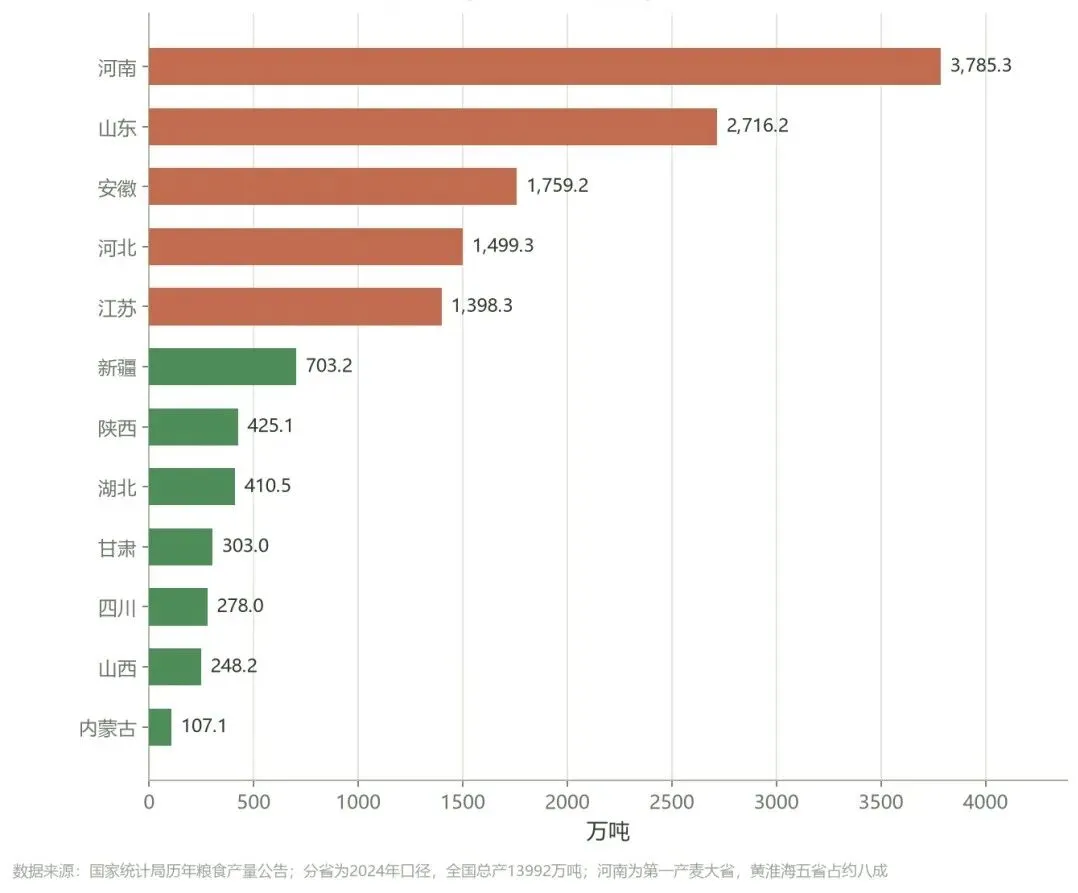
图1 小麦主产省产量分布(2024年,万吨;黄淮海五省以赭红色标注)
据2024年分省小麦产量,河南(3785.3万吨,占全国约27.1%)、山东(2716.2万吨,19.4%)、安徽(1759.2万吨,12.6%)、河北(1499.3万吨,10.7%)、江苏(1398.3万吨,10.0%)居前,黄淮海五省合计约占全国八成;其后为新疆(703.2万吨)、陕西、湖北、甘肃。生产集中度极高,河南一省即贡献超过四分之一的全国小麦产量。
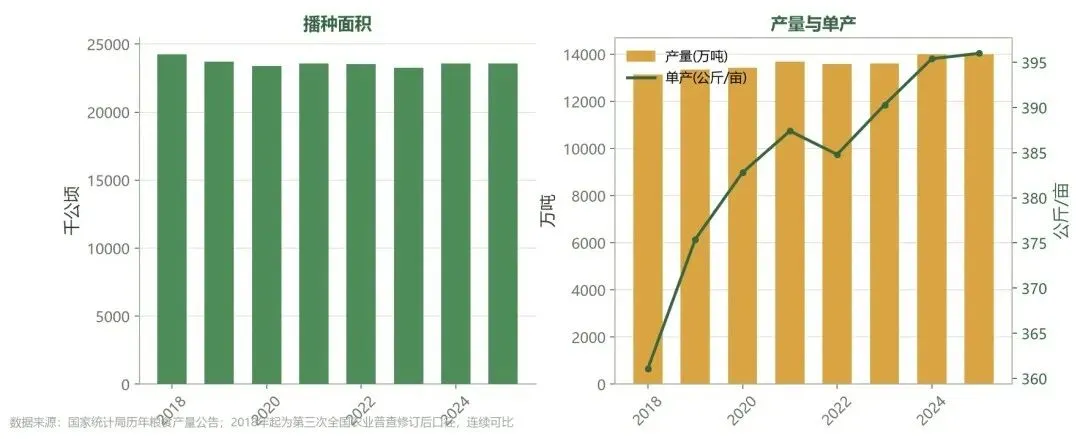
图2 全国小麦播种面积、产量与单产趋势(2018—2025)
近八年看,小麦播种面积由2018年的24266千公顷调减并稳定在23500千公顷上下,总产量由13143万吨升至14007.2万吨,单产由约361公斤/亩升至396.0公斤/亩。在面积基本稳定背景下产量稳步增长,主要靠单产提升(良种、适期精播、春季肥水调控、一喷三防)驱动。
二、全国生长收获周期
小麦为长日照作物。冬小麦全生育期约230—270天(跨年),春小麦约100—120天。核心物候链为:出苗—分蘖—越冬—返青—起身拔节(关键需肥)—孕穗—抽穗扬花—灌浆成熟。冬小麦需经低温春化,秋季播种、越冬休眠、次年夏季收获(见图3)。
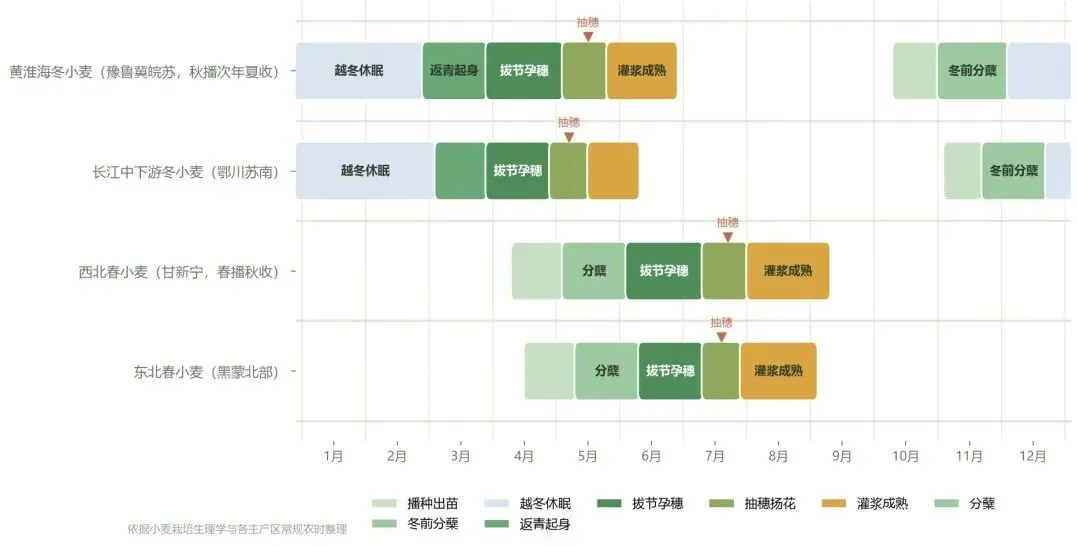
图3 分产区小麦生长收获周期农时历(冬小麦跨年、春小麦一年一熟)
(一)黄淮海冬小麦区(豫鲁冀皖苏,秋播次年夏收)
●播种出苗(10月上中旬):适期精量播种,出苗约7—10天,冬前主茎3—5叶壮苗越冬。
●冬前分蘖(10月下旬—11月):冬前分蘖成穗,决定亩穗数基础。
●越冬休眠(12月—次年2月):气温降至0℃左右停止生长,积累抗寒物质、安全越冬。
●返青起身(2月下旬—3月):气温回升、恢复生长,是春季第一个肥水管理关键期。
●拔节孕穗(3月—4月中旬):茎秆伸长、雌雄蕊分化,是需肥需水临界期(氮肥后移重点),决定穗大粒多。
●抽穗扬花(4月下旬—5月上旬):授粉结实关键期,对干热风与病害敏感。
●灌浆成熟(5月中旬—6月上中旬):籽粒灌浆完熟,“三夏”机收。
(二)长江中下游冬小麦区(鄂川苏南)
10月下旬—11月播种,越冬期较短,次年5月下旬—6月上旬收获。抽穗扬花集中在4月下旬—5月,赤霉病与湿渍害是主要灾害,需注意排水与赤霉病防控。
(三)西北与东北春小麦区(甘新宁、黑蒙北部)
春季(3月下旬—4月)地温回升后播种、8月上中旬收获,一年一熟。西北绿洲灌溉麦区光热充足、单产高;东北春麦区纬度高、生育期短,后期易遇早霜。
三、价格周期与当前水平
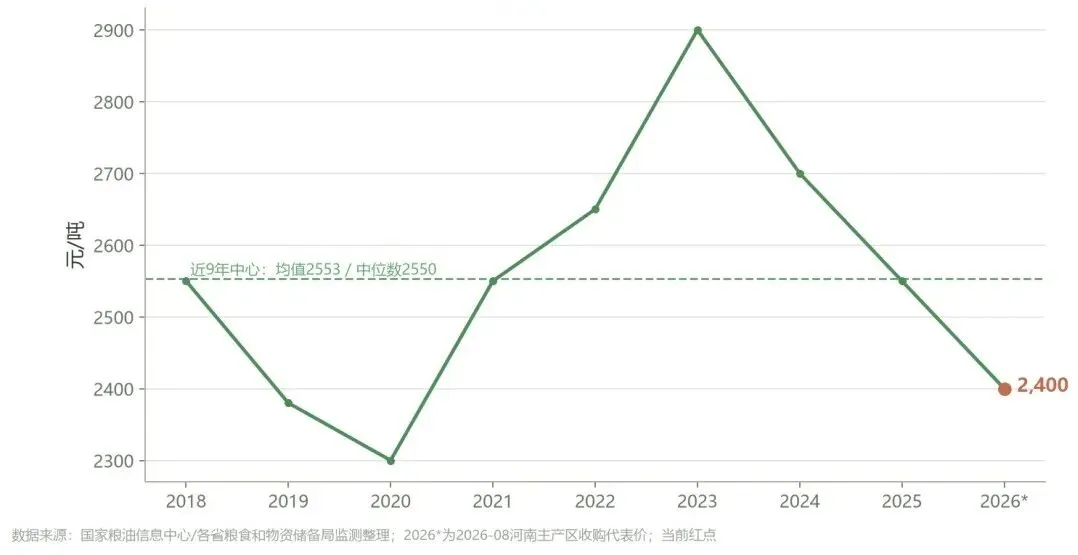
图4 国内三等小麦主产区收购均价走势(当前值红点)
以三等小麦主产区年收购均价看,2019—2020年在2300—2380元/吨低位运行;2021年起随粮食价格上行、成本推动与疫情后补库,价格逐年抬升,2023年达到周期高点约2900元/吨;随后新麦连年丰收、饲用与面粉需求偏淡,价格震荡回落。
当前水平(数据截止2026-08-26)
据河南省粮食和物资储备局监测,2026年8月下旬河南主产区小麦收购均价约2400元/吨(郑州2400、漯河2370、信阳2400),“需求偏淡、价格低位运行”。以近9个年度序列计算,当前约2400元/吨处于约22%历史分位(低于约八成年度),近9年均值约2553元/吨、中位数约2550元/吨,当前价已明显回落至历史中枢下方,接近最低收购价(2380元/吨)托底区间。
期货与期现关系
小麦在郑州商品交易所上市强麦(WH)与普麦(PM)期货。截至2026年9月30日,两品种成交与持仓近乎为零、流动性极差,价格发现功能弱;小麦价格主要由最低收购价与主产区现货市场决定。当前河南现货约2400元/吨,仅略高于最低收购价2380元/吨,托市效应显现。
周期驱动因素
●最低收购价政策:小麦连续多年在主产区实行最低收购价,2025、2026年均为每50公斤119元(=2380元/吨),改为两年一定,是价格“托底”核心。
●供需基本面:小麦连年丰收、库存充裕,面粉口粮需求平稳,饲用替代(小麦替代玉米)调节短期供需。
●饲用替代:小麦与玉米价差直接决定饲用小麦用量,2023年高价后玉米替代增加压制麦价。
●成本与天气:地租、农资成本支撑成本线;黄淮海倒春寒、干热风、赤霉病与收获期烂场雨是年度间扰动主因。
●进口与国际传导:小麦进口配额管理,国际麦价(CBOT/黑海)通过边际供给影响情绪,自给率高、传导有限。
四、分生育期作物营养(肥料)需求
本章为报告核心。数据依据农业农村部《冬小麦提单产科学施肥指导意见》及“氮肥后移”技术,以黄淮海冬麦区中等肥力、目标亩产450公斤为基准测算。
(一)需肥规律与每百公斤籽粒吸肥量
小麦对氮、钾需求较多,磷中等。综合测土配方试验与各省指导意见,每生产100公斤小麦籽粒,约需从土壤吸收纯氮(N)3.0公斤、五氧化二磷(P₂O₅)1.25公斤、氧化钾(K₂O)2.5公斤(N∶P₂O₅∶K₂O≈3.0∶1.25∶2.5)。据此亩产450公斤时作物总吸收约N 13.5公斤、P₂O₅ 5.6公斤、K₂O 11.3公斤;考虑肥料当季利用率及秸秆还田归还钾素,推荐亩施折纯量为N约13公斤、P₂O₅约6—7公斤、K₂O约6公斤。
(二)分生育期施肥方案(逐环节,体现氮肥后移)
表1 小麦分生育期亩施纯养分推荐量与配比(目标亩产450公斤,公斤/亩折纯)
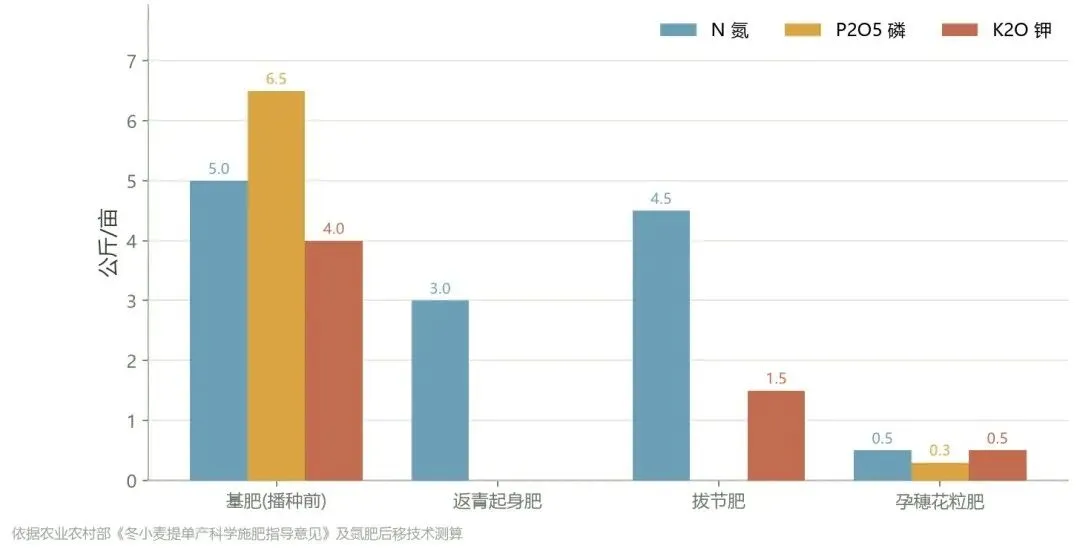
图5 分生育期亩施纯N/P2O5/K2O用量分组柱(目标亩产450公斤)
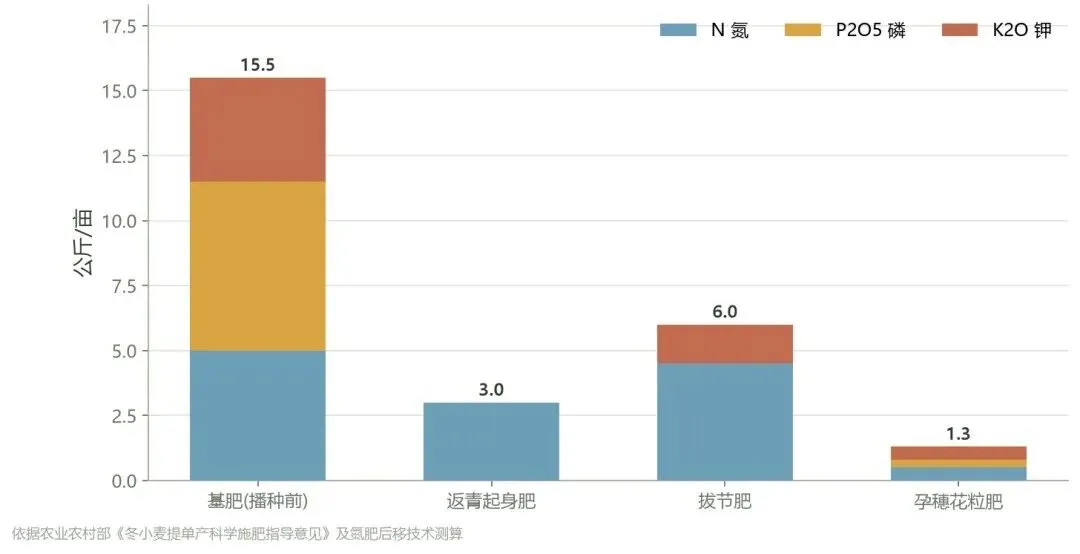
图6 分生育期养分投入结构堆叠柱(基肥为最大投入环节)
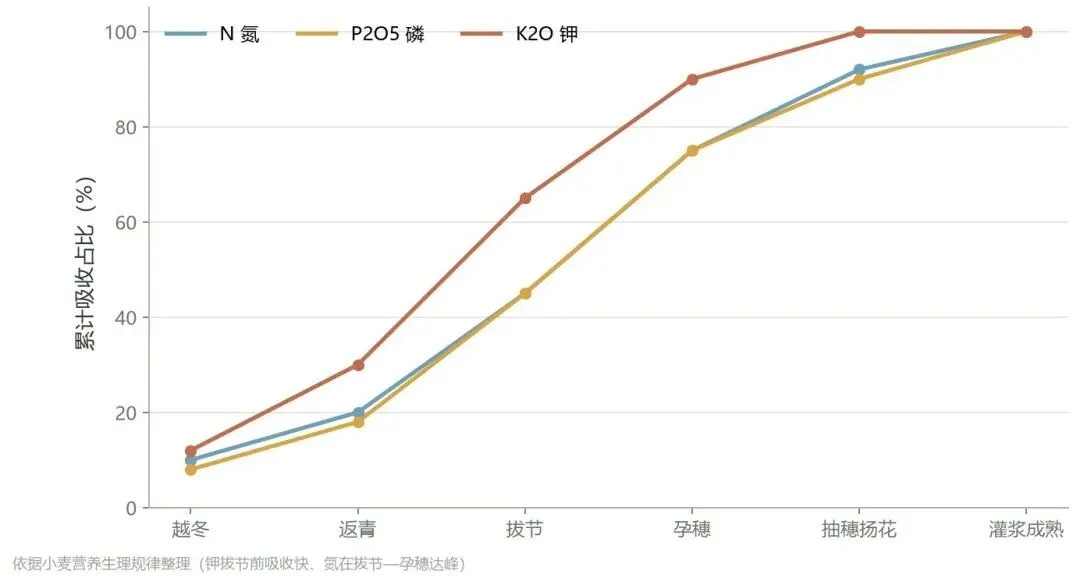
图7 小麦养分累计吸收进程(钾拔节前吸收快、氮在拔节—孕穗达峰)
从养分进程看,钾在拔节前吸收较快(抽穗前即完成约全部),故钾肥基施为主、拔节补施;氮在拔节—孕穗期达到吸收高峰,这正是“氮肥后移”的生理依据——把基肥氮比例适当下调、把更多氮移到拔节期追施,既能防冬前旺长倒伏,又能保障穗大粒多。中强筋小麦还需在孕穗—开花补氮,提高籽粒蛋白与品质。
(三)有机肥、秸秆还田与中微量元素
●有机肥/秸秆还田:亩施腐熟农家肥1000—1500公斤;玉米秸秆全量还田是黄淮海小麦主要有机肥源,还田时配施少量速效氮(尿素3—5公斤)调节碳氮比、促腐解。
●锌、硫:小麦对锌敏感,黄淮海石灰性土壤普遍缺锌,亩基施硫酸锌1—1.5公斤防“小叶白簇”;缺硫土壤配施硫肥,利于面筋品质。
●硼、锰:抽穗扬花期叶面补硼利于授粉;碱性土壤注意锰、铁供应;后期“一喷三防”结合叶面补磷酸二氢钾防干热风。
(四)主产区差异与当前实际消费水平
表2 不同主产区小麦推荐施肥量对照(公斤/亩折纯)
当前田间实际消费:黄淮海主产区亩施纯氮普遍14—16公斤,部分高产田达18公斤以上,氮肥用量总体偏高;过去“一炮轰”一次性施肥导致冬前旺长、后期脱肥倒伏,正通过氮肥后移改造;锌硫等中微量元素补充不足。减量增效空间集中在氮肥后移至拔节、秸秆还田配氮促腐解、精准控水控肥、补锌硫、后期一喷三防五个方向。
(五)养分替代 / 调减情景方案
表3:养分替代与调减情景方案(按单质肥行情与地块肥力选用)
安全边界
本方案以测土配方施肥和目标亩产450公斤的需肥总量为基准,“调减”是养分在环节与产品间的重新分配,并非让小麦缺素;小麦拔节—孕穗期为氮钾关键需肥期,养分必须足额保障。替代后跟踪长势(群体茎数、叶色),必要时以叶面追肥(尿素+磷酸二氢钾,结合一喷三防)补救。
五、产业发展展望
展望严格基于现行公开政策文件,重点包括:《中共中央 国务院关于锚定农业农村现代化扎实推进乡村全面振兴的意见》(2026年中央一号文件)、国家发展改革委等部门小麦最低收购价通知、以及小麦大面积单产提升、优质粮食工程等部署。
(一)产能与结构
2026年中央一号文件提出加力实施新一轮千亿斤粮食产能提升行动、推进粮油作物大面积单产提升。小麦作为北方口粮主体,面积将保持基本稳定,产能主要靠单产提升(耐密抗逆品种、适期精量播种、春季肥水一体化、一喷三防);结构上推进优质强筋/专用小麦替代,提升品质与市场化溢价。
(二)价格与市场化
小麦继续实行最低收购价政策:2025、2026年均为每50公斤119元(=2380元/吨),改为两年一定、稳定预期。在连年丰产、库存充裕背景下,预计小麦价格围绕最低收购价窄幅波动,当前约2400元/吨处于历史中低分位、贴近托底区间,难现2023年式大涨。
(三)科技与区域布局
政策继续实施小麦大面积单产提升行动,推广耐密抗逆高产品种、适期精量播种、氮肥后移、水肥一体化、绿色防控与低损机收。区域上巩固黄淮海优质强筋麦优势区、长江中下游弱筋/中筋麦区与西北绿洲、东北春麦区。
(四)化肥减量增效与风险
结合化肥减量增效行动,小麦施肥向“精准、后移、有机无机配施”转型,氮肥后移、秸秆还田配氮、补锌硫、一喷三防是主要方向。主要风险包括:黄淮海倒春寒与干热风、赤霉病与收获期烂场雨、小麦玉米饲用替代冲击、以及地租农资成本上涨挤压种植收益。
数据来源与口径
· 国家统计局《关于2025年粮食产量数据的公告》(2025-12-12):小麦播种面积23581.8千公顷、总产量14007.2万吨、单产5939.8公斤/公顷。
· 国家统计局历年粮食产量公告(2018—2024);分省小麦产量为2024年口径(中经数据整理)。
· 国家发展改革委等部门《关于公布2025—2026年小麦最低收购价格的通知》(发改价格〔2024〕1405号):2025、2026年三等小麦最低收购价每50公斤119元。
· 河南省粮食和物资储备局《全省主要粮食品种价格周报》(2026-08-26):郑州小麦收购2400、漯河2370、信阳2400元/吨。
· 郑州商品交易所期货行情(2026-09-30):强麦WH、普麦PM成交与持仓近乎为零。
· 农业农村部《2025年冬小麦提单产科学施肥指导意见》、《小麦大面积单产提升行动技术手册》及全国农技中心春季管理技术意见。
· 《中共中央 国务院关于锚定农业农村现代化 扎实推进乡村全面振兴的意见》(2026年中央一号文件)。
免责声明:本报告基于公开官方数据与行业资料整理,估算内容已明确标注“估算”,价格等时效性数据以文中注明的截止日期为准,不构成投资或经营决策建议。
中国主要农作物产业研究系列 · 种植分布 · 生长周期 · 价格周期 · 营养方案 · 政策展望


发表评论
发表评论: