
 研报速递
一、企业概况
东莞优邦材料科技股份有限公司(简称“优邦科技”或“东莞优邦”)是一家主营电子装联材料及配套自动化设备的研发、生产与销售的高新技术企业。公司主要产品涵盖电子胶粘剂、电子焊接材料、湿化学品及自动化设备四大业务板块,为客户提供粘接、焊接、表面处理等电子装联解决方案,产品最终广泛应用于智能终端、通信、新能源、半导体等领域。
公司属于国家级高新技术企业、广东省专精特新中小企业,东莞市创新百强企业。公司研发中心被认定为广东省电子胶粘剂工程技术研究中心,下属子公司苏州优诺为国家级专精特新“小巨人”企业,拥有江苏省电子封装材料及可靠性工程技术研究中心。截至2025年12月31日,公司合计拥有授权专利104项,其中发明专利57项,参与编制2项国家标准、5项行业标准,技术研发实力处于国内行业第一梯队。
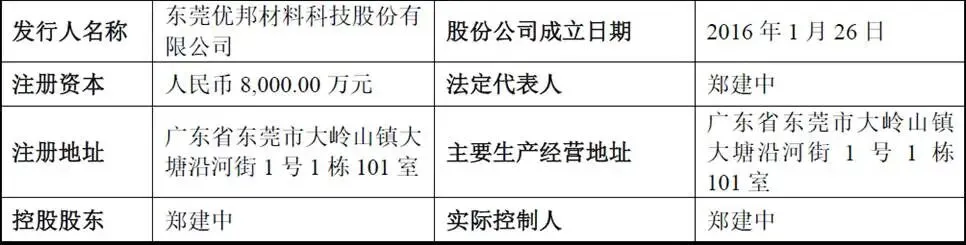
公司IPO申报前总股本8000万股,拟公开发行2666.67万股新股,发行后总股本10666.67万股,本次发行全部为新增股份,不存在老股公开发售情形,发行新股占发行后总股本比例25%。
二、股权结构
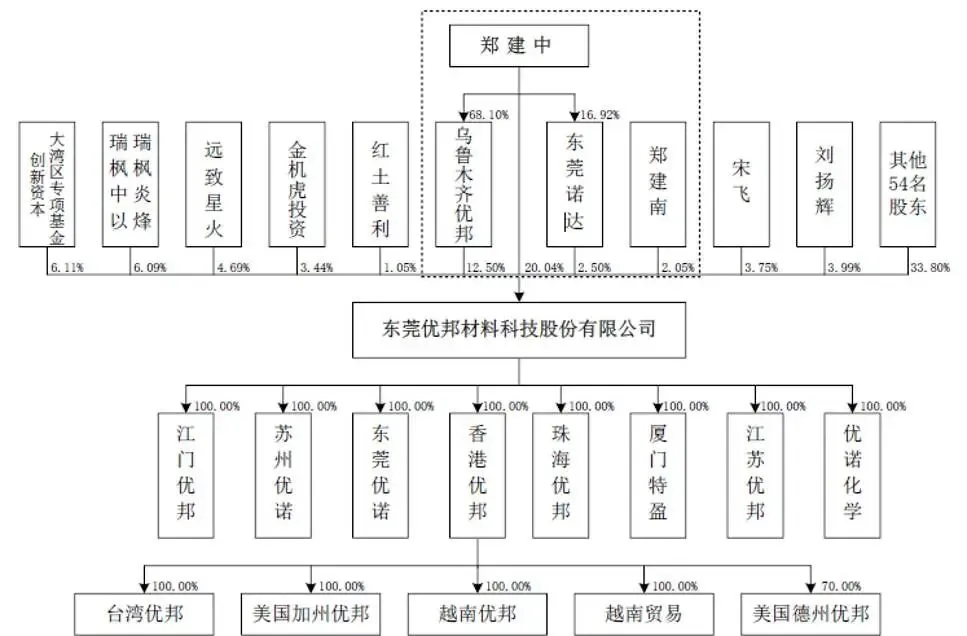
截至2025年12月31日,公司注控股股东及实际控制人为郑建中,其弟郑建南为一致行动人。截至2025年末,郑建中直接持有公司20.04%股份,同时通过担任乌鲁木齐优邦、东莞诺达两家有限合伙企业执行事务合伙人,叠加一致行动关系,合计控制表决权比例37.09%。郑建中拥有中国国籍以及中国香港永久居留权,担任公司董事长、总经理,同时是乌鲁木齐优邦、东莞诺达的执行事务合伙人。
除实控人体系之外,公司持股5%以上表决权的股东由多家私募投资基金构成。广东瑞枫股权投资有限公司作为执行事务合伙人,管理瑞枫中以、瑞枫炎烽两只基金,合计控制公司6.09%股份;深圳市创新投资集团体系下大湾区专项基金、创新资本合计持有6.11%股份。此外,富士康集团下属公司金机虎投资持有公司3.44%股份,系公司第八大股东。
三、业务情况
(一)主营业务
公司主营电子装联材料产品主要包括电子胶粘剂、电子焊接材料、湿化学品等,同时主营配套自动化设备。
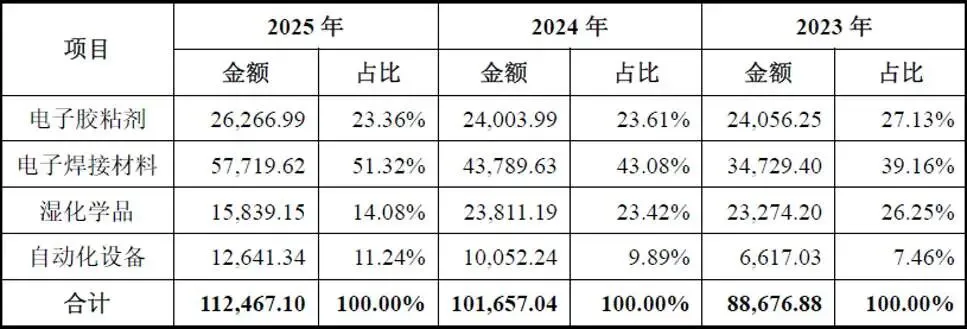
第一,电子胶粘剂。产品种类包含有机硅胶、环氧胶、丙烯酸酯胶、聚氨酯胶,能够实现密封、结构粘接、导热、绝缘多重功能,下游应用覆盖智能终端、通信、新能源动力电池等领域。2025年度该板块实现营业收入26266.99万元,占主营业务收入比重23.36%。
第二,电子焊接材料,是公司第一大收入来源,产品涵盖锡膏、BGA锡球、锡条、锡丝、助焊剂、预成型焊片,适配SMT、DIP主流电子装联工艺。公司掌握再生锡生产工艺,产品取得SCS翠鸟认证。2025年板块收入57719.62万元,占总收入51.32%,是公司收入最重要支柱。其中低温无铅锡膏、水溶性锡膏、高精密BGA锡球可以用于半导体先进封装场景,部分产品进入国际大厂认证清单。
第三,湿化学品,包含表面处理剂、电子清洗剂、半导体封装清洗剂,服务于电子制造清洗、表面处理工序。2023、2024年收入规模较高,2025年收入回落至15839.15万元,占比14.08%。半导体封装清洗剂适配SiP、倒装芯片等先进封装制程,属于国产替代重点方向。
第四,自动化设备,代表产品为自动点胶设备、UV固化线体,以点胶机作为核心销售品类,和公司胶粘剂材料形成协同配套,实现“材料+设备”一体化方案输出。2025年实现营业收入12641.34万元,占比11.24%,板块收入保持逐年快速增长。
公司主营业务收入(单位:万元,下同)
(二)主要客户
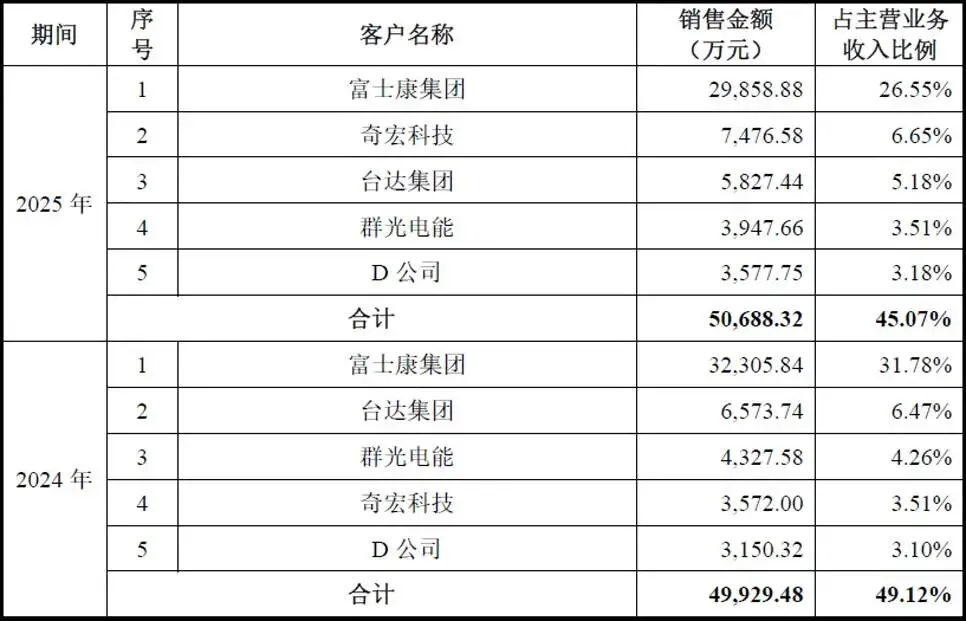
公司下游客户主要为电子制造代工企业、零部件厂商,直接客户包含富士康、台达集团、和硕集团、群光电能、立讯精密、亿纬锂能等知名制造企业,终端产品间接供应A公司、索尼、惠普、戴尔、中兴通讯、小鹏汽车等终端品牌。下游应用分布智能终端、通信、新能源、半导体四大赛道。电子装联材料属于关键工艺耗材,下游客户对供应商设置严格认证流程,认证周期漫长,一旦导入供应链,客户粘性较强。公司采用直销为主,辅以代理商模式,既能够深度对接头部大客户,也借助经销商拓宽中小客户覆盖范围。
(三)主要供应商
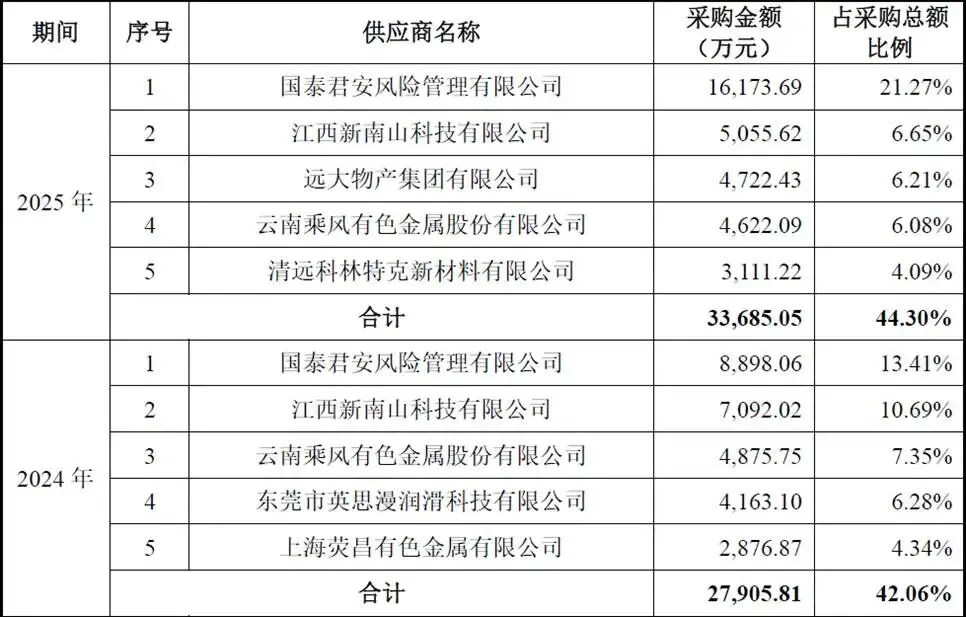
上游原材料分为两大类别,一是锡、银等金属原材料,是电子焊接材料生产成本主要构成,金属大宗商品价格波动会直接影响公司成本;二是树脂、填料、各类化学助剂等化工原料,用于胶粘剂与湿化学品生产。公司建立合格供应商名录,主要采用询价模式采购,针对锡等金属原料开展套期保值,平抑大宗商品价格剧烈波动带来的盈利冲击。湿化学品、助焊剂等产品属于危险化学品,上游化工原料供应稳定性、危化品物流管理对企业正常生产至关重要。
四、财务分析
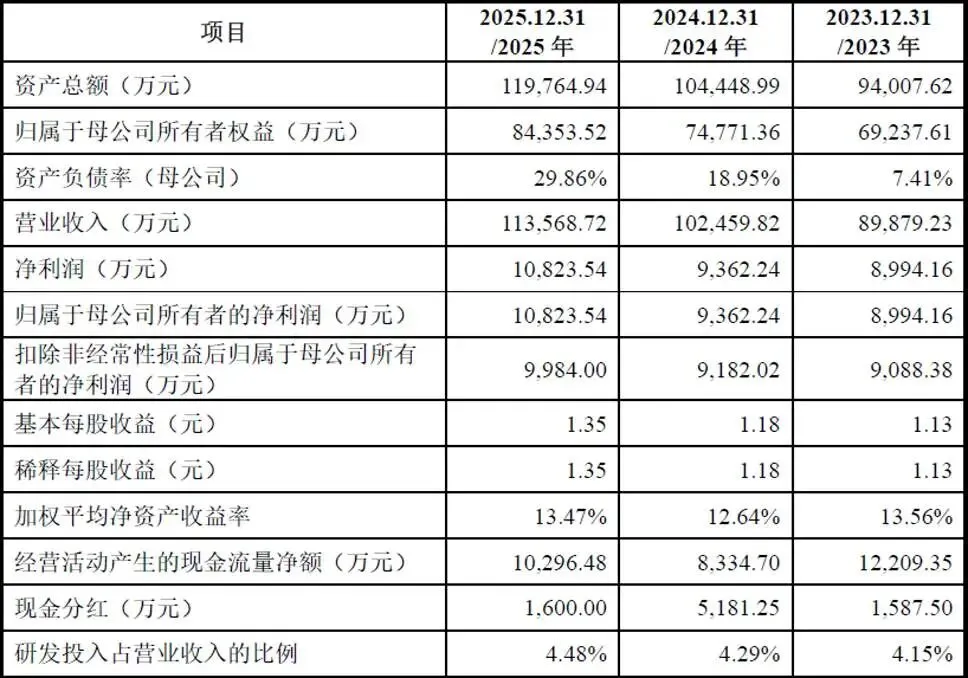
2023-2025年公司营业收入分别为89,879.23万元、102,459.82万元和113,568.72万元,两年复合增长率12.4%;归母净利润分别为8,994.16万元、9,362.24万元和10,823.54万元,复合增长率9.7%。收入端持续扩张,但净利率由2023年的10.01%降至2024年的9.14%、2025年回升至9.53%,利润增速慢于收入增速。
公司综合毛利率由2023年的31.87%降至2024年的27.66%和2025年的27.33%,两年累计下滑约4.5个百分点,下滑主因是低毛利率的电子焊接材料收入占比由39.16%提升至51.32%,产品结构变化稀释了整体盈利。费用端,销售费用6,827.86万元、管理费用6,903.89万元、研发费用5,092.66万元(占营业收入4.48%),研发投入强度逐年上升;财务费用增至685.73万元,主要系利息费用上升。
2025年末总资产119,764.94万元,较上年末增长14.66%、较2023年末增长27.40%;负债合计35,411.42万元,资产负债率29.57%,较2023年末的26.35%温和上升,整体仍处较低水平。
2023-2025年经营活动现金流净额分别为12,209.35万元、8,334.70万元和10,296.48万元,三年累计30,840.53万元,与净利润规模大体匹配,2024年回落主要系业务扩张带来存货与经营性应收占用;销售商品、提供劳务收到的现金由98,172.92万元增至130,027.94万元,与收入增长同步。
五、行业情况
(一)行业概况
电子封装及装联系指依据设计方案将电子元器件通过插装、表面贴装、微组装等方式实现装配和电气连通的制造过程,并通过功能及可靠性测试,形成模块、整机或系统级组件。在封装和装联过程中,所采用的各种材料称为电子封装及装联材料,其技术水平与性能参数直接决定了产品的电气连通质量、运行稳定性和使用安全性。电子装联技术发展历程主要可分为DIP工艺和SMT工艺。随着电子产品向小型化、轻薄化、数字化方向发展,电子装联SMT工艺逐渐成为近年来主流的工艺。
根据VerifiedMarketResearch数据,2024年全球电子装联材料市场规模为614.9亿美元,到2031年有望上升至843.7亿美元,2024年至2031年复合年增长率为4.62%。从需求结构看,消费电子是主要应用领域约占30%以上的市场份额,汽车电子约占22%的市场份额,工业电子约占18%的市场份额,医疗电子约占12%的市场份额,通信电子约占10%的市场份额。中国作为全球最大的电子材料消费市场,电子材料市场规模约占全球份额的30%,2024年中国电子装联材料市场规模约为184.47亿美元。
(二)行业竞争格局
行业整体呈现外资巨头占据高端市场,国内企业逐步追赶的竞争格局。电子胶粘剂领域,德国汉高、美国陶氏占据全球高端市场,国内代表企业有回天新材、德邦科技;电子焊接材料高端锡膏市场由美国爱法、铟泰、日本千住主导,国内企业在锡丝锡条市场占据优势,锡膏国产替代持续推进;半导体清洗剂领域德国Zestron、美国Kyzen处于领先;自动化点胶设备高端市场由美国诺信、日本武藏把控,国内安达智能、卓兆点胶快速崛起。
六、企业分析
(一)企业优势
↟ 产品线齐全
公司战略性构建了电子胶粘剂、电子焊接材料、湿化学品及配套自动化设备四大核心业务板块,使公司具备为客户提供涵盖粘接、焊接和表面处理等全流程电子封装材料解决方案的能力,并为客户端产线提供配套自动点胶设备,实现了”材料+设备”的协同发展模式。组合式的产品方案有效解决了客户的单一技术痛点,从整体架构层面优化了客户的产品设计与生产工艺流程,有助于降低客户的采购成本与供应链管理复杂度。
↟ 深度绑定头部客户
公司自2008年起与富士康集团建立稳定合作关系,报告期内富士康集团始终为公司第一大客户。公司还与台达集团、和硕集团、群光电能、奇宏科技、明纬电子、立讯精密、亿纬锂能等行业知名企业建立了稳定的合作关系,产品最终服务于A公司、索尼、惠普、戴尔、亚马逊、中兴通讯、小鹏汽车等国内外知名终端品牌客户。深厚的客户基础为公司业绩增长提供了稳定保障,前五大客户合计销售收入占比从2023年的53.86%逐年下降至2025年的45.07%,客户多元化趋势明显。
↟ 技术研发实力雄厚
公司掌握了关键原料设计合成技术、配方设计及生产工艺控制技术、特种工艺设备设计技术、产品检测及验证技术等核心技术。在电子胶粘剂领域,公司掌握了官能化硅油设计及合成技术、催化剂合成技术、填料粒径控制与表面处理技术等,能将硅油中的低分子硅氧烷挥发物含量控制在100ppm以内,低于行业常规的300ppm水平。在电子焊接材料领域,公司突破了微细低氧球形锡粉精密制备技术,生产的Type4锡粉氧含量低于110ppm,Type5锡粉氧含量低于150ppm,优于行业常规数值。公司拥有已授权专利104项其中发明专利57项,参与了2项国家标准和5项行业标准的编制起草工作。
↟ 国产替代趋势下先发优势明显
公司多款产品成功通过国际权威认证并进入全球高端供应链体系。DW-1000低温无铅锡膏已成功列入IntelMAS认证清单并稳定交易6年以上,是全球少数可批量投入实际SMT低温组装应用的锡膏产品之一。EUP-1000HQR高温无铅锡膏产品能够平衡焊接性、印刷性、ICT测试性能等,广泛应用于AIPC领域。公司产品在多个应用场景实现对标同类进口产品,为下游制造业的转型升级和新质生产力的培育提供了重要支撑。
(二)企业不足及风险
↡ 对单一客户存在一定依赖
富士康集团系公司第一大客户,报告期内对公司主营业务收入占比分别为34.87%、31.78%、26.55%,虽然占比逐年下降但仍处于较高水平。若富士康集团生产经营发生重大不利变化或减少对公司产品的采购,将对公司经营业绩产生较大影响。此外富士康集团下属公司金机虎投资为公司少数股东,公司与富士康集团之间的关联关系需要持续关注。
↡ 实控人IPO之后表决权被稀释
发行完成之后实控人直接持股下降至15.03%,虽然叠加合伙平台与一致行动仍然拥有控制权,但整体表决权比例明显下降,未来如果后续继续融资、股权稀释,存在潜在控制权稀释风险。
↡ 毛利率呈下滑趋势
公司综合毛利率从2023年的31.87%下降至2025年的27.33%,三年累计下降4.54个百分点。毛利率下滑主要受原材料价格波动、产品结构变化及市场竞争加剧等因素影响。若未来原材料价格持续上涨或市场竞争进一步加剧,公司毛利率可能继续承压。
↡ 高端产品占比有待提升
虽然公司在部分高端产品领域取得了技术突破,但整体而言公司产品仍以中端市场为主,高端产品占比有待提升。全球电子装联材料高端市场仍由国际巨头主导,公司在半导体封装、先进封装等高端领域的应用拓展仍需持续投入和积累。
↡ 湿化学品业务波动较大
2025年湿化学品收入15,839.15万元较2024年的23,811.19万元下降33.47%,收入占比从23.42%下降至14.08%。湿化学品业务波动较大,对公司整体业绩稳定性构成一定挑战。
↡ 国际企业竞争压力
全球电子装联材料市场由德国汉高、美国陶氏、日本信越、美国爱法、日本千住等国际巨头主导,形成了显著的技术壁垒和品牌优势。国内企业与国际巨头仍存在较大差距,市场竞争压力持续存在。
↡ 原材料价格波动风险
公司主要产品原材料包括锡、银、铋等金属材料以及填料、化学原料等非金属材料,原材料在生产成本中占比较高。2025年锡锭采购金额29,169.98万元占采购总额38.36%,银采购金额10,856.21万元占14.28%。原材料市场价格主要受宏观经济、行业政策、市场供需状况等因素影响,价格波动较大。2025年锡锭采购单价23.84万元/吨同比上涨7.81%,银采购单价807.94万元/吨同比上涨25.80%,铋采购单价11.71万元/吨同比上涨68.57%,原材料价格上涨直接挤压公司利润空间。
↡ 技术迭代风险
电子装联材料行业产品技术升级和更新迭代速度较快,需要企业持续进行技术研发投入以保持竞争力。若公司不能准确把握行业技术发展趋势,或技术研发方向出现偏差,可能导致产品被市场淘汰,对公司经营业绩产生不利影响。同时国际巨头在技术研发方面投入巨大,公司面临技术追赶的压力。
↡ 环保合规成本上升
电子装联材料生产过程中涉及化学品使用面临日益严格的环保监管要求。《胶粘剂挥发性有机化合物限量》《涂料、油墨及胶粘剂工业大气污染物排放标准》等法规的实施提高了行业环保门槛。公司需要持续投入环保设施建设和运营管理,环保合规成本上升可能对公司盈利能力产生一定影响。


发表评论
发表评论: