
 研报速递
核心摘要
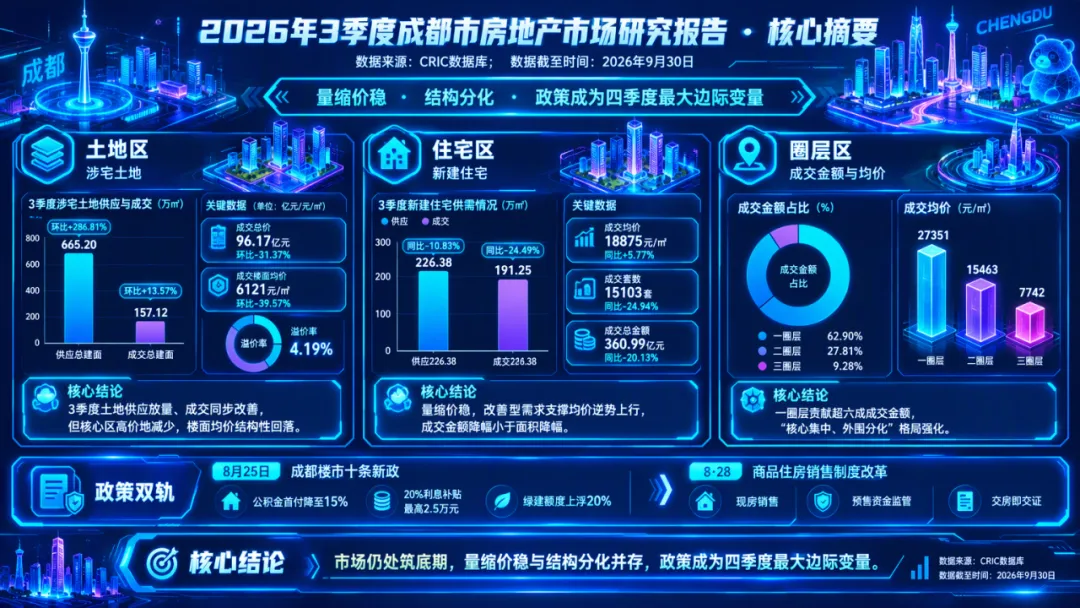
△上图由CoWork平台生成
核心结论:2026年3季度成都市场延续筑底格局:土地放量稳供、住宅缩量提质、核心区集中度提升,政策成为四季度最大边际变量。
宏观环境与政策
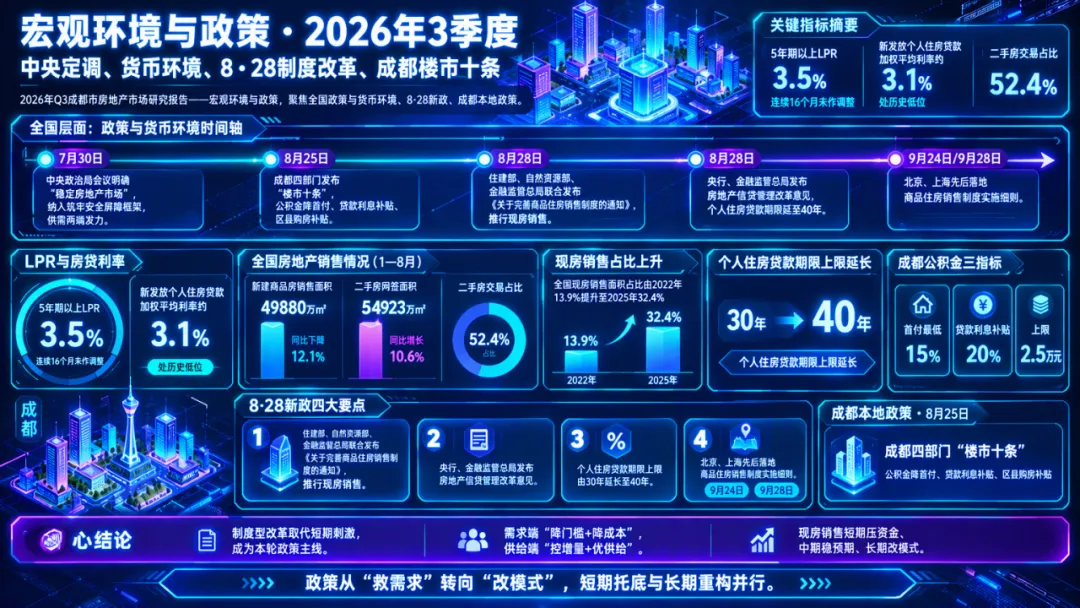
△上图由CoWork平台生成
中央定调与货币环境
核心结论:政策重心已从"救助需求端"转向"供需两端发力+制度重构",货币环境维持宽松但进入政策观察期。
8月28日出台的商品住房销售制度改革是本季度分量最重的制度型政策,将深刻改变行业资金链条与供给模式。
5年期以上LPR走势与2026年三季度重要政策节点
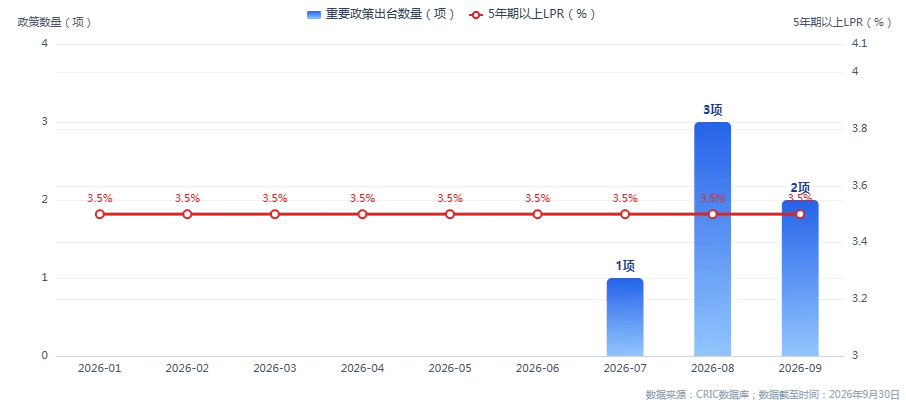
△上图由CoWork平台生成
核心结论:利率近16个月保持3.5%不变,政策发力从价格工具转向制度工具,2026年8月成为政策密集出台期。
全国住房市场结构性切换关键指标
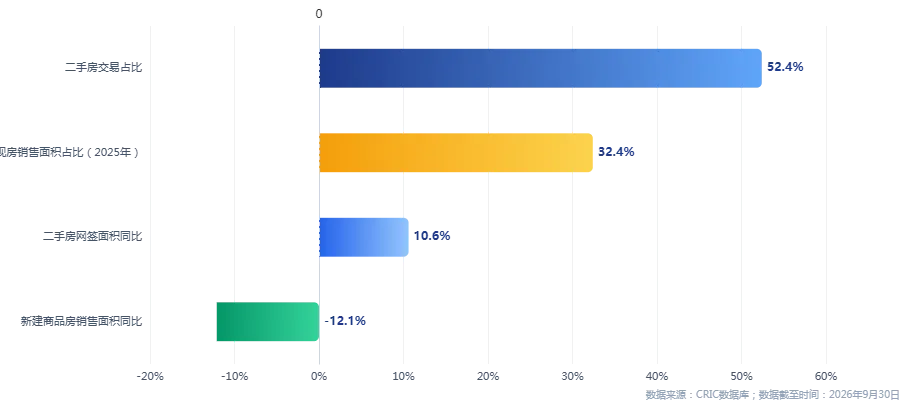
△上图由CoWork平台生成
核心结论:二手房交易占比升至52.4%,现房销售占比三年提高18.5个百分点,行业供给与交易模式正在同步切换。
本地政策:8月25日楼市十条新政
核心结论:成都以"降门槛+促流通+优供给"组合拳托底刚性与改善性需求,公积金与购房补贴是最直接的需求端抓手。
成都市2026年三季度新政核心参数一览
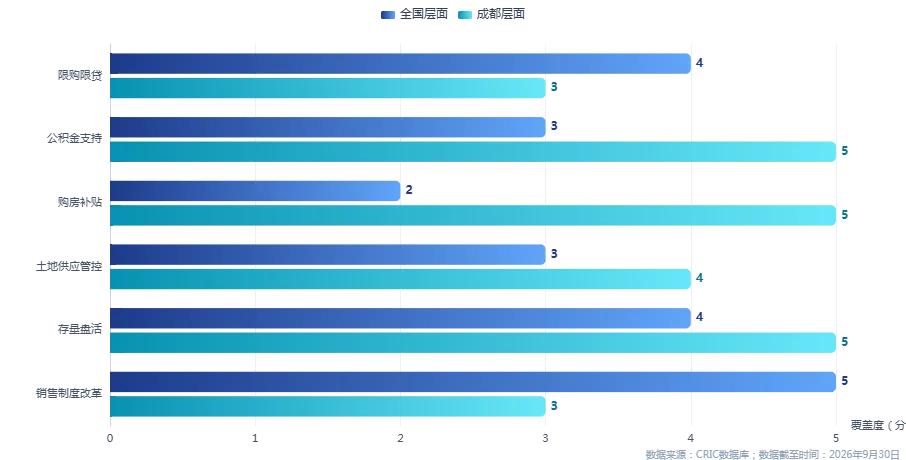
△上图由CoWork平台生成
核心结论:新政把支持力度集中投向公积金与置换链条,同时以"去化周期管控"约束供地节奏,需求与供给两端同步精准发力。
涉宅土地市场
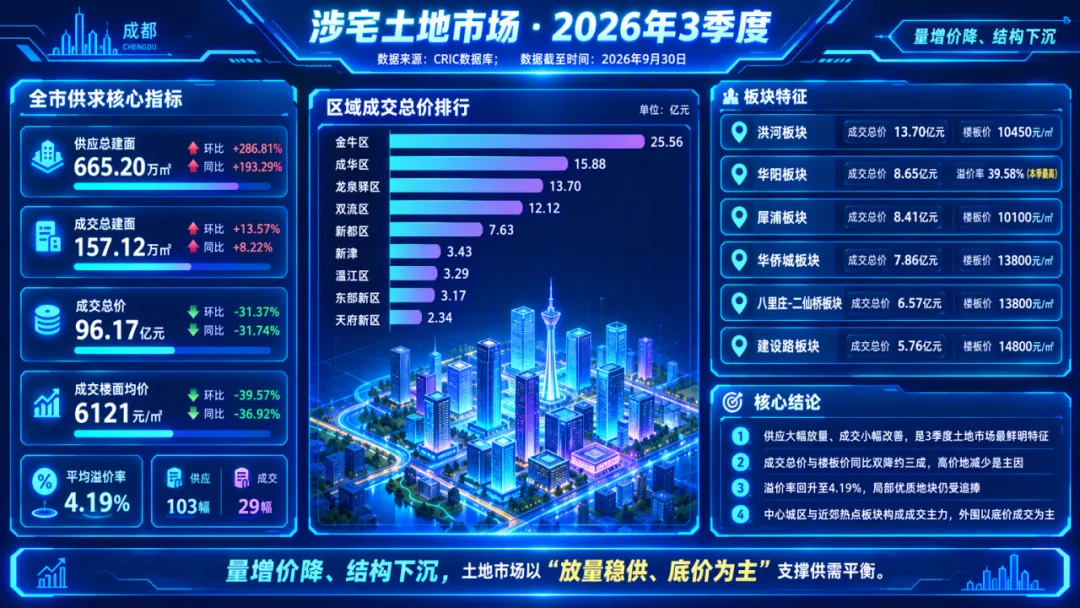
△上图由CoWork平台生成
全市涉宅土地供求总览
核心结论:供应大幅放量、成交小幅改善,但成交总价与楼面均价同比、环比双降约三成,是本季度土地市场最鲜明的特征。
3季度全市涉宅土地供应103幅、665.20万㎡,同比增长193.29%、环比增长286.81%,创近七个季度新高;成交29幅、157.12万㎡,同比增长8.22%、环比增长13.57%。供应与成交之比约4.2:1,供地节奏显著前置而企业拿地仍偏审慎。
价格指标回落更为突出。成交总价96.17亿元,同比下降31.74%、环比下降31.37%;楼面均价6121元/㎡,同比下降36.92%、环比下降39.57%。成交总价降幅明显大于面积降幅,说明成交地块均价整体下移;溢价率则回升至4.19%,呈"整体价格中枢下移、局部优质地块仍受追捧"的双重特征。
大成都涉宅土地供销价季度趋势
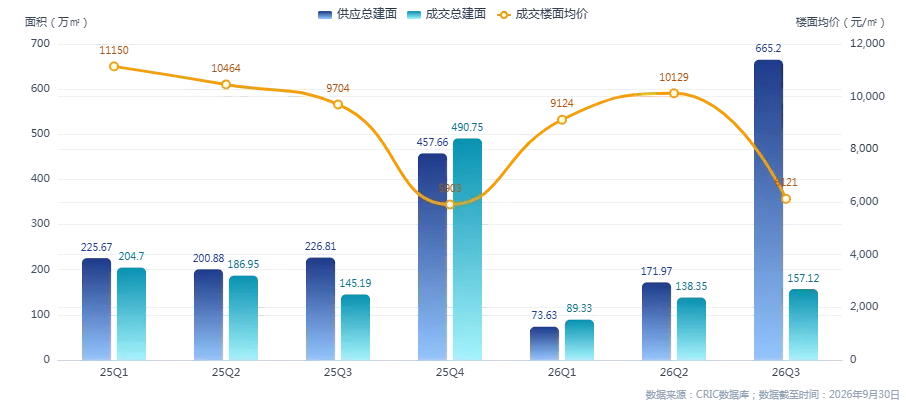
△上图由CoWork平台生成
核心结论:2026年3季度供应量创近七季峰值,楼面均价则回落至近七季次低水平,"放量"与"降价"同步出现。
2026年3季度涉宅土地供求核心指标
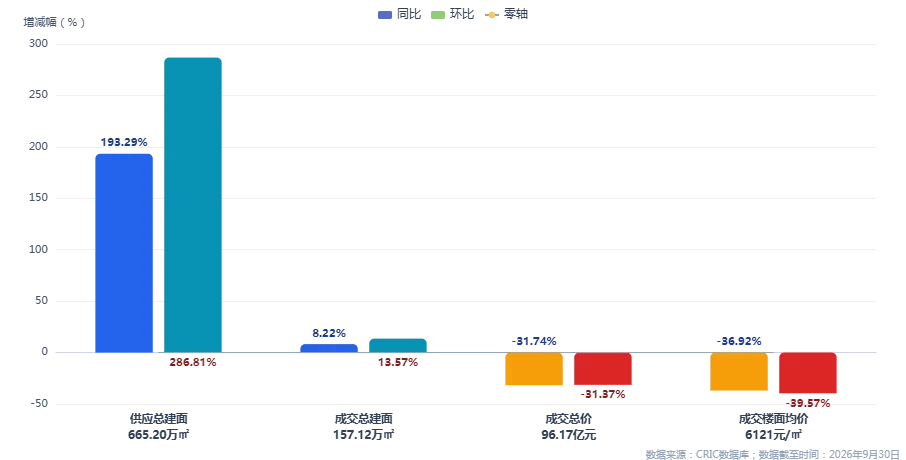
△上图由CoWork平台生成
核心结论:四项核心指标中仅成交面积为正增长,成交总价与楼面均价降幅均超三成,价格端调整压力大于规模端。
分区域涉宅土地表现
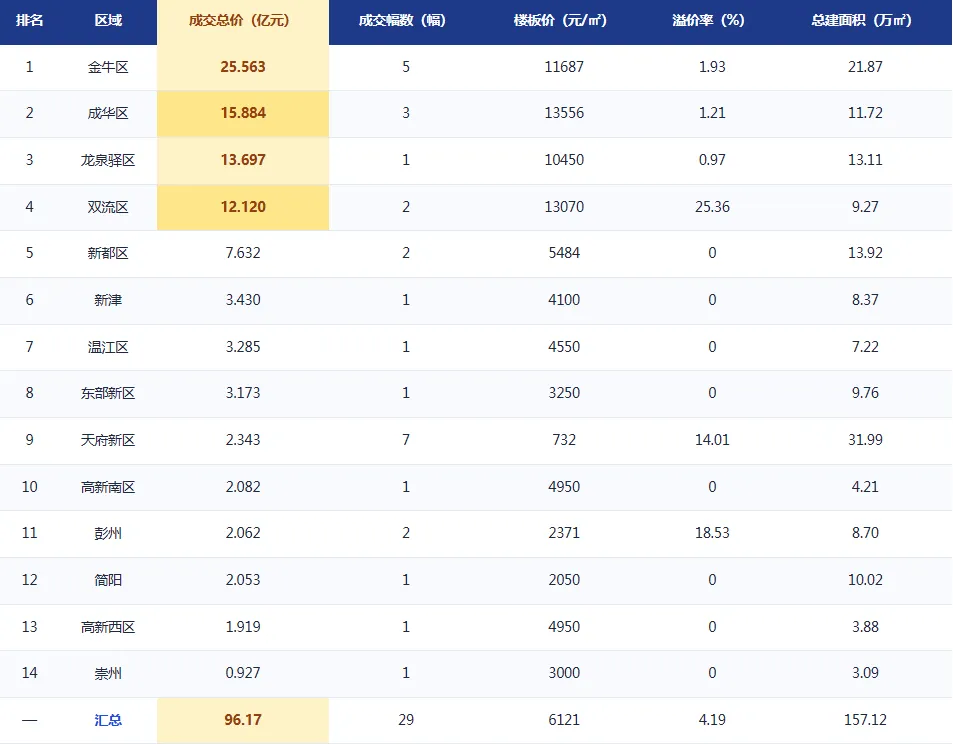
核心结论:中心城区与近郊热点区域贡献主要成交金额,区域间楼面价差最高达18倍,价格梯度极为鲜明。
△上图由CoWork平台生成
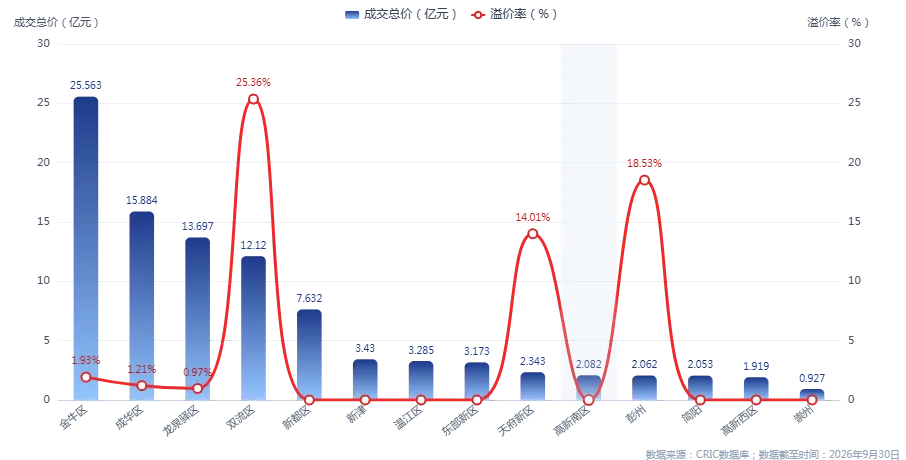
金牛区以25.56亿元居首,成华区15.88亿元、龙泉驿区13.70亿元、双流区12.12亿元分列其后,前四名合计约67.26亿元、占全市近七成,土地资金向中心城区及近郊成熟板块集中。天府新区成交7幅、31.99万㎡虽为全市最多,但地块多位于非核心区,成交总价仅2.34亿元、楼板价732元/㎡,为双限地,非常规市场化用地。溢价率方面双流区(近大源西)25.36%领先,局部区域仍存竞拍热度。
2026年3季度分区域涉宅土地成交总价与溢价率
△上图由CoWork平台生成
核心结论:成交总价高度集中于中心城区与近郊,而溢价率高点出现在双流区(近大源西),量价分布并不重合。
分板块涉宅土地特征
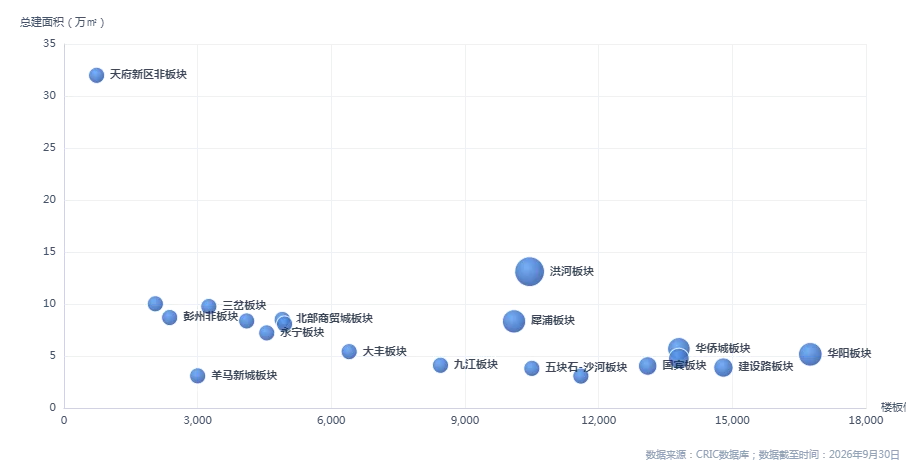
核心结论:板块呈现"高价地集中于中心与近郊、低总价地集中于外围"的双轨格局,楼板价跨度从732元/㎡到16750元/㎡。
2026年3季度分板块涉宅土地成交特征分布
△上图由CoWork平台生成
核心结论:洪河、华阳、犀浦、华侨城构成高价核心圈,外围板块普遍呈现"低楼板价、大面积、低总价"特征。
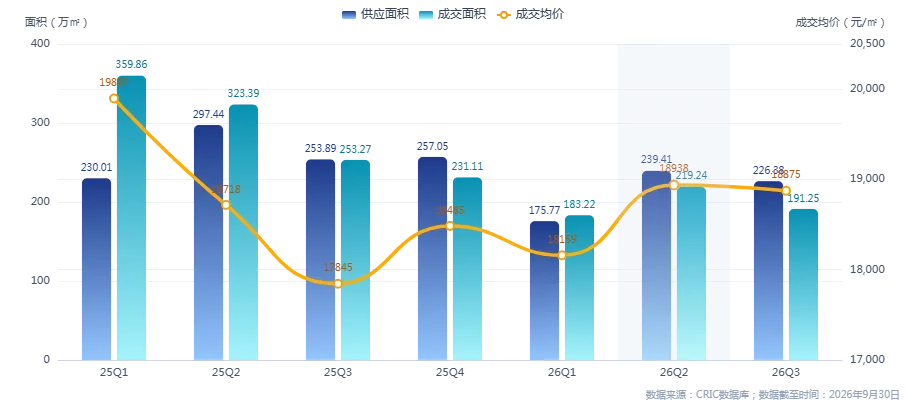
大成都涉宅土地供销价趋势
△上图由CoWork平台生成
核心结论:供应用地面积连续扩张而成交用地面积增长有限,2026年3季度成交用地仅相当于供应用地的四分之一,库存与后续供应压力需持续观察。
新建住宅市场
△上图由CoWork平台生成
全市供求表现
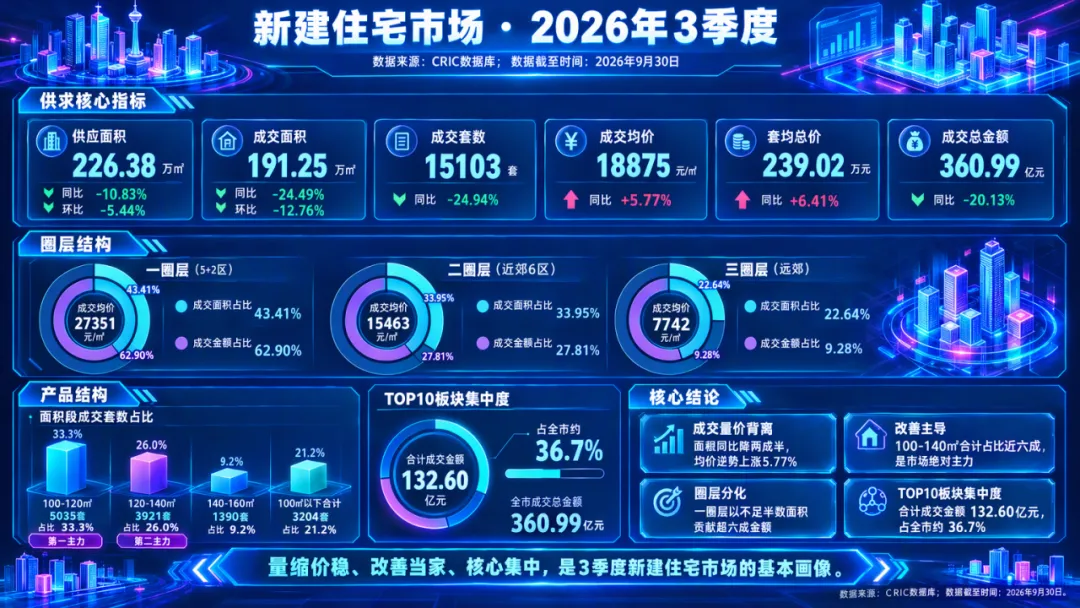
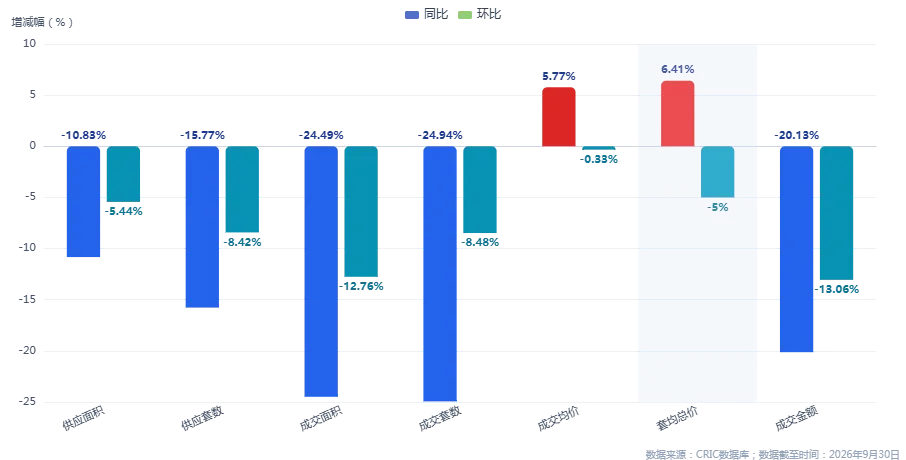
核心结论:量缩价稳——成交面积同比下降24.49%,成交均价却逆势上涨5.77%,成交金额降幅小于面积降幅,改善型产品对价格的支撑作用凸显。
3季度全市新建商品住宅供应226.38万㎡、16148套,同比分别下降10.83%和15.77%;成交191.25万㎡、15103套,同比分别下降24.49%和24.94%,供求比约1.18,供大于求格局延续。
大成都商品住宅供销价季度趋势
△上图由CoWork平台生成
核心结论:成交面积连续六个季度回落,均价自2025Q3低点17845元/㎡回升至18875元/㎡,量价走出明显剪刀差。
2026年3季度新建住宅供求核心指标
△上图由CoWork平台生成
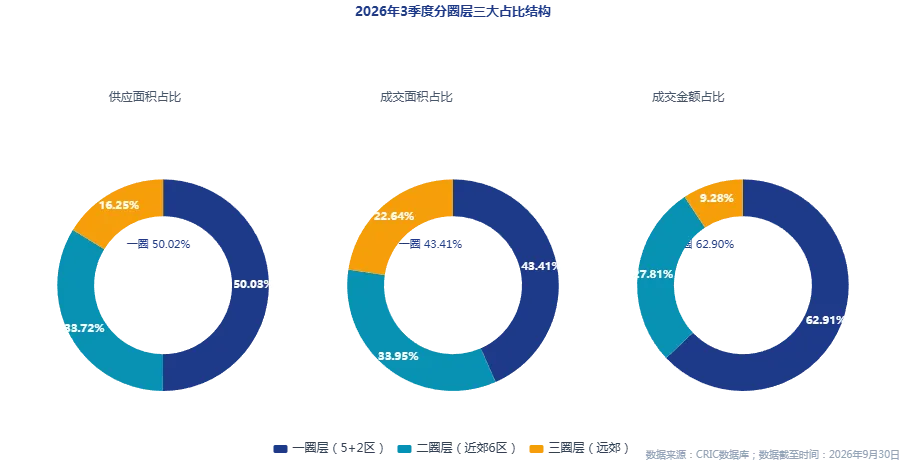
核心结论:面积与套数指标全部负增长,均价与套均总价是唯一保持正增长的两项,价格韧性强于规模。
分圈层、分区域与板块表现
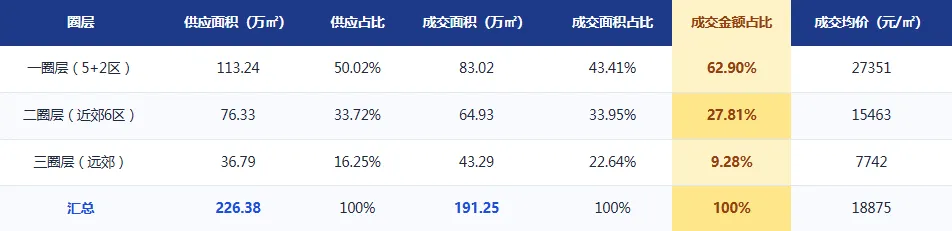
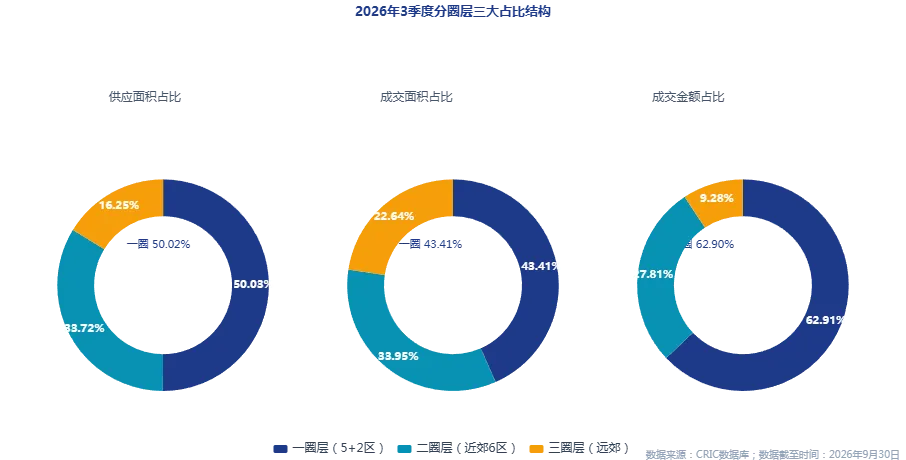
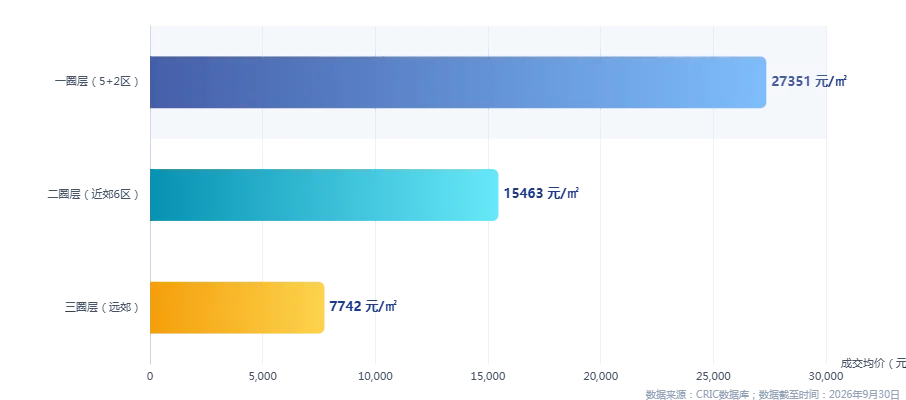
核心结论:一圈层以43.41%的成交面积贡献62.90%的成交金额,"核心集中"格局进一步强化,圈层间均价梯度达3.5倍。
△上图由CoWork平台生成
2026年3季度分圈层供应/成交占比分析
△上图由CoWork平台生成
核心结论:一圈层以43.41%的成交面积拿下62.90%的成交金额,二圈层基本匹配,三圈层"以价换量"特征明显。
2026年3季度分圈层成交均价对比
△上图由CoWork平台生成
核心结论:一圈层均价27351元/㎡,为三圈层的3.5倍,圈层价格梯度构成成都市场的核心分层逻辑。
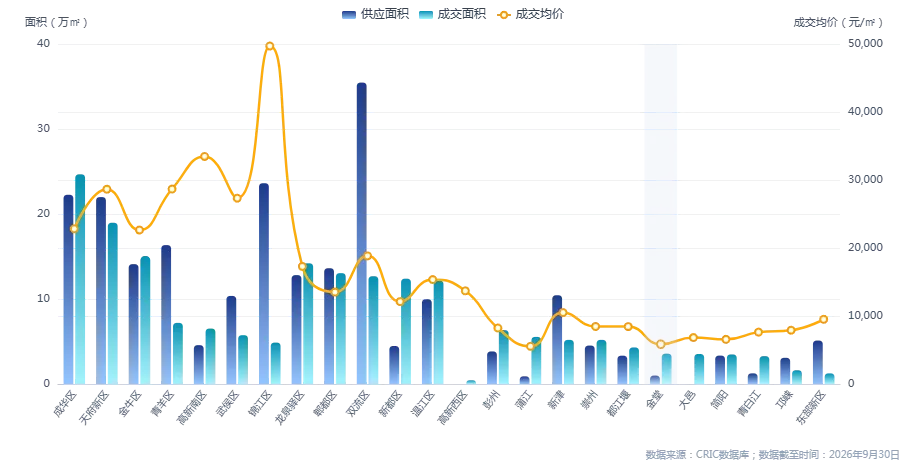
2026年3季度分区域商品住宅供销价对比
△上图由CoWork平台生成
核心结论:锦江区以49699元/㎡领跑价格、成华区以24.67万㎡领跑成交,供应端最强的是双流区35.46万㎡,区域间价格落差近9倍。
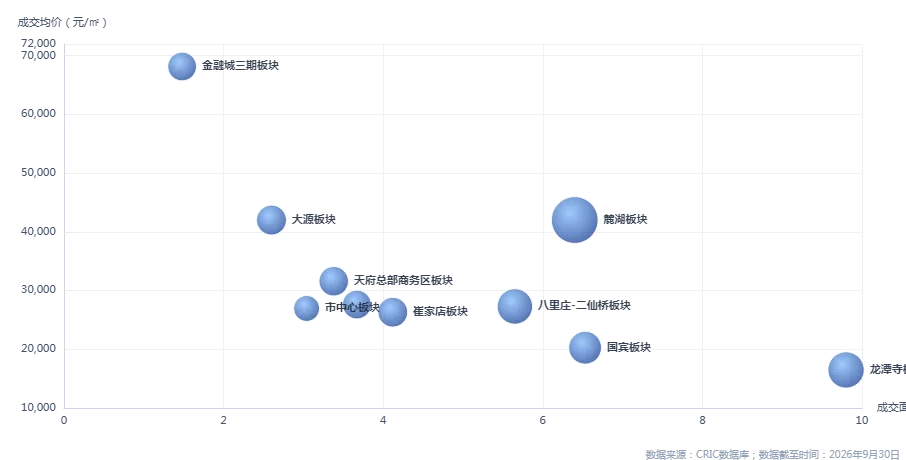
2026年3季度TOP10板块成交分析
△上图由CoWork平台生成
核心结论:麓湖、龙潭寺、八里庄-二仙桥、国宾四大板块合计成交金额约71.72亿元,撑起全市近两成份额。
产品结构:改善型需求成为绝对主力
核心结论:100—140㎡面积段合计成交8956套、占比59.3%,100—200万元总价段合计占比56.1%,改善型产品主导市场格局。单价段10000—20000元/㎡合计占比44.1%,为主力价格带。
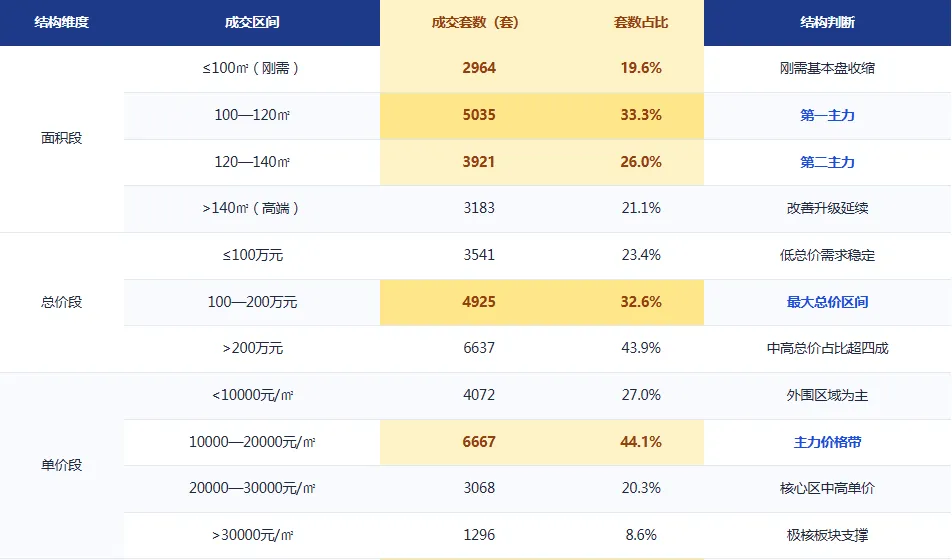
△上图由CoWork平台生成
2026年3季度住宅成交面积段结构
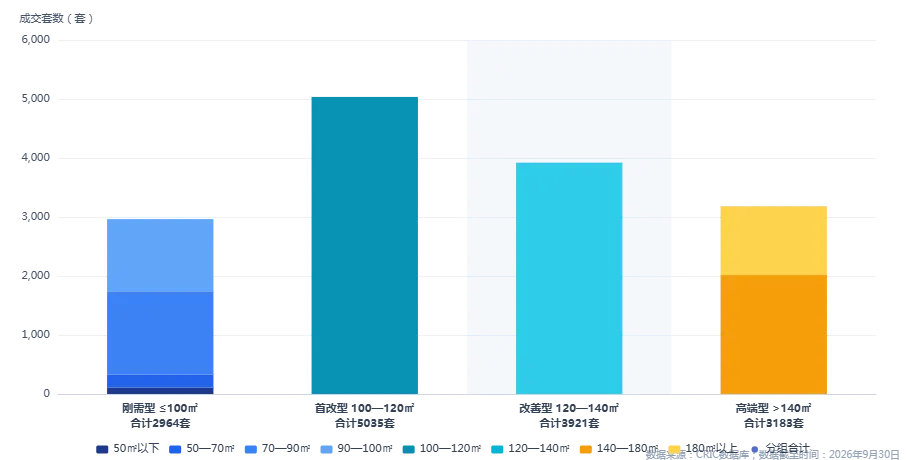
△上图由CoWork平台生成
核心结论:100—140㎡合计占比59.3%,构成市场绝对主力;50㎡以下几乎退出成交序列,仅111套。
2026年3季度住宅成交总价段结构
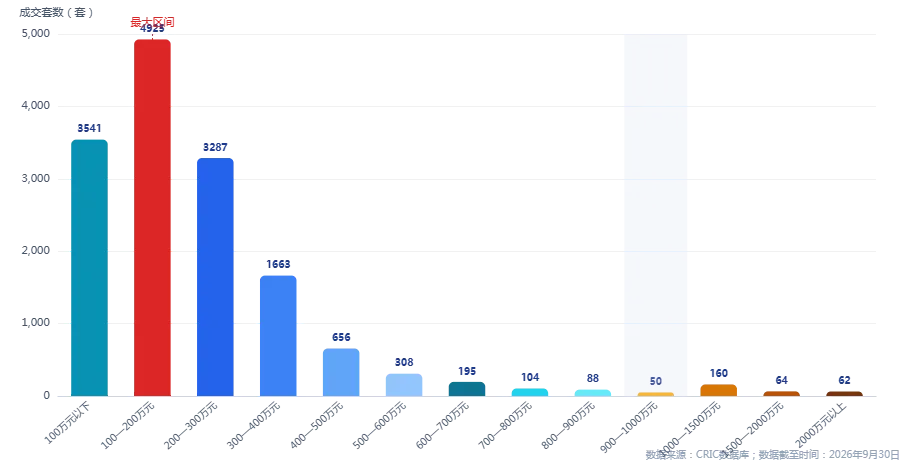
△上图由CoWork平台生成
核心结论:总价200万元以内合计占比56.1%,200—300万元占比21.8%,中低价位仍是成交基本盘。
2026年3季度住宅成交单价段结构
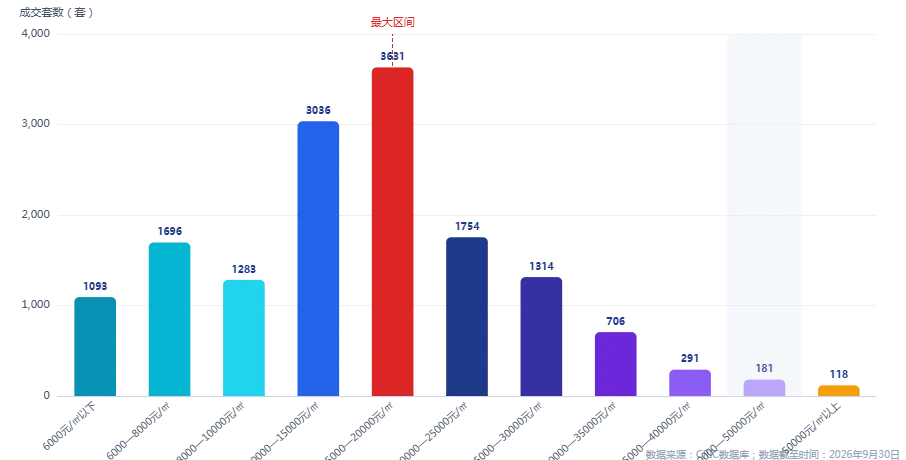
△上图由CoWork平台生成
核心结论:10000—20000元/㎡合计占比44.1%,20000元/㎡以上产品合计占比28.9%,价格重心稳步上移。
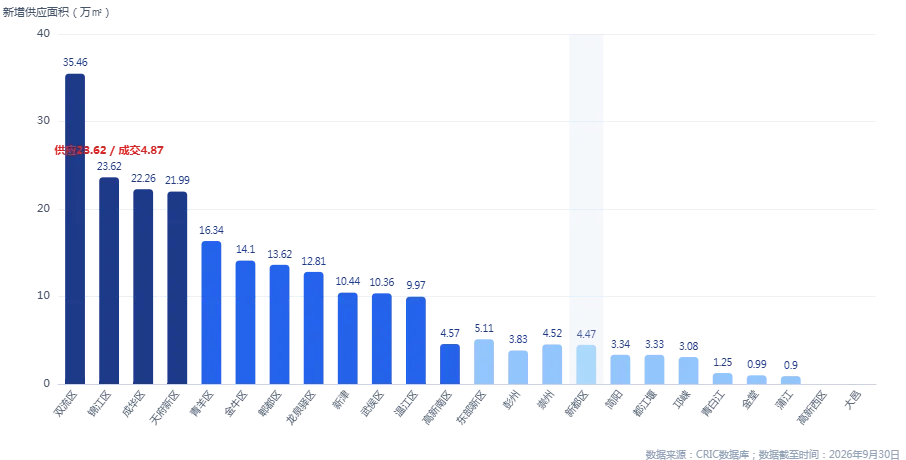
2026年3季度分区域新增供应面积
△上图由CoWork平台生成
核心结论:双流区以35.46万㎡成为供应第一来源,而锦江区供应23.62万㎡仅成交4.87万㎡,供销落差最大。
楼市预判
政策预判:制度落地与补贴释放并行
核心结论:四季度政策主线是"制度细则落地+本地补贴兑现",效果集中在落地后1—2个月显现,短期成交量回升确定性较强。
8·28商品住房销售制度改革已进入细则落地期,京沪于9月下旬率先出台实施细则,成都配套细则节奏值得关注。现房销售短期拉长资金沉淀周期、加大中小企业压力,中期以"所见即所得"修复交付信心,长期重塑行业供给中枢与盈利模式。
成都楼市十条中的公积金降首付与20%利息补贴(上限2.5万元)。信贷与补贴组合通常在落地后1—2个月进入需求释放期,四季度成交量有望阶段性回升。
土地预判:放量与控节奏并行,聚焦核心板块
核心结论:四季度供地节奏或适度收敛,核心板块优质地块仍可能高溢价成交。
3季度供应放量已完成全年供地目标的集中兑现,四季度供应节奏大概率适度收敛;去化周期管控下外围区域供地继续放缓,供应结构向中心城区与成熟近郊倾斜。价格方面,企业拿地审慎、外围以底价成交为主,核心板块或出现结构性高价地。
住宅预判:成交环比回稳,价格以稳为主
核心结论:预计四季度成交面积环比回升约一成、同比受高基数影响仍难转正。
按政策释放节奏测算,四季度成交面积有望环比增长一成左右,但2025年四季度基数较高,同比转正难度较大,"弱企稳、慢修复"延续。价格端,在改善型产品主导与一圈层成交金额占比超60%的结构支撑下,金额同比降幅继续小于面积降幅。
2026年四季度六大维度预判要点(现状 vs 预判)
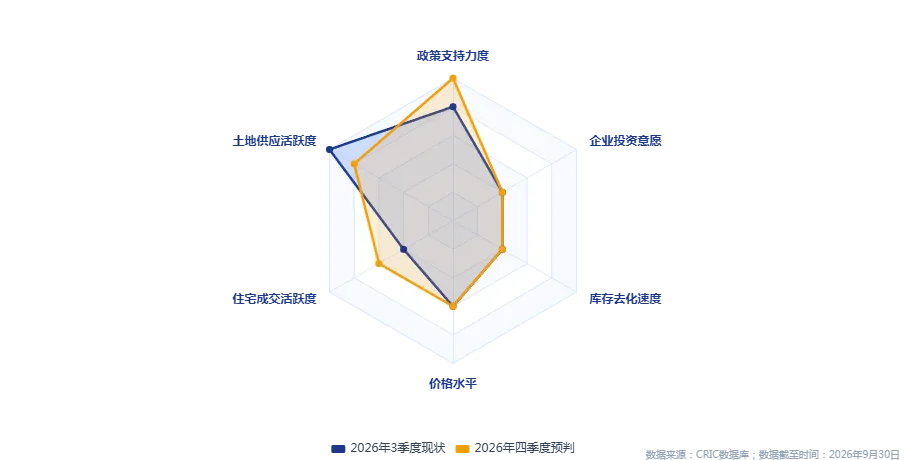
核心结论:四季度六大维度中,政策力度与住宅成交是仅有的两项预期改善指标,土地供应与库存去化则预计回落。
风险与机会
核心结论:风险集中于政策落地效率与外围库存压力,机会集中于核心区改善项目与制度红利释放。
风险方面:一是"卖旧买新"链条受保障性租赁住房收购进度、财政补贴到位节奏与二手房议价空间制约,执行不畅则政策效果可能沉淀于二手房交易,对新房去化拉动打折;二是外围库存去化周期偏长,三圈层成交面积占比22.64%而金额占比仅9.28%,供需失衡尚未缓解;三是现房销售短期压制房企资金链,可能抑制新增投资。
机会方面:一是核心区改善型项目去化确定性强,TOP10板块已贡献全市约36.7%的成交金额,集中度有望进一步提升;二是现房销售制度下交付确定性正成为定价要素,"所见即所得"项目有望获得相对溢价;三是城市更新与存量盘活("拆旧建好""地随房走")打开新的投资窗口。
2026年四季度风险与机会矩阵
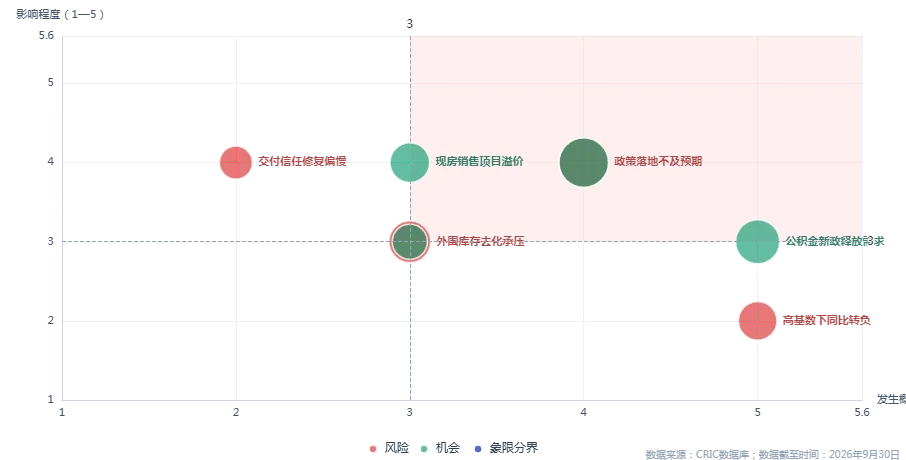
核心结论:政策落地不及预期与核心区改善项目去化位于高概率、高影响象限,是四季度最需跟踪的两条主线。
口径说明:涉宅土地统计范围为大成都公开出让的涉宅用地,面积单位万㎡、总价单位亿元、楼面均价单位元/㎡;新建商品住宅统计范围为商品住宅(含普通住宅、别墅),住宅成交为备案数据,面积单位万㎡、均价单位元/㎡、金额单位亿元。
THE END
特别提醒:
本文由【克而瑞(成都)研究中心】分析师陈玉撰写。本文内容仅作行业研究交流之用,不构成任何投资建议或决策依据。
【克而瑞(成都)研究中心】深耕成都房地产行业二十余载,依托长期沉淀的海量行业数据库与标准化成熟研究体系,紧跟行业发展趋势、贴合多元客户研究需求,以克而瑞资深地产专家团队为核心动力,搭配行业领先的地产COWORK分析工具,形成 “资深专家+大数据+AI技术” 的协同研发模型;研究范围覆盖政策、土地、新房、二手房、长租等全地产赛道;分析维度贯穿宏观经济、行业趋势、市场供求、城市发展、房企运营、产品客研等六大层面;形成形式包含热点快评、深度专题、周度 / 月度 / 季度 / 年度常规系列报告,提供完整、多层次的地产研究咨询。


发表评论
发表评论: