
 研报速递
很多内审人都有一个困惑:明明查了问题、写了底稿、出了报告,最后依然是“流水账式审计”,领导看完没印象、整改没抓手、审计价值体现不出来。
这也是传统审计和研究型审计最核心的区别:
✅ 传统审计:查错、纠弊、列问题、提整改(做事后找茬)
✅ 研究型审计:找规律、挖根源、提体系、防风险(做事前预警、体系提质)
研究型审计不是写论文、不是堆砌理论,而是用审计数据做研究,用研究结论解决管理问题。
本文把研究型审计「选题—取证—分析—报告」全流程拆成可直接照搬的工作步骤,国企内审、专项审计、年度审计均可参考使用。
一、选题:拒绝泛泛而谈,只选「有研究价值」的审计方向
研究型审计第一步,也是最关键的一步:选对题,直接决定文章高度。普通审计随便选模块,研究型审计必须贴合「监管重点、企业痛点、高频风险、管理盲区」。
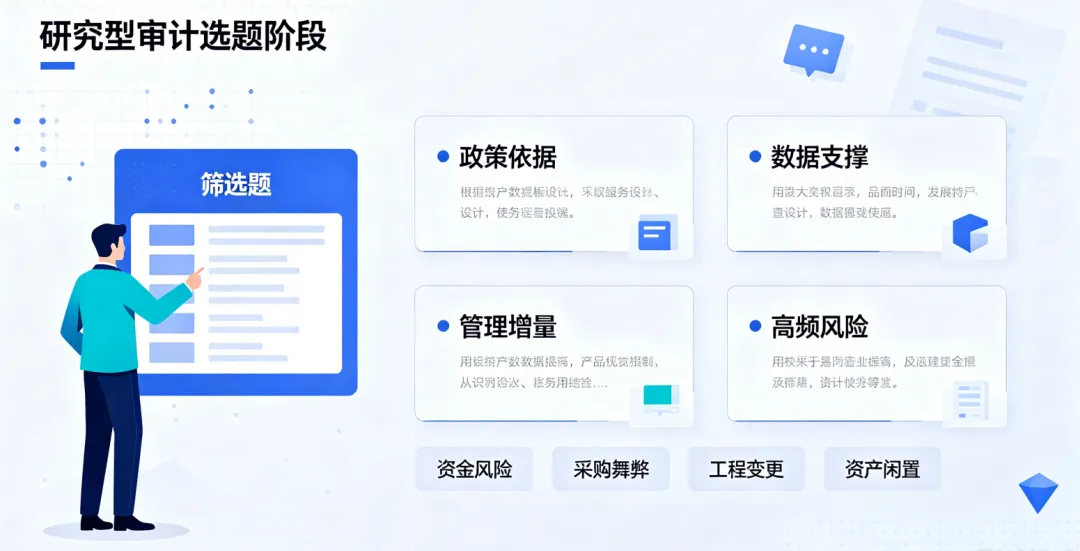
1. 合格选题的3个硬性标准(缺一不可)
1)有政策依据:贴合当年国资监管、内审重点、专项整治方向;
2)有数据支撑:能拿到台账、合同、资金、项目、报销等完整数据;
3)有管理增量:不止查单笔问题,能挖出制度漏洞、流程缺陷、体系风险。
2. 直接可用的四类高分选题方向
① 高频风险类:资金体外循环、采购舞弊、工程变更、资产闲置、费用虚列
② 政策对标类:严监管下合规整改、国企精细化管理、压降两金、提质增效
③ 体系漏洞类:制度执行偏差、流程管控缺失、子公司管控薄弱、屡查屡犯问题
④ 数字化趋势类:AI审计落地短板、数据治理漏洞、信息化建设低效问题
3. 选题避坑(很多人第一步就错了)
❌ 低分选题:《固定资产审计情况》《费用报销审计自查》(太常规、无聚焦、无研究点)
✅ 高分选题:《基于大数据的国企固定资产闲置与低效利用风险研究》《从多维度数据看费用报销屡查屡犯根源及体系优化建议》
二、取证:从「抽凭证」升级为「全维度证据链取证」
传统审计取证:抽查凭证、翻阅资料、发现单笔问题、固定违规事实。
研究型审计取证:不只为了定问题,更是为了找规律、找成因、找共性。
取证核心逻辑:数据全覆盖 + 问题可溯源 + 成因可验证 + 趋势可对比。
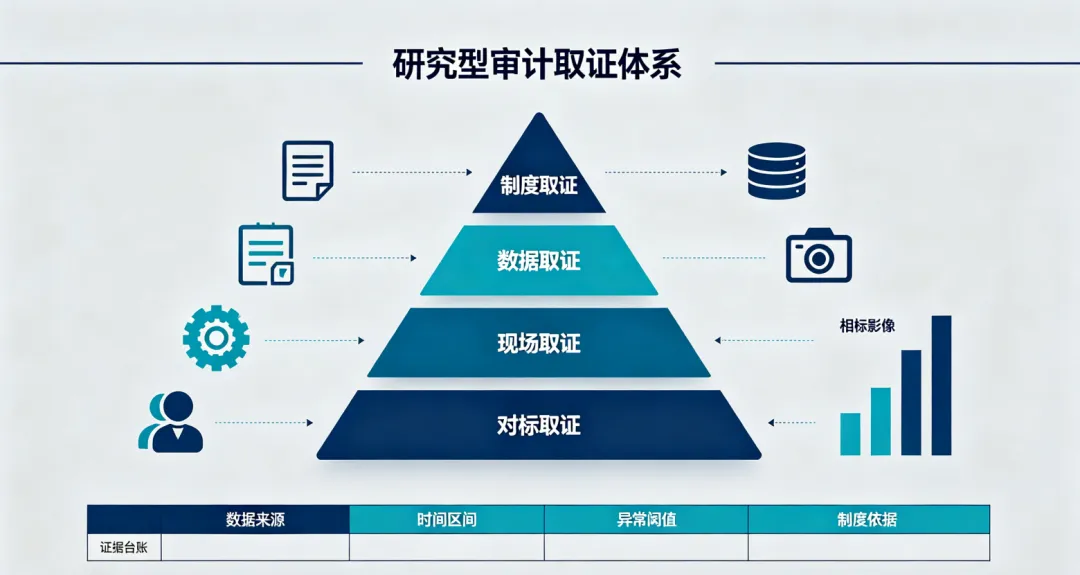
1. 四层取证体系(标准研究型审计打法)
第一层:制度取证(看规则)
收集公司章程、管理制度、审批流程、年度考核、监管文件。核心目的:判断是“执行问题”还是“制度问题”。
第二层:数据取证(看全貌)
全量导出3年数据:资金流水、合同台账、招投标记录、资产台账、报销单据、项目进度数据。放弃抽样,用全量数据找异常集群。
第三层:现场取证(看真实)
现场核查、影像留痕、人员访谈、实地盘点。重点核实:账面与现场是否脱节、制度与执行是否两张皮。
第四层:对标取证(看差距)
对标上级单位要求、行业标杆案例、往期审计问题、同类子公司数据,形成横向、纵向对比差距。
2. 取证留存关键:建立「问题证据台账」
每条问题必须留存:数据来源、时间区间、样本量、异常阈值、访谈记录、影像资料、制度依据。为后续深度分析、责任认定、体系优化打底。
三、分析:从「罗列问题」升级为「穿透式深度研判」
研究型审计和普通审计最大的差距,就在分析环节。
普通审计:罗列问题1、2、3,每条附带违规金额、违规事实。
研究型审计:透过单笔问题,挖共性、找根源、判趋势、定风险。
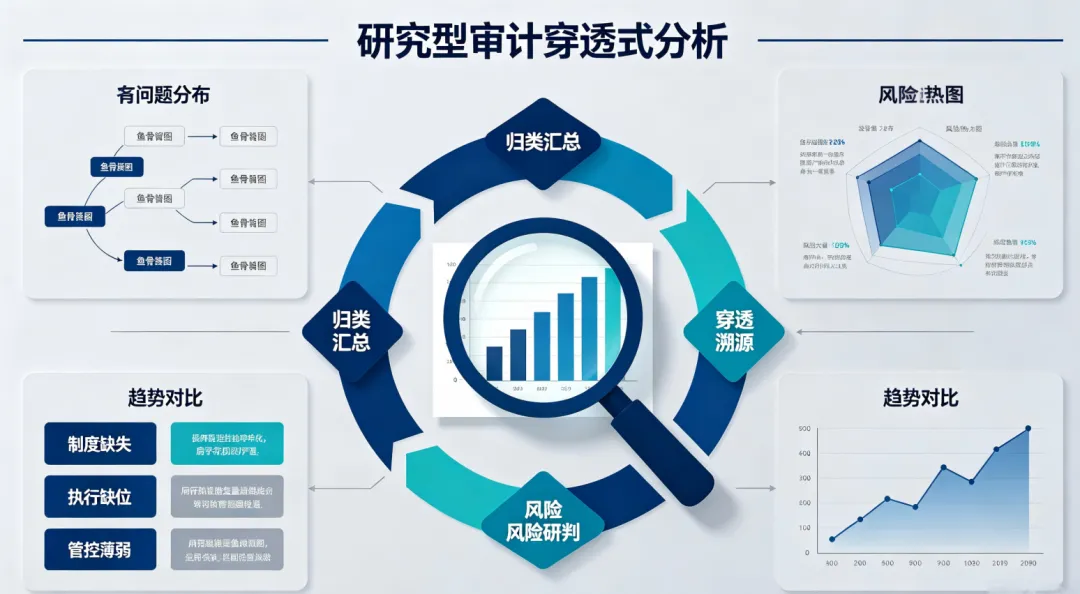
1. 标准四步分析法(直接套用)
第一步:归类汇总(找共性)
把零散问题按「制度类、流程类、管控类、人员类、系统类」归类,统计问题高发模块、高发时段、高发子公司,形成问题分布规律。
第二步:穿透溯源(找根源)
所有问题只归三类原因:
1)制度缺失:无规则、规则滞后、规则冲突;
2)执行缺位:有制度不执行、流程走形式、审批不严;
3)管控薄弱:无预警、无核查、无复盘、无闭环。
第三步:风险研判(看影响)
分析问题带来的:资金损失风险、合规追责风险、资产流失风险、舆情风险、经营低效风险,区分一般性问题、重点问题、系统性风险。
第四步:趋势对比(看变化)
对比近3年数据:问题是新增、复发、还是逐年加重?整改是闭环到位、还是屡查屡犯?判断企业整体风控走势。
2. 分析高分句式(写报告直接用)
❌ 普通写法:部分项目存在变更手续不全的问题。
✅ 研究型写法:经全量数据分析,本期无手续变更问题集中发生在结算前期,属于典型的流程管控缺位、事前预警缺失导致的系统性共性问题,并非个别人员操作失误,存在持续滋生违规风险。
四、报告:从「问题清单」升级为「研究型决策报告」
研究型审计报告,核心不是曝光问题,而是输出结论、提供方案、辅助决策。
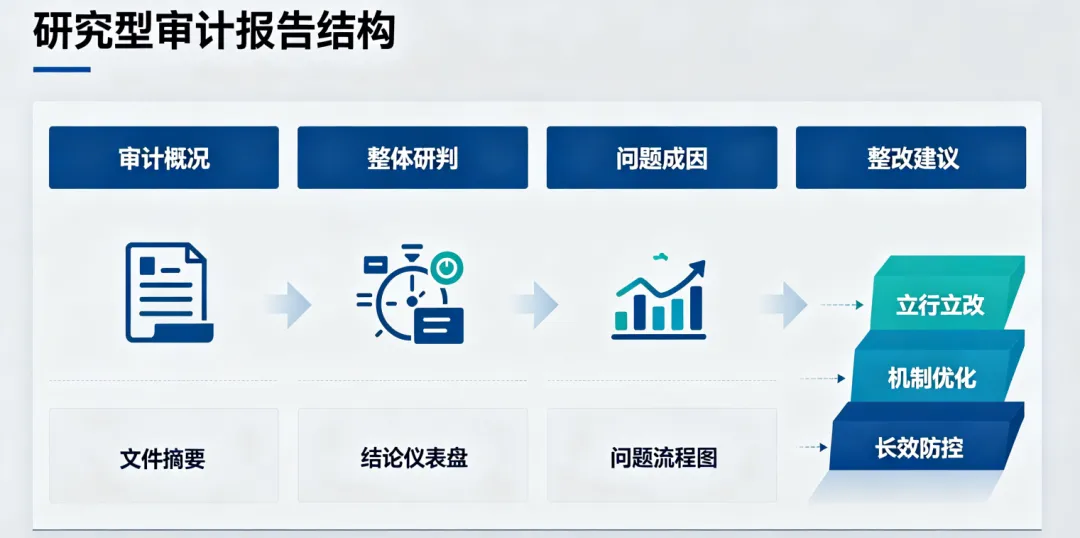
整套报告结构分为四大模块,完全区别于传统流水账报告。
模块1:审计概况(极简,不啰嗦)
审计背景、政策依据、审计范围、数据样本、审计思路、工作方法。一句话讲清:为什么审、审什么、怎么审。
模块2:整体研判结论(前置亮点,抓领导关注点)
开篇直接给出总体风险判断、核心问题结论、管理短板总结。
传统报告:先写一堆细碎问题。
研究型报告:先给结论,再用数据和问题佐证结论。
模块3:问题与成因深度分析(核心主体)
每一类问题统一结构:
1)问题整体表现(共性规律)
2)典型案例佐证(单笔具象问题)
3)深层根源剖析(制度/流程/管控)
4)风险影响评估(合规、经营、追责)
模块4:体系化整改建议(最体现价值)
拒绝“加强管理、提高意识”等空话,建议必须可落地、可量化、可考核、可闭环。
建议分为三层:
1)立行立改:当前问题整改、追责问责、资金追回;
2)机制优化:制度修订、流程完善、审批严控;
3)长效防控:建立预警机制、常态化核查、数据监控、年度复盘。
五、总结:研究型审计的核心公式
研究型审计 = 精准选题 + 全量取证 + 穿透溯源分析 + 体系化决策报告
不用堆砌理论、不用拔高口号,比普通审计多一步“找规律、挖根源、给体系方案”。
往期推荐
更多精彩内容请关注公众号后查阅~~

发表评论
2026-10-13 06:23:59 回复该评论
发表评论: