
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/438f7ce3dc9a
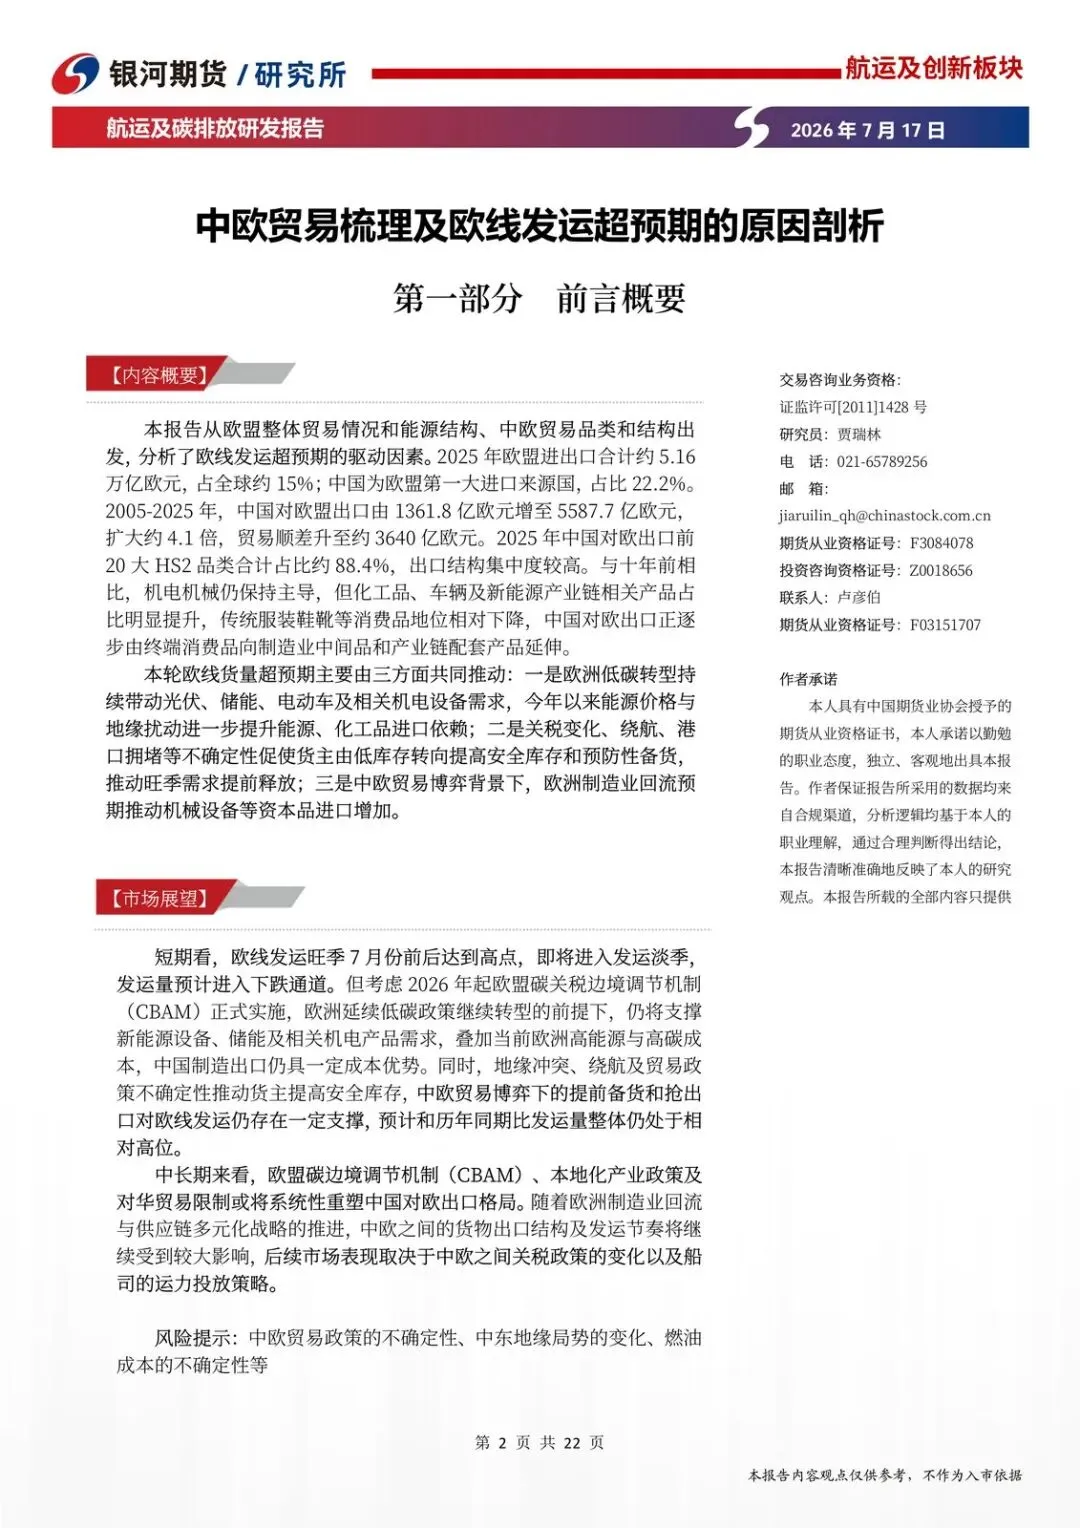
欧线货量超预期,不是欧洲消费突然变强,而是低碳转型、预防性备货和制造业回流三股力叠在一起,把发运节奏往前推了。
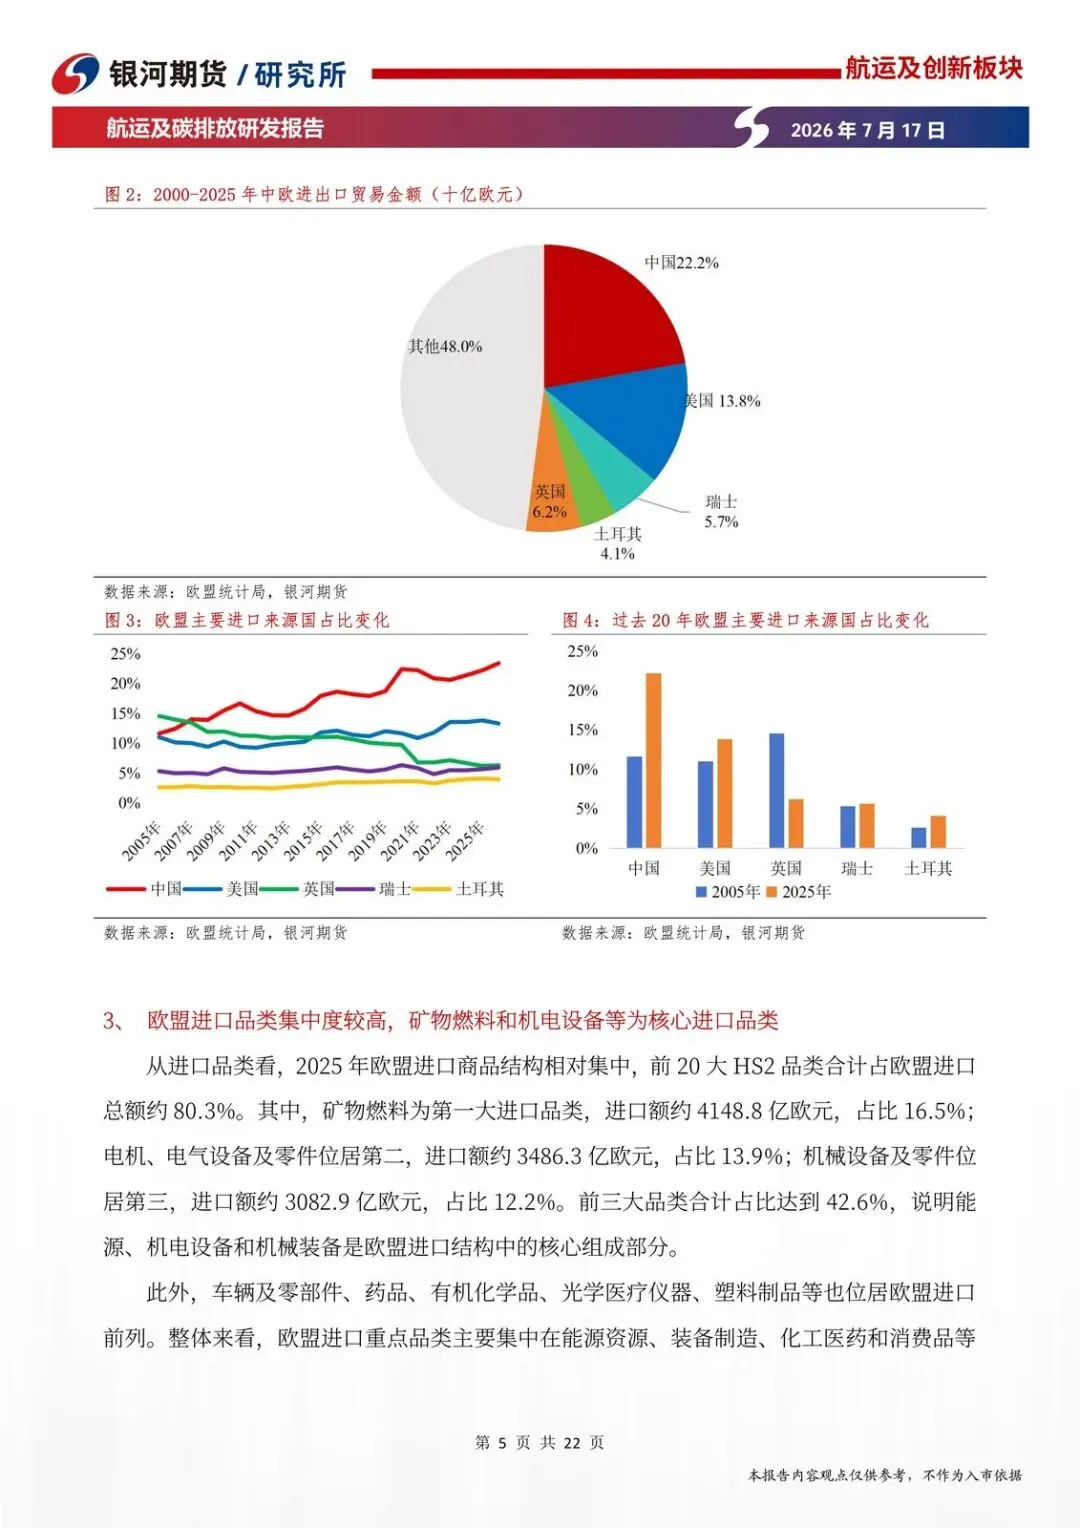
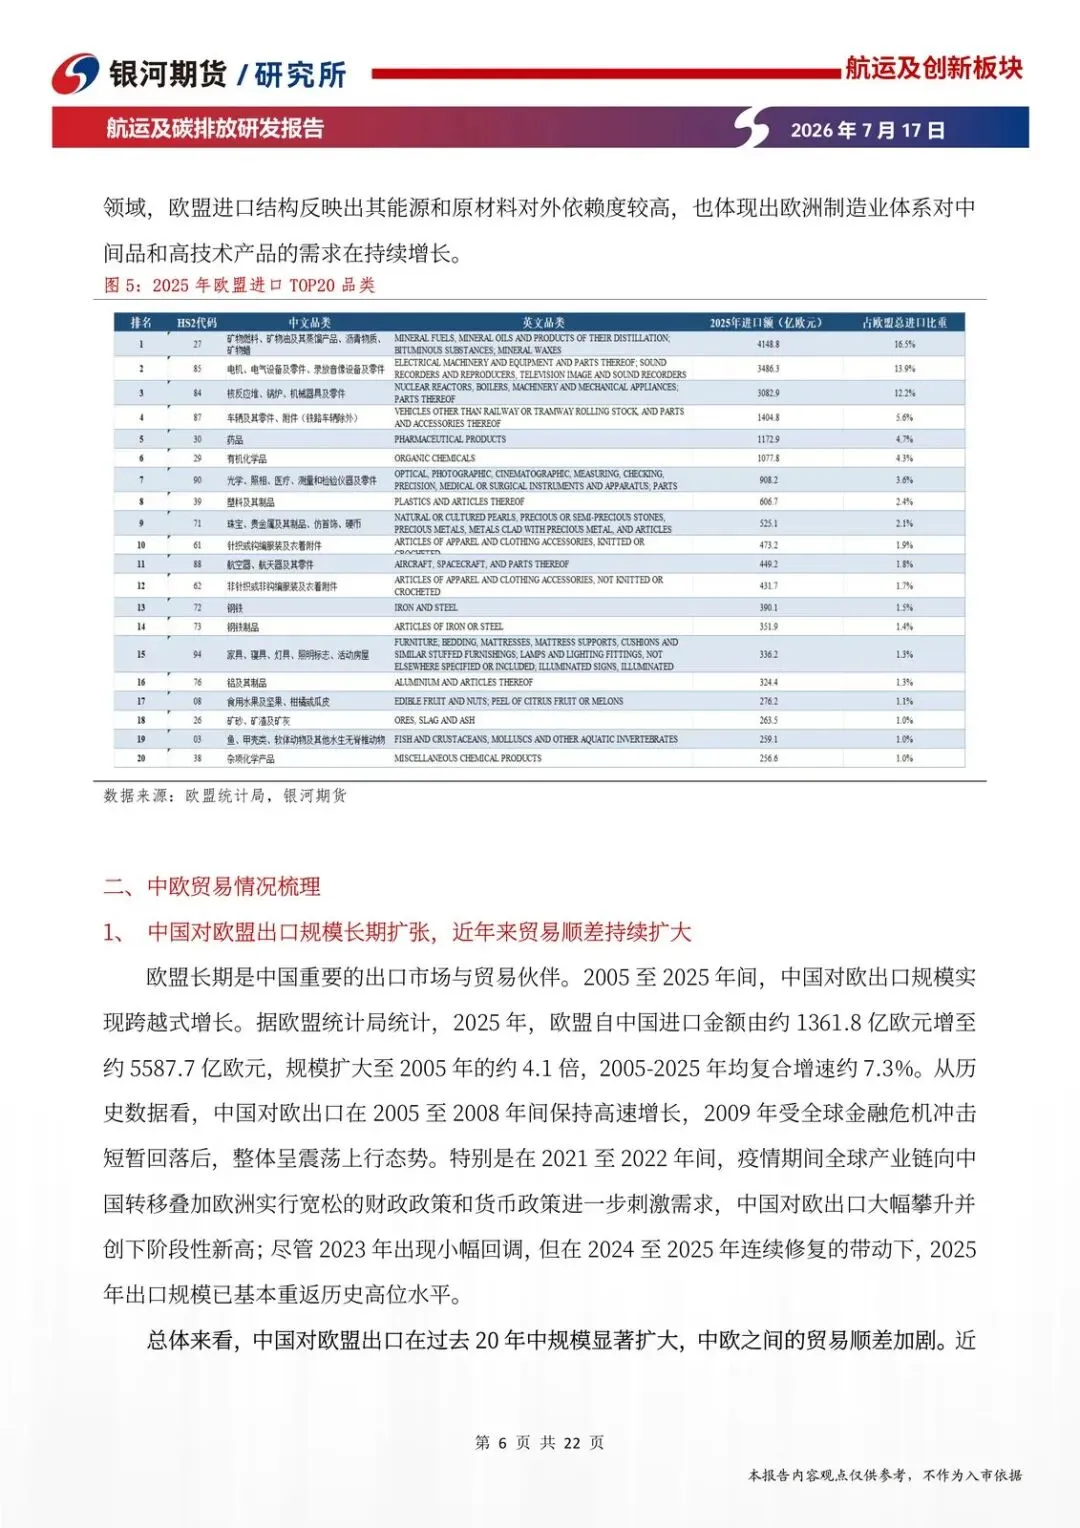
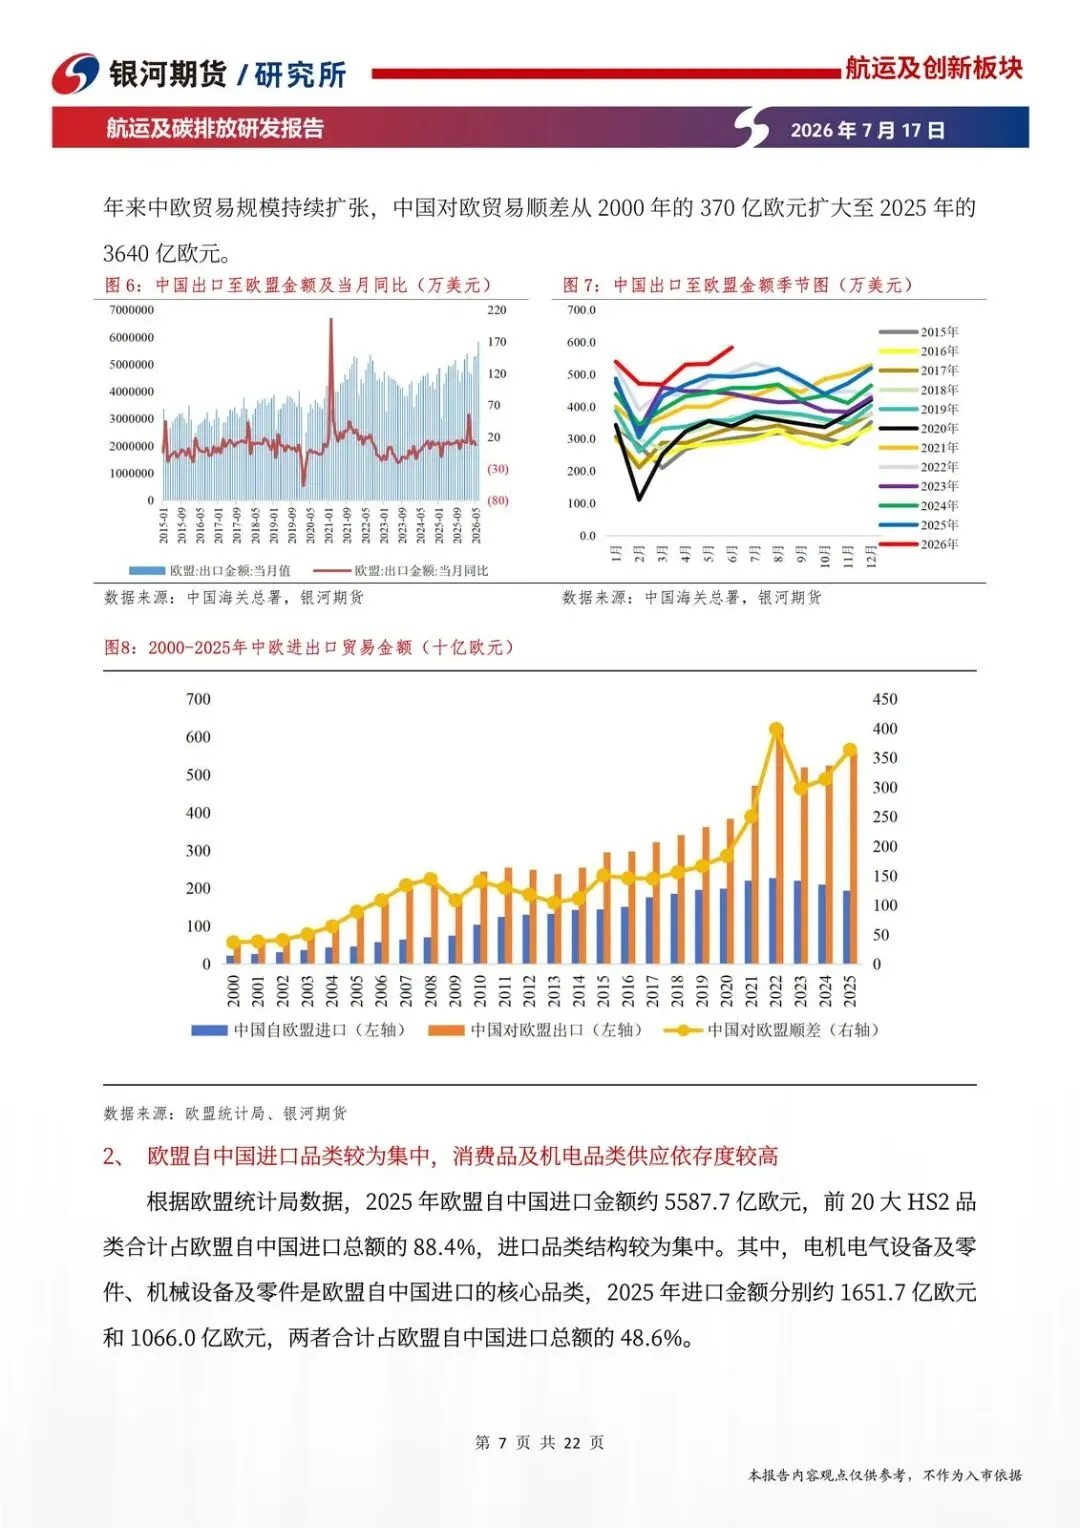
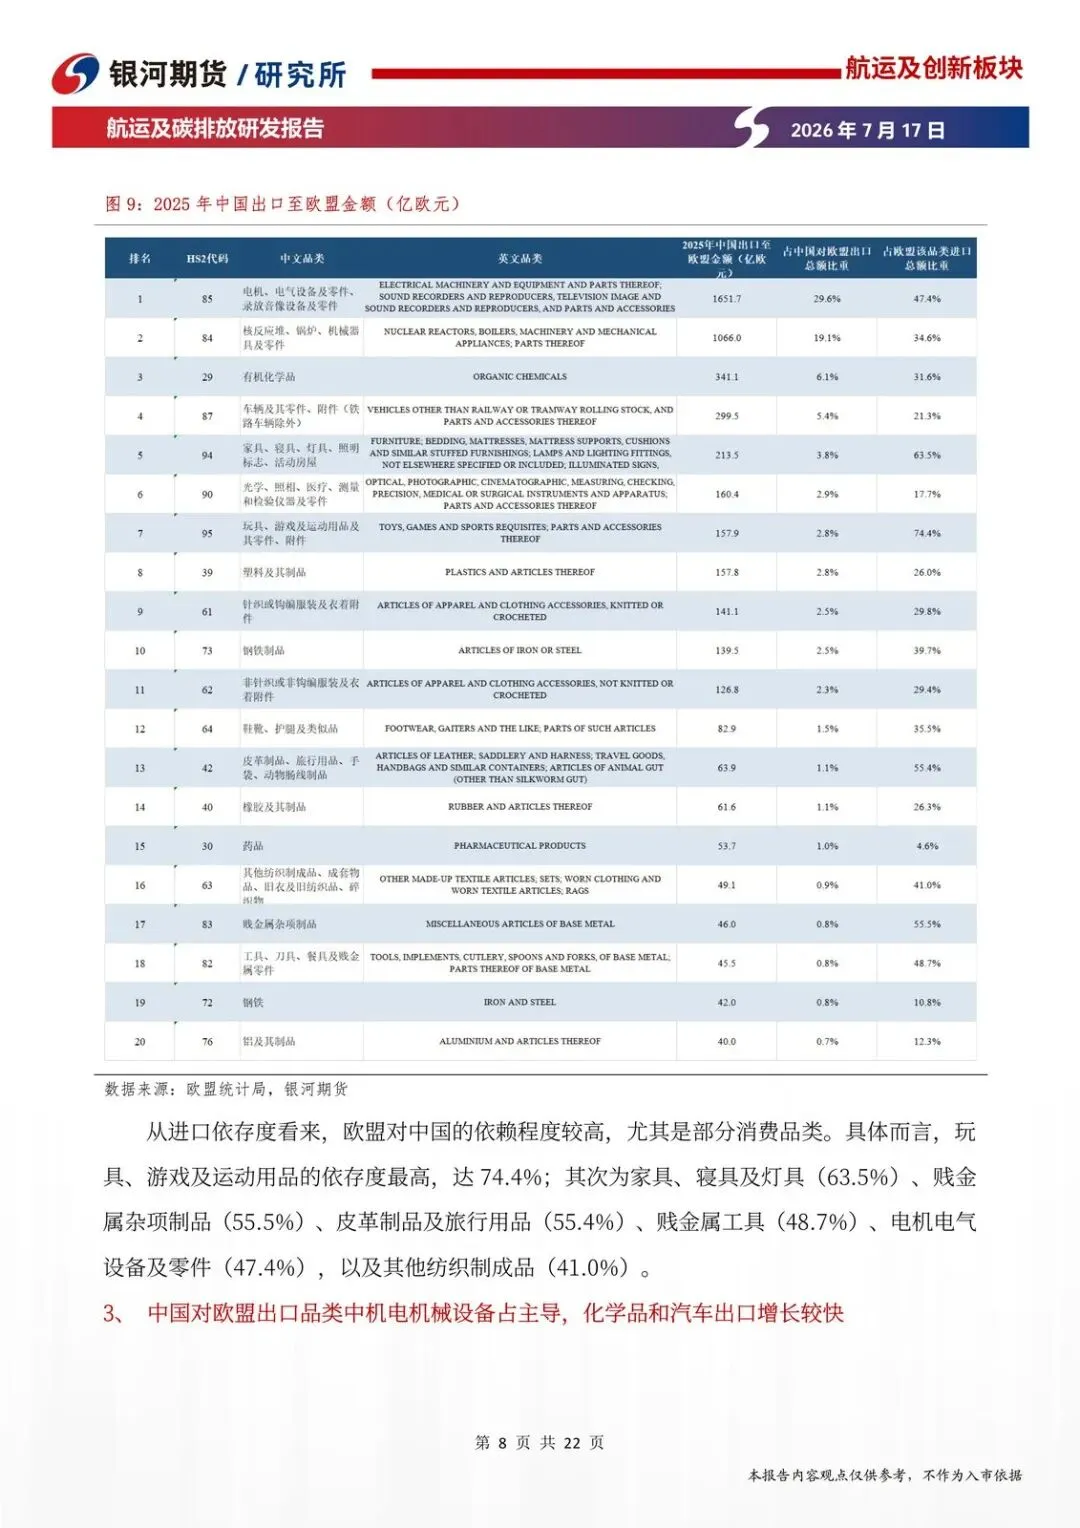
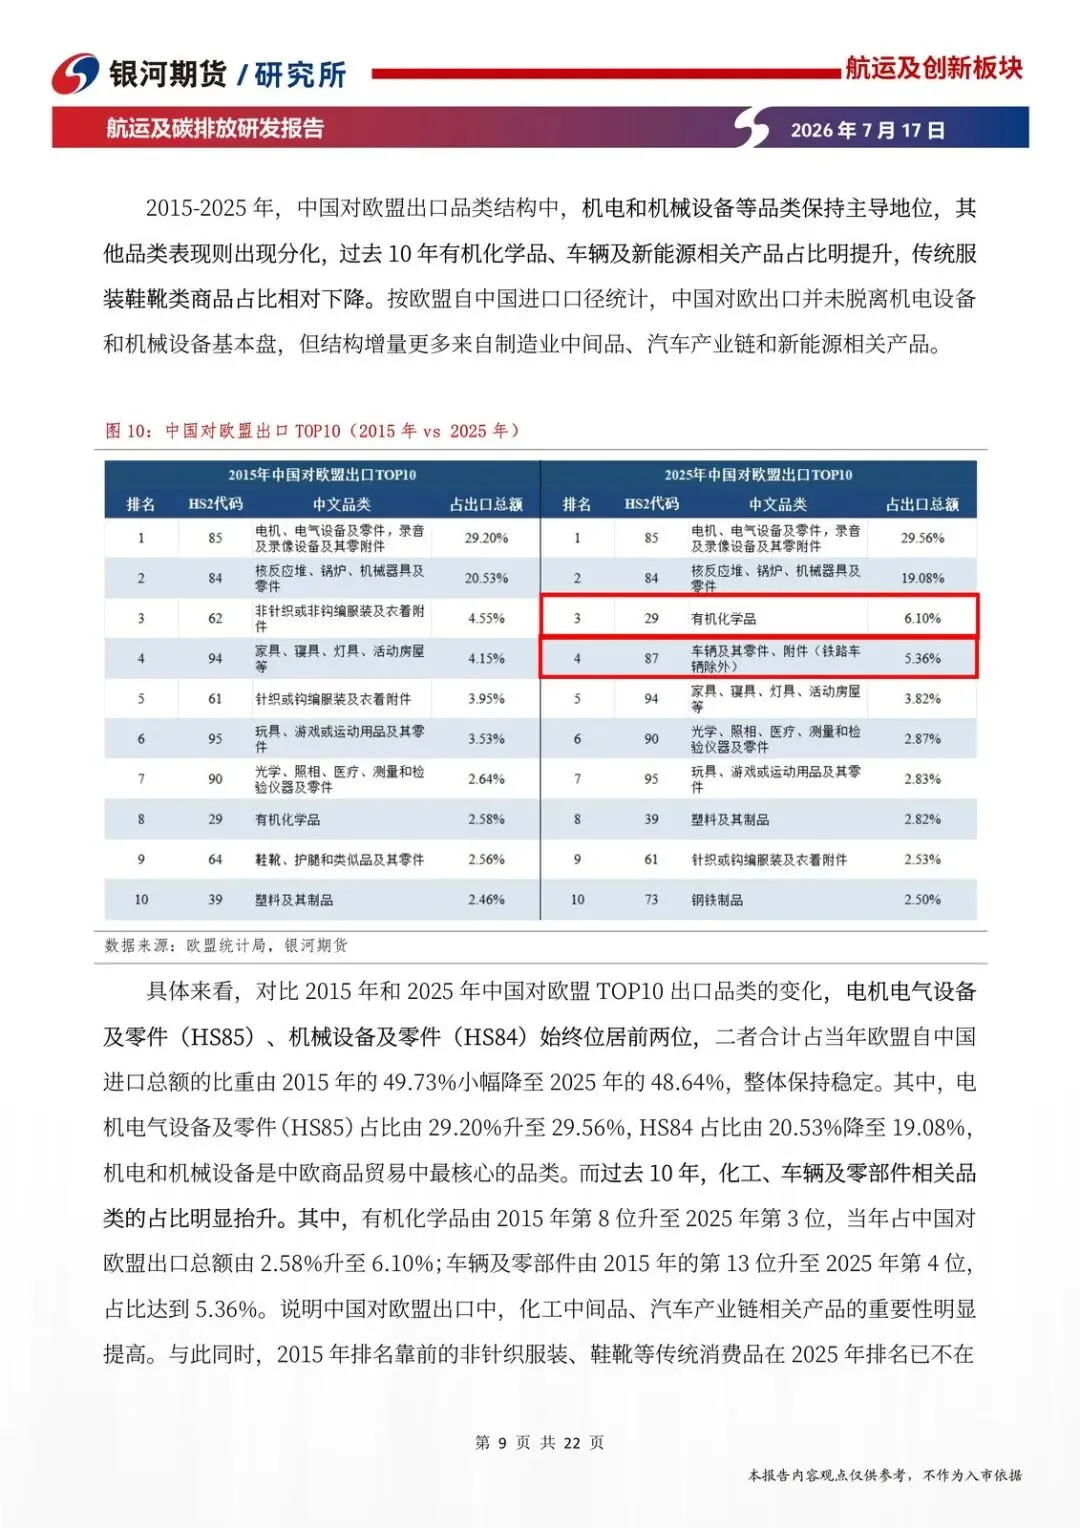
2025年欧盟进出口合计约5.16万亿欧元,占全球约15%;中国已是欧盟第一大进口来源,占比22.2%。中国对欧出口从2005年的1361.8亿欧元扩到2025年的5587.7亿欧元,约4.1倍,顺差约3640亿欧元。前20大HS2品类合计约88.4%,机电仍主导,但化工、车辆和新能源链明显抬升。结构变了,货量才不容易按“消费淡旺季”去理解。
为什么是现在:旺季高点临近、CBAM 2026年起正式落地、关税和绕航仍在扰动库存决策。谁受益:新能源设备、储能、机电和部分化工出口,以及仍能吃到货量的欧线运力。谁受损:指望货量随季节快速回落的空头逻辑,以及依赖低库存、准时制的欧洲货主。后文就按这三条驱动和一条跟踪线展开。
货还在涨,结构已经换了
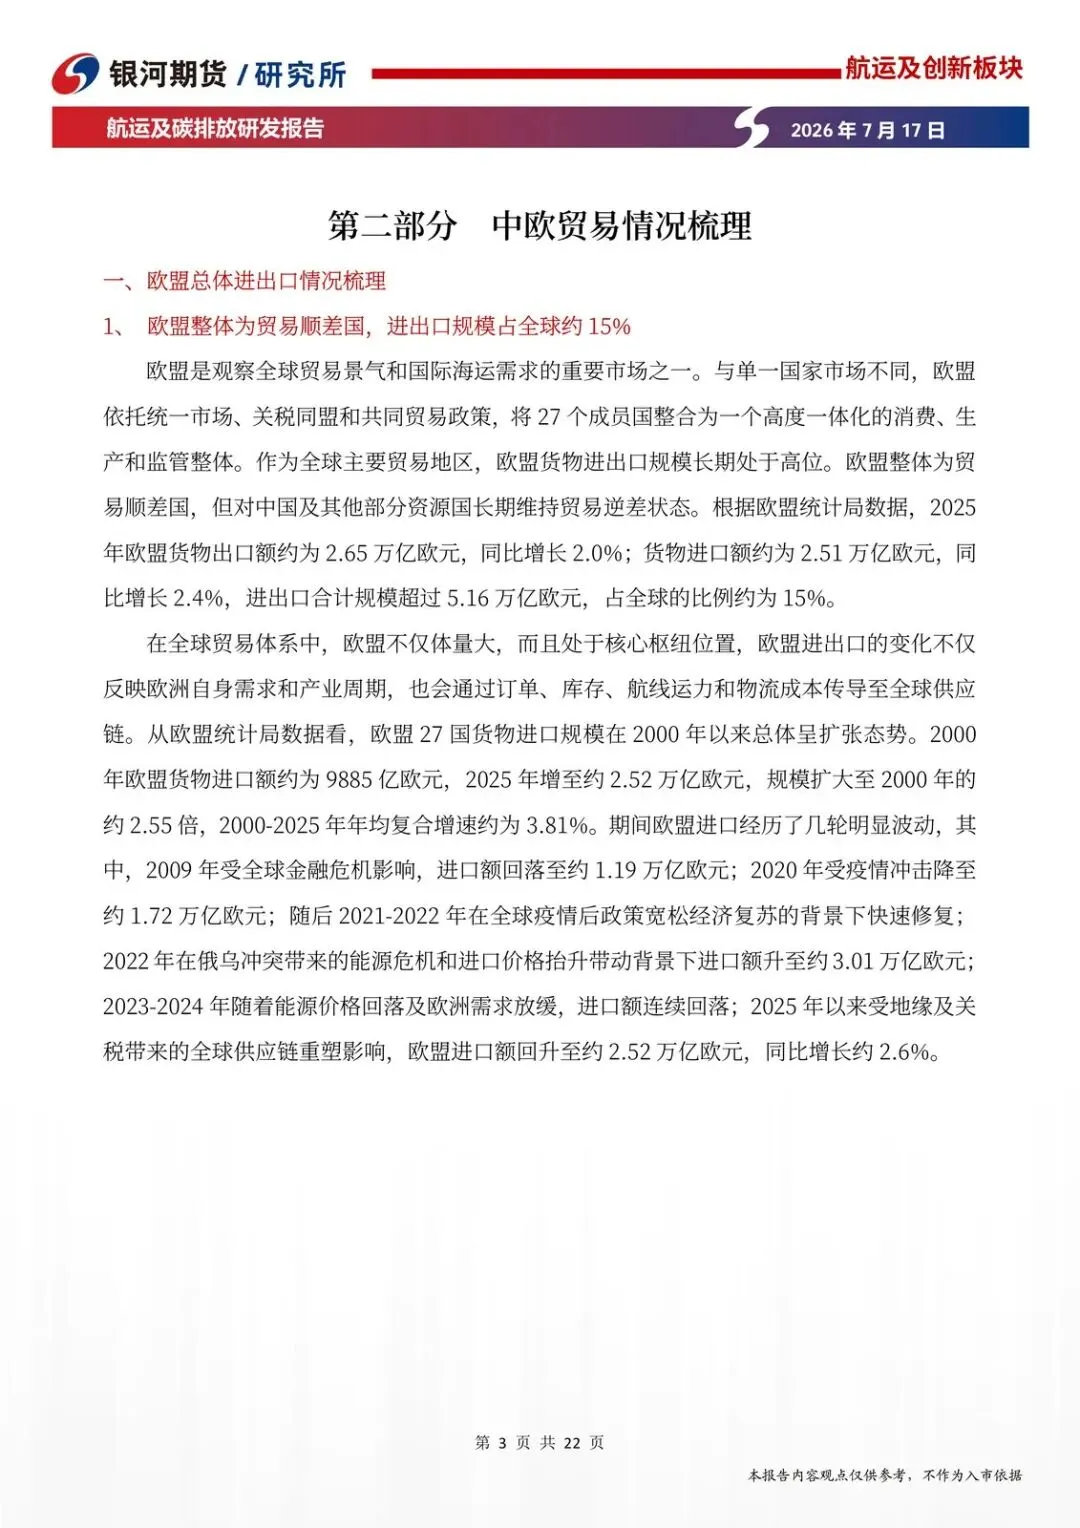
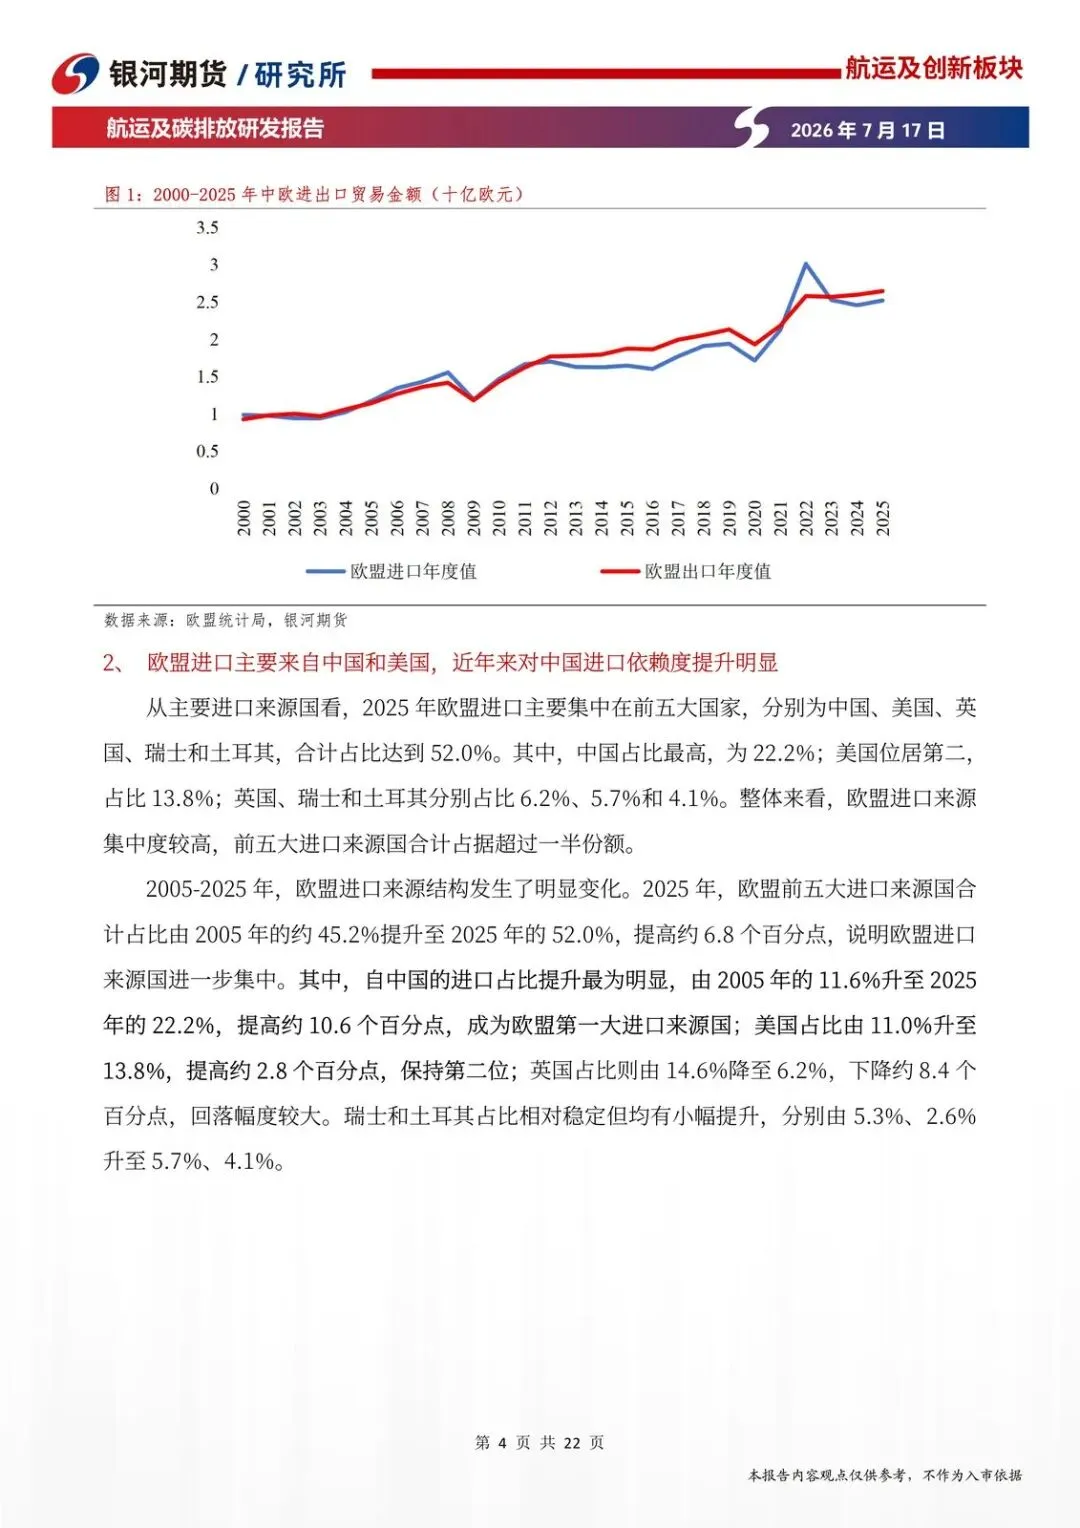
欧盟整体是顺差,对中国却是长期逆差。2025年欧盟进口前五来源合计52.0%,中国22.2%、美国13.8%。过去二十年,自中国进口占比从11.6%提到22.2%,英国从14.6%掉到6.2%。
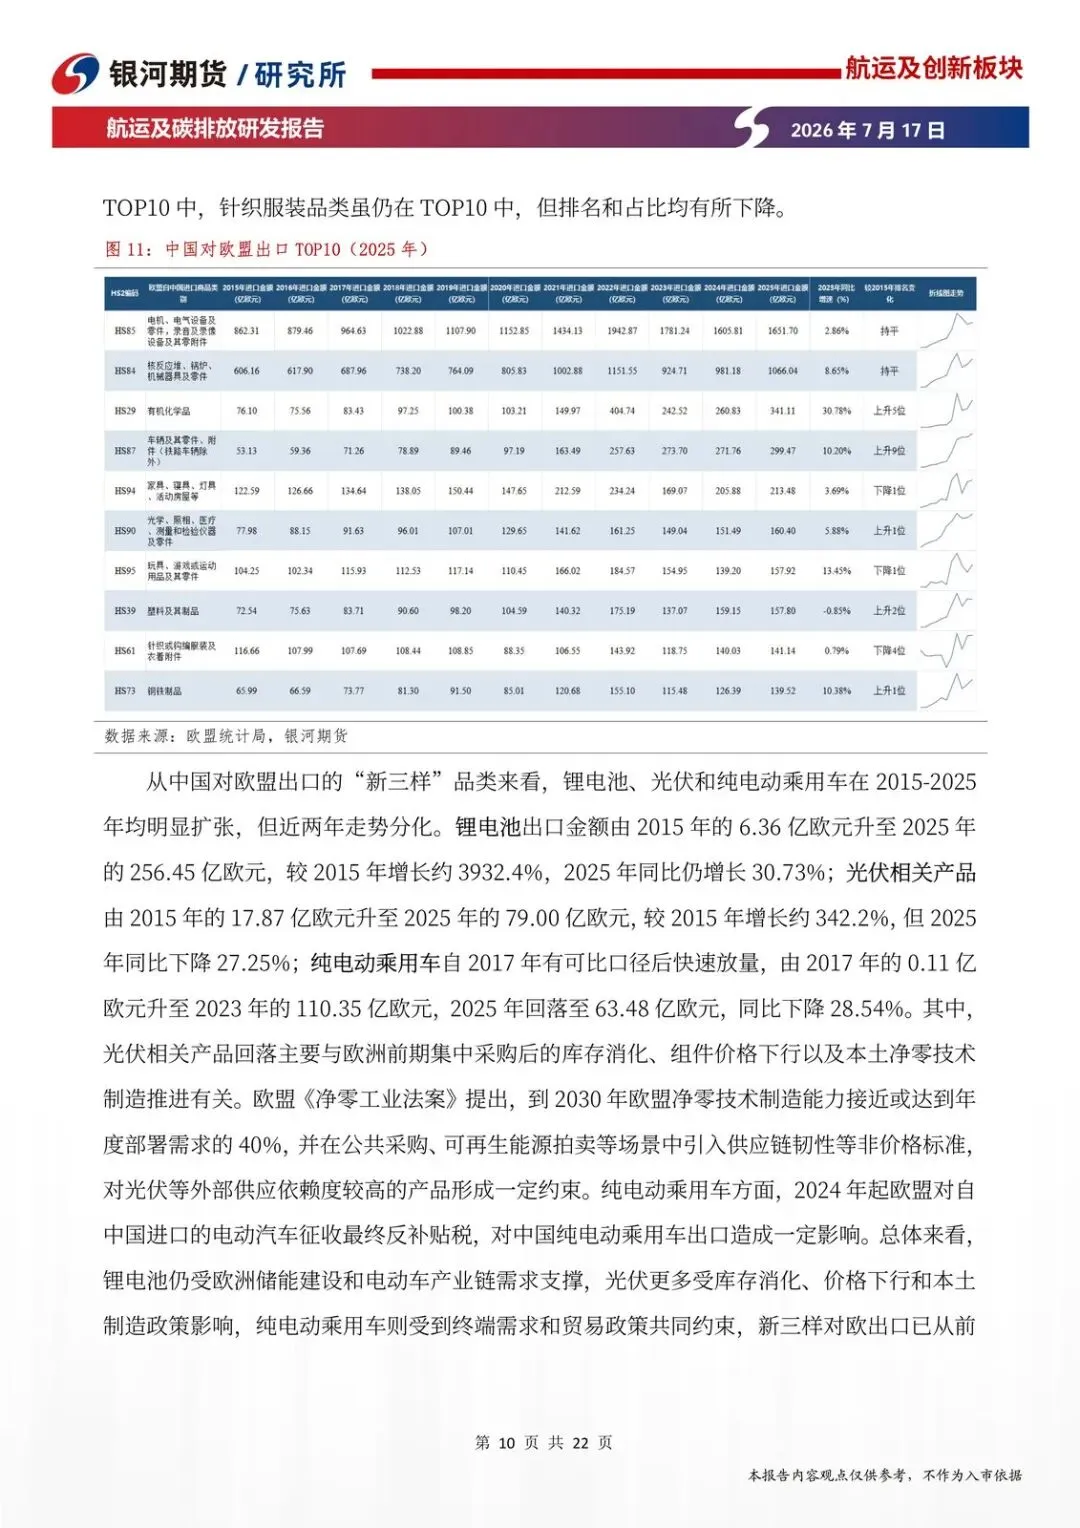
欧盟进口本身也集中:前20大HS2约80.3%。矿物燃料约4148.8亿欧元、占16.5%;电机电气约3486.3亿欧元、占13.9%;机械设备约3082.9亿欧元、占12.2%。前三大合计42.6%。中国对欧出口则从终端消费品往中间品、产业链配套挪:HS85从29.20%到29.56%,HS84从20.53%到19.08%,服装鞋靴相对退位。
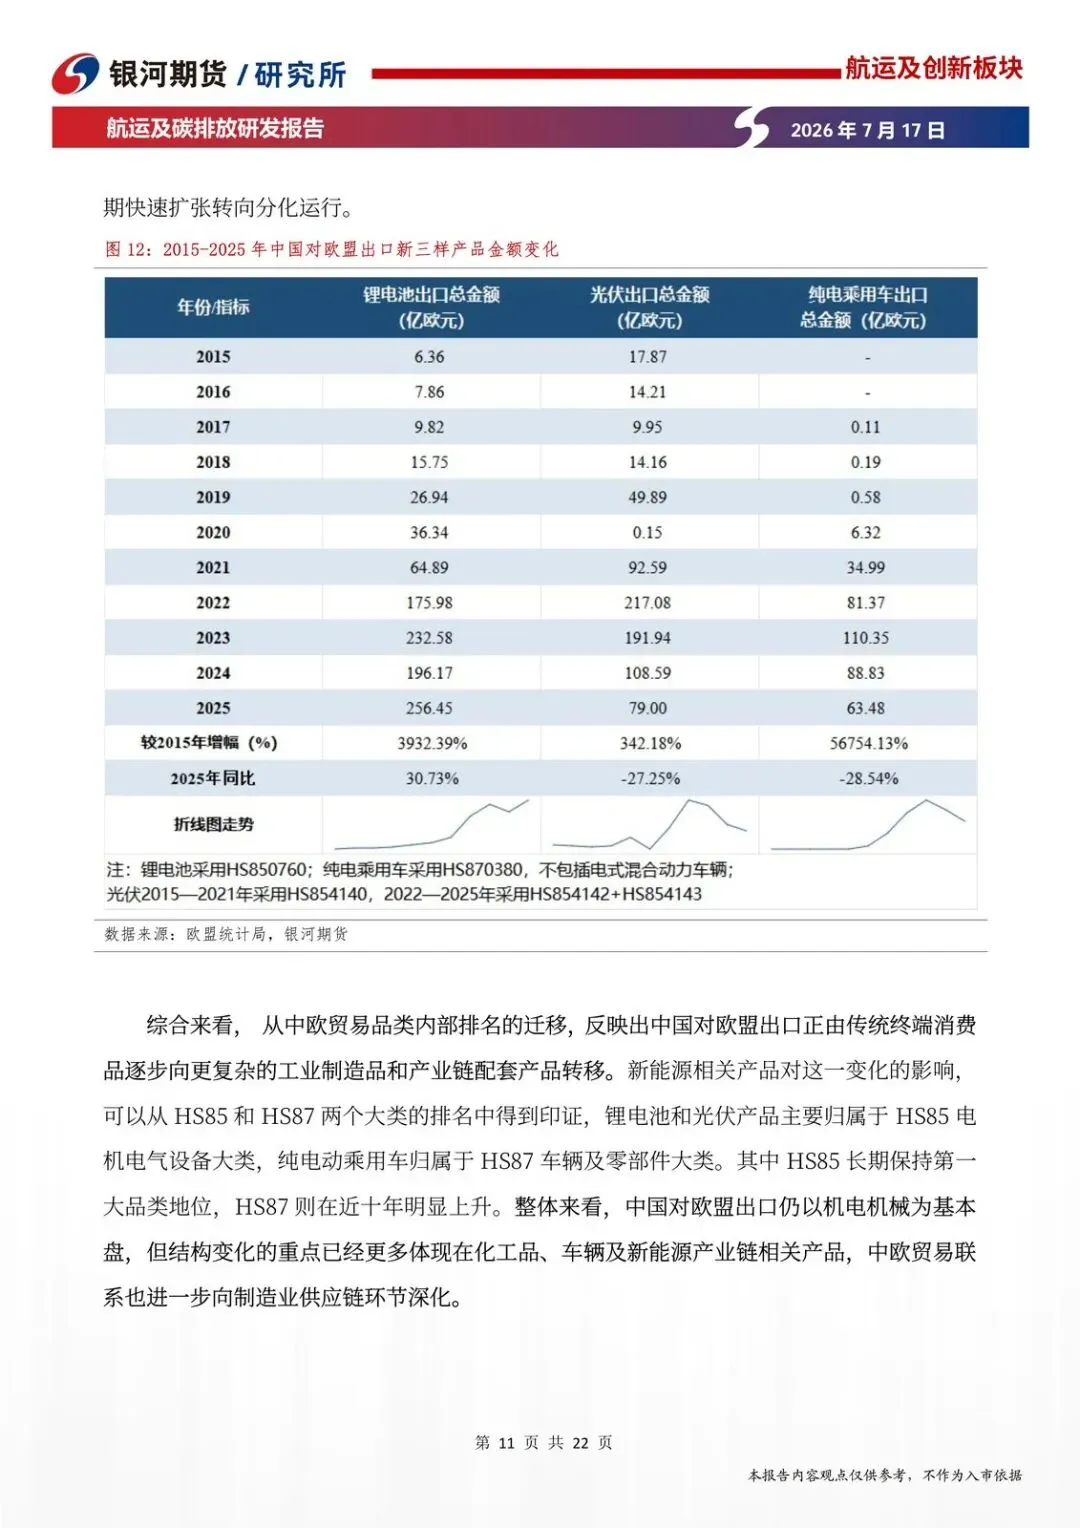
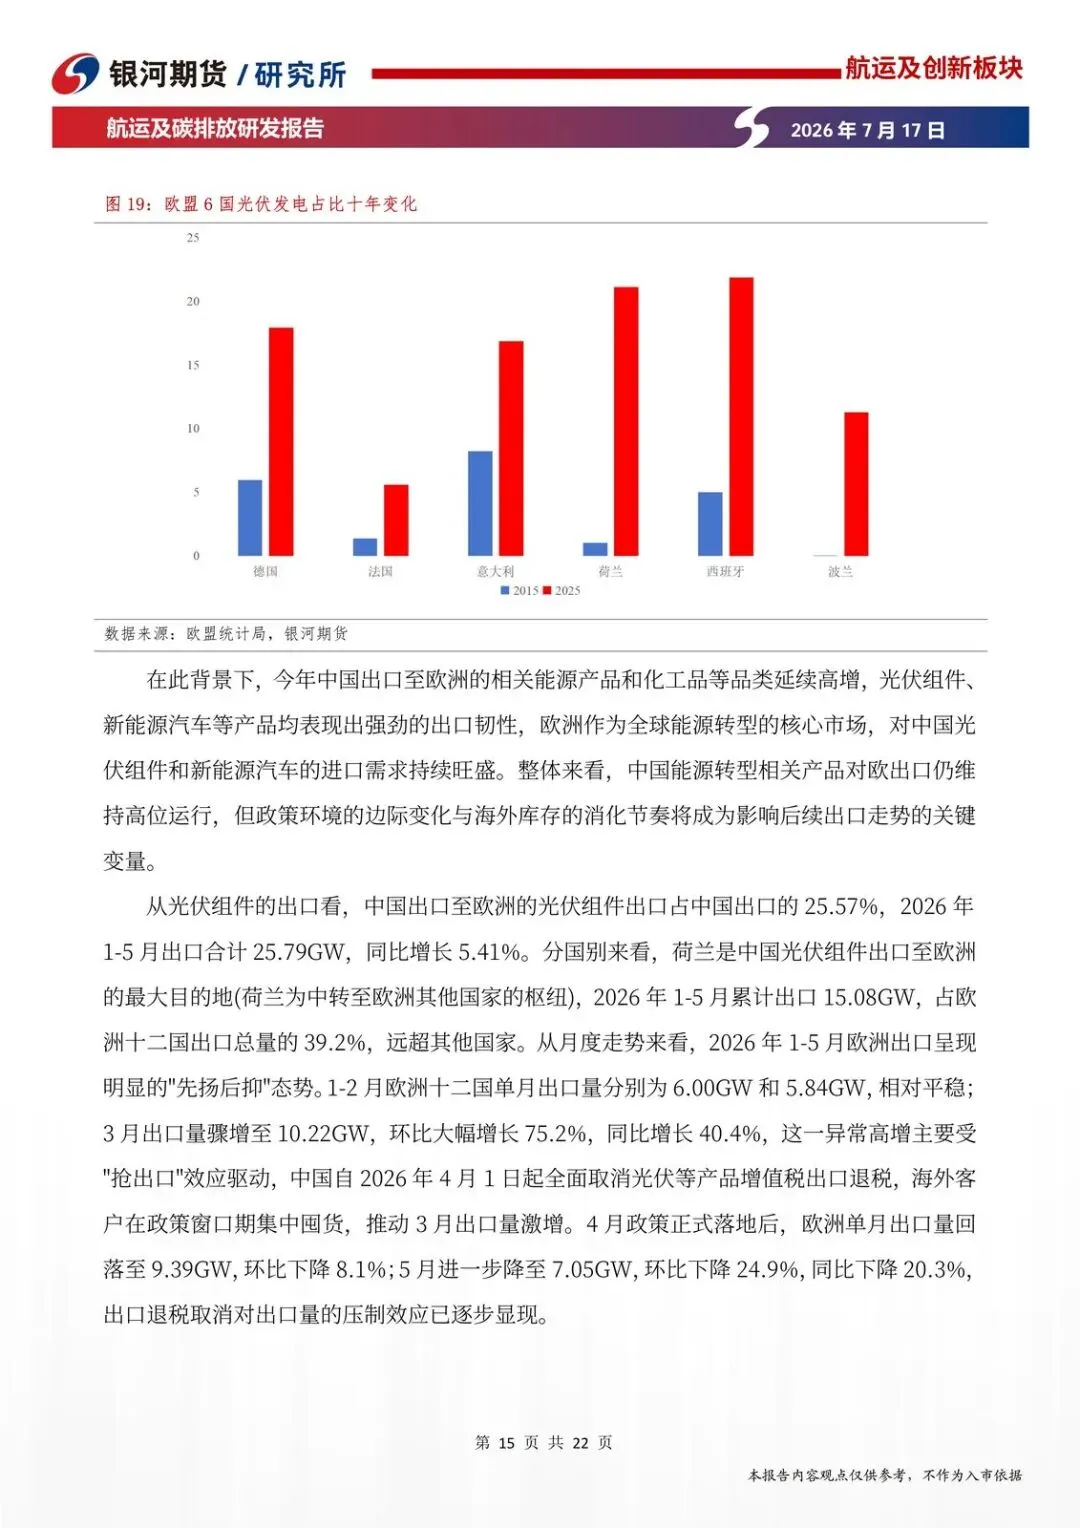
新能源数字更硬。相关品类从2015年17.87亿欧元到2025年79.00亿欧元,约增342.2%;另一条链从约6.5亿量级冲到256.45亿欧元,约增3932.4%,2025年同比仍增30.73%。光伏相关从高峰110.35亿欧元回落到2025年63.48亿欧元,同比降28.54%,说明不是所有绿能品类都在加速。电动车则仍热:2026年1-5月中国电动汽车出口约221.37万辆,同比从132.64万辆抬升;对欧累计约64.82万辆,对比上年同期36.57万辆,增77.3%。亚洲-全球集装箱发运1105.89万TEU,同比+7.48%。货量超预期,先看结构,再看库存。
三条力把旺季提前了
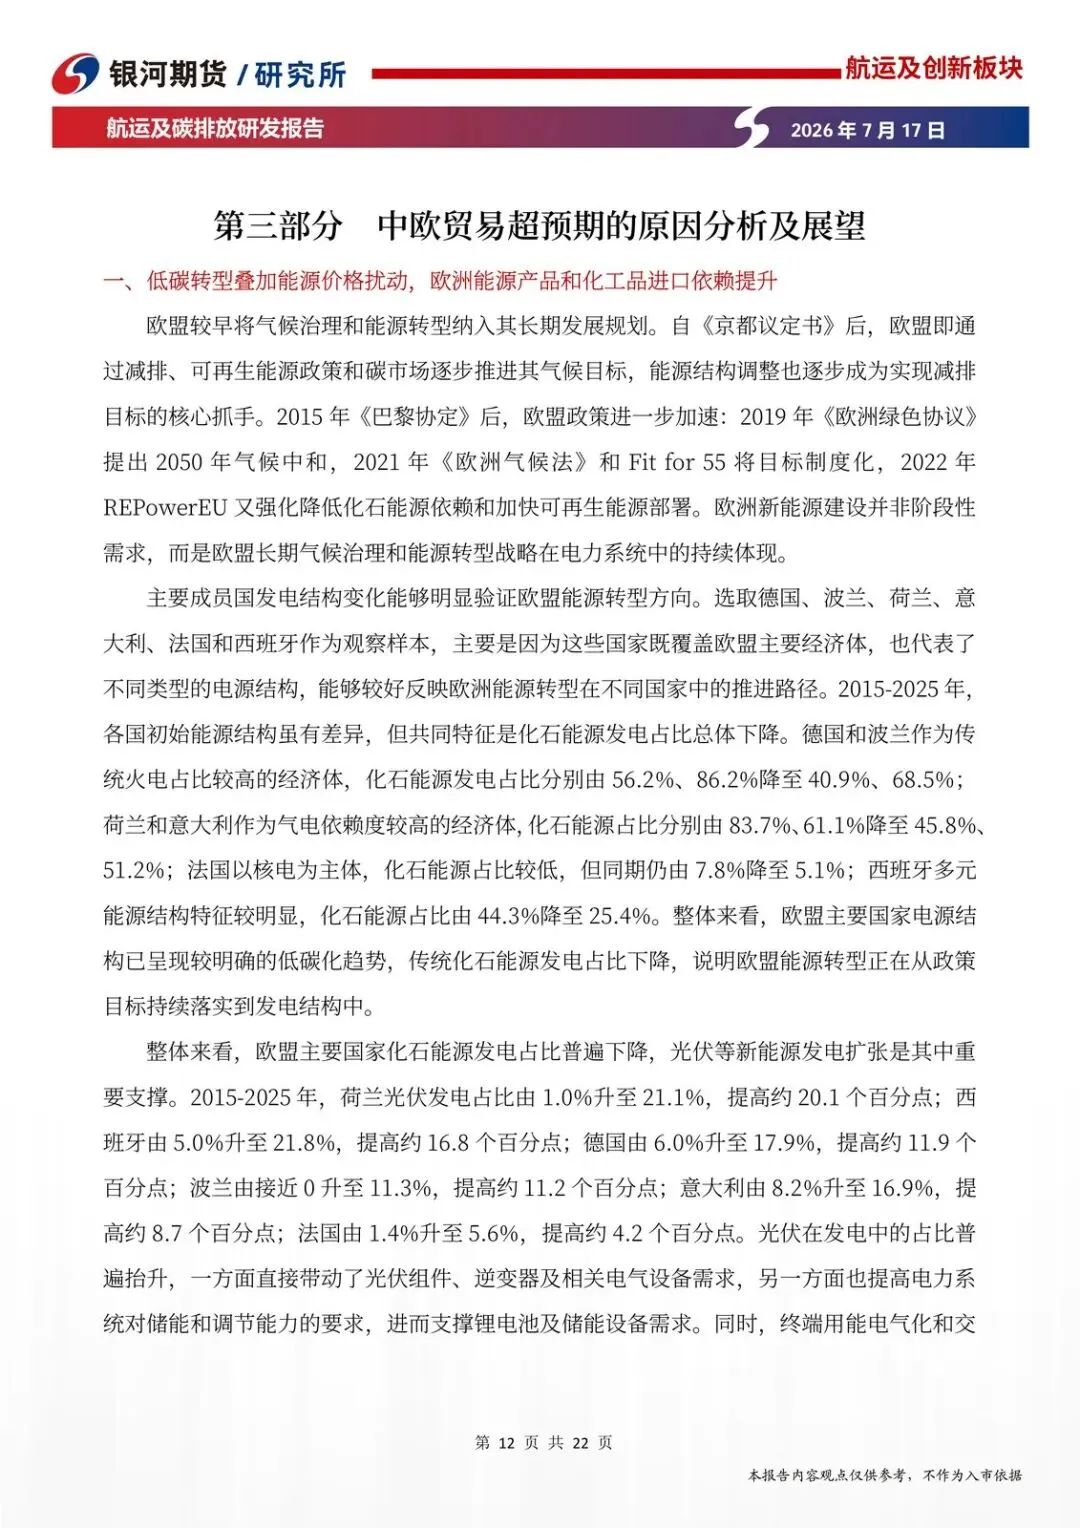
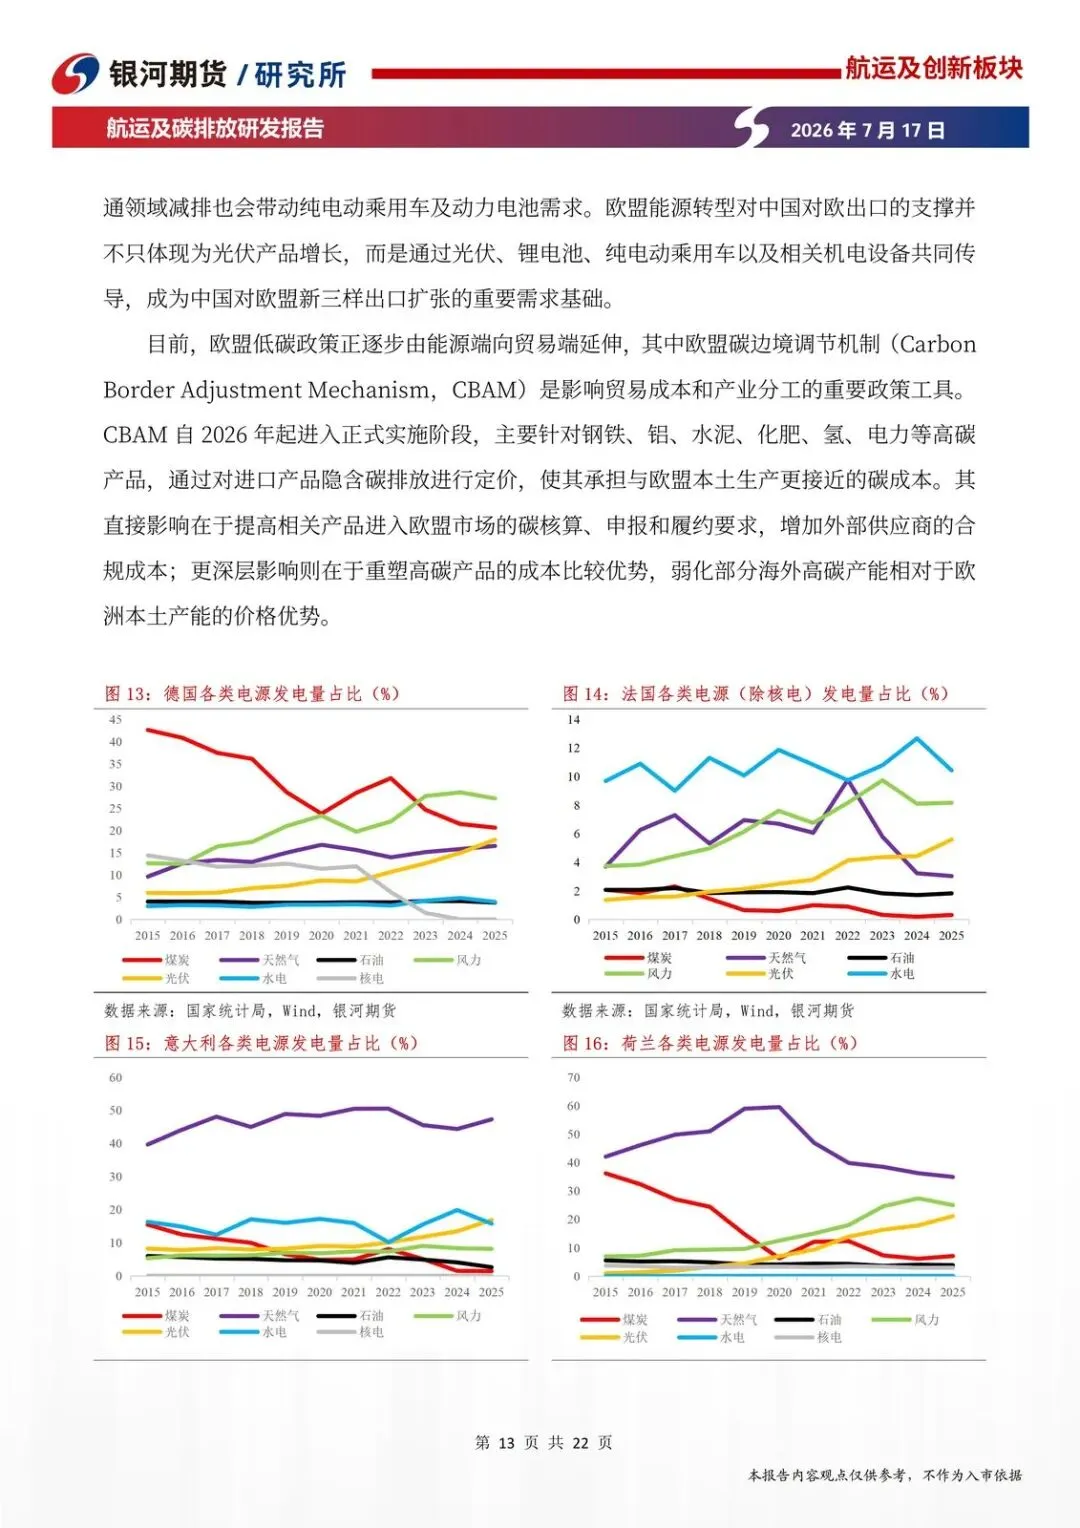
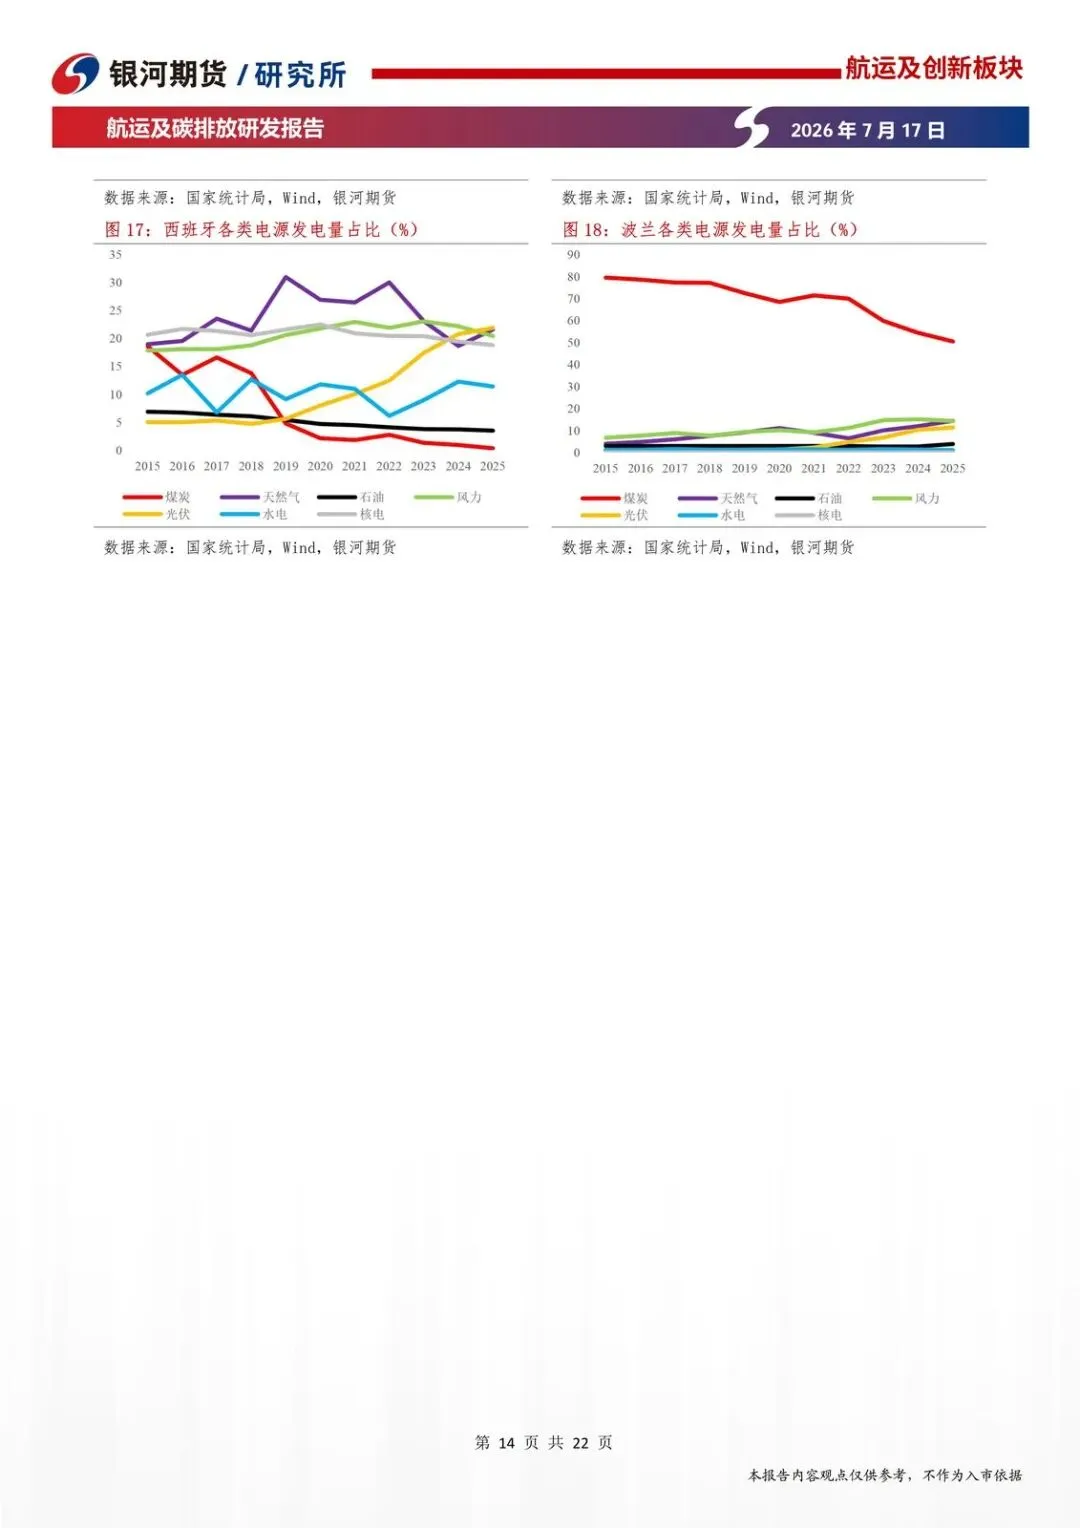
第一条是低碳叠加能源价格。欧洲继续转绿,光伏、储能、电动车和机电需求在;今年能源价格和地缘扰动,又抬了能源、化工品进口依赖。高能源、高碳成本下,中国制造仍有成本优势,CBAM落地后这条逻辑不会立刻消失。
第二条是货主改库存。关税变化、绕航、港口拥堵,低库存变成不安全。安全库存和预防性备货上来,旺季需求提前释放。这解释了“需求没那么好、箱子却先走了”。
第三条是博弈下的回流预期。2023年10月欧盟对中国电动汽车反补贴调查,2024年7月临时反补贴最高37.6%,10月终裁加征最高35.3%、为期五年;2024年全年对华贸易救济调查多达15起。回流预期会先拉动机械设备等资本品进口,短期发运反而被托住。中长期,CBAM、本地化、对华限制可能重塑出口格局和发运节奏,方向取决于关税和船司运力投放,不是单向利多。
短期判断很直:7月前后旺季高点,随后进入淡季、发运量倾向下跌通道;和历年同期比,货量仍可能处在相对高位。支撑来自绿能设备、高安全库存、抢出口,不是来自欧洲内需突然转强。
接下来盯什么
- 7月后欧线实际发运是否进入下跌通道,同时是否仍明显高于历年同期。
- 中国对欧机电、储能、电动车及化工出口金额/箱量能否在CBAM落地前后稳住,光伏相关是否继续同比下滑。
- 绕航、港口拥堵、关税节点是否仍推动货主提前备货,安全库存是否回落。
- 中欧关税与贸易救济是否再升级,机械设备等资本品进口是否继续成为短期托底。
- 船司欧线运力投放是否加快,运价与货量是否出现“货还在、运力更快”的错配。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: