
 研报速递
收集数据不易,还请各位多点赞、多转发。
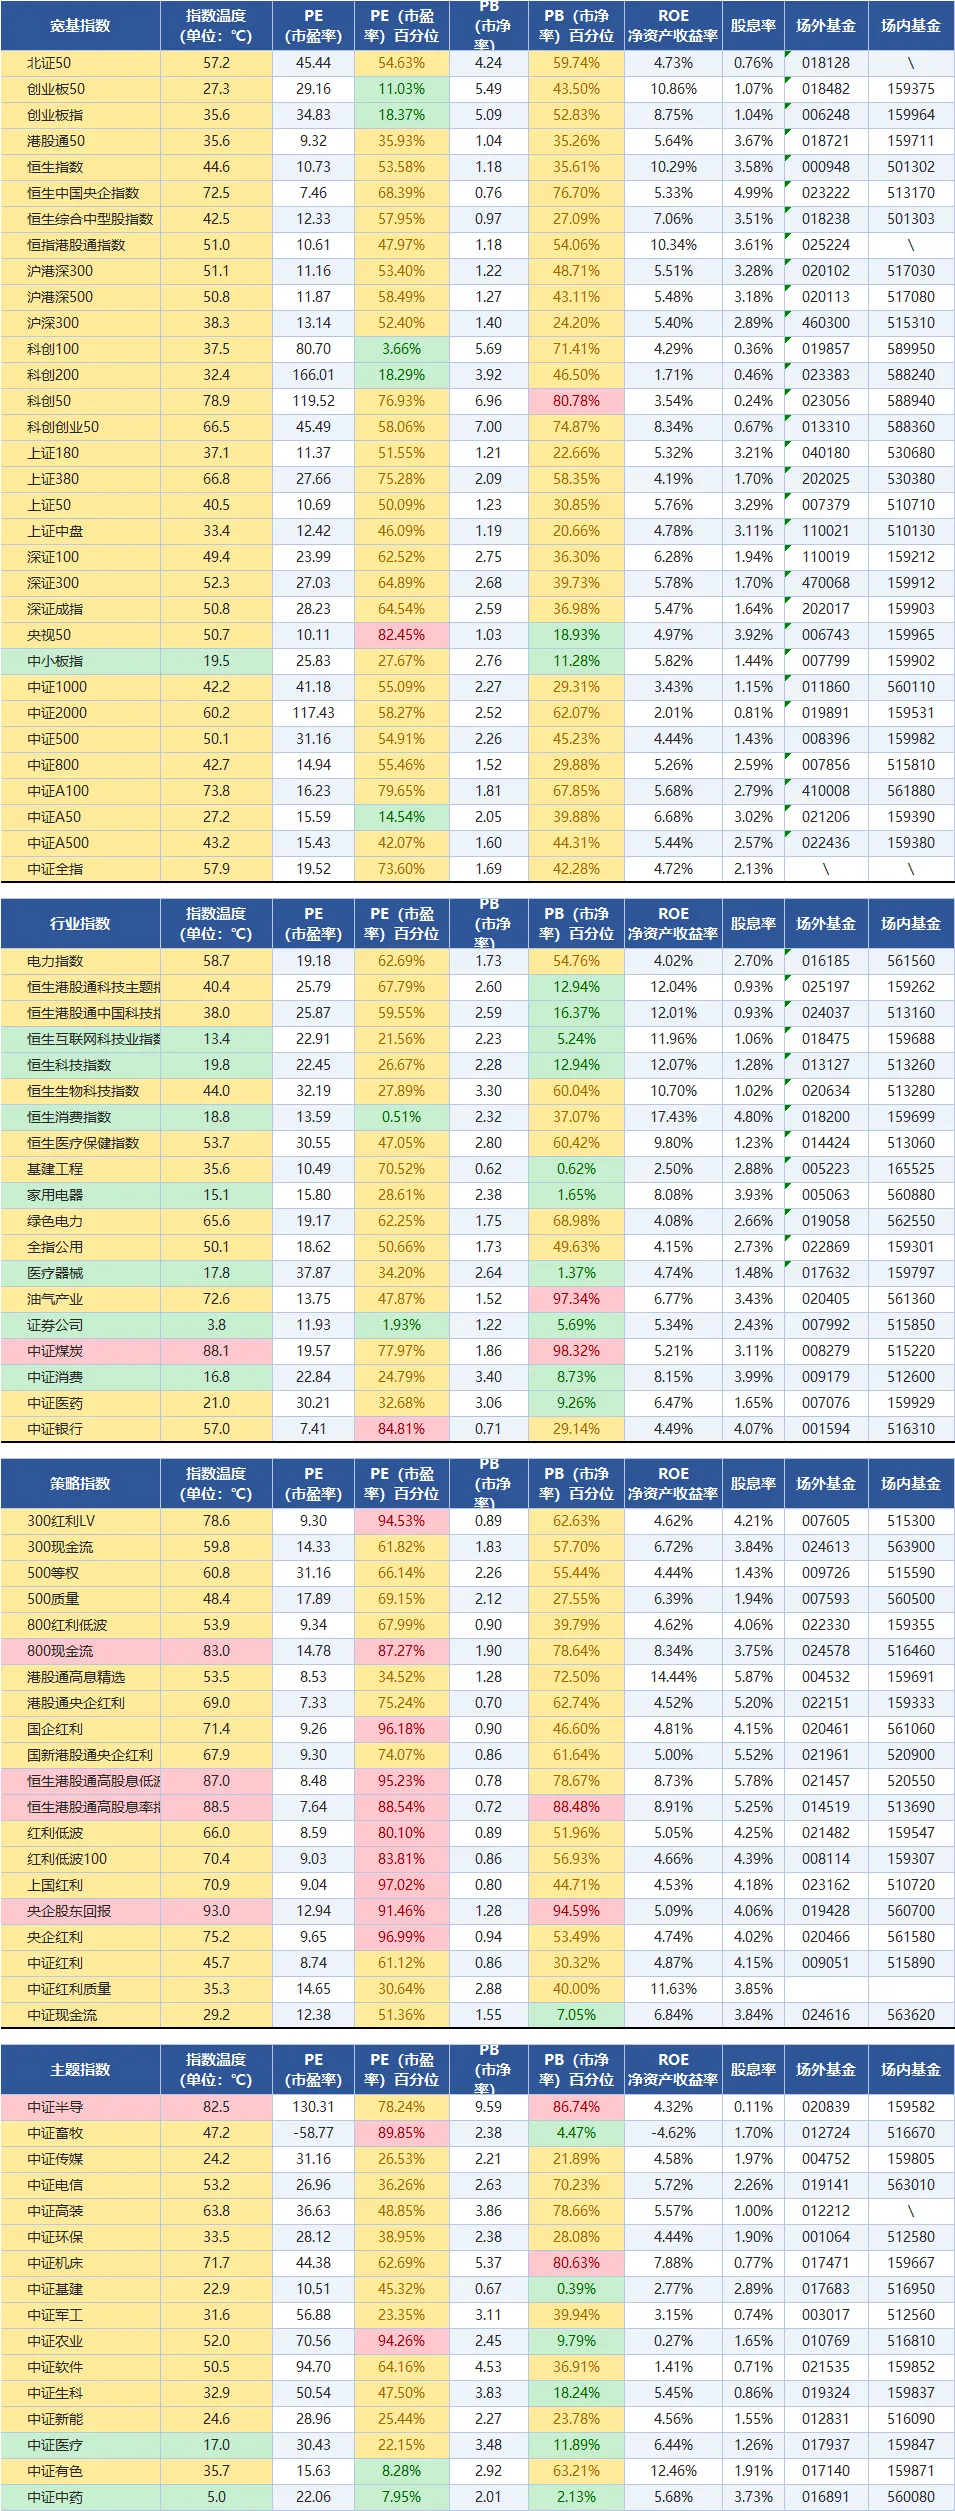
估值表87个指数里,温度低于20℃的只有10个,3.8℃是全场最低,属于证券公司。它的PB百分位5.7%,PE百分位1.93%,翻译成大白话:过去二十年里,只有不到6%的时间比现在更便宜。看到这个价格,很多人第一反应是"该下手了吧"。但要回答这个问题,得先看这个行业该怎么看估值。
券商是典型的强周期行业,利润跟着行情走。牛市里成交放大、自营赚钱、新股发行提速,盈利翻倍增长,PE看起来反而便宜;熊市正好反过来,盈利腰斩,PE越跌越贵。所以券商的PE经常失真,PB才是更实在的尺子——市场愿意为它一单位净资产付多少钱。当前PB只有1.22倍,处于历史5.7%分位,也就是说,过去二十年的绝大多数时候,市场给券商的定价都比今天高。
支撑"机会"的理由其实很朴素:分位5.7%,意味着市场已经把这些负面预期摆上了桌,悲观定价差不多到位了。回头看历史,每一次券商PB跌到这个位置,对应的大多是市场情绪最冷的时刻,之后估值修复往往随之而来。这是"便宜"最硬的那层逻辑。
但"陷阱"的说法也站得住脚。便宜不等于会涨,打折的商品未必是好商品。这几年券商的日子并不好过:佣金率一路下行,行业同质化竞争,盈利中枢可能已被压低。如果赚钱能力是真的下移而不是暂时波动,那今天的"便宜"就是"看起来便宜",股价还会在低位徘徊——这才是价值陷阱。
所以"机会还是陷阱",归根到底只问一件事:券商的盈利,是周期波动,还是永久下移?前者,3.8℃大概率对应历史底部区域;后者,下跌空间没有人能说清。这个答案估值表给不了,只有数据能验证。我会把它放在"极低估"名单里持续跟踪,看盈利增速何时转正、市场情绪何时回暖,用数据说话,不靠猜测。温度每周更新,冷热变化我随时留意。
一、估值表
二、估值表的应用
估值表一般应用于指数基金的购买,在低估时买入,正常时持有,高估时卖出。总的一句话就是“买在无人问津时,卖在人声鼎沸处”。在市温<20°时开始定投,20°<市温<80°时正常持有,80°<市温时开始分批止盈。
三、估值表说明
PE(市盈率)=Price(价格)/Earning(利润)
PE越高代表股价估值越贵,比如说PE=10,那么就是你花10块钱买的股票,按上一年的盈利能力,你需要10年收回股本。
PB(市净率)=Price(价格)/Book Value(净资产)
PB是评估公司估值的重要指标,通过股价与其资产净值的比值衡量股票价值被高估还是被低估了。
本次估值采样了各指数的PE和PB分位值,指数部分的市温=(PE*50%+PB*50%)100,部分周期性行业指数市温=(PE*30%+PB*70%)

发表评论
2026-10-12 17:35:52 回复该评论
发表评论: