
 研报速递
周日,市场关着门,消息没关。
这个周末的财经新闻,说多不多,说少不少。没有开盘,没有涨跌,但有三件事值得认真说说:一份中央文件,一场周五晚上挂出来的座谈会通稿,加上利雅得上空的导弹。券商的周报夹在中间,一边说「稳」,一边说「防」。
先说座谈会。
10 月 10 日,证监会主席吴清召开专家座谈会,听上市公司负责人和机构专家对当前市场形势的意见。专家们提了五条建议,排在第一条的是「持续加强稳市机制建设」——拓宽中长期资金的来源、渠道和入市方式,发展耐心资本。后面几条:推动分红回购、优化发行上市制度、强化交易监管和跨境风险监测、研究储备更多增量政策工具。
五条里最有想象空间的是最后一条。储备增量政策工具,意思是工具箱里还有东西。稳市机制排第一位,翻译过来就是:「稳」的定调没有变。在这个位置上开这个会,信号本身比内容重要。
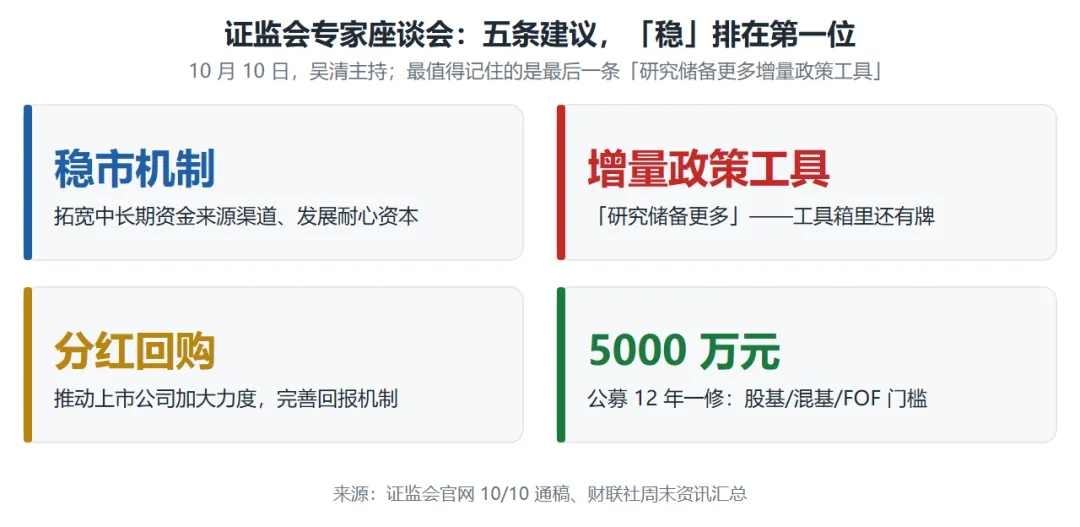
顺带一提,公募运作管理办法时隔十二年修订,股基和混基的成立门槛从 2 亿元降到 5000 万元。门槛降了,就是希望更多钱能更容易地进场。
规格更高的还在后面。中共中央、国务院印发《关于发展新质生产力的意见》,部署 19 项重点举措,覆盖科技创新、产业融合、体制机制、人才工作等五个方面。最提气的一句是全面实施「人工智能+」行动——强化算力、算法、数据的高效供给,智能网联新能源汽车、AI 手机电脑、人形机器人被点名写进顶层设计。
文件里还有半句:严禁一哄而上、盲目投资。给方向,也划边界。发改委同一时间开民企座谈会,「十五五」规划和「六张网」的重大工程要尽早开工。政策这条线,周末是加班的。
说回券商。
周末最扎实的一份周报来自中信建投,标题起得很直白:《防御优先 等待转机》。他们承认了一件事——节后 A 股行情低于预期。原因分两层:直接原因,是 FCC 光模块限制的叙事和 OpenAI 收入不及预期两记闷棍;根本原因,是三条更深的线——A 股自己的资金结构还处在第二波杠杆调整期,海外的债券利率一路上行,中东的枪声让油价预期稳不下来。
但这份周报也给了四个积极信号:特朗普说中期选举前不动武、G7 在协调释储、科技业绩还景气、稳市机制已就位。一句话:坏的都摆桌面上了,就看三季报能不能把秤压回来。
配置建议也是这个味儿:红利资产做底仓,银行、煤炭、公用事业;景气方向围绕三季报布局 AI 算力和化工资源品。防御,但不躺平。
然后在同一天,国泰海通的首席策略方奕接受了一整场专访,观点恰好站在建投的另一半。
他的判断说得很满:A 股科技板块目前不存在明显的估值风险,泡沫化风险也不高——一个季度的剧烈调整后,部分代表性公司的前瞻估值已经偏低。那为什么还这么弱?答案是微观结构:交易结构与信心受损,缺乏显性增量下局部股票需要时间消化,「特定时期股价不反映基本面,更多受交易影响」。
所以他的节奏感是:一两个月内科技行情内部是分化的;但放到中期,「整体性行情仍会出现并继续走强,因此也是一个布局的时期」。翻译一下:现在难看,是过程不是终点。
方正证券搬出了三个数字:万得全 A 在 8 个交易日内最大回撤接近 10%。更重要的是估值尺——上证 50、沪深 300、万得全 A 的股权风险溢价,分别回到过去 10 年的 85%、77%、72% 分位,分位越高意味着越便宜。他们还给了个观察标准:宽基 ETF 净流入若能保持 4 到 5 个交易日,筑底成功的概率明显变大。
把三家摆在一起,周末券商的合奏其实很齐:防守是共识,中期不悲观,转机等验证。验证的东西也清楚——三季报,和海外利率。
说到三季报,它已经开闸了。
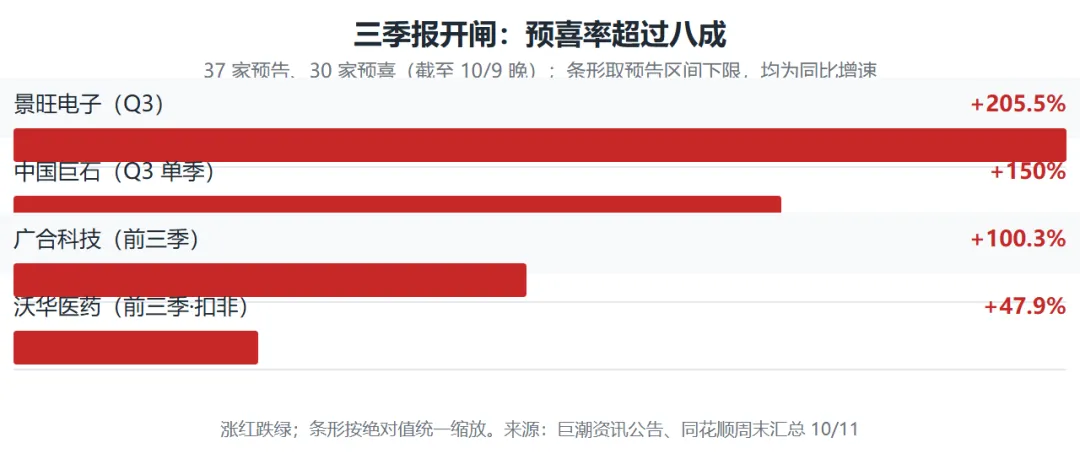
10 月 9 日晚上,沃华医药交出了沪深北三市的第一份三季报:收入降了 1.89%,但扣非净利润涨了 33%。收入降、利润增,成本端的弹性先跑了出来。截至当晚,全市场已有 37 家公司交出预告,30 家预喜,预喜率超过八成。
预告里最猛的数字属于中国巨石:三季度单季预计 22 亿到 24.6 亿,去年同期只有 8.81 亿,同比最高预增 179%,玻纤和电子布的涨价到三季度还在加速。景旺电子单季预增两倍起步,立讯精密预计赚 132 亿到 144 亿。做算力服务器的行云科技,三季度单季净利环比最高暴增 7 倍,在手订单超过 170 亿。
接下来半个月,39 家公司排队披露,海康威视、赣锋锂业这些头部都在其中。市场的定价重心,正在从「听故事」换挡到「看业绩」——故事讲得好的,得拿利润出来对账了。
对了,还有一件后天才生效的事,值得单独说。
FCC 那份设备授权新规,10 月 13 日正式实施。过去一周市场把它读成「美国要禁中国光模块」,科技板块为此挨了不少刀。但把条文拆开看,最终版并没有把光模块单列成受限品类,也没点名中际旭创、新易盛——管的是整机设备里含没含受控实体的组件。国会那份点名两家公司的提案,只管国防情报类系统、明确豁免商业云数据中心,而且只是提案,离立法还远。
至于流传很广的「65% 美国价值门槛」,出现在讨论纪要里、瞄准下一代 3.2T 产品,真实效果是把利润最厚的芯片环节留在美国、把中国的组装厂「留在链上」。市场定价的是恐惧,条文写的是生意。周二生效当天怎么走,是个现成的观察点。
然后是周末最不安的一条新闻,发生在利雅得。
也门胡塞武装的导弹击中了沙特首都利雅得哈立德国王国际机场的 3 号和 4 号航站楼。沙特民航总局周日通报:12 人死亡、309 人受伤,机场暂停运营。死者里有沙特人、孟加拉国人,还有美、埃、约、叙、巴、苏六国各一人——一座航站楼,站了半个地球的国籍。这已是这座机场几天里第二次挨炸,8 号那次带走了 3 个人。
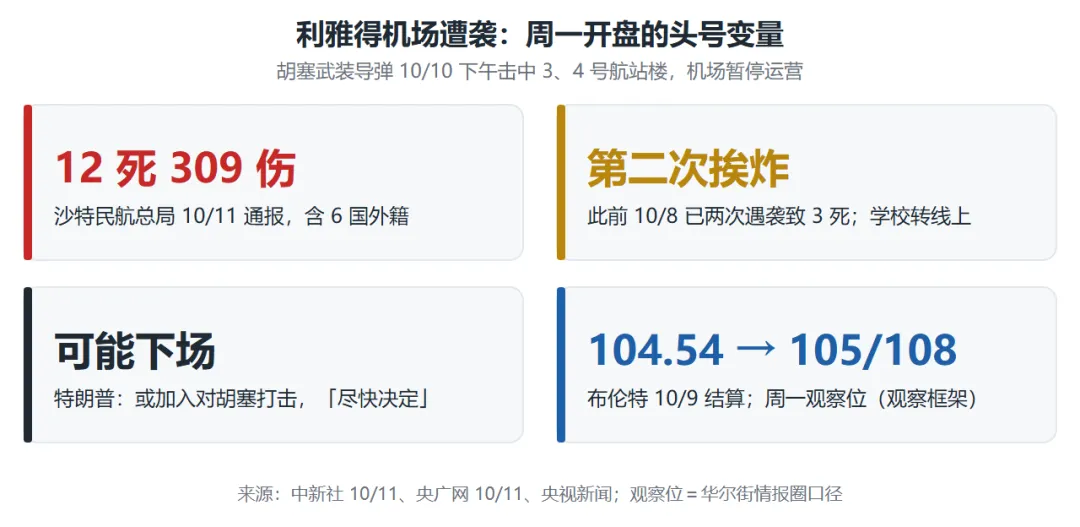
特朗普的回应是:美国可能加入沙特对胡塞的打击行动,「尽快作出决定」。国务卿鲁比奥证实有美国公民遇难。《华尔街日报》提了个更让人不安的细节:沙特的防空弹药供应正在趋紧。市场真正担心的不是机场,是下一问——连首都机场都保不住,炼油厂和出口港口呢?
麻烦的是,周一是美国哥伦布日,美债现券市场休市,美股照常。中东出了大事,最重要的定价基准却要歇一天,市场只能先看油价自己怎么走。105 美元是第一道观察位,站上去再看 108。
说回宏观。
洪灏本周和彭博做了一场对话。这位莲华资管首席投资官、首席经济学家论坛成员给了个很干脆的判断:房贷贴息只是后续一揽子政策的序幕,未来几周应会看到更多细则落地。见效最快的办法是重启消费刺激,传统工具降准降息也都在射程之内。
对港股,他把这波下跌拆成两笔账:基本面还没改善,加上美国融资成本抬升带动香港融资成本走高。反弹条件也很具体:如果美债抛售压力缓解,那可能就是市场反弹的催化剂。他还说,上证 3800 点、恒生科技 4200 点,「两个市场都呈现出非常不错的风险收益比,只不过要等待一个催化剂」。
汇率这边,管涛也开了口。这位论坛成员、华福证券首席经济学家说:人民币汇率难言明显失调;IMF 用三种方法评估,结果差异巨大、甚至方向相反,他建议审慎使用。一句话,别把某个国际机构的估价当成判决书。
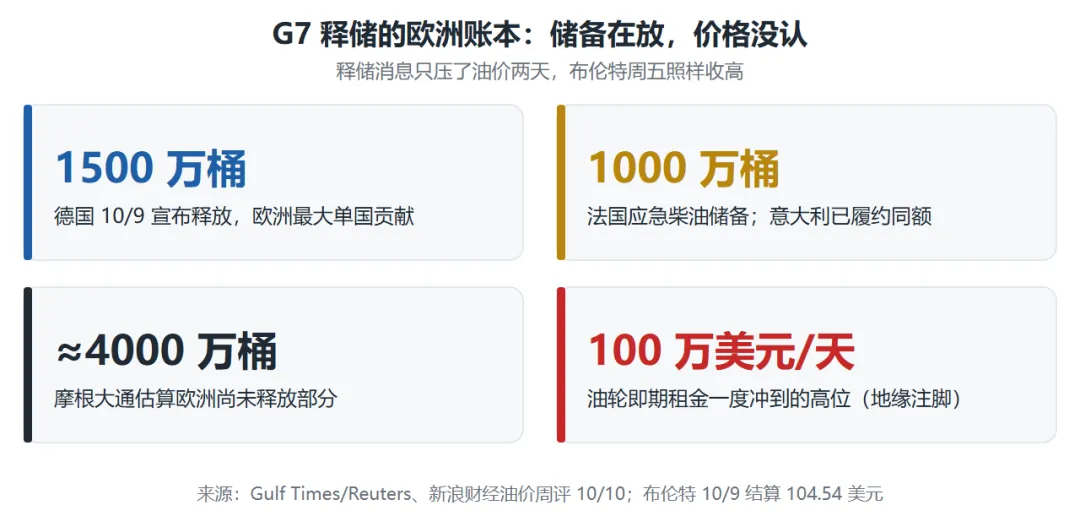
外面还有两笔账在滚。一是中欧:磋商机制第二次例会开完,拿出 16 条成果共识——混动汽车贸易达成谅解、探讨降低部分关税、稀土永磁体对欧出口走「绿色通道」。二是油价:G7 喊了一个月的释储开始交作业,德国宣布放 1500 万桶,法国 1000 万桶,可布伦特周五照样收在 104 美元上方。储备在放,价格没认。这还是利雅得挨炸之前的价格——周一开盘,那一声巨响才第一次有机会被计价。
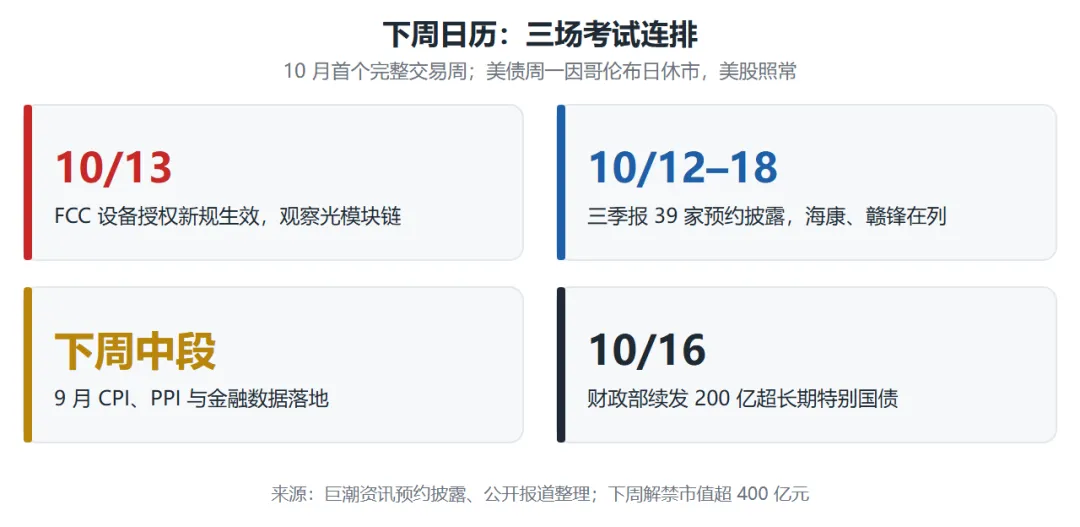
下周的日程排得很满。周一开盘,10 月第一个完整交易周;周二 FCC 新规生效;下周中段 9 月 CPI、PPI 和金融数据落地;10 月 12 日到 18 日,39 家公司披露三季报,解禁市值超 400 亿。再往后,11 月 3 日美国中期选举。
杂项记两条。四部门周末就汽车产品创新设计管理征求意见,管的是「跟风推新品、测试验证不充分」这类事;人社部说将开展适应人工智能发展的促就业行动。AI 这一页,政策已经翻到「就业」这一栏了。
最后收个尾。这个周末的两条线,反差有点大:北京的文件在给确定性,「人工智能+」写进了顶层设计,座谈会说工具箱里还有牌;利雅得的导弹在加风险溢价,布伦特停在 104 美元上方等人开盘。中间夹着一群很有耐心的券商:写报告的说防御优先,做访谈的说等催化剂。市场在跌完之后的第一个周末,往往就是这么个状态——没有人喊出方向,但所有人都在为方向做准备。
周一开盘,先看油,再看量。三季报这张卷子,从明天开始收。

发表评论
发表评论: