
 研报速递
本文报告/资料来源于《2026年具身智能机器人行业深度分析报告(政策法规、发展现状、未来趋势、竞争格局)》,以下仅为部分内容示例,完整版共有22页,非常详尽,值得收藏。
(二)具身智能机器人行业发展历程
具身智能机器人的发展历程,主要分为以下三个关键阶段:
1、1970-2010年:海外先发优势明显,中国起步较晚
以美国波士顿动力为代表的企业在运动控制、动态平衡等底层技术上构筑了深厚壁垒。然而,受限于高成本和可靠性挑战,具身智能机器人整体处于技术验证和高阶研发阶段,未能实现大规模商业化应用。同期,中国相关研究起步较晚,早期与国际领先水平存在明显差距。
2、2010-2020年:本土企业奋力追赶,商业化层面实现弯道超车
海外领先企业开始从技术演示迈向初步商业化。波士顿动力于2016年发布电动四足机器人Spot并正式对外发售,开启了高端四足机器人的应用探索;随后,其新一代Atlas机器人通过高动态运动演示,持续刷新技术极限。初创公司如Agility Robotics发布面向物流场景的人形机器人Digit等,标志着人形机器人开始面向垂直应用进行探索。
在此阶段,国内具身智能机器人产业虽然起步稍晚,但依托于国内完备的制造业产业链、庞大的终端应用市场、快速迭代的AI技术能力以及国家政策支持,整体实现跨越式发展。同时,国内领先厂商不仅在多个技术领域大幅缩短与海外领先者的代差,更凭借卓越的成本控制、灵活的商业化落地及深度的场景适配能力,综合构建出差异化竞争优势,在商业化落地层面实现从追赶到并跑再到局部领跑的身位转变。
3、2020年至今:中国企业国际化布局提速,有望持续引领全球商业化进程
特斯拉于2021年正式宣布进军人形机器人产业,凭借在自动驾驶技术迁移、仿生设计及规模化制造方面的技术优势,其Optimus人形机器人快速迭代,并计划于2026年逐步量产。波士顿动力在被现代汽车收购后,业务重心转向实用化,开始从实验室走向规模化商业部署。此外,Figure AI、Agility Robotics等知名企业也凭借与宝马、亚马逊等国际巨头的合作,在特定场景加速落地。
中国具身智能机器人头部企业以高强度研发驱动产品快速迭代,持续完善产品矩阵、拓展全球市场布局、拓宽全场景应用边界。伴随产品成熟度提升与规模化成本下探,我国已在全球具身智能机器人商业化进程中占据引领地位,未来将有望持续巩固规模化应用的全球领先格局。
(三)具身智能机器人市场分析
1、具身智能机器人有望成为我国在全球科技竞争中掌握主动权的前沿技术产业
具身智能机器人作为融合人工智能与物理实体交互的智能体,正成为我国在全球科技竞争中掌握战略主动权的关键产业领域。在全球科技竞争日益激烈的背景下,具身智能不仅代表了AI从云端向终端、从软件向实体演进的重要方向,更已成为全球主要经济体竞相布局、势必抢占主导权的科技制高点,其发展直接关系到国家长期科技竞争力与产业安全格局。
当前,我国正以高科技、高效能、高质量的方式加速推动具身智能与传统产业深度融合。通过持续的技术突破与生产要素的优化配置,具身智能正在创造新型劳动形态,深刻重构生产模式与产业关系,助力我国经济加快摆脱传统增长路径依赖。这一进程有力支撑了产业链现代化升级、未来产业培育以及数字经济创新发展的纵深推进,契合现阶段大力发展新质生产力的核心要义。我国在制造业实体基础与完整供应链体系方面拥有数十年积累,为具身智能产业提供了坚实的供应链支撑与丰富的场景验证空间。叠加目前在前沿AI领域已形成的技术积累与人才优势,共同构筑了我国在该领域实现跨越式发展的综合优势,推动相关技术与产业应用走向世界前沿。
因此,我国有望在具身智能产业早期兴起的关键阶段即掌握发展主动权,并持续引领全球具身智能机器人的商业化进程与产业生态建设。
2、中国将持续成为全球具身智能机器人行业最大的市场
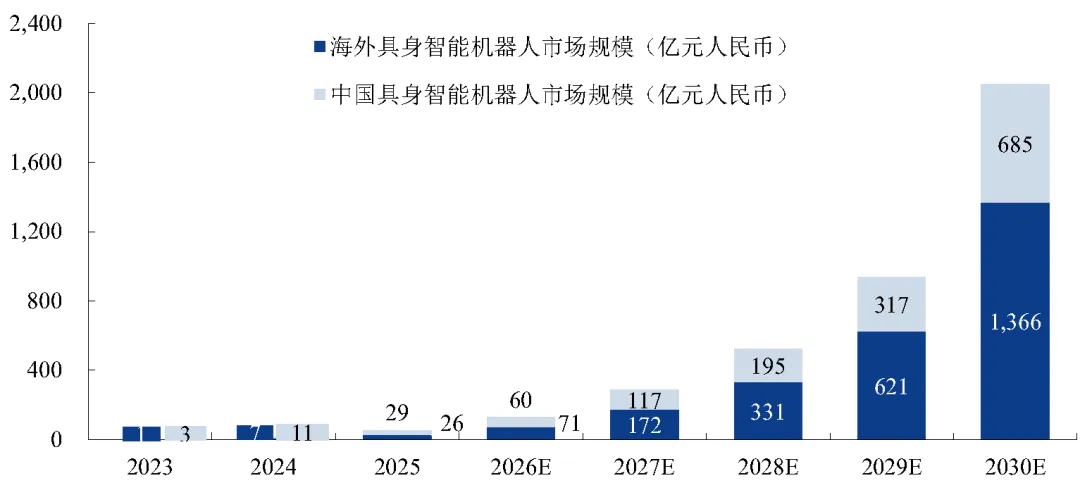
国家“十五五”规划纲要明确将机器人作为战略性新兴产业,将具身智能纳入未来产业范畴,我国已将具身智能机器人产业提升至国家战略层面。在政策支持、技术驱动、产业链完善、资本投入等多重因素推动下,2025年成为具身智能机器人规模化渗透的关键节点,预计至2030年全球市场规模将达到2,050.3亿元,整体呈现高速增长态势。中国凭借完善的产业链和丰富的场景积累,取得了早期商业化优势,长期看将持续成为全球最大市场。
根据沙利文的数据,中国具身智能机器人市场规模从2023年的2.9亿元迅速攀升至2025年的28.5亿元,期间复合增长率高达216.1%;预计到2030年,市场规模将进一步扩大至684.5亿元,期间仍将保持84.2%的复合增长率。海外市场方面,其规模从2023年的1.4亿元跃升至2025年的25.5亿元,期间复合增长率达到327.1%;预计到2030年,海外市场规模将达到1,365.9亿元。
图:2023-2030年全球具身智能机器人市场规模
数据来源:沙利文
4、四足机器人将广泛应用于高危特种、科研教育、工业及物流等下游应用领域
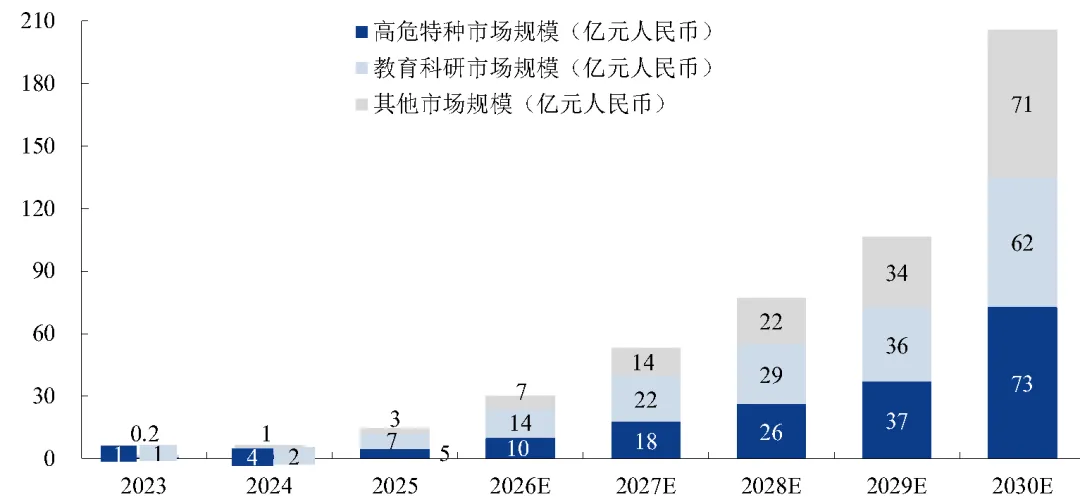
四足机器人作为具身智能的重要基础形态之一,在以云深处、宇树科技为代表的全球厂商持续探索与共同推动下,其已从科研教育为主的早期场景,加速向包括电力巡检、应急消防、警务安防在内的高危特种领域,以及包括工业巡检、物流运输在内的工业及物流领域等多元化行业应用渗透,并呈现高速增长态势。
图:2023-2030年中国四足机器人市场规模,按应用领域
数据来源:沙利文
(四)具身智能机器人产业链分析
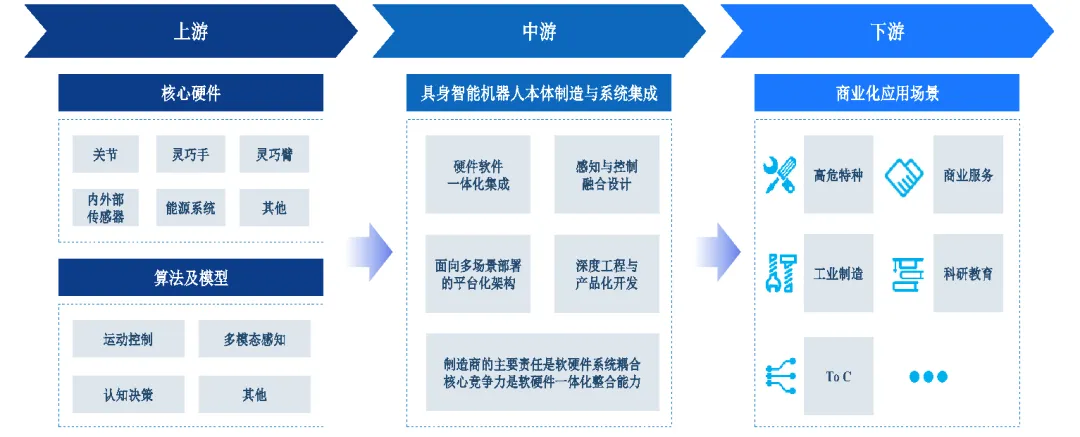
具身智能机器人产业链可分为上游核心软硬件、中游整机设计与制造及下游场景应用三大主要环节。
上游核心软硬件是机器人智能化与运动能力的基础。硬件方面,一体化关节直接决定机器人的运动表现,灵巧手、灵巧臂等决定机器人的操作能力;算法及模型方面,运控算法实现机器人运动控制,多模态感知是人工智能与真实世界实时交互的核心,大模型则支撑具身智能机器人完成认知推理、自主决策与规划。
中游本体整机制造是整个产业链的价值核心。本体厂商不仅仅是传统的组装与集成,其核心能力在于如何将复杂的软硬件系统进行深度耦合,并针对面向的不同下游领域进行工程化开发与产品化落地。
下游应用是推动产业规模化发展的关键力量。目前,具身智能机器人已在高危特种、科研教育、工业制造与物流、商业服务等领域实现初步应用,随着技术适配度提高与应用模式成熟,产业正从试点示范逐步走向规模化普及。未来,在面向个人消费者的家庭场景中,随着具身智能机器人逐渐走进千家万户,产业有望成为万亿级消费市场。
图:具身智能机器人产业链
数据来源:沙利文
《2026年具身智能机器人行业深度分析报告(政策法规、发展现状、未来趋势、竞争格局)》原文WORD版:请回复“报告395”免费下载。


发表评论
发表评论: