
 研报速递
明道、优术、取势、合众、践行
关注我们一起成长
报告日期:2026年10月10日
数据统计区间:2026全年、2027全年
免责声明
本报告所有预测、模型输出仅为逻辑推演,不构成任何投资建议。远期解禁为已披露限售锁定期静态测算,随股东承诺、股价变动、新增公告会发生动态修正;市场走势无法精确预测。报告数据来源于Wind、东方财富Choice、德勤中国公开报告及上市公司公告,本报告力求数据权威准确,但不对第三方数据准确性承担责任。
目录
一、核心数据汇总表
二、分项指标拆解:解禁、实际减持与股权融资
三、供给压力综合评估模型(SPS模型)
四、历史对标与市场传导逻辑
五、2026Q4-2027年行情情景推演
六、后续跟踪观测指标清单
七、报告总结与投资启示
一、核心数据汇总表
数据口径说明:①2026年1-9月为已发生实际数据,Q4为基于当前节奏的机构一致性预估,全年合计为已发生数据加预测值;②2027年全部为静态预告测算,基于截至2026年10月10日已披露限售股份信息,不含未来新上市股票带来的新增解禁;融资、减持规模均为中性情景下的模型预测值。
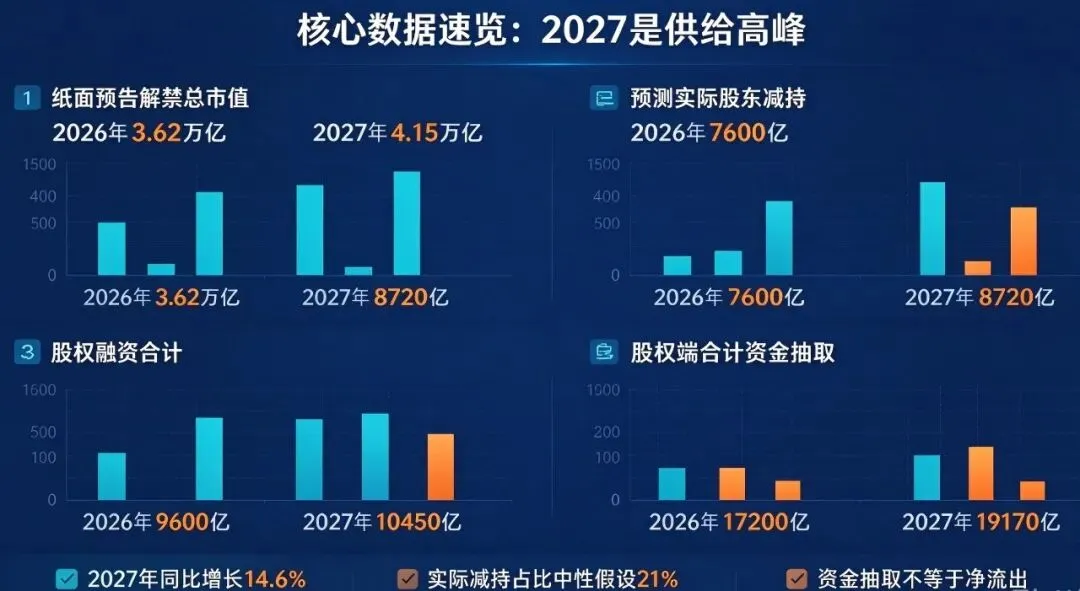
指标(单位:亿元) | 2026全年 | 2027全年 |
纸面预告解禁总市值 | 36,200 | 41,470 |
预测全年实际股东减持(含竞价+大宗+协议转让) | 7,600 | 8,720 |
股权融资合计(IPO+定增+配股公开增发,不含可转债) | 9,600 | 10,450 |
股权端合计资金抽取(减持+股权融资) | 17,200 | 19,170 |
年末A股总市值(中性假设,万亿元) | 112.4 | 116.8 |
年末A股流通总市值(中性假设,万亿元) | 98.1 | 104.3 |
实际减持/纸面解禁比例 | 21.0% | 21.0% |
数据来源:Wind、东方财富Choice、德勤中国《2026年前三季度中国内地及香港IPO市场回顾与前景展望》、上市公司公开公告[1][2][3]。2027年解禁分季度测算:Q1 9,480亿元、Q2 11,260亿元、Q3 10,830亿元、Q4 9,900亿元;月度高峰为3月、6月,单月解禁规模均突破4,600亿元。
核心结论:2027年纸面解禁规模高于2026年,是未来两年股权供给的高点;实际减持和股权融资规模跟随解禁盘子同步抬升,但抬升幅度小于解禁规模,主要因为控股股东锁仓承诺、不减持公告会持续对冲一部分供给压力。
二、分项指标拆解:解禁、实际减持与股权融资
2.1 解禁:纸面供给上限分析
(1)2026年解禁情况
2026年全年纸面解禁规模3.62万亿元,下半年显著高于上半年;12月为年内最高峰,单月解禁市值5,566亿元,10月、7月分别为3,000亿元、5,191亿元,构成全年三大解禁高峰月。从解禁结构看:首发原股东解禁占比54%,定增配售解禁占比28%,股权激励及其他类型解禁占比18%。全市场单次解禁占总股本比例≥30%的高压力标的合计203家,对应纸面市值1.03万亿元,主要集中在电子、电力设备、医药生物等科技成长行业[4][5]。
(2)2027年解禁情况
2027年全年静态纸面解禁规模4.15万亿元,较2026年增长14.6%,为本轮三年IPO解禁周期的顶峰年份。解禁结构发生重要变化:定增解禁占比抬升至34%,首发原股东解禁占比回落至47%,股权激励解禁占比19%。定增到期筹码明显增多是2027年解禁结构的核心特征:定增机构减持行为高度依赖盈亏状态——若市场上行、定增浮盈扩大,则卖出意愿显著增强;若市场走弱、定增筹码大面积被套,机构多选择持有等待,实际抛压会自动收缩。
2027年解禁呈现明显的季度分布特征:Q1、Q2为全年压力高峰,3月、6月为单月峰值;2月、10月为年内解禁低谷。需要特别强调:纸面解禁不等于实际卖出,纸面规模仅代表供给的理论天花板,并非真实的资金流出规模。
2.2 实际减持:真实二级市场资金流出
根据2021-2025年历史数据统计,全市场真实减持金额与纸面解禁规模的比值中枢通常在8%-15%区间。但2026-2027年进入PE/VC集中退出周期,叠加2023年减持新规影响消化后减持行为正常化,该比例中枢将抬升至18%-23%区间,本模型取中性假设值21%。
2026年1-9月实际减持数据验证:截至2026年9月29日,A股重要股东累计减持4,225.19亿元,对应全年7,600亿元的中性预测与实际运行节奏基本吻合[6][7]。从减持渠道结构看:集中竞价场内卖出约占34%,大宗交易约占42%,协议场外转让约占24%。协议转让占比持续走高,表明大量大额筹码通过场外转让完成,不会在盘中直接形成抛压,但会在6个月锁定期后形成递延抛压。
2027年中性预测实际减持8,720亿元,较2026年增加约1,120亿元,增量主要由定增机构减持贡献。
2.3 股权融资:上市公司直接融资规模
IPO发行节奏受监管窗口指导影响较大,不会完全跟随市场自发扩张;定增等再融资的数量和金额与市场估值水平高度正相关:行情越好,上市公司越有动力推出再融资方案,机构参与意愿也越强。
2026年1-9月实际融资数据验证:前三季度A股IPO合计融资2,123亿元,定增实际募资4,654.89亿元,与全年9,600亿元的中性预测基本匹配[8][9]。2026年全年中性预测:IPO约3,010亿元,定增及其他再融资约6,590亿元,合计9,600亿元。
2027年中性预测股权融资合计10,450亿元,其中IPO约3,250亿元,定增及其他再融资约7,200亿元;该预测基于市场维持中性环境、再融资规模随市场活跃度小幅上行的假设。
2.4 股权资金抽取总和的经济含义
股权资金抽取=股东减持(股东拿到现金离场)+上市公司股权融资(从市场募集现金)。按此计算,2026年股权资金抽取合计1.72万亿元,2027年合计1.92万亿元。
需要特别说明:该指标不等于市场净流出规模。无论是融资接盘资金还是大宗交易接盘资金,很大一部分来自机构存量资金调配,并非全部是场外新增资金入场承接。该指标的核心意义是衡量股权供给端的压力大小,不能直接等同于同等规模现金离开股市。
三、供给压力综合评估模型(SPS模型)
为量化每季度A股来自股权供给端的压力大小,本报告构建供给压力综合得分模型(Supply Pressure Score,简称SPS)。SPS得分越高,代表股权供给压力越大。阈值参考标准:SPS<0.8为低压区间,0.8-1.2为中性区间,>1.2为中高压区间,>1.5为高压区间。
3.1 模型变量与权重设置
模型选取4个核心因子,均经过标准化处理,权重设置如下:
F1:当季纸面解禁市值/当前A股流通总市值,权重W1=0.35;
F2:当季预测实际减持金额/当前A股流通总市值,权重W2=0.35;
F3:当季股权融资规模/当前A股流通总市值,权重W3=0.20;
F4:结构调节因子,权重W4=0.10。若当季解禁以PE-VC+定增机构筹码为主,F4取+0.3;若以实控人大股东解禁为主,F4取-0.3。
SPS = 0.35×F1 + 0.35×F2 + 0.20×F3 + 0.10×F4
3.2 分季度SPS得分测算结果
季度 | SPS供给压力得分 | 压力等级 |
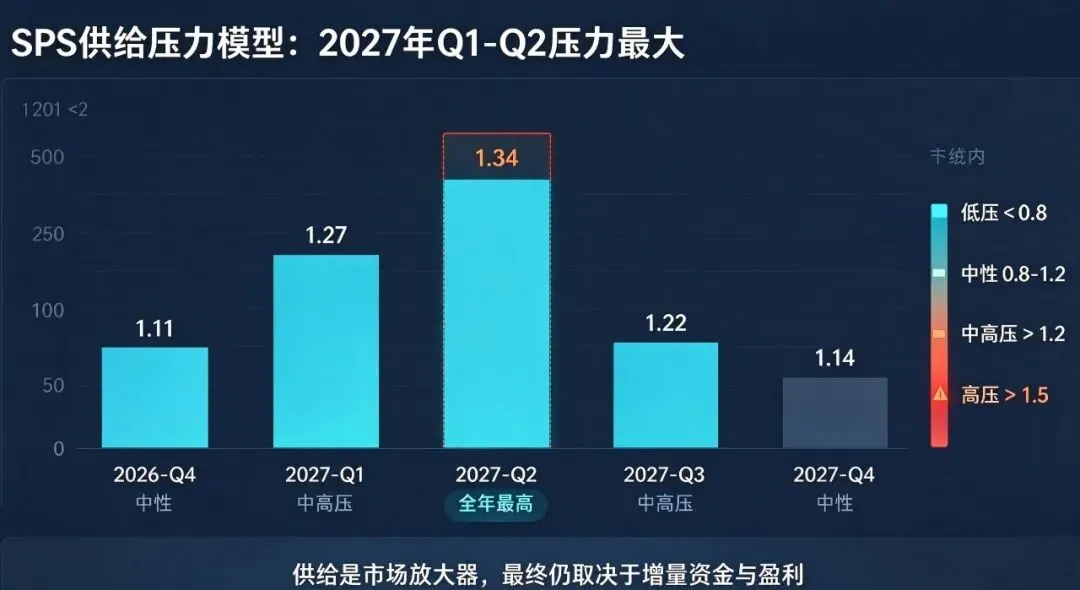
2026-Q4 | 1.11 | 中性 |
2027-Q1 | 1.27 | 中高压 |
2027-Q2 | 1.34 | 中高压 |
2027-Q3 | 1.22 | 中高压 |
2027-Q4 | 1.14 | 中性 |
模型核心结论:2026年四季度整体供给处于中性区间;进入2027年后,四个季度中有三个季度落在中高压区间,压力最大阶段集中在2027年Q1-Q2(3-6月);年末Q4供给压力回落至中性区间。
需要特别说明模型局限性:供给压力不是单向毁灭性利空。SPS处于中高压区间的含义是:若增量资金偏弱,供给容易放大市场回调幅度;若增量资金充足,供给压力可以被完全消化。本模型仅刻画供给侧因素,未包含货币政策、企业盈利、北向资金等需求侧变量,这是模型的最大局限。
四、历史对标与市场传导逻辑
选取过去三轮供给偏高周期进行对比分析,可以清晰看到供给压力与市场走势的传导逻辑:
2020-2021年:SPS中枢0.92,处于低压-中性区间;该阶段增量资金极强,公募基金发行创历史新高,场外资金持续入场,高供给被增量资金完全消化,市场走出结构性牛市行情。
2022年:SPS中枢1.31,处于中高压区间;叠加企业盈利下行、美联储激进加息、流动性预期收紧等需求侧负面因素,供给压力放大了市场调整幅度。
2024年:SPS中枢1.05,处于中性区间;市场整体呈现震荡格局,供给因素未成为市场主导矛盾。
从历史对标可以得出明确的经验规律:
供给压力本身不能决定大级别行情方向,供给本质是市场放大器:①当需求侧强劲(降息降准、公募新发回暖、北向资金持续流入、企业盈利上行)时,即使SPS处于中高压区间,市场仍然可以上涨;②当需求侧疲弱(缺乏增量资金、盈利修复不及预期)时,中高压SPS会加剧市场震荡,回调的幅度和频率会明显提升。
五、2026Q4-2027年行情情景推演
本部分以宽基指数上证综指为代表,结合SPS供给模型结果与需求侧不同假设,对2026年四季度至2027年末的市场走势进行三种情景推演。
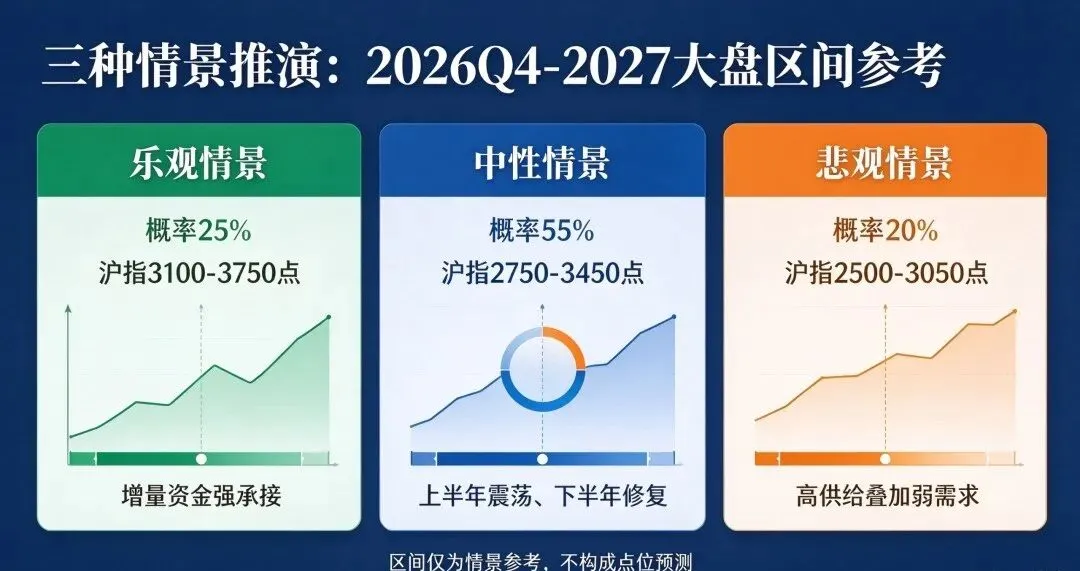
5.1 中性情景(基准情景,发生概率约55%)
需求侧假设:国内货币政策维持偏宽松格局,利率小幅下行;企业盈利温和修复;北向资金维持小幅净流入;公募新基金发行缓慢回暖。
供给侧:按SPS模型结果,2027年上半年进入中高压供给区间。
市场推演:整体呈现宽幅震荡格局。2026年Q4为震荡修复行情,12月解禁高峰会带来阶段性扰动,但不会改变震荡中枢;2027年上半年(Q1-Q2)为全年供给压力最大区间,市场容易出现阶段性反复,上涨过程中更容易出现回调,难以走出单边快速拉升行情;2027年下半年Q3-Q4供给压力逐步回落,若盈利持续得到确认,年末存在一轮向上修复窗口。
上证综指中性情景大致运行区间:2750-3450点。
5.2 乐观情景(发生概率约25%)
需求侧假设:国内进一步降息降准;地产与消费数据明显好转;北向资金大规模持续流入;居民资金加速进入权益市场,公募基金发行显著放量。
市场推演:即使2027年上半年SPS处在中高压区间,强大的新增资金可以完全覆盖全部股权供给。市场有望突破震荡区间上沿,走出震荡上行行情。
上证综指乐观情景大致运行区间:3100-3750点。
5.3 悲观情景(发生概率约20%)
需求侧假设:国内经济修复持续偏弱;海外利率高位维持时间超预期;北向资金持续流出;公募基金发行持续低迷,几乎没有新增居民资金进场。
市场推演:叠加2027年上半年本身的中高压供给,高供给与弱需求形成负向共振,市场会向下试探底部空间。
上证综指悲观情景大致运行区间:2500-3050点。
重点提示:上述情景概率仅为主观逻辑分配,点位预测仅为基于当前信息的区间参考,不是对市场走势的确定性预测。
六、后续跟踪观测指标清单
由于SPS模型仅刻画供给侧因素,必须叠加需求侧指标共同监控,用于动态修正三种情景的发生概率。
6.1 供给侧指标(月度跟踪)
• 当月实际减持总金额(注意区分预告解禁与实际减持)
• 大宗交易成交规模与大宗折价率(折价越高代表股东抛售意愿越强)
• 每月IPO+定增实际落地融资金额,以及监管层发行节奏的窗口指导变化
• 上市公司公告:自愿锁仓、不减持、增持公告的数量,这是直接对冲供给的核心变量
6.2 需求侧指标(决定行情方向的核心)
• 货币端:DR007、1Y-5Y LPR、MLF操作利率变化
• 外资:北向资金月度累计净流入规模
• 居民资金:权益类公募基金月度新发份额、两融余额变化
• 基本面:全A单季度净利润同比增速
七、报告总结与投资启示
第一,从纸面解禁规模看:2027年全年解禁4.15万亿元,高于2026年的3.62万亿元,是未来两年股权供给的高峰;供给压力集中出现在2027年一季度、二季度(3-6月)。
第二,通过自建SPS供给压力综合模型测算:2026年Q4供给压力处于中性区间;2027年上半年落入中高压供给区间,下半年压力逐步回落。供给因素仅为市场放大器,不是决定大盘方向的核心因子。
第三,三种情景推演下,基准判断为未来14个月A股以宽幅震荡为主;2027年上半年由于供给压力偏大,行情的震荡和反复会增多;最终走乐观还是悲观路径,取决于国内货币政策力度、企业盈利修复强度,以及场外增量居民资金是否能够持续入场。
第四,个股层面的风险远大于指数层面。在高供给季度,建议主动规避三类标的:高解禁占比(单次解禁占总股本30%以上)、解禁筹码以PE/VC等财务投资机构为主、前期已经出现大幅上涨的小盘标的。
参考文献
[1] 德勤中国. 2026年前三季度中国内地及香港IPO市场回顾与前景展望[R]. 2026-09-27.
[2] 证券日报. 年内A股定增募资超4600亿元机构踊跃入场[N]. 2026-10-01.
[3] 21世纪经济报道. 年内增减持盘点!减持榜"含芯量"过半[N]. 2026-09-29.
[4] Wind资讯. 2026年A股限售股解禁年度数据统计[DB/OL]. 2026-10-08.
[5] 东方财富Choice. A股重要股东增减持数据库[DB/OL]. 2026-09-30.
[6] 新浪财经. IPO月度数据一览(2026年9月)[N]. 2026-10-08.
[7] LP投顾. VC/PE机构A股退出报告(2024)[R]. 2025-04.
[8] 新华财经. 9月A股逾2300亿元解禁苏能股份、中巨芯解禁规模居前[N]. 2026-09-01.
[9] 同花顺财经. A股市场规模统计[DB/OL]. 2026-08-31.

发表评论
发表评论: