
 研报速递
江苏金融人
都看江苏金融圈
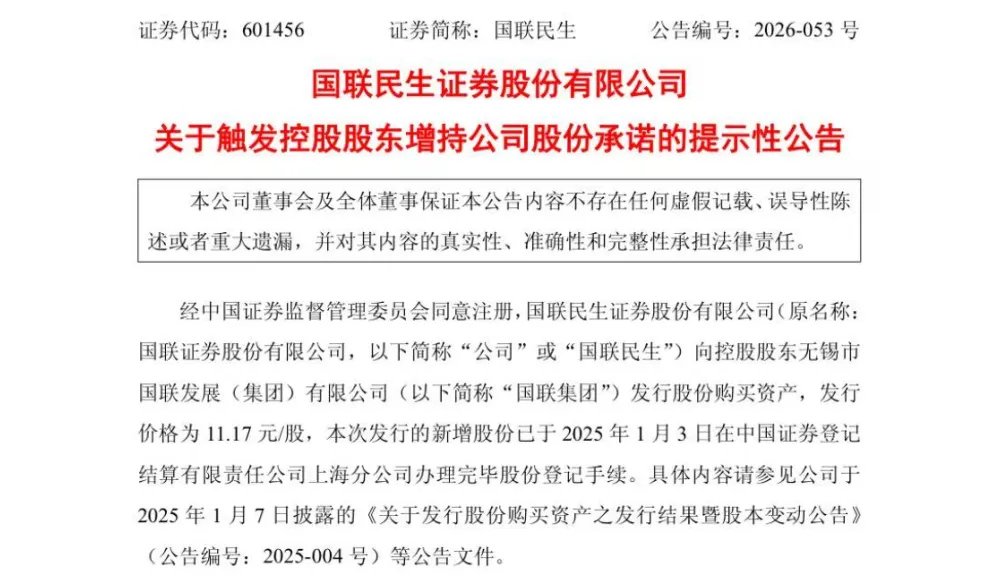
10月8日晚间,国联民生(601456.SH)发布公告,控股股东国联集团触发并购重组配套的增持承诺。
按计划,未来6个月内,国联集团将择机增持公司股份,增持金额不低于8134万元。
值得注意的是,这笔增持并非主动加仓,而是2025年初吸收合并民生证券时,控股股东出具的履约义务。
截至2026年10月9日收盘,国联民生报8.49元,较11.17元/股的发行价,已经跌去23.9%。
一年前的“约定”
2025年初,国联证券以发行股份方式吸收合并民生证券99.26%股权,交易对价约295亿元,发行价11.17元/股。
当时,为了促成交易,控股股东国联集团出具了增持承诺函。
核心条款提到,自并购完成起36个月内,如果公司股票连续20个交易日收盘价低于发行价的80%,国联集团应启动增持,增持金额不低于国联集团在上一个会计年度自国联民生取得的现金分红金额。
截至9月30日,国联民生股价连续20个交易日跌破重组发行价的80%,按照约定,国联集团则需履行增持义务。
根据国联民生2026年半年报显示,2025年度其现金分红总额3.41亿元,国联集团持股23.86%。
这也说明,2025年国联集团分红到手的8134万元,就是这次增持的最低金额。
不过金融小强认为,这笔千万左右的增持,只能说是给资本市场一点信心,无法从根本上扭转公司股价的走势。
市场真正关心的,还是并购完成后民生证券的业绩整合效果,以及国内券商行业整体估值下移的行业现状。
此次增持义务触发后,国联集团需先走完无锡市国资的审批流程,再通过二级市场完成增持,最终增持的实际规模存在不确定性。
利润翻番,市场为何不买账
并购并表后,国联民生的财报确实是好看的。
2025年,国联民生证券全年实现营业收入76.73亿元,同比增长185.99%,归母净利润达20.09亿元,同比增长405.49%;
总资产、归母净资产分别达2032.18亿元、524.90亿元,创历史新高。
但股价层面,却是一言难尽。
从发行价11.17元到现在的8.49元,国联民生跌去了约四分之一,年内累计下跌约16%。
为啥利润这么好看,市场却不买账?
一部分原因在于,去年A股市场交投活跃,带动券商经纪业务手续费及佣金收入大幅增长。国联民生利润大涨,靠的就是这个逻辑。
但这种收益带有较强的周期性和波动属性,很难支撑券商估值持续抬升。
当股市交易放缓,市场对未来一年股市的预期便会不断下调。在这种悲观共识下,即便当前的财务数据非常漂亮,市场也不愿意为“过去的利润”支付高溢价。
此外,公司管理层也迎来一轮重要调整。
2026年8月21日,葛小波正式离任国联民生证券总裁等全部相关职务,9月18日,副总裁胡又文又辞职。
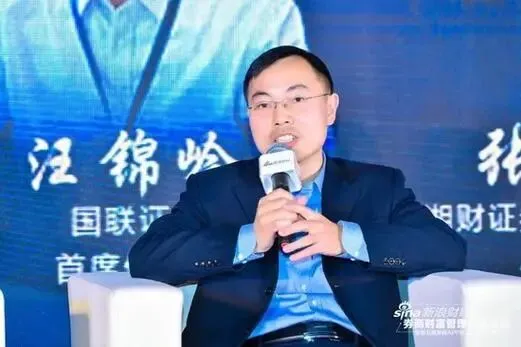
最新公告显示,国联民生董事会已同意提名汪锦岭为执行董事候选人、
江洁为非执行董事候选人,新管理层班子的搭建正在推进中。
国联民生成“破净之王”
当然,国联民生不是一个人在跌。
从个股表现来看,截至10月9日,只有华安证券、招商证券和长江证券三家券商2026年内股价收涨,涨幅分别为14.53%、5.69%和2.52%。
更刺眼的是破净数据。截至10月8日,A股破净券商达到20只,创下近十年新高。2025年年末,这个数字还只有4只,2022年熊市最惨时,也不过15只。
而在这片破净潮里,国联民生貌似是最惨的那只。
港股方面,12只主要中资券商H股里11只破净,只有中信证券H股(1.03倍)勉强站在1倍之上。
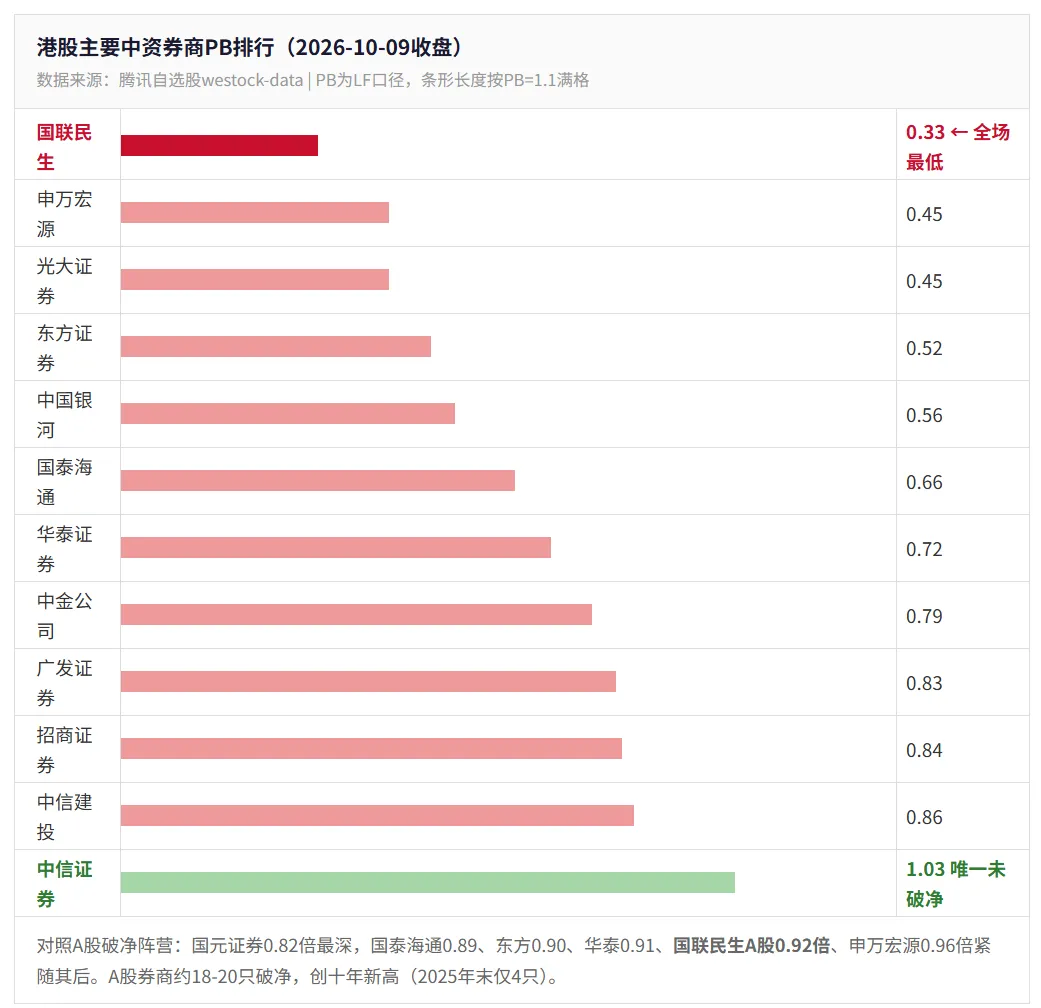
而国联民生H股0.33倍的PB,属于港股券商中的绝对底部。
A股方面,国联民生A股0.92倍的PB,排在破净阵营中游偏深的位置。
把A+H两个市场放在一起排,国联民生H股0.33倍,就是全部上市券商股的最低。
和国联民生一样,多家券商也正通过回购、增持的方式向市场传递信心。
10月以来,已有华创云信、中泰证券、红塔证券等5家券商披露了回购股份的进展情况。
Wind数据显示,年内已有8家券商进行股份回购,其中华安证券、国金证券等券商回购金额超亿元。
编辑校对 | 强妹
阅读提示
本文仅为公开信息梳理与个人主观评价,不构成任何投资建议。文中涉及的上市公司信息请以证监会、交易所和上市公司官方公告为准。

我知道你在看哟
发表评论
发表评论: