
 研报速递
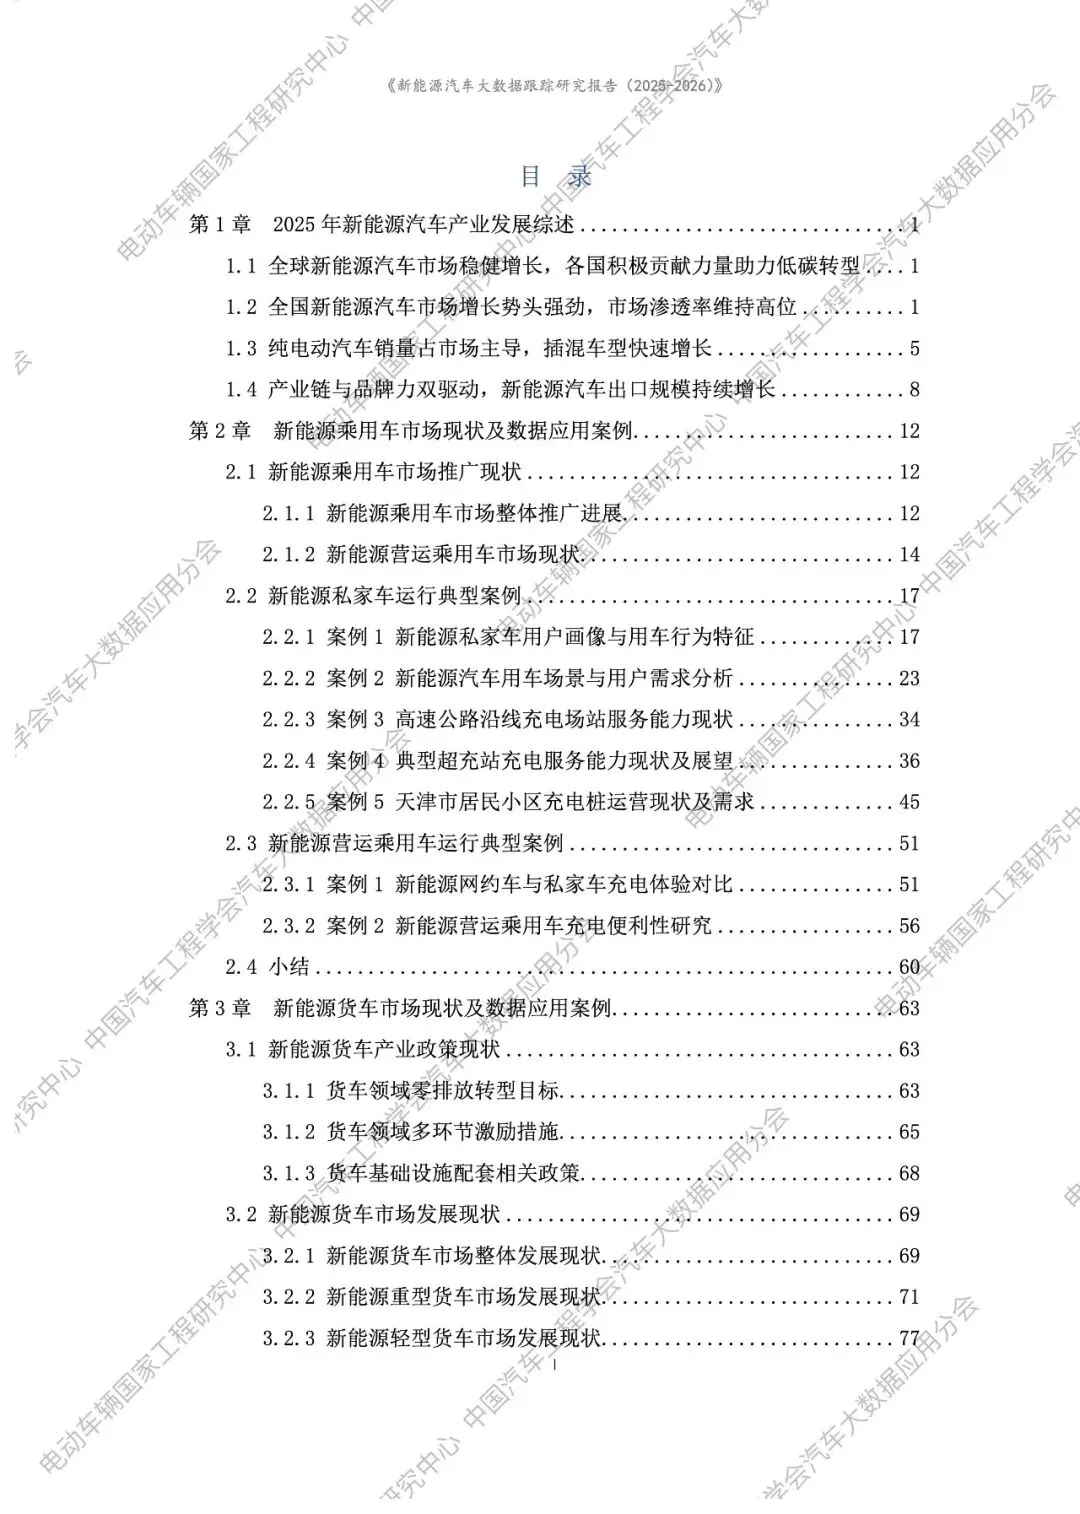
2024 年,天津的新能源汽车渗透率升到 62.8%,在全国省级行政区里排第二,仅次于海南;同年它的新能源汽车上牌量 23.8 万辆,累计接入量接近 71 万辆。一个北方城市的电动化速度,比很多人的印象更快。《新能源汽车大数据跟踪研究报告2025-2026》用终端上牌、充电与使用行为数据把这条曲线拆开,会发现几个指标之间并不同步。
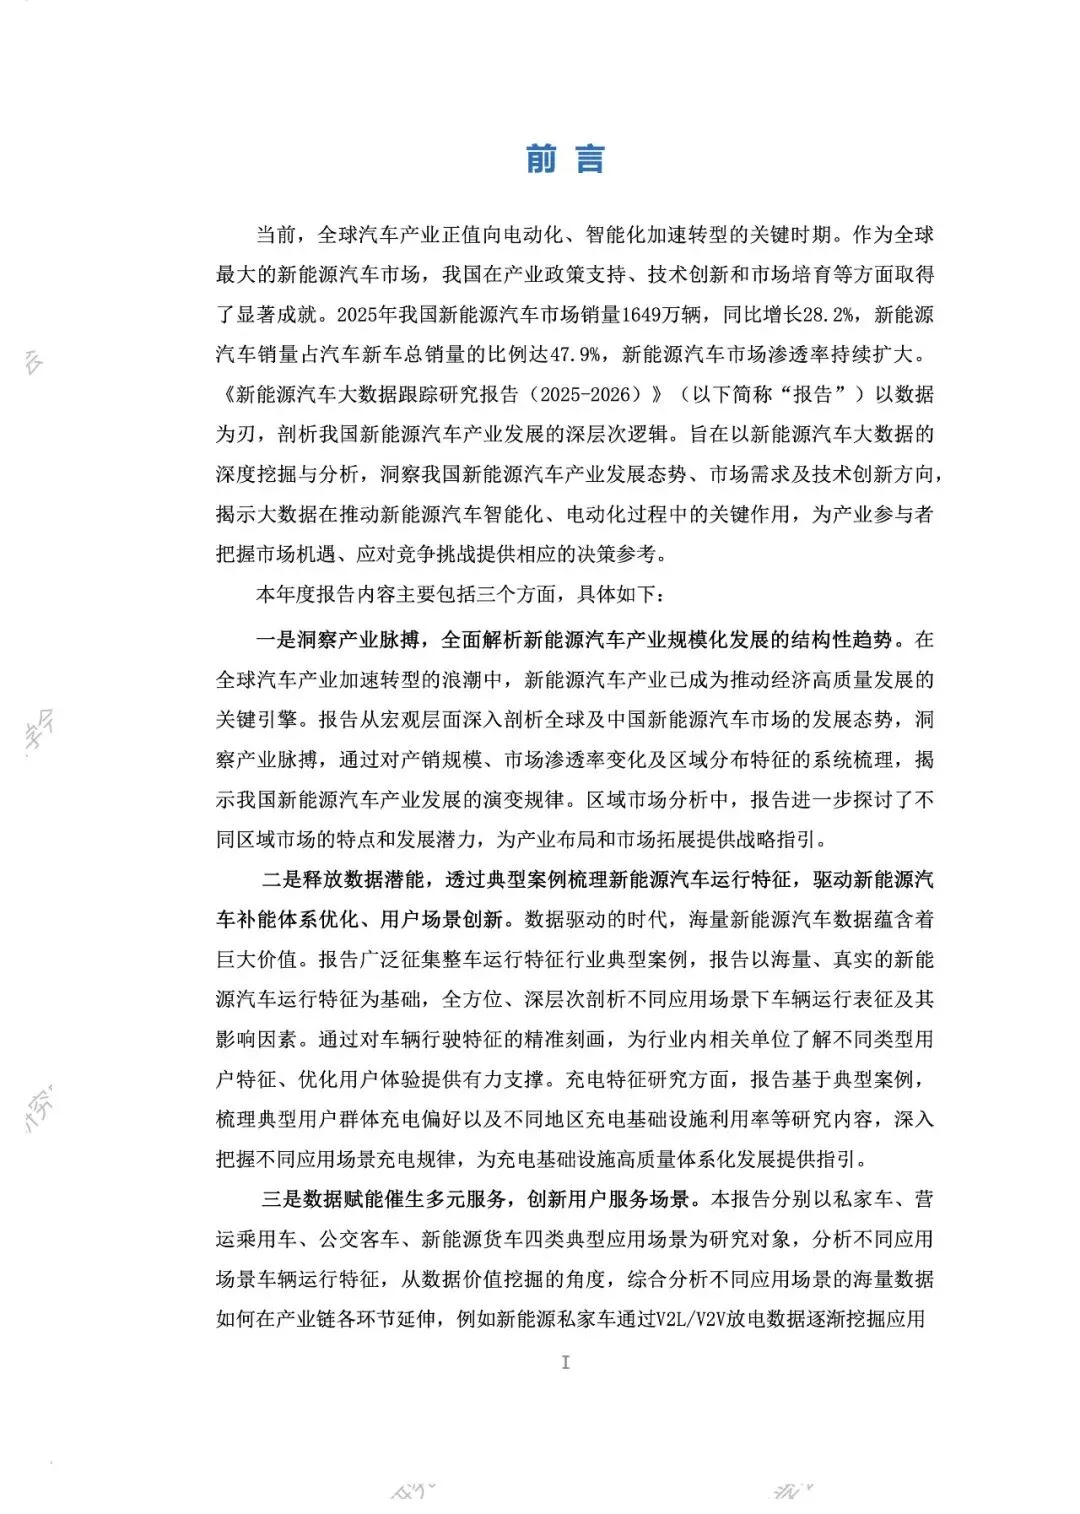
 销量 1649 万辆、出口翻倍,渗透率却分两类车
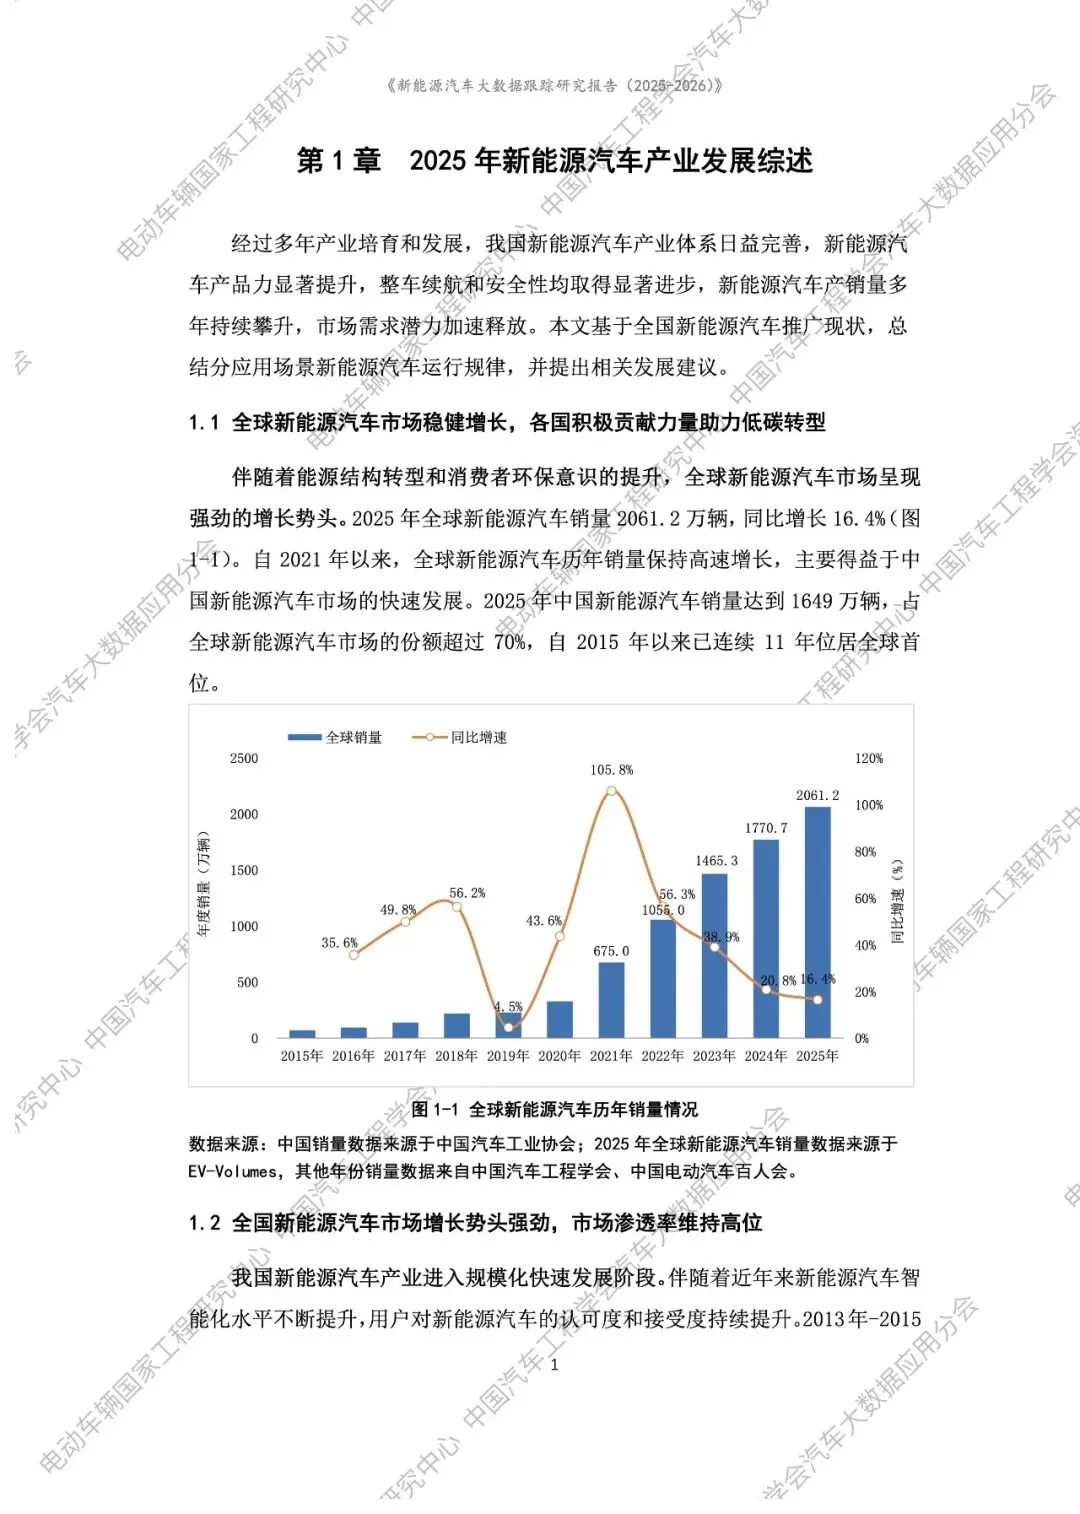
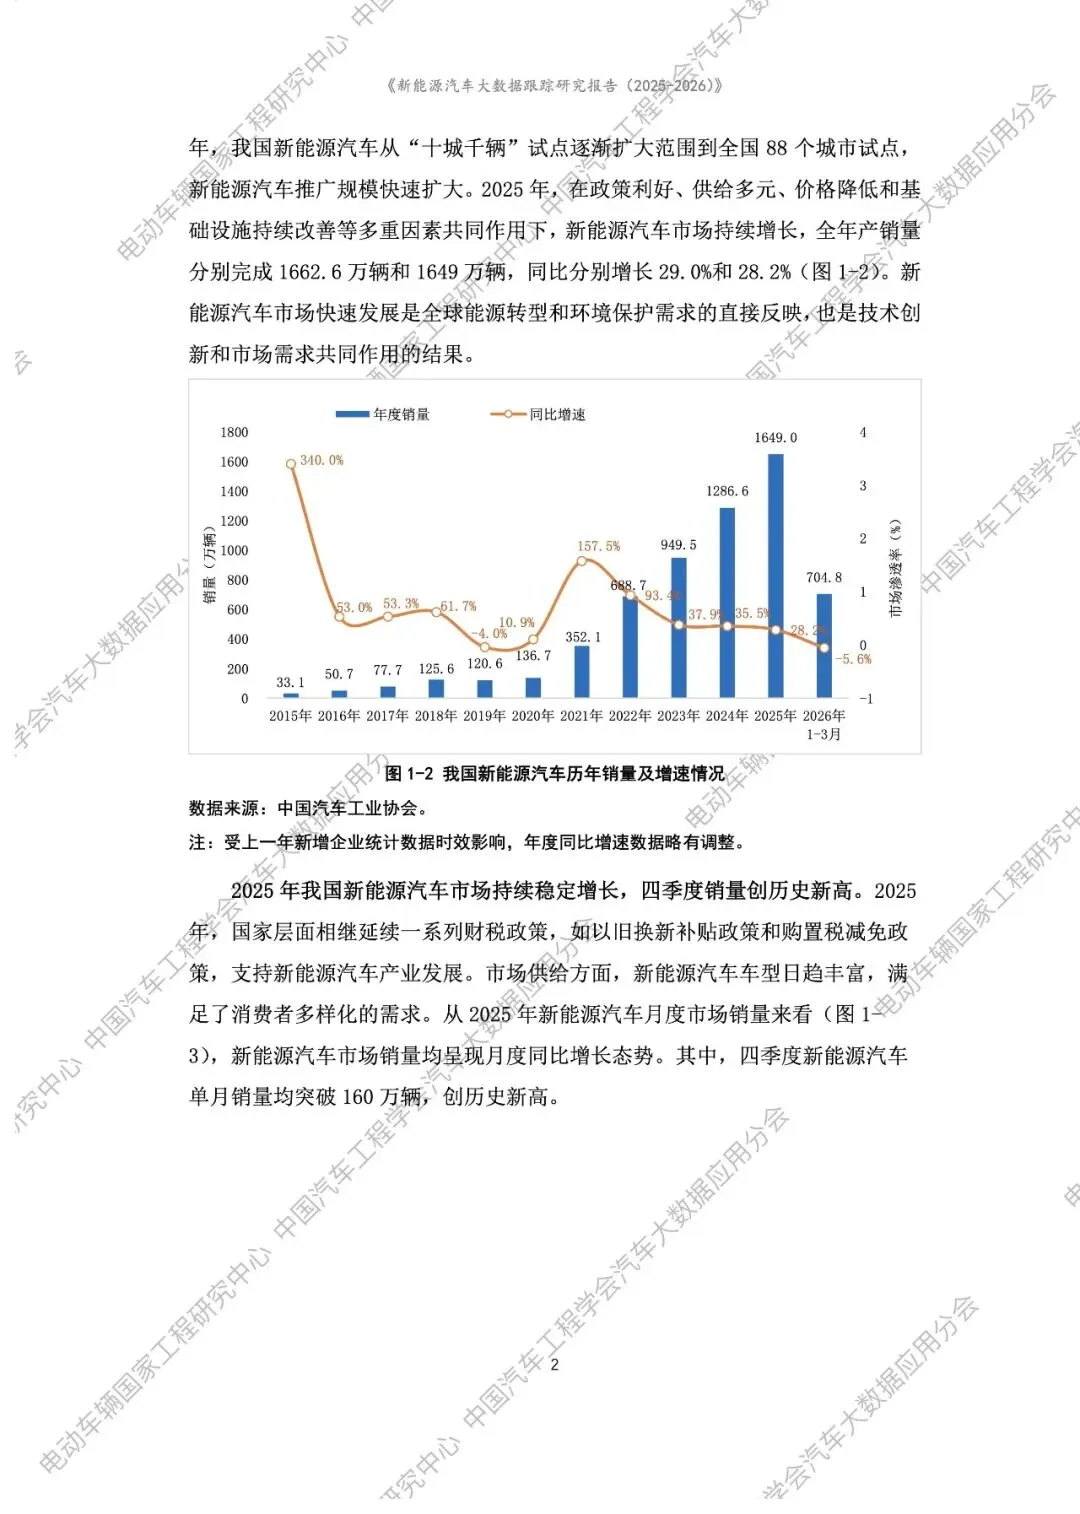
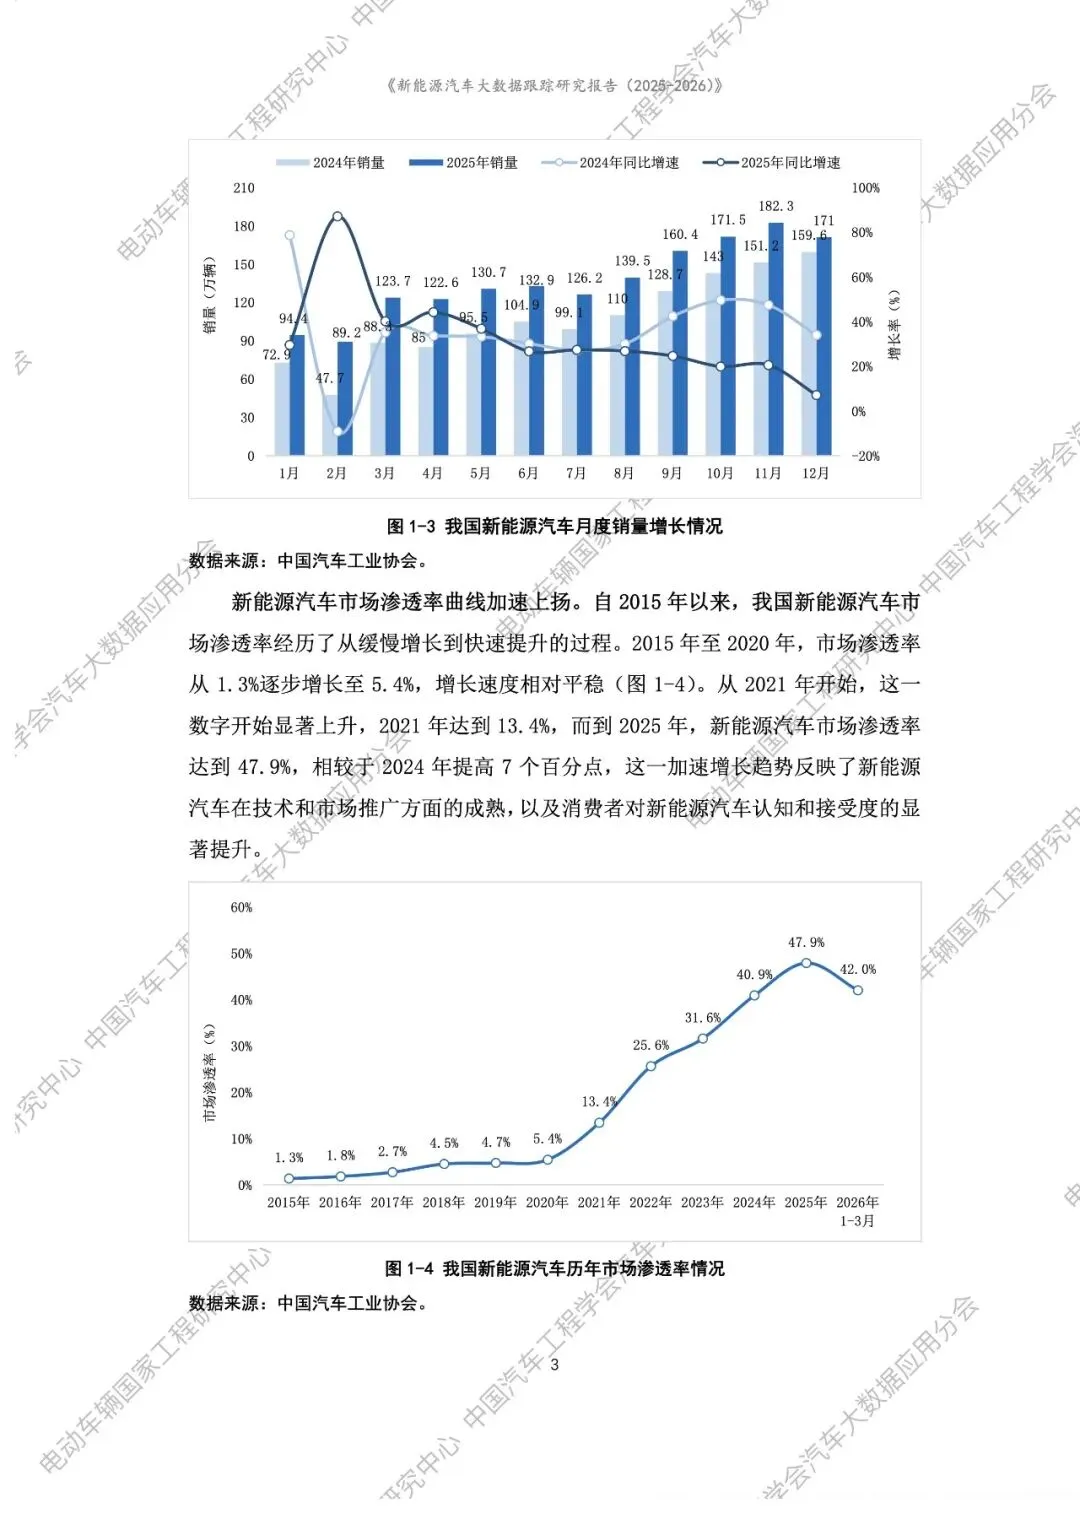
2025 年,中国新能源汽车产量 1662.6 万辆、同比增 29.0%,销量 1649 万辆、同比增 28.2%,占全球份额超过 70%,连续 11 年位居全球第一,四季度单月销量均超过 160 万辆。全球口径下,2025 年新能源汽车销量 2061.2 万辆、同比增 16.4%。
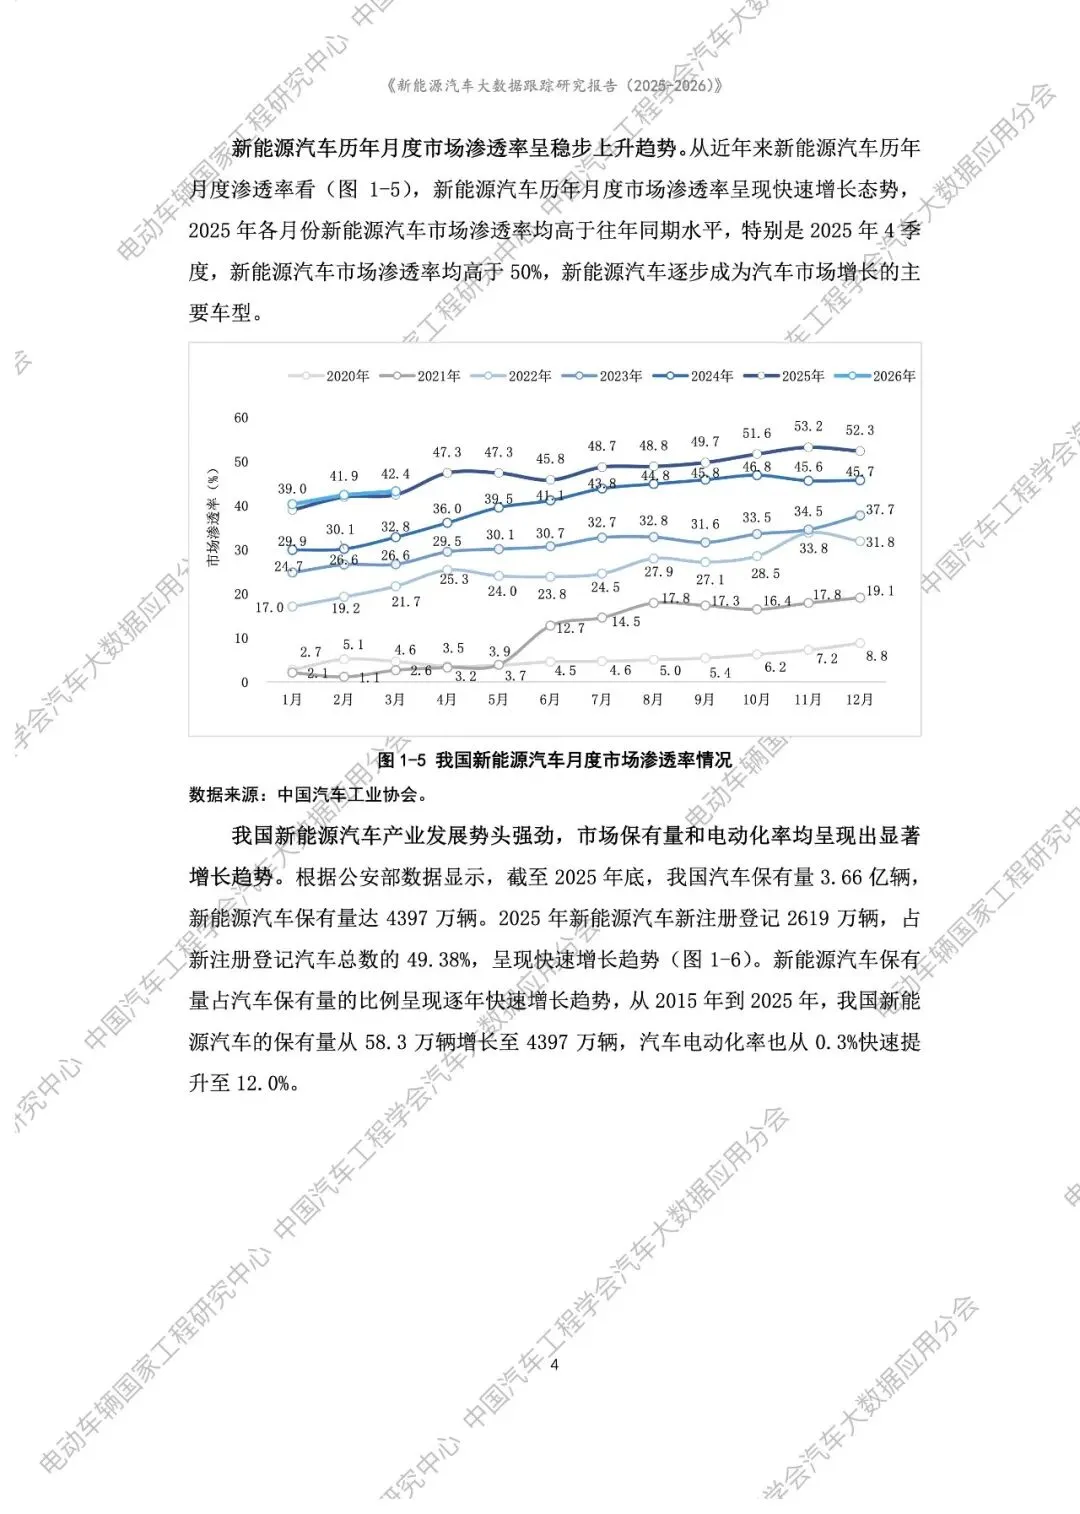
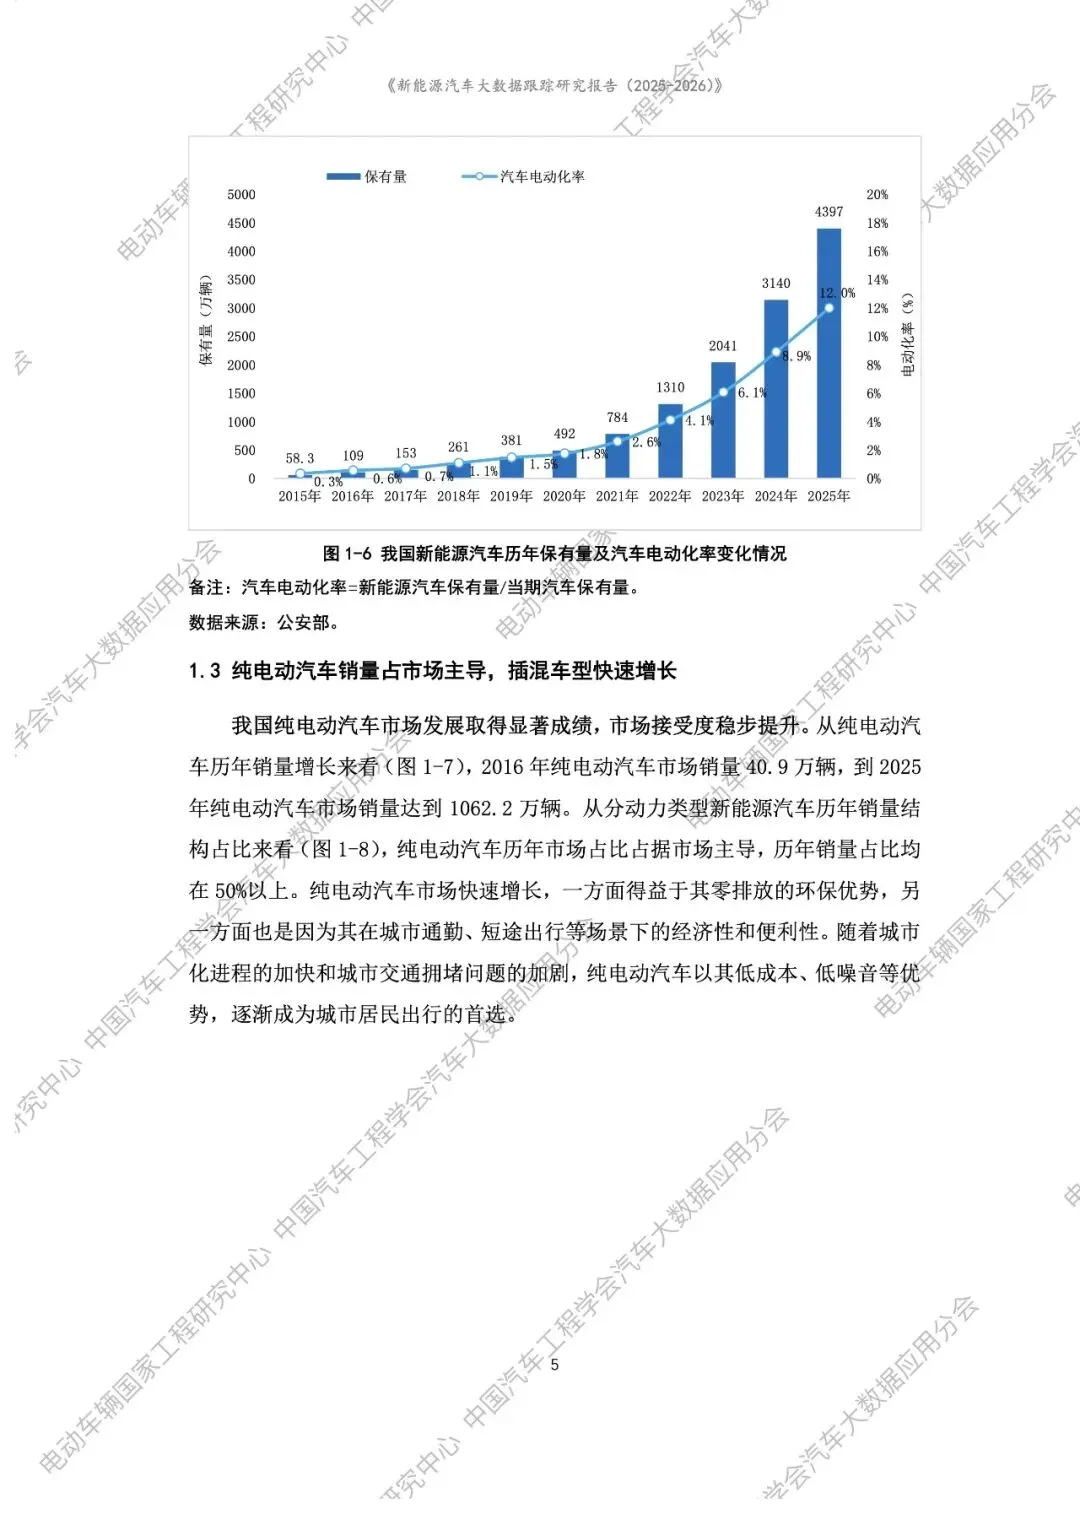
保有量的底子在快速加厚。截至 2025 年底,全国汽车保有量 3.66 亿辆,其中新能源汽车 4397 万辆;2025 年新能源汽车新注册 2619 万辆,占新注册汽车的 49.38%;电动化率由 2015 年的 0.3% 升到 2025 年的 12.0%。
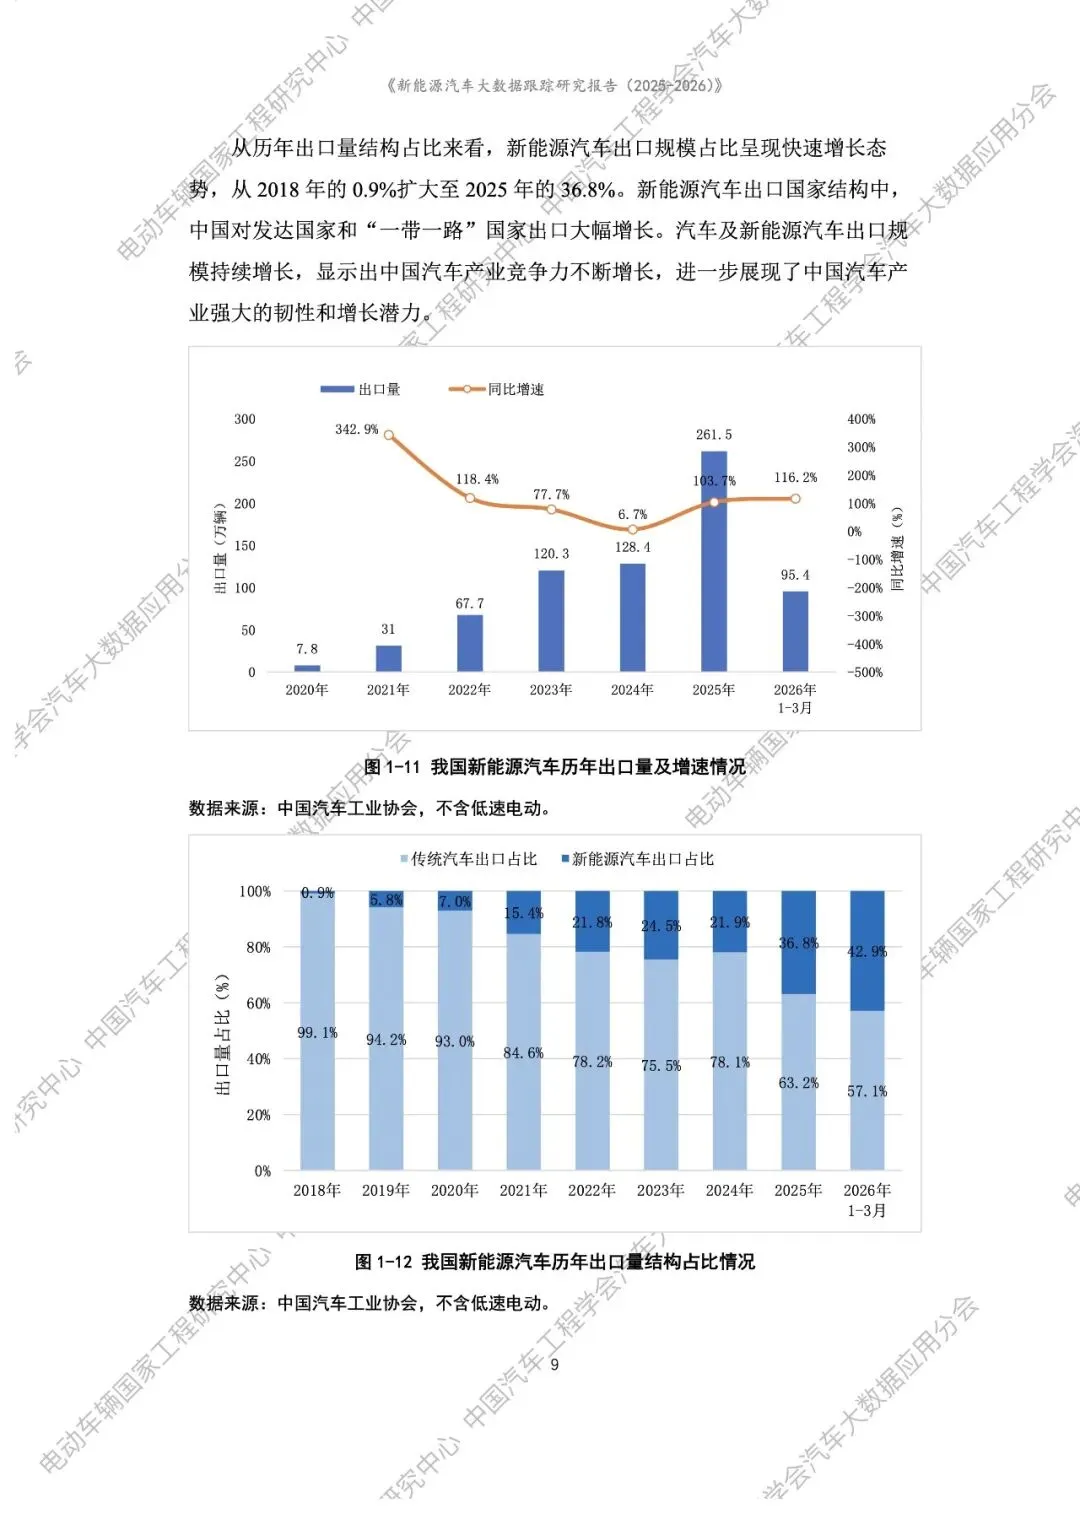
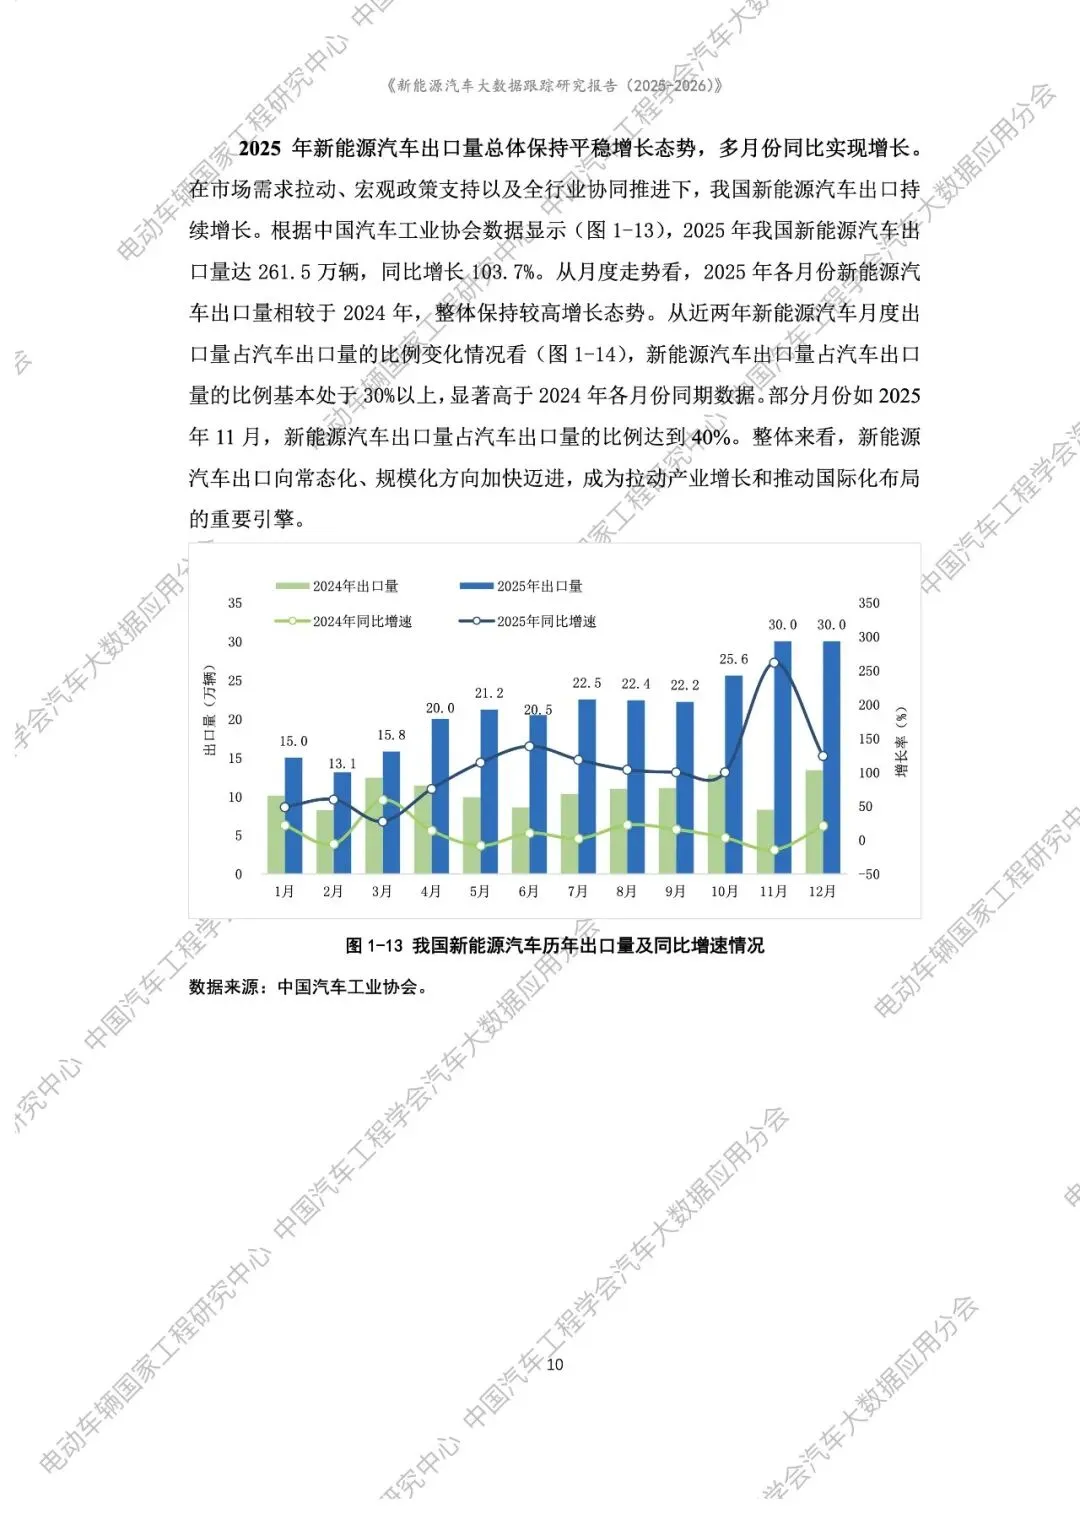
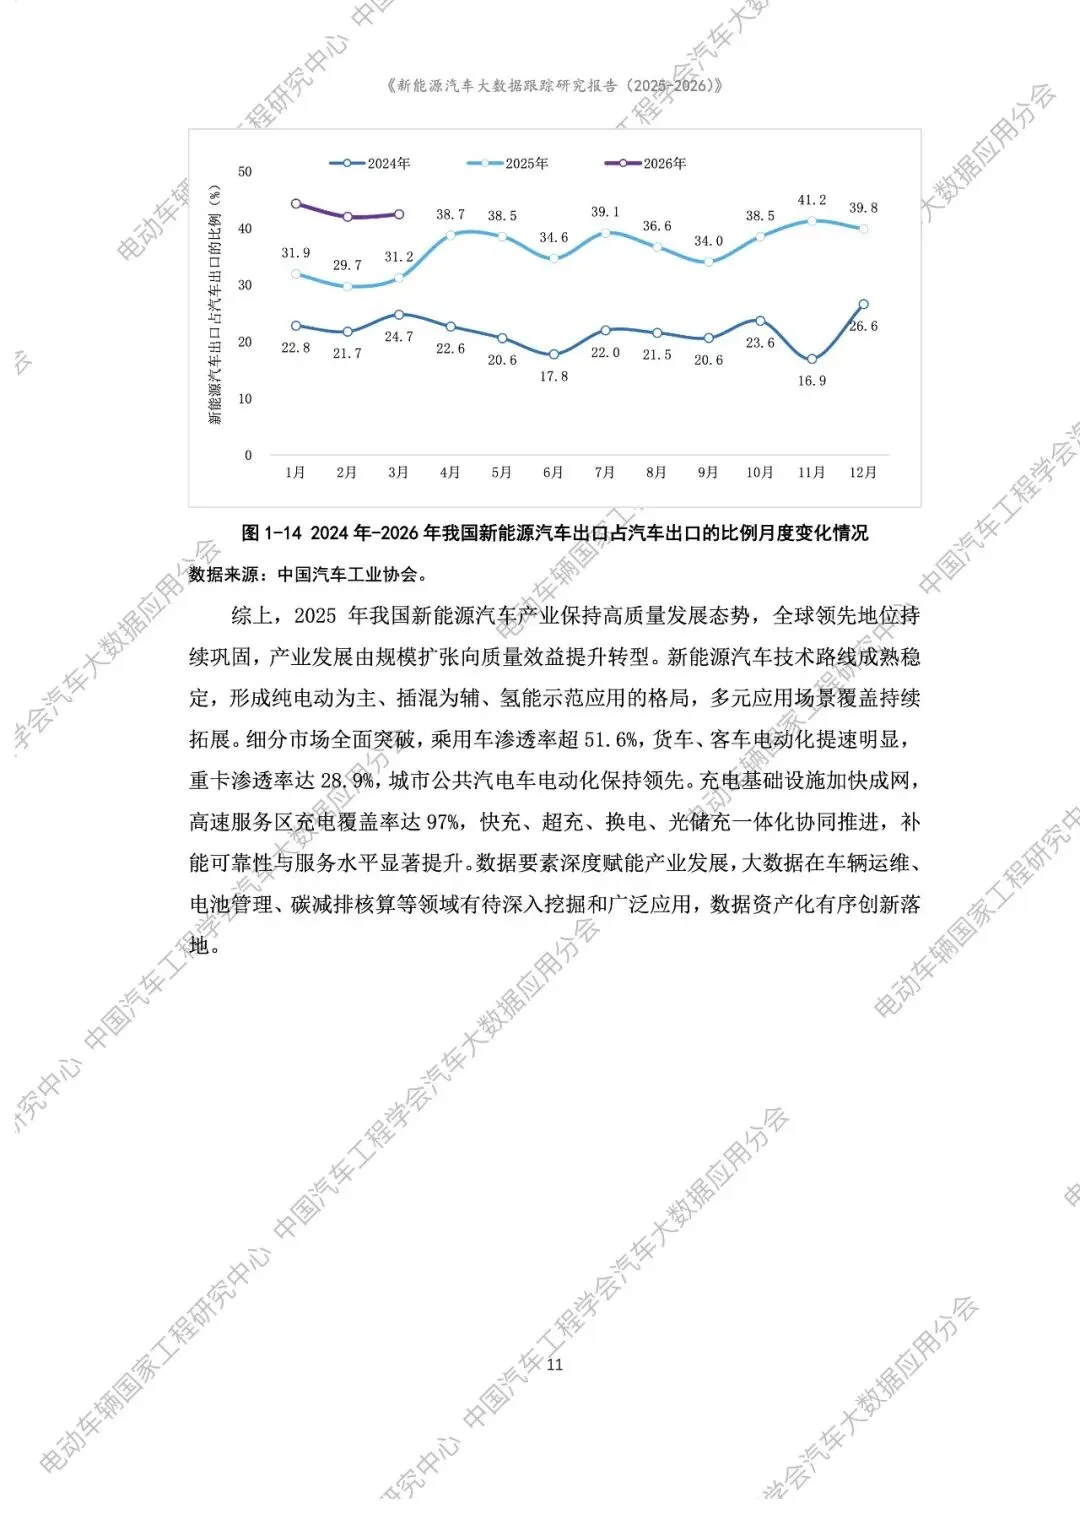
出口是这一年最陡的一条线。2025 年新能源汽车出口 261.5 万辆、同比增 103.7%,占汽车出口的比例从 2018 年的 0.9% 升到 2025 年的 36.8%,11 月单月一度达到 40%,2026 年一季度为 42.9%。客车这边,2025 年出口 78313 辆、同比增长近 27%,其中新能源客车 17645 辆、占 22.5%。
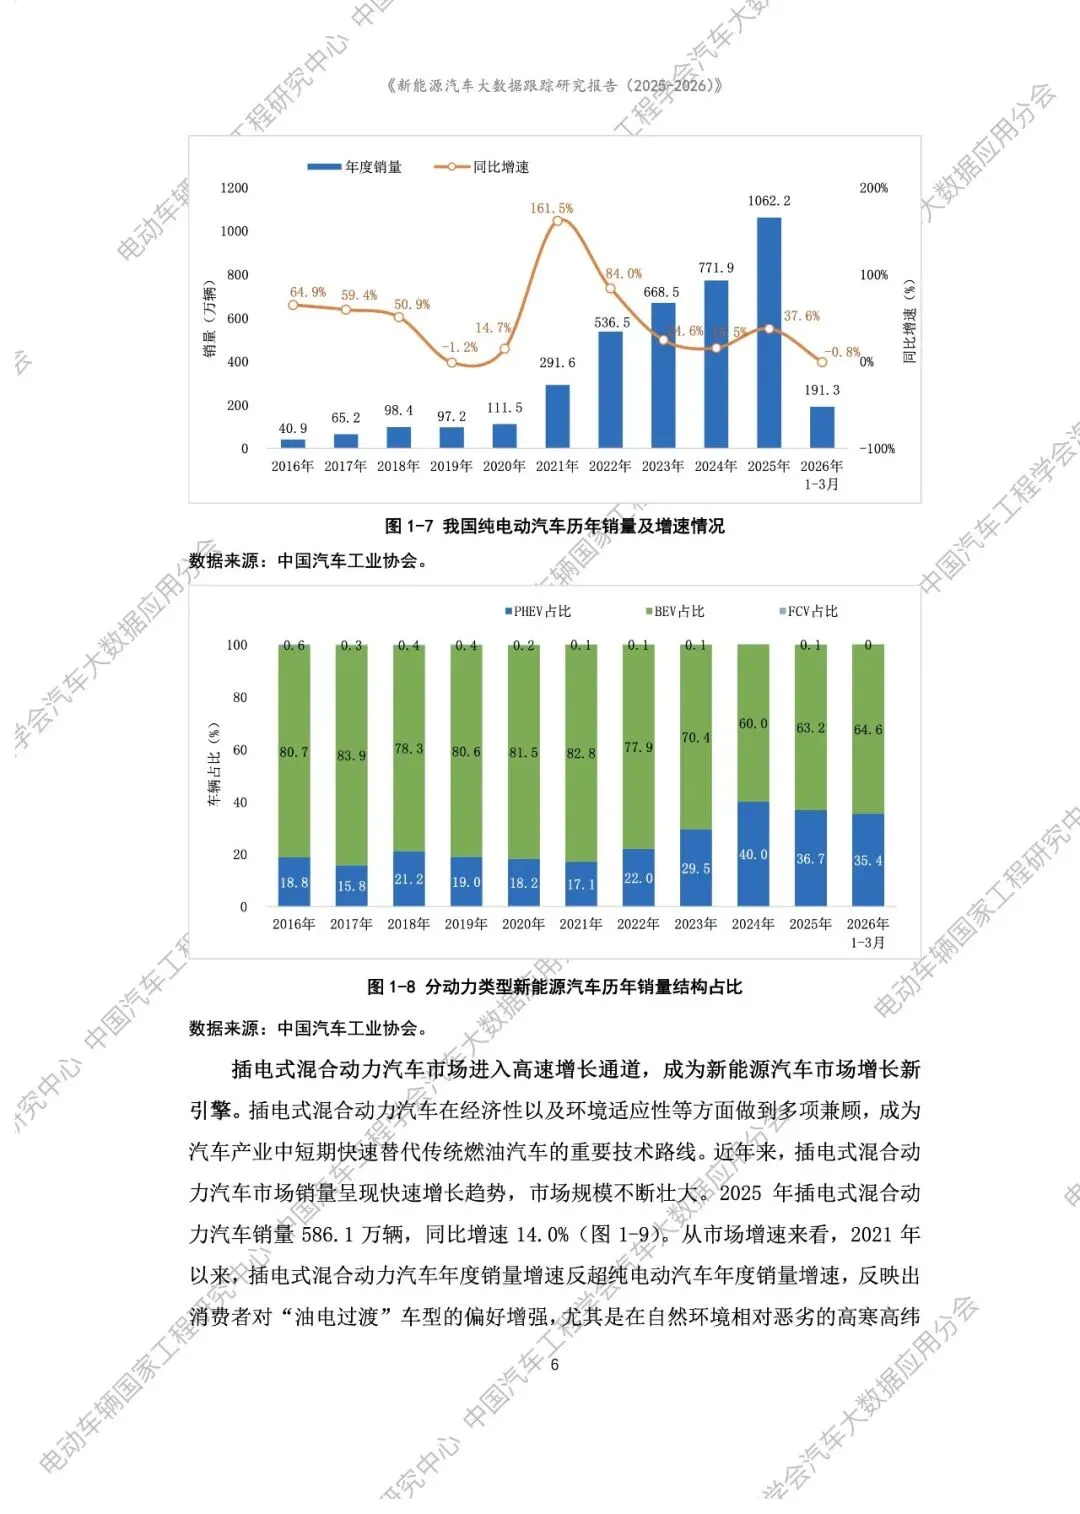
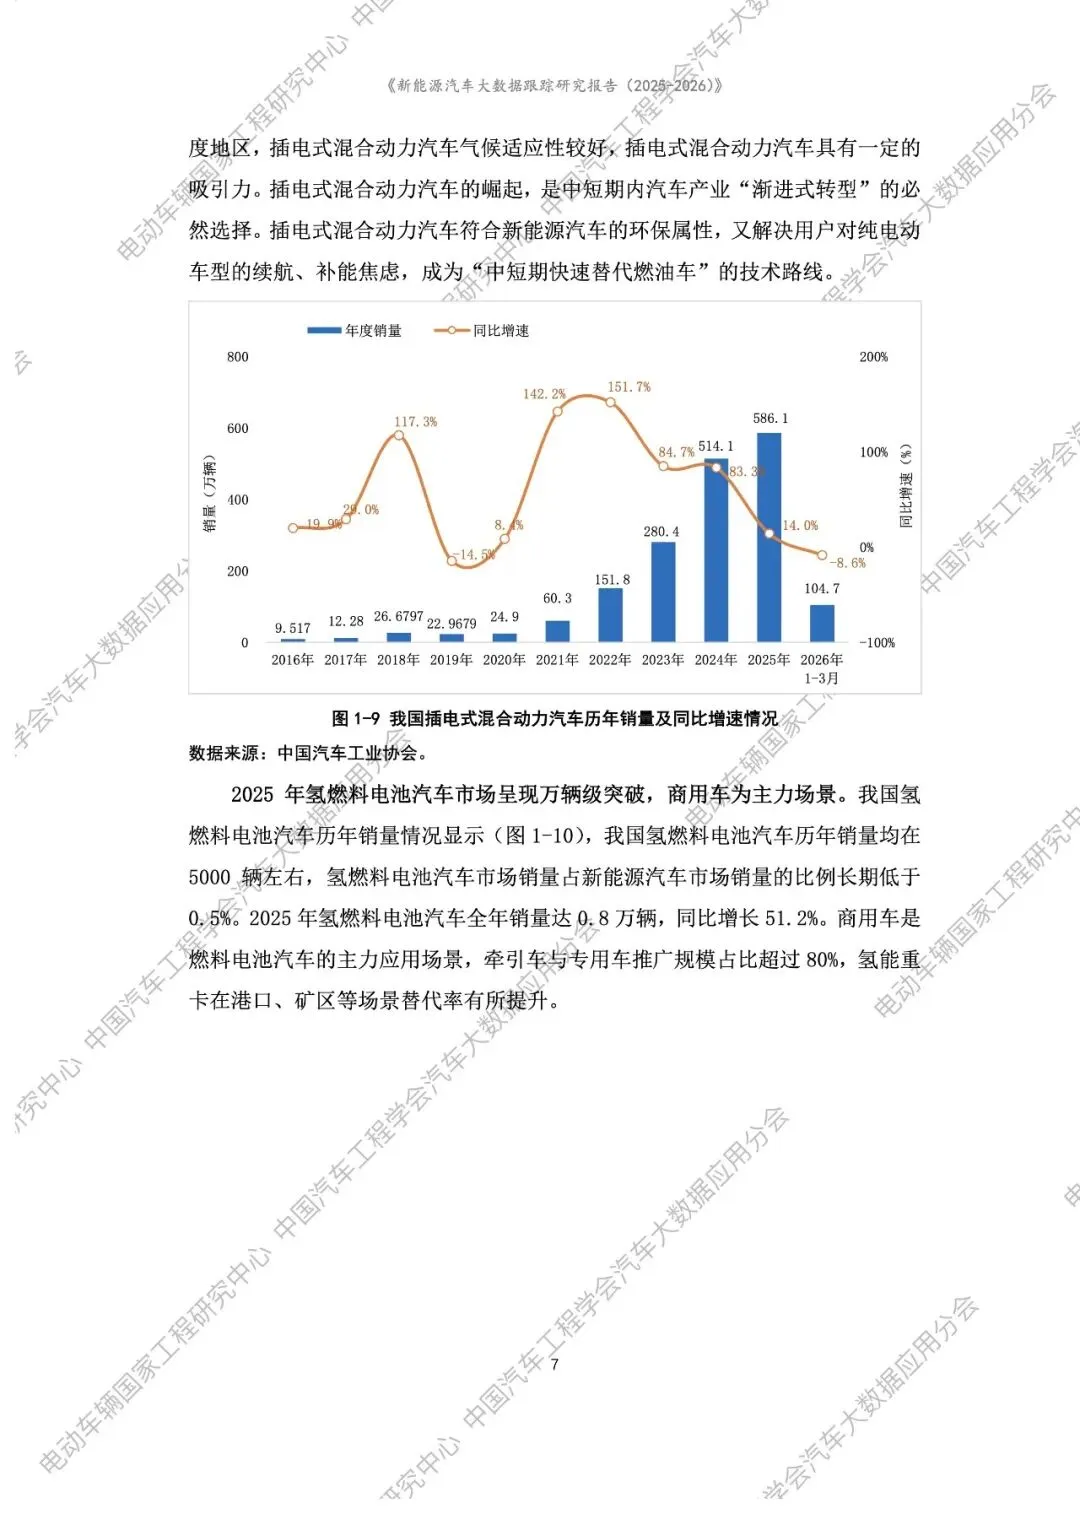
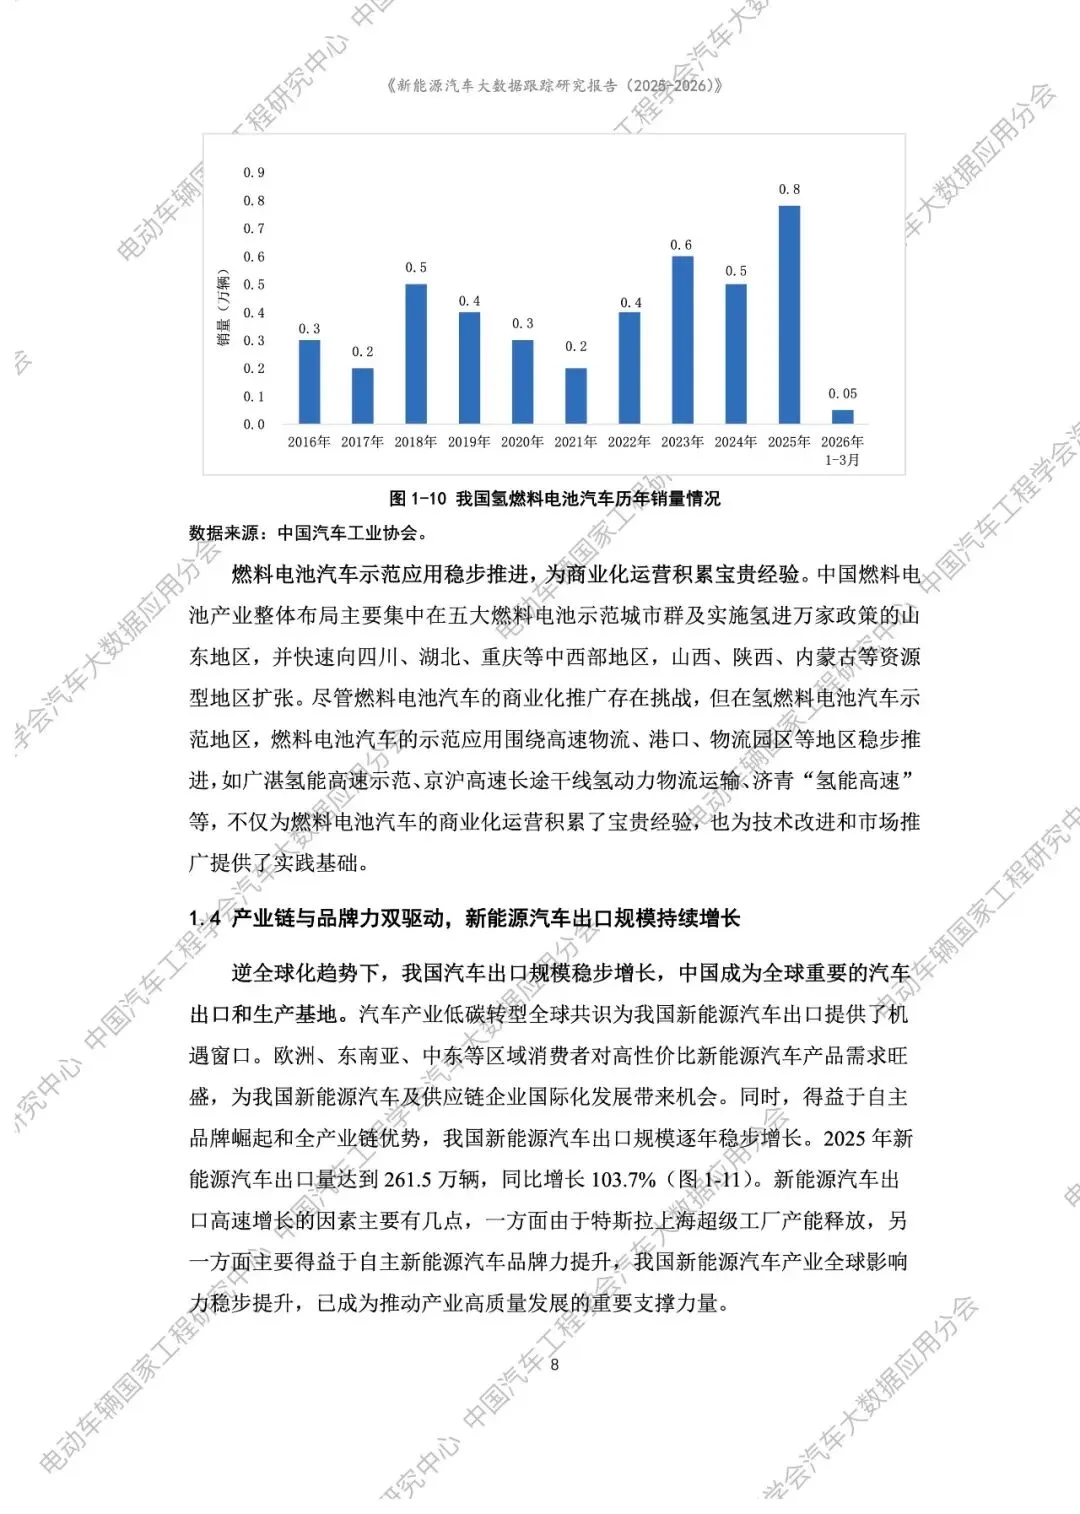
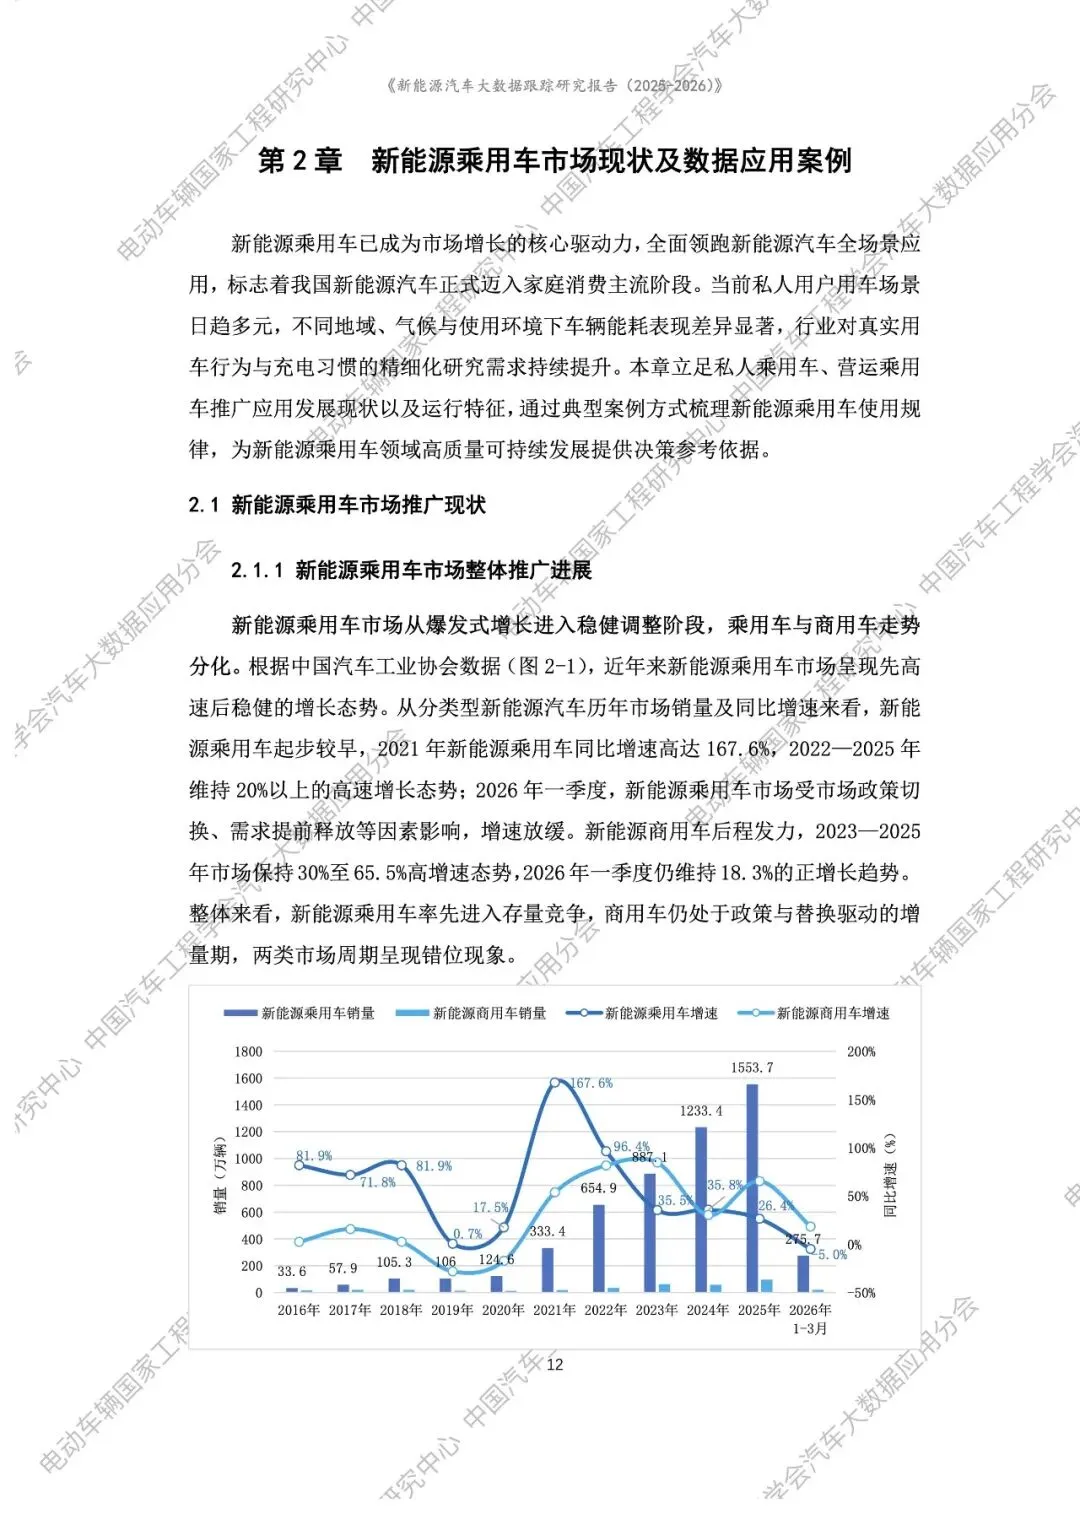
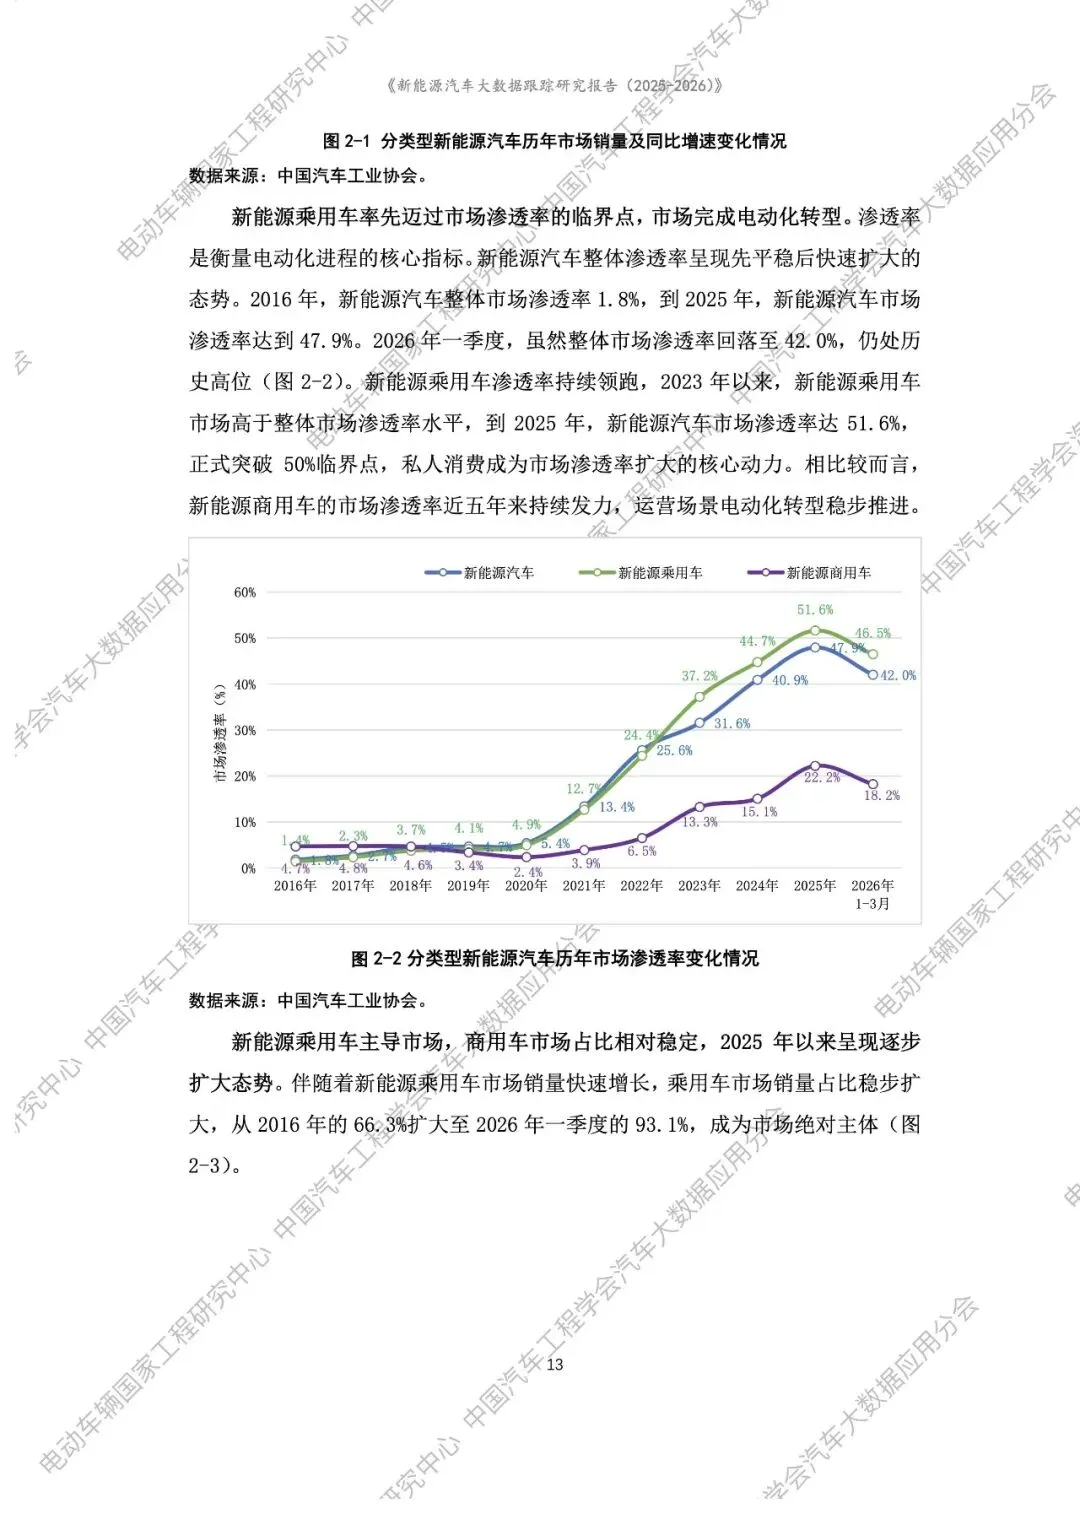
47.9% 这个整体渗透率,掩盖了两类车的分化。2025 年新能源乘用车占新能源汽车总量的 94.2%,乘用车渗透率 51.6%,2026 年一季度回落到 46.5%;商用车的渗透率只有 22.2%,2026 年一季度 18.2%。乘用车已经过半,商用车还在两成上下,两者的距离没有明显收窄。动力结构上,2025 年纯电动 1062.2 万辆、插电混动 586.1 万辆(同比增 14.0%)、氢燃料电池 0.8 万辆(同比增 51.2%),纯电历年占比均超过 50%。
 重卡渗透率一年从不足 20% 冲到 53.9%
重卡是这一年变化最快的细分。新能源重卡的月度渗透率,2025 年初还不足 20%,到 12 月已经升到 53.9%。这一年 600 千瓦时以上的重卡车型销量 1.9 万辆,大电量车型开始进入干线运输场景。轻卡那边,2024 年深圳以 19400 辆、19.5% 的份额居首;新能源轻型货车的品牌格局里,吉利远程占 23.50%、福田汽车占 12.63%,陕汽商用车同比增速 665.0%、江铃 462.0%。
货车整体也在加速。2025 年新能源货车销量 47.0 万辆、同比增长约 135%,其中纯电动货车 43.5 万辆、占 92.6%,零排放货车市场渗透率 12.6%。客车是渗透率最高的商用车,2025 年 6 米以上客车销售 13.72 万辆、同比增 8.8%,新能源客车 6.51 万辆、同比增 13.4%,渗透率 47.4%,截至 2024 年底全国新能源城市公交车约 55.9 万辆。重卡的分量由保有量撑着——全国重型货车保有量近 800 万辆,只占机动车保有量的 2.3% 左右,却贡献了公路运输碳排放的 50% 以上。
营运车辆是另一块高渗透的样本。滴滴在国内注册的新能源汽车超过 600 万辆,其中纯电约 510 万辆;T3 出行覆盖 194 座城市、注册车辆约 140 万辆,自营新能源占比稳定在 90% 以上;曹操出行覆盖 195 座城市,自营定制纯电车队超过 3.8 万辆,电动化率接近 100%。营运场景里程高、路线固定,天然适合电动化,渗透速度也比私家车更彻底。
区域分布则相当集中。2024 年重卡销量前十的城市占全国 42%,深圳 6.8%、石家庄 5.5%、成都 4.0%;2025 年前十城市的集中度降到 36.71%,市场在往外扩散,但头部仍密。低温环境的短板同样具体,续航达成率华南最高 82%、东北最低 56%,气候对使用体验的影响无法靠单款车型抹平。
 高速桩覆盖率 97%,单桩功率却大多闲置
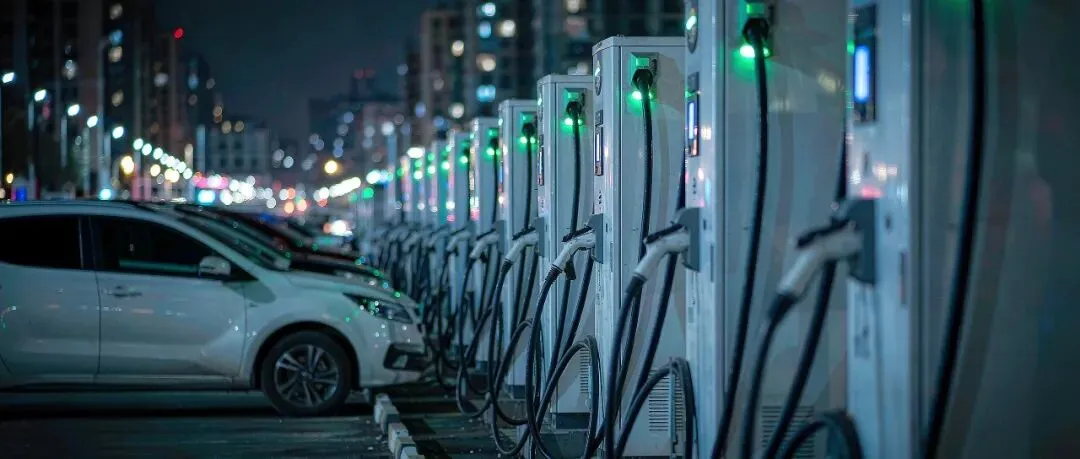
补能网络的「面子」已经不差了。截至 2024 年底,全国高速服务区累计建成充电桩 3.3 万台、覆盖率 97%;国网高速充电设施的可用率 98.37%、一次充电成功率 93.79%。高速充电服务费平均 0.8 元/度电,是城市公共站的 2 到 3 倍。
「里子」的问题在利用率上。国网高速充电设施的容量利用率只有 10.3%。木樨园超充站的例子更直观:站点单桩具备 240 千瓦的能力,实际单次充电功率大多在 10 到 40 千瓦,60 千瓦以上的很少,等于桩的能力没被用出来;该站 53.9% 的客户全年只充过一次。天津的社区桩也有类似的结构,截至 2024 年底社区公共桩 6.24 万台,2024 年单枪日均服务 0.55 次,设备输出功率均值 4.65 千瓦,社区桩整体效率 66.5%。铺桩的速度跑在了车辆需求前面,功率与需求的匹配没跟上。
技术上限在拉高。3C 车型从电量 30% 充到 100% 约需 40 分钟,5C 车型约 25 分钟;北京计划到 2025 年底建成超充站 1000 座。可硬件规格的提升,要落到「车主实际用得上」才算数——超充站的单桩能力和车主真实的充电习惯之间,还隔着一层匹配。
补能的目标已经写进了城市文件。唐山设定电动重卡车桩比 8:1、电动城市物流配送车 5:1,武汉要求城市配送新能源货车车桩比不高于 4:1;零排放货运走廊上,西部陆海新通道高速公路平均每 150 到 200 公里设 1 座换电站,成渝电走廊已建成 6 座、平均间距约 150 公里。客车领域的电池健康度也在被量化,SOH 与累计行驶里程的相关系数为 -0.473,350 千瓦时车型跑到 60 万公里时平均 SOH 约 0.90、327 千瓦时车型约 0.86。天津的测算更直接:在社区不增加配电容量与投资的前提下,通过增加 5.05 万台设备并采用功率分配策略,可满足未来 3 年的增长规模。
 用车行为的两极,和商用车剩下的硬骨头
充电行为分成了两拨。超过 50% 的网约车每天至少充一次电,私家车约 51% 每周充一次;费用上,私家车 86% 月充电费在 500 元以下,网约车 70% 月费在 1000 元以上。私桩的有无把体验拉开,私家车 41% 有私人桩,运营车只有 28%;用过预约充电的私桩用户里,桩利用率超过 60% 的占到 46% 以上。有没有桩,决定了充电是「顺手」还是「专门跑一趟」。
车的使用强度也被测了出来。广汽 A 级纯电常温下平均能耗约 12.5 千瓦时/百公里,续航达成率接近 90%;冬季低温约 15 千瓦时/百公里,达成率降到约 70%。影响能耗的前五个因子依次是减速度均值(23.9%)、高速占比(20.0%)、外温均值(13.7%)、能量回收众数(8.6%)、加速踏板非零均值(6.3%)。座舱的日均使用率超过 98.73%,单车日均使用时长超过 139 分钟,导航占使用次数的 28.11%;用过对外放电功能的车辆占 7.4%(车对负载 6.7%、车对车 0.7%),车对负载功率最高 6 千瓦。
商用车剩下的都是硬骨头。长途干线重卡面临重载续航不足、补能网络不完善、成本偏高,冷链运输的续航衰减更快,氢燃料电池则卡在系统成本高、加氢网络不足、安全标准不完善。补能的城乡与东西差距依然存在,偏远地区「有车无桩」「补能不便」;老旧小区充电的接入难、安装难、管理难,重卡与客车专用充换电站的密度不足,充电桩总量缺口与分布失衡并存。数据要素本身也没打通,标准不统一、共享机制不健全、权责不清晰,各家的数据仍是壁垒和孤岛。
高速桩的覆盖率是 97%,容量利用率是 10.3%;木樨园那座站有 240 千瓦的单桩能力,实际单次充电功率大多停在 10 到 40 千瓦。硬件铺出去了,能力还锁在柜子里。这一年新车销量到 1649 万辆、渗透率接近一半、出口翻倍,都是真实的;铺出去的硬件规模和真正被用起来的能力之间,却差着一截。接下来要补的,是这些闲置功率什么时候被真正叫醒。
文章数据来源:《新能源汽车大数据跟踪研究报告2025-2026》
扫码加入知识星球
星球成员可获取全部内容
今日星球更新内容:
发表评论
发表评论: