
 研报速递
算力基础设施全产业链综合服务商,AI算力租赁转型的弹性标的
算力基础设施 / AI算力租赁 / 创业板 / 富德举牌 / 2025减值出清
2025年减值出清+2026Q1业绩反转,富德产险举牌10%带来战略协同预期
数据截止:2026年一季报及2025年年报
综合评级:★★★☆ 谨慎增持(6.0/10) | 期望目标价:约61元 | 安全边际:当前估值已反映较多乐观预期,安全边际有限
目录
一、核心数据概览
1.1 公司叙述与定位
1.2 历年核心财务数据
1.3 核心估值与行业指标
二、商业模式与竞争格局
2.1 三大业务板块
2.2 核心业务模式四问
2.3 竞争格局(三层)
三、重大事件复盘
四、财务全景分析
五、盈利能力分析
六、现金流量分析
七、财务结构与风险分析
八、业务板块拆解
九、金字塔式成长框架
十、股东结构与机构动向
十一、利好与利空全景
十二、综合评分
十三、估值与三情景分析
十四、安全边际与操作策略
十五、关键跟踪清单
十六、投资结论
一、核心数据概览
1.1 从算力基础设施服务商走出的亚康股份
北京亚康万玮信息技术股份有限公司(301085)成立于2007年,2021年10月登陆深交所创业板,是国内领先的算力基础设施全产业链综合服务商。公司早期以IT设备销售与数据中心运维起家,现已形成覆盖算力设备选型、采购集成、AIDC部署运维到算力集群运营及AI推理词元输出的端到端服务能力。
公司客户以大型互联网公司与云厂商为主,2025年互联网行业收入占比高达90.68%,并构建了覆盖北京、上海、深圳、杭州、天津、庆阳、海南及香港,以及美国、新加坡、加拿大、马来西亚、爱尔兰的全球化服务网络。截至2025年末,公司在职员工约219人,属典型轻资产、高客户黏性的第三方服务商。
2025年是公司的阵痛与出清之年:受历史预付云汐科技、讯众股份款项大额减值拖累,全年归母净亏损1.42亿元,为上市以来首次年度亏损;但2026年一季度营收与净利双双恢复正增长,减值出清后迎来业绩拐点。
1.2 历年核心财务数据
| 年份 | 营收(亿) | 营收增速 | 净利润(亿) | 利润增速 | 毛利率 | 净利率 | ROE | 负债率 |
| 2020 | 12.12 | — | 0.99 | — | 16.13% | 8.2% | 31.7% | 40.51% |
| 2021 | 11.76 | -3.02% | 0.71 | -28.76% | 13.34% | 6.0% | 12.4% | 25.80% |
| 2022 | 14.59 | +24.13% | 0.81 | +14.02% | 12.34% | 5.5% | 10.3% | 29.91% |
| 2023 | 15.32 | +5.01% | 0.78 | -3.31% | 15.30% | 5.1% | 8.3% | 47.60% |
| 2024 | 13.79 | -10.05% | 0.28 | -64.69% | 14.28% | 2.0% | 2.5% | 45.14% |
| 2025 | 13.42 | -2.68% | -1.42 | -617.82% | 12.81% | -10.7% | -14.2% | 44.48% |
注:2020、2021为上市前后过渡期,增速以同比口径列示;2025年大额信用与资产减值约1.96亿元,导致净利润转负、ROE为-14.2%。
1.3 核心估值与行业指标
| 指标 | 数值 | 评价 |
| 股价(2026-08-24) | 约57.3元 | 较高位91.7元回落,但仍偏贵 |
| 总市值 | 约50亿元 | 小市值高弹性标的 |
| PB(LF) | 约5.3倍 | 显著高于IT服务行业中枢 |
| PS(TTM) | 约3.5倍 | 反映AI算力溢价 |
| PE(TTM) | 亏损 | 2025净亏损,PE失效,以PS/PB替代 |
| 股息率 | 0% | 2025年不分红,防御属性弱 |
二、商业模式与竞争格局
2.1 三大业务板块
公司主营业务由三大板块构成:算力基础设施综合服务(含IT运维、基础设施与园区运维管理)、算力设备集成销售(向政企与云厂商销售服务器等算力硬件)、数字化增值解决方案(为政企数字化转型提供云与方案服务)。2025年三者收入占比分别为54.40%、34.54%、11.06%。
| 业务板块 | 收入(亿) | 收入占比 | 毛利率 |
| 算力基础设施综合服务 | 7.30 | 54.40% | 18.99% |
| 算力设备集成销售 | 4.63 | 34.54% | -0.28% |
| 数字化增值解决方案 | 1.48 | 11.06% | 23.25% |
| 合计/其他 | 13.42 | 100% | 12.81% |
2.2 核心业务模式四问
盈利模式:公司赚取的是算力基础设施全生命周期的服务费与集成差价。综合服务按项目与运维周期收费,毛利约19%;设备集成则赚取硬件采购与交付的薄利差,2025年该板块毛利率已降至-0.28%,近乎盈亏平衡。
核心壁垒:一是头部互联网/云厂商的长期服务认证与客户黏性,切换成本高;二是覆盖海内外的标准化运维体系与快速响应能力;三是轻资产模式下对算力租赁运营的资源整合能力。但壁垒更多体现在服务侧,硬件集成端可替代性强。
周期位置:公司正处于从‘卖设备+做运维’向‘算力租赁运营’转型的投入期。东数西算支撑体系、算力租赁业务项目仍在建设爬坡,短期资本开支与减值压力并存,但中长期若租赁放量将打开第二曲线。
资本开支:2025年投资活动现金流净流出0.63亿元,主要用于总部房产购置与全国支撑服务体系升级;2023年曾因定增等融资活动净流入6.5亿元。整体资本开支相对克制,未出现激进扩表。
2.3 竞争格局(三层分析)
行业格局:算力基础设施第三方服务市场参与者众多、集中度低。硬件集成端以神州数码、紫光股份等大型分销商主导;运维与算力服务端与润建股份、首都在线等贴近。亚康以‘轻资产+头部客户+全球化’形成差异化定位。
| 可比公司 | 主营 | 营收规模 | 毛利率(约) | 与亚康差异 |
| 神州数码 | IT分销+云服务 | 超千亿 | 较低 | 规模大但以低毛利分销为主 |
| 润建股份 | 算力运维+通信 | 约90亿 | 约15% | 同业最贴近,运维能力强 |
| 首都在线 | IDC+云 | 约12亿 | 约15% | 重资产IDC为主 |
| 紫光股份 | 网络设备 | 超700亿 | 约20% | 硬件主导、体量大 |
| 亚康股份 | 算力综合服务 | 约13亿 | 约13% | 轻资产、客户优质、全球化 |
差异化优势:相较纯硬件分销商,亚康更贴近算力‘运营服务’环节,毛利率更高的综合服务占比超五成;相较重资产IDC厂商,公司资产更轻、现金流弹性更好;海外业务32.5%的高毛利构成独特增量。优势可持续但需警惕大客户自研运维带来的替代风险。
三、重大事件复盘
3.1 逐年大事记(2019-2026)
| 年份 | 关键事件 | 对财务/估值影响 |
| 2019-2020 | 深耕IT运维与设备销售,营收约13.5亿 | 稳健积累期 |
| 2021-10 | 深交所创业板上市,发行价21.44元 | 融资3.71亿,资产负债结构优化 |
| 2023-03 | 发行可转债募资2.51亿,布局东数西算支撑体系 | 负债率阶段性升至47.6% |
| 2024 | 预付云汐科技7826万、讯众股份5450万逾期未交货,审计出具保留意见 | 信用与资产减值累积,业绩承压 |
| 2025 | 对两项预付款合计计提减值约7480万,2024保留意见所涉事项消除,2025年为标准无保留意见 | 全年净亏损1.42亿,但报表出清 |
| 2026-04 | 披露2026一季报:营收3.60亿(+26.87%)、净利2373万(+38.61%) | 业绩拐点确认 |
| 2026-05 | 原二股东祥远至鸿向富德产险/富德科技协议转让10%(5.18亿),富德举牌 | 战略协同预期,18个月不减持 |
| 2026-07后 | 融资余额处近一年90%分位,市场人气旺盛 | 筹码博弈加剧 |
综上,公司近八年经历了‘上市扩张—激进预付暴雷—减值出清—战投举牌’的完整周期,2025年的大额减值为财务洗澡式出清,2026年在富德入股与AI算力高景气下开启修复。
四、财务全景分析
4.1 营收与净利润趋势
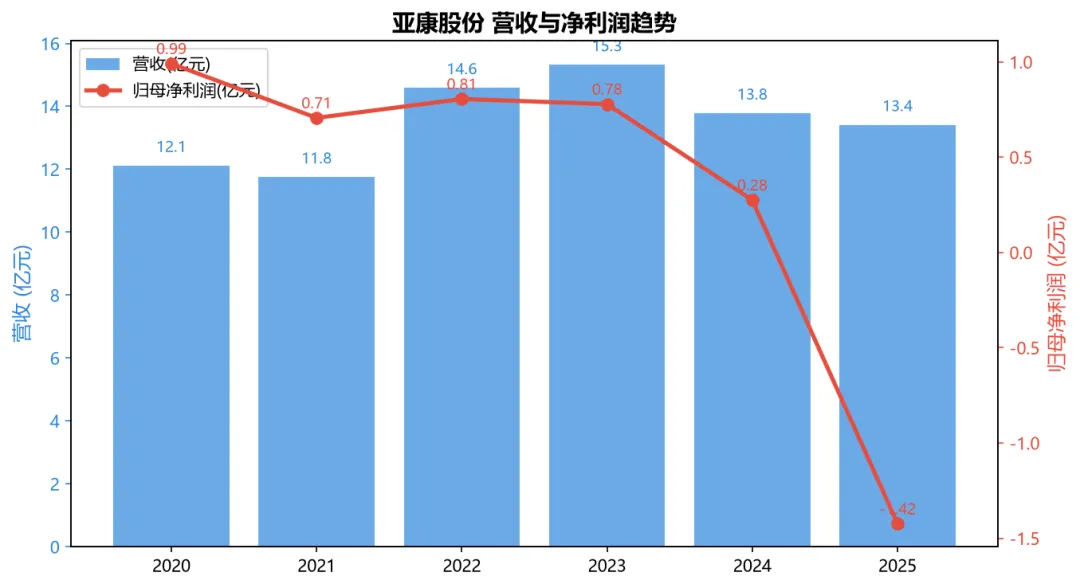
2020-2023年营收在12-15亿区间波动上行,2023年达15.32亿峰值;2024-2025年回落至13-14亿。净利润在2020-2023年稳定在0.7-1.0亿,2024年骤降至0.28亿,2025年因大额减值转为-1.42亿。柱线背离显示增收不增利的压力。
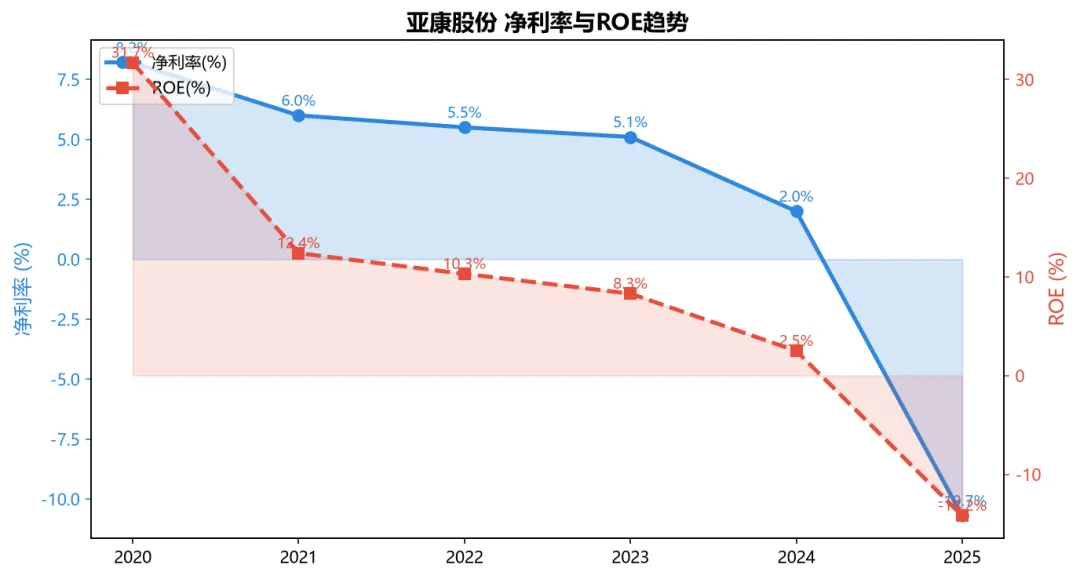
净利率与ROE同步下行:ROE从2020年31.7%(上市前小净资产高回报)降至2025年-14.2%;净利率2025年为-10.7%。2026Q1已回升至2.45%,修复趋势明确。
4.2 营收增速与利润增速剪刀差
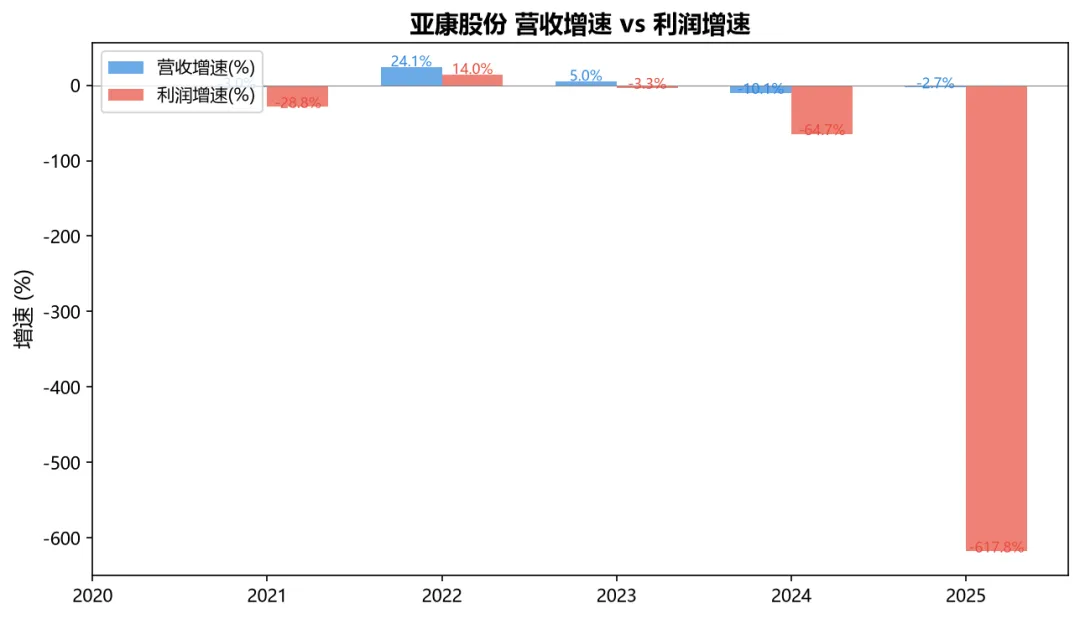
2022年营收增速+24.13%而利润增速仅+14.02%,2024-2025年利润增速大幅负于营收,主因减值与毛利率下滑。2026Q1二者重回正区间,剪刀差收窄。
4.3 营收规模与增长速度
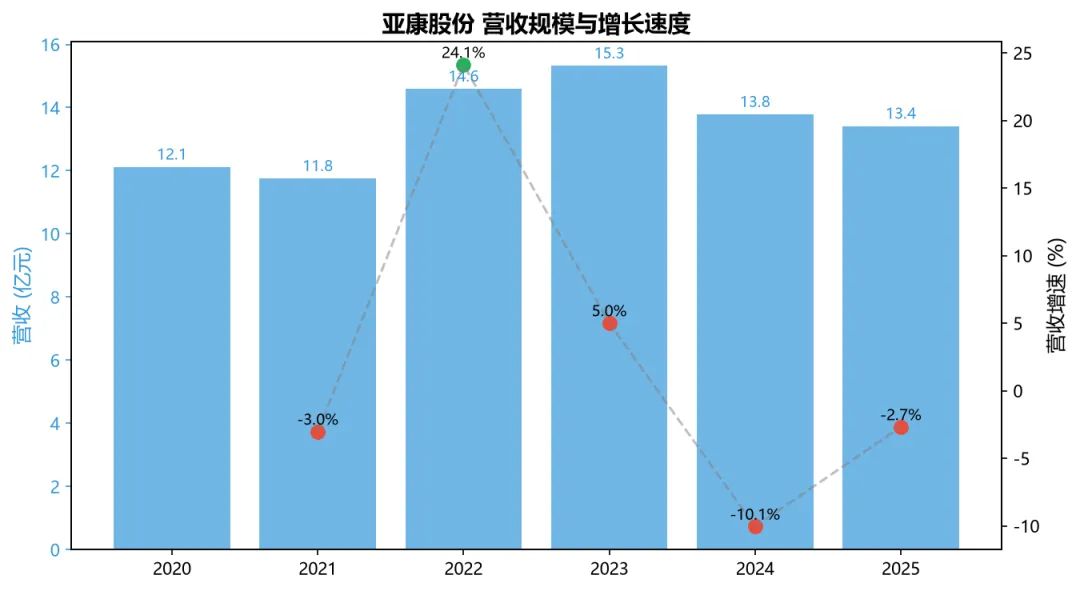
营收规模长期维持在13亿上下,增速弹性有限,说明公司仍处‘存量维稳+增量培育’阶段,未来增长更依赖算力租赁与AI推理等新增量业务的放量。
五、盈利能力分析
5.1 净利率与ROE驱动
公司盈利能力在2020-2023年保持稳健(净利率5-8%、ROE 8-10%),但2024年起受减值与硬件集成毛利恶化拖累快速下滑。核心矛盾在于:高毛利综合服务占比虽高,但低毛利设备集成(占比34.5%)拉低整体,且2025年该板块毛利率转负。
5.2 同业盈利对比
| 公司 | 毛利率(约) | 净利率(约) | ROE(2025,约) |
| 亚康股份 | 12.8% | -10.7% | -14.2% |
| 润建股份 | 约15% | 约5% | 约8% |
| 首都在线 | 约15% | 微利 | 约2% |
| IT服务行业中位数 | 约18% | 约6% | 约7% |
对比同业,亚康2025年因减值导致盈利指标失真显著低于行业;剔除减值后经营性利润率约在行业中枢附近。若2026年减值不再大额发生,净利率有望恢复至3-5%区间,ROE回正。
六、现金流量分析
6.1 三大现金流趋势
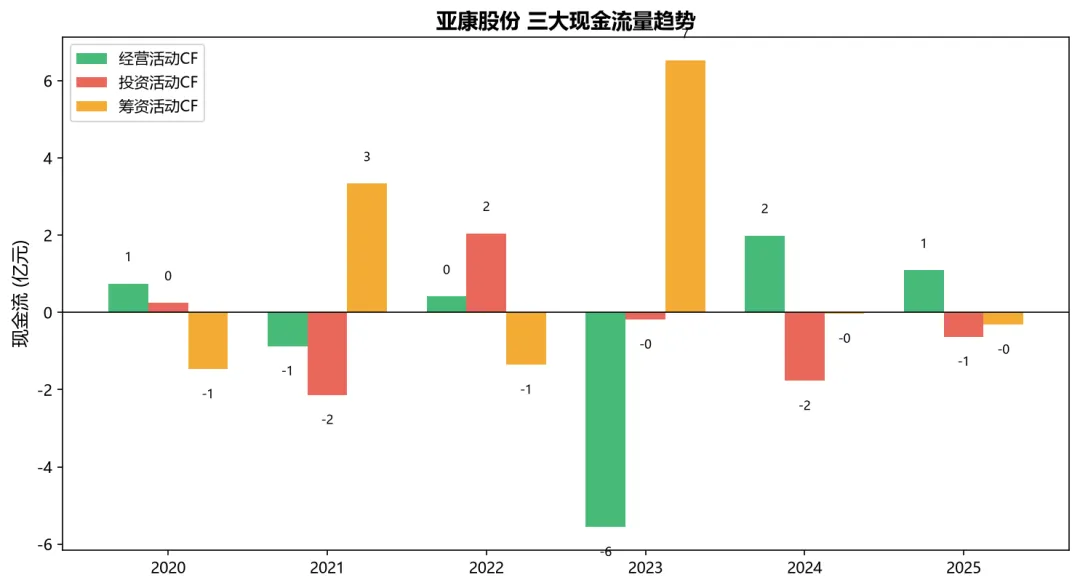
经营活动现金流波动剧烈:2023年净流出5.56亿(预收/垫款节奏),2024-2025年回正至1.99亿、1.09亿。投资活动2022年因理财等净流入2.05亿,其余年份小幅净流出。筹资活动2023年定增净流入6.5亿,近年转为净偿还。
6.2 现金流质量分析
净现比在2024年高达7.3倍(因净利润被减值压低而经营现金仍正),2025年因亏损转负失真;自由现金流(经营+投资)2025年约0.46亿元,由负转正,造血能力改善。整体看经营现金流质量在出清后明显好转。
6.3 四维度质量拆解
| 维度 | 表现 | 判断 |
| 经营/净利润匹配 | 2025净现比失真,2024为7.3x | 亏损年指标失真,常态为正 |
| 投资流出方向 | 2025投资CF -0.63亿,购总部房产 | 资本开支克制可控 |
| 筹资活动 | 2023定增+6.5亿,近年净偿还 | 分红少,依赖再融资补充 |
| 自由现金流 | 2025 FCF约0.46亿 | 由负转正,造血改善 |
七、财务结构与风险分析
7.1 负债与现金流结构
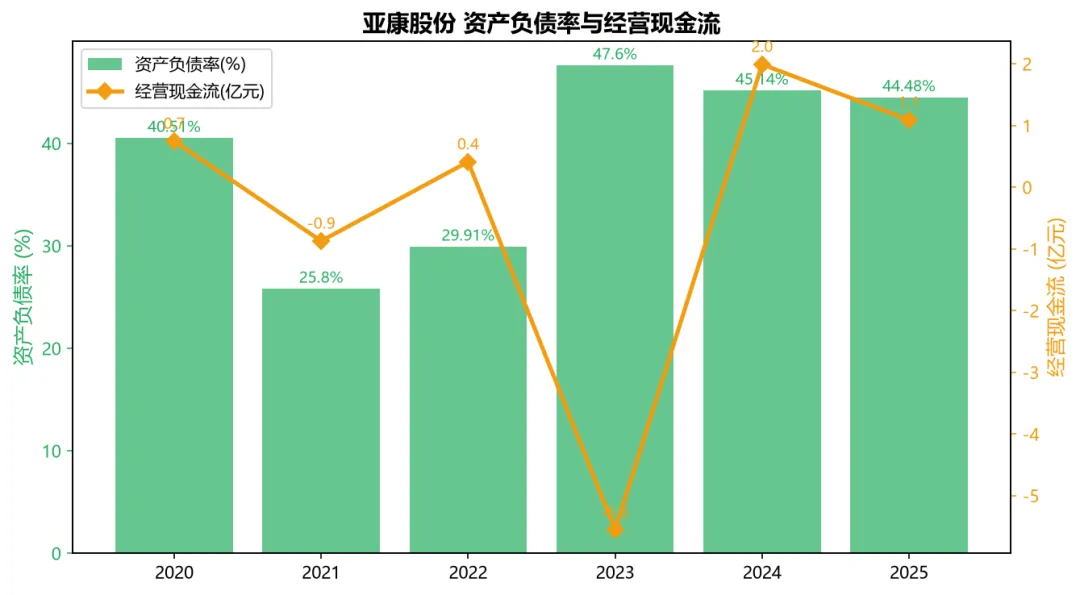
资产负债率长期在25%-48%区间,2025年为44.48%,以经营性无息负债为主,有息负债率约45%、短期借款规模可控,速动比率1.93、流动比率2.18,短期偿债压力不大。经营现金流与负债率反向波动,需关注垫款对现金流的占用。
7.2 重大或有风险(预付账款暴雷)
| 事项 | 金额 | 进展 | 风险等级 |
| 预付云汐科技 | 7825.88万 | 已计提减值6935万,诉讼未决 | 高(已基本减值) |
| 预付讯众股份 | 5450万 | 转其他应收,计提545万,讯众港股上市偿债强 | 中低 |
| 合计影响2025减值 | 约7480万 | 已体现在2025亏损 | 风险已释放 |
2024年审计保留意见正是由上述预付款可收回性引发,2025年通过大额计提与财产保全已消除保留事项。但诉讼尚未判决,若最终回收不及预期仍存在小幅追加减值可能,构成主要治理瑕疵。
八、业务板块拆解
8.1 板块收入与盈利结构
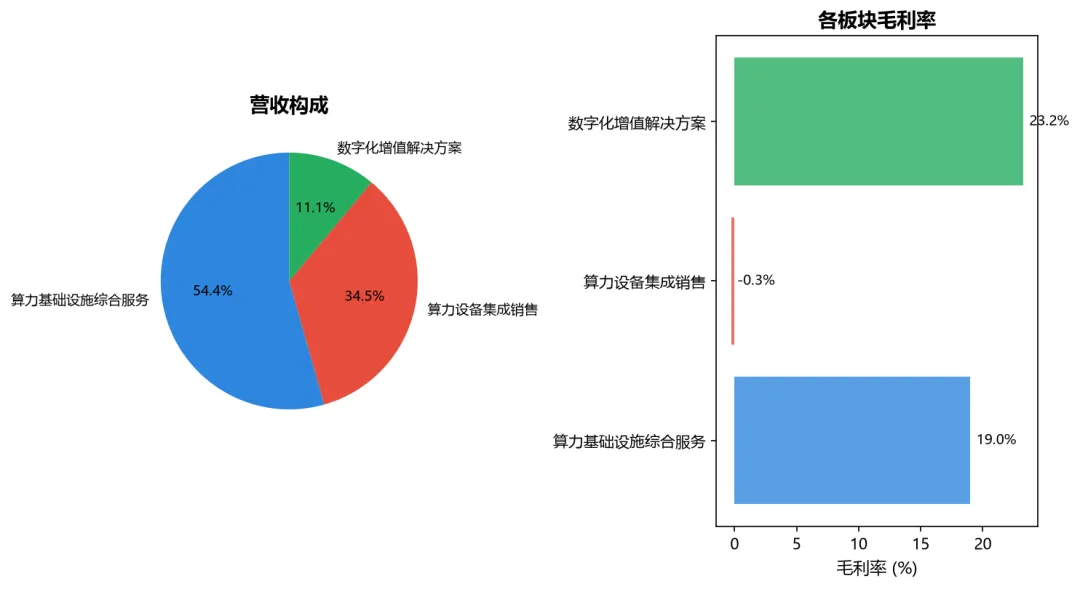
算力基础设施综合服务是收入与利润主力(7.30亿、占比54.4%、毛利约19%),是公司价值基本盘;算力设备集成销售规模4.63亿但毛利率-0.28%,近乎赔本赚吆喝;数字化增值解决方案1.48亿、毛利23.25%,是盈利质量最高的小板块。
8.2 分板块展望
| 板块 | 收入(亿) | 毛利率 | 趋势判断 |
| 综合服务 | 7.30 | 18.99% | 稳健基本盘,随AI算力运维需求增长 |
| 设备集成 | 4.63 | -0.28% | 价格战压力大,需控制低毛利硬件占比 |
| 数字化方案 | 1.48 | 23.25% | 高毛利,政企数字化转型驱动扩容 |
未来收入结构优化方向应是提升高毛利综合服务与数字化方案占比,压降低毛利硬件集成敞口;同时算力租赁运营作为新增长极,若成功放量将显著改善整体盈利质量。
九、金字塔式成长框架
9.1 底层稳定器:存量运维服务利润释放
综合服务板块凭借头部客户长期合同,提供相对稳定且毛利约19%的现金流,是抵御周期波动的压舱石。只要互联网大客户资本开支不出现断崖,该板块可支撑公司基本盈利。
9.2 中层增长极:算力租赁与AI推理运营
依托东数西算支撑体系与算力租赁项目,公司将服务延伸至算力运营与词元输出环节。沙利文数据显示2025下半年中国企业级大模型日均词元消耗较上半年增长263%,需求爆发为租赁运营提供强催化。
9.3 顶层期权:富德协同与全球化增量
富德系举牌10%带来的‘金融支持实业’协同、以及海外32.5%高毛利服务网络的扩张,构成远期期权。若协同订单落地或海外占比提升,将打开当前13亿营收规模的天花板。
十、股东结构与机构动向
10.1 股东户数变化(筹码集中度)
| 报告期 | 股东户数(户) | 较上期 | 趋势 |
| 2024-12-31 | 21067 | — | 基准 |
| 2025-03-31 | 17971 | -14.7% | 集中 |
| 2025-06-30 | 18570 | +3.3% | 略分散 |
| 2025-09-30 | 17275 | -7.0% | 集中 |
| 2025-12-31 | 14695 | -14.9% | 集中 |
| 2026-03-31 | 16346 | +11.2% | 分散(富德举牌后扩散) |
10.2 最新十大流通股东(2026-03-31)
| 排名 | 股东名称 | 持股(万股) | 占比 | 变动 | 信号 |
| 1 | 南京祥远至鸿 | 880.90 | 10.15% | 不变 | 原二股东,2026转给富德 |
| 2 | 徐江(实控人) | 790.96 | 9.12% | +71.85 | 实控人增持 |
| 3 | 重庆同茂益盛 | 428.79 | 4.94% | 不变 | 一致行动人 |
| 4 | 南京天佑永沣 | 135.87 | 1.57% | 不变 | 一致行动人 |
| 5 | 古桂林 | 52.55 | 0.61% | +11.25 | 高管增持 |
| 6 | 北京翼杨天益 | 39.03 | 0.45% | 不变 | 员工持股平台 |
| 7 | 香港中央结算 | 33.49 | 0.39% | +10.47 | 北向流入 |
| 8 | UBS AG | 30.12 | 0.35% | -2.50 | 外资微减 |
| 9 | 王丰 | 28.08 | 0.32% | 新进 | 高管新进 |
| 10 | 摩根士丹利 | 26.92 | 0.31% | 新进 | QFII新进 |
10.3 大股东质押与减持分析
实控人徐江曾在2023年质押合计1130万股(300万+830万),但已全部解押,公开信息未见当前大额质押,质押风险低。2025年徐江通过询价转让减持1.10%(引入机构),2026年祥远至鸿向富德协议转让10%且富德承诺18个月不减持,属战略锁仓,未形成二级市场抛压。
| 主体 | 事项 | 影响 |
| 徐江 | 历史质押已全解押 | 当前质押比例低,风险小 |
| 祥远至鸿 | 2026转让10%予富德 | 退出前十大,无减持抛压 |
| 富德产险/科技 | 举牌10%,18个月不减持 | 战略背书,锁仓利好 |
十一、利好与利空全景
11.1 利好(≥5条)
⭐⭐⭐ AI算力需求高景气:2025下半年中国企业级大模型日均词元消耗较上半年大增263%,公司算力设备集成与租赁运营直接受益。
⭐⭐⭐ 富德产险举牌10%成为第二大股东并承诺18个月不减持,带来‘金融支持实业’战略协同与长期资金背书。
⭐⭐⭐ 2026Q1业绩拐点确认:营收3.60亿同比+26.87%,归母净利2373万同比+38.61%,减值出清后盈利修复。
⭐⭐ 2025年信用+资产减值约1.96亿一次性出清,2024保留意见所涉预付事项已消除,报表轻装上阵。
⭐⭐ 算力租赁运营(东数西算支撑体系等项目)进入收获期,高毛利综合服务占比54%且维持约19%毛利。
⭐ 海外业务毛利率32.5%远高于国内10.5%,全球化服务网络(美/新/加/马来/爱尔兰)提供差异化增量。
11.2 利空(≥5条)
⭐⭐⭐ 2025年归母净亏损1.42亿元,上市以来首次年度亏损,盈利质量仍脆弱,估值缺乏利润锚。
⭐⭐⭐ 算力设备集成销售业务毛利率仅-0.28%(近似盈亏平衡),依赖低毛利硬件倒卖,价格战风险大。
⭐⭐⭐ 历史预付云汐/讯众款项暴雷,虽已减值但诉讼未决,仍存在回收不确定性及治理瑕疵隐忧。
⭐⭐ 高估值风险:PB约5.3倍、PS约3.5倍,显著高于IT服务行业中枢,已price-in较多AI乐观预期。
⭐⭐ 客户高度集中(互联网行业占90.68%、前五大客户依赖),大客户资本开支波动将直接冲击收入。
⭐ 股东户数2026Q1环比+11.2%筹码趋于分散,富德举牌后原二股东退出,短期筹码结构不稳。
十二、综合评分
12.1 多维评分
| 维度 | 评分(10) | 评价 | 权重 |
| 算力赛道景气 | 9 | AI算力需求高增,公司身处核心赛道 | 20% |
| 成长弹性 | 8 | 2026Q1营收净利双增,租赁业务放量 | 20% |
| 盈利质量 | 4 | 2025亏损、集成业务微利,仍需验证 | 20% |
| 财务健康 | 5 | 负债率45%可控,但经营现金波动大 | 15% |
| 治理与背书 | 6 | 富德举牌背书,但历史预付暴雷留痕 | 15% |
| 估值吸引力 | 4 | PB/PS偏高,安全边际有限 | 10% |
| 加权综合 | 6.0 | 赛道优但估值贵、盈利待验证 | 100% |
综合判断一句话:亚康股份是‘好赛道里的困境反转弹性标的’——下有富德举牌与算力景气托底,上有盈利验证与估值消化压力,适合风险偏好较高的成长型资金分批布局。
十三、估值与三情景分析
13.1 估值方法与思路
因2025年净亏损,PE(TTM)失效,本报告以市销率(PS)与市净率(PB)为主,并辅以2026年预期盈利的前向PE进行交叉验证。公司轻资产、营收相对稳定,PS更能反映其平台服务价值;同时参考同业润建股份等估值锚。
13.2 估值基准表
| 指标 | 数值 | 评价 |
| 股价(2026-08-24) | 约57.3元 | 参考基准 |
| 总市值 | 约50亿元 | 对应PS约3.5x(TTM) |
| PB(LF) | 约5.3倍 | 高于行业,估值偏贵 |
| PS(TTM) | 约3.5倍 | 含AI算力溢价 |
| 2026E净利润 | 约1.0亿(中性) | 减值出清后恢复 |
| 前向PE(中性) | 约50倍 | 成长股可接受区间 |
13.3 三情景估值
| 情景 | 触发条件 | 估值假设 | 目标价 | 概率 |
| 悲观 | AI算力资本开支退潮、集成价格战加剧、预付诉讼再减值 | PS回落至2.5x(市值约35亿) | 40元 | 25% |
| 中性 | 2026恢复盈利约1亿、租赁稳健、富德协同兑现 | 前向PE50x或PS3.5x(市值约52亿) | 60元 | 50% |
| 乐观 | 算力租赁+AI推理爆发、净利达2亿+、机构持续增持 | 前向PE40x或PS5x(市值约75亿) | 86元 | 25% |
期望目标价 = 40×25% + 60×50% + 86×25% = 10 + 30 + 21.5 ≈ 61.5元,约61元。当前股价57元已接近中性情景,上行空间主要取决于盈利兑现与富德协同进度。
十四、安全边际与操作策略
14.1 五层安全垫
①净资产保护:PB约5.3倍,虽不低但净资产9.3亿提供底线;②业务现金流保护:综合服务年经营现金持续为正;③利润流保护:2026Q1净利已转正并扩张;④客户壁垒保护:头部互联网客户长期合同锁定基本盘;⑤战略背书保护:富德举牌10%且18个月锁仓。整体安全边际中等偏薄,主要依赖成长兑现。
14.2 分级建仓策略
| 价格区间 | 操作 | 仓位 | 对应估值 |
| ≤46元(历史低位) | 重仓买入 | 15-20% | PS<2.8x,悲观情景下沿 |
| 46-54元 | 积极建仓 | 10-15% | PS 2.8-3.3x |
| 54-62元(当前区) | 分批建仓 | 8-10% | PS 3.3-3.8x |
| 62-75元 | 持有不加 | 维持 | PS 3.8-4.6x |
| ≥75元 | 减仓至半 | 5%底仓 | 进入乐观情景,防回撤 |
退出策略:若2026年报净利不及预期或预付诉讼出现不利判决,降至半仓;若净利持续超1.5亿且富德协同落地,可上移至乐观情景持有。
十五、关键跟踪清单
15.1 核心跟踪指标
| # | 跟踪指标 | 频率 | 关注要点 |
| 1 | 算力租赁收入增速 | 季报 | 能否从低基数放量 |
| 2 | 归母净利润(同比) | 季报 | 2026能否持续转正并扩张 |
| 3 | 预付云汐/讯众诉讼进展 | 事件 | 回收金额与减值冲回可能 |
| 4 | 综合服务毛利率 | 年报 | 维持18-19%还是下滑 |
| 5 | 前五大客户集中度 | 年报 | 互联网大客户资本开支节奏 |
| 6 | 富德协同落地 | 事件 | 业务/订单协同是否兑现 |
| 7 | 经营现金流净额 | 季报 | 能否持续为正覆盖投资 |
| 8 | 股东户数/北向持股 | 季报 | 筹码集中还是分散 |
十六、投资结论
16.1 核心判断
亚康股份是一只典型的‘困境反转+AI算力弹性’标的。2025年大额减值已完成财务出清,2024年保留意见所涉事项消除,2026年一季度营收与净利双增确认拐点。从中长期看,公司身处AI算力高景气赛道,综合服务基本盘稳健,算力租赁与富德协同构成新增量。
但风险同样突出:2025年上市首亏、设备集成近乎盈亏平衡、客户高度集中、估值PB/PS偏高且已反映较多乐观预期。当前57元股价已贴近中性情景目标价,短期安全边际有限,更适合以‘分批建仓、用时间换空间’的方式参与。
对于风险偏好较高的成长型投资者,可在54-62元区间分批建仓(8-10%仓位),下行至46元以下加重仓;保守型投资者建议等待2026年报净利持续兑现或估值回落至PS 3倍以下再介入。
16.2 核心矛盾
市场定价的是2025年减值暴雷的旧叙事,但实际已转向‘出清完毕+富德举牌+AI算力反转’的新逻辑——核心矛盾在于新逻辑能否被连续两三个季度的业绩兑现所确认。
16.3 关键风险
(1)盈利验证风险:若2026年净利未能持续扩张,高估值将快速回撤;(2)客户集中与价格战:互联网大客户资本开支放缓或硬件集成价格战将冲击收入;(3)诉讼与治理瑕疵:预付暴雷诉讼未决,存在追加减值可能;(4)筹码波动:股东户数上升、融资余额高位,短期博弈剧烈。
16.4 一句话总结
亚康股份——AI算力浪潮中的轻资产服务弹性标的,2025出清、2026反转,宜分批布局、以盈利兑现为锚。
本报告基于公开信息整理,仅供研究参考,不构成任何投资建议。股市有风险,投资需谨慎。
发表评论
发表评论: