
 研报速递
中国银发经济产业全景研究报告(2026修订版)之六:发展建议与展望
基于100+权威研究报告与行业数据的深度综合分析与前瞻洞察
█ 一、国际对比:日本经验与中国路径
1.1 日本银发经济的核心经验
日本是全球最早应对超级老龄化的国家,其经验对中国具有重要参考价值:
日本三大核心经验:
- 介护保险制度是产业催化剂。
2000年实施后,直接催生了护理机构、适老改造、康复辅具等全产业链,银发消费占家庭消费总额的比例从1990年的24.6%跃升至2023年的47.1%。
- 40岁以上强制参保机制。
个人与政府各承担50%筹资,65岁以上个人缴20%,40-64岁缴30%。2024年支出超12万亿日元,占社保预算1/4。
- 科技赋能养老。
AI与物联网技术深度融入医疗领域,催生智能养老床、居家机器人等创新产品,护理机器人2030年目标覆盖60%养老机构。
1.2 国际四大银发经济模式对比
1.3 美国PACE计划:医疗+护理+康复打包进社区
美国PACE计划(Program of All-Inclusive Care for the Elderly)是中国社区嵌入式养老的重要参照。 PACE将医疗、护理、康复打包进社区,150多个中心服务约5万老人,实现"一站式"综合照护。核心逻辑是 "按人头付费+全面服务"——政府按人头向PACE中心支付费用,中心负责提供从急性医疗到长期照护的全套服务,通过预防性健康管理降低总体医疗支出。
对中国启示: PACE模式验证了"社区嵌入式综合照护"的可行性——将医疗、护理、康复、社交、营养等多元服务整合在社区场景中,以"预防性健康管理"替代"被动医疗救治"。中国正在推进的"15分钟养老服务圈"和"医养结合"模式,与PACE的核心理念高度一致。
1.4 韩国老人长期疗养保险:最接近中国长护险的参照
韩国2008年实施老人长期疗养保险,与中国长护险最为接近。 覆盖65岁以上老人及65岁以下老年疾病患者,保费由国民健康保险基金承担,个人自付比例15%(居家服务)或20%(机构服务)。2024年覆盖约100万人,认证等级从3级扩展至5级(含轻度失能)。
对中国启示: (1)韩国经验表明,长护险制度的实施将直接催生护理机构、居家服务、康复辅具等全产业链;(2)轻度失能纳入保障范围可有效扩大产业规模,但需注意控制财政支出增长;(3)居家服务的个人自付比例低于机构服务,有效引导了"居家优先"的服务格局。
1.5 新加坡"乐龄社会":个人责任与政府兜底的平衡
新加坡构建了"CPF公积金+健康储蓄账户+乐龄公寓"三位一体的养老体系。 公积金制度(CPF)覆盖全民,通过普通账户、特别账户、保健储蓄账户实现"住房+养老+医疗"三重保障。乐龄公寓(Studio Apartment)提供30年租约,配备适老化设施和社区支持服务,售价约10万新元(约54万人民币),远低于市场价。
对中国启示: 新加坡模式的核心在于"个人责任与政府兜底"的平衡——通过CPF强制储蓄积累养老资产,通过乐龄公寓解决"住"的问题,通过健康储蓄账户解决"医"的问题。中国第三支柱个人养老金的"开户热、缴存冷"问题,可能需要借鉴新加坡的强制储蓄机制来破解。
█ 二、银发经济人才与就业:500万缺口下的职业化突围
银发经济面临严峻的人才供给瓶颈——这既是产业发展的最大制约,也是就业市场的最大蓝海。 全国养老服务从业人员仅 72.2万人(截至2025年底),养老护理员持证约50万人,而需求缺口超过 500万。行业人员年流失率超40%,30岁以下年轻护理员占比不足2%。2025年7月"养老服务师"新职业的确立,2026年6月职业资格制度正式实施,标志着银发经济人才建设从"散兵游勇"进入"正规军"时代。本章从人才缺口、职业化进程、薪酬与吸引力、产教融合等四个维度,深度解析银发经济人才与就业格局。
2.1 人才缺口全景:数量与结构的双重危机
数量缺口: 全国养老服务从业人员72.2万人(2025年底,同比增长12.2%),养老护理员持证约50万人,而失能半失能老人超4,000万——每位持证护理员理论上需服务80位失能老人。福寿康报告预测,未来五年护理员缺口超 500万,其中85%-95%集中于居家社区领域。
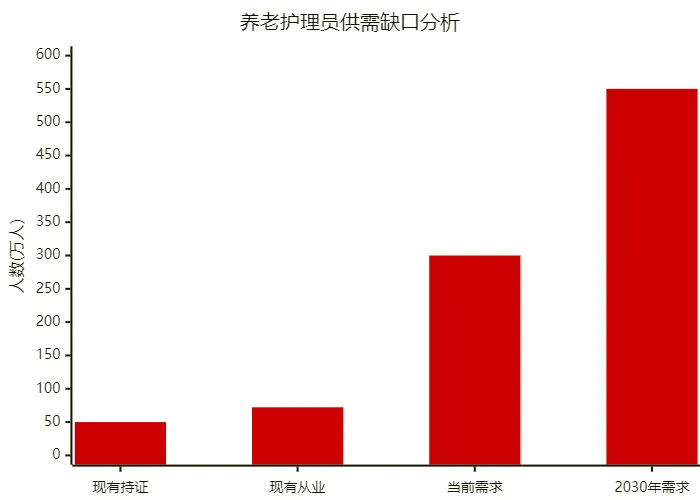
结构危机: 人才缺口不仅是数量问题,更是结构问题。当前护理员中40-59岁群体占比高达 83.25%,60岁以上群体占比逐年上升。女性护理员占比89.25%。30岁以下年轻护理员占比不足2%,且离职倾向近20%。初中学历占比超56%,平均从业年限不超过5年。
专业岗位严重不足: 康复治疗师、健康管理师、心理咨询师等专业岗位从业者严重不足——不到50%的养老机构配有全职健康管理师。全国老年医学执业医师仅4.28万人(2025年,净增4,120人),与3.23亿老年人的需求极不匹配。银发经济已从基础生活照护快速裂变为智慧健康养老、康复辅具、适老化改造、养老金融等多元新业态,急需 "懂照护、懂技术、懂运营、懂服务" 的复合型人才。
行业流失率分析: 年流失率超40%的背后,是"三低困境"——低收入(月均5,165元)、低社会地位(超65%公众认为社会地位偏低)、低职业天花板(缺乏职称晋升通道)。持证护理员月收入显著高于无证人员,专业技能水平与收入水平成正相关,凸显持续精进专业技能的重要性。
2.2 职业化进程加速:从"护理员"到"养老服务师"的跃迁
关键时间节点:
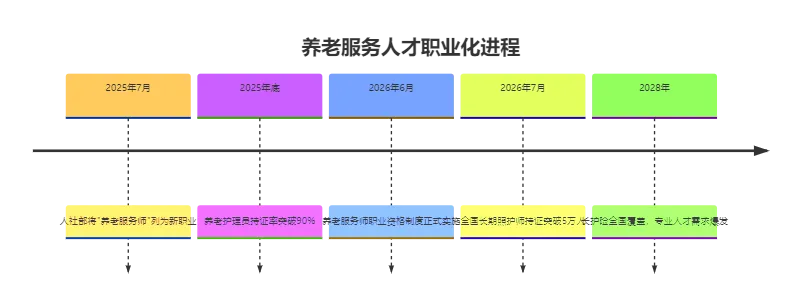
"养老服务师"新职业的内涵: 不同于传统养老护理员,养老服务师是涵盖 需求评估、方案设计、技术指导、质量管控 的复合型专业技术人才。构建"初级-中级-高级"三级职业资格体系,推动养老服务从"劳动密集型"向"专业技术型"转变。
长护险对人才建设的赋能: 长护险试点地区在人才留存、服务标准化、人才满意度等方面表现优异,对队伍稳定发展促进作用突出。长护险统一了20项日常生活照护服务和16项医疗护理服务内容,全国长期照护师持证人数突破5万人。长护险地区护理员在收入、工作满意度、职业稳定性方面具有明显优势。
护理员队伍的积极变化: 从业年限在增长、全职率在提高、收入在提高、持证率在提高(2023年78%→2025年90%+)、机构护理员的年龄在下降。超80%公众对职业发展前景持乐观态度,超1/3愿为更专业服务支付更高费用。
2.3 产教融合:破解"学校热、企业冷"的困局
全国政协委员建议: 将产教融合从"软倡导"变为"硬指标"——每个银发经济产业园区必须引入至少1所职业技术大学或高水平高职院校,同步建设集实训教学、技术转化、技能评价、就业服务于一体的国家级产教融合实训基地。园区内的龙头企业需与职业院校共建产业学院或现代学徒制项目。
当前教培现状: 100所培训院校中90%为职业技术院校,已实现"养老护理专业"全覆盖。但教培机构在为学员提供实践或就业机会方面还存在不足,校企合作流于表面。客户对养老护理员的专业价值没有充分认可,对养老护理员与家政服务员的区别认识不足。
地方实践:
- ● 北京朝阳区
:发布"京津冀智慧康养技能人才'引育用'一体化"合作计划,深化三地在智慧康养领域的技能人才培养与协作 - ● 山西
:举办首期银发经济高端人才培训班,160名民政骨干、康养行业及金融、高校专业人才参训 - ● 上海
:通过政策补贴、技能认证、薪酬改革、人才目录等多项举措破解行业发展难题
企业端人才建设标杆:
- ● 中国平安
:居家养老覆盖100个城市,近24万客户获得服务资格,生活管家满意度98%,医生管家满意度99% - ● 福寿康(数颐联康)
:业务遍布全国75个城市,南山大模型四大平台之一"数颐·福教授"专门针对养老人才培养场景 - ● 傅利叶智能
:旗下瑞和康医生集团赋能200余家国内康复医学科建设,为基层医院培养6,283位康复专业人员
2.4 薪酬与职业吸引力:从"低收入陷阱"到"专业溢价"
薪酬现状: 养老护理员月均收入约5,165元,三年工资增长率约7.07%,低于社会服务人员(10.47%)和居民服务业(9.17%)。长护险地区护理员收入显著高于非试点地区,专业技能水平与收入水平成正相关。
专业溢价正在形成: 超1/3公众愿为更专业服务支付更高费用。养老服务师职业资格制度实施后,高级养老服务师收入可达15,000元/月以上。长期照护师在长护险地区月收入6,000-10,000元。老年康复治疗师8,000-15,000元/月。AI+医疗算法工程师20,000-40,000元/月——科技+养老复合型人才的薪酬已接近互联网行业水平。
全国政协委员建议的政策突破: 单列养老服务技能人才职称评审序列,打破学历、论文限制,建立以技能水平、服务实绩和老年人满意度为核心的评审标准。建立技能等级与薪酬待遇的刚性联动机制,明确技能等级工资占薪酬总额的最低比例。实施"银龄工匠"人才计划,对在养老服务一线连续工作满10年、技能等级达到高级以上的从业人员给予一次性奖励和终身荣誉。
核心判断: 银发经济人才建设正处于"从量的积累到质的飞跃"的关键窗口期。养老服务师职业资格制度的实施,标志着行业从"低门槛、低认同"向"专业化、职业化"的根本转变。500万缺口不是"危机"而是"机遇"——每个缺口背后都是一个就业岗位、一个职业发展通道、一个产业升级的支点。"先拿证、再入行、选长护险地区、做科技+养老复合型人才"——这是当前银发经济从业者最务实的职业发展路径。
█ 三、投资发展方向建议
基于上述全景分析,以下投资方向建议遵循 "刚需×技术×政策"三重交集原则。
3.1 第一优先级:支付端基础设施(确定性最高)
| 长期护理保险服务 | |||
| 养老金融产品 | |||
| 养老服务消费补贴平台 |
3.2 第二优先级:科技赋能型赛道(成长性最强)
| 养老机器人 | |||
| AI健康管理 | |||
| 毫米波雷达/智能监测 | |||
| 适老化智能家居 |
3.3 第三优先级:服务升级型赛道(需求最刚性)
| 居家养老服务平台 | |||
| 特医食品 | |||
| 老年教育/兴趣学习 | |||
| 银发旅居/康养旅游 |
3.4 第四优先级:产品创新型赛道(供给缺口最大)
| 老年功能性服装 | |||
| 银发美妆/个护 | |||
| 老年辅具器械 |
3.5 各赛道盈利模式与竞争格局对比
投资者最关心的两个问题是"能不能赚钱"和"谁能赢"。 以下对核心赛道进行盈利模式、毛利率、集中度、盈亏平衡周期的系统对比。
竞争格局深度分析:
养老服务行业——高度分散、连锁化率不足10%。 全国4.17万家养老机构中,民办机构占比68.5%,但平均单体营收仅1,247万元,远低于国有背景机构的3,892万元。泰康之家以3.2%市占率位居第一,中国人寿2.9%,上海福寿园2.1%——前三名合计仅8.2%。养老服务机构连锁化率不足10%,远低于发达国家30%以上水平。这意味着行业整合空间巨大,品牌化、连锁化是确定性的发展方向。
养老机器人——"双寡头+八强"格局,量产能力决定胜负。 宇树科技(2025年出货5,500台,全球第一)与智元机器人(15,000台下线)形成双寡头格局,合计占据国内约80%的出货量。傅利叶智能(医疗康复)、优必选(超仿生+消费)、星动纪元(高动态)等在细分领域建立壁垒。2026年宇树科创板IPO、智元赴港IPO——资本化正在加速行业洗牌。
特医食品——国产替代加速,但外资仍占高端市场。 雀巢健康科学以超40%市占率稳居中国第一,但国产注册占比已从2020年的49%跃升至2025年的88%。冬泽特医获批数已超越雀巢位居国产前列。三类势力——专业特医系(冬泽/吉林麦孚)、乳业巨头系(飞鹤/伊利/君乐宝)、药企跨界系(辰欣/云南白药/恒瑞)——形成跨界混战格局。
康复辅具——"散乱小"格局,高端进口依赖度高。 康复器械行业CR3仅16.2%,大量中小企业陷入低价内卷。轮椅整机国产化率92.1%,护理床85.7%,但高端智能康复机器人领域进口产品占比达63.8%。2026年14部门三年行动方案明确提出培育超500家规上企业,行业整合与龙头培育是确定性的政策方向。
核心竞争壁垒总结:
3.6 投资建议的操作原则
- 优先布局"支付端已打开"的赛道。
长护险2028年全国覆盖是最确定的政策红利。 - 科技类项目优先选择"硬件+服务+数据"闭环模式。
纯硬件销售壁垒低,闭环模式才能构建长期护城河。 - ToB优先于ToC,但ToC增速更快。
短期内B端是主力市场,C端家庭市场将在未来3-5年迎来爆发。 - 关注"银发+AI"的交叉领域。
AI for science是银发科技的终极战场。 - 避开"重资产养老地产"陷阱。
南京银城23亿流拍、华润置地退出重资产板块的案例值得警惕。 - 关注农村养老市场。
1.7亿老年人口在农村,政策明确鼓励"养老+农村集体经济组织"模式。
█ 四、从业方向建议
以下从业方向建议面向 不同背景和阶段的求职者、创业者、转型者。
4.1 高技能专业型方向(适合医学/护理/康复/心理背景者)
| 养老服务师 | |||
| 长期照护师 | |||
| 老年康复治疗师 | |||
| 老年健康管理师 |
4.2 技术研发型方向(适合工程/计算机/AI/硬件背景者)
| 养老机器人工程师 | |||
| 智慧养老产品经理 | |||
| AI+医疗算法工程师 | |||
| 适老化IoT开发工程师 |
4.3 运营服务型方向(适合服务/管理/营销/金融背景者)
| 养老机构运营经理 | |||
| 银发电商运营 | |||
| 养老金融顾问 | |||
| 银发旅居/康养项目经理 |
4.4 创业型方向(适合有资源整合能力、行业经验者)
| 社区嵌入式养老服务站 | |||
| 居家适老化改造服务 | |||
| 银发内容/社群运营 | |||
| 老年助餐/营养餐配送 |
4.5 从业建议的操作原则
- 先拿证,再入行。
养老服务师、养老护理员、长期照护师等职业资格正在加速规范化。2026年养老服务师职业资格制度正式实施,是获取"第一代"资格的最佳窗口期。
- 优先选择长护险覆盖地区。
长护险地区在护理员收入、工作满意度、职业稳定性方面具有明显优势。
- 科技+养老复合型人才最稀缺。
当前养老护理员中40-59岁占83%、初中学历占56%,而养老科技公司需要的是能理解用户场景的技术人才。
- 从"平台型"企业切入积累经验。
中国平安居家养老(覆盖100城、24万客户)、福寿康(居家照护龙头)、泰康之家(养老社区标杆)等平台型企业,是快速积累行业认知和资源的理想起点。
- 关注"备老经济"——45-59岁群体的增量市场。
中国45-59岁备老人群达3.37亿,养老金融规划、健康管理、抗衰老等"备老"服务,面向的是消费能力最强的人群。
- 创业首选"轻资产、重服务、可复制"模式。
避免重蹈养老地产的覆辙。社区嵌入式服务、居家上门服务、数字化服务平台、银发内容电商等轻资产模式,启动成本低、试错周期短、现金流好。
█ 五、银发经济的风险与隐忧
银发经济前景广阔,但并非"无风险赛道"。 在产业高速扩张的同时,必须正视其面临的系统性风险。本章从政策风险、市场风险、技术风险、社会风险、国际风险五个维度,系统梳理银发经济发展的潜在隐忧。
5.1 政策风险:支付端可持续性存疑
长护险全国覆盖的资金可持续性是最大的政策风险。 日本介护保险2024年支出超12万亿日元,占社保预算1/4,财政压力持续加大。中国长护险2028年目标全国覆盖,但筹资机制尚未完全明确——过度依赖财政补贴的模式面临长期可持续性挑战。2023年社保基金支出占收入87.7%,财政补贴24,271.3亿元(占社保收入21.4%),养老金替代率仅46%且持续下降,延迟退休政策的社会接受度和实施效果存在不确定性。
养老金缺口隐忧: 2025年出生人口仅792万,人口自然增长率-2.41‰,"现收现付制"的基本养老保险面临日益严峻的代际平衡压力。若经济增速放缓叠加老龄化加速,养老金收支缺口可能快速扩大。
5.2 市场风险:同质化竞争与"抢老"泡沫
"抢老"大战存在同质化风险。 新京报2026年7月评论指出,一些地方在产业基础、医疗配套、公共服务没跟上的情况下盲目上马康养地产项目,入住率惨淡甚至烂尾。养老机构床位空置率长期维持在50%左右,2022-2025年床位总量连续3年负增长——大量无效供给与有效需求不足并存。
行业盈利困境: 全国养老机构平均入住率仅45.4%(盈亏平衡需60%),超七成传统养老机构处于亏损状态。低端同质化床位严重过剩,而中高端刚需服务供给严重不足。养老服务机构连锁化率不足10%,远低于发达国家30%以上水平。民营机构平均单体营收仅1,247万元,远低于国有背景机构的3,892万元。
重资产退出风险: 南京银城养老产业园23.155亿元起拍价流拍,华润置地挂牌转让润地康养100%股权——重资产养老地产的退出困境是行业前车之鉴。
5.3 技术风险:AI养老的伦理困境与产品落地难
产品闲置率高企: 约83%的智能手环、健康检测仪等适老化智能产品在使用三个月后即被闲置,反映出产品设计与用户真实需求之间的巨大鸿沟。
数据隐私与伦理: 当可穿戴设备24小时监测老人的心率、血压、心电波形,谁来保障这些最敏感的生理数据不被滥用?当AI辅助诊断出现偏差,责任边界如何厘清?当人形机器人越来越像"家人",真实的人际陪伴会因此被侵蚀还是被强化?
技术成熟度不足: 室外复杂环境防跌倒技术尚未攻克,人形机器人自主智能仍在"补课"阶段。马斯克在特斯拉2026年Q2财报电话会上指出:至今还没有一款人形机器人能够仅凭一句话或一个画面指令,自主完成各种日常工作。家用机器人重达50-70公斤,跌倒可能砸伤人,安全性问题比技术问题更大。
5.4 社会风险:数字鸿沟与代际公平
数字鸿沟加剧不平等: 仅6.69%的银发用户可熟练完成手机复杂操作,16.46%完全不会使用。74.98%老年人担忧AI产品操作学习困难。超六成老年人因不熟悉智能操作就医困难。当养老服务日益数字化、智能化,不会使用智能设备的老人可能被"边缘化"。
代际公平问题: 延迟退休政策可能加剧代际矛盾,年轻一代的就业机会和养老负担问题需要平衡。养老金融资源向城市高收入群体倾斜,农村老人的养老保障问题尤为突出。
5.5 国际风险:养老科技出口的地缘政治
出口市场不确定性: 中国养老科技企业出海加速,但地缘政治风险不可忽视。技术出口管制、数据跨境流动限制、目标市场的本地保护主义可能影响中国养老科技企业的国际化进程。核心零部件(如高端传感器、精密减速器)的进口依赖度仍然较高,供应链安全风险需要关注。
风险应对核心原则: (1)投资端:优先选择"轻资产、重服务、有支付端支撑"的赛道,避开重资产养老地产和纯硬件销售陷阱;(2)产品端:以"解决真实痛点"而非"炫技"为导向,降低使用门槛,提升长期用户黏性;(3)政策端:密切关注长护险筹资机制和地方财政可持续性,做好政策变动的情景预案;(4)技术端:平衡"技术创新"与"伦理合规",建立数据隐私保护和人机伦理规范。
█ 六、中国银发经济SWOT分析
基于本报告全部分析,采用国际通用的SWOT框架,对中国银发经济进行系统性综合评估。
6.1 SWOT矩阵
| 优势(Strengths) | |
| 劣势(Weaknesses) | |
| 机会(Opportunities) | |
| 威胁(Threats) |
6.2 SWOT交叉策略
基于SWOT分析,提出四大交叉策略:
| SO策略(优势×机会) | ||
| WO策略(劣势×机会) | ||
| ST策略(优势×威胁) | ||
| WT策略(劣势×威胁) |
SWOT总结: 中国银发经济处于"优势突出、机会明确、劣势明显、威胁可控"的战略格局。最大优势是"规模+供应链+技术"——3.23亿需求端×完整制造供应链×AI全球领先,构成三重护城河。最大劣势是"人才+供给+支付"——500万人才缺口×不足1万种产品×养老金替代率46%,构成三重瓶颈。最大机会是"长护险+AI+消费升级"——支付端打通×技术突破×需求升级,三重共振带来确定性增长。最大威胁是"财政可持续性"——养老金缺口和长护险筹资是长期隐忧,但短期内政策红利远大于风险。
█ 七、结论与展望
中国银发经济正处于 从"量变积累"到"质变爆发"的历史性拐点。3.23亿老年人口、每年净增超1,000万、2035年突破4亿的人口趋势,决定了银发经济不是可选赛道,而是未来30年中国经济最确定的结构性增长极。
从市场规模看,2025年9万亿元→2035年30万亿元的增长曲线,意味着年均复合增长率超过12%,远超GDP增速。从产业结构看,银发经济已从传统的"养老院+保健品"模式,进化为覆盖 养老照护、健康管理、养老金融、养老科技、智能装备、文旅旅居、老年教育、适老化改造、银发电商 等十余个细分赛道的综合性经济形态。
从驱动因素看,三重力量正在形成共振:人口结构 提供基础需求(第二轮婴儿潮退休潮持续15年)、政策体系 提供制度保障(长护险2028年全覆盖、养老服务师职业化、失能补贴全国实施)、技术进步 提供供给突破(AI、机器人、IoT、毫米波雷达等技术的养老场景落地)。
然而,银发经济的发展也面临不可回避的挑战:供需错配(老年用品不足1万种 vs 日本4万种,适老化改造普及率不足8%)、人才短缺(护理员缺口超500万,年流失率40%)、支付端不足(养老金替代率仅46%,家庭养老金融健康指数仅48.56分)、区域不均衡(农村1.7亿老人服务资源严重不足)。这些挑战既是障碍,也是机会——每个痛点背后都对应着一个可规模化的商业解决方案。
展望未来,银发经济将沿着三条主线演进:第一,从"养老"到"享老"——以60后为主体的新老人群体,推动消费从生存型向品质型、悦己型全面升级;第二,从"人力"到"科技"——AI和机器人将从根本上改变养老服务的供给方式;第三,从"事业"到"产业"——长护险的全面铺开将打通支付端,推动银发经济从政府主导的福利事业,真正转型为市场驱动的可持续产业。
对于投资者,银发经济提供了未来30年最具确定性的结构性机会,但需要精准选择"刚需×技术×政策"三重交集的赛道,避免重资产陷阱。对于从业者,养老护理员→养老服务师→长期照护师的职业晋升通道已经打开,科技+养老的复合型人才将成为行业最稀缺的资源。
7.1 情景分析:2035年银发经济市场规模的三种可能
基于对长护险推进速度、AI技术突破、消费升级节奏三大关键变量的不同假设,本报告构建三种情景:
| 乐观情景 | |||
| 基准情景 | |||
| 悲观情景 |
敏感性分析: 如果长护险全国覆盖推迟到2030年,养老服务、康复辅具、智能监测设备等依赖支付端的赛道将面临3-5年的增长延迟。如果AI养老技术取得突破性进展(如通用人形机器人成本降至5万以下),养老机器人市场规模将从2030年的183亿元向上修正至300-500亿元。如果延迟退休政策加速推进,将延缓老年人退出劳动力市场,但可能增加"备老经济"消费需求。
7.2 产业生命周期判断
一句话总结: 银发经济不是"赚老人的钱",而是"为3.23亿人的第二人生提供产品和服务"。这个市场的本质不是"老龄化危机",而是"长寿红利"——谁能用科技和服务让老年人的生活更有质量、更有尊严,谁就能赢得这个30万亿的未来。但必须清醒认识到:银发经济是"长坡厚雪",不是"赚快钱"的赛道——需要耐心资本、专业能力和长期主义精神。
█ 免责声明
本报告基于公开研究报告、政府政策文件及权威媒体报道综合整理。所有数据均标注来源,力求客观准确。报告中的投资建议和从业建议仅供参考,不构成任何形式的投资决策或职业选择建议。报告中的图表为基于公开数据的可视化呈现,原始数据版权归各机构所有。
西柚 - AI智能创作平台
https://www.aitaas.cn
版权所有,转发或使用文章内容须注明来自AITaaS.cn
发表评论
发表评论: