
 研报速递

一段被市场解读为 “分手” 的公告,短短半个月便迎来反转。
2026 年 9 月中旬,赛力斯与华为官宣调整问界运营权责,产品定义、品牌营销、渠道服务交由赛力斯主导,华为转为技术赋能。
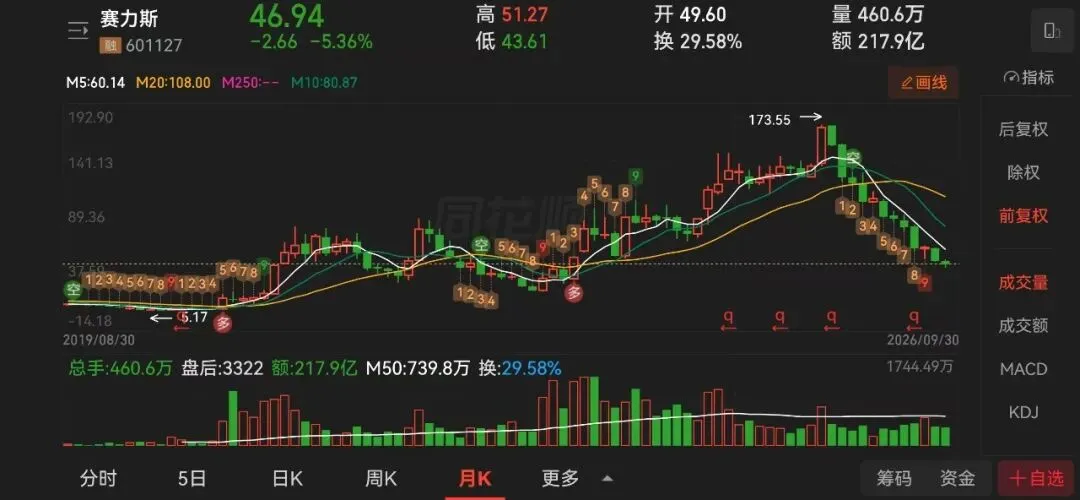
消息一出,资本市场迅速解读为双方合作走向终结,赛力斯股价承压,经销商、百万问界车主陷入焦虑。
仅仅半个月之后,9 月 30 日,双方在深圳正式签署新五年战略合作协议,联合组建问界专属业务团队,继续锚定高端品牌路线。
这场短暂的 “分手风波”,并不是简单的商业闹剧,而是中国智能汽车跨界合作范式的一次深度复盘。
市场需要回答三个核心问题:
原本传出合作走向终结,为什么双方再度绑定?
假设彻底终止合作,赛力斯将要承受怎样的系统性冲击?
过去数年,问界依托华为赋能,究竟打开了多大的高端新能源市场空间?
这次引发全网热议的传闻,本质不是决裂,而是旧模式的矛盾集中爆发,谈判博弈之后达成新的利益平衡。
回溯最早的合作起点,2021 年赛力斯与华为开启智选车深度绑定,华为深度参与产品定义、渠道销售、品牌营销,赛力斯负责整车制造、产线落地。
这套模式在行业内创造奇迹,但随着规模持续做大,内在矛盾逐步显现。
在旧的重合作模式下,华为输出鸿蒙座舱、ADS 高阶智驾、渠道营销体系,赛力斯向华为支付硬件采购、技术授权、渠道服务费用,行业测算综合对价大约占到整车售价 10%。
华为依托技术与渠道获得稳定收益,而整车制造、库存、价格战、销量下滑的经营风险全部由赛力斯承担。
2025 年,赛力斯依靠问界的爆发实现大幅盈利,净利润接近 60 亿元;但进入 2026 年,市场环境急转直下,新能源渗透率见顶,行业价格战加剧,赛力斯上半年营收同比下滑,归母净利润由盈转亏,半年亏损 17.17 亿元。
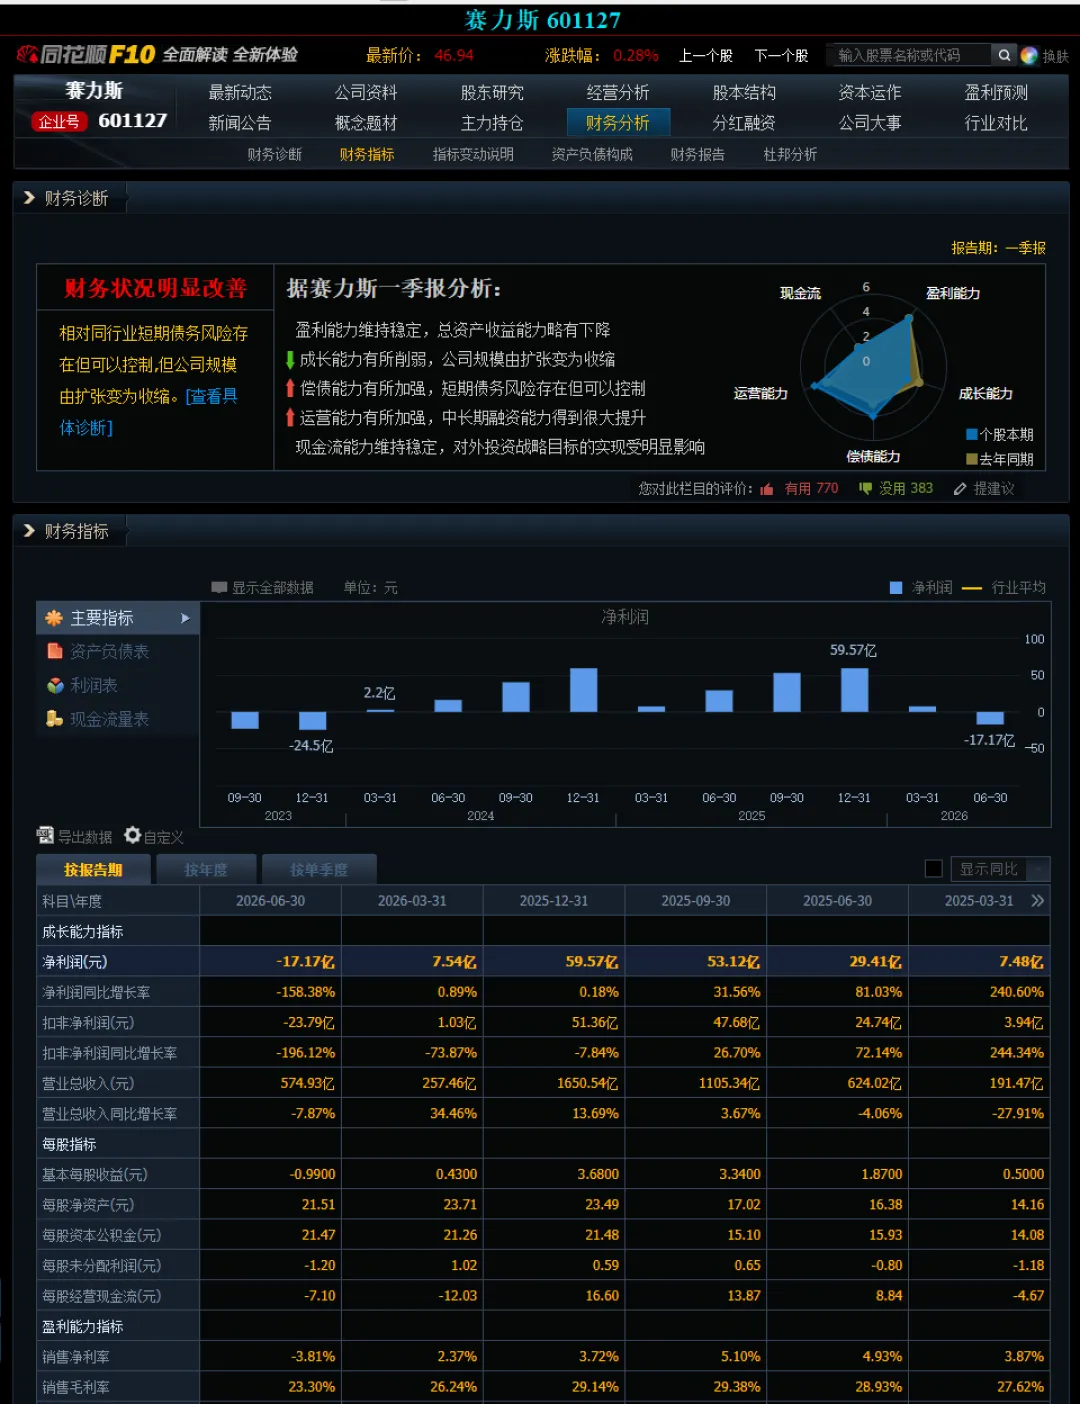
销量增速快速回落,成本压力持续放大,赛力斯希望拿回品牌、渠道主导权,降低综合服务成本,减少对华为全链路运营的依赖,这便是 9 月中旬官宣模式调整的直接动因。
市场迅速将权责调整解读为 “彻底分手”,资本市场立刻给出反馈:赛力斯股价大幅下挫,经销商信心动摇,大量潜在订单出现观望、退订,百万存量车主担忧后续 OTA 升级、维修保养、车辆保值率。
而站在华为视角,问界是鸿蒙智行矩阵里绝对的基本盘,多年来贡献鸿蒙智行超过六成销量,是验证鸿蒙座舱、ADS 智驾商业化落地的标杆产品。
如果问界彻底脱离华为体系,鸿蒙智行的品牌叙事、技术落地样本都会遭受重创,华为多年投入的技术、渠道资源也会损失重要载体。
简单来说,彻底分开,是典型的双输局面。
赛力斯失去智能座舱、高阶智驾核心技术供给与华为门店流量;华为失去高端市场最重要的规模化落地平台。
双方的核心诉求并非终止合作,而是重构权责:赛力斯拿到品牌、渠道运营主导权,降低经营成本;华为保留技术赋能角色,持续输出智能汽车全套解决方案,同时继续依托问界验证智能汽车技术。
新五年协议就是这套新分工的固化。双方不是回到过去华为全盘操盘的旧模式,而是升级为赛力斯主导经营、华为技术深度赋能、股权绑定长期合作的全新版本。
赛力斯此前已经收购引望 10% 股权,持有问界商标,股权层面深度绑定;新协议约定联合组建专属业务团队,保障车型迭代、OTA 持续更新、用户服务稳定。
这场短暂风波,是合作模式的迭代,而不是合作的终点。
如果抛开新五年协议,假设双方彻底终止合作,不再共享鸿蒙座舱、ADS 智驾、渠道体系,赛力斯将面临品牌、技术、渠道的三重系统性风险,生存压力会急剧放大。
第一重冲击:品牌溢价快速崩塌,订单大规模萎缩。问界的高端品牌叙事,根基就是华为的技术背书。
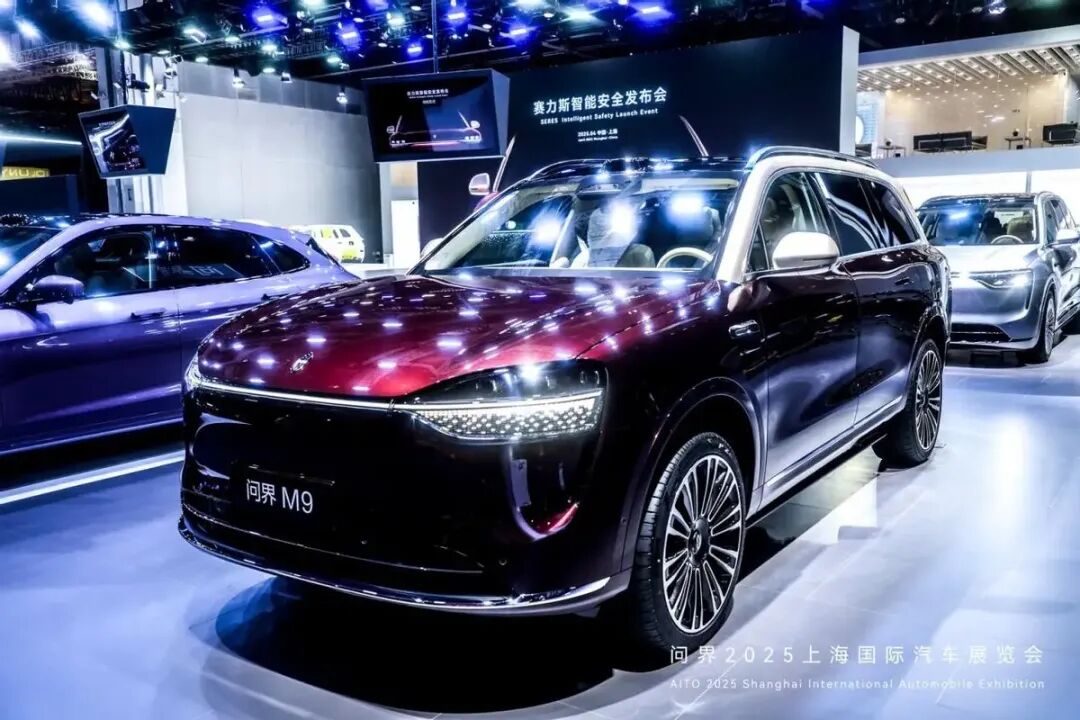
问界能够站稳 40 万以上高端新能源赛道,M9 成为 50 万级别销冠,核心卖点就是鸿蒙座舱、ADS 高阶智驾。一旦脱离华为,问界产品最核心的差异化卖点将不复存在。
国内高端新能源市场竞争极度内卷,理想、蔚来、极氪等对手已经形成稳固用户心智,缺少华为智能技术加持,问界会迅速失去独特竞争力。
消费者会质疑后续智能系统更新、车辆维保,存量二手车保值率会快速下行,潜在客户观望情绪蔓延,订单会出现断崖式下滑。
第二重冲击:核心智能技术供给断裂,短期无法自主替代。智能汽车的竞争,核心是座舱软件、自动驾驶算法、域控制器的竞争。
赛力斯强项是整车制造、增程平台、整车生产供应链,但是在高阶智驾、车机操作系统、智能域控软件领域,自研体系尚不足以快速对标华为 ADS 与鸿蒙座舱。
如果彻底终止合作,短期内找不到同级别成熟全套方案供应商。更换第三方方案,会面临漫长的适配、测试、迭代周期,至少需要 2-3 年才能完成产品切换,在此期间,产品竞争力会大幅落后同行,新车迭代节奏停滞。
第三重冲击:渠道体系重构,营销成本暴涨。过去多年,大量问界订单来自华为线下门店,华为门店自带巨大自然客流与品牌信任度。
一旦脱离合作,问界需要从 0 到 1 独立搭建全国门店、用户中心,广告投放、门店租金、销售团队全部由赛力斯自行承担。
虽然可以收回原有部分门店,但门店流量、转化能力会显著下降。营销费用会大幅抬升,叠加销量下滑,会进一步挤压本就微薄的单车利润,加剧亏损压力。
当然,风险是双向的。对华为而言,失去问界,意味着鸿蒙智行失去最大的销量基本盘,缺少高端市场规模化落地的标杆案例,ADS 与鸿蒙座舱的大规模验证场景变少,鸿蒙智行多品牌矩阵的说服力减弱。
但也要客观看到,完全终止合作并非瞬间归零。赛力斯已经持有引望股权,拥有问界商标,具备整车制造能力,存量百万用户的维保体系可以维持。
但短期 2-3 年,会进入剧烈阵痛期,销量、利润、估值都会承受巨大下行压力,这也是双方不愿走到彻底决裂的根本原因。
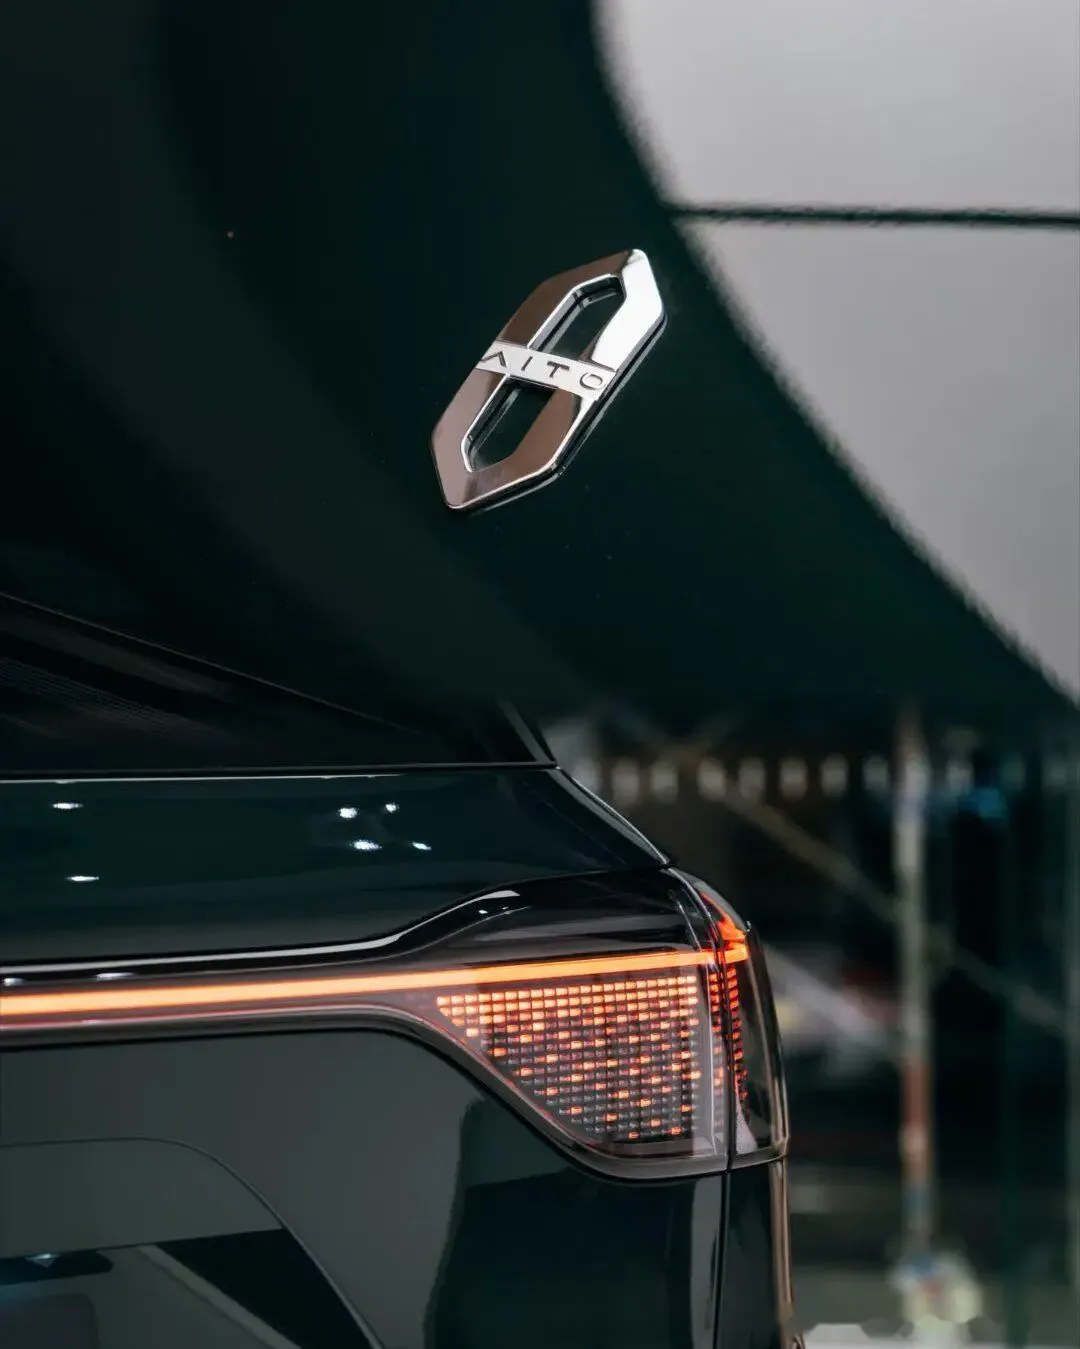
在与华为合作之前,赛力斯在新能源赛道长期处于边缘化状态,品牌认知弱,销量低迷,始终无法突破自主品牌价格天花板。
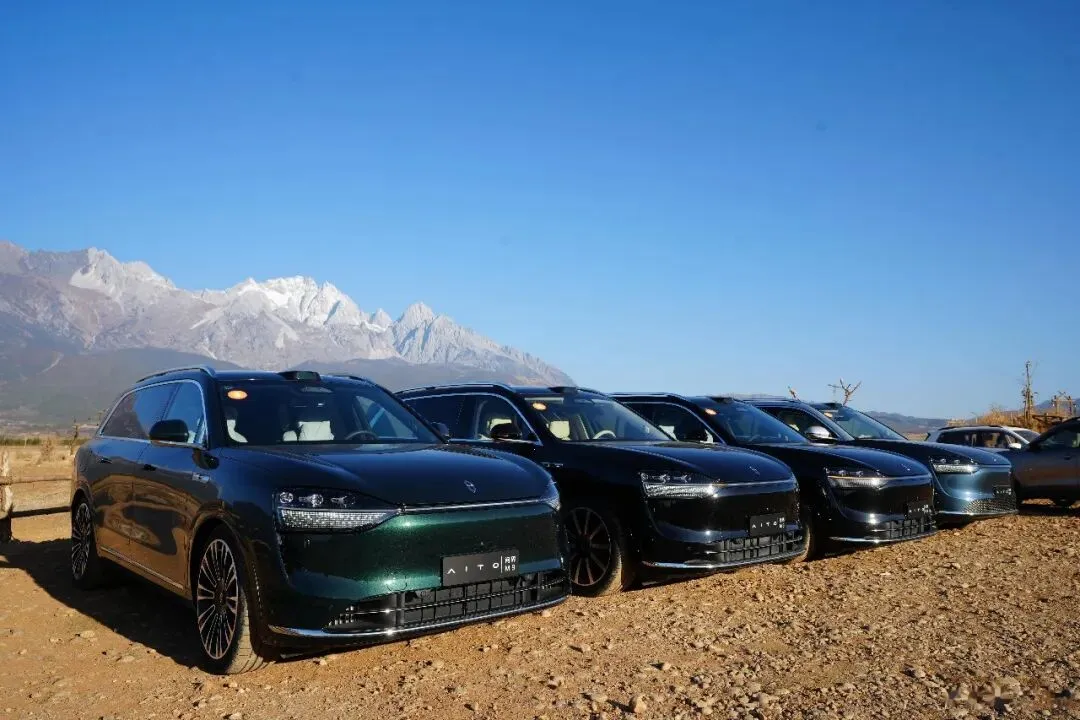
与华为跨界合作之后,问界用 46 个月实现 100 万辆整车下线,创造国内高端新能源品牌最快破百万的纪录,硬生生打开 25 万至 60 万国产高端新能源蓝海市场。
从交付数据来看,2022 年问界全年交付 7.62 万辆;2024 年交付 38.71 万辆;2025 年全年交付 42.29 万辆,贡献鸿蒙智行整体销量 71.8%。
产品矩阵覆盖 M5、M7、M8、M9,覆盖 25 万到 60 万价格带。其中 M9 全年交付超 11 万台,长期稳居 50 万元以上 SUV 销量榜首;M8 年交付突破 15 万台,拿下 40 万级别细分市场销冠。
问界的成交均价突破 41 万元,是国内少数能够稳定站稳 40 万以上价格带的自主品牌,打破了过去高端 SUV 市场被海外豪华品牌垄断的格局。
从经营规模来看,合作带来赛力斯营收量级跨越式增长。
2021 年赛力斯营收仅百亿级别,2024 年营收飙升至 1452.76 亿元,同比增长 305%,成功扭转连续多年亏损局面,2024 年实现归母净利润 59.46 亿元。
合作模式验证了一件事:国内车企可以依托制造能力,叠加科技企业的软件、智能技术,打造高端智能汽车品牌,走出区别于传统车企、新势力的第三条路径。
从产业赛道空间来看,问界的成功,不只是单一品牌的销量增长,更是验证了 “整车制造 + ICT 科技企业赋能” 的跨界范式。
在此之前,国内车企要么完全自研全套智能系统,投入巨大、周期漫长;要么采购零散零部件,无法实现座舱、智驾一体化协同。
问界证明,车企聚焦整车制造、底盘、整车集成,科技企业输出全套智能软件与硬件方案,可以快速打造具备强差异化竞争力的高端车型。
这套范式,也直接催生鸿蒙智行 “五界” 并行的布局,智界、享界、尊界陆续落地,形成完整的产品矩阵。
同时也要看清这套模式的天花板。红利巨大,但成本代价同样突出。为获得华为全套技术与渠道赋能,赛力斯每年需要向华为体系支付巨额采购与服务费用。
随着行业竞争加剧,增程、高阶智驾不再是独家稀缺卖点,理想、小鹏、极氪等对手持续发力,同时鸿蒙智行内部多个品牌之间也存在价格带分流,问界增长逐步放缓,利润承压,这也是本次模式调整的底层动因。
赛力斯与华为的五年新约,给国内智能汽车行业提供一个重要样本:车企与科技巨头的合作,不存在永远的蜜月期,也不存在简单的非此即彼。
深度绑定可以快速放大品牌、销量,打开高端市场空间;但长期绑定,会带来成本、话语权、利润分配的矛盾。
新能源汽车行业已经告别普涨红利,进入存量博弈。未来所有跨界合作,都要回答同一个命题:如何实现价值共享、风险共担,而不是一方承担全部经营风险,一方享受技术溢价。
赛力斯与华为的故事还没有写完,而这场风波,已经给整个中国智能汽车产业上了重要一课。
[免责声明]:
文中观点仅为作者个人观点。文章图片来源于网络,如涉及版权或者人物侵权问题,请及时联系我们,我们将第一时间删除。如有事件或数据存疑部分,请联系我们即刻作出更正。
撰文Writer | 潘谈
「沸点财经」出品人 「天府甄选」创始人
原四川日报集团成都报道编委
《巅峰》杂志总编辑 迅雷看看四川CEO
视觉 | 杨晓编辑 | 晴川 视频 | 李云尚
热文推荐 
发表评论
2026-10-11 06:07:24 回复该评论
发表评论: