
 研报速递
【医疗研报 · ADC·上篇】
B7-H3 ADC 击穿二线 SCLC 生存天花板
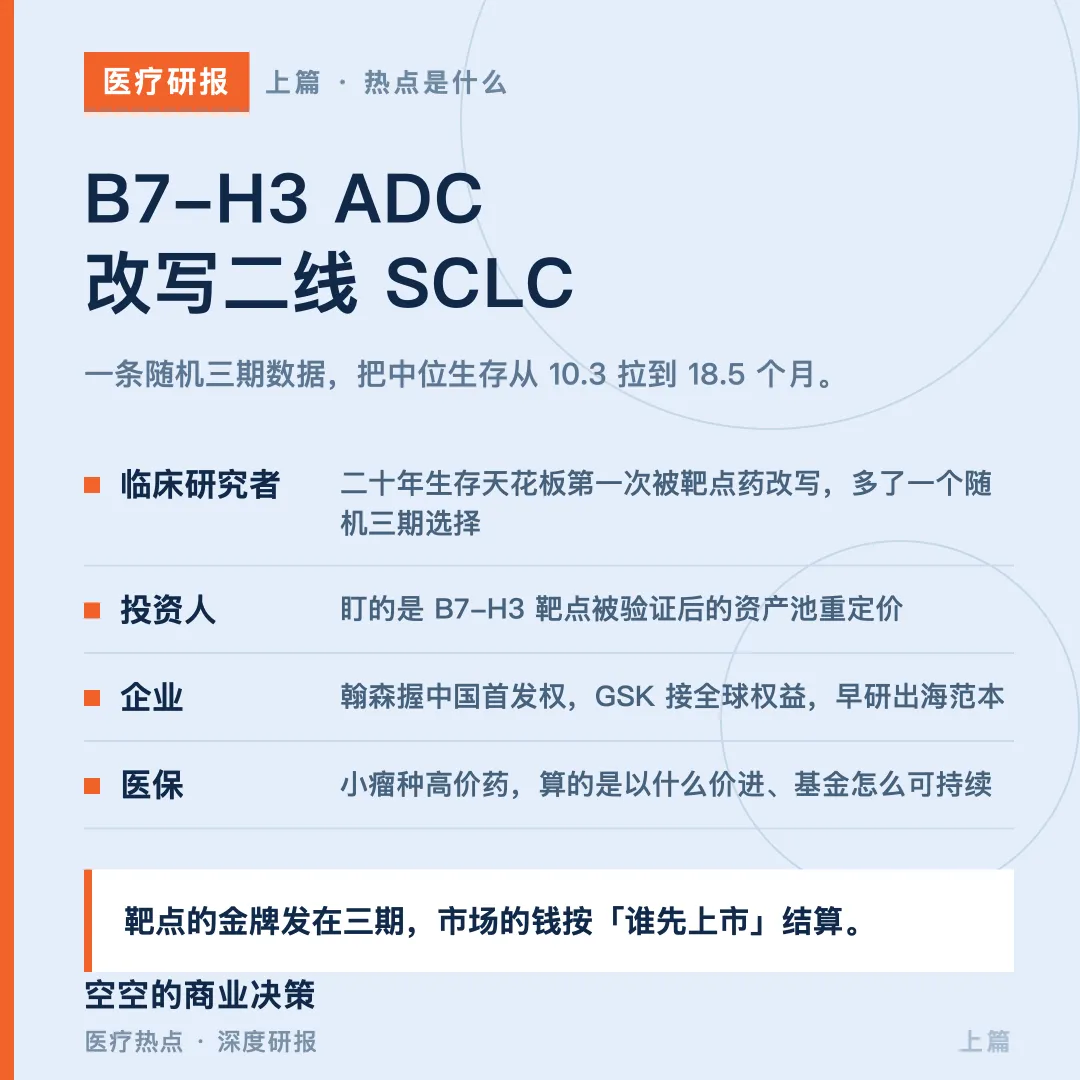
一条数据最近在肺癌大会上炸了场:复发小细胞肺癌的二线治疗,一种 B7-H3 抗体偶联药物(ADC)把患者中位总生存期从拓扑替康的 10.3 个月拉到 18.5 个月,死亡风险相对下降 54%(HR=0.46)。反差在于——这是中国原研在全球第一个用随机三期研究证明「B7-H3 ADC 能带来生存获益」的分子,可同靶点的另一款药(第一三共 / 默沙东的 I-DXd)已经抢跑美国药监局,处方药用户付费法案目标日定在 2026-10-10。First-in-class 的证据和中国市场的首发权,中间隔着一道监管时差。
一、为什么这条管线现在同时值得两拨人盯
对临床研究者,这件事的意义不在「又多了一个药」,而在它改写了二线小细胞肺癌长达二十年的生存天花板。小细胞肺癌是所有肺癌里最凶的一类:约 70% 患者确诊时已是广泛期,初始治疗敏感但几乎必然复发,进入二线后长期没有能显著拉长生存的武器。CSCO 小细胞肺癌诊疗指南(2025 版)白纸黑字写着:多数小细胞肺癌患者初始治疗后复发耐药,二线化疗后中位总生存期只有 4–5 个月。拓扑替康作为二线标准,缓解率有限、骨髓抑制重,医生手里几乎没有能改变生存结局的牌。ARTEMIS-008 把中位总生存期推到 18.5 个月,且是随机对照三期、达到主要终点——这是靶点类证据里最硬的一种,不是单臂二期能比的层级。
对投资人,这条管线的价值不在单点数据,而在它把「一个靶点的商业验证」提前兑现了。翰森制药早在 2023 年 12 月就把 HS-20093 大中华区以外权益授权给 GSK,拿到 1.85 亿美元首付款、最高 15.25 亿美元里程碑,总交易额超 17 亿美元。当时它只有一期数据。现在三期总生存阳性、中国上市许可申请获国家药监局受理并纳入优先审评,等于把「早研资产被跨国药企体系化认可」从故事变成了路线图——这直接关系到一类资产的估值锚,而不只是翰森一家的事。
一句话收口:对研究者,这是 B7-H3 靶点第一次在随机三期里拿到生存金牌;对投资人,这是「中国 early-stage ADC 平台资产」被重新定价的样板间。两件事指向同一分子,但兑现节奏不同步。
二、二线为什么是二十年的死局
要读懂这条数据的分量,得先懂二线小细胞肺癌为什么难。一线标准含铂化疗加免疫检查点抑制剂,初始缓解率高,但肿瘤几乎必然在 6–12 个月内卷土重来,且复发后对化疗高度耐药。问题出在生物学:小细胞肺癌本身就是神经内分泌型、倍增快、早转移,基因组混乱,缺乏可成药驱动突变,所以没有非小细胞肺癌那种「挑靶点、吃靶向药」的从容。
免疫治疗的尴尬在于:它把一线缓解率做高了,却没能把「缓解」翻译成长生存红利带到二线。患者一线用过免疫后复发,二线再上免疫获益有限,指南对这类人群甚至建议回到含铂双药。于是二线长期卡在「化疗换化疗」的循环里——拓扑替康、伊立替康、吉西他滨轮替,总生存却始终在个位数月徘徊。这不是医生不用心,是武器库里没有能改写结局的弹种。
从分子分型看,小细胞肺癌可分成 ASCL1 主导型、NEUROD1 型、POU2F3 型、YAP1 型等亚型,它们对靶向与免疫的响应本就不同。过去几年产业界试过 DLL3、BCL-2、PI3K 等多条路,真正在二线把生存拉过对照的屈指可数。这也是为什么「OS 阳性」比「ORR 漂亮」值钱得多:小细胞肺癌的二期研究里 ORR 看着不差的药物不少,但能随机对照验证总生存的,此前几乎没有。ARTEMIS-008 的 18.5 个月,是第一次在这个人群里把中位生存推到接近一年半。
为什么偏偏是现在?B7-H3 早年做免疫调节剂屡屡受挫,转做 ADC 投递锚点后才跑通——说明靶没变,是把靶「用对方式用」才关键。此前 DLL3 双抗、BCL-2 抑制剂在二线各有试探,但要么证据层级不够、要么毒性压不住,没谁能随机三期验证总生存。HS-20093 的突破,是「靶 + 载荷 + 连接子 + 临床设计」四件同时就位的结果,不是单点运气。
三、来龙去脉:一个分子怎么走到主席论坛
HS-20093(通用名 risvutatug rezetecan,研发代号 GSK5764227)是翰森制药自研的 B7-H3 靶向 ADC,由全人源抗 B7-H3 单抗、拓扑异构酶 I 抑制剂载荷 rezetecan、可裂解四肽连接子三部分构成。它的临床轨迹按时间排,能看清「证据如何一级级累积」:
▍最早在一期 ARTEMIS-001(注册号 NCT05276609)里展现抗肿瘤活性,最大耐受剂量定在 12.0 mg/kg,小细胞肺癌队列客观缓解率在 50%–54% 区间;这部分数据在 2023 年美国临床肿瘤学会年会上以晚期实体瘤一期结果形式亮相,是吸引 GSK 的初步信号。
▍2023 年 12 月,翰森与 GSK 签独家许可,GSK 拿到中国内地、港澳台以外全球权益、负责后续全球开发,翰森保留中国权益并拿 1.85 亿美元首付、最高 15.25 亿美元里程碑。
▍2026 年 9 月 2 日,HS-20093 用于小细胞肺癌的上市许可申请获国家药监局受理并纳入优先审评。
▍2026 年 9 月 13 日,在最近一届世界肺癌大会主席论坛,以最新突破性摘要(LBA)口头报告 ARTEMIS-008 三期期中结果:对比拓扑替康,达到总生存期主要终点,HR=0.46(95% CI 0.35–0.62,p<0.001)。
▍同步,GSK 在全球推进 EMBOLD 项目,已入组超 1000 名患者;其中中国外复发广泛期小细胞肺癌的三期 EMBOLD SCLC-301(注册号 NCT07099898)关键数据预计 2027 年读出。
这个分子处在「中国已报产、全球三期在推进」的交叉口:中国进度领先海外,海外由 GSK 接棒。这种「中国领先、海外跟随」的错位,是这代国产 ADC 的典型姿态。
把这条轨迹拆开看,对判断「国产创新药成色」很有用:一期数据走出去、授权落袋首付、三期阳性回头验证、报产拿优先审评——四步环环相扣,任何一步掉链子都到不了主席论坛。HS-20093 的特殊,在于它每一步都踩在了节点上:一期 ORR 够硬才换来 2023 年授权,授权带来的资金与全球开发又反哺中国报产,三期阳性再给交易「行权」。这不是偶然的好运,是一条被设计出来的证据累积链。
四、GSK 为什么在 2023 年就下注
翰森能拿到 1.85 亿美元首付,不是凭一期数据好看那么简单,而是撞上了买方的时间窗口。GSK 在 2016 年重归肿瘤赛道后进展不顺:PD-1 产品表现不及预期,PARP 抑制剂承压,更关键的是其全球首款 BCMA 靶向 ADC 在验证性临床失败后于 2022 年撤市。一班人急需在 ADC 浪潮里找回存在感,而中国公司在 ADC 上的研发速度与数量正好补了它的管线缺口。
于是 2023 年 GSK 连连出手:10 月先拿翰森另一款 B7-H4 ADC(HS-20089),12 月再加 HS-20093,两笔首付合计 2.65 亿美元、最高总额超 32 亿美元。对 GSK 是「用首付买期权、赌靶点成」,对翰森是「早研资产出海、锁定首付落袋」。这笔交易的聪明之处,在于它没有赌最终上市,而是赌「B7-H3 这个靶在实体瘤里被验证」——如今三期 OS 阳性,相当于期权被部分行权。理解了这层,下篇算估值时才不会把「翰森赚了多少」当成重点,重点应是「靶点的折现逻辑被验证了」。
值得补一句:GSK 这两次出手(B7-H4 与 B7-H3 两款 ADC)都不是「买一个药」,而是「买一个靶点家族的平台选项」。B7 家族里 B7-H3、B7-H4 陆续被做成 ADC,说明买方赌的是「B7 家族作为 ADC 锚点」这一 broader 逻辑,而非单个分子。这种「平台式下注」对卖方的启示是:早期资产若能讲清「属于哪个可扩展靶点家族」,溢价空间更大。这恰恰是翰森能把两笔都卖出好价钱的底层叙事。
五、拆开看,这一局里各方在算什么
一张账单里有六方,各有各的算盘,谁也没在占便宜。
▍患者:复发小细胞肺癌长期是「无药可选」的群体。中位总生存从两位数月拉到接近一年半,是实打实的生存获益;但代价是 ADC 的骨髓抑制与间质性肺炎风险,以及——若最终进医保前的定价——不低的自费负担。获益与代价要一起看,不能只念 OS 数字。
▍医生:多了一个有最高级别证据的选择,但二线人群高度异质(≤6 个月复发 vs >6 个月复发、是否用过免疫维持),怎么排兵布阵要靠后续头对头与真实世界数据,不是一张生存曲线就能定序。医生算的是「这个病人该不该用、用多大事」。
▍翰森制药:中国权益握在自己手里,报产加优先审评意味着近一两年内可能拿到国内首个 B7-H3 ADC 上市资格;这同时是它从仿制向创新转型、证明自有 ADC 平台成色的关键一战。它算的是国内首发权与销售兑现。
▍GSK:2023 年用 1.85 亿美元首付买到的期权,现在被三期阳性大幅升值;但海外进度落在 I-DXd 之后,要拼的是更广瘤种(前列腺癌、骨肉瘤等)和联合用药的扩展。它算的是全球权益的终值。
▍投资人:盯的是「B7-H3 靶点是否被验证」外溢到整个 ADC 资产池的重定价,以及翰森估值里创新药占比的抬升;可比锚是 I-DXd 的美国节点。它算的是折现率和催化剂节奏。
▍医保:高价 ADC 进不进、怎么进目录,直接决定可及性。小细胞肺癌是小瘤种、二线人群有限,测算报销盘子相对可控,但单价高,谈判价是关键变量。它算的是基金可持续与可及性的平衡。
六、技术就绪度与支付就绪度的错位
这一节给投资人看,研究者也得懂:这款分子在技术就绪度上已经「毕业」(随机三期 OS 阳性、报产),但支付就绪度还停在门口。差距来自三点。
第一,适应症人群小。二线复发小细胞肺癌在中国是万级量级的年新发人群,和肺癌一线、乳腺癌这种大池子不是一个量级,销售峰值天花板天然受限——除非往前线推、往其他瘤种扩。第二,单价预期高。ADC 生产成本与定价都偏高,进医保前的年化费用对普通家庭是重负。第三,竞争时差。I-DXd 若如期在美国获批,全球「首个 B7-H3 ADC」叙事归第一三共,HS-20093 的差异化叙事就收窄到中国窗口——中国首发权是真实利好,但叙事权重会被稀释。
三点合起来说明:技术上的胜利不等于商业上的确定性,中间隔着支付设计和竞争节奏两道闸门。
七、把这条数据放进「国产 ADC 出海」的大盘
单看一个分子会低估它的信号意义。把视角拉到出海大盘:公开统计显示,2023 年全年中国创新药对外授权交易总额约400亿美元、笔数超50笔;2024年总额约519亿美元、笔数94笔;2025年总额超1300亿美元、笔数150笔。截至最近,国内药企累计披露对外授权已破123笔、总额破1030亿美元、首付款合计约50 亿美元。
这条曲线说明:出海不是偶发事件,而是成了中国创新药的主流变现通道。HS-20093 这类「早研阶段就被 MNC 接盘」的交易,正处在曲线的上行段——ARTEMIS-008 的三期阳性,等于给这条曲线又加了一个「靶点被验证」的注脚。对投资人,真正要跟踪的不是一笔交易赚多少,而是「靶点验证 → 资产重定价 → 后续授权溢价」这条传导链是否被一次次确认。
交易结构本身也在进化:从早年「卖青苗一次性变现」,到如今「首付落袋 + 里程碑按阶段 + 销售分成留上行」,企业既拿到确定性现金、又保留尾部期权。这种结构让早研资产能更快变现、又不贱卖长期价值,是出海大盘能持续放量的底层原因,也解释了大量管线愿意在二期甚至一期就出海——不是走投无路,而是结构划算。
八、ADC 这门生意在中国为什么跑通了
把视角再从单药移到产业:HS-20093 能「早研阶段就被 MNC 接盘」,底层是中国 ADC 生态整体成熟了。第一是工程师与工艺红利——ADC 涉及抗体、连接子、细胞毒载荷、偶联四大模块的精密耦合,国内这些年把偶联工艺、分析质控、放大生产跑通了,速度和成本都优于欧美同类。第二是临床效率——中国患者基数大、入组快、研究者网络密,三期能比海外更快读出。第三是交易结构进化——从「卖青苗一次性变现」到「首付 + 里程碑 + 销售分成」的组合,企业既能落袋首付、又保留上行期权,资本愿意为早研资产付溢价。
这三点叠起来,解释了为什么 2023 到 2025 出海交易额能从约 400 亿美元涨到超 1300 亿美元。HS-20093 不是孤例,是这条生态链跑通后的一个样本。对投资人,真正要跟踪的是「生态是否持续给出验证」——每多一笔靶点被验证的授权,整个国产 ADC 资产池的折现率就再往下走一档。
九、B7-H3 这个靶的来龙去脉
B7-H3 不是新靶。它早在 2000 年代初就被发现,但因为功能复杂(既有共刺激也有共抑制的双重特性)、正常组织也有低表达,早年靶向药屡屡受挫,长期被当成「难成药」的靶。转折点出现在 ADC 技术成熟后——人们意识到,与其靠 B7-H3 做免疫调节,不如把它当成一个「肿瘤高表达、正常低表达」的投递锚点,把细胞毒载荷精准送进去。这个思路切换,让 B7-H3 从「免疫靶」变成了「ADC 锚点」。
HS-20093 的特殊之处,在于它是全球第一个在随机三期里把 B7-H3 ADC 做成 OS 阳性的分子;此前同靶点的 I-DXd 虽有二期亮眼数据,但还没到随机三期 OS 验证这一关。换句话说,HS-20093 抢的是「证据层级」的 first-in-class,I-DXd 抢的是「监管时速」的 first-to-market——两者赌的不是同一件事,这正是后面下篇要算清的时差。
十、数据本身先打三个问号(预告中篇)
别急着把 18.5 个月当成终局。三个问题留到中篇拆:
▍相对还是绝对?HR=0.46 是「死亡风险相对降 54%」,但患者多活几个月要看中位差——18.5 减 10.3 等于 8.2 个月,两个数字要一起念。
▍期中还是最终?本次是预设期中分析达主要终点,随访延长后效应可能漂移。
▍对照臂为什么偏高?拓扑替康对照臂 10.3 个月,明显高于指南背景里「二线化疗后 4–5 个月」的历史口径,跨研究比 OS 要极度小心。
这三个问号不削弱数据,但决定了你怎么用它下判断。
十一、当前处在临床—审批—商业化的哪一段
严格说,它横跨两段。在中国,已进入「审批段」(上市许可申请受理加优先审评),尚未商业化;在全球(GSK 主导),还在「临床段」(三期进行中,2027 年才有中国外关键数据)。这种错位意味着:中国市场的催化节奏比全球催化更早到来,投资人跟踪表里要把「中国审评结论」和「美国 PDUFA」分成两个独立事件,分别计时。
十二、监管科学视角:优先审评到底意味着什么
上篇多次提到「优先审评」,值得单独说清,因为它直接决定催化节奏。优先审评是药品审评里的一条快速通道:它缩短的是审评排队与审评时钟,不是放宽「安全有效」的硬门槛。HS-20093 的上市许可申请获国家药监局受理并纳入优先审评,意思是药审中心认可其临床价值显著、值得走快速通道,但「要证明获益大于风险」这道关一道没少。
对投资人,优先审评的意义在两点:一是把「报产到获批」的时间压缩,加速现金流兑现;二是降低「卡在排队」的不确定性。但它不等于批准——基于期中总生存、海外数据尚待补充的情况下,仍有审评不通过或要求补充数据的风险。理解这一点,才不会把「纳入优先审评」自动读成「即将上市」。
这恰好解释了为什么中国催化早于海外:中国已经受理、走快速通道;海外(GSK 主导)还在三期招募与随访,离报产更远。同分子、不同时区,催化表要分开画。
十三、给三类读者的三句话
不同读者从这条管线拿到的东西不一样,别混读:
▍临床 / 转化研究者:靶被随机三期验证了,下一步看的是连接子工艺与安全窗口——谁能把拓扑异构酶 I 抑制剂的间质性肺炎与骨髓毒性做窄,谁才有前线扩展的门票。
▍一级 / 二级投资人:算的是折现率与监管时差,不是只念 18.5 个月。靶点验证抬的是整个资产池,单笔交易的超额在「首发权 + 差异化 + 执行」。
▍产业资本 / BD:这是一份现成的 license 范本,重点看交易结构——首付落袋、里程碑按阶段折现、销售分成留上行,以及「早研资产被 MNC 接盘」的时点选择。
十四、怎么读这份报告
三篇是一份研报拆开看,各看各的层面,单独都能读:
▍上篇(本篇):临床与产业背景,这条热点是什么、为什么现在重要、各方怎么算账、技术与支付就绪度怎么错开、出海大盘怎么看。
▍中篇:机制、分型与证据。B7-H3 靶点为什么能成 ADC 的靶、拓扑异构酶 I 抑制剂载荷的逻辑、小细胞肺癌怎么分型、ARTEMIS-008 的数据怎么读、B7-H3 ADC 赛道现在挤了多少玩家——给一张能收藏的对比表。
▍下篇:投资与转化含义。对科学家意味着什么 license 机会、对投资人意味着什么估值与催化、风险在哪、该盯哪些信号。
中篇我们拆机制,下篇我们算账。两篇都不重复本篇的来龙去脉,直接进硬核。
十五、数据之外:这条管线对临床实践的真正改变
别只盯着 18.5 个月这个数字。它对临床实践的改变,分三层。第一层最直接:给二线复发小细胞肺癌多了一个有随机三期 OS 验证的选择,医生第一次在「化疗换化疗」之外有真正的弹种。第二层更隐蔽:它把「按靶点选药」的范式往前推了一步——过去二线小细胞肺癌几乎不挑靶点,现在 B7-H3 高表达成了可借力的生物学特征,未来「测 B7-H3 表达、选对应 ADC」可能成为排兵的一部分。第三层最长远:它验证了「中国团队能把一条 ADC 从靶点跑到大三期 OS」的全链路,给后续国产 ADC 的临床设计提供了参照系。
但改变不等于立刻颠覆。获批前它仍是临床外证据;即便获批,真实世界里的获益、毒性管理、与现有 DLL3 双抗 / 化疗的序贯,都要靠头对头和真实世界研究补完。临床意义的「大」,要等落地后才真正显形。
十六、给监管与支付方的提醒
从监管与支付视角,这条管线提出两个真问题。一是「优先审评下的证据成熟度」:基于期中总生存、海外数据待补就走快速通道,监管如何在「加速可及」与「证据完整」之间取平衡——这是所有突破性疗法类通道的共同考题,不是 HS-20093 独有。二是「小瘤种高价药的支付设计」:小细胞肺癌二线人群有限,总盘子可控,但要不要、以什么价纳入医保,直接决定可及性与基金可持续。支付方真正要算的,不是「进不进」,而是「以什么机制(医保 + 商保 + 慈善)把单价摊薄到患者可及、企业有利」——这恰好呼应下篇的支付模型推演。
十七、把视野横向拉开:小细胞肺癌的武器库正在换血
HS-20093 不是二线小细胞肺癌赛道里的唯一变量,把它放进更大的武器库里看,才不会被单点数据带偏。同一人群里,DLL3 靶向的双特异性 T 细胞衔接器走的是另一条路:它不靠载荷杀伤,而是把 T 细胞拉到肿瘤旁边,机制上与 ADC 天然互补——未来更可能是「按表达谱分人」而非「谁取代谁」。TROP2 ADC 则在三阴性乳腺癌、尿路上皮癌里先跑出数据,往小细胞肺癌扩展的逻辑成立,但二线头对头证据还没到随机三期这一级。换句话说,B7-H3 ADC 抢下的是「随机三期 OS 阳性」这面旗,DLL3 双抗占的是「新机制差异化」的位,TROP2 ADC 占的是「可跨瘤种复用平台」的位。
对投资人的提示是:别把「HS-20093 赢」读成「其他路线输」。小细胞肺癌二线会从「无弹种」变成「多弹种」,真正要跟踪的是三件事——各路线的头对头或真实世界序贯数据、谁能把毒性窗口做窄往前线推、以及谁先拿到「按生物标志物分诊」的标签。这条赛道会从「拼单药数据」进阶到「拼组合与分诊」,这也是下篇算估值时必须预留的情景弹性。
金句:靶点验证的金牌和市场的首发权,从来不是同一天发。谁能把两者之间的时差卖掉,谁就赚到这笔交易的超额收益。
如果这篇对你有用点个「在看」让更多做医疗与投资的朋友看到,转发给正在看这条管线的同事。关注「空空的商业决策」,从临床、机制与交易三个角度拆解医疗热点。
来源:翰森制药 WCLC 2026 主席论坛 LBA 口头报告(ARTEMIS-008 期中分析)、GSK 2023-12-20 授权新闻稿、ADC Review / OncLive / Targeted Oncology 公开报道、CSCO 小细胞肺癌诊疗指南 2025 版、制药网 / 金融界公开统计整理
📚 本系列共三篇 · B7-H3 ADC 改写二线 SCLC
(一)B7-H3 ADC 击穿二线 SCLC 生存天花板 ← 本篇(二)一个 B7-H3 靶点,三道证据关(三)HS-20093 的估值与证伪信号
⚠️ 本文为医疗行业研究与公开信息整理,仅供交流参考,不构成任何医疗建议、诊断或用药依据;具体诊疗请以面诊为准,用药请遵医嘱。
发表评论
发表评论: