
 研报速递
SCHD 是美股最受欢迎的股息质量 ETF 之一。我先把它的跟踪指数、持仓质量、历史回报、当前估值与标普500/纳指100对照补齐。
注:除了A股QD持仓,个人并无相关持仓,也不认为相关情况在未来几年能持续下去,目前也没有相关投资计划。
AI直接结论
看时间维度:
模型给出的未来 3 年期望年化:
SCHD:10.0% QQQ:8.2% VOO:5.3%
为什么未来 1–3 年 SCHD 可能继续领先?
估值折价最大:SCHD PE 约 18x,VOO 26x,QQQ 29x。用同样的 DDM 公式 R = Y + g + ΔPE,SCHD 的起点就便宜一截。股息率就是安全垫:SCHD 3.30% vs VOO 1.25% vs QQQ 0.55%。市场下跌时,3.3% 的现金流是实实在在的心理和账户缓冲。 2026 年是“现金流贵族”年:AI 硬件/软件高估值震荡,资金切向医疗、必需品、能源——正好是 SCHD 持仓结构(医疗+必需品+能源 ≈ 55%)。 质量不低:SCHD ROE 约 27%,并不输给 QQQ,说明它不是“便宜没好货”,而是“好货打折”。
为什么长期仍可能跑输 QQQ?
QQQ 的盈利增速 g(约 11%)仍是复利发动机。SCHD 的 g 约 6%,主要靠股息增长。10 年以上,高增长会甩开高股息——历史数据也这么显示:2011 年以来 QQQ 年化约 19.9%,VOO 15.3%,SCHD 13.3%。
AI操作建议
如果你要收息+降波动+赌价值轮动继续:SCHD 是合适的核心仓,仓位 15–30%。 如果你只想买一个长期指数:VOO/VTI 仍是更稳妥的β。 如果你坚信 AI 长牛:QQQ 长期回报最高,但需承受 −30% 级别的回撤。 最稳的配法:VOO 40% + SCHD 30% + QQQ 20% + 现金/短债 10%,既吃股息又留 growth 期权。
数据截至用户截图 2026-10-07,价格 $31.851。模型中的 PE、增速、估值变动均为假设;历史业绩不代表未来表现。本文仅为量化推演,不构成投资建议。
【招商轮船油运大周期分析,如何识别底部周期,以及跟踪能卖出?】
【注:个人去年第三季度买入的中远海能和招商轮船,在今年一季度已经翻倍卖出,目前除了可以忽略不计的纪念仓,已无仓位,并无买入计划,不构成任何投资建议,本问题仅仅作为参考判断周期之用】
油运是典型的强周期,位置判断比公司分析更重要。我先拉最新运价和财报数据。招商轮船 H1 净利 +227%,但这是地缘冲突驱动的特殊周期。再看供给端和运价现状。运价已是历史极值。最后查供给端——新船订单是判断周期拐点的核心。运价和供给数据已经很关键了。最后查一下估值水位。数据很清楚了,先给你一张周期定位表。
先说结论:现在不是底部,是历史级顶部区域
七个指标全部指向同一侧(见上表)。最典型的是二手船价倒挂:9 年船龄 VLCC 成交 1.35 亿美元,新一代新船 1.36 亿美元——买旧船和买新船一个价。这在航运史上只在周期最癫狂的时候出现过,因为旧船能"立刻投入运营抢运价",时间价值被定价到了极致。
还有一个数字很说明问题:按新船价 1.28 亿美元、3 月即期收益 48 万美元/天测算,新造 VLCC 的理论回收期不到 9 个月。任何行业出现这种回收期,供给都会以最快速度涌进来。
招商轮船
基本面是真好:2026H1 营收 196.51 亿(+56.15%),归母净利 69.60 亿(+227.57%),Q2 单季 41.96 亿创历史新高。油运板块净利 61.89 亿(+378.62%),干散 11.79 亿(+179.4%),滚装 2.04 亿(+92%)。
它比纯油运标的更有韧性,这是关键:VLOC 和 LNG 船队有长协锁定(LNG 季度净利稳定在 1.6 亿附近),散货有 COA 合同,这两块是"类公用事业"属性,在油运低谷时提供下行保护和分红能力。油散双核的意义就在这——你不能只把它当油运股看。
弹性:TCE 每上涨 1 万美元/天,公司税后利润增厚约 12.11 亿(兴业测算)。VLCC 52 艘,全球前五,且船队平均船龄最年轻——在 CII/EEXI 环保法规收紧、老船加速退出的背景下,这是长期优势。
但估值已经在历史高位:今日收 20.99 元,PB3.62,市值 1694.85 亿。按卖方共识的 PB 锚(中枢 15 万对应 PB 3.1–3.3、中枢 18 万对应 3.7–4.0),当前股价已经定价到全年 TCE 中枢 16–17 万美元的水平。
⚠️别用 PE 看它。PE(TTM) 15.62 看着不贵,但这是周期股最经典的陷阱——盈利在顶点时 PE 自然最低,等你发现 PE 变高时,股价已经跌完了。周期股用 PB 和重置成本(P/NAV),不用 PE。
如何识别底部:六个信号,一个组合
底部不是一个点,是一个通常持续 6–18 个月的区域。识别它要看六个信号是否同时出现:
最可靠的组合信号:「运价跌破现金成本」+「在手订单/运力比 <10%」+「拆船量开始激增」三条同时满足。前一条是现象,后两条是机制——只有订单出清、老船退出,供需才能真正再平衡。
如何跟踪与卖出
跟踪清单(按频次):
每周:TD3C TCE 与 BDTI(波罗的海交易所周报,每周更新) 每月:VLCC 新签订单量、交付量、拆船量(Clarksons 月度数据) 每季:招商轮船季报里的实际实现 TCE 和期租锁定比例——这比即期运价更能预测业绩 事件驱动:霍尔木兹海峡通航状态、美伊/俄乌进展、OPEC+ 产量政策
卖出信号(触发制,不用目标价):
趋势破坏:TD3C 从高点回落 40–50%(跌破 35–40 万)且连续 4–6 周收不回来 期租转弱:一年期期租从 12–13 万跌破 8 万——期租是最聪明的钱,它比即期更早反映预期 地缘缓和:霍尔木兹恢复常态通航或主要冲突方和解。这是最猛的风险,70 万里绝大部分是地缘溢价,可能单周腰斩 供给恶化:在手订单/运力比突破 30%(现在 24.8%,已在 2015 年来最高) 拆船回升:拆船量从停滞转为明显回升,说明运价已跌到老船撑不住 估值见顶:PB 突破 4.0 公司行为:招商轮船继续大规模下单造船——船东在顶部最爱做的事就是扩张运力(公司已公告未来 4 年 30 艘新船)
纪律建议:周期股卖出要分批、按信号触发,不要一次清仓也不要死扛。当前 PB 3.6+ 的位置,如果你已持仓,我倾向于开始分批止盈;若跌破中轴(约 17 元 / PB 2.8)则加速减仓。未持仓的话,现在不是买点。
一个必须提醒的特殊性
招商轮船在半年报里写了句话,很罕见也很诚实:"有价乏量的 TD3C 标杆航线运价及其期货走势持续误导不少投资者,传统供需分析在特定市场环境下会严重失效。"
这轮不是常规供需周期,是地缘冲突驱动的运距重构:霍尔木兹封锁、绕行好望角、苏伊士减载过驳,把吨海里需求硬生生拉长。H1 公司油运运量同比反而下降 8.9%,净利却涨 3.79 倍——"有价无量"四个字就是这轮的本质。
这意味着上行和下行都不对称:地缘不缓和,周期被拉长;一旦缓和,溢价瞬间消失。但长期供给端有硬支撑(20 年以上老船占 22%、船台排到 2030 年、到 2030 年 20 年以上 VLCC 将达 440 艘而订单交付仅 274 艘,缺口 166 艘),所以中枢大概率会抬升,不会回到过去 2–4 万的常态——这是本轮和以往周期最大的不同。
以上为公开数据整理与周期框架分析,不构成投资建议。周期股判断难度极高,地缘变量无法预测,请自行决策。
【造船业:中国船舶与扬子江船业】
【注:本人已清仓中国船舶、扬子江船业,中国船舶租赁,,目前没有任何买入计划,所问只是作为周期股研究记录之用】
【 中国船舶 vs 扬子江船业:对比结论】
最扎眼的一组数字2026上半年,中国船舶收入是扬子江的 5.2 倍(915亿 vs 175亿),净利润却只有 1.85 倍(99.5亿 vs 53.7亿)。
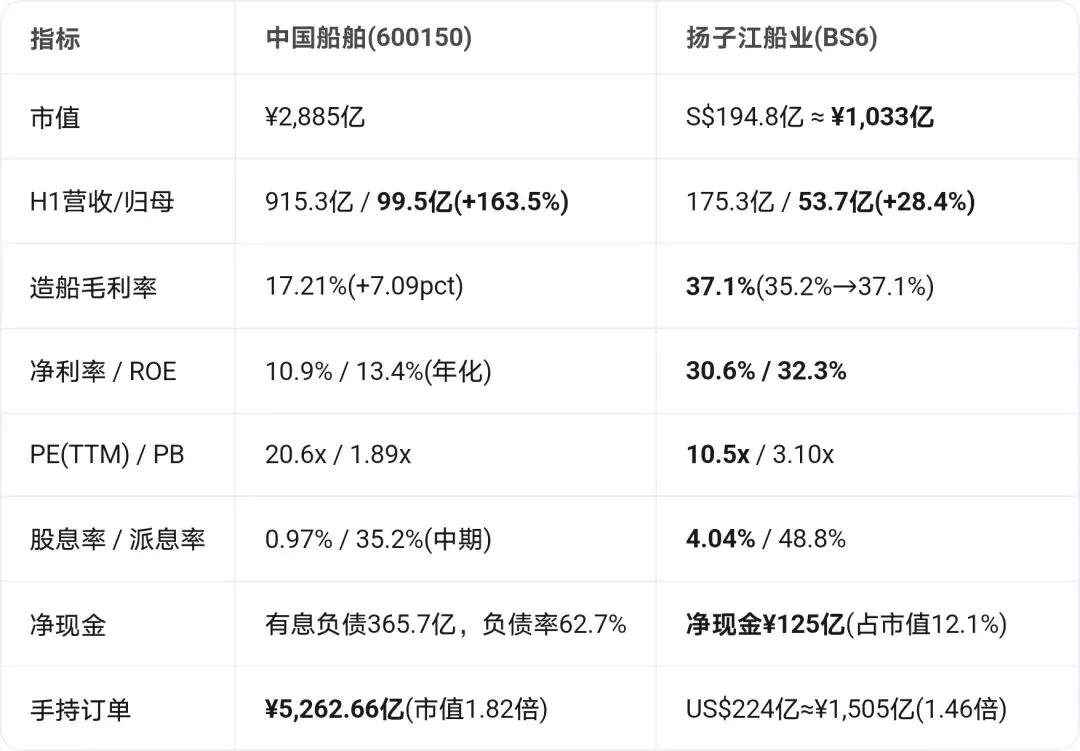
【关键换算】:PB÷ROE —— 中国船舶 14.1 vs 扬子江 9.6。按盈利能力调整后,扬子江反而更便宜。
【差异根源】
扬子江赢在当期质量:毛利率差 18.8pct,来自于①纯民船(中国船舶有成本加成的军品拉低毛利)②大量低毛利配套资产(重庆装备、武汉重工等)③民营 vs 央企的组织效率 ④船型卡位(支线集装箱船、VLEC)。
中国船舶赢在斜率:毛利率 2024年10.2% → 2025年12.6% → 2026H1 17.4%*两年提 7pct,天花板未到;券商一致预期归母 2025年78亿 → 2028年341–381亿,4.4倍,增量利润/市值约 9–10.5%(扬子江仅 5.3–7.3%)。
【三个容易被忽略的点】
1. 扬子江的暗伤:订单金额 73.6% 集中在集装箱船。而集运订单运力占船队比已达 31–35% 创历史新高,2027年还将交付约300万TEU——这是它比中国船舶脆弱的一环。
2. 别把兄弟公司算进来:扬子江海事(2025/11新交所上市,船队超120艘)由扬子江金控分拆,与 BS6 是兄弟公司而非子公司,其资产不属于 BS6 股东。
3. 中国船舶分红在质变:2026中期单期派 34.99亿,已超 2025 年全年(约27亿)。但 0.97% 股息率仍撑不起红利股定位。
共同风险(大于个体风险)
周期见顶是新船价格指数 185.49 点、距 2008 年峰值仅 3%,共识是 2026年底–2027上半年见顶——估值通常提前 12–18 个月反应。另有需求透支(2021年以来交付4.2亿DWT vs 拆解仅4824万DWT)、二手船投机占比 51.1%、美国301暂缓期结束。
本轮周期大概率 2027 年见顶,扬子江的净现金 + 4% 股息 + 10.5倍PE 能扛过下行;中国船舶 20.6倍PE 的定价基础是"毛利率持续追赶",一旦证伪就杀估值。纯收息就全配扬子江;搏 2027–2028 弹性可把中国船舶加到 60%。
【核心跟踪指标】:克拉克森新船价格指数跌破 180 点 → 两家都减;中国船舶单季毛利率环比连续两季下滑 → 单独减中国船舶。
【谁更好:"质量好"和"潜力大"在周期股上经常是反的。我先把测算做出来。】
直接回答:扬子江船业,但理由可能和你想的不一样
按"买入后两年能赚多少"算,扬子江期望回报约+44%,中国船舶约+21%,差一倍。
关键在于区分两种潜力——利润增长潜力和股价上涨潜力,在周期股上这两件事经常是反的:
中国船舶利润涨 4.4 倍,为什么股价只涨 21%?因为市场已经用 20.6 倍 PE 把这份增长提前付过钱了。用 2027 年预期利润看,它的 PE 是 9.6–11 倍,跟扬子江的 7.7–8.3 倍只差 30%——增长的甜头,绝大部分已经体现在现价里。而扬子江只涨 1.7 倍利润却被给了 10.5 倍 PE(静态 12 倍),估值没有透支增长。
三个支撑这个判断的硬数据
1. 下行保护不对称。
悲观情景(周期 2026 年底提前见顶):中国船舶 262亿×9x = 2,358亿 → ¥31.3,−13%;扬子江 125亿×8x → S$4.79,+8%(股息吃掉了跌幅)。扬子江有 125 亿净现金和 4% 股息托底,中国船舶有 365 亿有息负债——周期下行时,这个差距会被放大。
2. 股息是复利,不是零头。两年累计股息:扬子江约 11%,中国船舶约 5.5%。在周期股上这部分是"确定性收入",不依赖市场情绪。
3. 扬子江的估值还有重估空间,中国船舶已在压缩通道。中国船舶 PE 必然从 20.6x 向 10x 附近收敛(周期股宿命),这是逆风;扬子江在 10.5x 上,如果市场认可它 32% 的 ROE 和净现金,可以给到 12x,这是顺风。
什么情况下应该改成选中国船舶
诚实说,有三个条件,满足任意一条就该换:
周期比预期长——如果 2028 年利润真能到 380 亿、且市场仍给 15x,市值 5,700亿 → ¥75.7,三年 +97%。这需要新船订单在 2027 年后不塌。 集团资产注入落地——沪东中华(LNG 船全球市占率超 20%、手持近 60 艘)还在上市公司体外,这是扬子江完全没有的尾部期权。 A股系统性重估——9/4 单日涨 9.18%、主力净流入 20 亿,说明"中字头硬核资产"的资金叙事正在回归。纯资金驱动行情里,中国船舶的弹性远大于新交所的扬子江。
换句话说:中国船舶买的是"周期比想象中更长",扬子江买的是"周期如期见顶也能赚"。
AI建议
默认配置:扬子江 6–7 成 / 中国船舶 3–4 成。 用扬子江锁定盈利质量和股息,用中国船舶博取利润弹性和 A股流动性溢价。 若你只能买 A股:中国船舶 100%,但要接受它是"高波动、低当期回报"的品种,且必须盯紧单季毛利率——连续两季环比下滑就是减仓信号,因为 20.6 倍 PE 的全部定价基础就是"毛利率持续追赶"。 若你仓位集中、怕回撤:全配扬子江。注意两点现实约束——新交所日均成交约 1,700 万股,大额进出有冲击成本;新元计价,人民币升值会侵蚀你的实际收益。
最后一句:如果你相信这轮周期能撑到 2028 年之后,选中国船舶;如果你和我一样认为 2027 年大概率见顶,选扬子江。而新船价格指数已经 185.49 点、距历史峰值只差 3%——AI倾向于后者。
【投资神火股份、云铝股份周期股,通过哪些方面,把握周期买卖点?】
铝和前面的油运、铜矿是同一类问题,但电解铝有个特别之处——它有政策硬顶。先查最新数据。数据很关键——电解铝吨利润 8,255 元/吨,历史高位。但先说一个必须先搞懂的结构性变化,否则整套周期框架都是错的。看板在上面。文字部分我把三个最关键的点说透。
先纠正一个直觉:电解铝的周期模型变了
传统周期股是「高利润 → 蜂拥扩产 → 供给过剩 → 价格崩塌」。电解铝有4,500 万吨政策产能天花板(2017 供给侧改革设定),现在运行产能 4,561 万吨、开工率98.53%——已经打满,物理上加不了。
结果这条崩塌链条被打断了。所以看到「吨利润 8,255 元/吨、历史高位」就本能看空,在电解铝上是部分失灵的。
但别高兴太早——天花板只管中国。印尼、中东、印度的新产能,以及进口窗口打开,才是真正的顶。现在进口还亏 2,857 元/吨,海外铝进不来,这个保护还在。
最该盯的一条:氧化铝的即期利润
这是我最想让你记住的一个指标,它是电解铝利润的反向领先指标:
氧化铝深度亏损 → 减产 → 氧化铝涨价 → 电解铝成本上升 → 电解铝利润见顶
现在氧化铝即期利润−82 元/吨,全行业亏损。而 2701 合约已经升水完全成本 39 元——期货在提前交易"减产预期"。
换句话说:电解铝这 8,255 元的吨利润,是建立在"氧化铝厂替你扛成本"的基础上的。这个基础正在松动。一旦氧化铝转盈并扩大,电解铝的顶就出来了。
当前去库的成色不足,别被表观数字骗了
社库从 83.7 降到 81.5 万吨,看着挺好。但同时:
出库量下降 2.47 万吨 铝棒加工费全线走弱(Φ90 仅 113 元/吨,−6) 下游综合开工率 60.3%,铝型材只有 50.6% 铝价越涨、加工费越弱
这说明上游涨价没有拿到加工端配合,去库更像贸易商囤货而不是终端消化。再叠加一个事实:2026H1 国内电解铝需求只增长 0.72%,几乎零增长。
需求零增长 + 历史级吨利润 = 纯供给驱动 + 资金推动,不是需求拉动。这是我对当前位置的定性:周期中后段的高利润平台期。
神火 vs 云铝:不是选好坏,是选环境
一个很多人忽略的季节性规律:云南水电铝每年 11 月到次年 4 月是枯水期,历史上云铝多次在这期间限电减产。现在是 9 月初,正处在丰水期末尾——这个时间窗口值得留意。
还有个有意思的背离:云铝 H1 净利增速(+177.61%)比神火(+151.06%)更快,但年初至今云铝 −10.79%、神火 +8.12%。市场已经在给两者不同定价,不是同步涨跌。
看历史业绩也能印证周期位置:神火归母从 2022 年 75.78 亿一路滑到 2025 年 40.05 亿,今年 H1 才反弹到 47.81 亿,还没回到上轮高点;云铝则是 2023 年 39.56 亿 → 2024 年 44.12 亿 → 2025 年 60.55 亿,连涨三年。
买卖点:写死,让数据替你决定
买入(满足 2 条即可分批):吨利润 < 1,000 元或全行业亏损 → 建 1/3 底仓;氧化铝暴跌 + 铝价企稳 → 加 1/3;社库连续 4–8 周去化且加工费同步回升→ 补最后 1/3。神火 PB<1.5、云铝 PB<1.8 是估值底。
注意那句加粗的话——股价领先利润 6–12 个月,真买点是"利润触底回升的拐点",不是"利润最低那天"。等利润最低,你买到的往往是股价已经涨完的位置。
卖出(满足 2 条即执行):吨利润连续 8 周 >6,000 且拐头 → 减 1/3;氧化铝由亏转盈 → 减 1/3(这是最该盯的);进口窗口打开或印尼/中东大规模投产 → 立即减;社库连续累库 8 周 → 减;神火 PB>3.5、云铝 PB>4.0 → 清。
当前 6 条卖出信号:1 条完全满足(吨利润高位)、2 条亮黄灯(氧化铝转折点、加工费走弱)。这不是"该跑",是"该停止加仓、把止盈线写死"。
⚠️ 以上为基于公开行情与财报的周期框架整理,产能与弹性测算含估算假设,不构成投资建议。
发表评论
发表评论: