
 研报速递
行业研究报告延伸阅读:大中华科技:中国先进封装
这份报告的核心结论是:AI驱动下,大中华科技板块最确定的投资逻辑集中在“卖铲子”环节——先进封装、设备、高端CCL/PCB等算力基础设施。
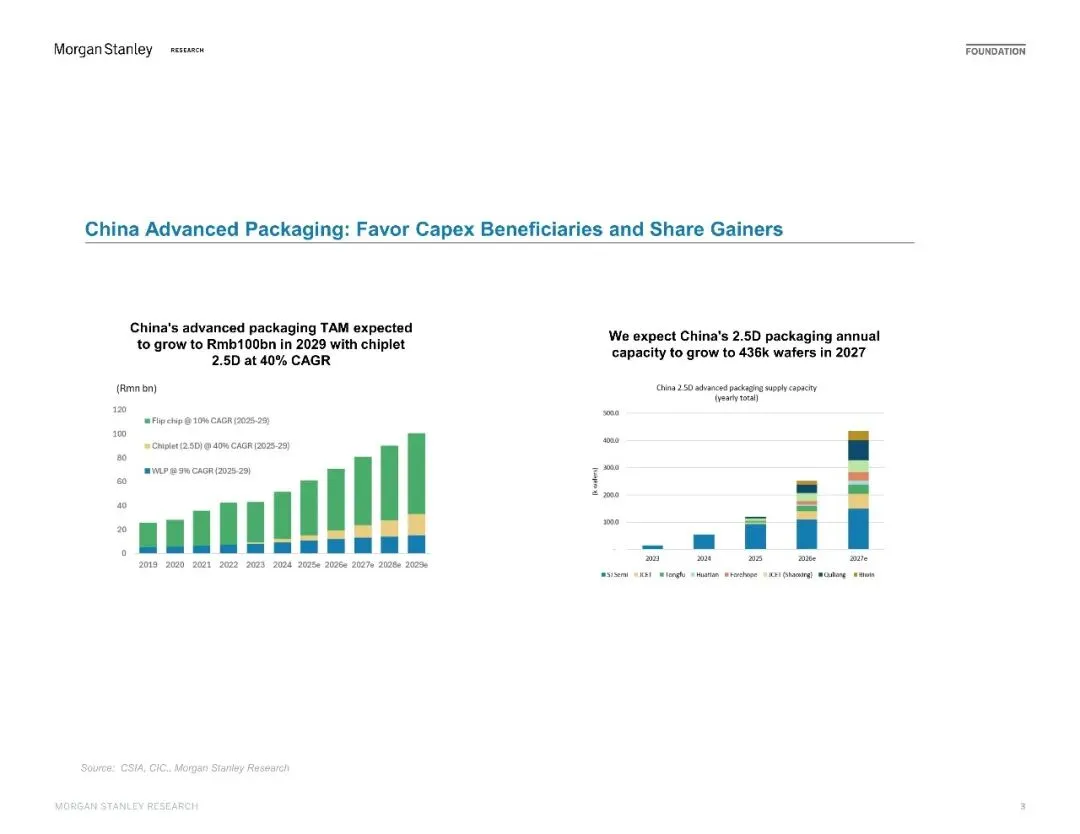
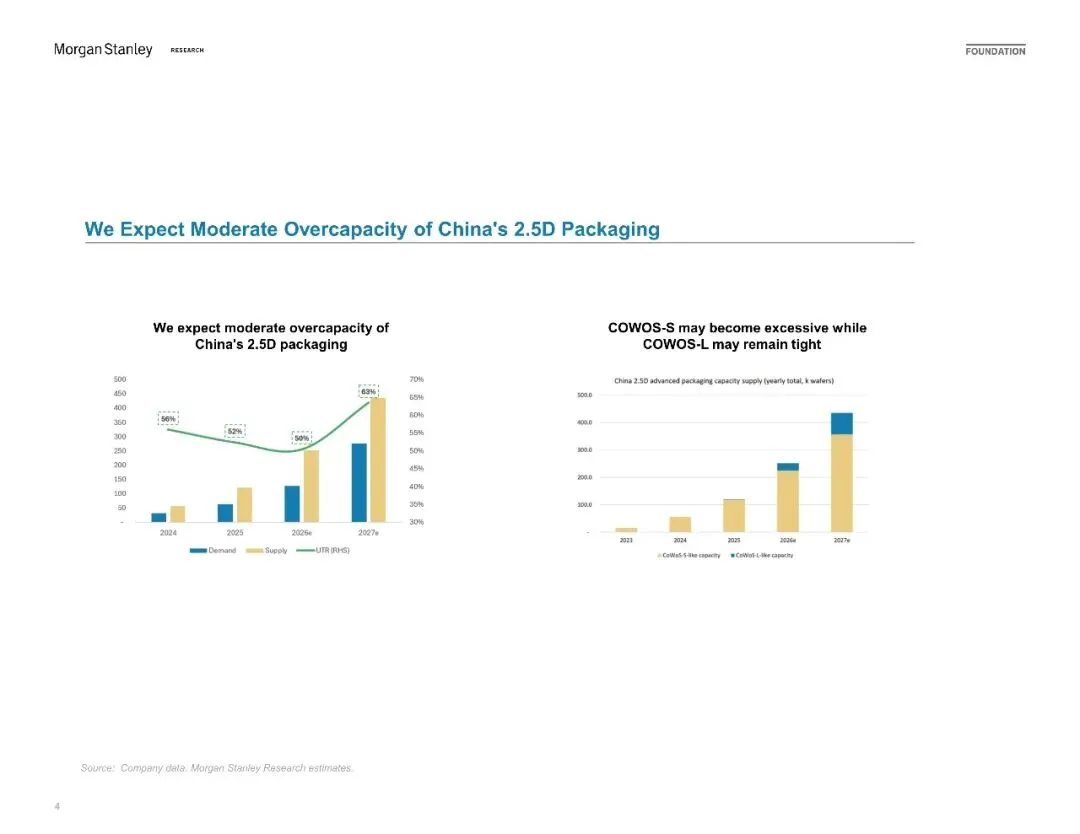
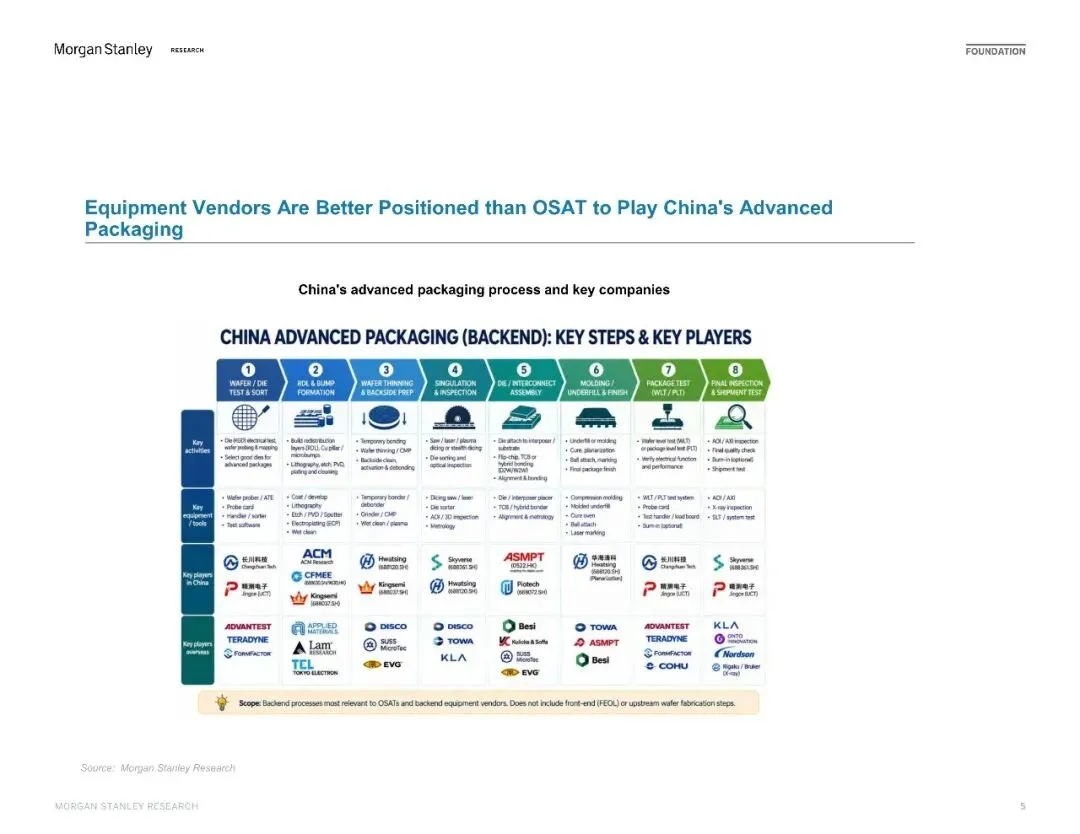
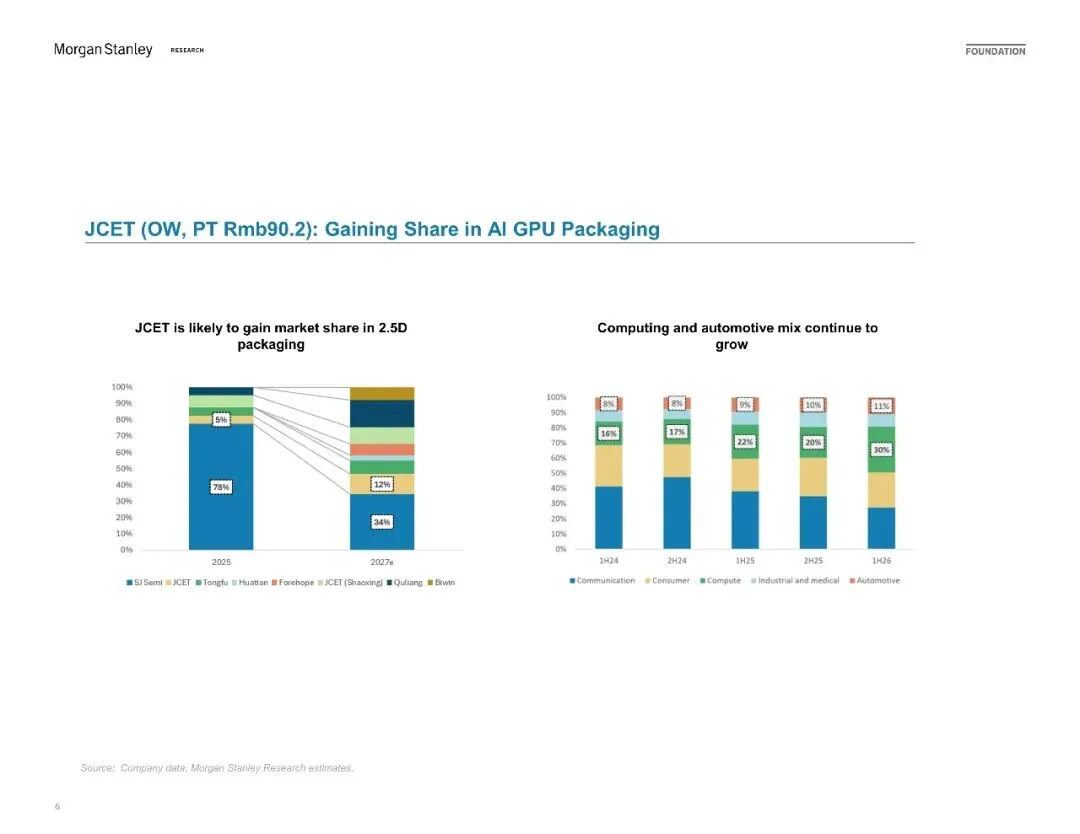
先进封装市场到2029年有望达千亿元,Chiplet 2.5D复合增速达40%,但2027年2.5D产能利用率或降至63%,呈现“适度过剩+结构分化”:CoWoS-S可能供大于求,CoWoS-L仍偏紧。产业链价值分配上,设备厂商优于OSAT,关键工艺仍受海外龙头控制,封测厂易陷入“增产难增利”。
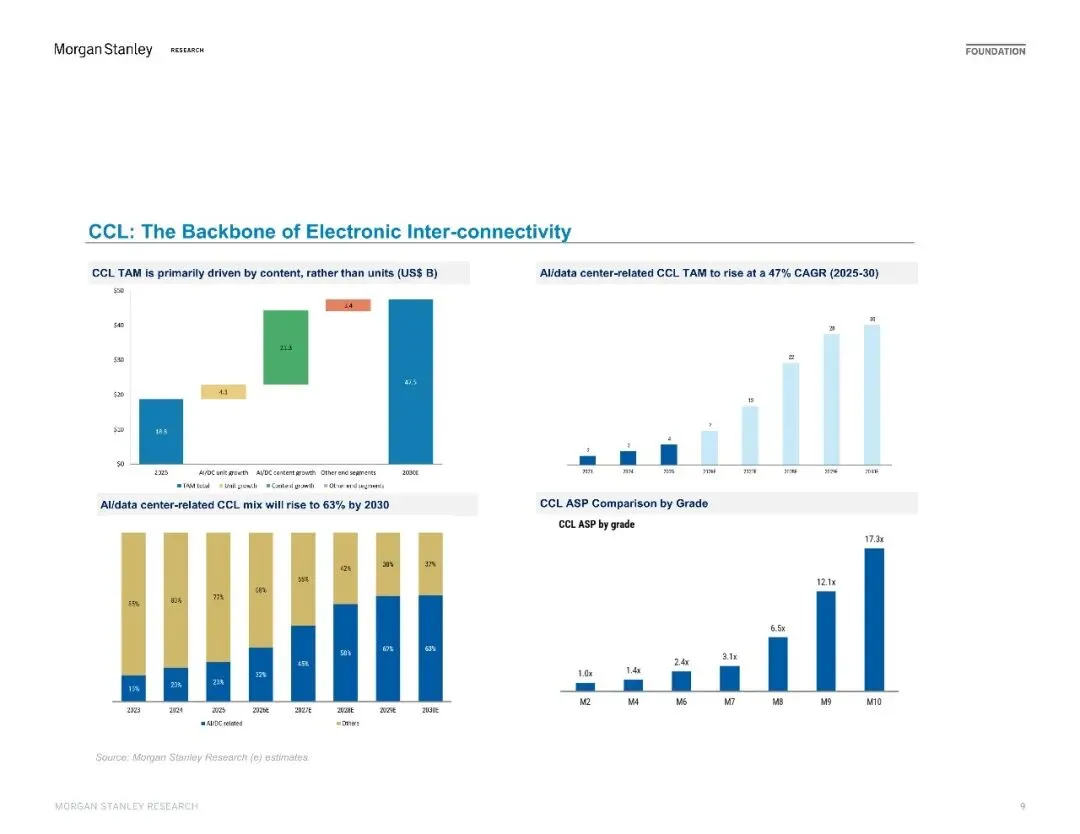
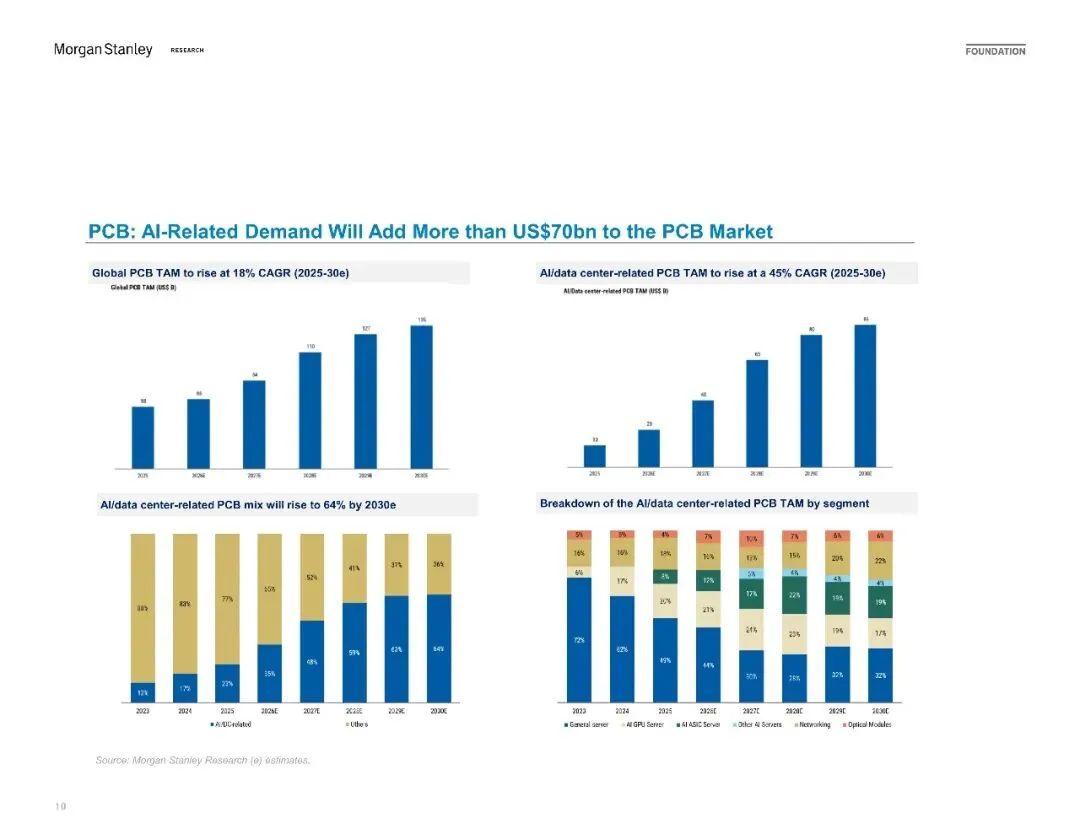
CCL/PCB则由AI数据中心的内容增长驱动,AI相关覆铜板份额将从2025年23%升至2030年63%,高端低损耗铜箔2027年或现31%供给缺口,结构性短缺将重塑利润分配。至于AI广告等应用层变现,目前仍需观察其能否形成长期盈利闭环。
研究报告下载——行业研究报告智库平台,分享有价值的行业研究报告。


发表评论
发表评论: