
 研报速递
这场结构性洗牌,不是“行业缩编”,而是人才向少数平台重新聚集。
2026年,券商研究业务正从“拼规模”转向“拼效率与差异化”,头部平台在收缩中反而受益,中小机构则面临“要么出清、要么突围”的二选一。
在此轮减员中,首席岗的变动最为密集,兴业、华西、中信建投、华福等多家券商完成首席交接。
 分析师总量延续减员,减幅明显收窄
前三季度卖方分析师的人员流动,呈现出“净减、但趋于企稳”的态势。
综合中证协官网及东方财富Choice统计数据,截至2026年三季度末,全行业注册分析师人数约5891人,较2025年末的约6029人净减少约138人,降幅约2.29%;年中人数一度降至5828人的低点,三季度已回补约63人。
结构上,减员券商数量显著多于增员券商: 51家券商分析师出现减员、31家增员、72家持平,减员与增员券商数量之比接近5:3;增员研究所合计新增约170人,减员研究所合计减少约308人。
百余人的"净减"背后,是近480人次的迁徙。流失的分析师并未真正离开行业,而是在换平台。
减幅收窄,是年内最值得注意的信号。上半年分析师人数一度较年初减少201人,而三季度已回补约63人,说明减员仍在延续但力度明显放缓。
不过,全行业分析师多年增长趋势或已迎来拐点,佣金下滑倒逼券商对人才“提质弃量”。
 头部券商人数优势稳固,增减方向分明
从人数规模看,头部券商的优势依然稳固。前十家券商分析师人数,行业集中度相当可观。
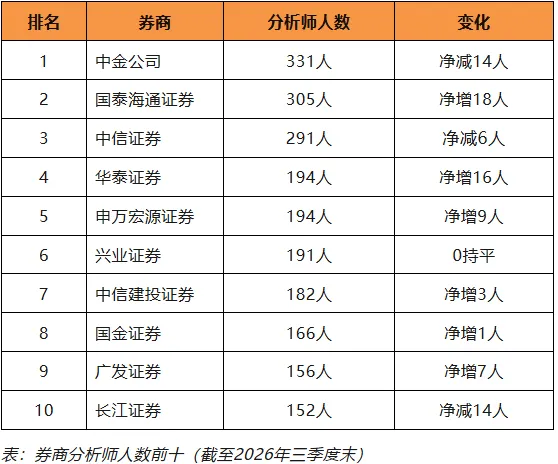
而真正耐人寻味的是,同处头部序列,各家研究所人员增减的方向却颇为分明:国泰海通净增18人、华泰证券净增16人、广发证券净增7人;而中金公司、长江证券均净减14人、国联民生证券净减13人。
这说明,头部券商以及部分综合券商都在做“加减法”。不是要不要研究业务,而是在“精兵”与“规模”之间寻找新的平衡。特色券商的研究业务路径分化,则被进一步放大。
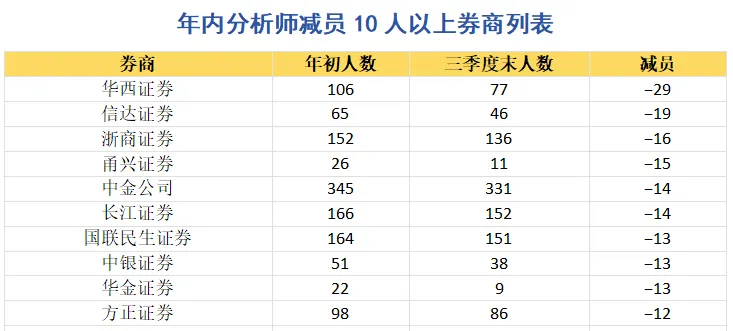
 三类券商减员明显,十家机构减员158人
减员集中在三类券商身上,逻辑各不相同。
①主动收缩的综合类券商
华西证券由106人降至77人,净减29人、降幅约27.4%,为全行业减量之最,接近砍掉四分之一的研究团队,调整力度相当激进。
值得注意的是,华西证券研究所两大副所长刘郁、于特相继离职,分别转战兴业证券和金鹰基金。
“减员”往往先发生在核心骨干身上,这比单纯的数字更值得警惕。
此外,浙商证券净减16人、方正证券净减12人,同样属于主动收缩阵营。
②处于整合过渡期的券商
并购整合是人员收缩的重要催化剂。信达证券在推进与中金公司并购整合的过程中,分析师净减19人;国联民生证券净减13人。 合并带来的研究条线整合、岗位重叠及文化融合压力,会直接催化分析师的主动流动。
③卖方业务有所收束的券商
华金证券由22人骤降至9人、甬兴证券由26人降至11人,国元证券亦有所减员。这类机构多为中小券商,在佣金收入下滑背景下面临巨大调整压力,部分甚至开始考虑退出卖方业务。
减员的深层逻辑:佣金总量企稳但分配愈发头部化,对于缺乏特色赛道和稳定客户基本盘的研究所而言,继续"广铺点"的性价比正在快速下降。公募基金费率改革持续深化、研究服务同质化竞争加剧,研究所的盈利模式正面临重构。
尤其值得关注的是,中金公司也在减员。作为分析师体量最大的机构(年初345人),中金同样在优化人员配置,这充分说明此轮调整不是"小券商活不下去"的个例,而是全行业层面的成本与产能出清。
 五家机构逆势抢人,"黑马"打法激进
在一片收缩声中,少数券商选择逆势扩招,抢占市场话语权。
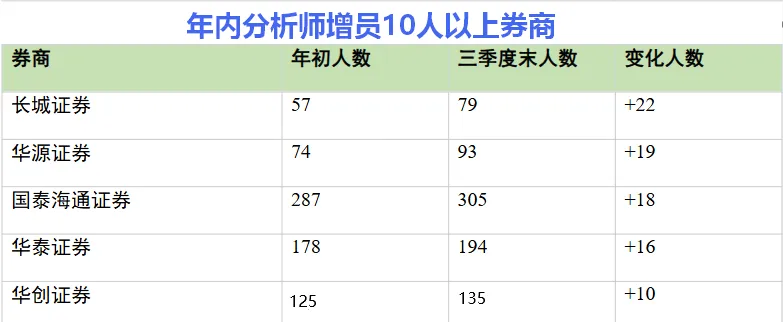
注:截至2026年三季度末
长城证券、华源证券是这轮扩张中最激进的两家。长城增员近四成(+39%),华源增员约26%。两家此前分析师体量均不算大,此举更像“以研究换排名”的追赶式打法,用扩张换取市场话语权。
华源证券的扩张路径尤为典型。2023年完成国资控股转型后,公司引入新财富白金分析师刘晓宁执掌研究所,开启快速扩张节奏。截至2026年9月末,华源分析师已达93人,主要来源于其他券商引进。
头部机构并未放弃研究业务投入。国泰海通、华泰在合并/整合背景下仍保持小幅扩招,表明头部机构仍在“精兵”与“规模”之间寻找平衡。
此外,财通证券、东方证券各净增8人,东方财富证券、西部证券各净增7人,银河证券净增5人。其中西部证券由99人增至106人,是中型券商中少见的稳步扩编者。
 结构性判断:表面减员,实质是"换平台"
① 总量收缩,头部平台反而受益
减员券商多于增员券商,净效应明显为负。但流失的分析师并未离开行业,而是向长城、华源这类高薪挖人的平台迁移。
表面是"减员",实质是"换平台"。行业人才集中度在收缩中反而提升。
② 研究业务的商业模式面临重构
佣金费率下行、机构客户议价能力增强,迫使券商重新计算研究团队的投入产出比。
华西式的大幅裁撤与长城式的激进扩招,代表了两种截然不同的战略选择:一种是承认“广铺点”不再经济,主动收缩;另一种是以扩张换取排名和市场份额。
③ “重金买团队”降温,“造团队”成为新方向
目前,券商间"重金互挖"的逻辑依然成立,但热度有所降温。明星首席拿到评选头衔后猎头电话不断的盛况有所减退,团队集体跳槽的情形减少,人员流动多为单人跳槽。
“重金买团队”有让位于内部梯队建设的趋势。
首席经济学家、首席分析师仍是今年变动最活跃的"角色"。
2月,兴业证券原全球首席策略分析师张忆东加盟国泰海通,担任海通国际证券执委会委员、股票研究部主管及首席经济学家,推进研究业务跨境一体化协同;
4月,华西证券原首席经济学家兼研究所副所长刘郁加入兴业证券研究所,拟任经济与金融研究院副院长,分管固定收益研究中心;
8月,中信建投证券宣布何海峰出任全球首席经济学家(新设岗位);华福证券官宣管涛出任首席经济学家,其此前任中银证券全球首席经济学家。
 四条 “转会”路径与四季度观察窗口
在挖角降温之后,离开卖方的研究员们都去了哪里?纵观近年来的流动去向,除"转会"外,主要有四条路径。
路径一:转战买方
公募基金、银行理财、保险资管对优质投研人才的需求仍然旺盛。
1月,浙商证券原银行首席分析师梁凤洁转向买方;
5月,国泰海通宏观首席梁中华加盟易方达基金;华西证券副所长于特亦加盟金鹰基金,担任成长投资部副总经理。
6月,招商证券首席策略分析师张夏经集团内部调动入职招商资管,从事投资相关工作;华泰证券原金工首席林晓明转向私募。
路径二:自主创业
中信建投原金工首席丁鲁明创立上海睿成私募基金,开源证券原电子首席刘翔设立上海熵盈私募基金;近期,原华福证券消费行业首席谢丽媛离开金融行业、投身AI创业,同样引发广泛关注。
路径三:出海,香港成首选地
不少分析师都表达了到境外机构从业的打算,其中以香港地区居多。原因有两点:一是行业本身存在跨境研究的实际需求;二是相较于国内市场份额的不断压缩,有能力的分析师更希望在那里获得更大的发展空间。
有不少分析师认为,国内卖方已是红海,但推动A股研究出海、用国际视角讲好中国故事仍大有可为。研究业务的“出海”突围,已成为券商研究所人才流向的另一条主线。
路径四:拥抱AI转型
券商和上市公司的AI赛道岗位已经开始吸纳部分分析师转入。谢丽媛的AI创业只是个案,但“分析师+AI”的跨界融合,正成为值得关注的新趋势。
特别现象:“研而优则仕”
这是近年来分析师队伍较为突出的一个新变化。典型案例如申万宏源研究85后新财富白金分析师屠亦婷晋升副总经理,其自2010年入职申万研究所,是典型的本土成长路径。
这一现象说明,优秀分析师的职业天花板正在打开,不再局限于"转会"这一条路。
四季度是关键观察窗口,有三点趋势值得重点关注。
第一,第四季度是分析师转会的“小高峰”期,人员流动或将进一步加速。考虑到9月末是三季报节点,多数券商仍在调整期。
第二,行情回暖与否将直接影响减员节奏。若市场行情在四季度回暖、机构交易活跃度回升,部分减员券商可能会放缓步伐;反之,研究岗的“优化”或将延续到年底。
第三,长期看,行业从"通道红利"向"专业价值"转型已成不可逆转之势。券商告别"人海战术",开始追求"合不合适"。一方面对人员配置控制在一定数量、择优选择、重点培养;另一方面更加重视内在研究力量的培育机制,在考核、研究水平、派点能力上体现差异化。
此轮洗牌的终点不是“人少了”,而是“人更集中了”。随着集中度提升,效率与差异化成为新的胜负手。

发表评论
发表评论: