
 研报速递
更多行业资讯
关注联合资信
吉林省是中国重要的老工业基地及中国面向东北亚的重要窗口,区位和资源禀赋优势突出,经济和财政实力排名靠后,政府债务负担很重。2025年,吉林省经济保持增长,增速与全国水平持平,地区生产总值和一般公共预算收入在全国排名仍靠后,城镇化率较低;产业结构持续优化,呈现以第三产业为引领的“三二一”的经济发展格局,新质生产力加速集聚。吉林省财政收入对上级补助收入依赖明显,政府债务负担很重。全面振兴东北政策和图们江区域开发等国家战略助力区域持续发展。面向“十五五”,吉林省将着力打造新能源、新装备、新材料、新医药、新一代光电信息、低空经济等新兴产业。 各地市(州)发展不均衡,省会长春市首位度明显,上级补助对综合财力贡献高。吉林省各地市(州)经济发展水平和财政实力分化明显,省会长春市经济体量和财政实力远超省内其他区域,省会城市首位度明显。2025年,全省各地市(州)财政自给率仍处于较低水平,政府性基金收入规模差异显著且表现分化,其中长春市政府性基金收入降幅较大。吉林省各地市(州)获得上级补助收入规模较大,对综合财力的贡献度高。
2026年1月吉林省成功退出地方债务重点省份名单。2025年以来,吉林省多措并举稳步推进隐债化解工作,59个市县区隐债清零,融资平台压降比例超70%,2026年1月成功退出地方债务重点省份名单。未来,吉林省将加强全口径债务管理,防止前清后欠,坚持以发展促化债。
吉林省存续发债城投企业10家,集中在长春市且以高信用级别为主,2027年债券到期规模较大。截至2026年8月底,吉林省存续发债城投企业10家1,存量债券多集中于长春市。2025年和2026年1-8月吉林省发债城投企业债券净融资额分别为-23.47亿元和83.57亿元。2027年吉林省发债城投企业债券到期规模为175.40亿元;截至2025年底,长春市“综合财力”对“发债城投企业全部债务+地方政府债务”支持保障指标表现相对较弱。
1.吉林省区域特征及经济发展状况
吉林省是中国重要的老工业基地及中国面向东北亚的重要窗口,区位重要性突出,资源禀赋优势明显。2025年,吉林省经济总量及人均GDP处于全国下游水平,城镇化率较低。产业结构不断优化升级,第三产业发挥引领作用。全面振兴东北政策和图们江区域开发等国家战略助力区域持续发展。面向“十五五”,吉林省将着力打造新能源、新装备、新材料、新医药、新一代光电信息、低空经济等新兴产业。
区位重要性突出,资源禀赋优势明显。吉林省位于中国东北地区的中部,南临辽宁省,西接内蒙古自治区,北与黑龙江省相连,东与俄罗斯联邦接壤,东南部隔图们江、鸭绿江与朝鲜隔江相望;同时地处由中国东北地区、朝鲜、韩国、日本、蒙古和俄罗斯东西伯利亚构成的东北亚地理中心位置,是中国面向东北亚的重要门户与窗口,具有发展东北亚区域合作的优越区位条件。截至2025年底,吉林省拥有各类自然保护区51个,其中,国家级自然保护区24个。长白山自然保护区被联合国教科文组织确定为“人与生物圈”保护网,被世界自然保护联盟评为国际A级自然保护区。吉林省陆路交通较为发达,全省拥有丰富的自然资源。
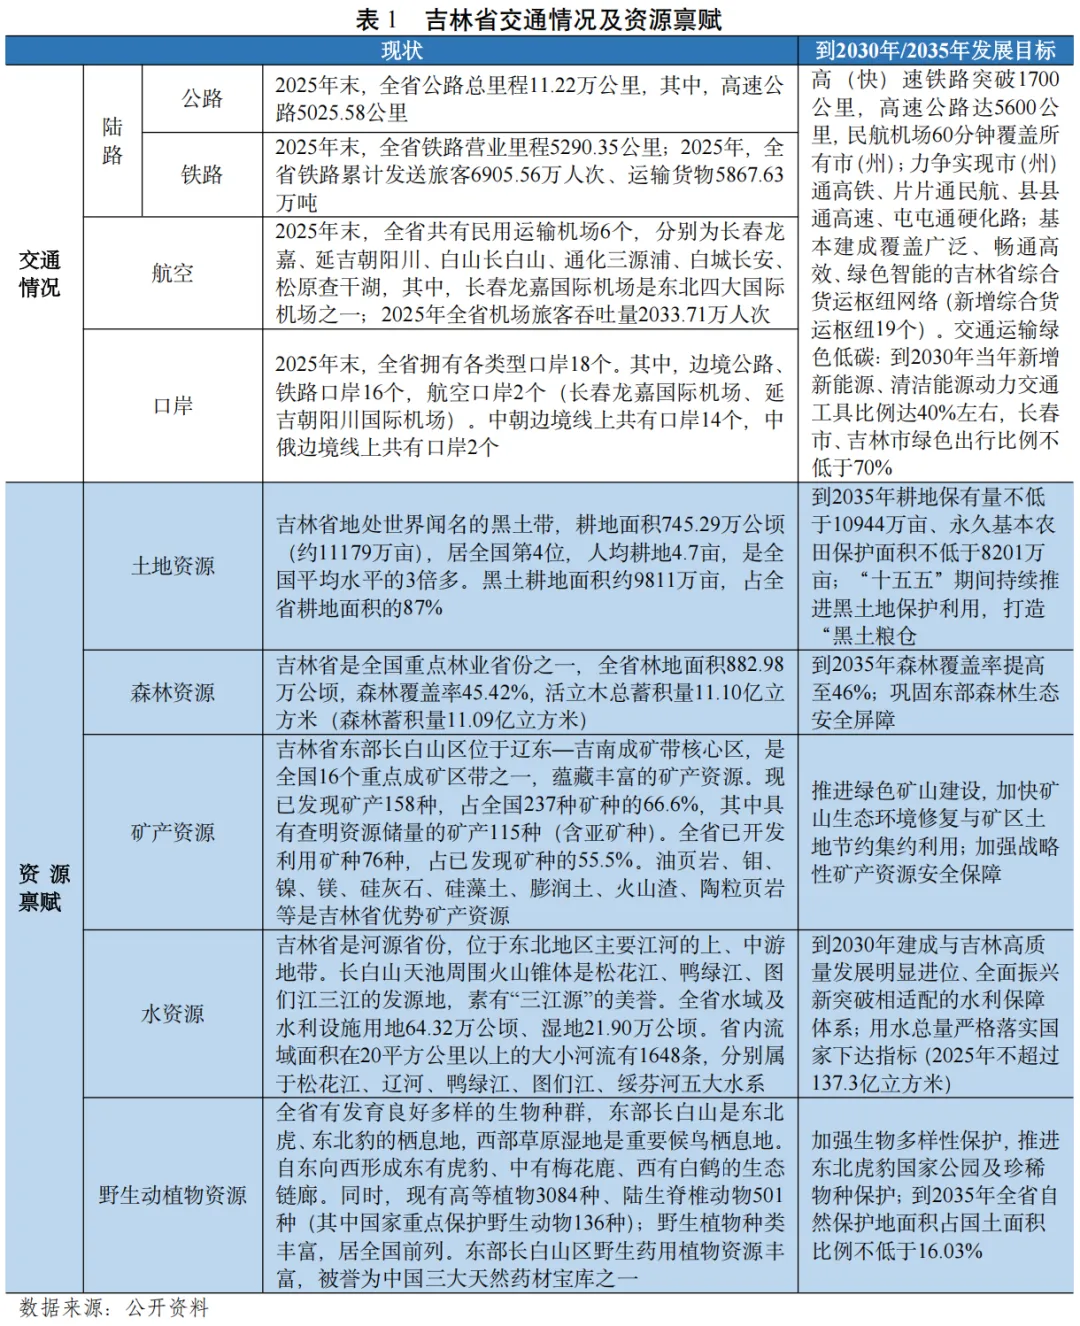
吉林省人口持续净流出,城镇化率较低。截至2025年底,吉林省总人口为2296.69万人,人口减少数量为20.62万人(较上年22.1万人略有收窄)。城镇常住人口1534.88万人,常住人口城镇化率为66.83%,比上年末提高1.07个百分点,低于全国平均水平(67.89%)。
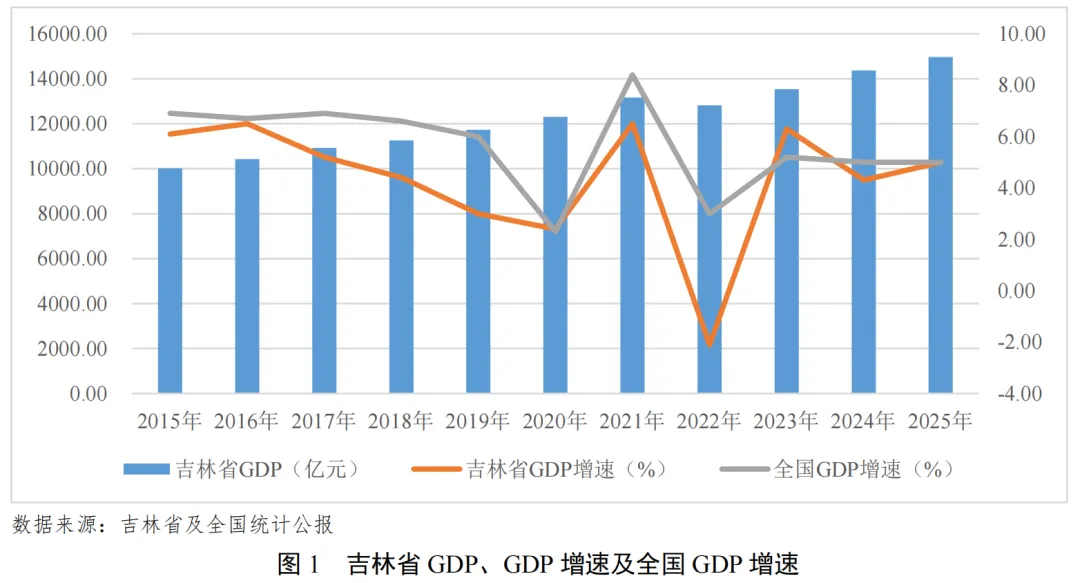
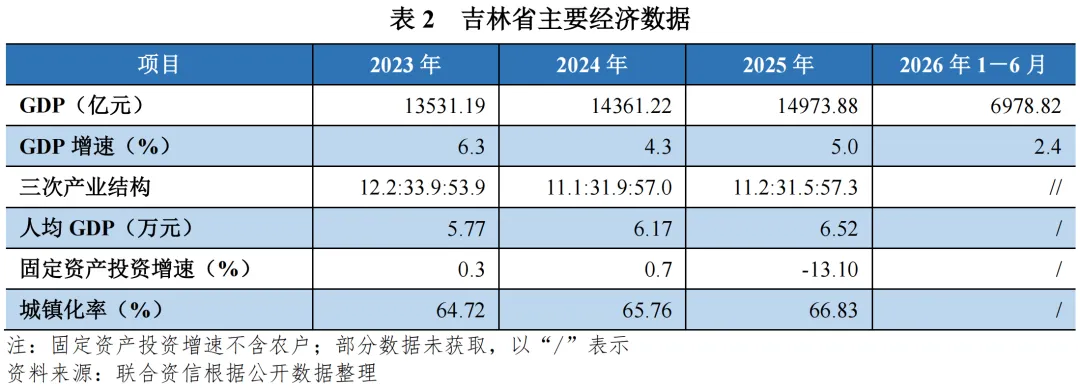
吉林省经济总量及人均GDP处于全国下游水平。2025年,吉林省完成地区生产总值14973.88亿元,位居全国各省第26位;GDP增速为5.0%(高于上年4.3%,追平全国平均线)。2025年,吉林省人均GDP约为6.52万元,在全国各省市自治区排名第27位,处于下游水平。2026年1-6月,吉林省完成地区生产总值6978.82亿元,同比增长2.4%,经济保持增长。
呈现“三二一”的经济发展格局,第三产业继续发挥引领作用,产业结构持续优化,新质生产力加速集聚。吉林省工业基础较好,汽车、石化、农产品加工为三大支柱产业,医药健康、装备制造、光电子(航天)信息、新材料、旅游等为优势产业。近年来,吉林省产业结构持续优化,三次产业结构由2023年的12.2:33.9:53.9调整为2025年的11.2:31.5:57.3,呈现“三二一”的经济发展格局。2025年,吉林省全部工业增加值4003.44亿元,同比增长8.3%。规模以上工业增加值同比增长7.8%(高于全国1.9个百分点,增速居全国第7位)。其中,吉林省重点发展的汽车制造、石油化工、食品、信息、医药、冶金建材、电力生产和纺织等八个重点产业增加值比上年增长6.8%(分项:石油化工+11.5%、医药制造+17.4%、食品+7.5%、信息+7.3%、冶金建材+7.3%、汽车制造+3.2%、纺织0.0%、电力生产-0.6%);医药制造业,航空、航天器及设备制造业,电子及通信设备制造业等高技术制造业增加值同比增长13.0%;装备制造业增加值增长13.3%。第三产业继续发挥引领作用,2025年,吉林省第三产业增加值同比增长4.8%,占GDP的比重达到57.3%。2025年,吉林省固定资产投资(不含农户)同比下降13.1%,但投资结构持续优化:产业投资比重提升至55.7%(提高4.7个百分点),民间投资占比34%(提高1.3个百分点);其中,基础设施投资同比下降18.7%,制造业投资同比下降15.6%,高技术产业投资同比下降12.9%;但设备工器具购置投资保持正增长,水利管理业投资增长15.9%。面向“十五五”,《中共吉林省委关于制定吉林省国民经济和社会发展第十五个五年规划的建议》已明确将努力把结构单一的“二人转”丰富拓展为多业并举的“众人行”,再造吉林老工业基地竞争新优势,着力打造新能源、新装备、新材料、新医药、新一代光电信息、低空经济等新兴产业。2025年,吉化120万吨乙烯项目已于2025年8月31日一次开车成功,跻身全国先进行列;奥迪一汽新能源、红旗天工等一批新车型投产上市,新能源汽车产量增长25.6%;长光博翔双飞翼无人机取得特殊适航证,低空经济应用场景形成商业化体系。
吉林省是中国重要的工业基地和商品粮生产基地,粮食总产量居全国第四位。工业方面,吉林省加工制造业比较发达,汽车产业是吉林省第一大支柱产业,以一汽集团整车生产为主体,形成了集整车制造、零部件配套、专用车生产为一体的较为完善的汽车产业体系。依托一汽集团、一汽大众、一汽轿车等重点企业,建成世界级汽车整车及零部件研发、生产和后市场服务基地,形成新的竞争优势。2025年,中国一汽整车产销超330万辆,其中自主品牌销量94万辆(同比增长15%),自主新能源销量36.6万辆(同比增长71.4%);红旗品牌销量突破46万辆,连续8年正增长;解放中重卡国内终端份额稳居行业第一。农业方面,吉林省是中国重要农业省份,重要商品粮基地,粮食和肉类人均占有量连续多年居全国第一位,农产品加工业是吉林省支柱产业之一。玉米商品量和出口量居全国之首。2025年,吉林省粮食总产量达到4358.03万吨(871.6亿斤),比上年增产2.2%,连续5年稳定在800亿斤以上,全国第四的地位进一步巩固;粮食单产达990.8斤/亩,稳居全国粮食主产省第1位;粮食播种面积8796.9万亩,全省粮食总产量实现“二十连增”。
全面振兴东北政策和图们江区域开发等国家战略助力区域持续发展。2021年,《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》提出,要强化中西部和东北地区承接产业转移能力建设,重点支持中西部和东北城镇化地区县城建设。2021年9月,国务院发布《关于东北全面振兴“十四五”实施方案的批复》,批复明确,原则同意《东北全面振兴“十四五”实施方案》,吉林省人民政府要提高对东北全面振兴重要性、紧迫性的认识,深化改革开放,强化政策保障,优化营商环境,推动实施一批对东北全面振兴具有全局性影响的重点项目和重大改革举措,着力增强内生发展动力。2023年9月,根据《新时代推动东北全面振兴座谈会》中讲话,新时代新征程推动东北全面振兴,要贯彻落实党的二十大关于推动东北全面振兴实现新突破的部署,完整准确全面贯彻新发展理念,牢牢把握东北在维护国家“五大安全”中的重要使命,牢牢把握高质量发展和构建新发展格局,统筹发展和安全。2024年7月,党的二十届三中全会通过的《中共中央关于进一步全面深化改革、推进中国式现代化的决定》提出,要健全推动东北全面振兴的制度和政策体系,强调通过改革和制度创新来推动东北地区的经济发展。鉴于吉林省在中国面向东北亚重要门户与窗口的重要地位,国家先后推出了一系列图们江区域开发相关战略:1992年国务院委托国家计委批复了《图们江下游珲春地区综合开发规划大纲》和《中国图们江地区开发规划》,2009年8月,国务院批复《中国图们江区域合作开发规划纲要—以长吉图为开发开放先导区》,2012年4月,国务院批复设立中国图们江区域(珲春)国际合作示范区,并印发了《关于支持中国图们江区域(珲春)国际合作示范区建设的若干意见》。
中央财政转移支付与再融资债券支持。吉林省在国家发展全局中具有重要的政治和经济地位,国家对其资金及政策支持力度大,可持续性强。国家通过转移支付制度,支持吉林省各项发展。2025年,中央对吉林省税收返还和转移支付合计3029.3亿元,同比增长2.1%,占全省一般公共预算收入总量的47.63%。
作为化债的重点省份之一,吉林省2025年共发行818.9亿元再融资债券用于偿还存量债务,再融资债券的发行有效缓解了吉林省到期债务偿还压力。2026年1月吉林省成功退出重点省份名单。
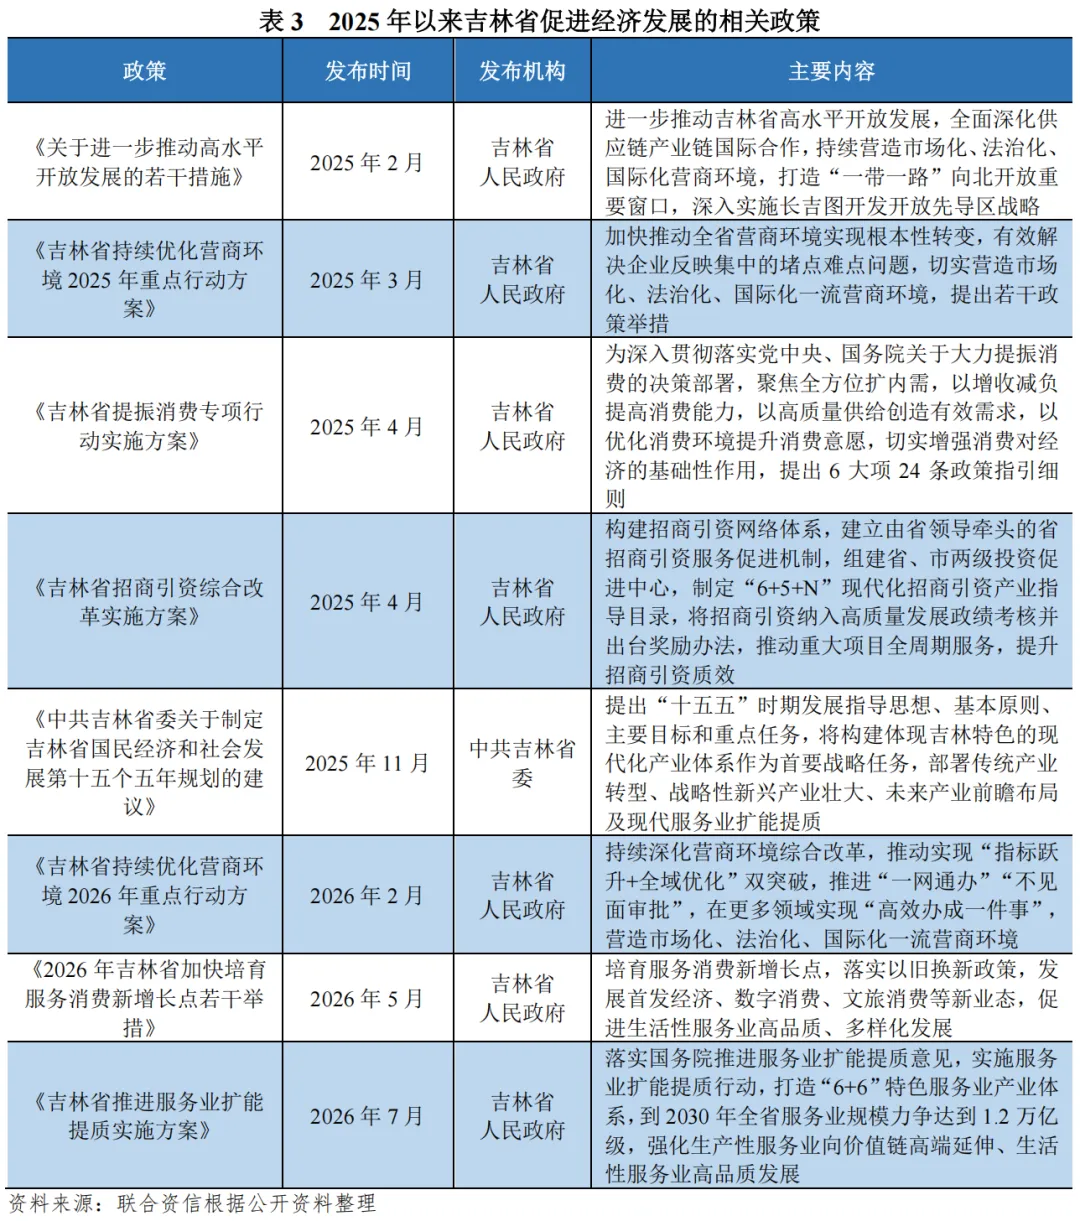
2.吉林省财政实力及债务情况
2025年,吉林省一般公共预算收入规模在全国排名相对靠后。吉林省一般公共预算收入质量尚可,财政自给率较低,政府性基金收入同比有所下降,上级补助对综合财力贡献大。2025年末,吉林省政府债务负担很重。
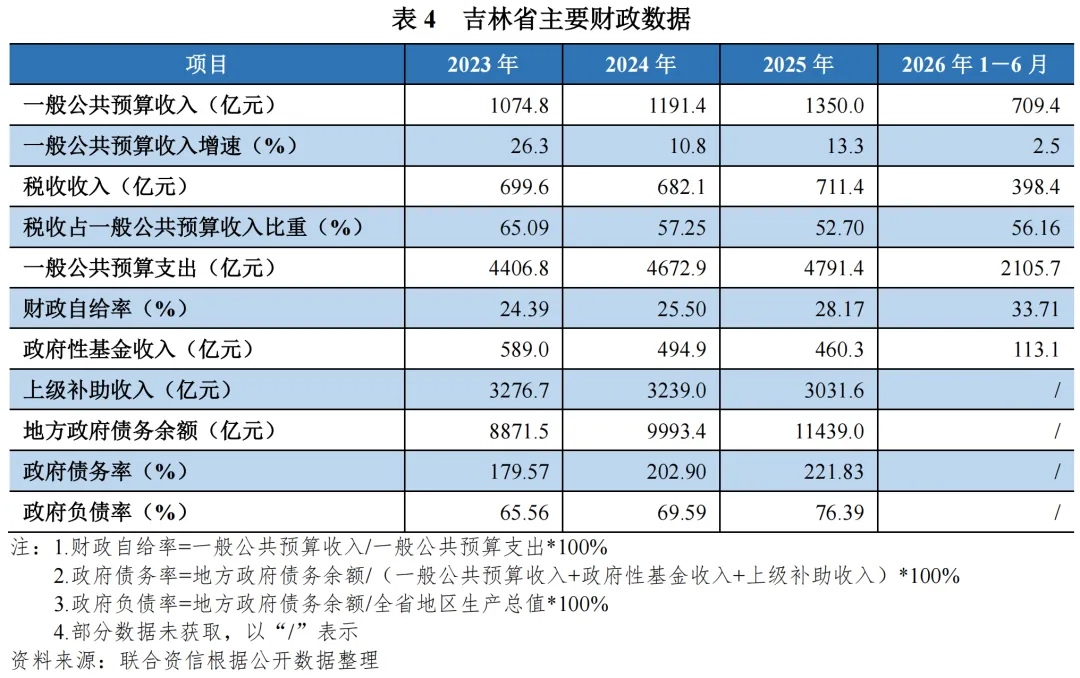
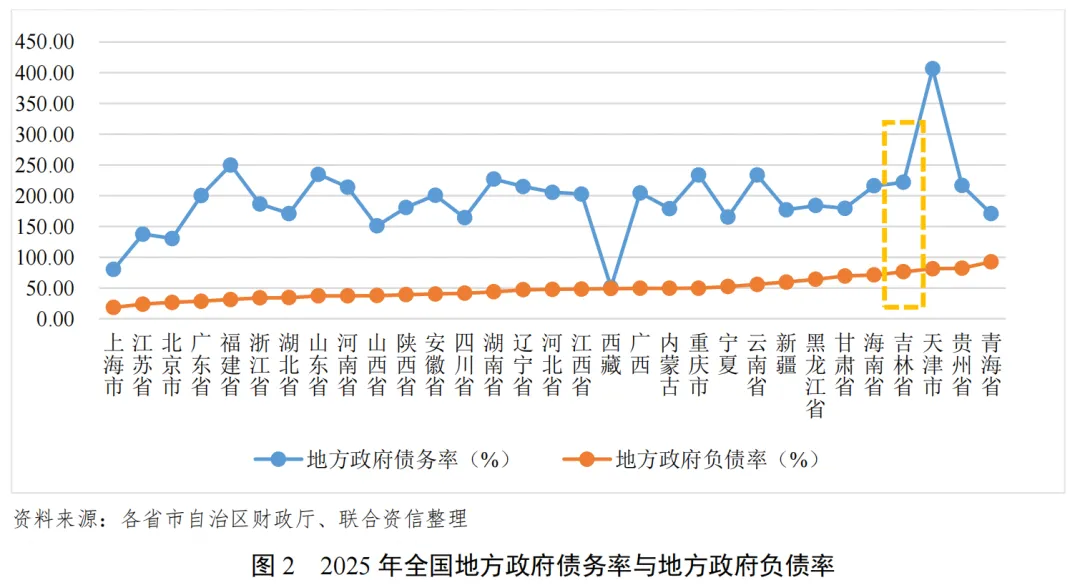
吉林省整体债务负担处于全国下游水平(按照从低到高排序)。2025年,吉林省地方政府债务率和地方政府负债率分别为221.83%和76.39%,在31个省市自治区中分别排名第25位和第28位。
3. 吉林省债务化解情况
吉林省多措并举稳步推进隐债化解工作,59个市县区隐债清零,融资平台压降比例超70%,2026年1月成功退出地方债务重点省份名单。未来,吉林省将加强全口径债务管理,防止前清后欠,坚持以发展促化债。
《吉林省人民政府关于2025年度地方政府债务管理情况的报告》指出,2025年政府通过一系列举措加强政府法定债务管理,具体措施包括:第一是发挥债券资金补短板、惠民生、扩投资作用,全年共发行地方政府债券1881.9亿元,其中新增债券1063亿元、再融资债券818.9亿元;分两批次向十余家银行推送110多个债贷组合融资项目,带动社会资本投资。第二是提升专项债券全周期管理效能,加强收益审核、强化资金调度、加强贷后管理;同时配合省人大强化监督,新增举债及时编制预算调整方案报省人大常委会审批,并专题汇报、赴地方调研专项债券项目建设与资金使用情况。
2025年以来,吉林省存量隐性债务余额下降近90%,59个市县区隐性债务清零,占全部市县区的84.3%,融资平台数量压降比例超70%。2026年1月,吉林省成功退出地方债务重点省份名单,成为继内蒙古之后全国第二个、东北地区首个退出省份。吉林省“十五五”规划中把化债定位为“守底线、建机制”:守牢债务警戒线,加强全口径债务管理,将不新增隐性债务作为“铁的纪律”,防止前清后欠;落实一揽子化债方案,积极稳妥化解存量隐性债务,强化专项债“借、用、管、还”全生命周期管理,扩大投向领域和资本金范围;加快推进融资平台改革转型、剥离融资职能;建设大财政体系,优化政府“三资”管理,深化零基预算和财政金融协同,培育地方财源,以发展促化债。
债务置换方面,2026年,吉林省年初财政预算安排新增地方政府债务限额483亿元。截至2026年6月底,吉林省已发行新增债券241.7亿元,其中:一般债券84.8亿元,专项债券156.9亿元;发行地方政府再融资债券764.7亿元。其中:特殊再融资债券385亿元,偿还到期本金债券379.7亿元。
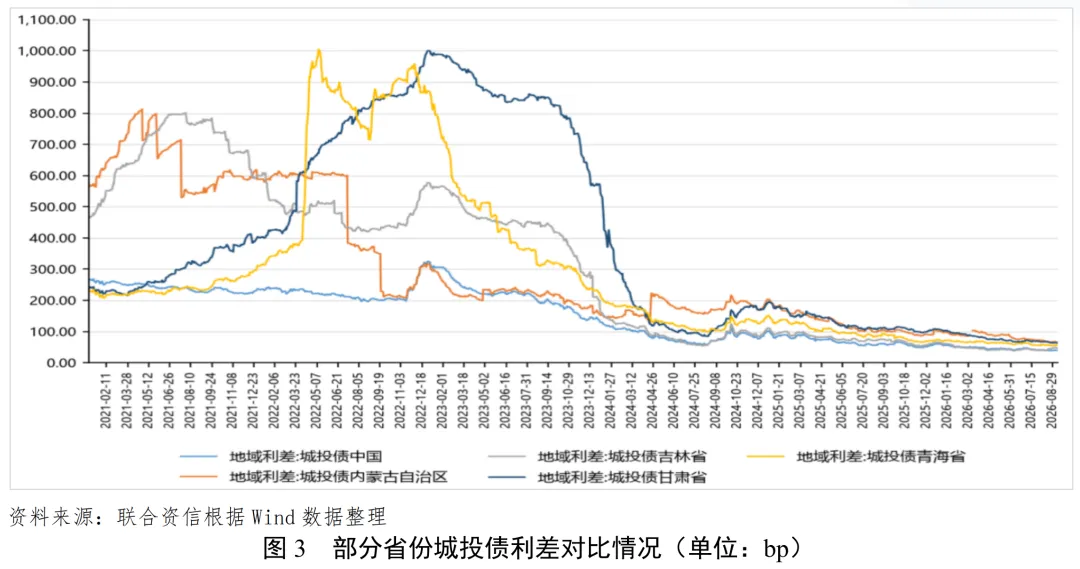
利差方面,2021年6月之前吉林省城投债发行利差整体呈上行趋势,2023年2月以来发行利差整体震荡下行;随着各项化债措施的持续实施,吉林省城投债利差有所收窄。
1.吉林省各地市(州)经济实力
吉林省各地市(州)经济发展较不均衡,省会长春市经济体量远超其他区域,省会城市首位度明显。2025年,长春市经济规模以绝对优势位列吉林省首位,吉林市次之、但相较长春市仍有较大差距,延边州和松原市经济体量突破千亿元,其余各州市GDP体量较小。
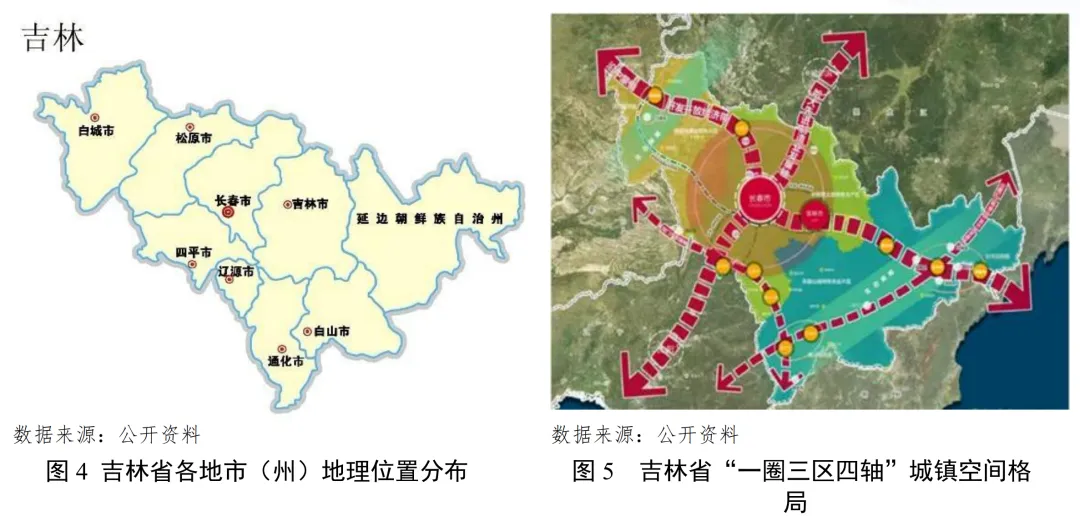
吉林省下辖长春市、吉林市、白山市、通化市、辽源市、四平市、松原市、白城市8个地级市及延边朝鲜族自治州(以下简称“延边州”)。
根据《吉林省国土空间规划(2021—2035年)》,吉林省构建“一圈三区四轴”的城镇空间格局,“一圈”为长春都市圈,“三区”为白洮城镇集聚区、延珲城镇集聚区和通白城镇集聚区,“四轴”为沿中蒙俄开发开放经济带、哈大先进制造业发展轴、集双门户发展轴和沿图们江鸭绿江开发开放发展轴。
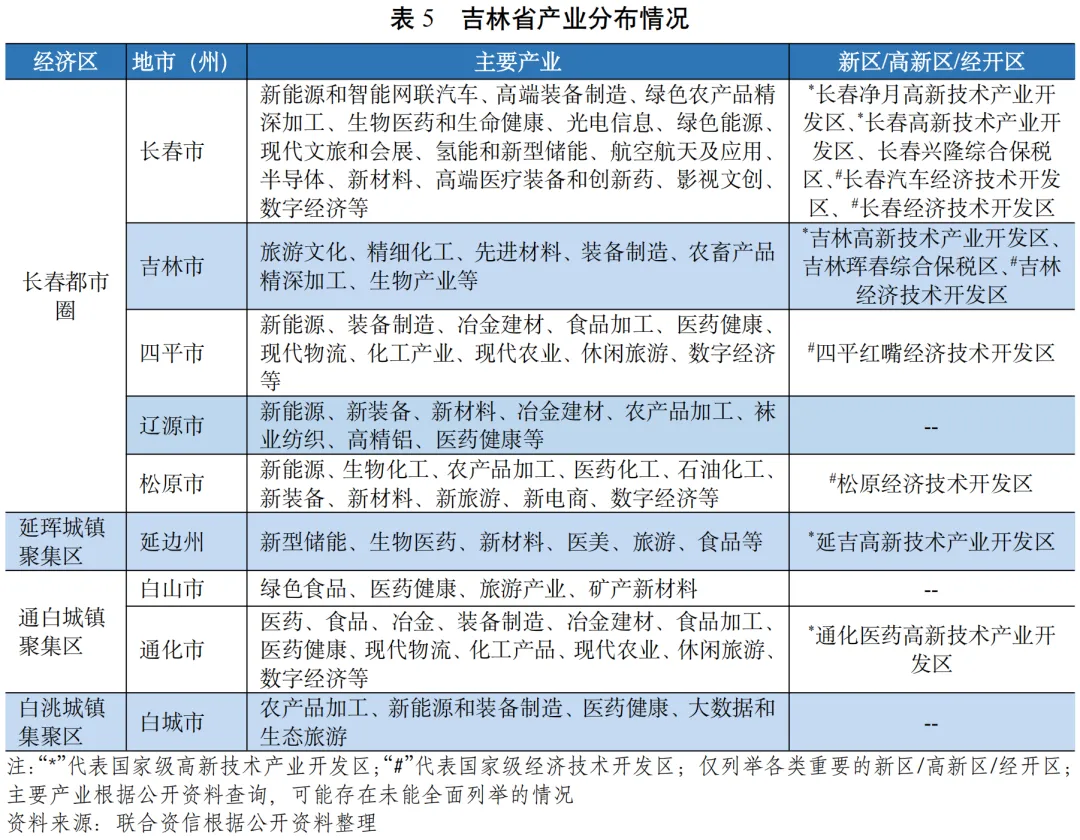
依靠区域特色形成多类型产业园区,吉林省全面实施“一主六双”高质量发展战略,汽车产业为吉林省第一大支柱产业,构建了差异化布局发展策略。从产业分布来看,吉林省各地市(州)依托自身资源优势发展相关产业,全省在册各级各类开发区共计78家,其中国家级经济技术开发区5个,国家级高新技术产业开发区5个,海关特殊监管区域2个,边境/跨境经济合作区2个。吉林省实施“一主六双”高质量发展战略,即长春现代化都市圈规划、“双廊”、“双带”、“双线”、“双通道”、“双基地”、“双协同”,从战略层面对接国内国际双循环、融入新发展格局、打造新发展优势,实现全省资源利用、要素优化、集约发展、优势再造。同时,构建汽车产业“一核心、三支撑、两聚焦”的区域差异化布局;以长春市为核心,打造世界级汽车整车及零部件研发、生产和售后市场服务基地以及高质量发展示范区;以吉林市、四平市和辽源市为支撑,构建区域特色产业集群。
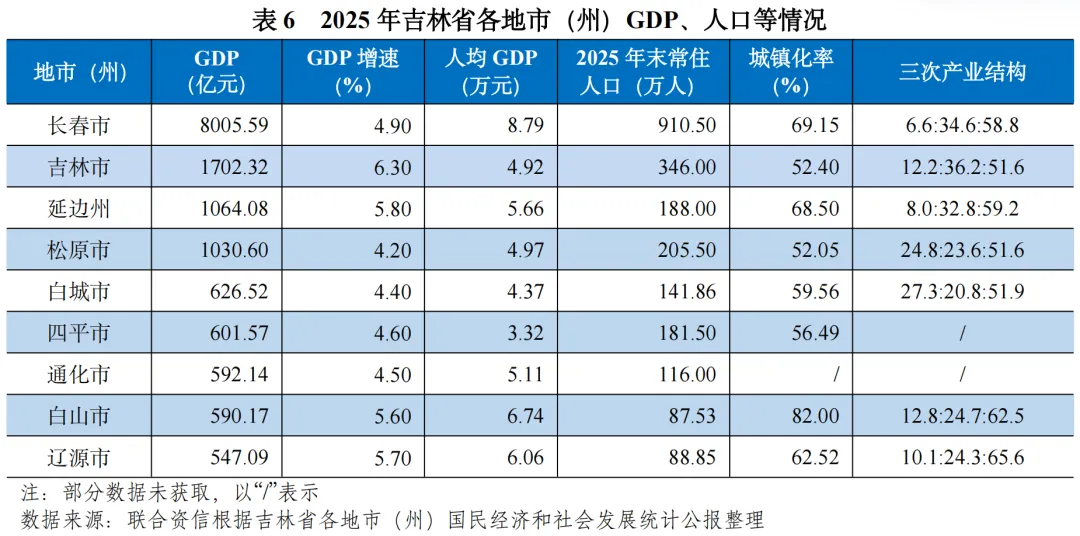
吉林省各地市(州)经济发展水平分化明显,长春市为全省经济发展提供了强大的动力和支撑。从地区生产总值规模来看,吉林省各地市(州)经济实力差异较大。省会长春市经济总量处于领先地位,地区生产总值占全省的比例在50%以上,省会城市首位度明显;吉林市经济规模次之,但较长春市有较大差距,GDP增速位于全省首位;延边州和松原市经济体量突破千亿元,其余各州市GDP均在千亿元以下,体量较小,其中辽源市经济总量排名末位,为547.09亿元。吉林省各地市(州)辐射带动作用弱,城市间一体化程度较低,人口和资源要素流动亟需加强,产业协调互补性仍需提高,城市群辐射带动效应尚需进一步增强。
长春市人均GDP继续领跑,四平市排名末位。从人均GDP来看,2025年,长春市人均GDP位于首位,为8.79万元;白山市和辽源市人均GDP均在6万元以上;四平市人均GDP水平排名末位,为3.32万元。
白山市城镇化水平相对较高。2025年末,长春市城镇常住人口占全省常住人口的比重为39.64%,城镇化水平略高于全国平均水平(67.89%);白山市常住人口数量较小且集中,城镇化水平处于吉林省首位;松原市城镇化率为52.05%,排名末位。
2.各地市(州)财政实力及债务情况
(1)财政收入情况
吉林省各地市(州)一般公共预算收入分化明显,长春市综合财力占全省综合财力的26.80%。2025年,吉林省多数地市(州)一般公共预算收入同比均有所提升,全省各地市(州)财政自给率处于较低水平;各地市(州)政府性基金收入规模差异显著且表现分化,其中长春市政府性基金收入降幅较大。吉林省各地市(州)获得上级补助收入规模较大,对综合财力的贡献度高。
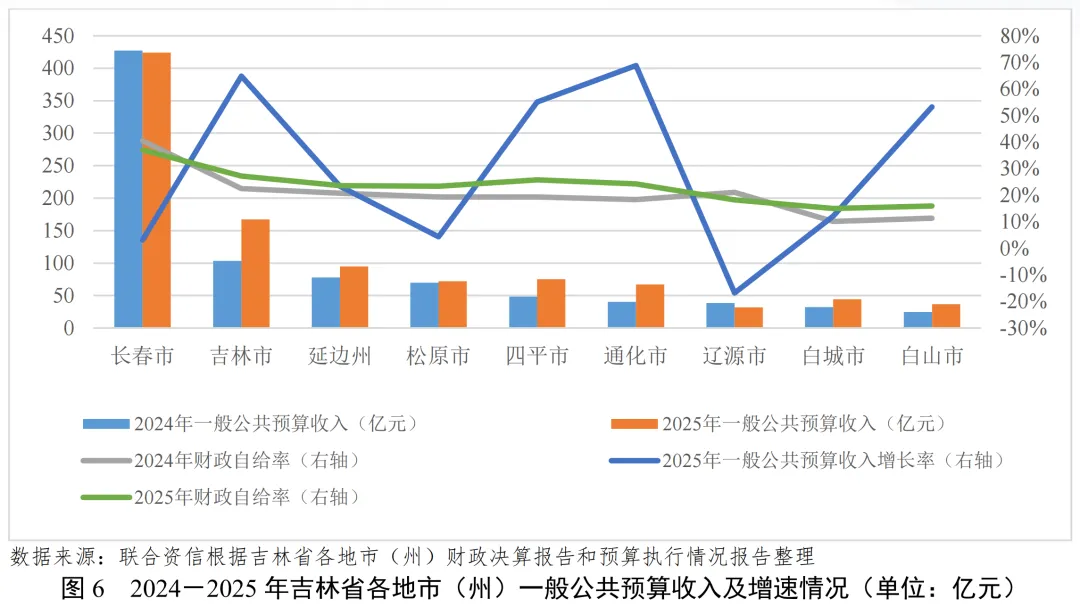
一般公共预算收入规模方面,2025年,除辽源市一般公共预算收入有所下降外,其余地市(州)一般公共预算收入均同比上升。长春市一般公共预算收入规模最大,占全省一般公共预算收入的31.42%;吉林市一般公共预算收入为167.2亿元,位列全省第二位;除长春市和吉林市外,其余各州市一般公共预算收入规模相对较小。其中,辽源市规模最小,一般公共预算收入为31.77亿元。
一般公共预算收入增速方面,吉林省各地市(州)一般公共预算收入增速差异较大。2025年,吉林市和通化市同比增幅均超过60%,四平市和白山市增幅超50%。松原市、长春市和辽源市一般公共预算收入增速位列全省后三位,分别为4.3%、3.1%和-16.8%。
财政自给率方面,全省各地市(州)财政自给率普遍处于较低水平。2025年,除长春市和辽源市外,吉林省其余地市(州)财政自给率均有所上升。长春市、吉林市、四平市和通化市财政自给率位列省内前4名,分别为37.03%、27.20%、25.79%和24.23%;辽源市、白城市和白山市财政自给率均在20%以下。
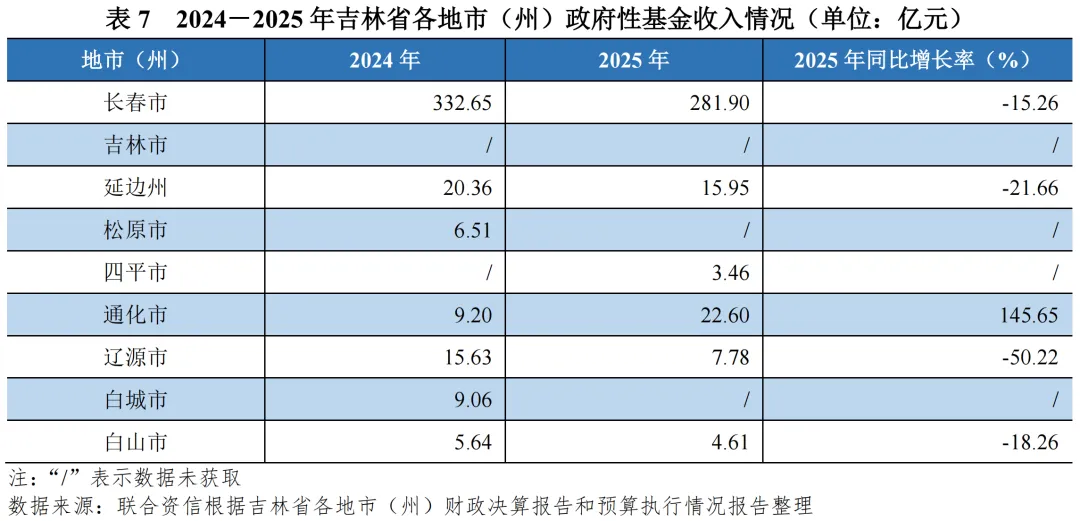
受国有土地使用权出让收入等因素影响,长春市政府性基金收入降幅较大;从吉林省各地市(州)情况看,不同区域政府性基金收入规模差异显著且增速表现分化。2025年,吉林省各地市(州)政府性基金收入增长较快的地区为通化市,增速为145.65%,其余各地市(州)均有不同程度下降。
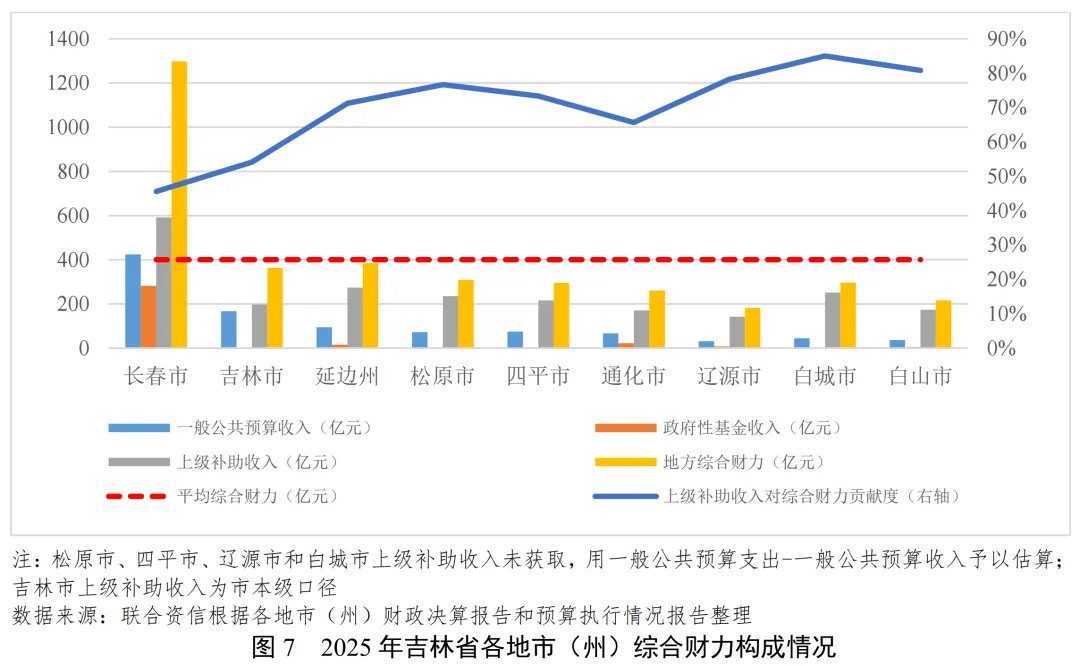
吉林省各地市(州)获得上级补助收入规模较大,对综合财力的贡献度高。从上级补助收入规模来看,2025年,长春市获得上级补助收入规模仍最大,为591.56亿元;延边州、松原市、四平市和白城市获得上级补助收入规模均超200亿元。除长春市、吉林市和通化市外,吉林省其他各地市(州)上级补助收入对综合财力的贡献度均超过70%,其中白城市上级补助收入对综合财力的贡献度最高,为85.01%。
(2)债务情况
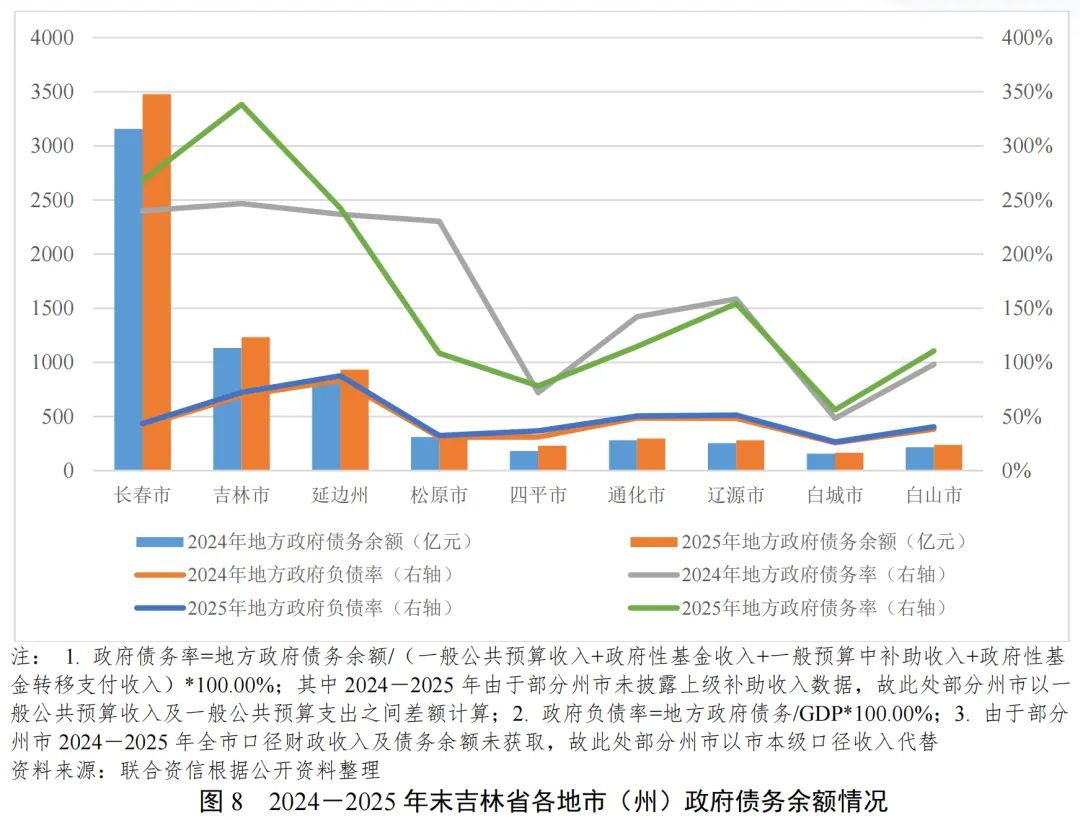
2025年末,吉林省各个地市(州)政府债务余额均保持增长,长春市政府债务余额相对较大,大部分地市(州)政府负债率和债务率均有所上升,长春市、吉林市和延边州政府债务负担很重。
2025年末,吉林省各个地市(州)政府债务规模均保持增长,其中四平市、通辽源和长春市增速靠前,分别为27.66%、10.25%和10.13%;长春市政府债务余额占全省的30.41%。政府负债率方面,2025年,吉林省各地市(州)政府负债率均较上年有所上升,延边州为省内政府负债率最高的区域,2025年负债率达87.62%;吉林市首次超过70%,通化市、辽源市负债率首次超过50%,长春市、松原市、四平市和白山市负债率也均在30%以上,仅白城市低于30%。政府债务率方面,2025年,除松原市、通化市和辽源市外,吉林省其余地市(州)政府债务率均上升。除松原市、四平市和白城市外,吉林省其余地市(州)政府债务率均高于110%。其中,长春市、吉林市和延边州债务率均高于200%,债务负担很重;通化市、辽源市和白山市债务率处于110%~160%区间。
1.城投企业概况
吉林省存续发债城投企业数量少,多集中在长春市,主体信用级别以AAA为主。
截至2026年8月底,吉林省有存续债券的城投企业共10家。从发债企业主体信用级别分布看,AAA级城投企业7家,AA+级城投企业1家,AA级城投企业2家;从各地市(州)发债城投企业数量看,长春市发债城投企业有8家,吉林市和延边州各有1家,其中,AAA级和AA+级城投企业均位于长春市,吉林市和延边州各有一家AA级城投企业;从发债企业层级来看,地市级城投企业6家,国家级园区企业3家,普通园区企业1家。总体看,吉林省发债城投企业较少,高信用级别城投企业集中在区域发展较好的长春市。
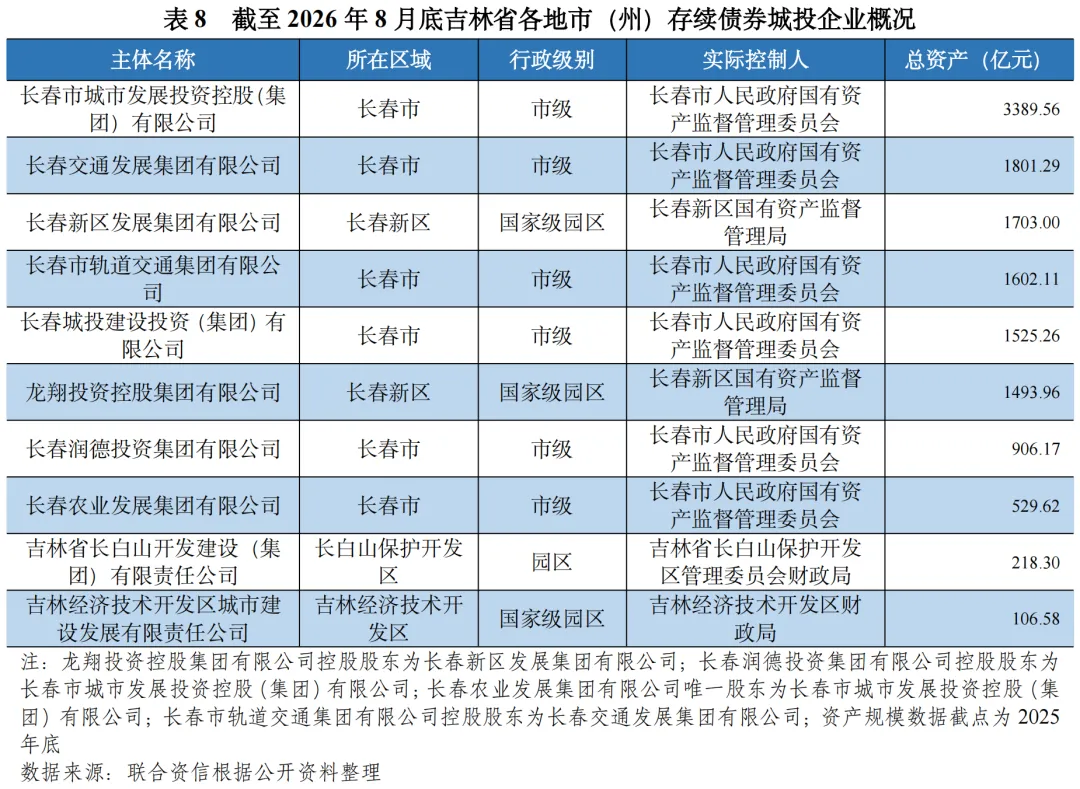
从级别迁徙来看,2025年,吉林省城投企业2家主体信用级别获上调,长春市轨道交通集团有限公司和长春润德投资集团有限公司主体级别由AA+上调至AAA。
2025年以来,吉林省城投企业未发生过商票逾期事件,但部分城投企业存在重大涉诉案件。
2.城投企业发债情况
2025年,吉林省城投企业债券发行数量和规模同比均有所增长,随着吉林省退出地方债务重点省份名单,2026年1-8月,债券净融资规模迅速转正。存续债券主要集中在长春市,吉林市和延边州存续债券规模小。
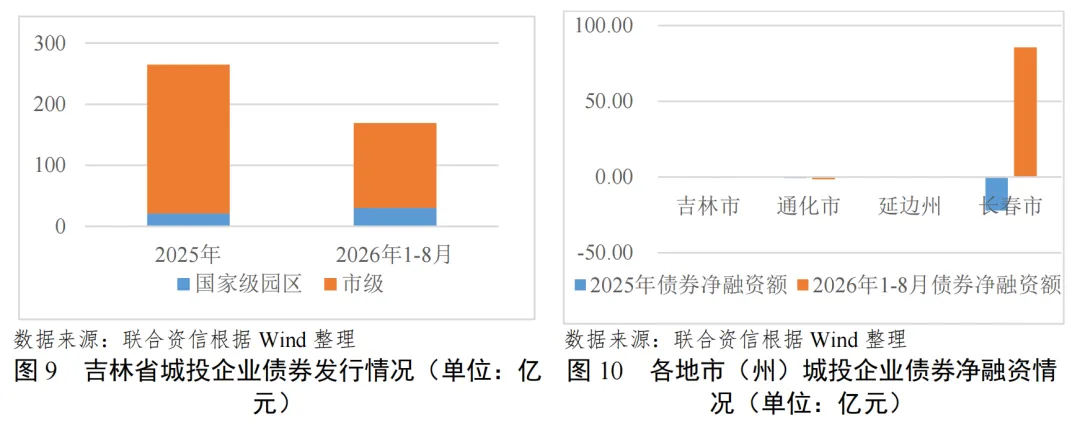
2025年,吉林省发债城投企业7家,均位于长春市。其中,地市级城投企业6家、国家级园区城投企业1家;发行数量合计40只,发行规模合计264.78亿元,债券发行数量较上年增加17只,发行规模较上年增加12.28亿元。2026年1-8月,吉林省城投债券发行规模169.40亿元,为上年发行总额的63.98%,发行主体均为长春市AAA级城投企业。
2025年,随着地方化债进程的推进,吉林省城投企业债券净融资额为-23.47亿元。从区域上看,长春市债券净融资为-22.21亿元,通化市债券净融资为-0.80亿元,吉林市债券净融资为-0.46亿元,延边州债券净融资额为零。截至2025年底,吉林省存续城投债主要集中在长春市,为698.43亿元;吉林市、通化市和延边州城投企业存续债规模较小,分别为1.38亿元、1.60亿元和4.00亿元。2026年1-8月,吉林省城投企业债券净融资83.57亿元,其中通化市城投企业于2026年4月将其存续债清偿完毕,吉林市债券净融资额-0.46亿元,长春市债券净融资额为85.63亿元。截至2026年8月底,吉林市和延边州城投企业存续债规模较小,分别为0.92亿元和4.00亿元。
3.城投企业偿债能力分析2
吉林省发债城投企业债务结构以间接融资为主。2025年末,吉林省各地市(州)发债城投企业整体债务负担有所下降,发债城投企业现金类资产/短期债务指标整体表现偏弱;2026年6月末,发债城投企业现金类资产/短期债务指标表现有所改善,但2026年9-12月及2027年到期债券规模较大,仍存在较大的短期偿债压力。2026年,随着吉林省退出地方债务重点省份名单,吉林省城投企业再融资能力得到改善,吉林省发债城投企业筹资活动现金流主要体现在长春市城投企业。
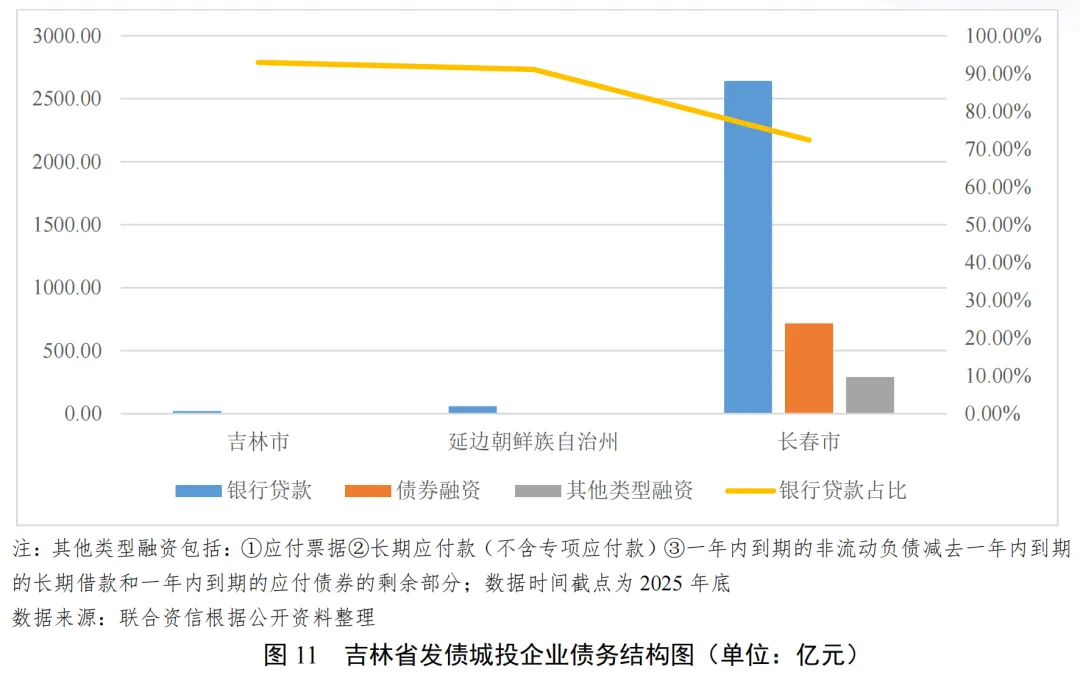
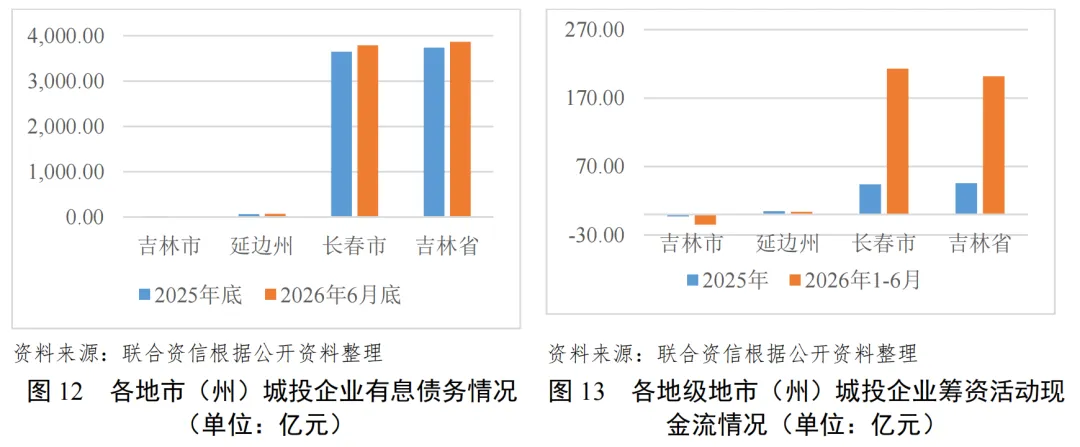
截至2025年底,吉林省尚有存续债的发债城投企业全部债务规模为3736.22亿元,较上年底增加118.75亿元。长春市发债城投企业全部债务规模为3648.78亿元(占97.66%),吉林市和延边州城投企业全部债务规模较小,分别为22.56亿元和64.88亿元。债务结构方面,吉林市发债城投企业银行借款和债券融资占比分别为92.96%和7.04%,延边州发债城投企业银行借款和债券融资占比分别为91.14%和6.26%,长春市发债城投企业银行借款和债券融资占比分别为72.41%和19.63%。整体看,吉林省发债城投企业债务结构以间接融资为主。
债务负担方面,截至2025年底,延边州发债城投企业全部债务资本化比率较上年末略有增长,吉林市和长春市则有所下降,吉林省发债城投企业整体债务负担有所下降。债券集中兑付方面,2026年9-12月、2027年及2028年,吉林省发债城投企业到期债券(在考虑行权的情况下)规模分别为43.10亿元、175.40亿元和136.60亿元。其中,长春市城投企业2026年9-12月、2027年及2028年到期债券规模分别为43.10亿元、174.48亿元和136.60亿元,存在较大的偿付压力。
短期偿债指标方面,2025年末,吉林省所有发债城投企业现金类资产对短期债务的覆盖倍数处于0.22~0.72倍之间,其中,吉林市发债城投企业现金类资产对短期债务的覆盖倍数相对其他地市(州)表现较弱。整体来看,2025年末,吉林省各地市(州)发债城投企业现金类资产对短期债务的覆盖程度较上年底有所下降,表现偏弱。2026年6月末,吉林省发债城投企业现金类资产对短期债务的覆盖倍数为0.79倍,较上年末有所改善。
再融资方面,2025年,吉林省发债城投企业筹资活动现金流整体表现为净流入,但筹资活动现金净流入量同比大幅下降。其中,吉林市发债城投企业筹资活动现金继续净流出,延边州发债城投企业筹资活动现金继续净流入,长春市发债城投企业筹资活动现金净流入量同比大幅下降,吉林省发债城投企业筹资活动现金净流入主要体现在长春市城投企业。2026年,随着吉林省退出地方债务重点省份名单,吉林省城投企业再融资能力得到改善。2026年1-6月,吉林省发债城投企业筹资活动现金净流入规模较2025年全年大幅增长。
4.各地市(州)财政收入对发债城投企业债务的支持保障能力
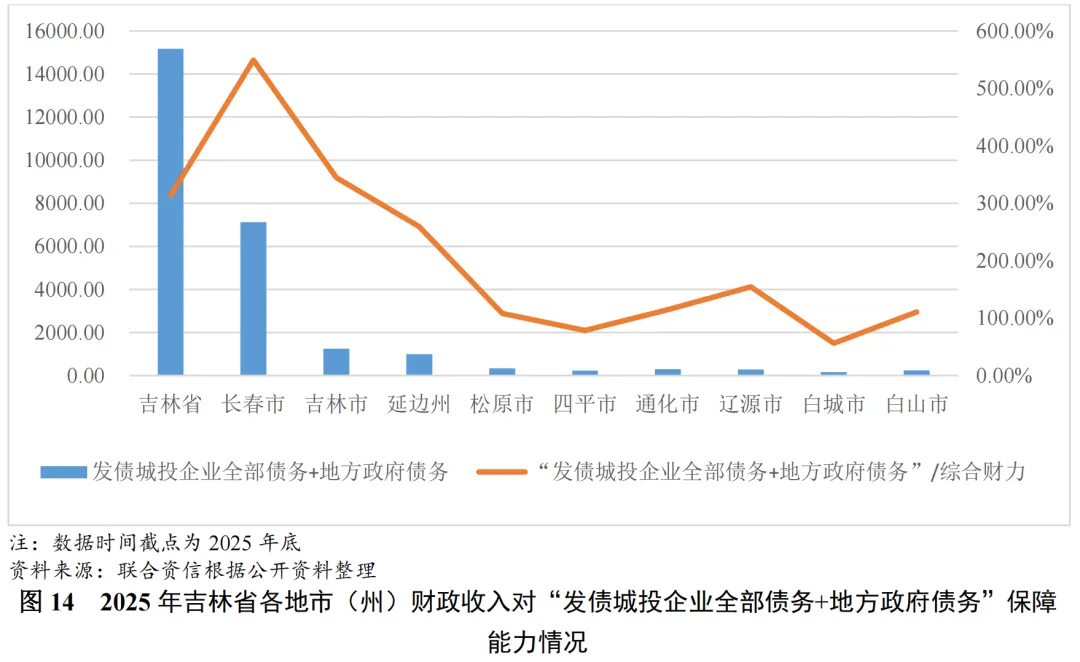
吉林省各地市(州)的“发债城投企业全部债务+地方政府债务”/“综合财力”差异较大,其中长春市超过500.00%,吉林市和延边州超过200.00%,松原市、辽源市、通化市和白山市超过100.00%,四平市因综合财力有所增长、白城市因债务规模较小,“综合财力”对“发债城投企业全部债务+地方政府债务”支持保障能力较好。
[1]由于吉林省发债企业数量有限,且相关公开资料获取受限,本文对区域内债券到期偿付压力及相关情况的分析存在一定局限性。
[2]本报告对吉林省城投企业偿债能力分析基于可获取完整财务数据的城投企业完成,共10家(剔除母子公司抵消合并后为6家);由于吉林省发债企业数量有限,且相关公开资料获取受限,本文对区域内债券到期偿付压力及相关情况的分析存在一定局限性。
公用评级一部
刘哲 冯熙智

发表评论
发表评论: