
 研报速递
“一线城市数据月报”定期发布,关注政策时事热点,从数据中识别和研究分析北上深3城住房租赁市场的关键趋势和变化。本期为《2026年三季度住房租赁市场报告(完整版)》。
报告说明:关注三季度租赁市场动态,研究分析北京、上海、深圳3城住房租赁市场的关键趋势和变化
*本报告数据均来自政府、企业公开数据及URI Data Bank
其他额外数据需求,请后台有偿咨询
概 览
■宏观政策:住房租赁配套机制持续完善,公积金改革叠加城市更新
■地方政策:多地落地租赁住房配套政策,拓宽房源供给并规范市场运营
■地方动态:多城保租房项目集中落地,租赁住房供应持续放量
■土地成交:三季度土地供应热度减弱,深圳租赁用地0出让
■个人房源:京深新增环比增长明显,上海相对稳定;整体租金环比微涨,同比均承压下行
■分散式公寓:京沪新增供应环比修复、深圳欠佳,同比均大幅收缩;租金全线下行
■集中式公寓:北上深供应规模全线增长,上海增幅领跑突出;租金全线下行,上海跌幅最大
■项目新开:三城新入市超5万间房源,其中上海占比八成,深京节奏缓慢
■品牌动态:围绕节假日密集发力,跨界营销、项目入市与战略合作全面提速
■金融动态:公募 REITs 运营向好,多元融资工具落地,住宿资产收并购迎来行情
01
政策篇
制度迭代完善 租居多维赋能
1
宏观国家政策
住房租赁配套机制持续完善,公积金改革叠加城市更新
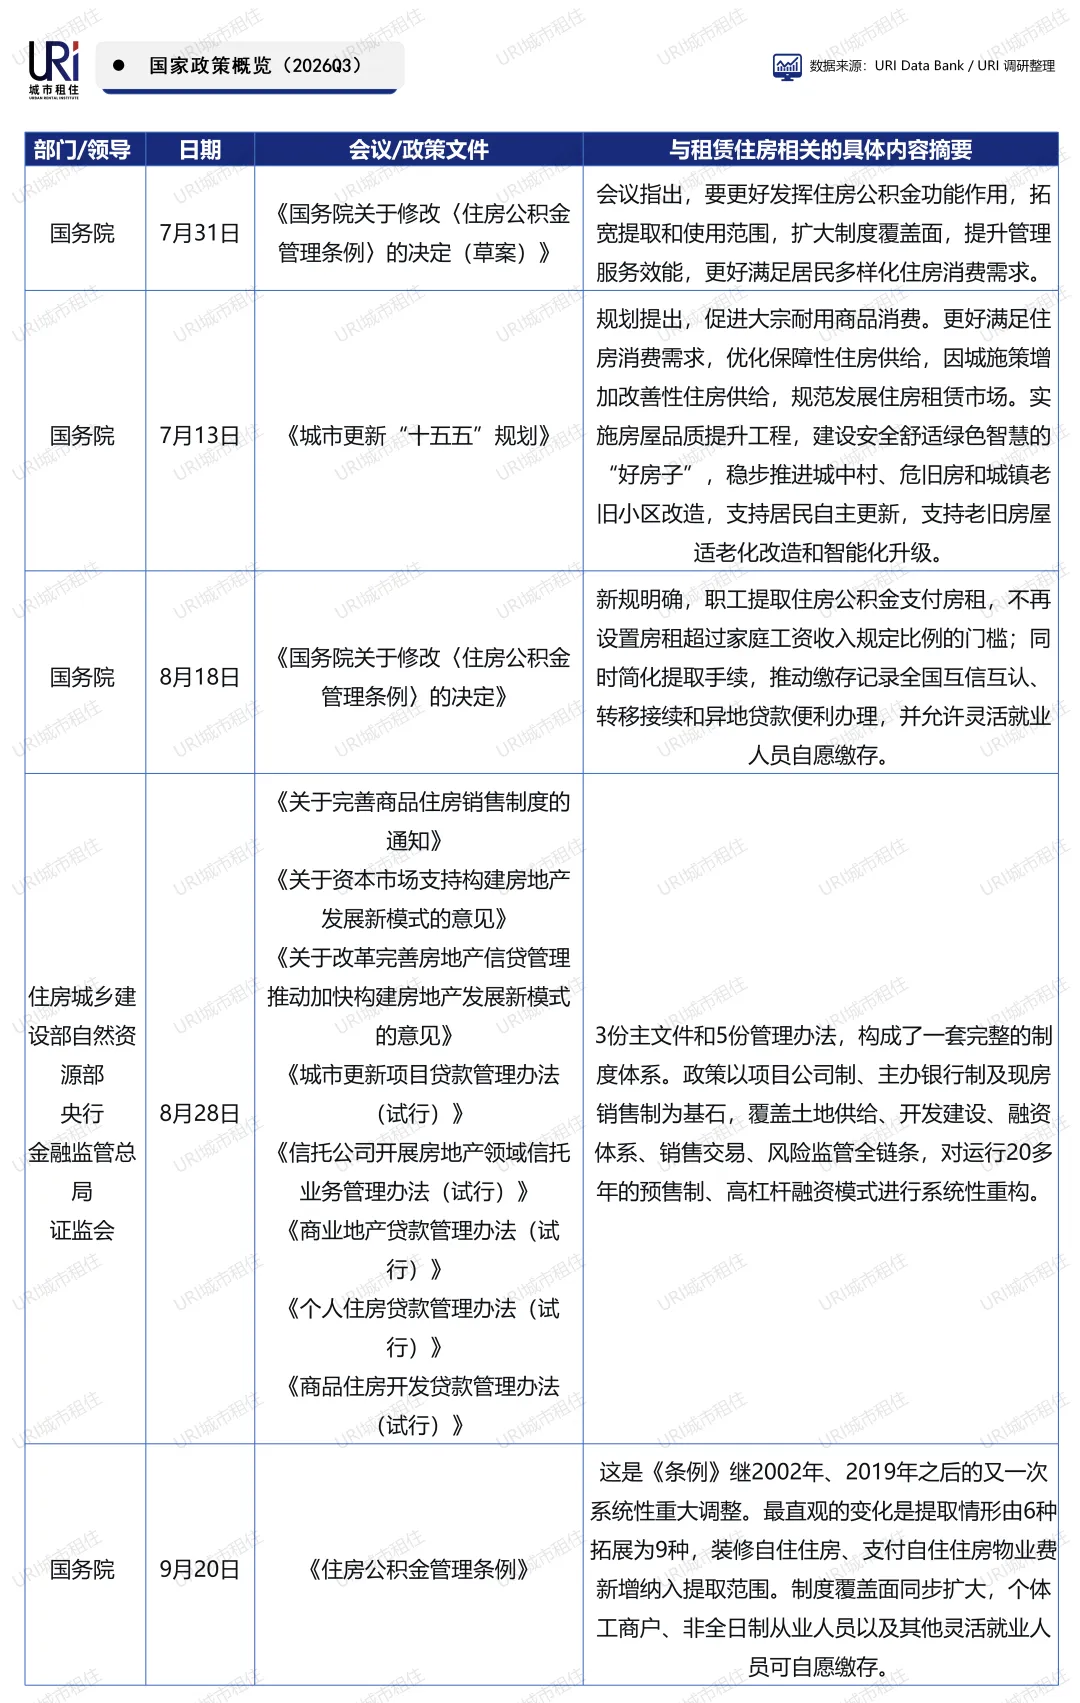
三季度国家层面持续出台住房相关政策,支持住房租赁市场规范发展。7月国务院发布城市更新 “十五五” 规划,提出优化保障房供给,规范住房租赁市场,推进老旧小区改造。
7 至 9 月落地公积金条例修订,取消房租提取收入比例限制、简化手续,扩大缴存人群范围,新增物业费、装修等提取场景。
8 月 28 日多部门联合出台房地产新模式政策体系,重构预售、融资等全链条机制。系列政策从公积金减负、城市更新、房地产制度改革多方面发力,持续完善住房供给体系,满足居民多元化住房消费需求。
2
地方城市政策
多地落地租赁住房配套政策,拓宽房源供给并规范市场运营(监管加强)
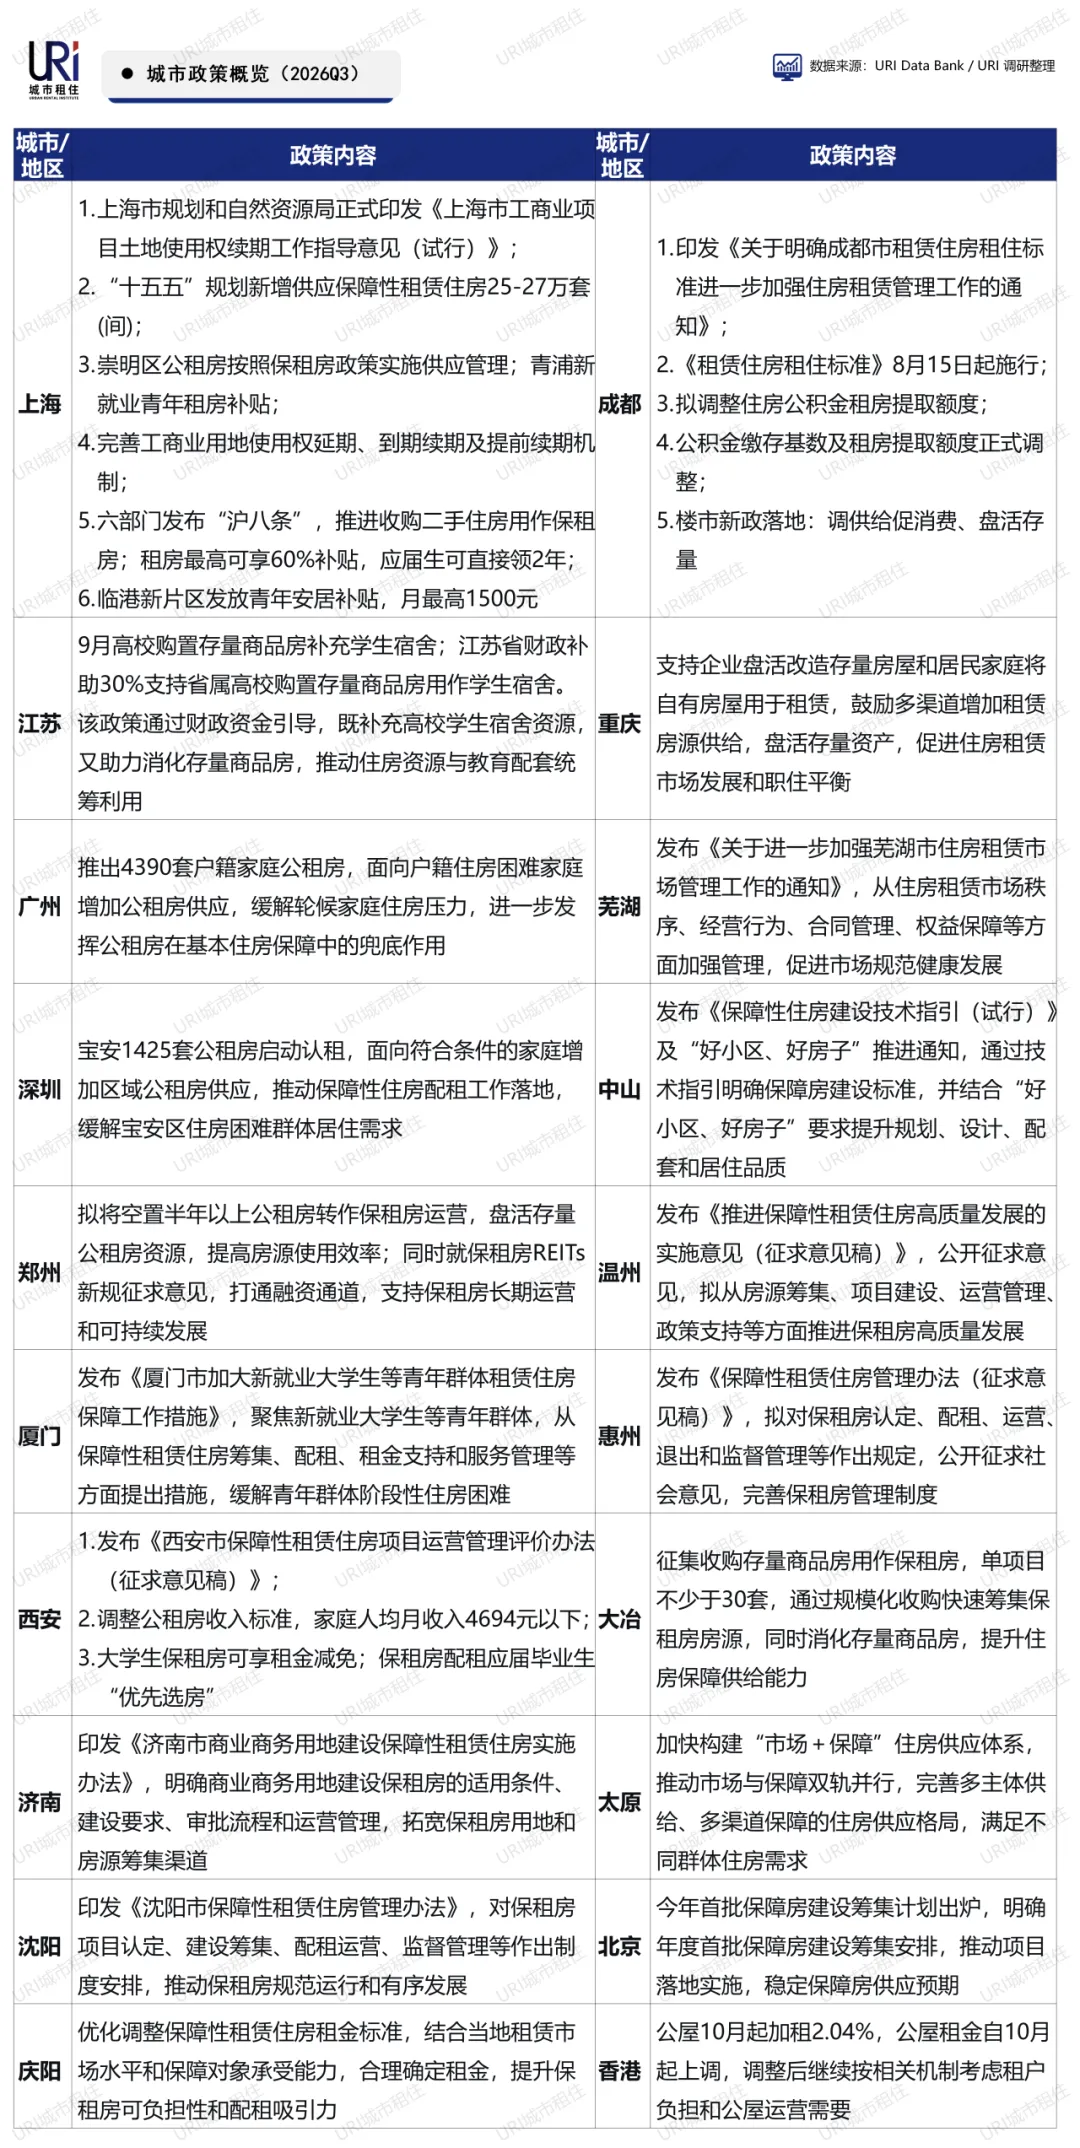
三季度国内多个城市密集出台租赁住房相关政策,多措并举扩充保障性租赁住房房源。
上海、济南等地探索盘活存量用地、商业用地建设保租房;江苏、大冶通过收购存量商品房转化为租赁房源。广州、深圳持续新增公租房供给,厦门、西安面向青年群体推出租金补贴、优先配租等支持政策。成都、芜湖、沈阳等城市完善租赁管理规则,明确建设标准,规范市场秩序;郑州探索保租房 REITs 打通融资渠道。
URI观点:三季度各地结合自身情况持续推进完善保租房建设、配租、运营机制,兼顾房源扩容与居住品质提升,分层满足不同群体住房需求。
3
地方城市动态
多城保租房项目集中落地,供应持续放量
三季度全国多地保障性租赁住房项目迎来集中开工、封顶与交付。上海持续收购二手房源补充保租房供给;广州、深圳推进多个大型租赁住房项目建设,新增多套保租房。西安、杭州、郑州、北京等城市集中推出房源,面向青年人才、毕业生开放选房配租。合肥、武汉、济南等城市推进长租公寓运营落地,上线租赁便民服务模块。
URI观点:三季度各地通过新建、存量改造、收购转化等多渠道增加房源,不少项目定向服务青年群体,持续扩大保障性住房供给规模,助力解决新市民、青年人阶段性住房难题。
02
土地篇
供地热度趋缓 租地定向保障
土地供应热度减弱,深圳租赁用地0出让
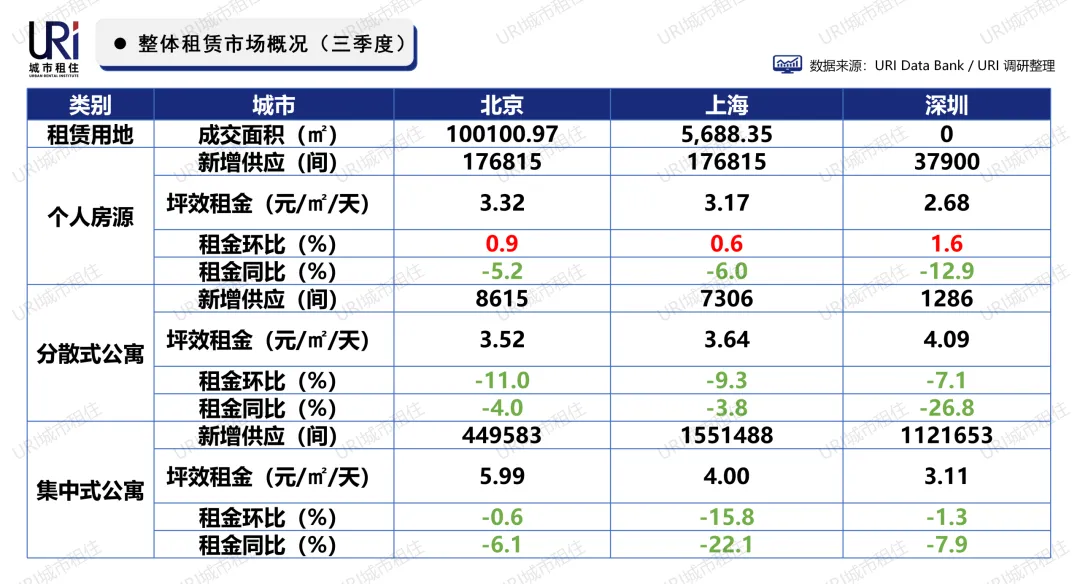
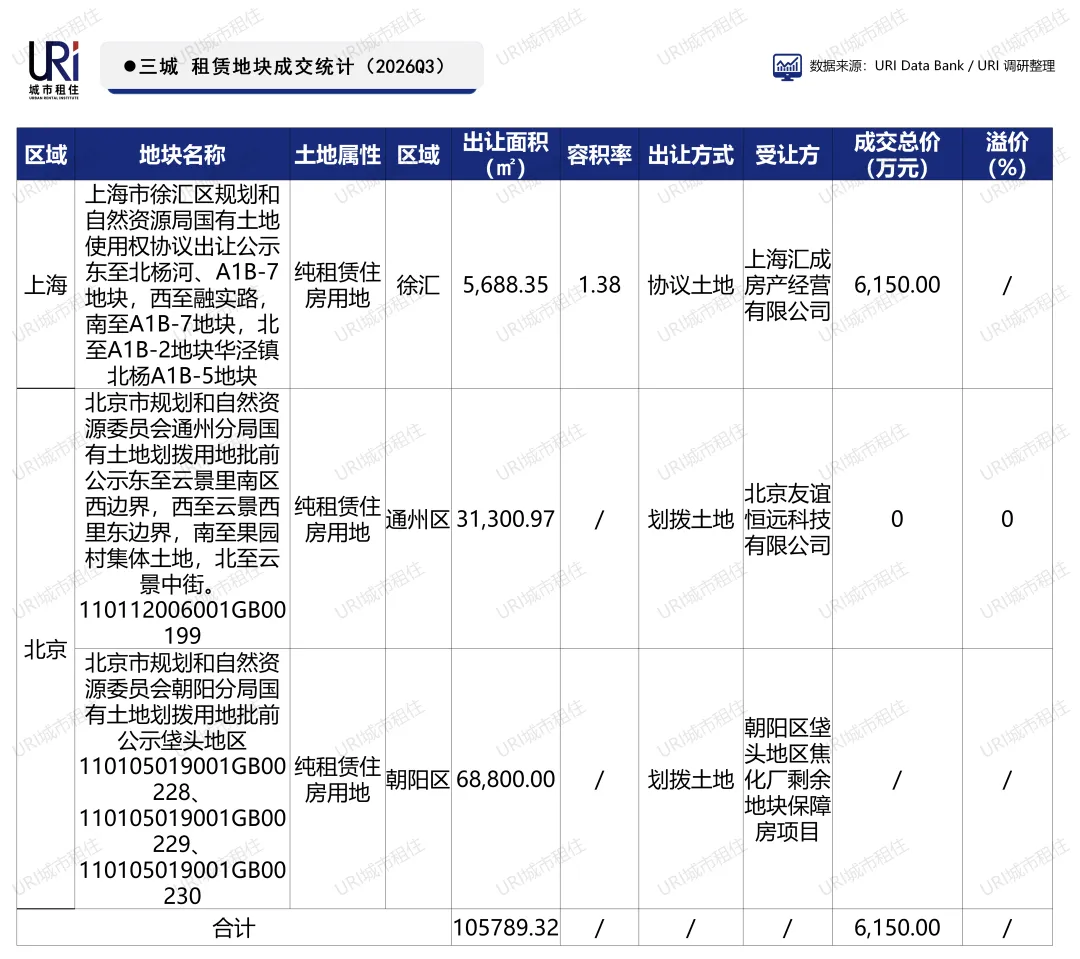
三季度租赁住房用地集中于北京、上海两市,深圳无相关租赁土地成交。
上海徐汇出让一宗纯租赁住房用地,采用协议出让方式,出让面积 5688.35㎡,成交总价 6150 万元。北京通州、朝阳推出两宗纯租赁住房用地,均为划拨供地,合计出让面积近 10 万㎡。两地依托协议出让、土地划拨等方式保障租赁住房土地供给,以差异化供地模式持续落实保障性租赁住房用地保障
03
市场篇
供给分化扩容 租金承压走弱
个人房源
新增供应表现(挂牌)
京深环比增长明显,上海相对稳定,同比普遍回落
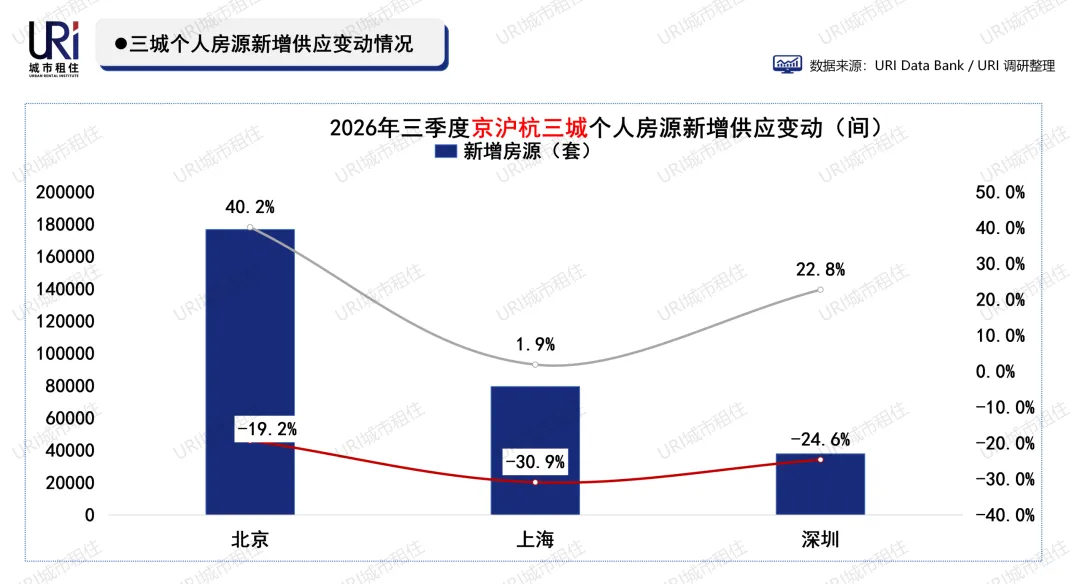
三季度北京、上海、深圳个人租赁房源新增供应呈现环比增长态势,但同比普遍回落。
北京新增房源 17万套,在三城之中供应体量最高,环比上涨 40.2%,同比下降 19.2%。上海新增约8万套,环比基本持平,但同比降幅达到 30.9%。深圳新增 3.8万套,环比提升 22.8%,同比下降 24.6%。
URI观点,三季度整体来看,市场由于多节日及暑假旺季,挂牌活跃度较二季度回暖,但对比去年同期,个人房源供给规模收缩,反映出租房供给端修复力度有限。
个人房源
租金坪效表现(挂牌)
三城个人房源租金环比微涨,同比均承压下行
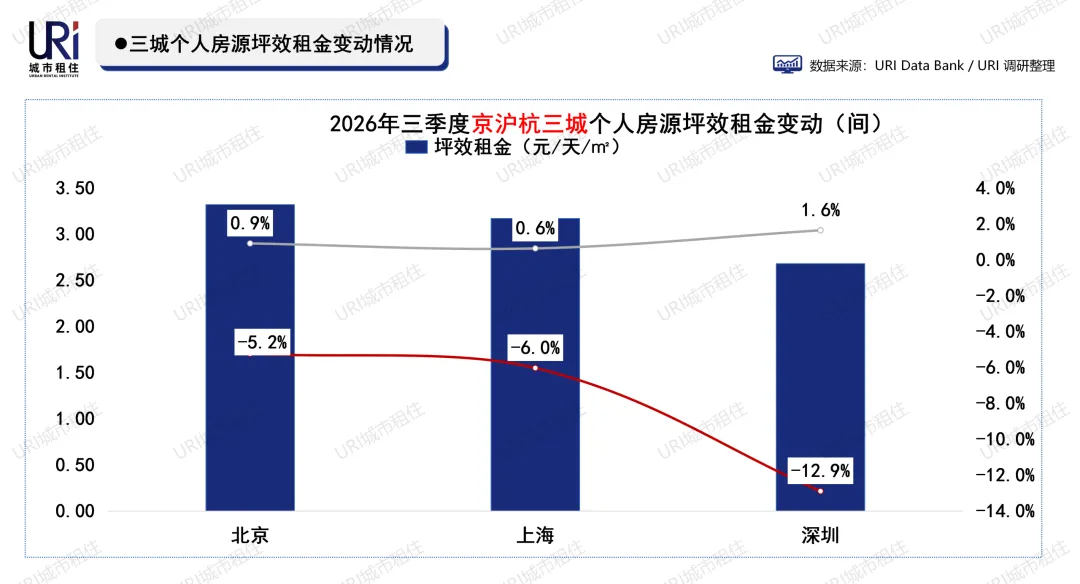
三季度北京、上海、深圳个人房源坪效租金环比小幅抬升,但同比全部下跌。
北京坪效租金 3.32元/天/㎡,为三城最高,环比上涨 0.9%,同比下降 5.2%;上海坪效租金 3.17元/天/㎡,环比微增 0.6%,同比下滑 6.0%;深圳坪效租金 2.68元/天/㎡,环比涨幅 1.6%,同比降幅最大,达到 12.9%。
URI观点,三季度整体来看,短期租赁需求小幅回暖带动租金环比企稳回升,但对比去年同期,市场租金水平仍有明显下行压力。
分散式公寓
新增供应与租金表现(挂牌)
北京上海新增供应呈环比修复、深圳表现欠佳,同比均大幅收缩
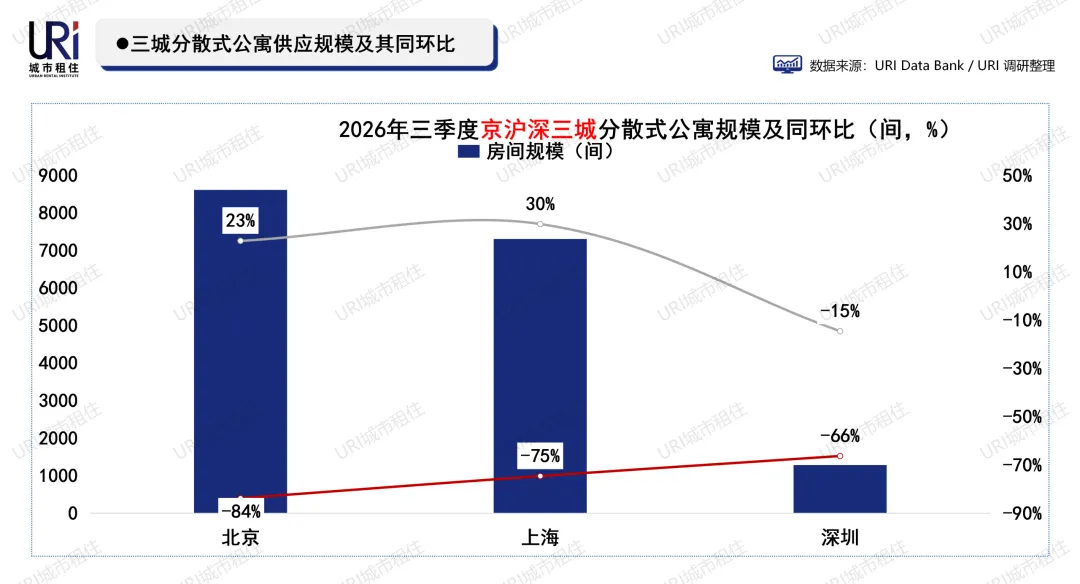
三季度,北上深分散式公寓新增供应呈现明显分化,三地同比均大幅下滑。
北京新增房间 8615 间,为三城最高,环比上涨 23%,但同比降幅达到 84%;上海新增 7306 间,环比增幅 30%,环比改善幅度最强,同比下降 75%;深圳新增规模仅 1286 间,环比、同比双双下行,环比减少 15%,同比下降 66%。
URI观点,三季度整体来看,分散式公寓新增供给环比有修复,但对比去年同期供给规模显著收缩,市场新增投放力度弱于去年同期。
北上深分散式公寓租金全线下行,深圳同比降幅突出
三季度北上深分散式公寓坪效租金环比、同比全部下跌。
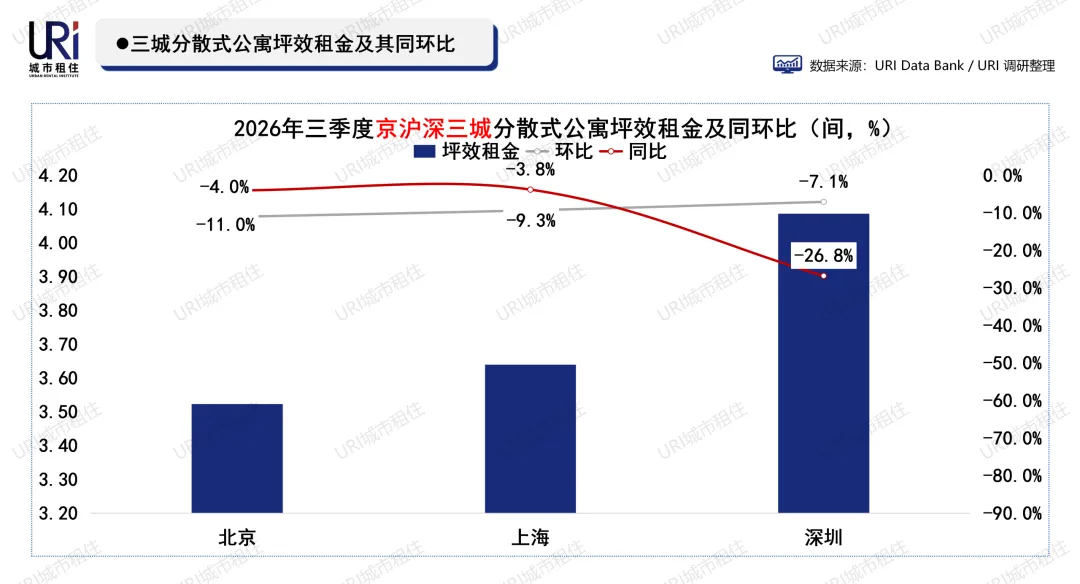
深圳坪效租金 4.09元/天/㎡,在三城中最高,环比下降 7.1%,同比大幅下滑 26.8%;上海坪效租金 3.64元/天/㎡,环比下跌 9.3%,同比下降 3.8%;北京坪效租金 3.52元/天/㎡,环比降幅 11.0%,同比下滑 4.0%。
URI观点,三季度整体来看,分散式公寓租金承压,三城租金环比普遍回落,深圳相比去年同期租金缩水最为明显。
URI认为,机构化分散式公寓的市场热潮已然退去,行业基本难以重回过往巅峰。短期回暖态势并不具备可持续性。
集中式公寓(含保租房)
新增供应与租金表现(挂牌)
三城集中式公寓供应规模全线增长,上海增幅领跑突出
三季度,北上深集中式公寓房间规模环比、同比全部实现正增长。
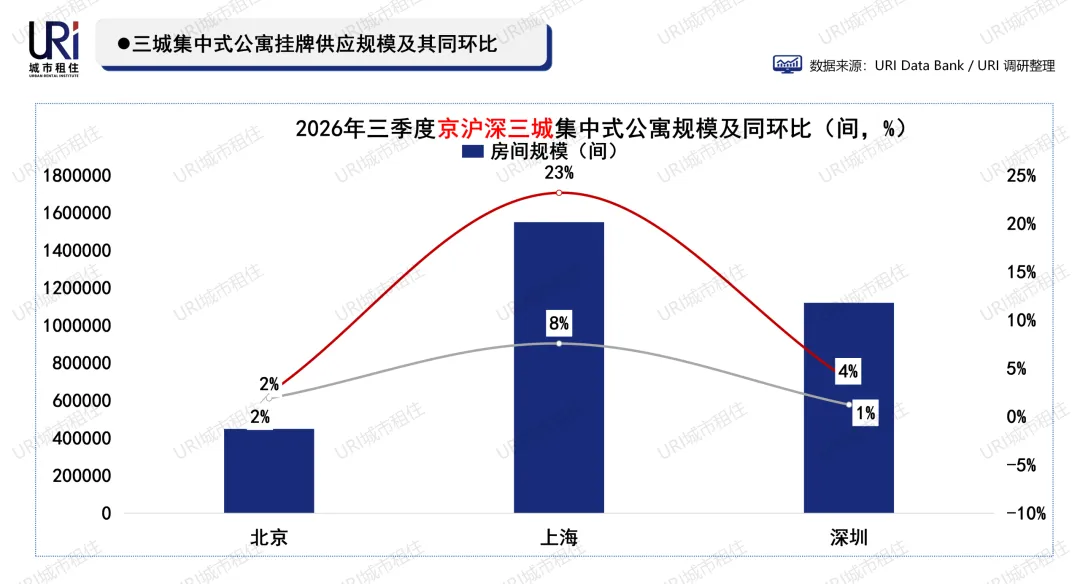
上海房量规模累计约155万间,体量在三城中最高,环比上涨 8%,同比增幅 23%,增长动能最强,且该现象仍持续;深圳房间规模累计112万间,环比上涨 1%,同比提升 4%,增速相对平缓;北京房间规模累计45万间,环比、同比基本持平小幅微涨。
URI观点,三季度整体来看,集中式公寓供给保持扩容态势,上海集中式公寓新增供给增长显著优于北京与深圳,表现极为突出。
三城集中式公寓租金全线下行,上海跌幅最大
三季度北上深集中式公寓坪效租金环比、同比全部下跌。
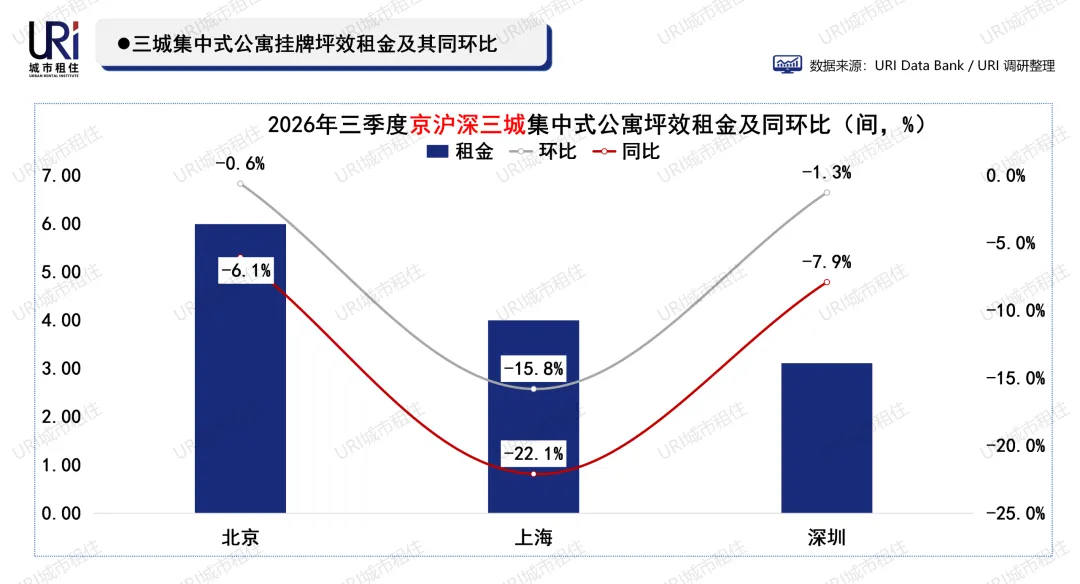
北京租金 5.99元/天/㎡,为三城最高,环比小幅下降 0.6%,同比下跌 6.1%;上海租金 4.00元/天/㎡,环比下滑 15.8%,同比降幅达 22.1%,下跌幅度在三城中最为突出;深圳租金 3.11元/天/㎡,环比下降 1.3%,同比下跌 7.9%。
URI观点,三季度整体来看,集中式公寓租金环比短期回暖,同比承压,三城租金持续走弱,上海租金短期与长期跌幅显著高于北京、深圳。进入四季度淡季,租金下跌持续。
三城入市超5万间房源,其中上海占比八成,深京节奏缓慢
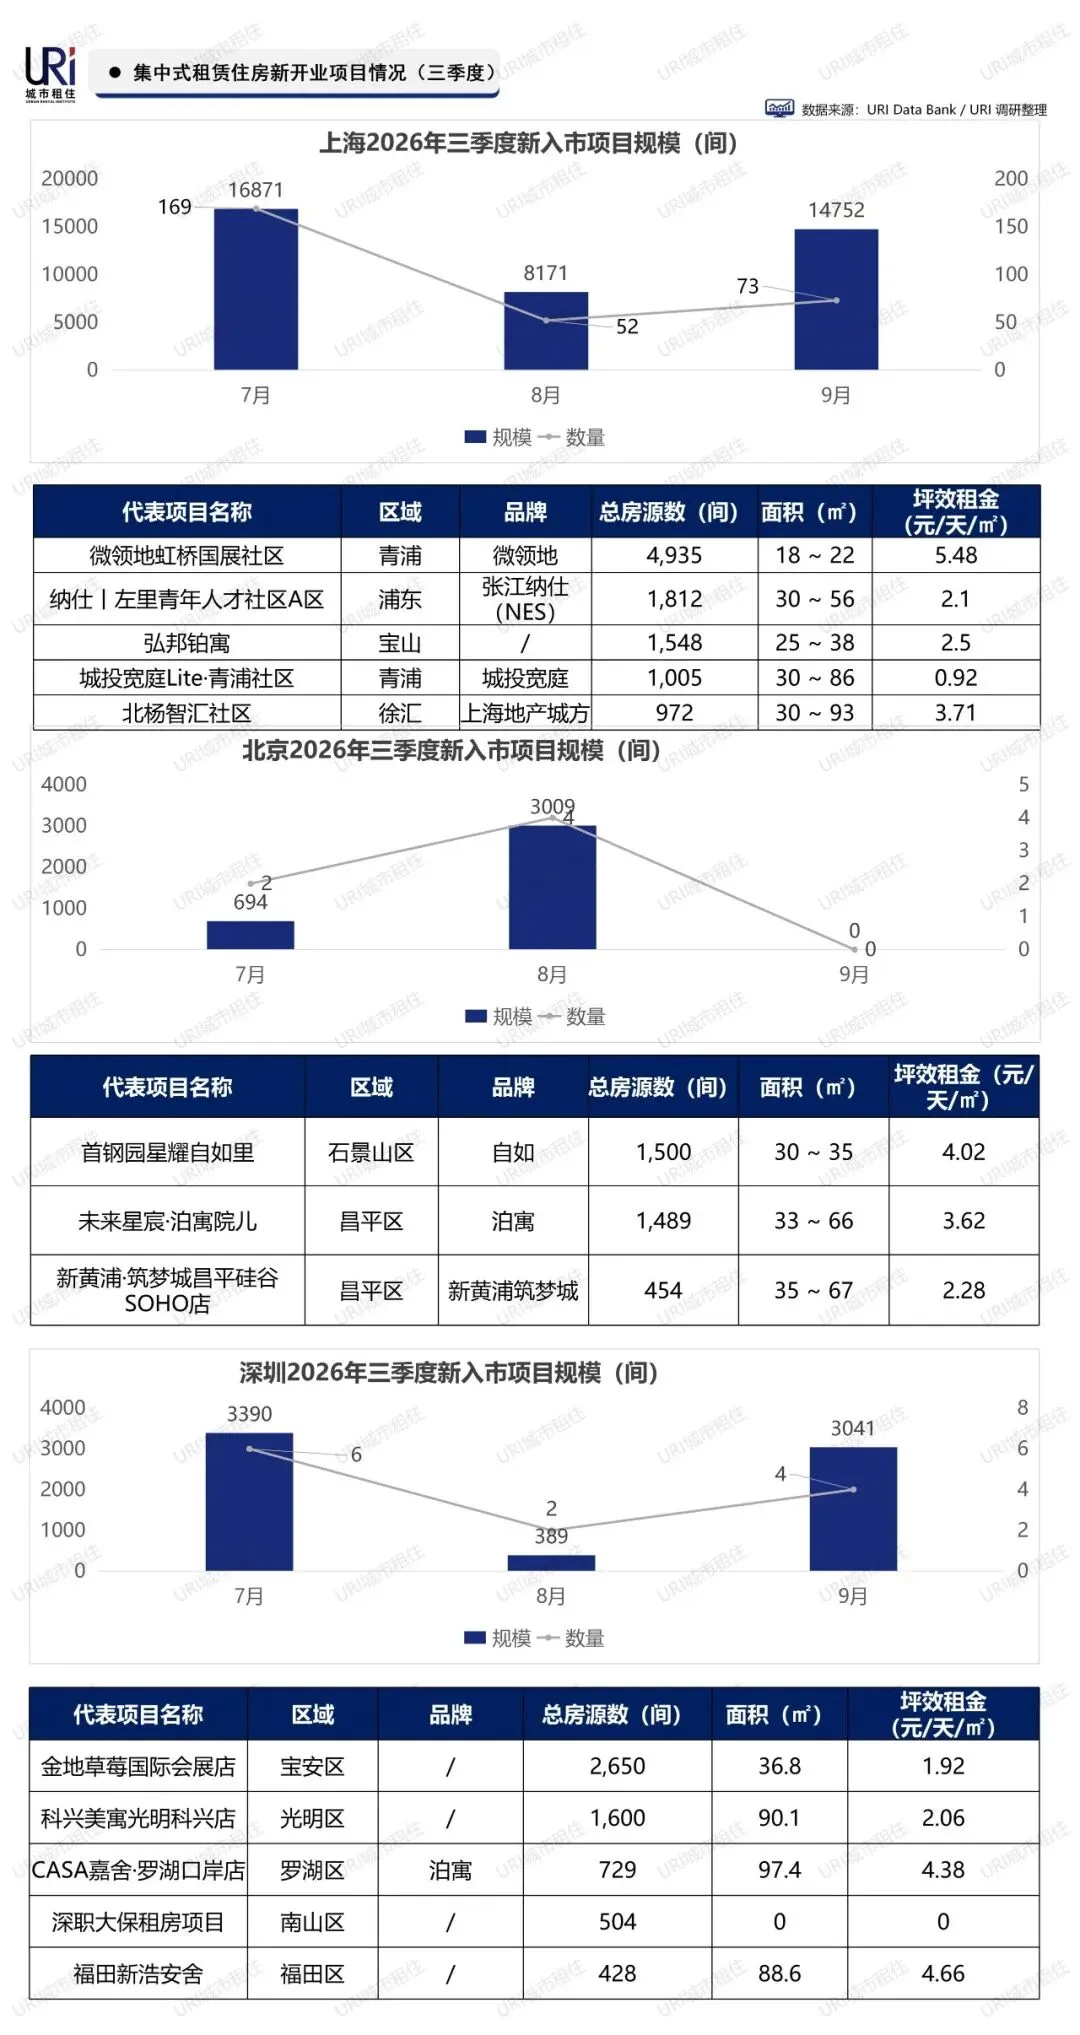
三季度,三城共入市项目共312个,共约5万间房源。月度呈现 7 月集中放量、8 月阶段性收缩、9 月再度回升的特征。
其中上海集中式公寓新增供应规模领先,合计入市3.9万间;深圳新入市项目总规模 6820 间,供给节奏波动显著,7 月、9 月形成两个供应高峰,8 月供给大幅回落;北京新入市项目数量最少,仅 6 个,新增房源 3703 间,项目投放节奏相对缓慢,9 月无新项目入市。
URI观点,三季度从开业项目挂牌租金表现看,各城市项目坪效租金差异明显,同城市不同项目受区位影响租金区间跨度较大。核心城区项目租金水平显著高于远郊板块,区位成为决定租金的核心因素,不同品牌产品的租金表现也存在一定分化。
个案代表展示:
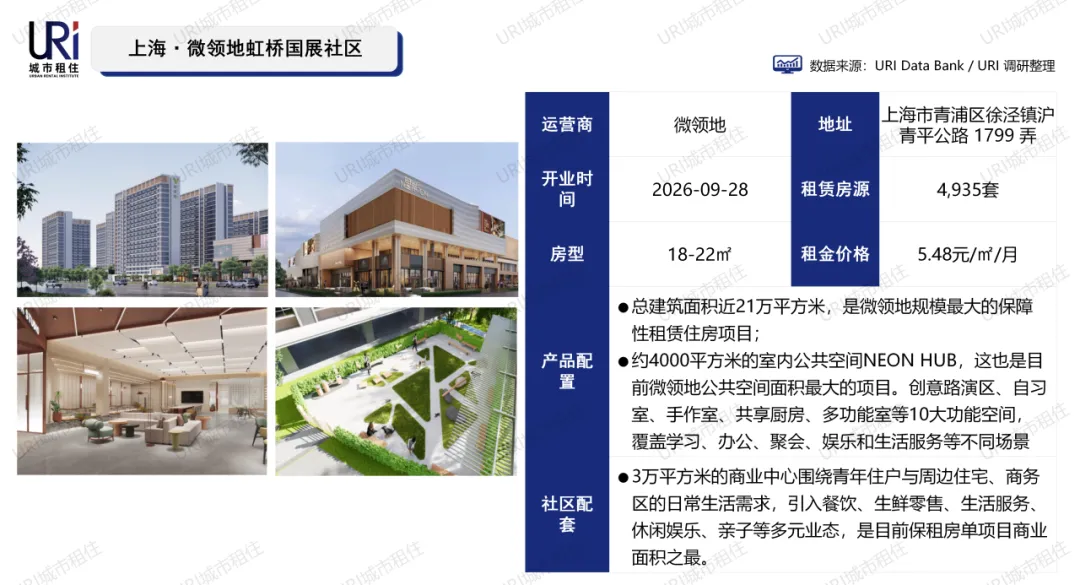
【微领地虹桥国展社区】
该项目是微领地在上海投入运营的第七个超级社区。项目总建筑面积近21万平方米,是微领地规模最大的保障性租赁住房项目;社区内3 万方商业中心的豪华配置,4000平会所式全场景生活空间,并且实行宠物友好社区,让不同体型的宠物都能安全、自在地活动。
项目尝试将Shopping Mall与Co-living青年社区结合,让居住、消费、社交、轻办公等日常需求在同一社区中发生,相互引流;虹桥国展微领地青年社区的开业,是上海打造青年友好城市的安居注脚,为超大型青年租赁社区如何与商业、公共空间和社区生活结合提供了新的实践样本,也为上海新市民、青年人的宜居生活和城市融入增加了一种选择。
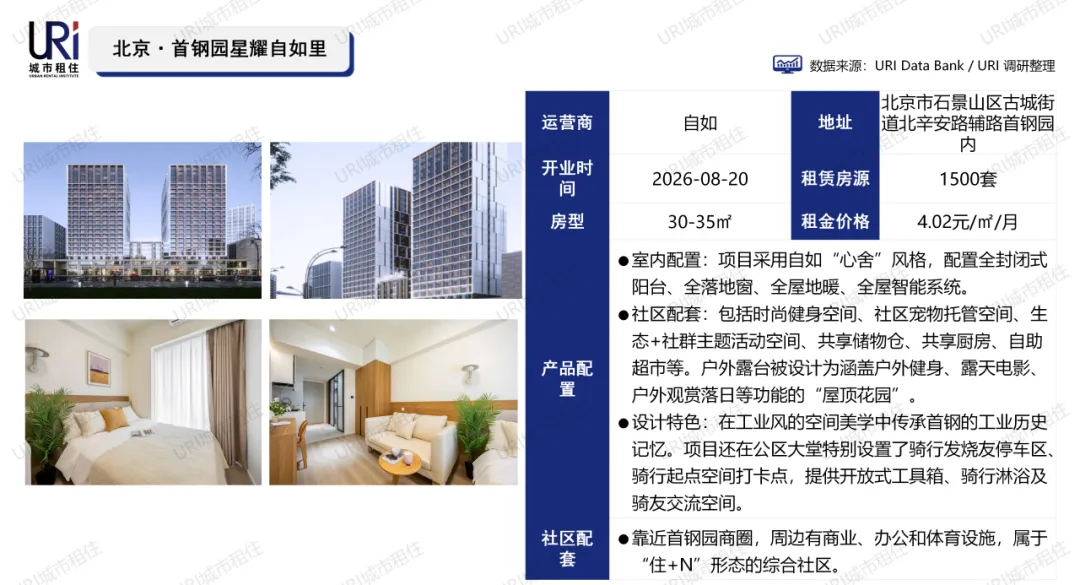
【首钢园星耀自如里】
自如里首个项目落地北京石景山,总投资约12亿元,规划房源约1,500间,后续该项目将申请纳入保障性租赁住房体系,与周边商业+办公+体育形成“住+N”复核形态,构筑城市年轻力中心,成为租赁社区产品的标杆。
项目采用绿建三星的高标准方案,配有全封闭式阳台、全落地窗、全屋智能、全屋地暖,全生活配套,为租客提供高品质、好服务、智能化的居住体验。
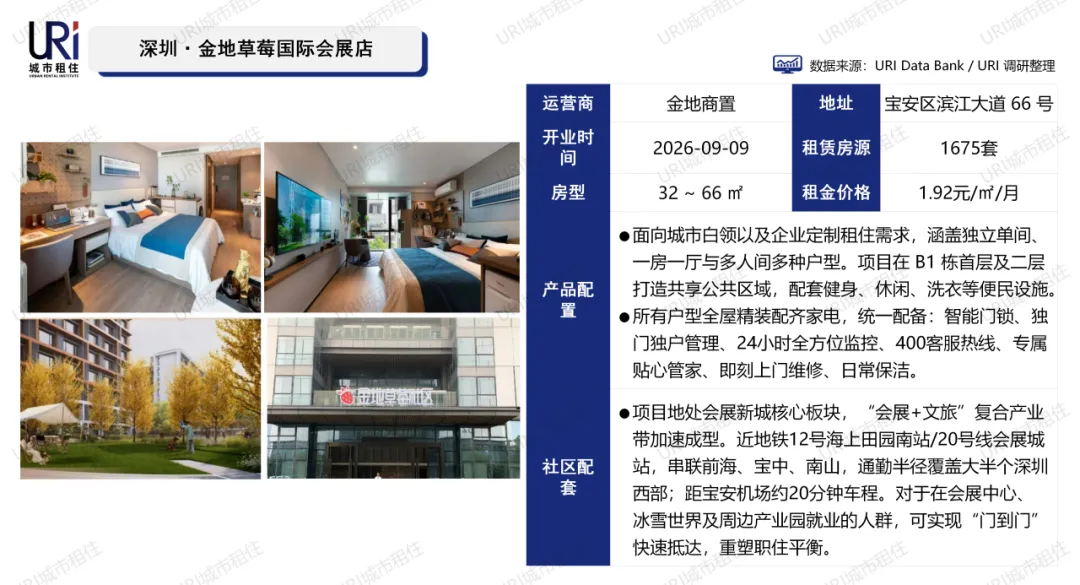
【金地草莓国际会展店】
项目是深圳的首个大型租赁社区,地处会展新城核心板块,近地铁12号/20号线,串联前海、宝中、南山、通勤半径覆盖大半个深圳西部,整体定位“经济舒适型白领+企业定制”,所有户型全屋精装配齐家电,规划设计了共享公区,涵盖运动、休闲、洗衣等配套、全部对租户开放。
04
重点品牌动态
节庆营销破圈 产企迭代提速
品牌端,各企业围绕节假日密集发力,跨界营销、项目入市与战略合作全面提速
三季度,长租公寓企业围绕暑期、七夕、中秋密集发力。
万科泊寓联合滴滴、沃尔玛营销,推AI短视频并联动vivo;龙湖冠寓推全国随心住,借十周年征集故事;华润有巢办润BA篮球赛、草坪音乐节、中秋国风活动,完成收购与校企合作,获多项第一;城投宽庭七周年回馈,发布“向新3+1”模型;首创和园三周年四城联动,与美团、北京保障房中心合作;漫柏、浦发有家、尔家、城家、途羚也在社群运营、公益托管、项目签约和双品牌发布上创新。
URI观点,三季度行业品牌整体呈营销多元化、合作跨界化、服务精细化趋势。
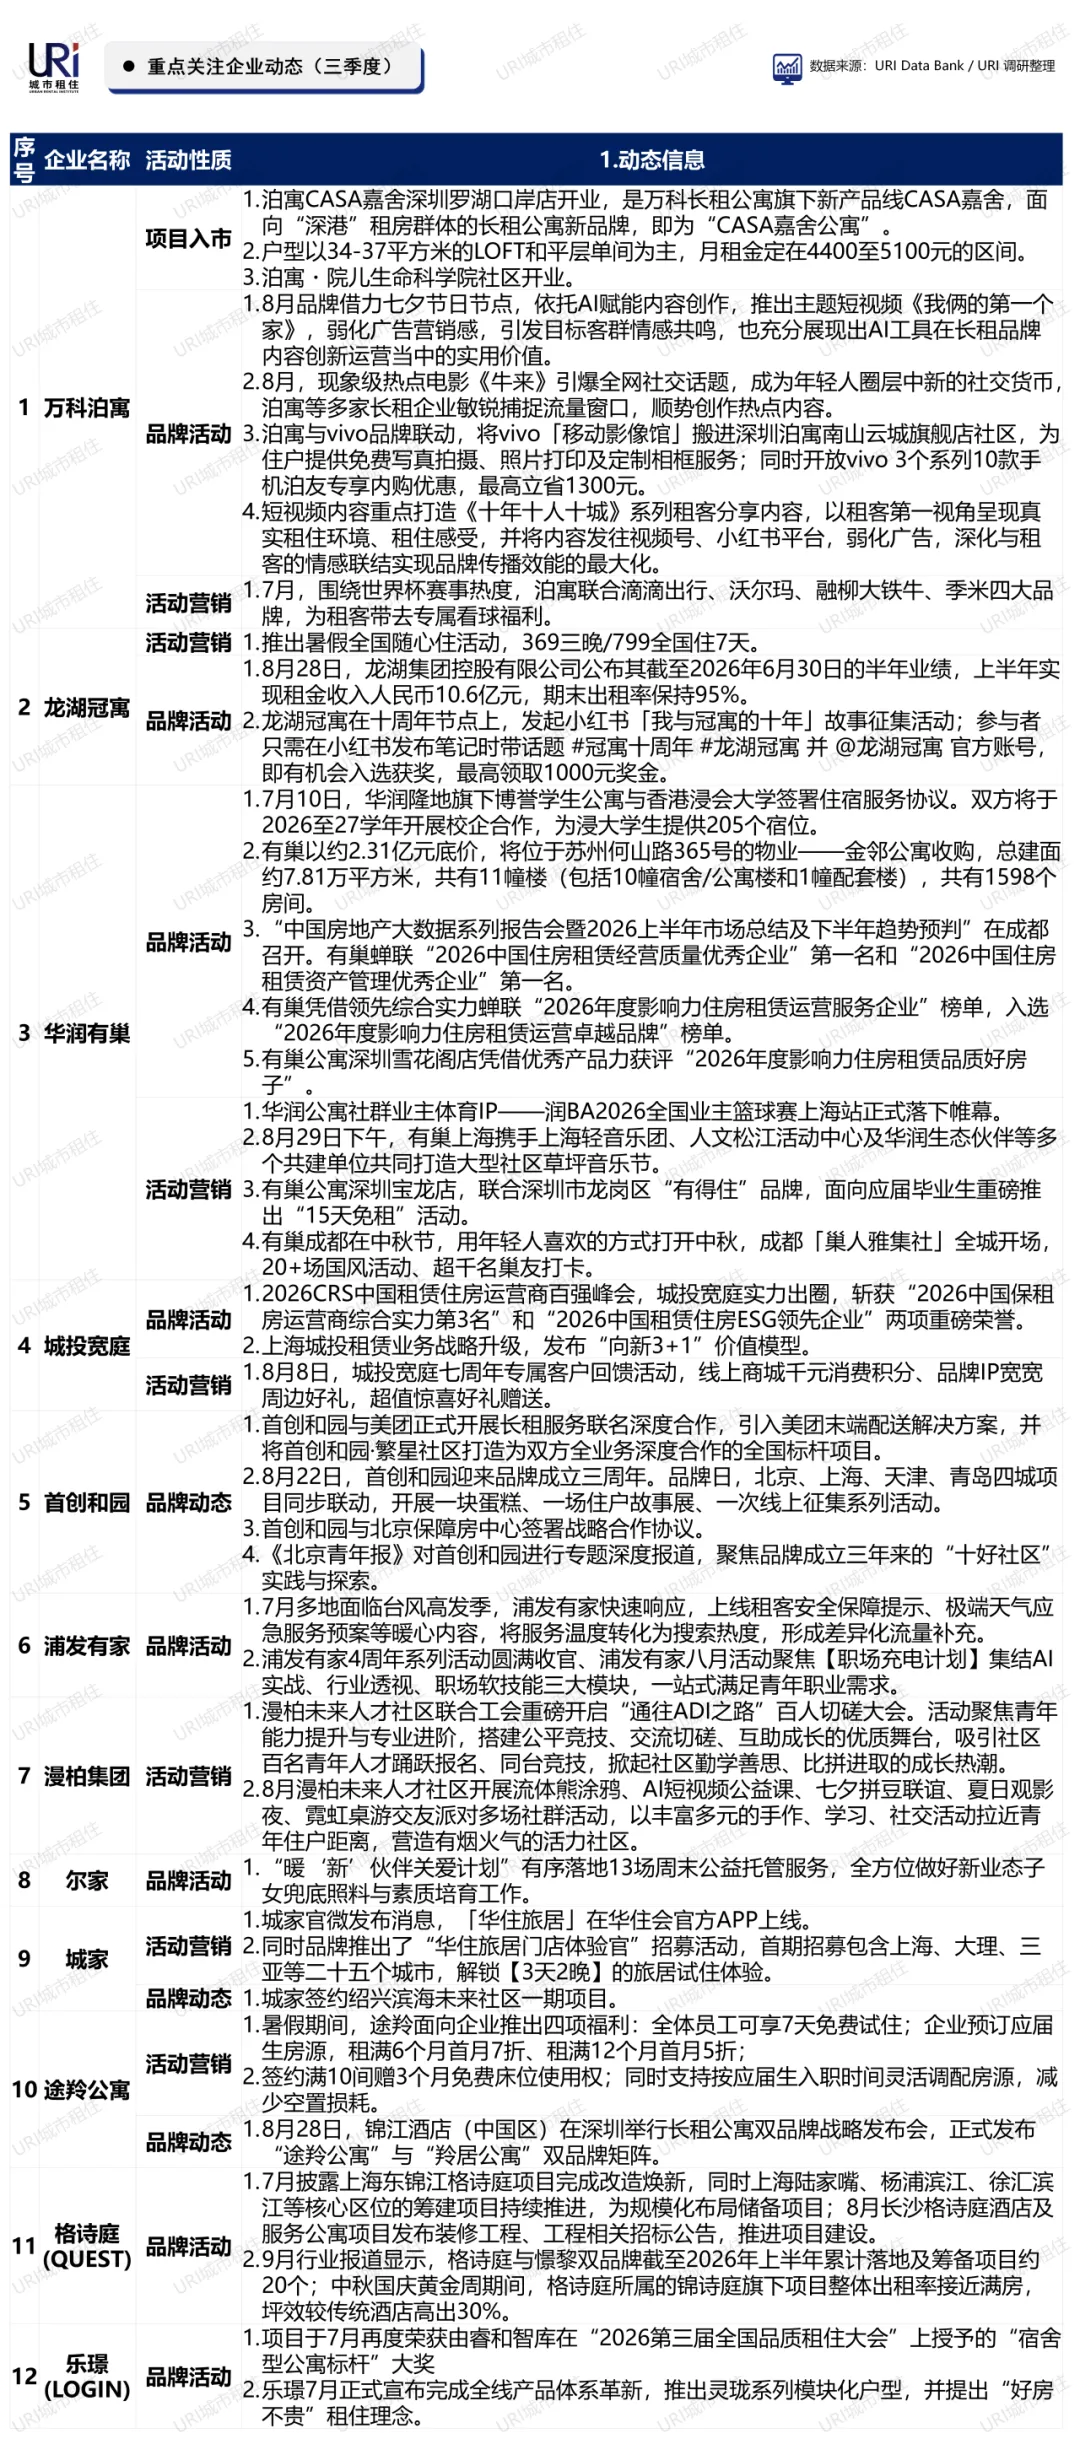
项目入市:
1. 万科泊寓:CASA嘉舍深圳罗湖口岸店、泊寓·院儿生命科学院社区开业。
活动营销
1. 万科泊寓:联合滴滴、沃尔玛等推世界杯福利;七夕推AI短视频;联动vivo办影像馆及内购。
2. 龙湖冠寓:暑假全国随心住,369元三晚/799元七天。
3. 华润有巢:办润BA篮球赛、草坪音乐节;深圳宝龙店应届生15天免租;成都中秋国风活动。
4. 城投宽庭:七周年积分与IP周边回馈。
5. 漫柏集团:办“通往ADI之路”百人切磋及8月社群活动。
6. 城家:上线“华住旅居”,招募体验官,25城3天2晚试住。
7. 途羚公寓:员工7天免费试住;应届生首月折扣;签约满10间赠3个月床位。
品牌动态
1. 万科泊寓:推《十年十人十城》租客短视频。
2. 龙湖冠寓:上半年租金收入10.6亿元、出租率95%;十周年小红书故事征集。
3. 华润有巢:与浸大签约提供205个宿位;2.31亿元收购苏州金邻公寓;蝉联经营质量、资产管理第一等荣誉。
4. 城投宽庭:获保租房综合实力第3、ESG领先企业;发布“向新3+1”模型。
5. 首创和园:与美团合作;三周年四城联动;与北京保障房中心签约;获《北京青年报》报道。
6. 浦发有家:台风季上线应急服务;4周年收官并推职场充电计划。
7. 尔家:落地13场周末公益托管。
8. 城家:签约绍兴滨海未来社区一期。
9. 途羚公寓:发布“途羚公寓”“羚居公寓”双品牌。
05
金融动态
资本渠道拓宽 收并购启新行情
公募 REITs 运营向好,多元融资工具落地,住宿资产收并购迎来行情
一、REITs动态:
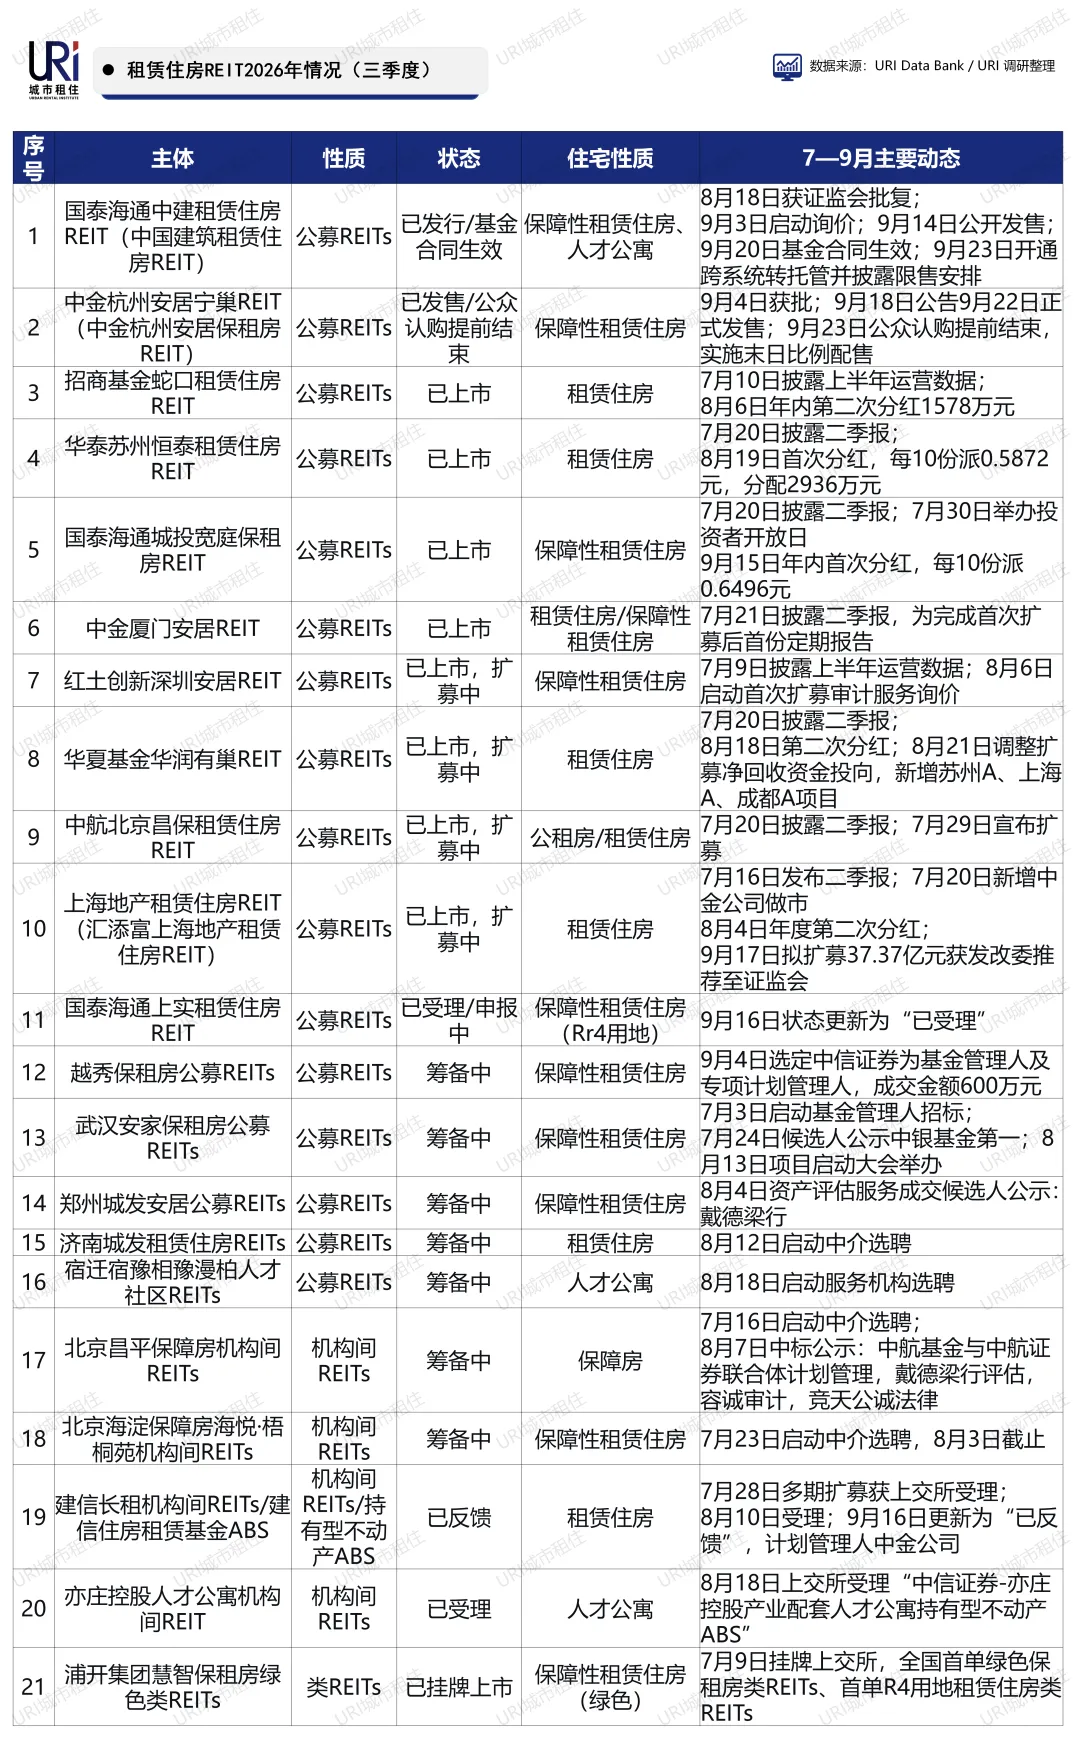
三季度,租赁住房公募 REITs 整体运行平稳,项目集中在分红落地、定期披露与扩募筹备两大主线。
已上市产品陆续发布中期分红公告,现金流及出租率数据对外披露,部分项目依托区位优势保持稳定运营表现。
同时市场持续推进储备项目申报工作,多地保障性租赁住房项目加快材料筹备,积极申报公募 REITs。板块估值随市场环境有所波动,投资者持续关注底层房源出租稳定性、运营成本管控能力。
URI观点,三季度整体来看,租赁REIT底层资产运营基本面稳健,扩募与新增项目申报持续推进,长期助力保租房盘活存量资产。
二、ABS、债券、专项债
1. 浦开集团:7月9日,全国首单绿色保障性租赁住房类REITs在上交所挂牌,规模36.50亿元,优先级利率1.95%,为上海最大类REITs。
2. 建信住房租赁基金:50亿元扩募ABS,7月28日已受理,8月10日维持,9月16日更新为已反馈,中金公司管理。
3. 株洲新尚品:住房租赁ABS 7月30日获上交所受理,拟发行2.01亿元,财信证券管理。
4. 深圳安居集团:20亿元私募公司债9月2日更新为已受理,中信证券承销。
三、收并购交易:
(一)香港地区交易(大量酒店 / 旧楼收购拟改造学生宿舍)
1. 京东:7月6日7.5亿港元收购油麻地海景丝丽酒店,拟改学生公寓;7月23日2.8亿港元购入湾仔轩尼诗道全幢酒店,拟改学生宿舍。
2. 香港北角M1酒店:7月29日整幢月租100万港元承租,计划分阶段转学生宿舍。
3. 佐敦太极轩314:8月8日1.74亿港元成交部分物业,含59个服务式住宅单位。
4. 招商局:8月10日约5亿港元收购红磡“森里”全幢,205个床位学生公寓,已全部租出。
5. 尖沙咀瑞生嘉威酒店:8月10日3.7亿港元易手,买家布局住宿物业。
6. 上环四方街22号旧楼:8月19日2700万港元成交,预期改学生宿舍。
7. 九龙城薈學坊:8月19日连同相邻业权合计3.2亿港元售出,买方为晶苑投资平台。
8. 薄扶林道79号:9月2日全幢服务式住宅2.1亿港元成交,买方考虑改学生宿舍。
9. 凯德投资:9月15日拟23亿港元收购宜必思香港中上环酒店,改学生公寓,交雅诗阁“雅遇”运营。
10. Shorea Capital:9月21日约4.4亿港元拿下上环柏廷坊全幢商厦,计划改建高品质住宿,含学生宿舍选项。
11. 华润隆地:9月24日4.4亿港元收购葵涌两家酒店,共330间客房,拟改学生宿舍。
(二)内地物业交易
1. 苏新服务:7月21日2.31亿元向华润置地旗下有巢出售苏州金邻公寓,共1598个房间。
2. 上海地产集团:7月27日底价12.28亿元竞得闵行虹桥商务区商地,规划公寓式酒店。
(三)海外收购交易
1. 华平投资与澳洲Kio:8月12日扩大租赁住宅合资平台,目标资产25亿澳元,新增学生公寓赛道。
2. 加拿大Brookfield:8月17日超1000亿日元收购日本四大都市圈50栋集合住宅,约3700户单身公寓。
3. 瑞士Partners Group联合Aborion Capital:9月18日1.65亿英镑收购英国5处学生公寓资产包,1570个床位,为2026年英国PBSA大额成交。
四、产业基金、信贷、机构合作动态
1. 中金资本联合中原投资:7月30日签署备忘录,拟发起香港学生公寓跨境专项基金,境内募资、香港资产投管运营。
2. 兴业银行湘潭分行:8月10日落地湘潭首笔保障性住房收购贷款,授信6000万元,首期放款4700万元,期限30年,用于收购存量商品房改造青年人才公寓,136套房源。
如需更具体城市数据报告 请联系后台有偿咨询
未经授权禁止转载
数据来源:URl调研及URI Data Bank
撰文:URI研究中心
内容审核:繁花
内容复核:韩晓
运营编辑:树懒
往期精选

发表评论
发表评论: