
 研报速递
原创声明:本文版权归“国家肉牛牦牛产业技术体系”所有,转载请注明来源!
报告摘要
本月调研显示,我国肉牛产业8月份呈现“母牛存栏上行趋势波动、育肥牛存栏明显上涨,活牛价格持续上涨、消费市场逐步回暖”的态势。监测村能繁母牛养殖持续调整,母牛存栏下降村占比上升。育肥端,大中小规模主体出栏均呈现增长特点,中等规模和大规模育肥主体存栏也呈现增长特点。各规模增重饲料成本总体平稳,西北产区中等规模成本明显偏高。活牛交易总量明显回升,活牛交易价格普遍上涨。牛肉消费方面,集贸市场和火锅渠道牛肉消费量价齐升,但超市渠道牛肉消费量有所下降。行业发展信心方面,养殖主体信心持续增强,屠宰和餐饮主体信心未见明显增强。总体看,本月活牛交易回暖、价格持续回升,终端消费局部向好,仍需加强母牛产能恢复,稳定活牛价格。
一、调研背景与目的
为全面掌握2026年8月我国肉牛产业运行情况,本报告基于体系监测数据,重点分析养殖、交易、流通、消费及行业信心等环节的动态变化,旨在为产业发展提供数据支持与决策参考。
二、数据来源
本报告数据来源于国家肉牛牦牛产业技术体系22个试验站、广东省肉牛产业体系、山西省肉牛产业体系、四川省肉牛产业体系的定点监测数据,监测对象包括母牛养殖村、母牛和育肥牛养殖户、牲畜交易市场、牛肉集贸市场、超市及餐饮终端等,涵盖东北、中原、西南、西北四大产区,以及上海和广州地区的消费主体。
三、调研结果与分析
(一)活牛养殖与市场动态
1. 母牛养殖
(1)繁殖母牛村存栏波动上行:8月份监测村母牛存栏量为12189头,环比下降1.98%,但依然高于本年度1至4月的月度存栏(见图1)。
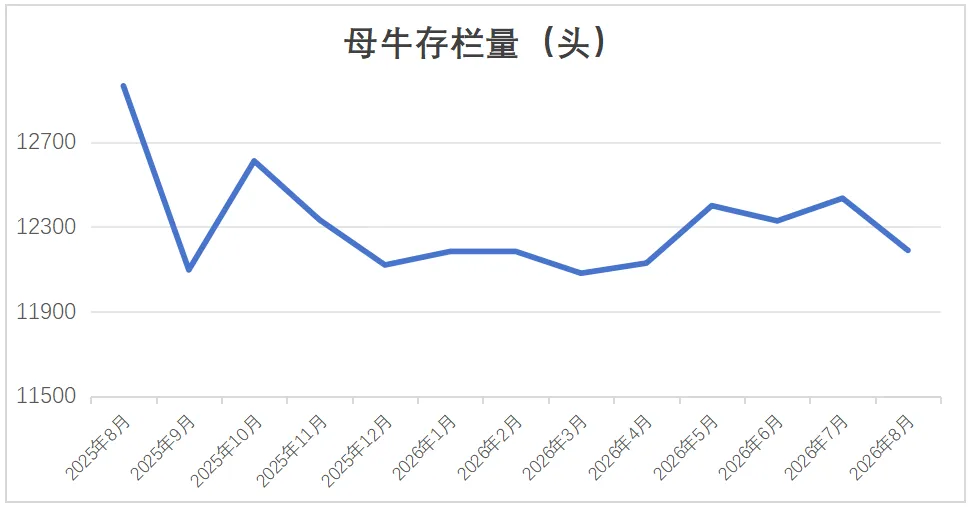
图1.监测村能繁母牛存栏量变动
数据来源:肉牛牦牛产业技术体系监测整理
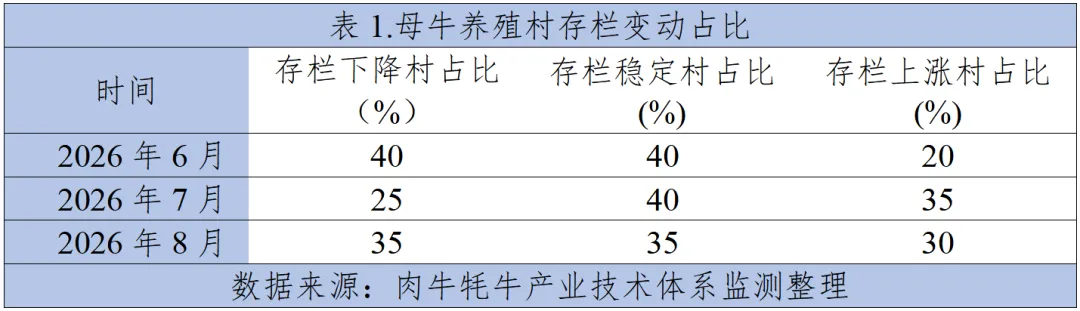
母牛养殖存栏下降村占比增长(见表1)。8月存栏上涨村占比由35%下降到30%,而存栏下降村占比则由25%上升到35%。分区域看,东北和西北产区的母牛存栏量均呈现下降的现象。
(2)母牛养殖户公犊牛出售价格上升。8月份母牛养殖散户出售犊牛17头,环比上升70%,出售价格平均为21.51元/斤,环比上升8.91%;20头以上规模户出售犊牛39头,环比下降7.14%,出售价格平均为21.37元/斤,环比上升4.4%(见图2)。
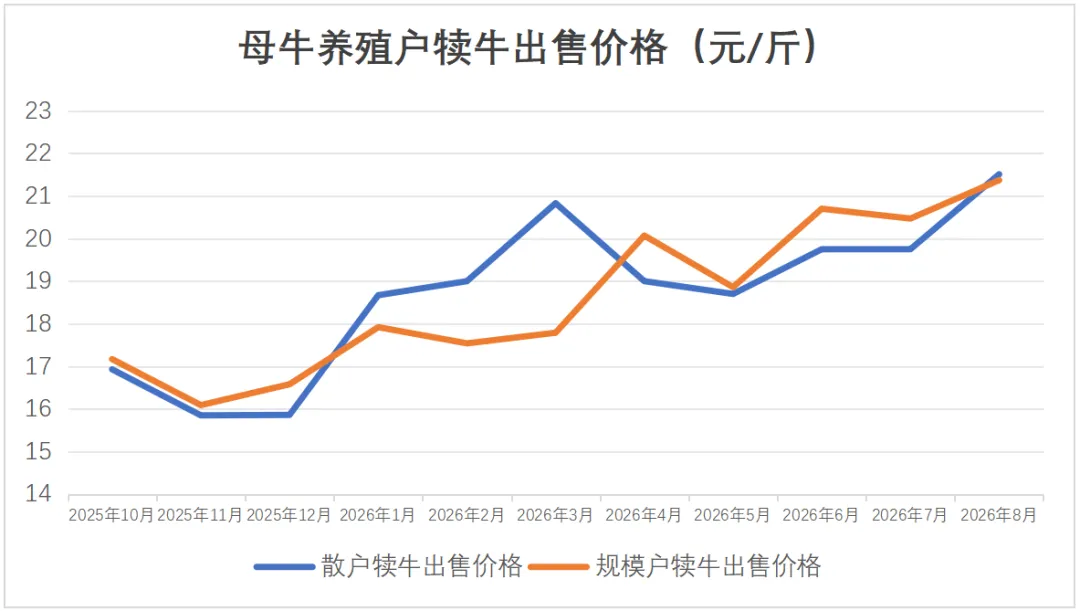
图2.能繁母牛监测户犊牛出售情况
数据来源:肉牛牦牛产业技术体系监测整理
2. 架子牛养殖
架子牛养殖存栏总量呈现上升但区域分化状态明显:8月份,监测户(场)架子牛存栏总量为30168头(见图3),环比上升2.85%。架子牛养殖存栏增加的主体占比为33.3%,比上月下降5.56%,但存栏减少的主体占比下降更为明显,环比下降11.1%。从产区上看,东北、中原和西北产区架子牛存栏呈现上涨趋势,只有西南产区架子牛存栏呈现下降。
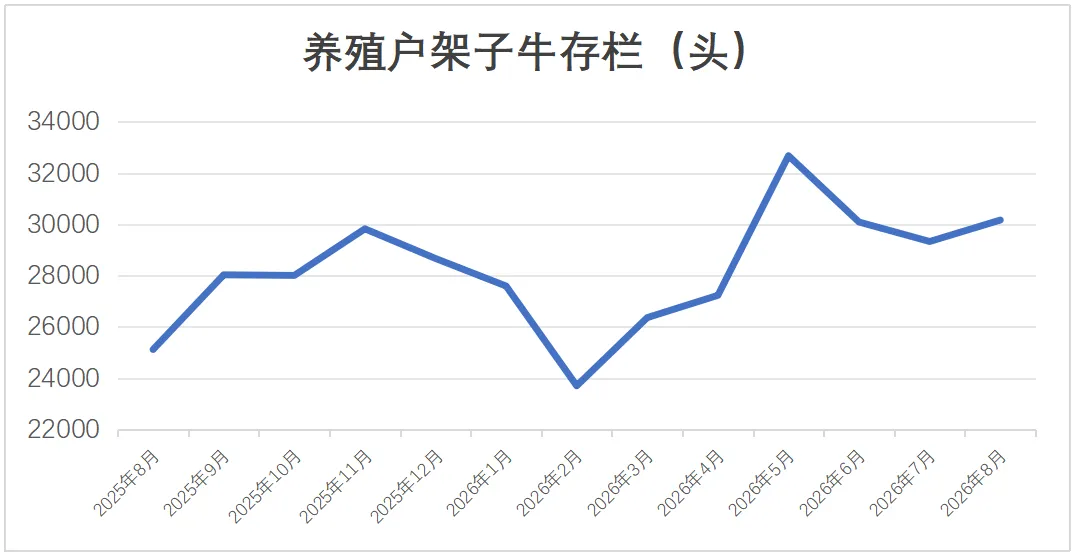
图3.架子牛养殖户存栏变动情况
数据来源:肉牛牦牛产业技术体系监测整理
3. 育肥牛养殖
(1)49头以下养殖主体育肥牛呈现存栏下降和出栏上升特点。49头以下肉牛育肥监测户8月存栏总计为526头,环比下降19.82%。出栏总计为145头,环比上升119.7%(见图4)。结合存栏减少和出栏增加情况来看,小规模养殖主体受价格上升影响,出栏积极性较高,但补栏积极性不强。
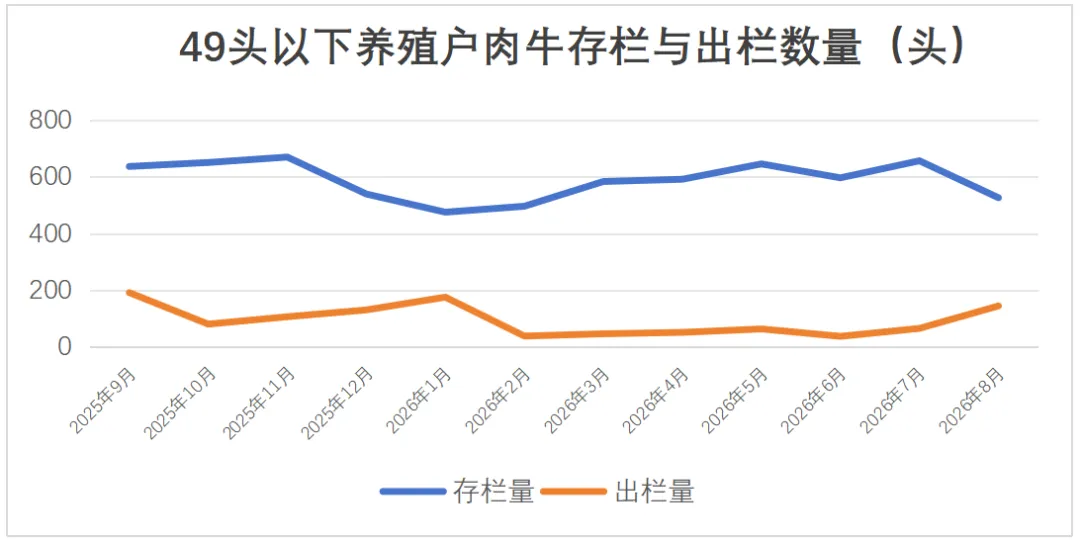
图4.育肥户(49头以下)肉牛存栏与出栏变动情况
数据来源:肉牛牦牛产业技术体系监测整理
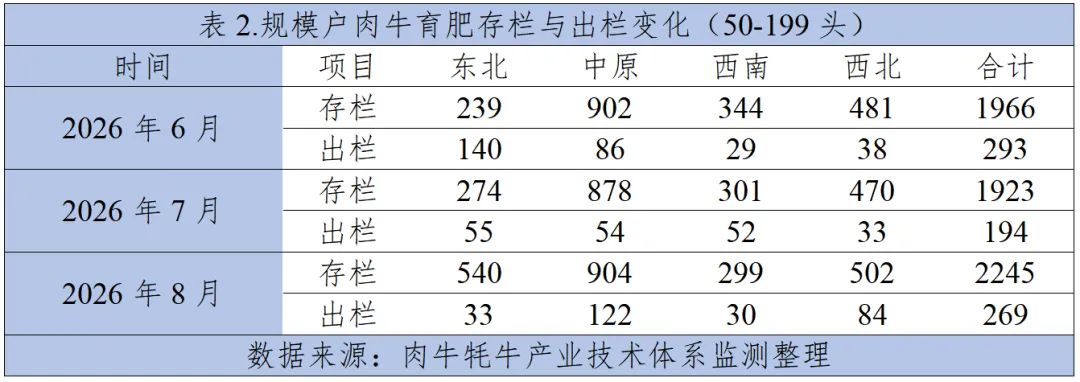
(2)50至199头养殖主体存栏和出栏均呈现上升趋势。50至199头养殖主体8月份的肉牛存栏量总计为2245头,环比上升16.74%。出栏量总计为269头,环比上升38.66%。从产区层面来看,除西南产区外,东北、中原和西北产区的存栏呈现上升的特点。中原和西北产区出栏显著上升,而东北和西南产区出栏则表现为下降特点。(见表2)
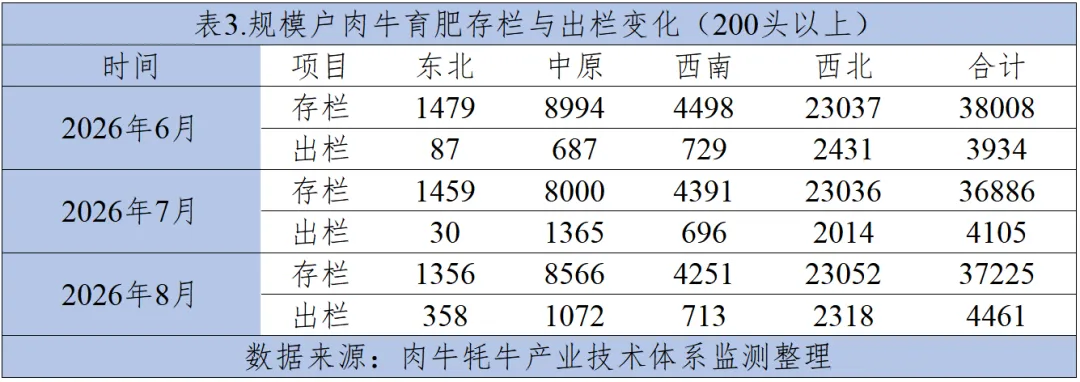
(3)200头以上养殖主体肉牛出栏呈现上升的特点。200头以上养殖主体8月份的肉牛存栏总量为37225头,比上月微小上升。出栏总计为4461头,环比上升8.67%。分区域看,中原和西北产区呈现存栏上升的特点,东北、西北和西南产区呈现出栏上升的特点。(见表3)
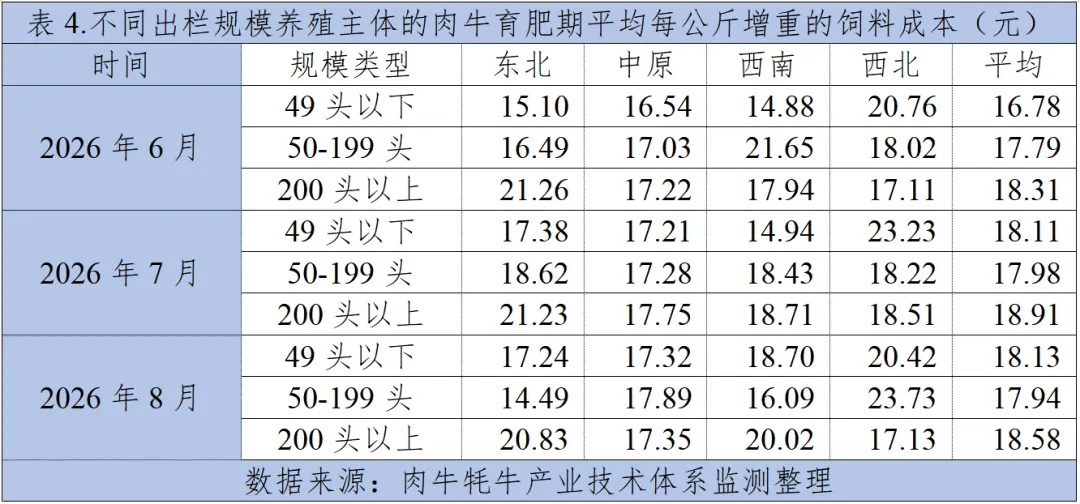
(4)不同规模育肥主体饲料成本区域分化明显。49头以下养殖主体8月份日增重平均为1.07公斤,育肥期平均每公斤增重的饲料成本为18.13元,与上月基本持平;50-199头养殖主体8月份日增重平均为1.12公斤,育肥期平均每公斤增重的饲料成本17.94元,与上月基本持平;200头以上养殖主体8月份日增重平均为1.14公斤,育肥期平均每公斤增重的饲料成本18.58元,环比下降1.75%。分区域看,西北产区49头以下和50-199头养殖户每公斤增重的饲料成本较高,而东北和西南产区200头以上养殖户(场)每公斤增重的饲料成本较高(见表4)。
4. 活牛交易市场信息变动
(1)市场活牛交易数量明显上升:8月活牛监测市场上交易的活牛数量为307446头,环比上升30.48%。东北产区活牛交易数量下降趋势发生逆转,而中原、西南和西北产区活牛交易数量呈现进一步上升趋势(见图5)。
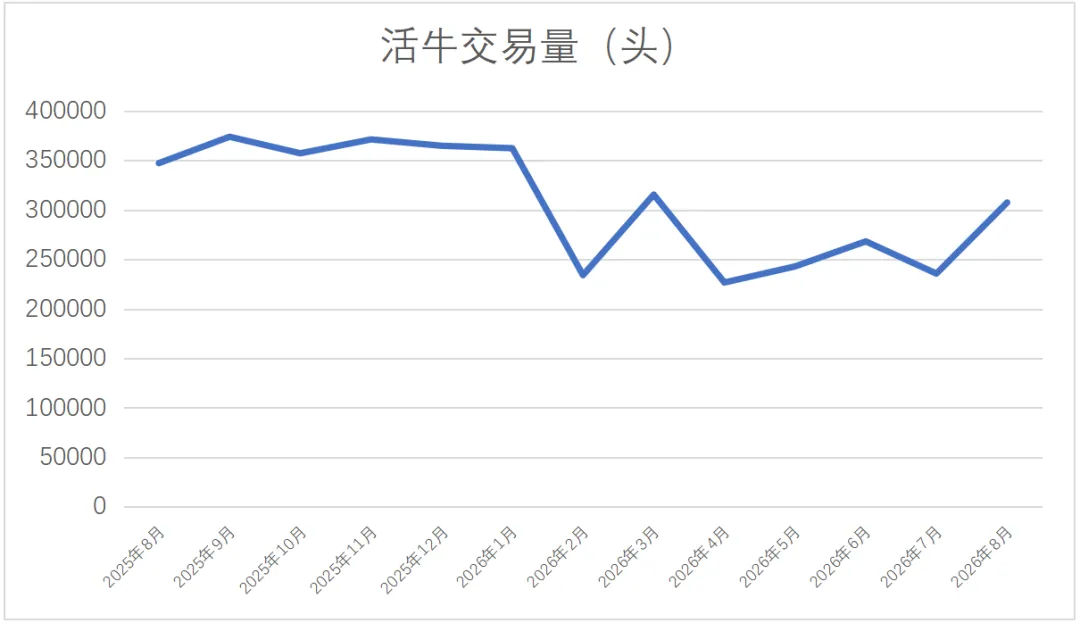
图5.市场活牛交易数量变动情况
数据来源:肉牛牦牛产业技术体系监测整理
(2)母牛交易价格上升:8月监测市场上母牛交易价格平均为14.19元/斤,环比上升5.03%;交易月龄平均为14个月,与上月持平;交易体重平均为710斤,较上月小幅上升。
(3)公犊牛交易价格上升:8月监测市场上公犊牛出售价格平均为21.95元/斤,环比上升3.29%;交易月龄平均为6个月,与上月持平;交易体重447斤/头,与上月相比小幅下降。
(4)架子牛交易价格上升:8月监测市场上架子牛交易平均价格为16.59元/斤,环比上升3.56%;交易月龄平均为14个月,与上月持平;交易体重平均为868斤/头,环比上升2.3%。
(5)育肥牛交易价格和交易体重均上升:8月份监测市场上育肥牛出售价格平均约为14.98元/斤,环比上升3.38%。育肥牛交易月龄平均为21个月,与上月持平;交易体重平均为1342斤/头,环比上升4.97%。
(二)牛肉流通与消费动态
1. 零售渠道
(1)集贸市场鲜牛肉销量和价格都上升:8月体系监测的集贸市场鲜牛肉销售量约为1281吨,环比上升12.48%。集贸市场鲜牛肉平均价格为73.1元/公斤,环比上升3.51%(见图6)。
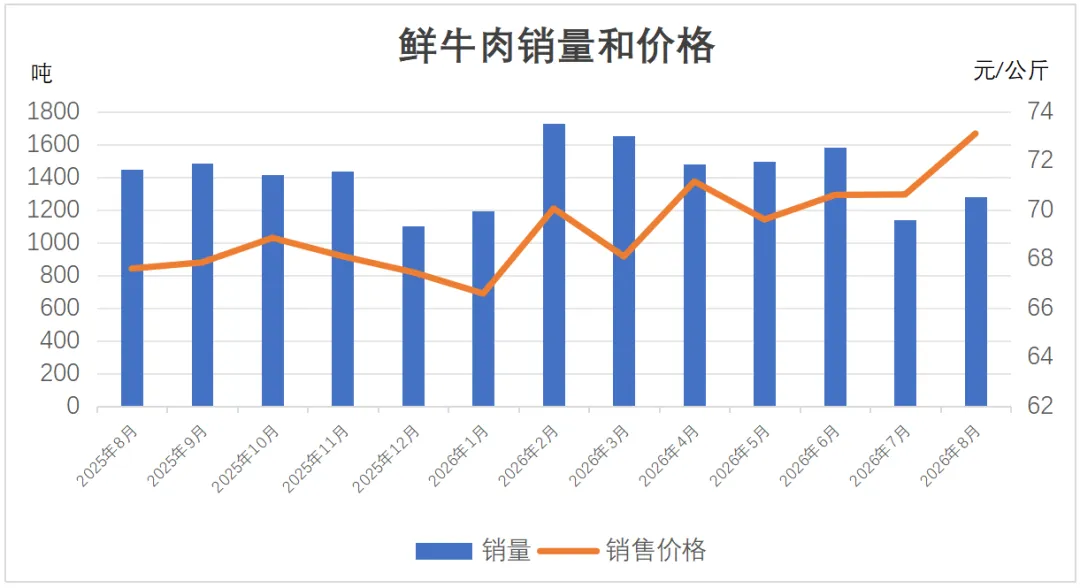
图6.集贸市场鲜牛肉销量和价格变动情况
数据来源:肉牛牦牛产业技术体系监测整理
(2)超市牛肉销售量呈现下降的特点:8月体系监测的超市的牛肉销售量约为63吨,环比下降9.13%。各超市销量最大的牛肉产品主要为鲜牛肉类,平均价格为77.21元/公斤,较上月微小下降。横向对比来看,8月超市鲜牛肉价格比集贸市场牛肉价格高5.62%(见图7)。
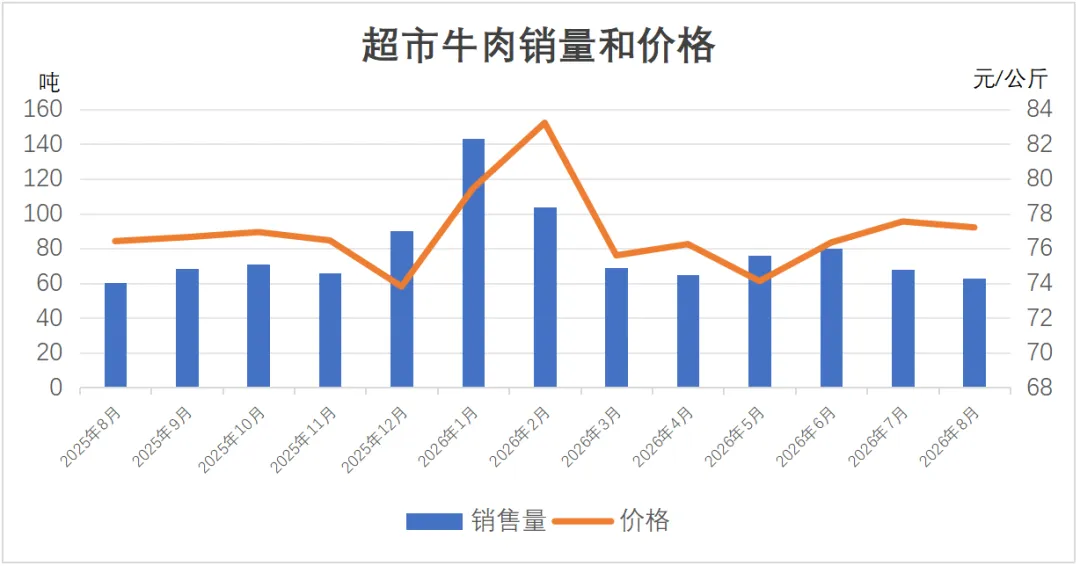
图7.超市牛肉销量和价格变动情况
数据来源:肉牛牦牛产业技术体系监测整理
2. 餐饮渠道
火锅渠道牛肉消费呈现“量价齐升”的特点:8月体系监测的火锅店消费牛肉总计约为56吨,环比上升8.39%。各类型火锅店消费最多的牛肉均价为148.65元/公斤,环比上升2.84%(见图8)。
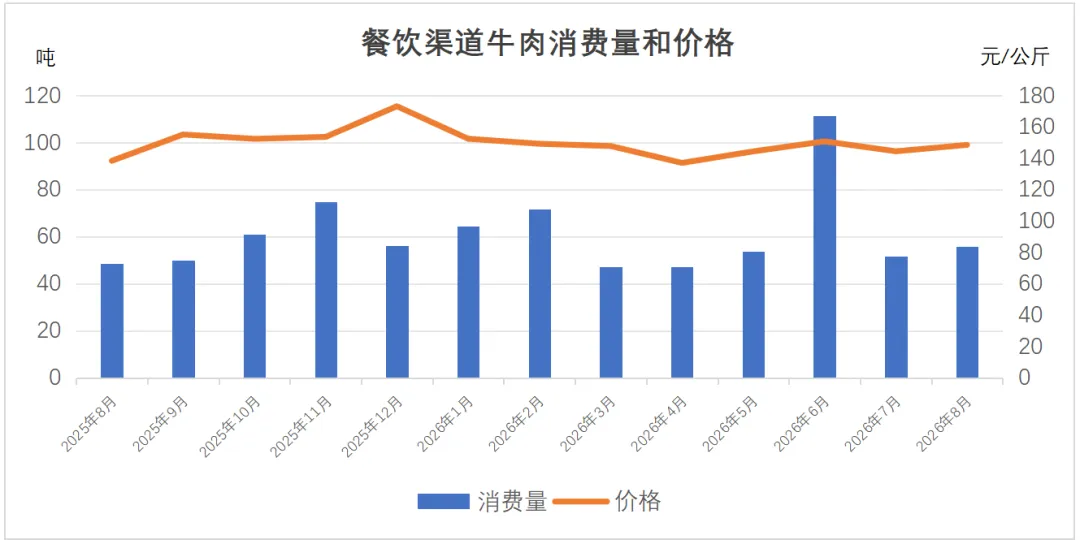
图8.餐饮渠道牛肉销量和价格变动情况
数据来源:肉牛牦牛产业技术体系监测整理
(三)行业发展信心评估
1. 养殖主体整体行业信心增强。8月认为当前活牛价格处于“良好”和“好”的主体比例为50%,与上月持平;认为活牛价格处于“正常”的主体比例由35%上升到40%,养殖主体行业信心增强。
2. 屠宰主体行业信心处于观望状态。8月约有45%的屠宰主体认为屠宰产业发展处于“正常”水平,与上个月持平;认为“差”或“较差”的比例由上月的45%增加到50%。这与活牛价格上涨速度远超牛肉价格上涨速度有一定的关系。
3. 餐饮主体行业信心较强。8月餐饮主体认为行业“差”或“较差”的比例由上月的33%增加到35%。但仍有55%的餐饮主体认为获利处于“正常”的水平。这说明本月的餐饮主体行业发展信心较强。
四、发展建议
1.继续支持巩固母牛产能恢复:8月份母牛存栏上涨趋势受阻,东北和西北牛源产区均呈下降趋势。这一情况与前期受伤较大母牛养殖户随价格上涨快速清场有关,也与潜在养殖户手中资金不足无法快速补栏有关。建议加强市场引导,增加母牛养殖者的金融支持,巩固产能恢复基础。
2.引导小规模养殖主体合理补栏:8月活牛交易价格普遍上涨,育肥出栏明显加快,但小规模养殖户存栏积极性不强。建议加强市场信息发布,增强对小规模养殖主体的支持,引导小规模养殖主体合理安排补栏和出栏节奏,避免市场供需错配。
3.关注消费回暖持续性:8月份由于升学宴等暑期消费的拉动,集贸市场销量和价格齐升、火锅渠道消费回暖,但超市销量下降。9月将迎来中秋节和国庆节,牛肉消费量和价格可能再次上涨,继续深入挖掘消费潜力,巩固消费复苏势头。
调研报告作者:曹建民、成海建、谷月、韩广星、韩永胜、郝剑刚、金相云、李付强、马伟东、仝林、王洪亮、马金萍、吴健、肖贤方、肖阳、徐磊、张继才、张新军、赵增元、祁兴山、陈如龙、李大刚、刘强、易军
调研报告审定:李俊雅
发表评论
发表评论: