
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/f1f870fa04f6
8月有色金属指数更可能把价格重心再抬一截,而不是在7月高点附近耗完行情。
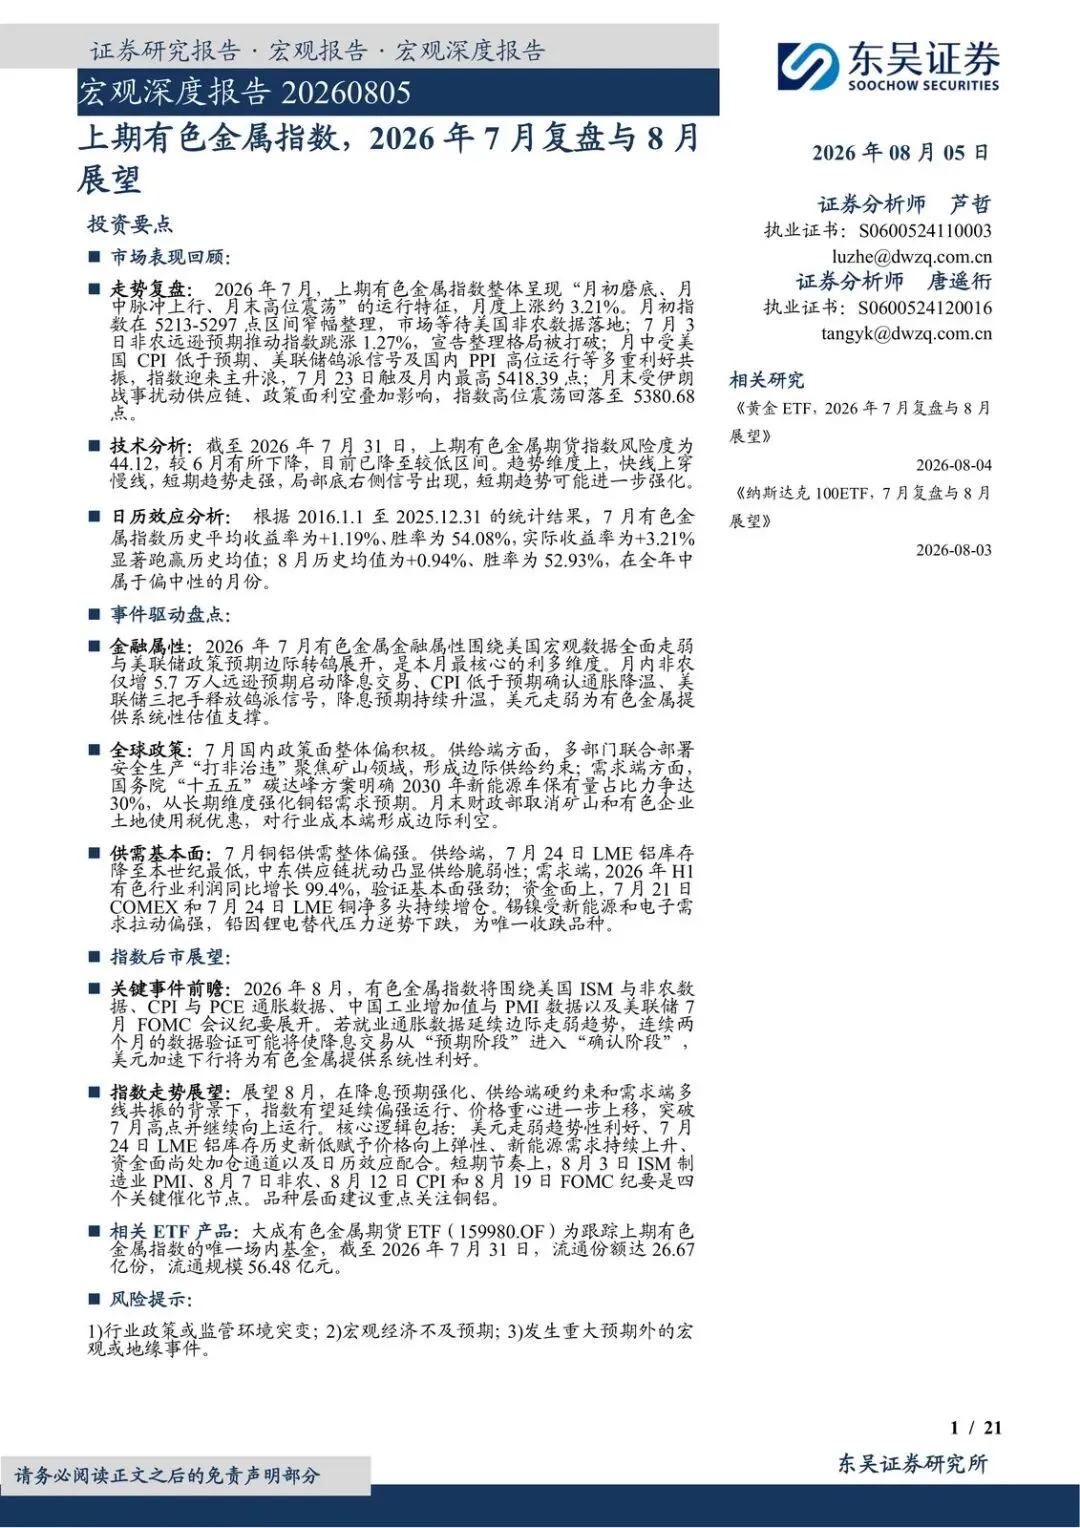
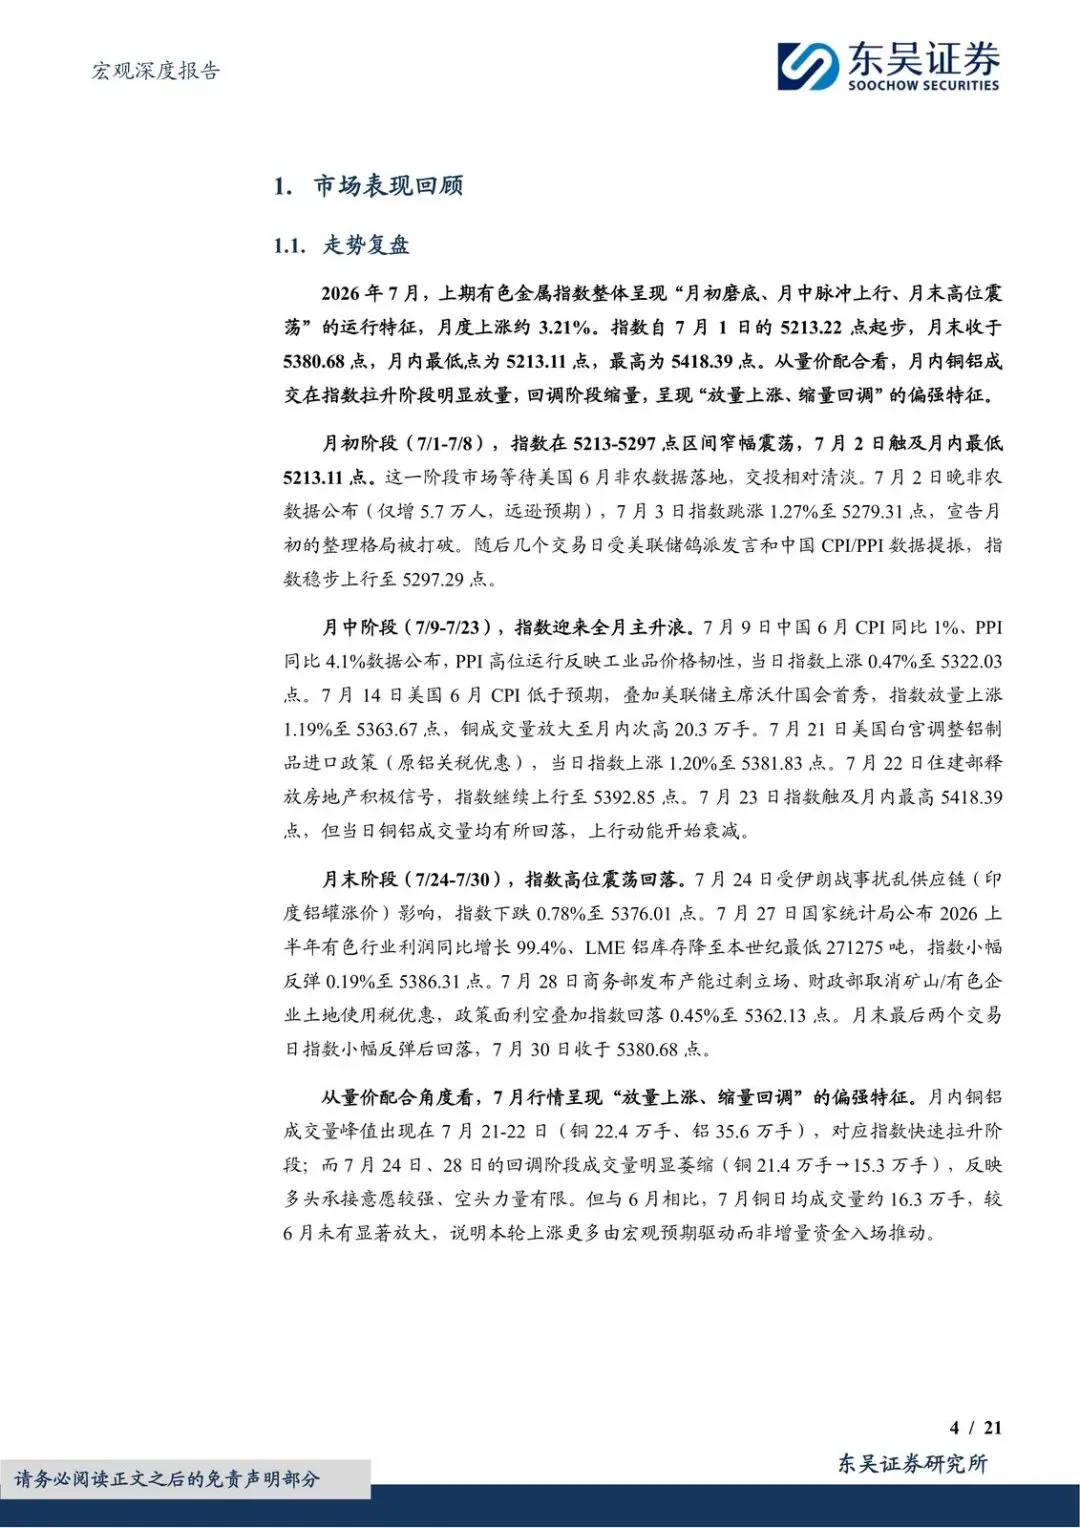
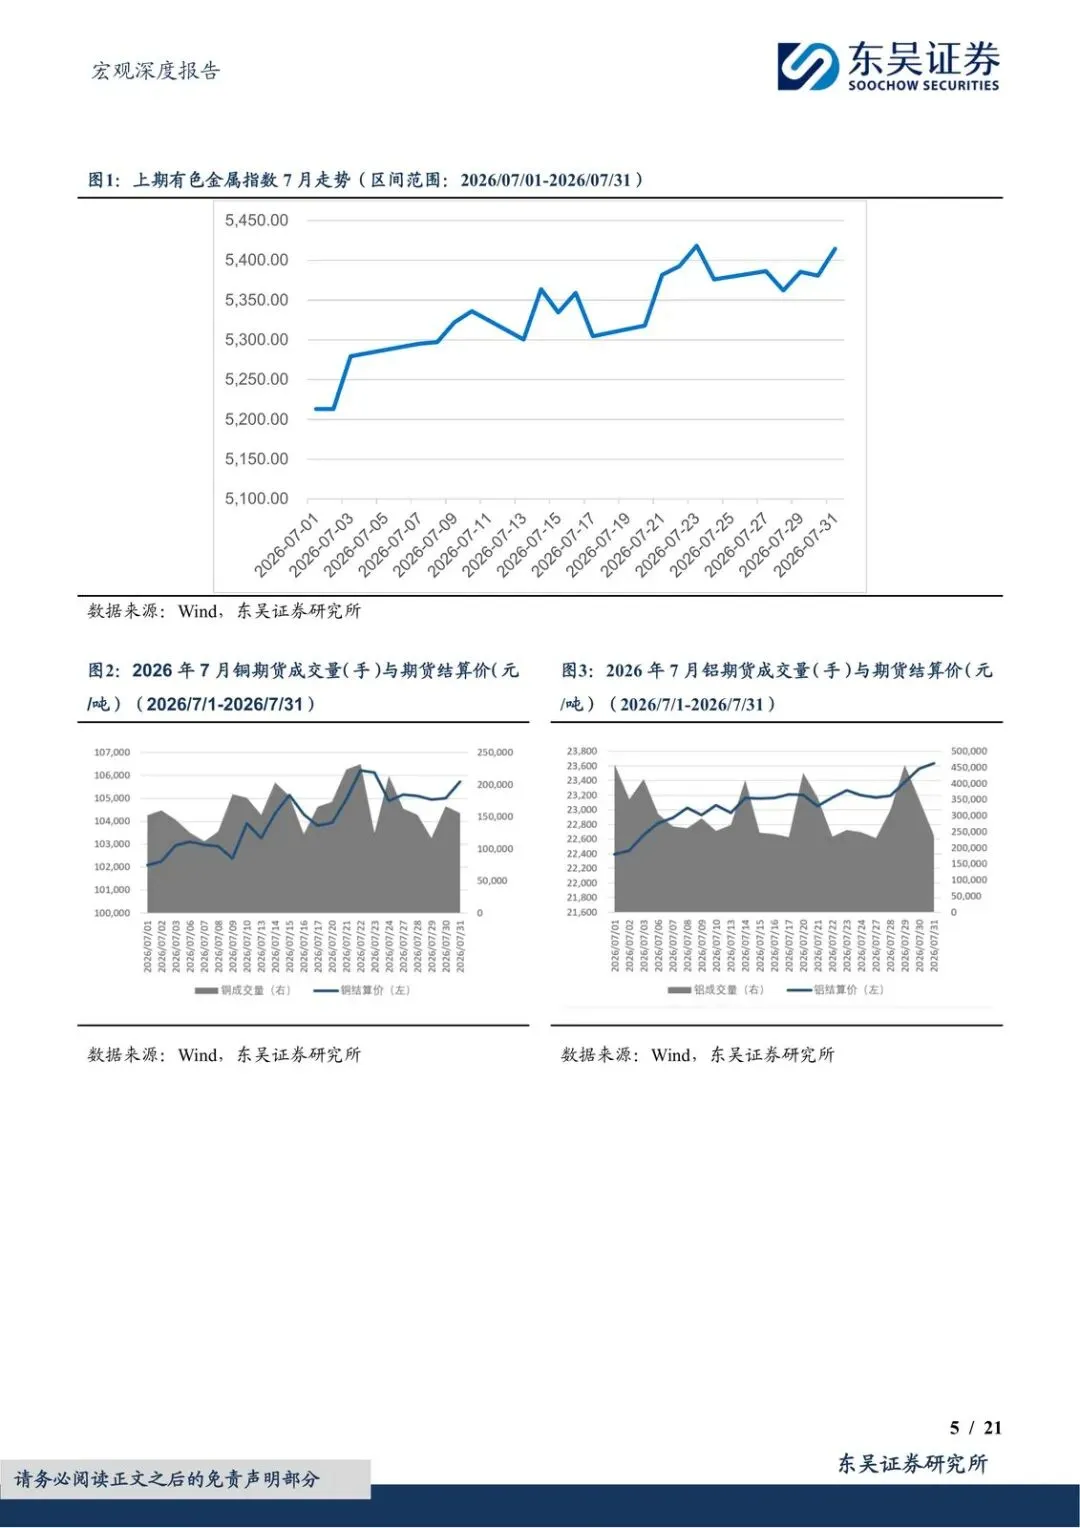
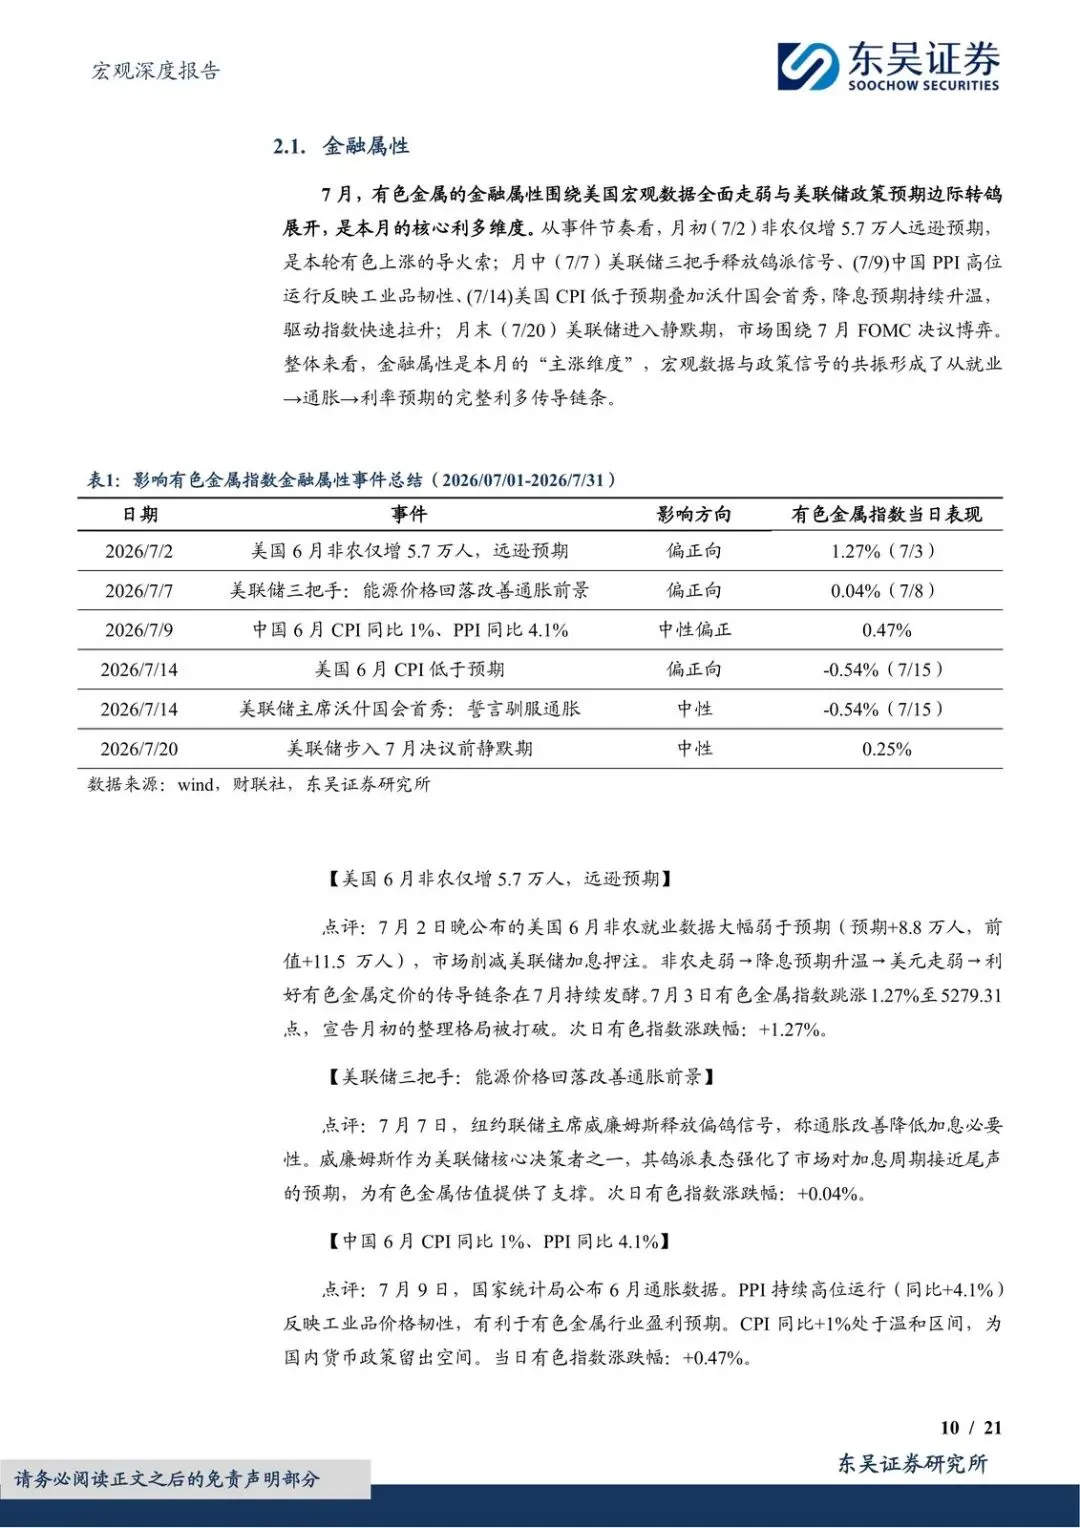
7月已经涨了约3.21%,从5213–5297点磨底,到7月23日摸到5418.39点,月末收回5380.68点。真正把整理打开的,是7月3日美国非农仅增5.7万人后的跳涨。现在值得看,是因为降息交易还在从“预期”往“确认”走,铝库存又卡在本世纪低位,供需和宏观暂时站在同一侧。下面就沿这条线拆:谁在推、谁会掉队、8月盯哪几个日子。
7月涨的不是情绪,是降息链条先跑通
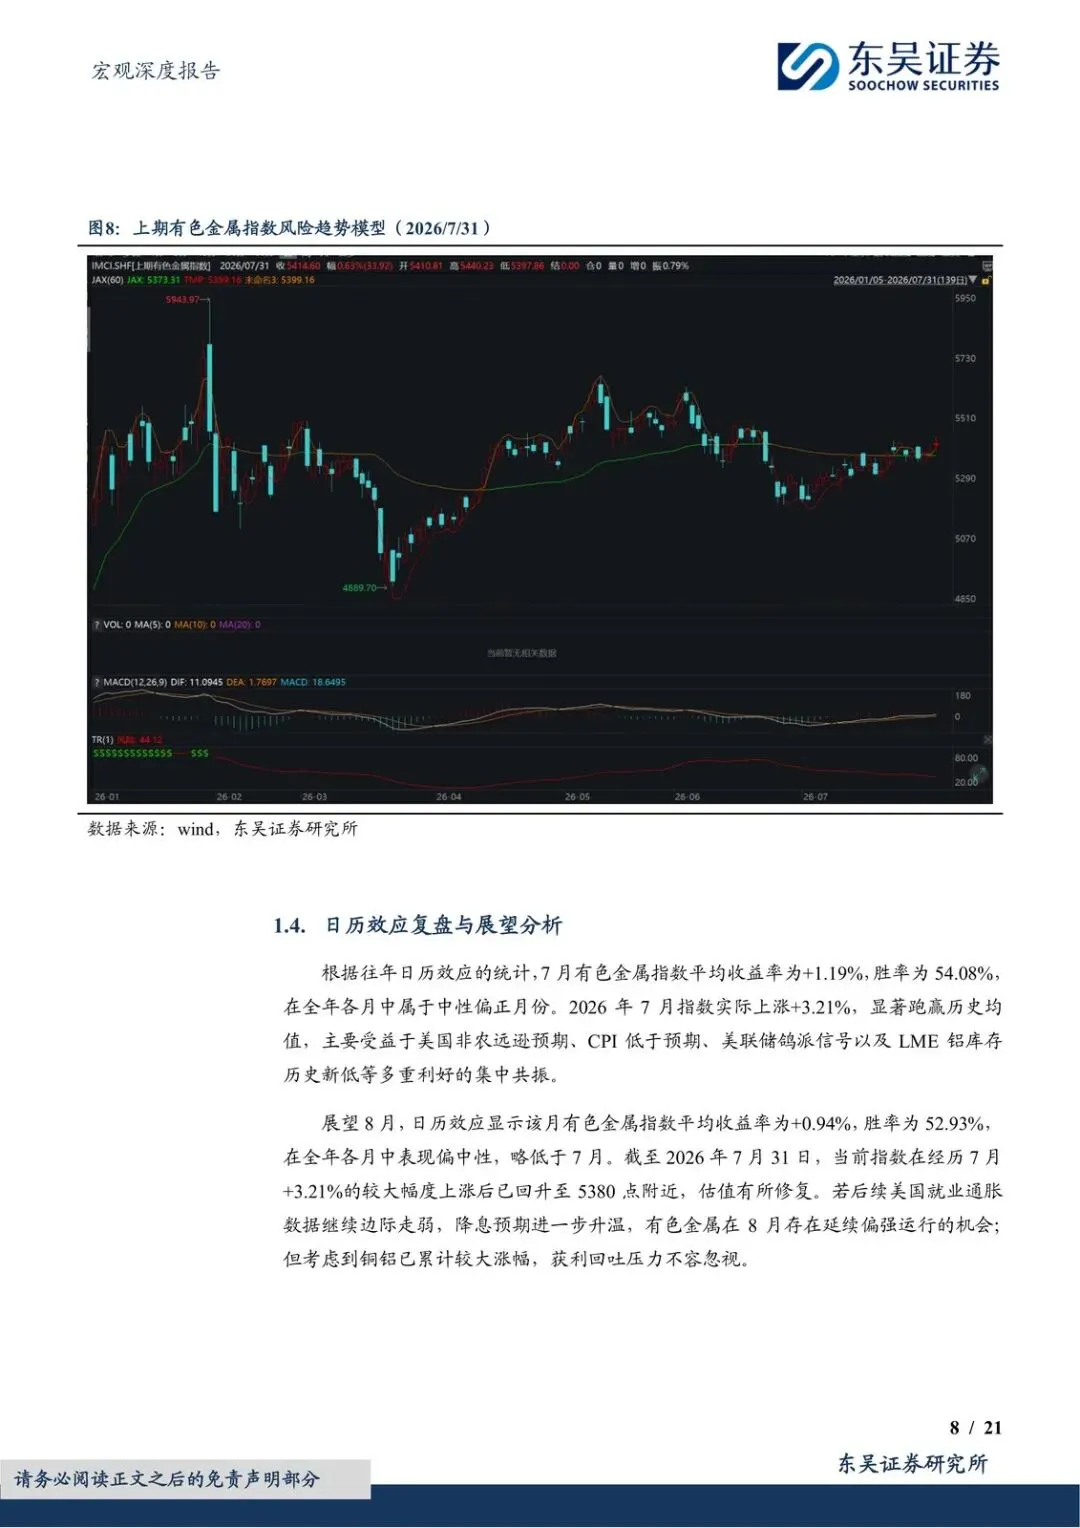
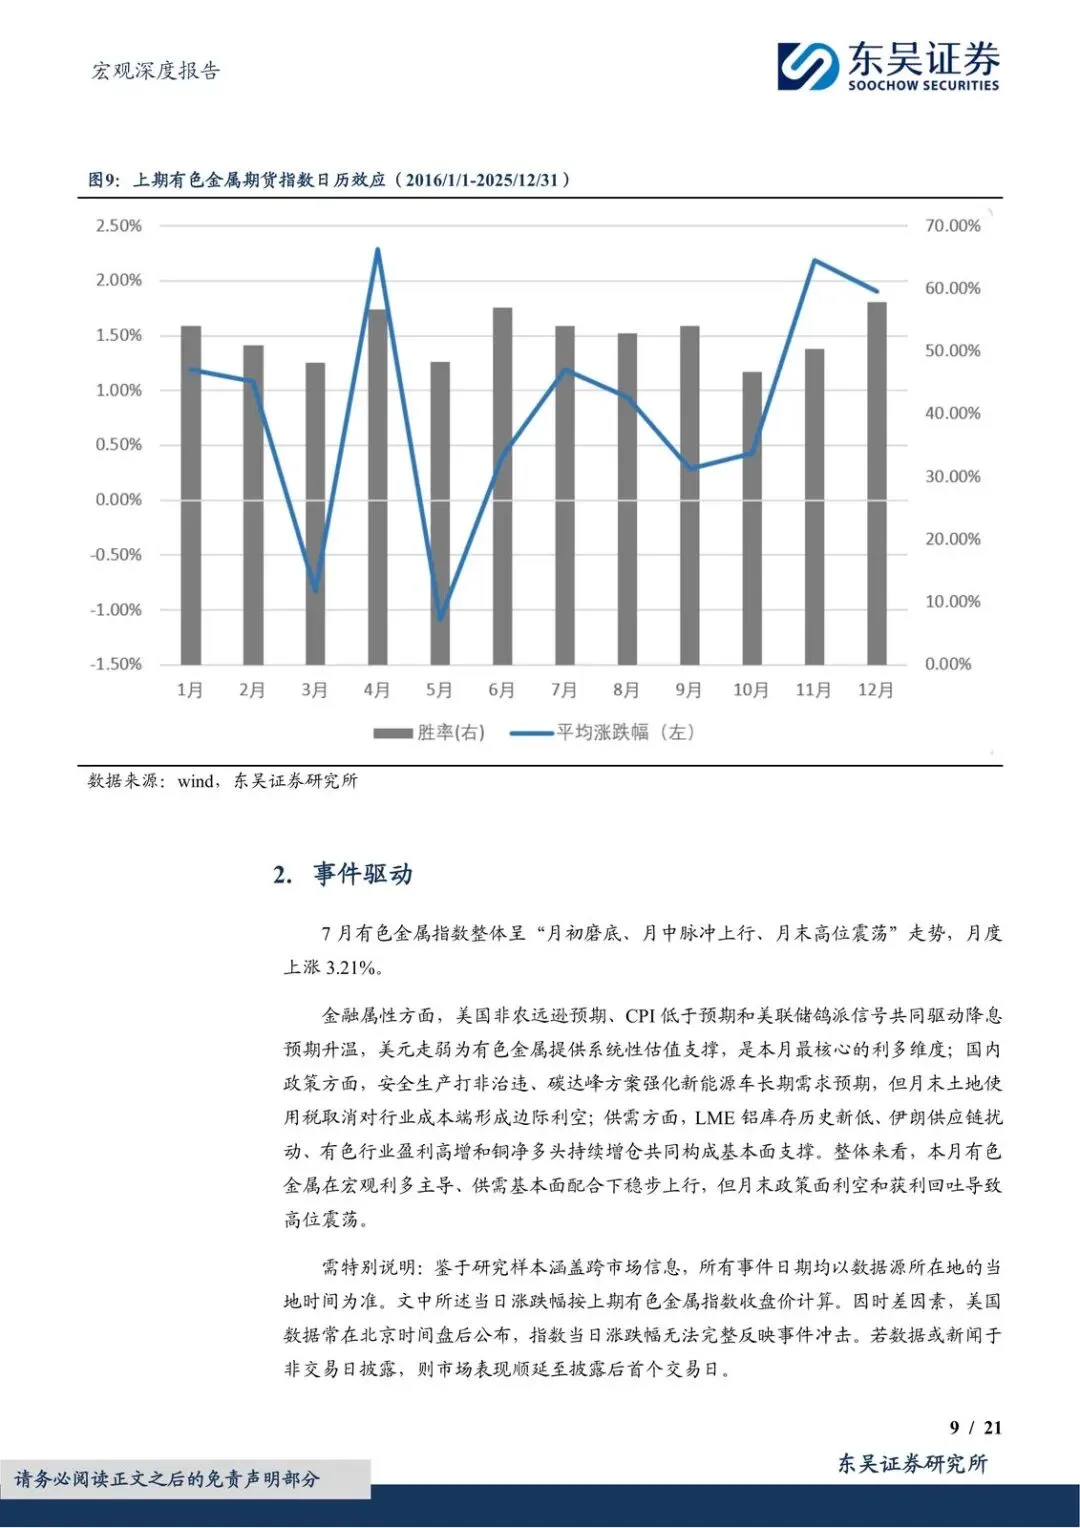
金融属性是7月最硬的利多。非农远逊预期点燃降息交易,CPI低于预期把通胀降温坐实,美联储三把手再给鸽派信号,美元走弱给整条有色指数做估值支撑。日历上也对得上:2016–2025年7月历史均值只有+1.19%、胜率54.08%,这次+3.21%明显跑赢。
技术面上,截至7月31日风险度44.12,较6月回落,已到较低区间;快线上穿慢线,局部底右侧信号出现。这意味着短期趋势还可能强化,但月末已经在高位震荡——伊朗供应链扰动和政策面利空叠在一起,涨势从“脉冲”变成“消化”。
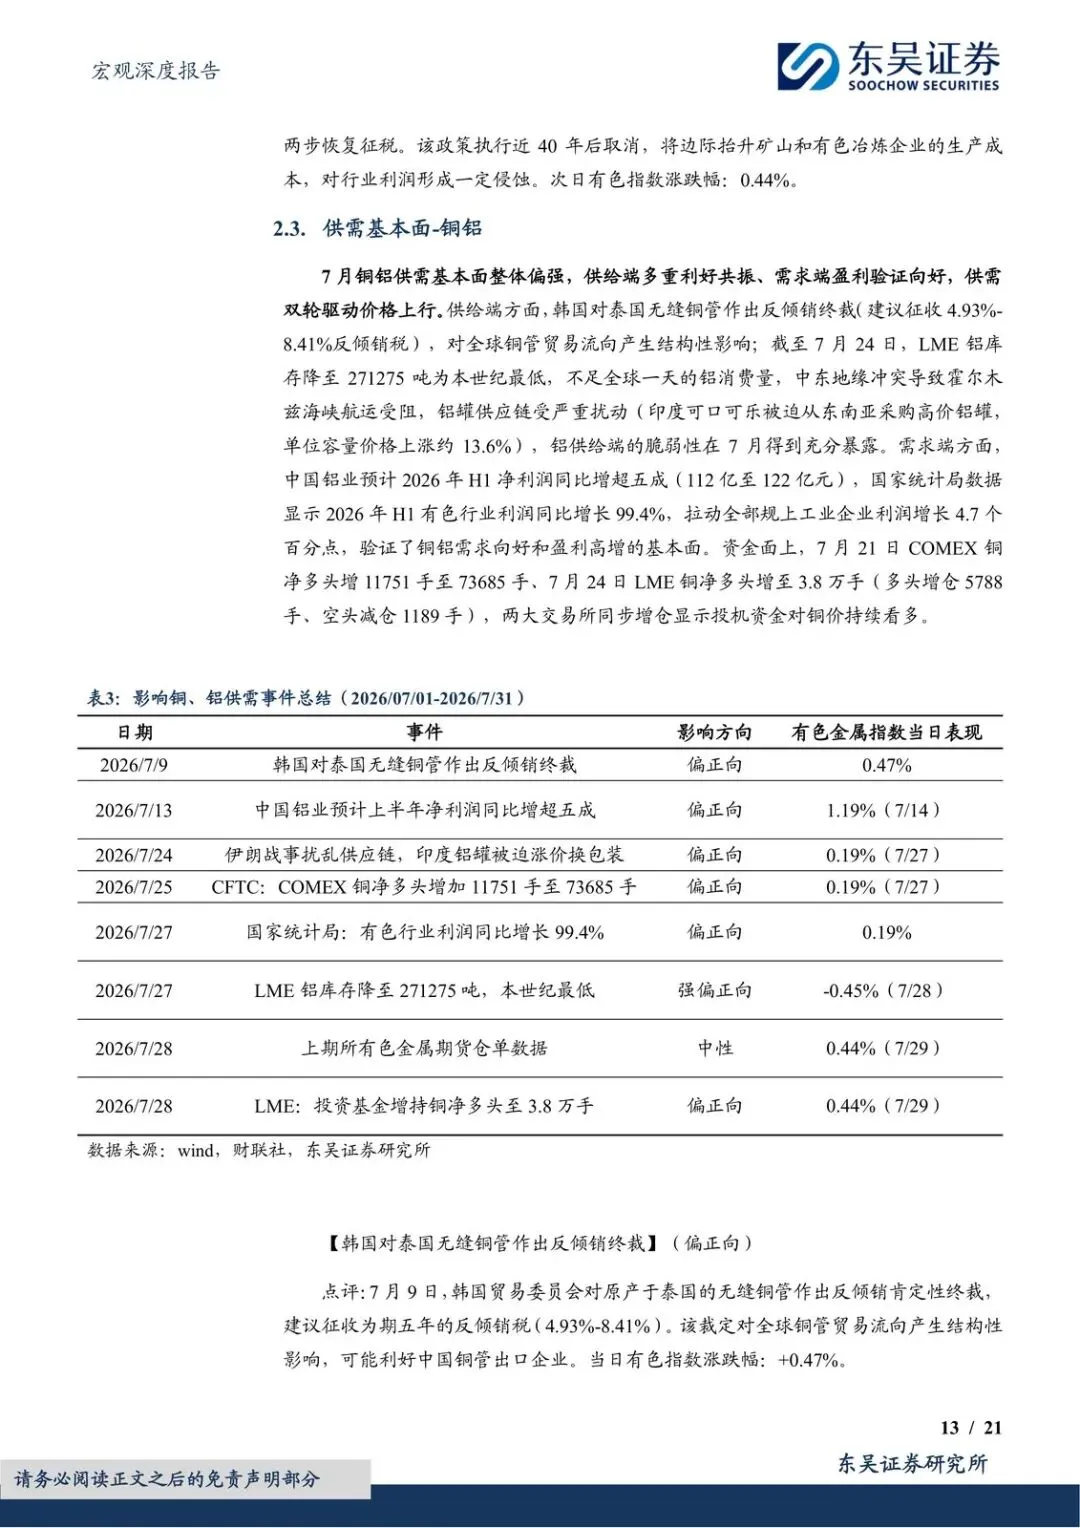
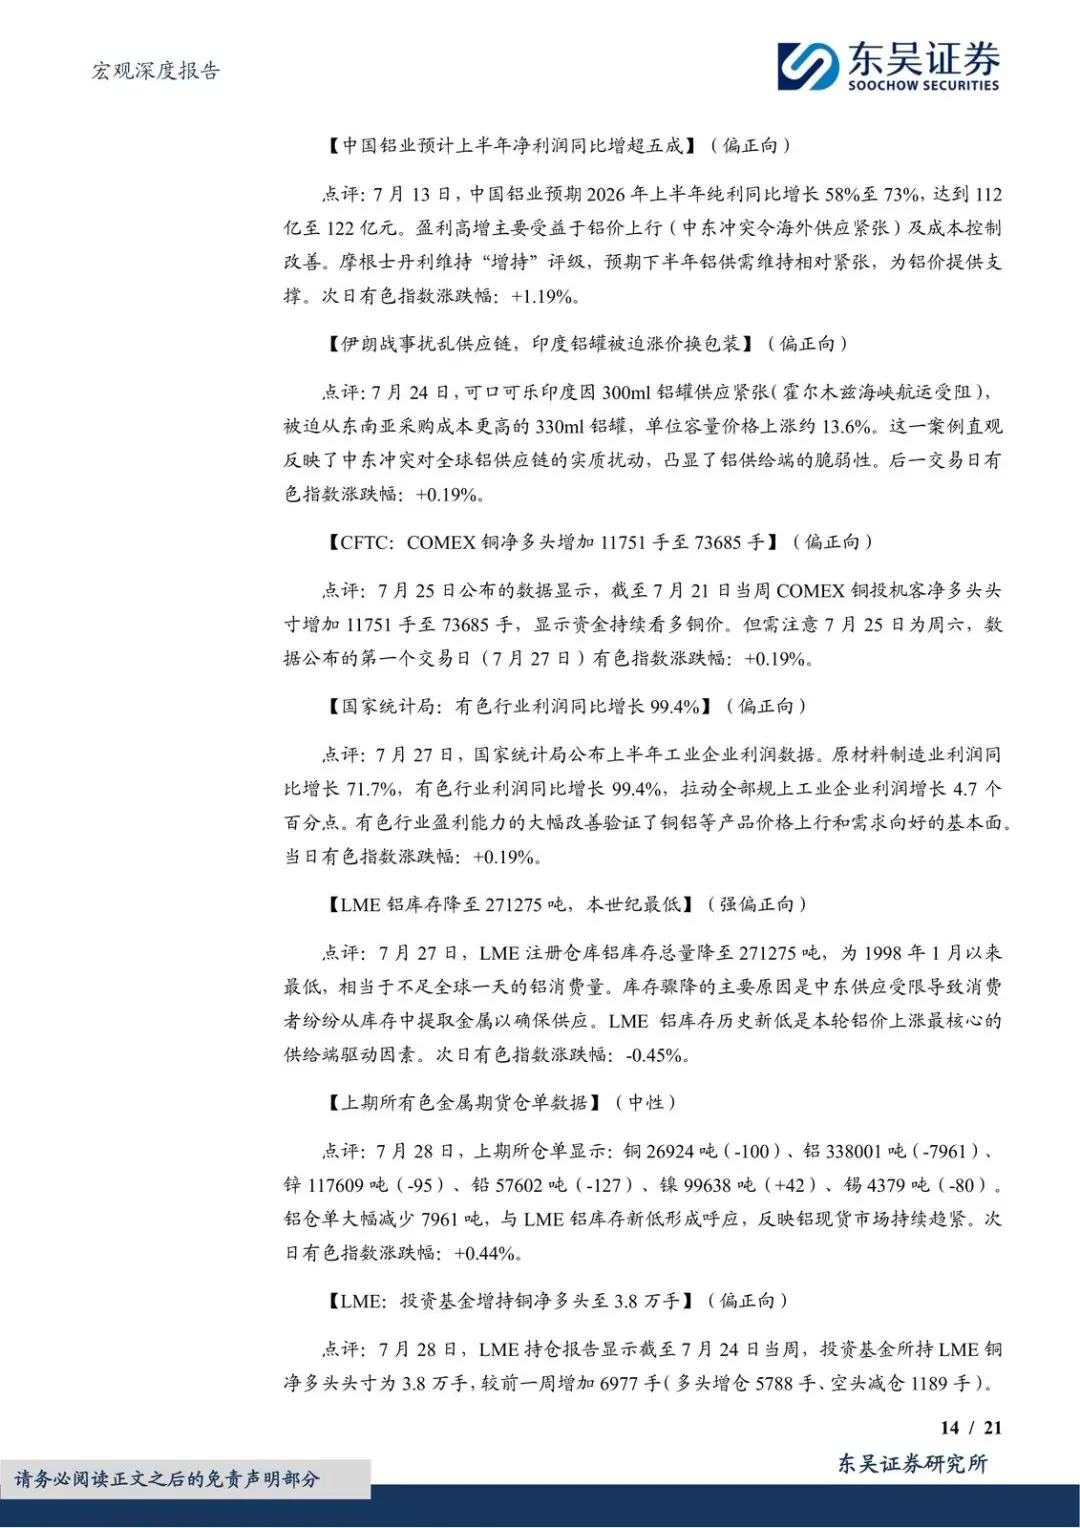
谁受益:权重更大的铜铝,以及已经在加仓的投机资金。谁受损:铅是7月唯一收跌品种,锂电替代压力还在。月末财政部取消矿山和有色企业土地使用税优惠,成本端是明确的边际利空,只是暂时被宏观利多盖住。
铜铝在抬弹性,铅在掉队
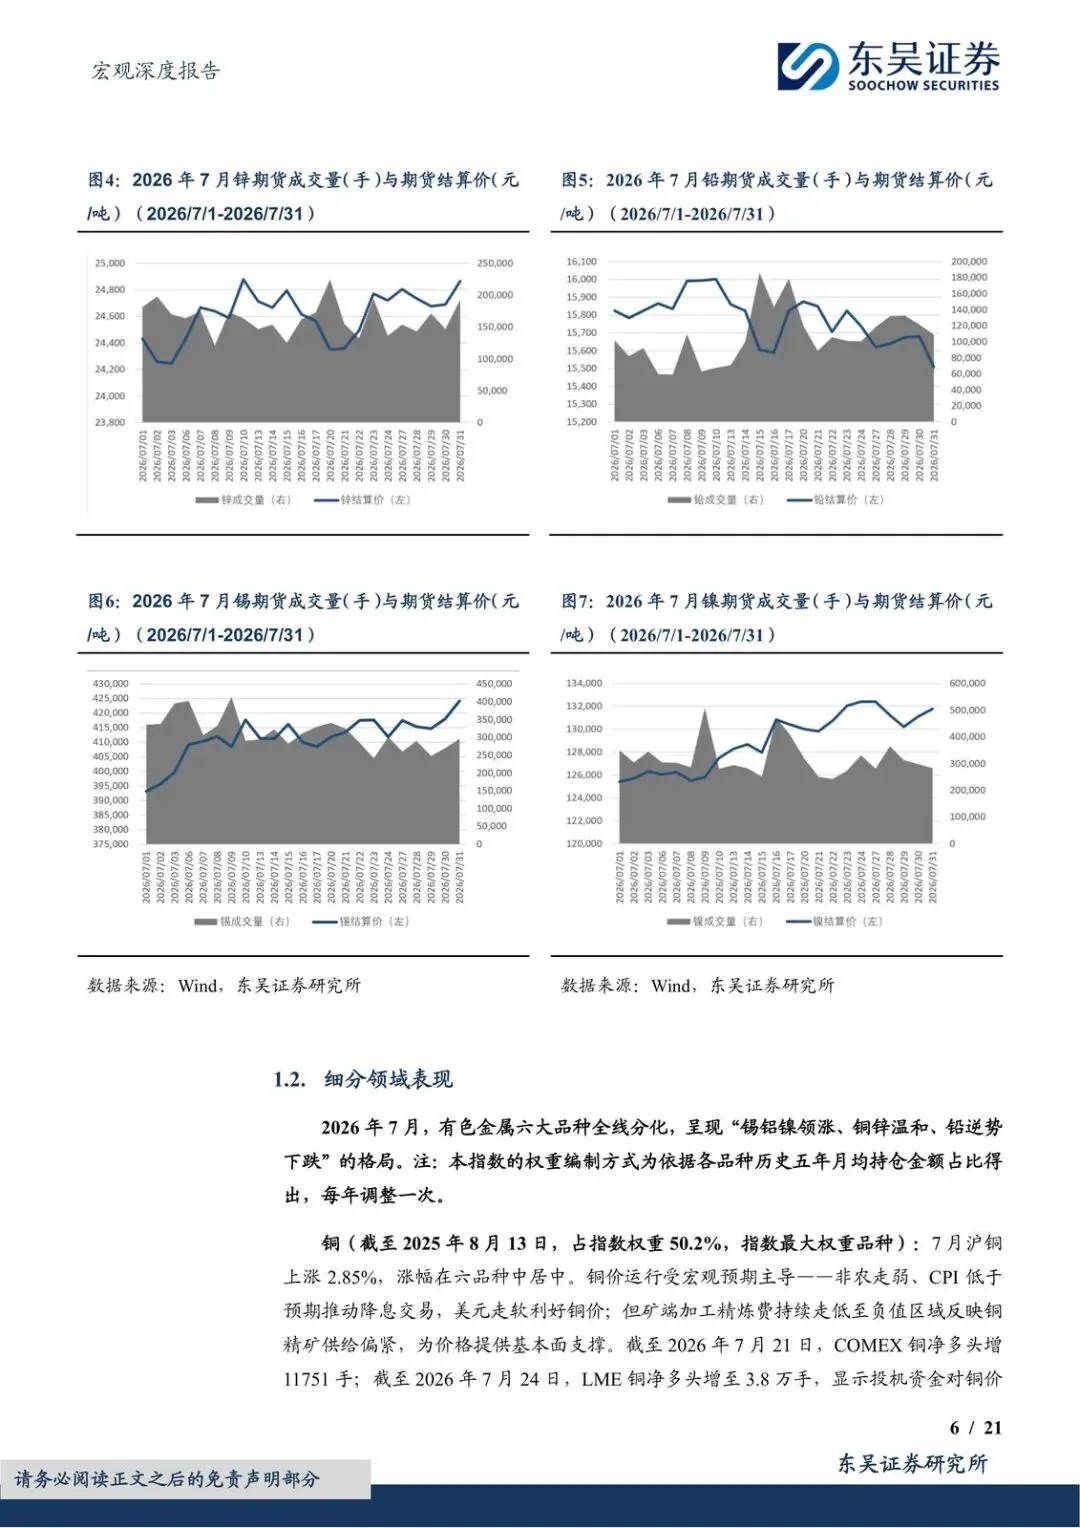
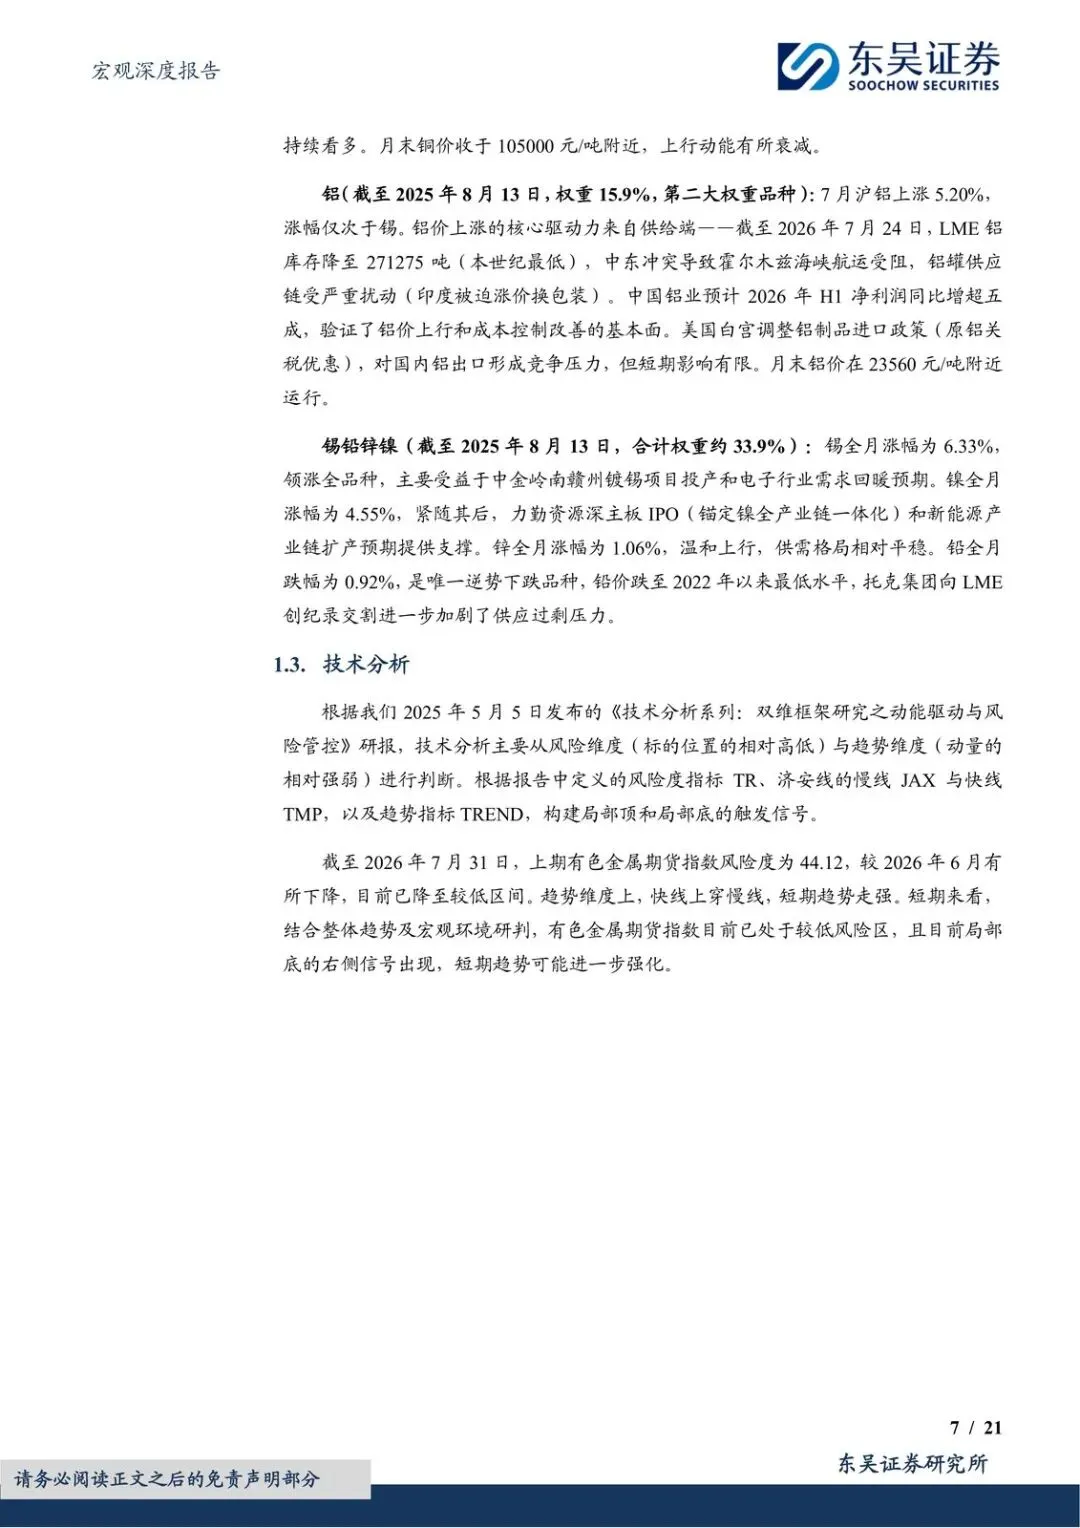
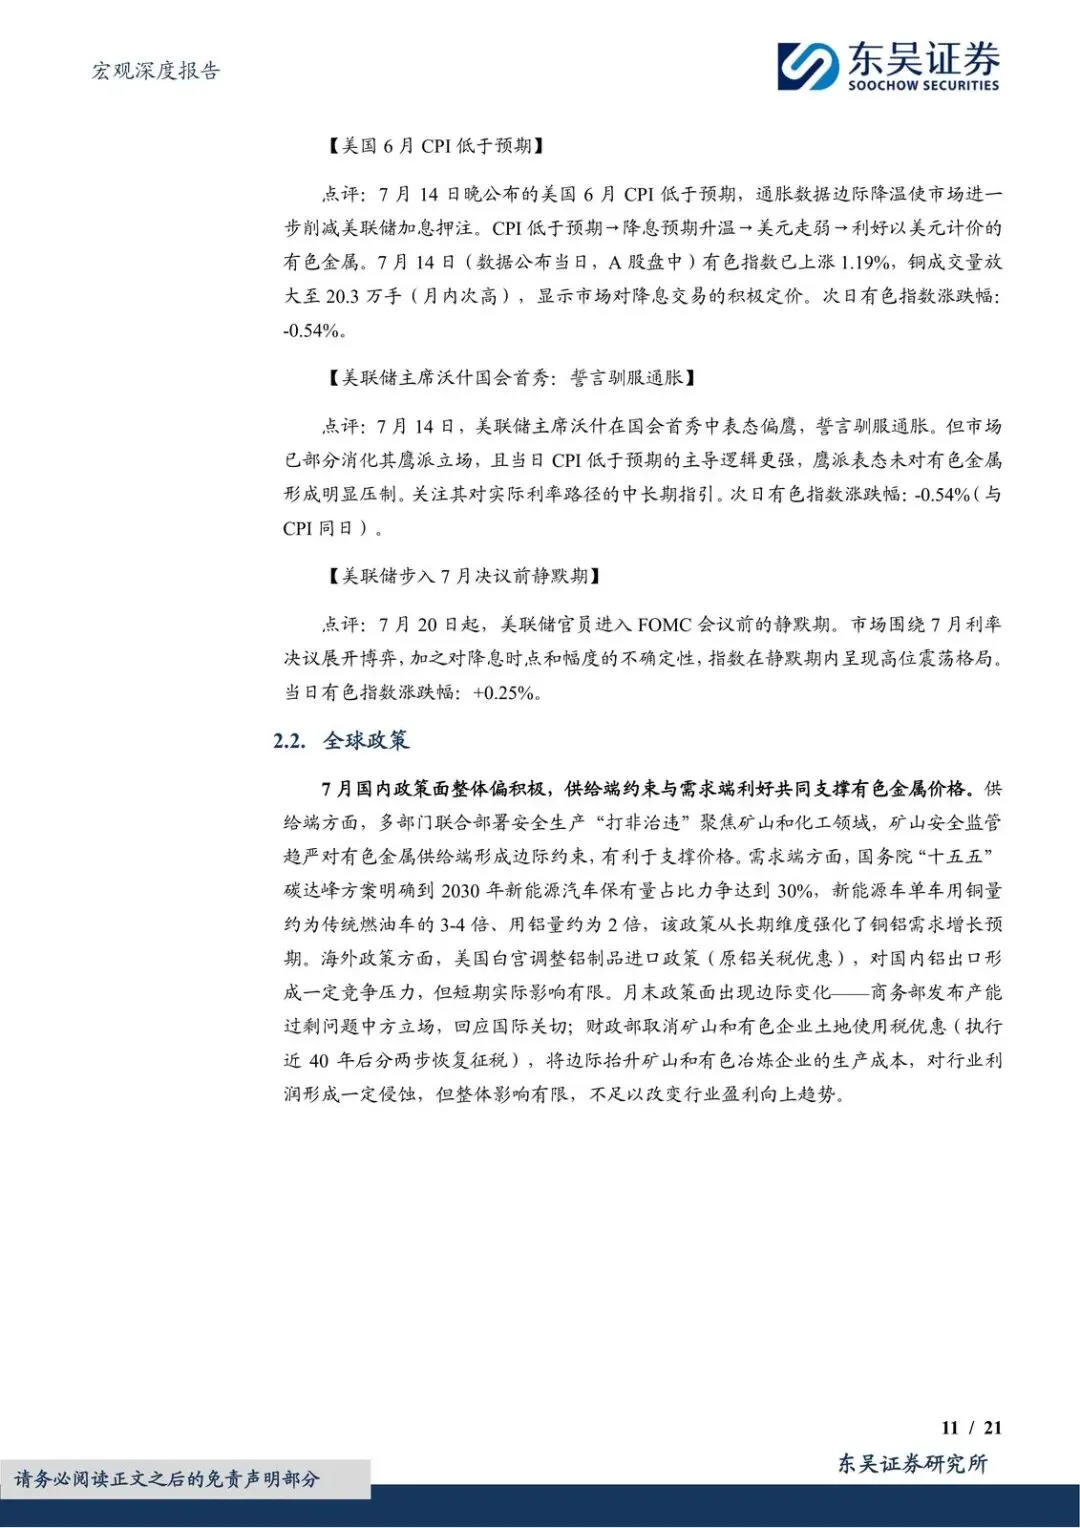
铜铝供需偏强。7月24日LME铝库存降至271275吨,本世纪最低;中东冲突扰动霍尔木兹航运,铝罐供应链紧张。沪铝7月涨5.20%,月末在23560元/吨附近。中国铝业预计2026年上半年净利润同比增超五成,国家统计局口径下有色行业H1利润同比增长99.4%。铜这边,7月21日COMEX净多头增11751手至73685手,7月24日LME铜净多头增至3.8万手;月末铜价收在105000元/吨附近,动能已经衰减。
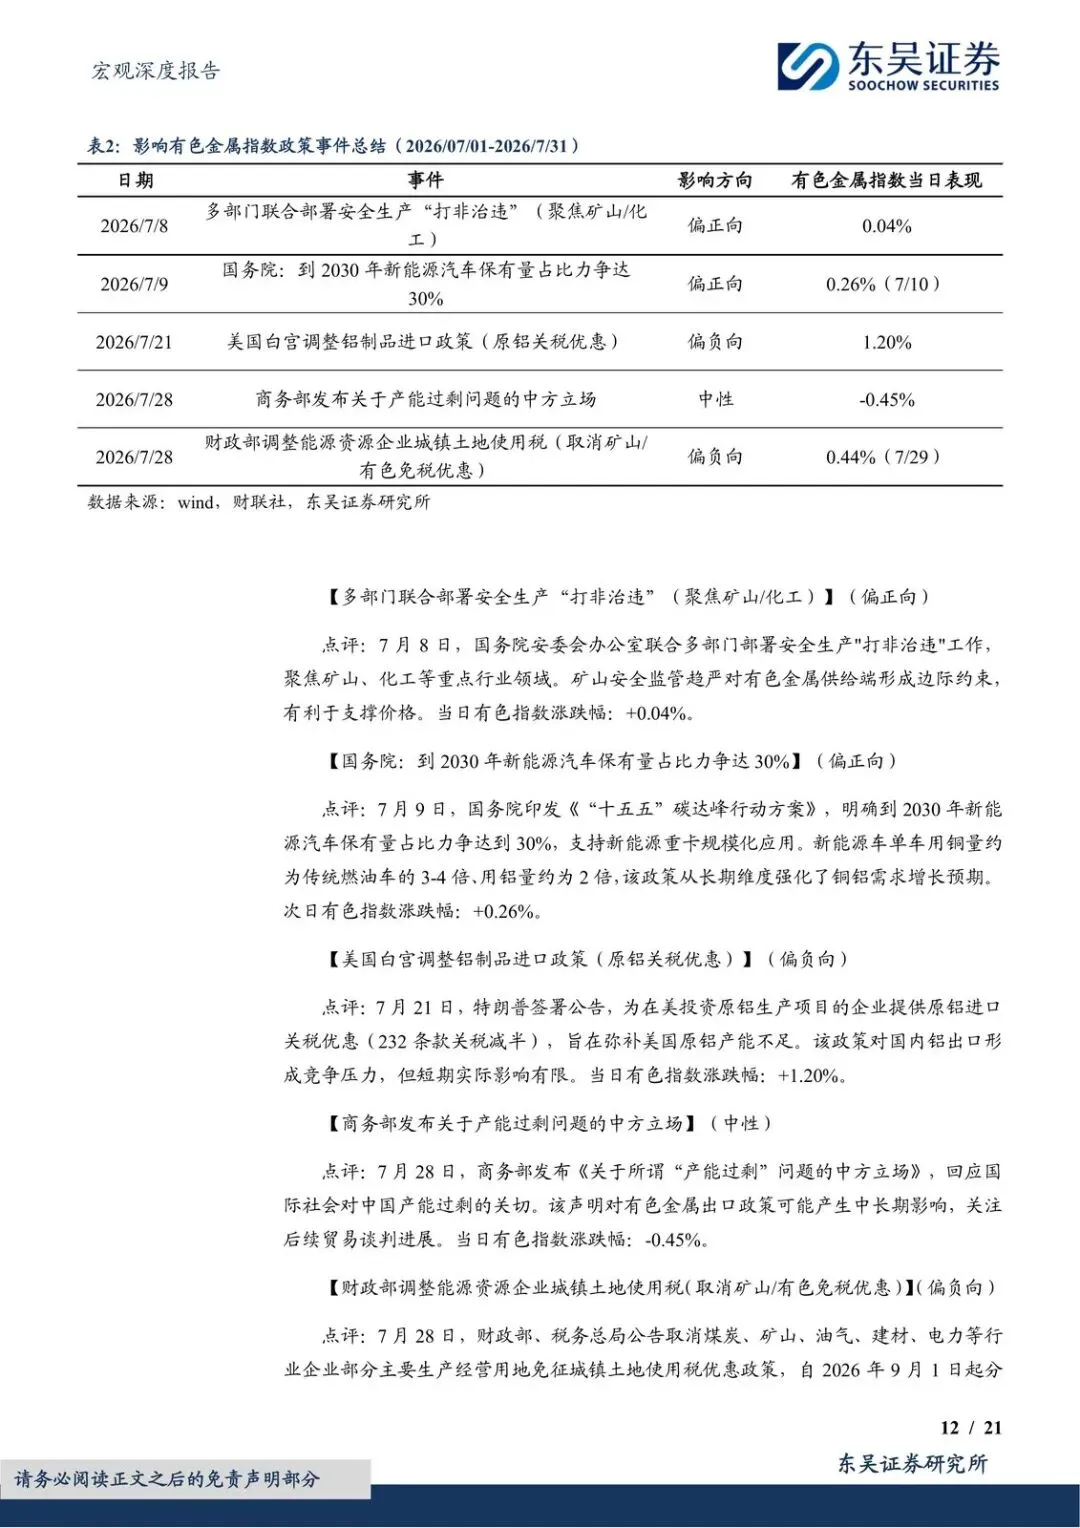
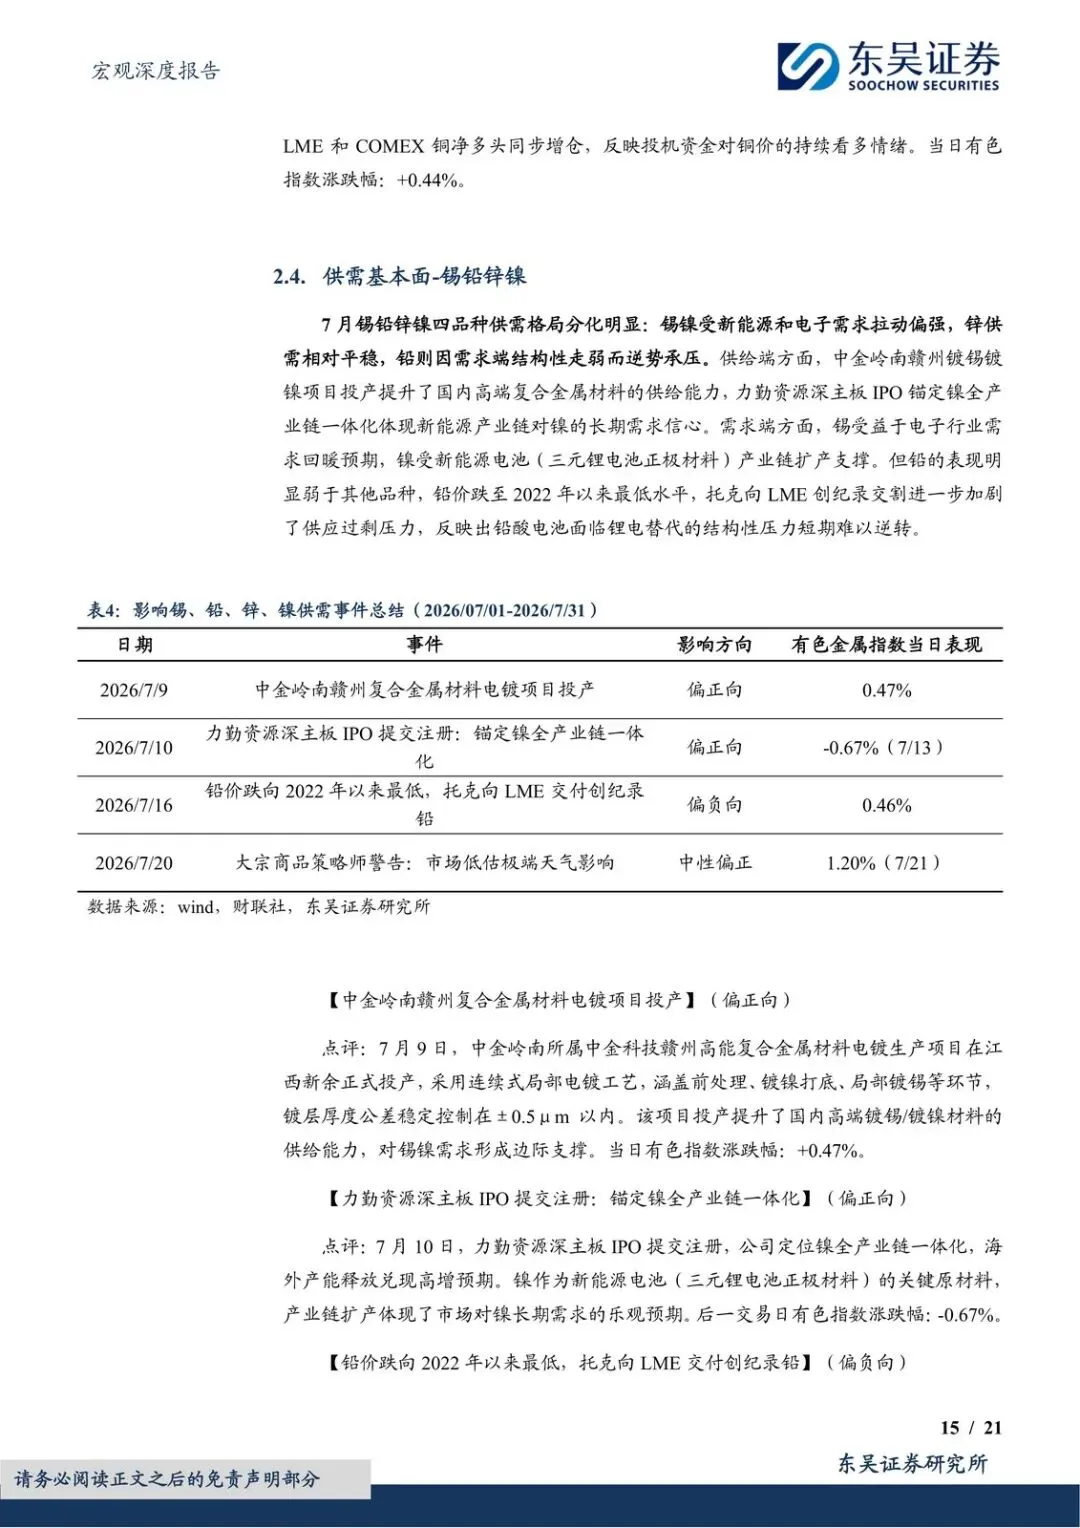
锡涨6.33%领涨,镍也偏强,电子和新能源需求在撑。铅逆势跌,权重虽小,却提醒指数内部并不整齐。国内政策也是两头拉:矿山“打非治违”收紧供给,国务院“十五五”碳达峰方案把2030年新能源车保有量占比目标钉在30%,长期利多铜铝;土地税优惠取消则在月末给成本泼冷水。
为什么是现在:库存硬约束和降息预期叠在同一窗口,价格弹性比单纯讲需求故事更大。接下来该盯:铝库存会不会继续低位、铜净多头是否还加、铅有没有止跌。
8月不是“自动续涨”,四个日子决定确认还是证伪
东吴的判断是:降息预期强化、供给硬约束、需求多线共振下,8月指数有望延续偏强、重心上移,并挑战7月高点。8月历史均值+0.94%、胜率52.93%,日历上偏中性,帮不上大忙,也挡不住趋势,所以催化必须靠数据。
关键节点:8月3日ISM制造业PMI、8月7日非农、8月12日CPI、8月19日FOMC纪要。若就业和通胀继续走弱,连续两个月验证可能让降息交易进入确认阶段,美元加速下行对有色是系统性利好。品种上重点看铜铝。场内工具方面,大成有色金属期货ETF(159980)跟踪该指数,7月31日流通份额26.67亿份、规模56.48亿元。
风险也很清楚:行业政策突变、宏观不及预期、地缘突发事件。月末已经演示过:税优惠取消加供应链扰动,就能把主升浪拧成高位震荡。
观察清单
- 8月3日ISM、8月7日非农、8月12日CPI是否继续“就业/通胀走弱”,降息交易有没有从预期切到确认。
- 上期有色金属指数能否有效突破7月高点5418.39点,并站稳在5380点上方运行,而不是再走月末那种高位回吐。
- LME铝库存是否维持在27万吨附近的极低水平,COMEX/LME铜净多头是否继续增仓而不是掉头。
- 铅是否仍为拖累项、土地使用税成本冲击是否向铜铝利润和盘面扩散;同时盯伊朗相关航运/供应链新闻会不会再次打断节奏。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告



发表评论
发表评论: